藏格矿业三季报:利润比收入多 1.84 倍,差额在表外的铜
2026 年三季报解读
净利润 61.09 亿元,营业收入 33.20 亿元。
这两个数并排放,多数人会先怀疑自己看错了行。利润通常是营业收入里切下来的一块,收入减掉成本才剩利润,可在这里,利润是收入的 1.84 倍,收入那一栏装不下这家公司的利润。这很反常。
藏格矿业 2026 年三季报就是这么一张报表。前三季度累计营业收入 33.20 亿元,同比增 38.23%。归母净利润 61.09 亿元,同比增 122.09%。扣非净利润 62.25 亿元,同比增 125.83%。
单看第三季度更夸张。单季营业收入 12.55 亿元,同比增 73.46%。单季归母净利 24.71 亿元,同比增 159.97%。单季扣非净利 25.19 亿元,同比增 165.73%。
一个季度赚出了两个季度的钱。
这不是会计差错。也不是卖资产赚来的一次性收益。恰恰相反,扣非净利比归母净利还高,非经常性损益是负的 1.15 亿元,主因是闲置固定资产处置损失。主业口径的钱,比账面还干净。
它是一条很具体的经营事实:这家公司利润的大头,不在利润表的收入那一栏里。把这个怪数拆开,答案就露出来了。
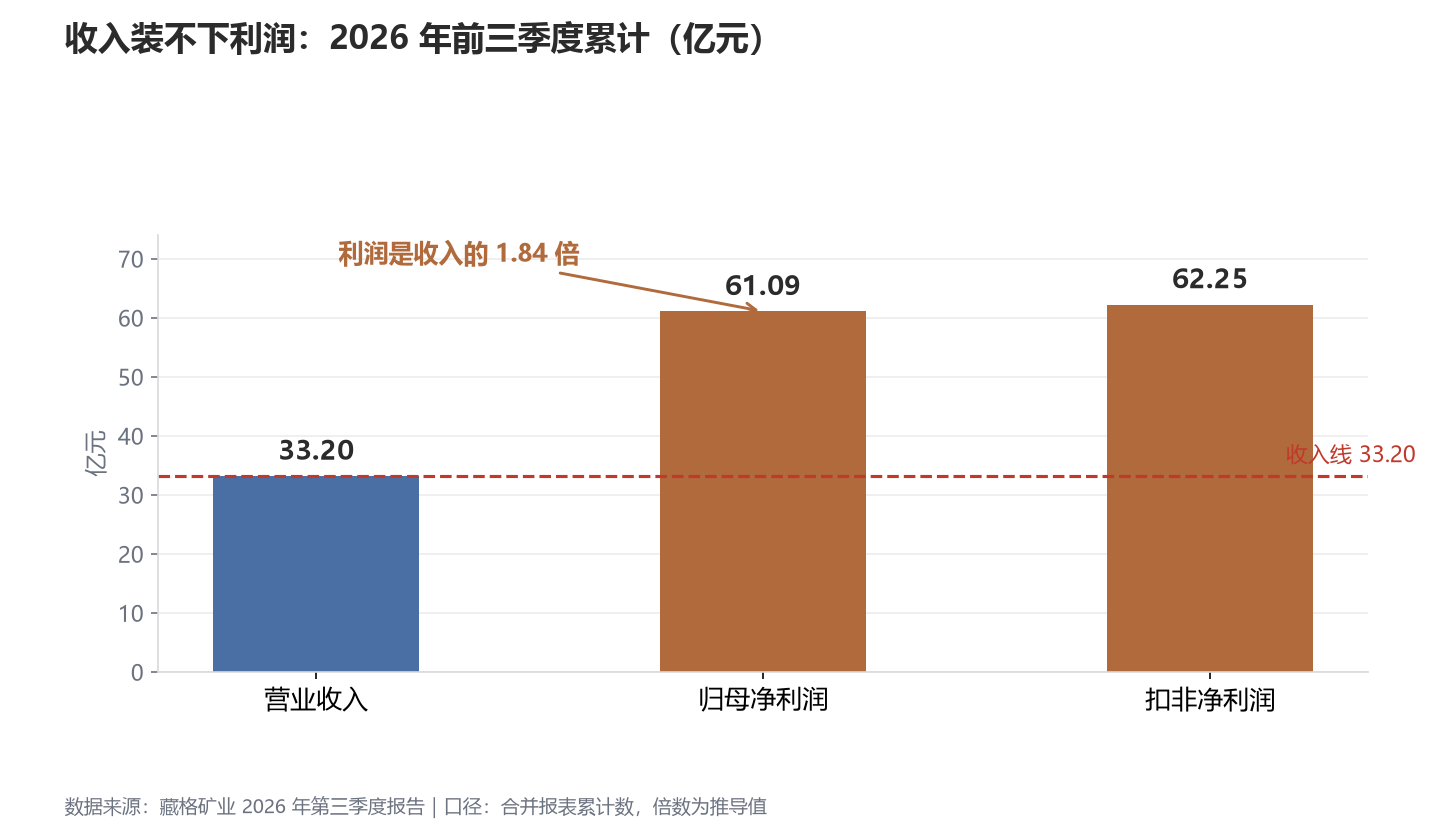
图1|2026 年前三季度累计:营业收入 33.20 亿元、归母净利润 61.09 亿元、扣非净利润 62.25 亿元。读数:61.09 ÷ 33.20 = 1.84 倍。数据来源:藏格矿业 2026 年第三季度报告。
01 利润比收入多,多在哪一栏
把 61.09 亿元按"出处"分两栏:能进收入列的,和进不了收入列的。
能进收入列的是氯化钾和碳酸锂两块主业,前三季度合计营业收入 33.20 亿元。用营业利润倒推一遍:公司前三季营业利润约 65.21 亿元,其中投资收益 47.20 亿元,相减之后主业口径的营业利润落在 18 亿元量级。
进不了收入列的是另一块资产,参股公司西藏巨龙铜业 30.78% 的股权;按权益法核算,前三季确认投资收益 47.08 亿元,同比增 141.41%,占归母净利的 77.06%。
权益法是个容易绕晕的东西,一句话讲清。藏格不合并巨龙铜业的报表,巨龙的收入不进藏格的营业收入。但巨龙每赚一块钱,藏格按 30.78% 在利润表上记一笔投资收益。收入端什么都看不见,利润端什么都看得见。
33 亿元收入装不下 61 亿元利润。差额从这里来。
这也解释了扣非净利为什么比归母还高。权益法投资收益在扣非口径里是保留的,藏格这 1.15 亿元的"非经常性"只是几笔资产处置。
市场过去大多按资源股读这家公司,钾肥看港口价、锂看碳酸锂价,业绩跟着这两个价格周期走;这个读法看收入没错,看利润差得很远,按锂价和钾肥价去推藏格的利润,会漏掉七成多的利润主体。
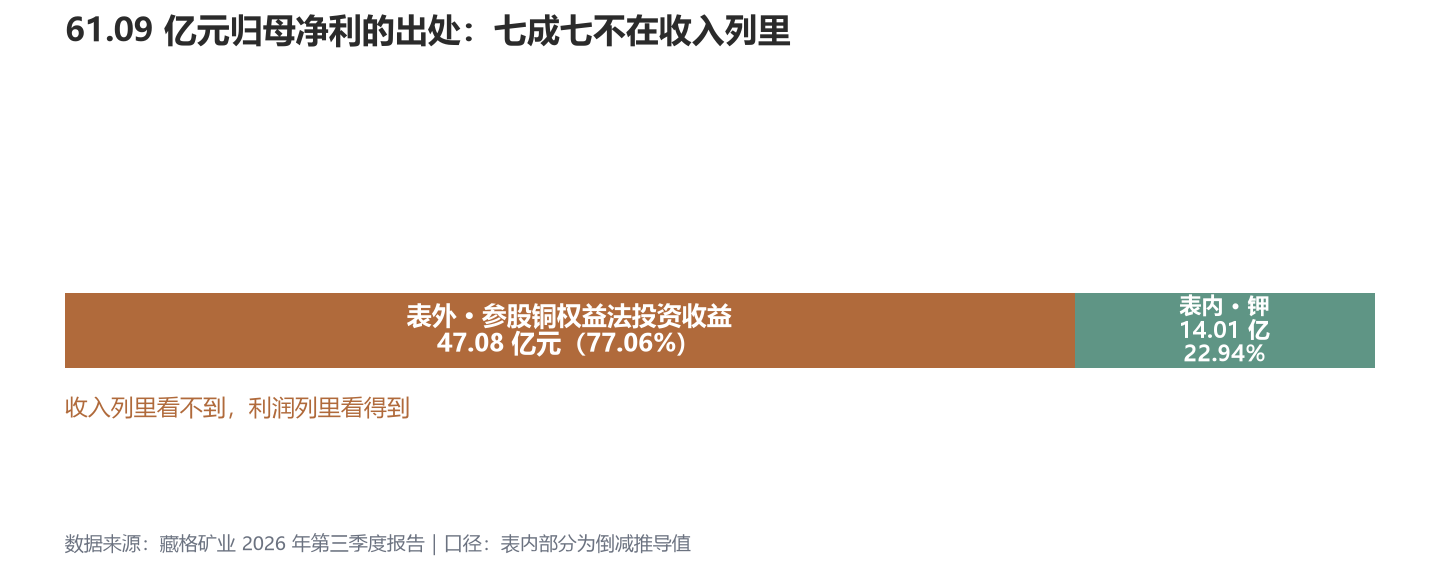
图2|归母净利润 61.09 亿元的出处:表外参股铜权益法投资收益 47.08 亿元,占 77.06%。读数:47.08 ÷ 61.09 = 77.06%。数据来源:藏格矿业 2026 年第三季度报告。
02 表外的那块铜
先说这块表外资产是什么。
西藏巨龙铜业,紫金矿业间接持股 57.35%,藏格矿业持股 30.78%。2026 年前三季度,巨龙铜业矿产铜产量 21.65 万吨,营业收入 249.58 亿元,净利润 153.98 亿元。
153.98 亿元乘 30.78% 约等于 47.4 亿元,藏格实际确认 47.08 亿元。中间那点差额来自权益法下的内部交易抵销与调整。数量级对得上。
在这块资产上,藏格只占三成出头的权益,拿到的却是接近八成的利润。铜矿的赚钱能力和钾肥、锂盐不在一个量级:巨龙前三季营业收入 249.58 亿元,是藏格营业收入的 7.5 倍(推导);一家不进藏格营收的公司,前三季净利 153.98 亿元,给藏格贡献 47 亿元。
矿也不是小数。巨龙铜矿铜资源量 2588 万吨。产能上,二期改扩建工程已于 2026 年 1 月 23 日投产。采选规模从 15 万吨/日提到 35 万吨/日,达产后年产铜 30 万至 35 万吨。前三季季均产量约 7.2 万吨,二期放量之后还有台阶。
分红是这块资产最实在的部分。今年藏格累计收到巨龙铜业的现金分红 46.17 亿元,进了投资活动现金流。钱是真的。
再补一层背景。2025 年 1 月 16 日,紫金矿业与藏格方面签署协议。2025 年 5 月 6 日完成股份过户,藏格矿业的实际控制人变更为上杭县财政局。紫金系入主,解释了巨龙这块钱与藏格盈利结构绑得有多深:同一体系内的资源,账面上只走权益法,收入不进营收,利润却占了大头。
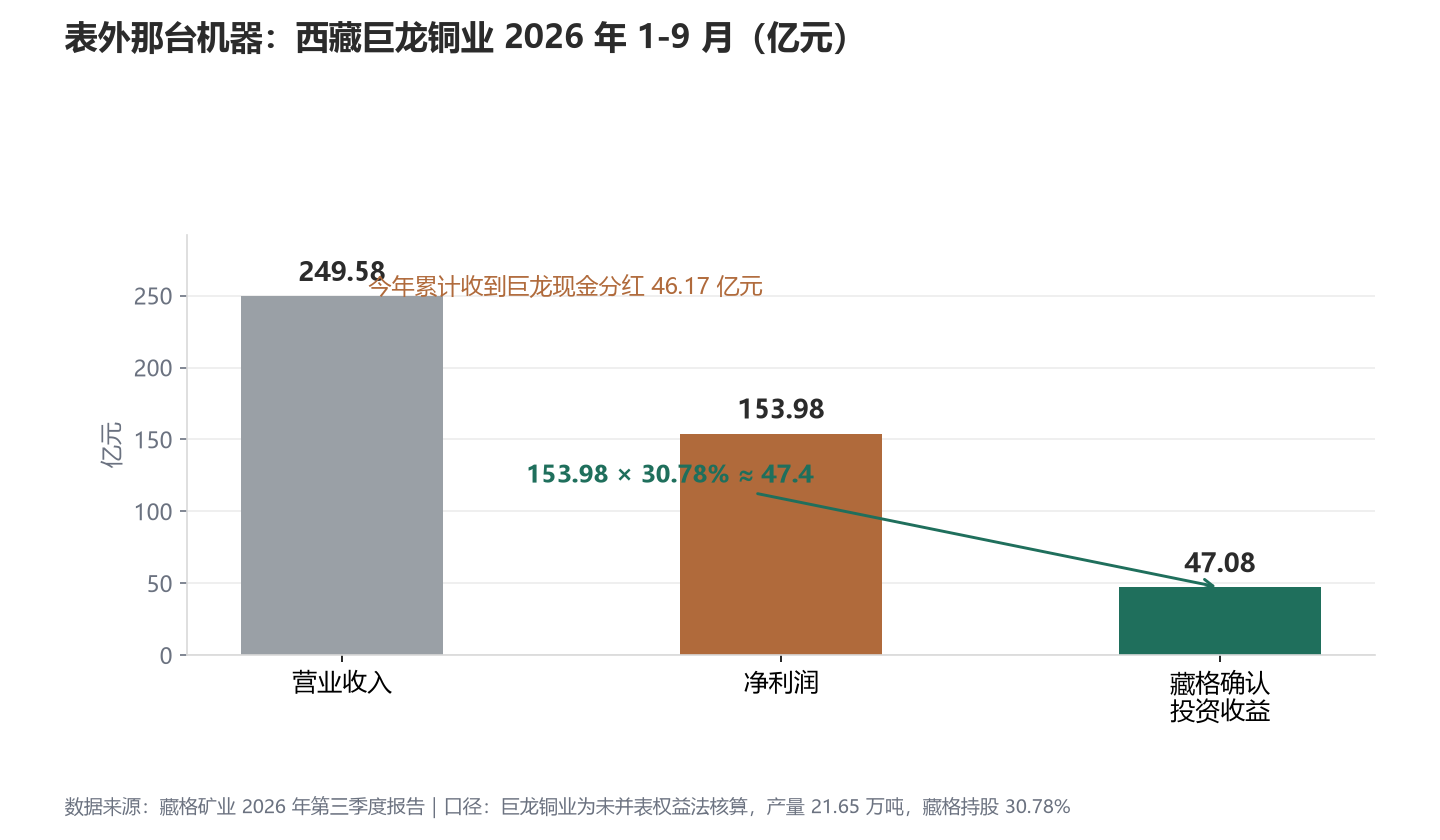
图3|表外资产画像:巨龙铜业 2026 年 1-9 月营业收入 249.58 亿元、净利润 153.98 亿元。读数:153.98 × 30.78% ≈ 47.4 亿元,藏格确认 47.08 亿元。数据来源:藏格矿业 2026 年第三季度报告。
03 表内的两块料
表外那根柱子很粗,表内的两块料也没闲着。这一季的看点主要在锂,钾肥则藏了一个检修的插曲。
碳酸锂的量、价、成本三条线一起往上走。前三季度产量 10,019 吨,同比增 66.39%。销量 9,210 吨,同比增 91.86%。含税销售均价 15.46 万元/吨,同比增 129.66%。价格翻了两倍多,营业收入跟着跳:12.60 亿元,同比增 340.63%。
更值得看的是成本。单位生产成本约 3.21 万元/吨。售价从 6.73 万元/吨(2025 年前三季推导)抬到 15.46 万元/吨,成本端没有等比例上涨。毛利率就从 31.20% 拉到 73.32%,一年多出 42.12 个百分点。自有矿的边际成本曲线很平,价格涨出来的部分几乎全部留在毛利里。这是资源型锂盐生意的典型特征。
盐湖之外,还有一块在爬坡。麻米错盐湖一期 5 万吨/年电池级碳酸锂项目,2026 年 8 月 1 日投料试车。报告期末已实现达产达标,累计产量 1.05 万吨,累计销量 0.19 万吨。营业收入 2.31 亿元,净利 1.37 亿元。产量跑在前面,销量还在追,库存待售的节奏要等第四季度才能看清。
氯化钾这一季遇到的是检修。前三季度产量 70.80 万吨、销量 72.94 万吨,含税均价 3,051.43 元/吨,同比增约 4.5%。营业收入 20.42 亿元,毛利率 64.22%,去年同期是 63.46%。价格端是硬的:9 月中旬港口 62% 白钾价格 3,077.5 元/吨。
第三季度因为 8 月钾肥车间检修,单季产量掉到 19.77 万吨,环比减少 42.43%。单季毛利率 61.72%。
产量被检修切了一刀,价格撑住了毛利率。锂的量价齐升,把整个表内主业的口径抬了起来。两块料加起来,构成 61 亿元利润里那约 14 亿元的表内部分。
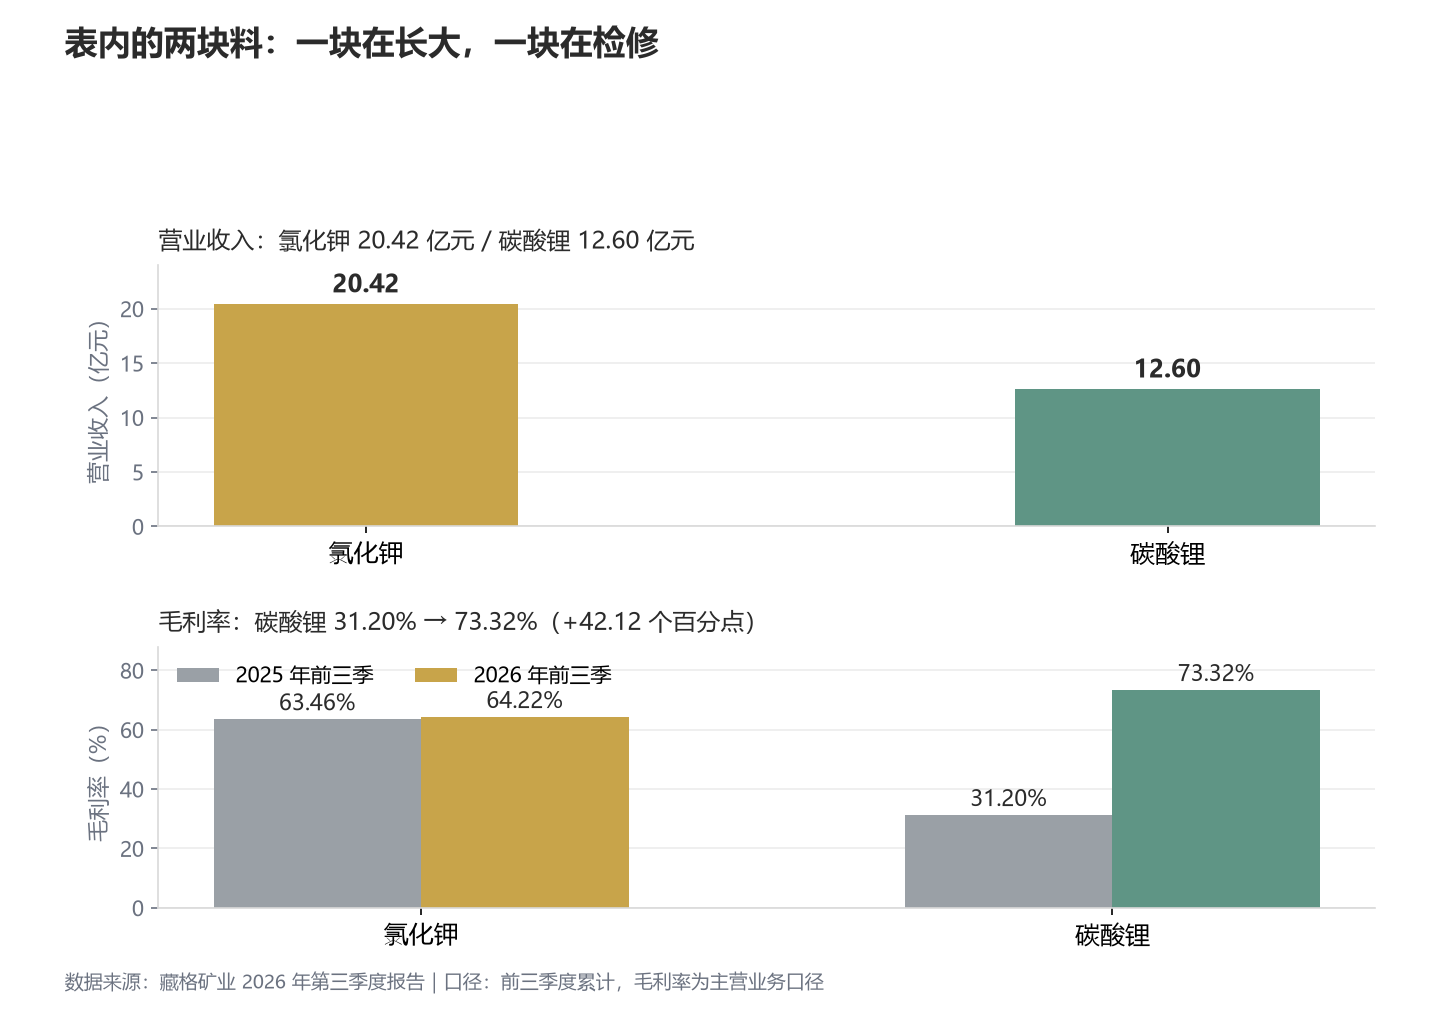
图4|表内两块料:氯化钾营业收入 20.42 亿元、毛利率 64.22%;碳酸锂营业收入 12.60 亿元、毛利率 73.32%。读数:碳酸锂毛利率同比升 42.12 个百分点。数据来源:藏格矿业 2026 年第三季度报告。
04 钱有没有落袋
到这里会有一句很自然的质疑。权益法确认的投资收益,是不是"纸面富贵"?账上多了一笔利润,口袋里没多一分钱。
这个案子恰好可以拿现金去验。
今年前三季度,公司经营活动产生的现金流量净额 17.51 亿元,同比增 30.66%。投资活动里取得投资收益收到的现金 46.44 亿元。两项相加 63.95 亿元,与归母净利 61.09 亿元相比,覆盖 104.7%。钱到账了。比利润还多一点。
这里有个口径陷阱要说明白。拿经营现金流 17.51 亿元去除以净利润 61.09 亿元,得数只有 28.7%,看上去利润含金量极差。这个算法在藏格身上是错的:权益法投资收益不经过经营活动,天然不产生经营现金流,用经营现金流去衡量包含权益法收益的净利润,等于尺子量错了地方,正确的口径是把投资收益收到的现金加回来。
口径不能混用。
三张现金流表也能看出这家公司今年的状态。经营活动净流入 17.51 亿元。投资活动净流入 47.28 亿元,其中收回投资 45.95 亿元、取得投资收益收到现金 46.44 亿元。筹资活动净流出 43.19 亿元,其中分配股利 39.21 亿元、回购支出约 4.09 亿元。
一句话概括:今年是收钱年,从巨龙收回 46.17 亿元分红。同时是分钱年,半年度每 10 股派 10.00 元(含税),合计约 15.64 亿元,另有约 4 亿元回购。
资产负债表也跟着变了。货币资金 41.43 亿元,年初 19.72 亿元,增 110.12%。长期股权投资 58.46 亿元,比年初降 19.89%,分红把这块资产的账面价值收回来一部分。其他应收款 15.54 亿元,其中应收股利 15.39 亿元,是还没到账的分红。库存股 4.00 亿元,增 940.72%,对应回购。资产负债率 7.52%(推导),几乎不欠钱。
股东这边,期末股东总数 54,906 户。紫金国际控股持股 26.01%,藏格创业投资持股 10.59%(质押 5,999 万股)。新沙鸿运 9.37%,肖永明 6.42%,四川永鸿 3.14%。香港中央结算 2.28%,社保基金 103 组合 1.34%。藏格创投、四川永鸿与肖永明为一致行动人。紫金系是第一大股东,藏格系一致行动人的合计持股也不低。治理结构是这家公司另一条值得长期跟踪的线。
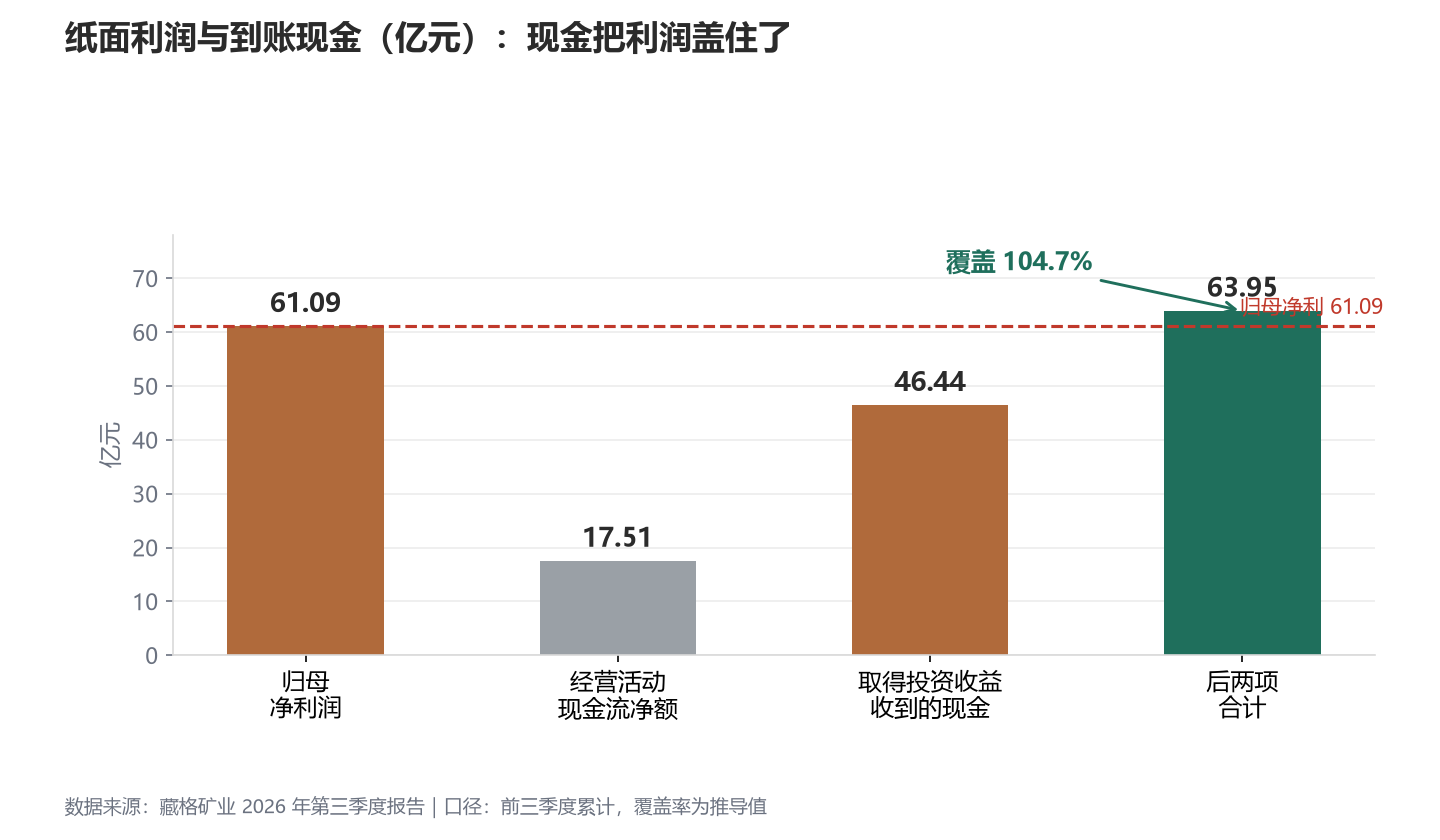
图5|纸面利润与到账现金:归母净利 61.09 亿元,经营现金流 17.51 亿元加投资收益收现 46.44 亿元。读数:两项合计 63.95 亿元,覆盖 104.7%。数据来源:藏格矿业 2026 年第三季度报告。
05 两块料朝反方向走
回到开头那个怪数。利润比收入多,答案是一块不在收入里的铜。参股巨龙铜业的 30.78%,前三季 47.08 亿元权益法投资收益,外加 46.17 亿元到账分红。
报表在同一页上也留了另一个信号。表内那块锂正在长大。营业收入前三季同比增 340.63%,毛利率从 31.20% 翻到 73.32%。麻米错 5 万吨项目已经达产达标。而它的价格,已经在往回走。
第三季度藏格碳酸锂含税均价 14.66 万元/吨,环比降 14.93%。到 10 月 15 日,电池级碳酸锂市场价回落至 10.4 万元/吨,工业级 10.1 万元/吨。从前三季均价 15.46 万元/吨到 10 月的 10.4 万元/吨。价格这条线拐了弯。
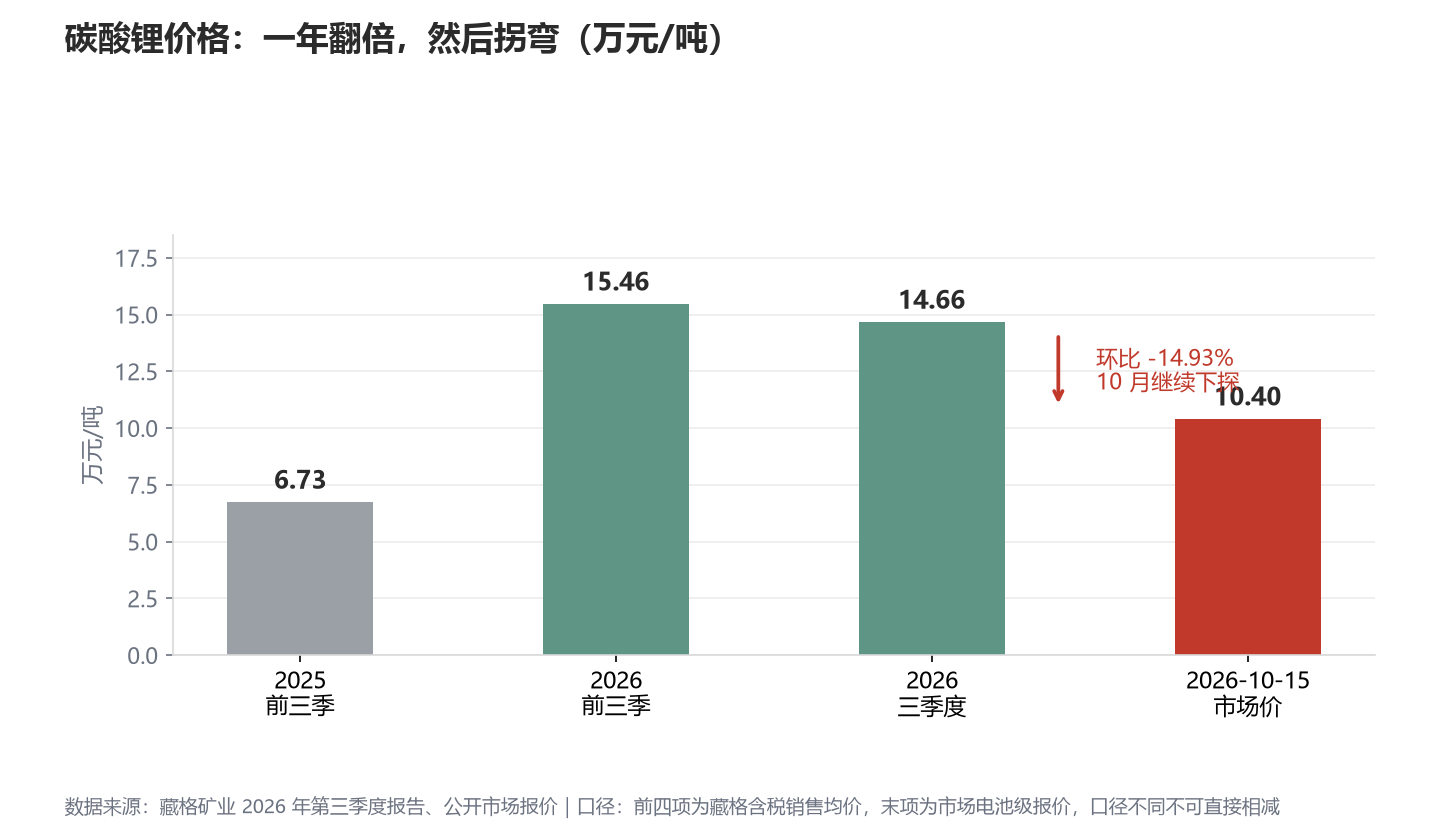
图6|碳酸锂价格(万元/吨):2025 年前三季 6.73,2026 年前三季 15.46,三季度 14.66,10 月市场价 10.4。读数:前三季均价到 10 月市场价,回落约三分之一。数据来源:藏格矿业 2026 年第三季度报告、公开市场报价。
两块料在朝反方向走。表外的铜在放量。巨龙二期 1 月投产,采选规模从 15 万吨/日提到 35 万吨/日,达产后年产铜 30 万至 35 万吨。表内的锂在跌价,第四季度均价一旦跌破 12 万元/吨,73.32% 的毛利率要吃回一大截。
这两根柱子的方向,决定下一份报表的怪数还怪不怪。铜继续加厚、锂价继续回落,利润会更集中地落在表外,报表会进一步铜化,按钾锂周期读它的人会越来越读不懂。锂价企稳、麻米错销量跟上,表内那根细柱子有机会长粗一点,名与实开始合拢。
接下来四个可以跟踪的量。
第四季度先看藏格碳酸锂的含税销售均价,能不能守住 12 万元/吨。再看巨龙铜业的季度产量,二期投产后季均能否站上 8 万吨,前三季季均约 7.2 万吨。氯化钾检修结束,产量能否回到 30 万吨/季以上。更远一点看刚果(布)Kanga Potash 项目的境外投资审批进度。藏格拟以约 1.71 亿美元收购其 92% 股权(公司按 75% 权益出资 1.28 亿美元),资源量 19.89 亿吨、品位 16.73%。那是钾肥产能的远期变量。
三种情形摆在这里,条件不同,结论不同。
锂价守住 12 万元/吨以上、巨龙二期按期放量:表内表外同时加厚,利润结构更均衡,钾锂公司的名与实开始合拢。
锂价跌破 11 万元/吨:锂分部毛利率回到 60% 以下,表内主业贡献被压缩,利润更依赖表外的铜,报表进一步铜化。
铜价维持高位且二期满产:表外投资收益继续放大,利润对铜的依赖度上升,读这家公司要更多参照铜。
以上都是条件推演,不是对价格的预判。
说回那句怪数:33.20 亿元的收入,61.09 亿元的利润。多出来的那约 28 亿元,名字不写在收入列里,它写在资产负债表的长期股权投资上,叫巨龙铜业。表外那块铜在放量,表内那块锂在跌价。下一份报表这两根柱子往哪边走,就是这家公司的下一道题。
数据来源:藏格矿业 2026 年第三季度报告(2026 年 10 月 17 日披露)、紫金矿业相关公告、公开市场报价。本文为公开信息整理与分析,不构成任何投资建议。