云南锗业三季报:2642% 从哪来,又流向哪
云南锗业把三季报拍在桌上。最扎眼的一个数:第三季度单季归母净利润 1.02 亿元,同比增长 2642.24%。多数人的第一反应是锗价——卖锗锭的赶上了涨价年,躺着数钱。可把报表从头翻到尾,锗的戏份没那么大。
拆开看,2642% 是两层东西叠在一起。一层是基数:去年同期单季利润只有约 371 万元(由同比反推,推导口径)。分母小得可怜。另一层是真实的放量:单季营收 6.32 亿元、同比增 134.61%。放量的头号功臣写在公司自己的说明里。下游 AI 数据中心、光通信需求大增,磷化铟等化合物半导体材料销量和售价一起往上走。磷化铟,一种给光模块芯片做衬底的材料。
这篇沿一条链往回追。增速从哪冒出来 → 涨价的钱锗和磷化铟各出了多少 → 利润有没有变成现金 → 钱最终压在哪里 → 明年的单子落在哪个科目。五个问题,五组数字,收在一个安静的会计科目上。
【给非专业读者】磷化铟是光模块里激光器芯片的衬底材料,AI 算力扩容直接拉它的需求。合同负债指「先收了钱、还没交货」的预收款。这个数变大,等于排队等货的订单变多,钱已经躺在公司账上。
一问:2642% 是从哪冒出来的?
先看分母。2025 年前三季度,公司归母净利润合计 1815 万元,去年同期三季度单季约 371 万元(推导口径)。百分比吓人,一半功劳属于分母小。扣非口径同理:今年前三季度扣非 1.63 亿元,同比 +7209.21%——因为去年同期只有 223 万元。
再看分子,这一半才是真本事。单季营收 2.69 → 2.89 → 4.43 → 6.32 亿元(推导口径),三个季度连上三个台阶。更硬的指标是单季毛利率:19.7% → 20.3% → 32.8% → 32.5%。台阶出现在 2026 年二季度,并且三季度站住了。毛利率一次抬升十几个百分点,靠的通常不是销量,是产品结构和价格。
所以这个 2642% 该这么读:低基数负责吓人,毛利率台阶负责赚钱。
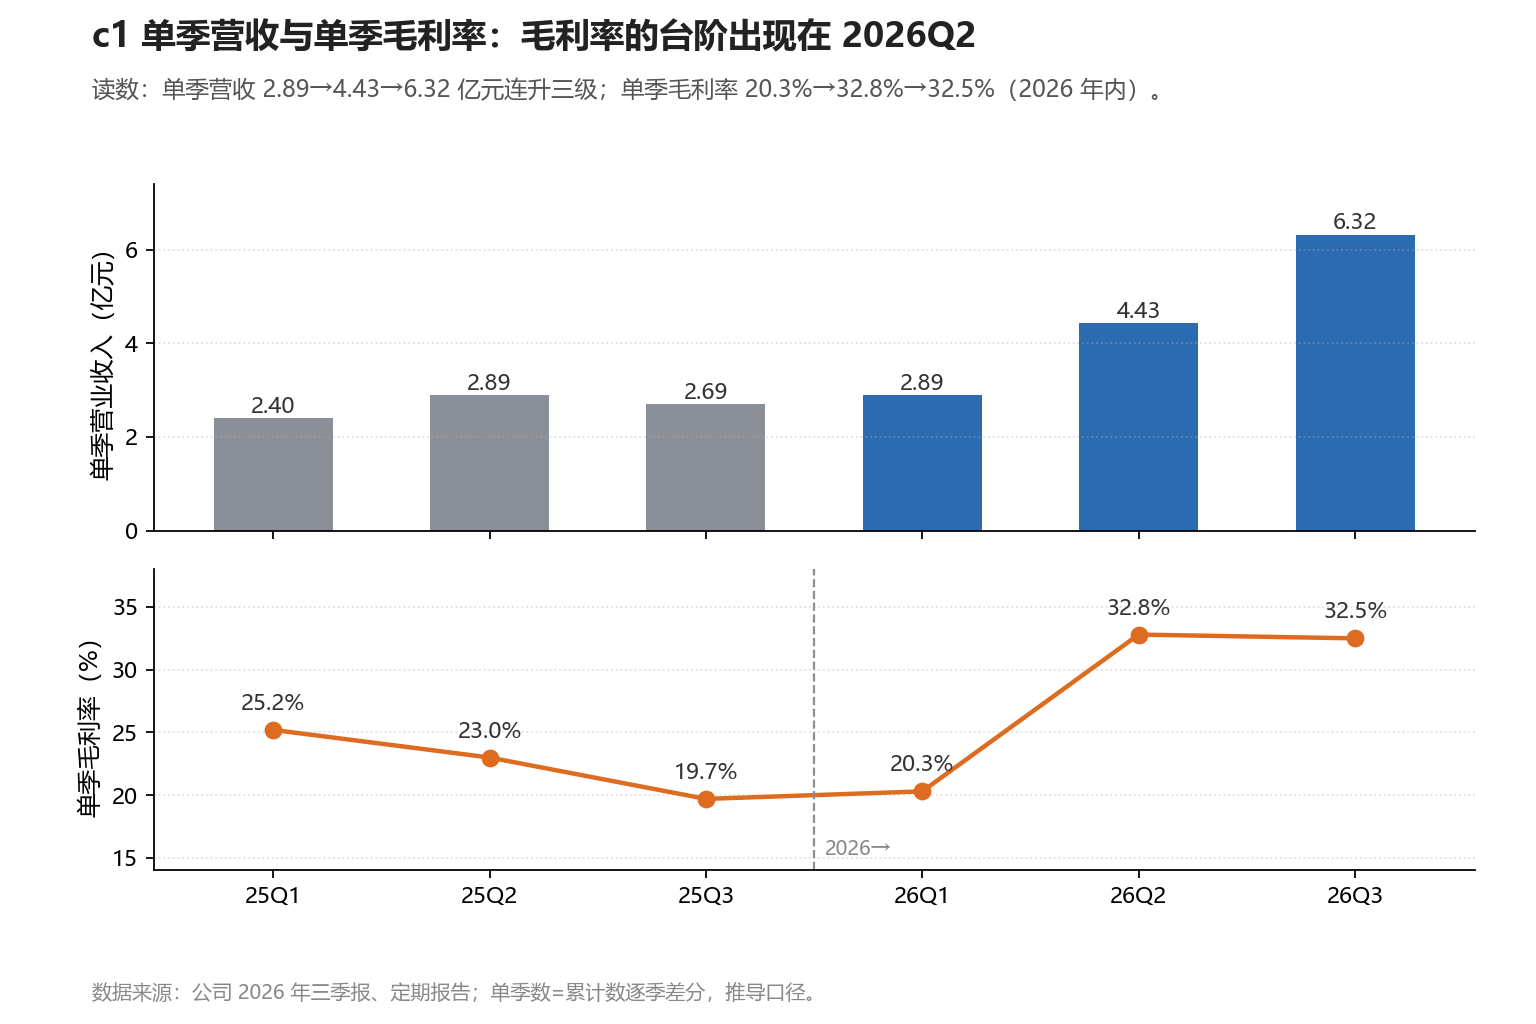
图1|单季营收与单季毛利率:毛利率的台阶出现在 2026Q2。
读数:单季营收 2.89→4.43→6.32 亿元连升三级;单季毛利率 20.3%→32.8%→32.5%(2026 年内)。
数据来源:公司 2026 年三季报、定期报告;单季数=累计数逐季差分,推导口径。
二问:涨价的钱,锗和磷化铟各出了多少?
财报的变动说明把归因排了序,排头名的是磷化铟:AI 数据中心、光通信需求大幅增加,化合物半导体材料销量同比增加。价格端同样是磷化铟销售均价上升。材料级锗排在第二位,靠的是按合同交付前期签订的待履约合同;红外镜头订单增加排第三。锗价上涨推高的是红外毛坯、光纤级产品的均价。公司写明这是「原材料价格上涨」传导的结果——涨价买来的成本,再涨着卖出去。
价格曲线的差距很直观。锗锭从 2025 年末的 1.35 万元/千克涨到 9 月末的 2.70 万元/千克,接近一倍。磷化铟 2 英寸光通信级衬底从 2025 年初的 800 美元/片涨到 2026 年中的 2300–2500 美元/片,急单现货突破 3000 美元,两倍往上。4 英寸衬底 8 月约 6500 元/片,较年初约 +50%。涨幅排序:磷化铟跑在锗前面。
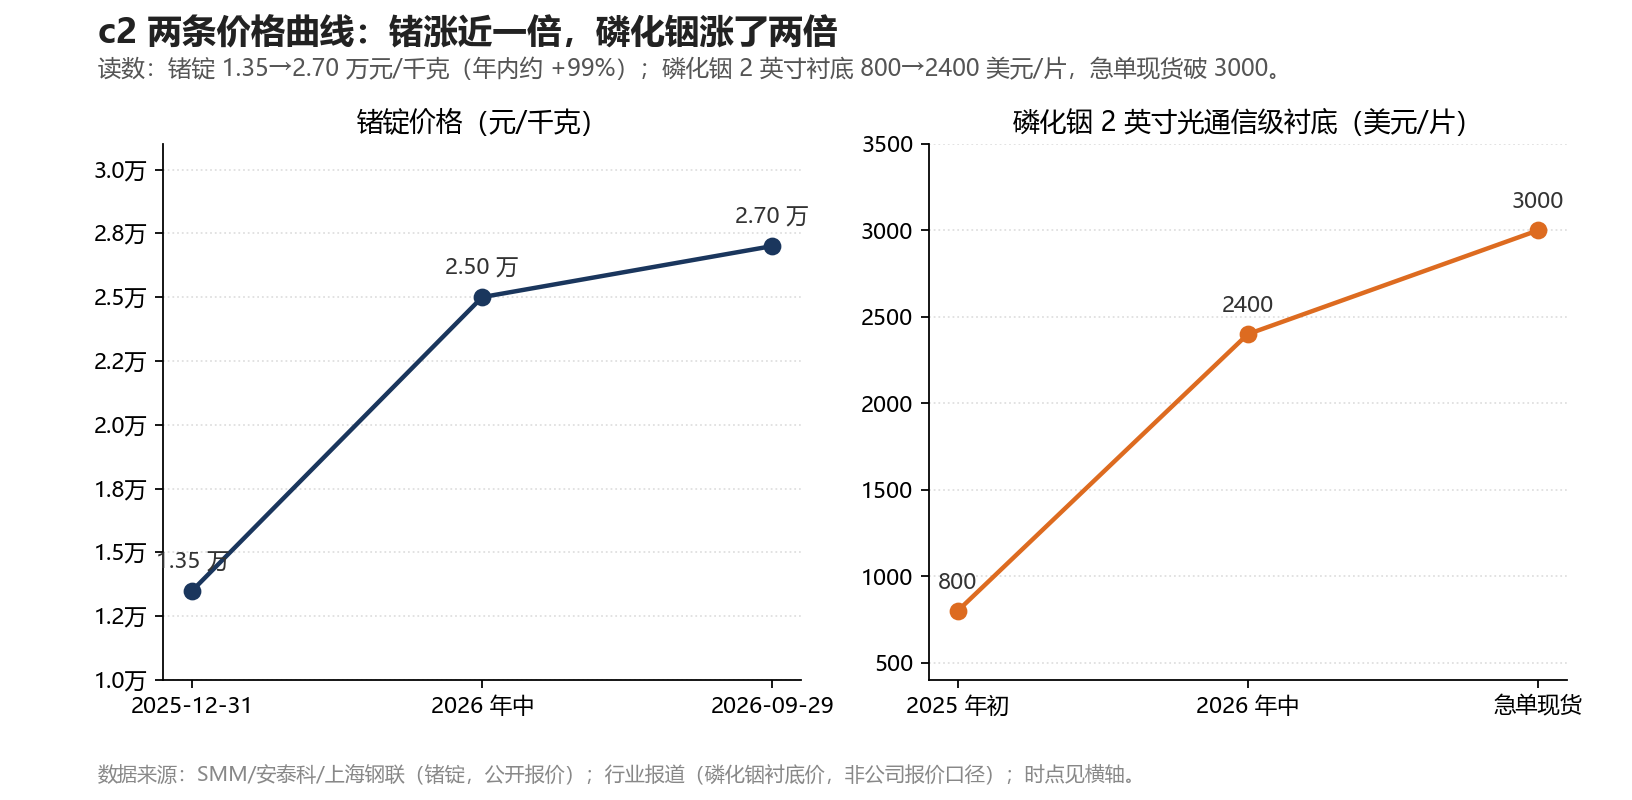
图2|两条价格曲线:锗涨近一倍,磷化铟涨了两倍。
读数:锗锭 1.35→2.70 万元/千克(年内约 +99%);磷化铟 2 英寸衬底 800→2400 美元/片,急单现货破 3000。
数据来源:SMM/安泰科/上海钢联(锗锭,公开报价);行业报道(磷化铟衬底价,非公司报价口径);时点见横轴。
锗这边还有一道裂缝。公司自己在调研记录里承认了:2024 年以来锗价快速上涨抑制了民用需求。下游中低端用户加快硫系玻璃等替代材料的研发和光学验证,2025 年替代进一步提速,红外用锗需求下降。也就是说,锗价涨得越高,红外这条腿反而被替代材料撬走一块。锗的另外两条腿,一条在回暖。AI 数据中心带动光纤市场走出低迷,四氯化锗需求和销量上行,价格从 120 万元/吨涨到 350 万元/吨。另一条带着一次性色彩:材料级锗的增长来自交付前期合同,这批单子交完就没了。
还有一个细节容易被增速的光环盖住。少数股东损益 943 万元,同比增 147.17%,来自控股子公司云南鑫耀和武汉云晶飞。磷化铟的产线就在鑫耀体内。这部分利润有相当一块不属于上市公司股东。同比看着尽兴,归属口径得留个心眼。
三问:利润变成现金了吗?
变成了,而且是翻账本式的转变。前三季度经营活动现金流净额 1.84 亿元,去年同期是 -1.73 亿元,同比 +206.33%。利润 1.76 亿元对应现金 1.84 亿元,现金含量约 1.04(推导口径),赚到的账面利润后面站着真金白银。预收款到账是推手之一——销售商品收到的现金 13.36 亿元,同比增势比营收还快。
瑕疵同样清楚。应收账款 6.96 亿元,较年初 +97.35%,快于营收 +70.71% 的增速。增速跑赢了营收。粗算应收周转天数约 105 天(推导、粗略口径)。信用减值损失 1509 万元,比去年同期扩大 95%。翻译一下:生意做成了,一部分钱还挂在客户的账上,公司按账龄计提了更多的坏账准备。现金流转正是强化,应收膨胀是问题。两件事同时成立。
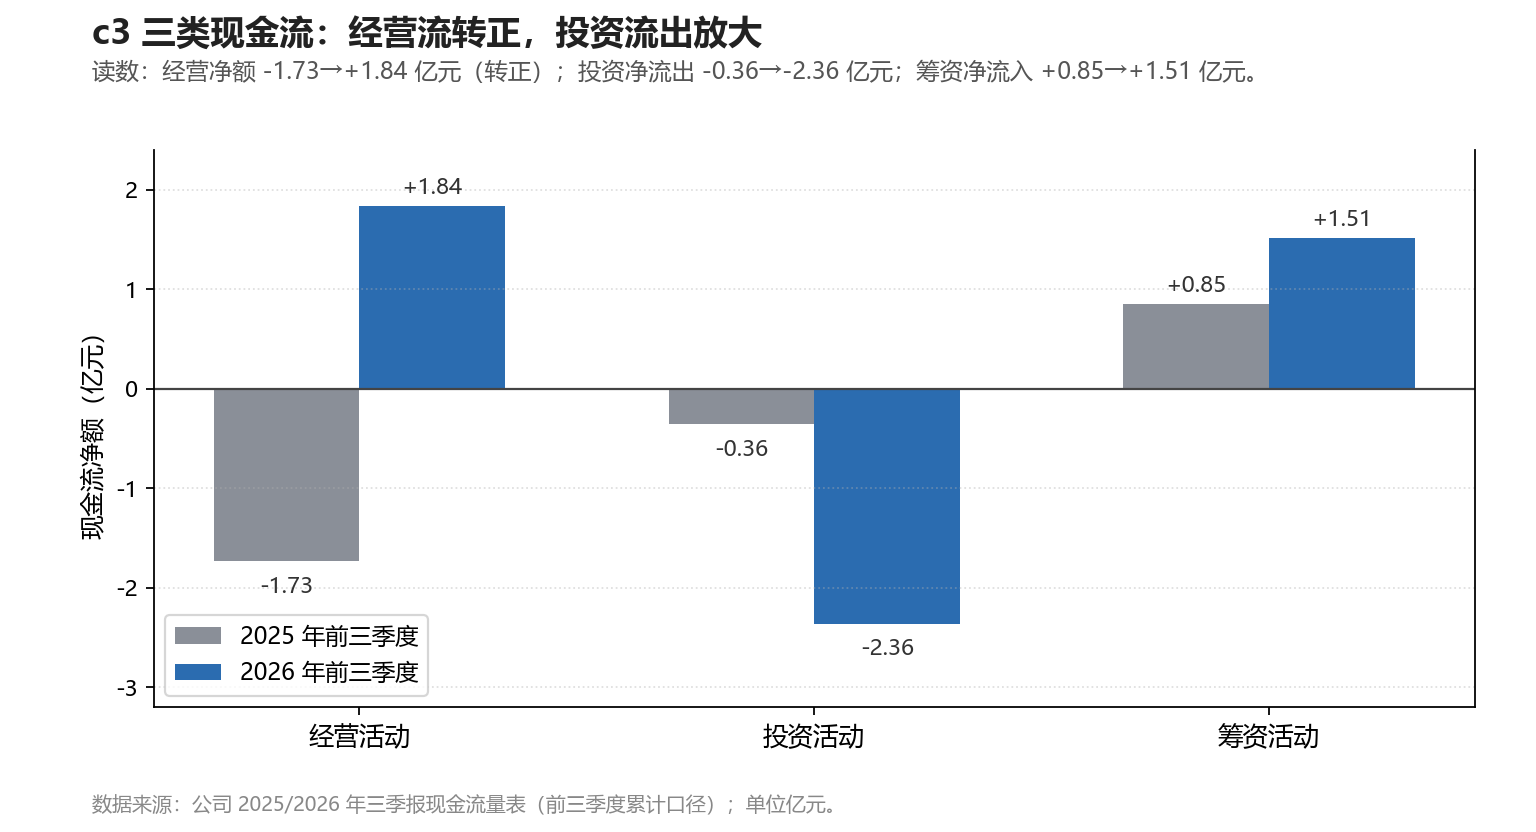
图3|三类现金流:经营流转正,投资流出放大。
读数:经营净额 -1.73→+1.84 亿元(转正);投资净流出 -0.36→-2.36 亿元;筹资净流入 +0.85→+1.51 亿元。
数据来源:公司 2025/2026 年三季报现金流量表(前三季度累计口径);单位亿元。
四问:钱最终压在哪里?
总资产从 34.09 亿元长到 45.49 亿元,净增 11.40 亿元。这笔钱的脚印分布在四个地方。应收账款 +3.43 亿元。预付款项 +3.13 亿元,较年初 +891.36%,公司写明是预付原材料款。在建工程加设备预付款 +2.38 亿元(在建 2.41 亿元、+145.67%;其他非流动资产 1.33 亿元、+243.73%,主要是长期资产投资预付款)。存货 +0.82 亿元,期末 9.10 亿元。金属铟年内涨了八成,锗价站在高位,提前付钱排队锁原料,是这个行市里的通行做法。
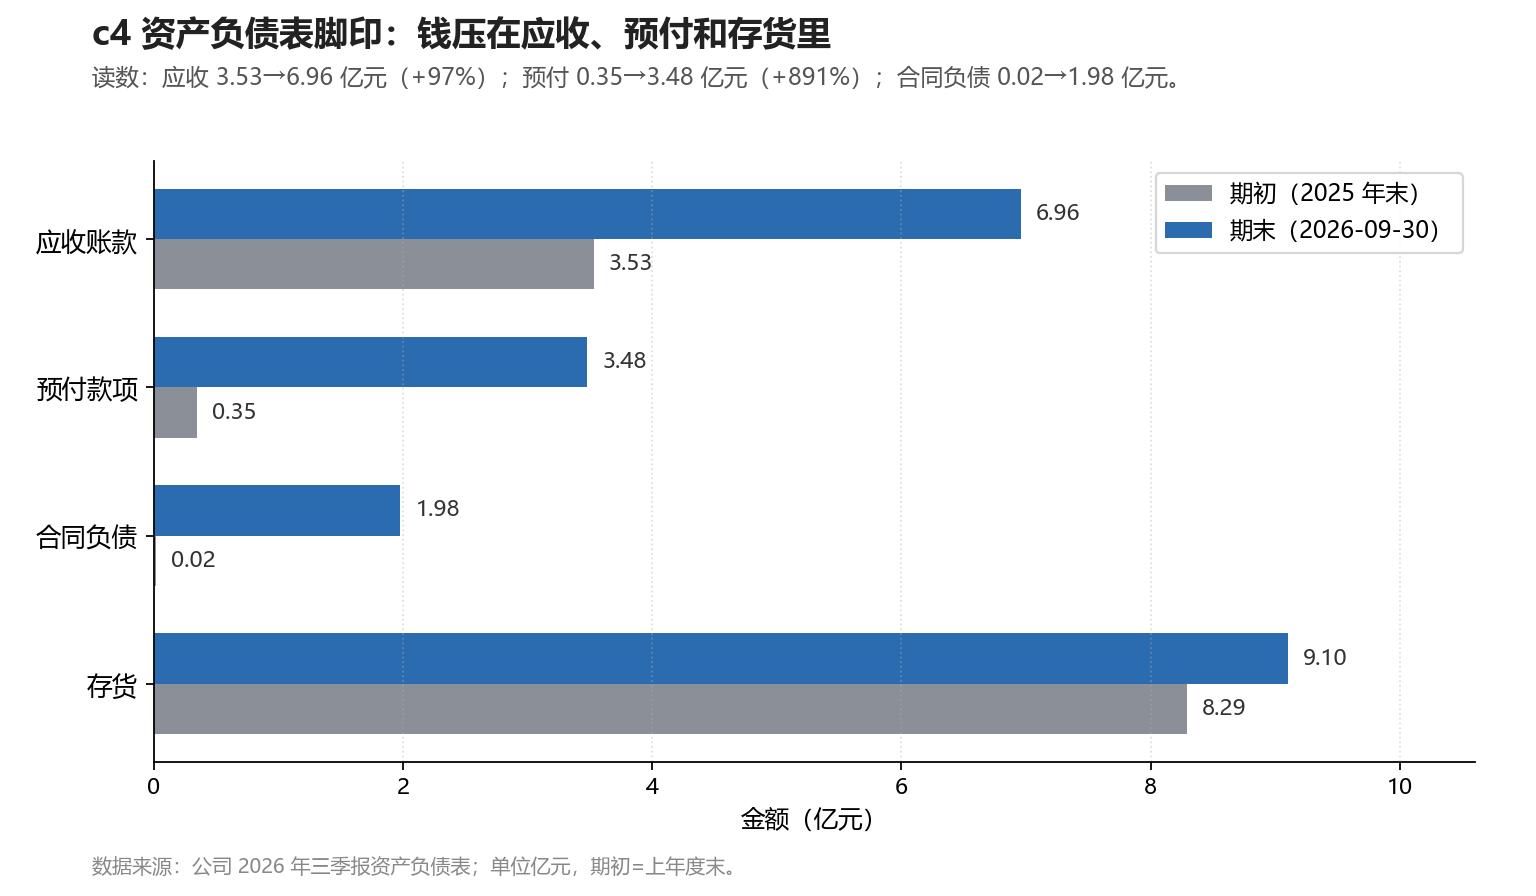
图4|资产负债表脚印:钱压在应收、预付和存货里。
读数:应收 3.53→6.96 亿元(+97%);预付 0.35→3.48 亿元(+891%);合同负债 0.02→1.98 亿元。
数据来源:公司 2026 年三季报资产负债表;单位亿元,期初=上年度末。
扩产的账更直白:磷化铟单晶片扩产、高品质砷化镓、空间太阳能锗晶片三个项目同时在建。把 11.40 亿元的去向串成一条线,就是「先收订单锁原料、再买设备建产线」的扩张路线。
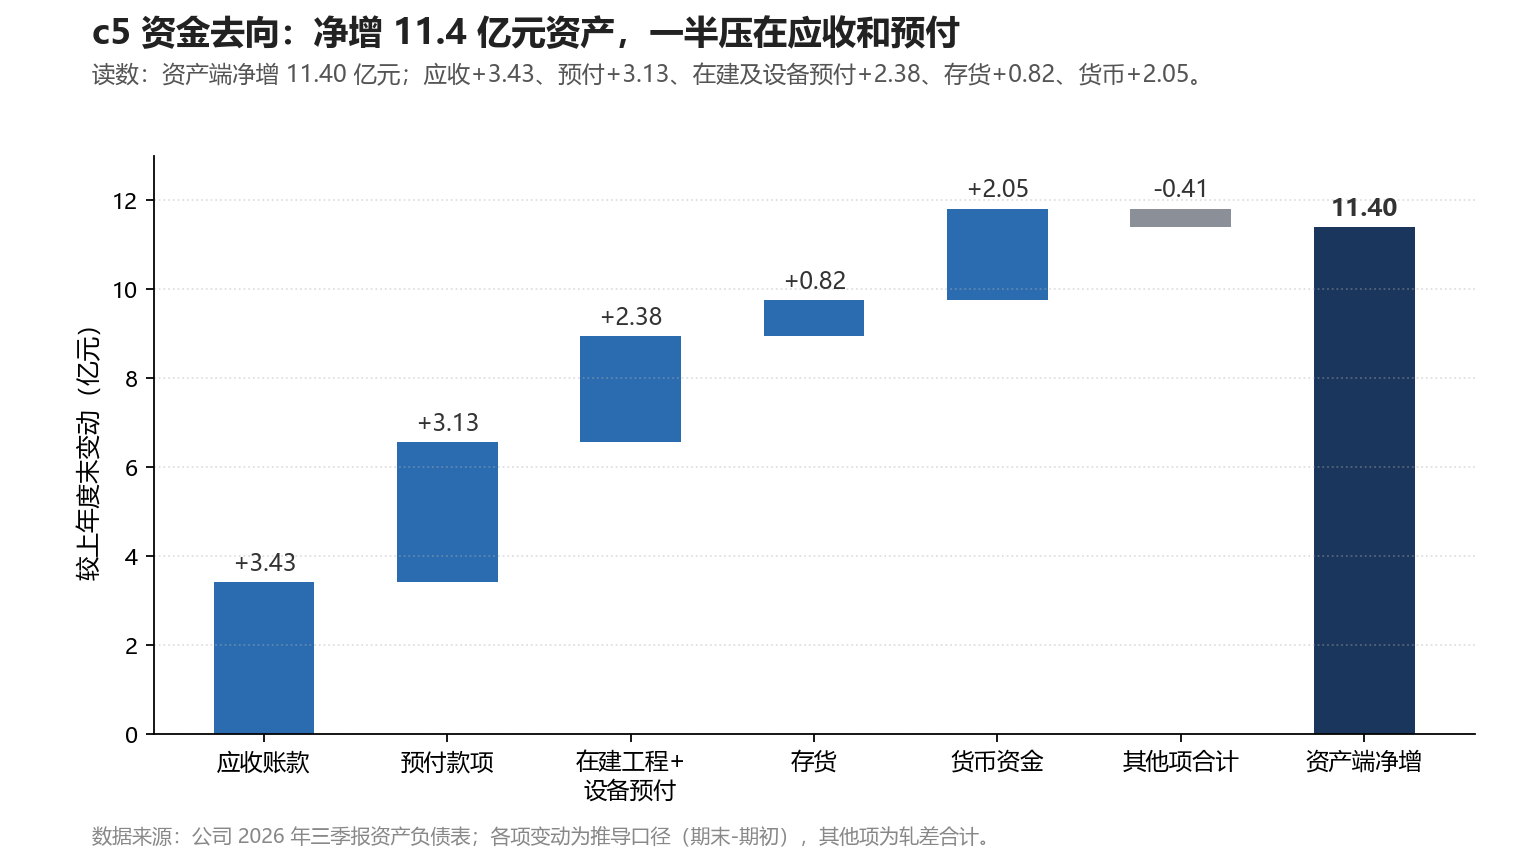
图5|资金去向:净增 11.4 亿元资产,一半压在应收和预付。
读数:资产端净增 11.40 亿元;应收+3.43、预付+3.13、在建及设备预付+2.38、存货+0.82、货币+2.05。
数据来源:公司 2026 年三季报资产负债表;各项变动为推导口径(期末-期初),其他项为轧差合计。
钱从哪来?负债端净增 9.52 亿元。长期借款从 2.53 亿元加到 10.66 亿元(+320.85%)。有息负债合计约 11.97 亿元,较年初 +45%(推导:短借 0.86、一年内到期 0.44、长借 10.66)。代价是利息:前三季度利息费用 4635 万元。资产负债率从 55.3% 抬到 62.4%(推导口径)。这份报表是在用杠杆换产能,产能一天不投产,利息就一天先付着。
五问:明年的单子落在哪个科目?
合同负债。期末 1.98 亿元,期初只有 159 万元。变动说明写得明白:收到的磷化铟等产品预收款增加。钱到账,货还没发。这部分钱对应的活儿排在后面几个季度。对应产能这一栏:截至 2025 年末磷化铟晶片产能 15 万片/年。2025 年实际生产 10.01 万片,2026 年计划生产 18 万片(以 3–4 英寸为主)。扩产项目 2026 年 4 月开工、建设期 18 个月,扩建 30 万片/年(折 4 英寸),最终到 45 万片/年。良品率公司只说「逐步提升过程中」,没给数。
市场的算盘分三档:谨慎派 0.74 亿元、一致预期 2.10 亿元、乐观派 3.34 亿元(公开研报口径,截至 2026-10-08)。分歧跨度约 4.5 倍。前三季度已实现 1.76 亿元,谨慎档已经被越过。一致档缺口约 0.34 亿元,大概半个好季度的事。乐观档缺口约 1.58 亿元,要求四季度单季环比再增约 55%(缺口均为推导口径)。三档是情景推演,把条件算清楚,不预判结果。
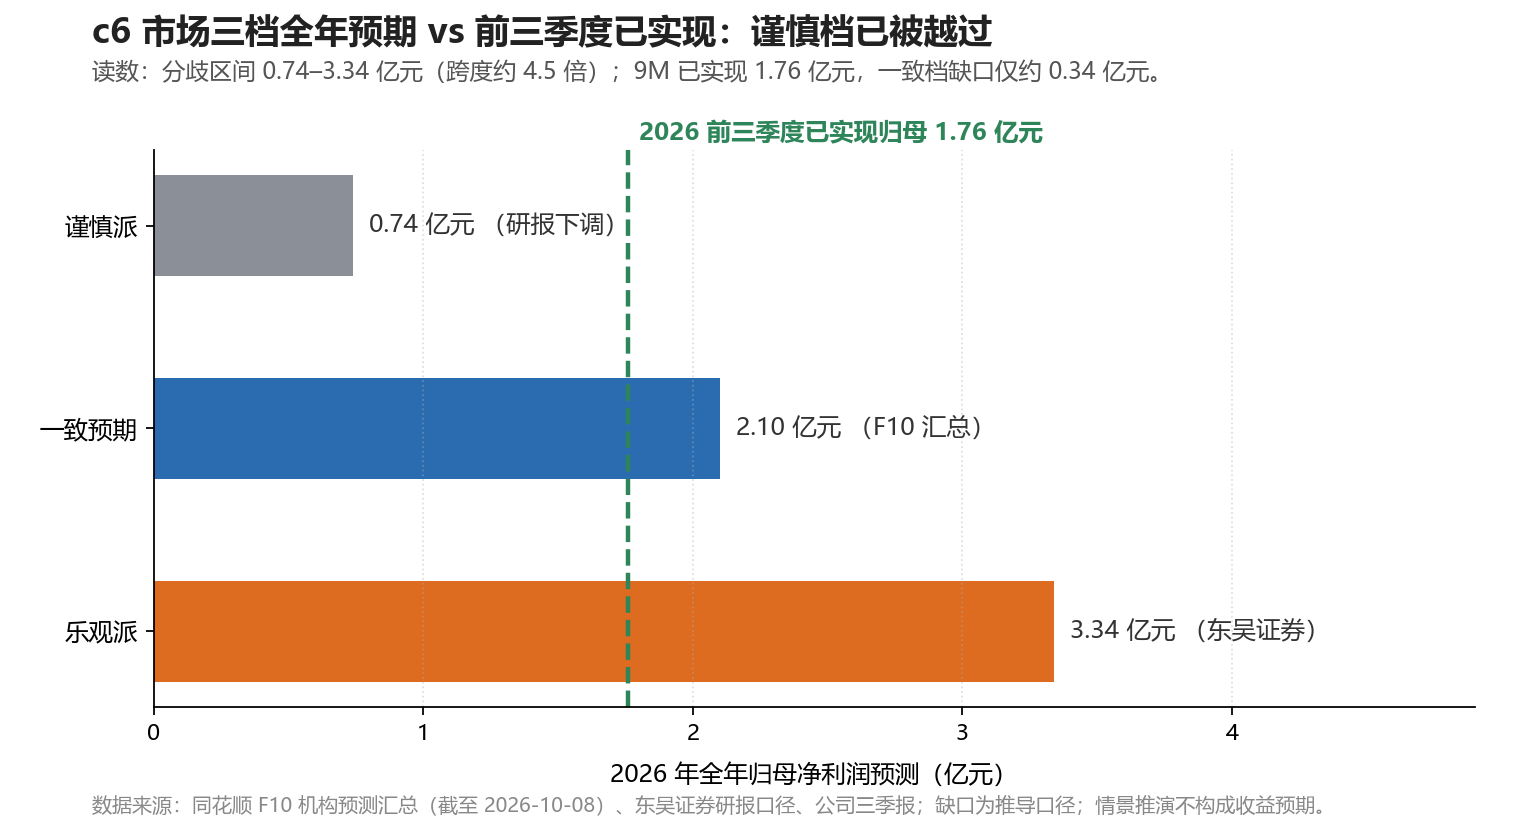
图6|市场三档全年预期 vs 前三季度已实现:谨慎档已被越过。
读数:分歧区间 0.74–3.34 亿元(跨度约 4.5 倍);9M 已实现 1.76 亿元,一致档缺口仅约 0.34 亿元。
数据来源:同花顺 F10 机构预测汇总(截至 2026-10-08)、东吴证券研报口径、公司三季报。缺口为推导口径,情景推演不构成收益预期。
六问:反方追问——这波能持续吗?
磷化铟会不会很快降价?全球玩家就日本住友、美国 AXT、JX 日矿日石几家老面孔。化合物半导体材料要过客户认证,周期数月至一年以上。新产能上不来那么快。行业机构测算:AI 数据中心磷化铟衬底需求,2025 年约 60 万片,2030 年约 1300 万片(行业测算口径,非公司指引)。反过来说,价格两年涨两三倍这件事本身就会招来新产能和替代方案。红外用锗被硫系玻璃替代,就是被高价逼出来的现成例子。高价同时是需求的减速带。
锗价还能撑多久?锗的需求端一条腿回暖(光纤四氯化锗),一条腿被撬(红外硫系玻璃替代)。供给端出口管制让锗更紧俏,公司主营产品均在管制清单内,部分订单报批拿到许可后出口——节奏既看市场,也看审批。
应收账款会不会变成坏账?周转天数约 105 天,还不到一个季度出头,暂时不算激进;但增速跑赢营收这件事,得在下一份报表看到收敛才安心。
产能会踩空吗?18 个月建设期刚走完一半,良品率没有量化数。磷化铟的成本曲线能不能继续往下走,2026 年报的产量数字和在建工程转固进度是硬指标。产能、良品率、订单兑现,三样凑齐,1.98 亿元的合同负债才能变成营收。
这份报表里最安静的一个数字是合同负债 1.98 亿元。钱已经到账。货还没发出去。下一份季报要回答的,就是这笔钱兑现的速度。
数据来源:公司 2026 年第三季度报告(2026-10-21 披露,未经审计)、公司投资者关系活动记录表(2026-004)。市场预期与价格数据来自同花顺 F10 机构预测汇总、SMM/安泰科/上海钢联公开报价。标注「推导」处为累计数逐季差分或比例测算。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 宁德时代财报解读
· 福耀玻璃财报解读
· 移远通信财报解读
💡 回复「三季报」一键领取本季全部解读合集。