【三季报】移远通信利润 +132%,存货 +87%,一笔交易
移远通信 2026 年三季报解读
2026 年一季度,移远通信的归母净利润还同比跌 33.3%。到了三季度,单季归母 6.09 亿元,比整个上半年的 6.02 亿还多,同比涨了 132.3%。同一天交出的现金流量表说:前三季经营现金流净流出 18.63 亿元,账上现金比年初少了 11.59 亿元。
三个数不打架。这是一笔交易。利润表的爆发,是用另外两张表换的。存货从 55.25 亿囤到 103.09 亿,有息负债从 22.14 亿加到 40.81 亿。换挡的机械代价,全记在资产负债表上。
这篇拆三层。换挡本身有多真,看单季营收和毛利率的台阶。账单有多大,看存货、现金、借款三本账。水温表亮没亮灯,看减值、诉讼和费用。收尾是一份能逐条对账的清单。
【给非专业读者】存货,是公司买来还没卖出去的货和原料。它有两种可能:预判需求要涨,提前囤料抢产能;或者货卖不动,堆在仓库。区分的办法看合同负债,也就是客户提前付的货款。这个数变大,说明订单是真的。
单季跳了两个台阶
先看七个季度的单季数。2025 年四个季度,单季营收在 52 亿到 65 亿之间晃,单季归母 2 亿上下。2026 年三个季度是 67.5 亿、85.1 亿、85.4 亿,归母 1.41 亿、4.61 亿、6.09 亿。营收从 63 亿平台跳上 85 亿平台,利润的斜率更陡。
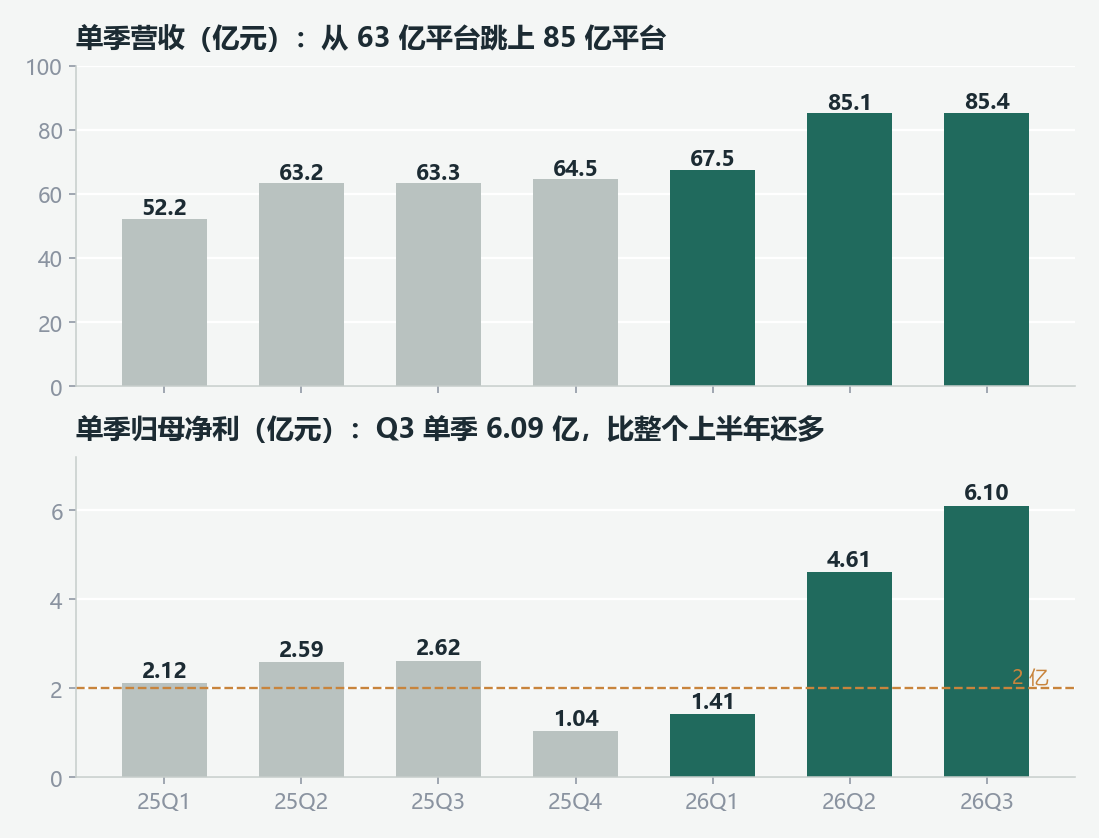
图 c1|单季营收从 63 亿平台跳上 85 亿平台,Q3 单季归母比整个上半年还多。读数:2025 年单季营收 52.21 至 64.50 亿元,2026 年三个季度 67.49、85.10、85.39 亿元。单季归母 2025 年 2.12、2.59、2.62、1.04 亿元,2026 年 1.41、4.61、6.09 亿元。Q3 单季 6.09 亿元,超过 2026 上半年合计的 6.02 亿元。推导标注:单季值由累计数逐季差分推导,Q3 单季营收 85.39 亿、归母 6.09 亿与三季报披露的单季值勾稽一致。数据来源:移远通信 2026 年三季报及业绩报表(东方财富口径,Tushare 接口权限受限已换源)。
还有个细节藏在表头下面。前三季扣非净利 12.17 亿元,比归母的 12.12 亿还多 530 万。扣非比归母高,意味着非经常性损益合计是负的,前三季合计 -530 万元。这季的利润几乎全部来自主业,杂项反而在倒扣。这在「利润大增」的报表里不常见。
毛利率一个季度跳一级
台阶的第二级在毛利率。单季口径:2026 年一季度 17.09%,二季度 20.00%,三季度 24.32%。上年四个季度平在 16.6% 到 17.8% 之间,2025Q3 是 17.70%。一年时间,单季毛利率多了 6.6 个百分点。
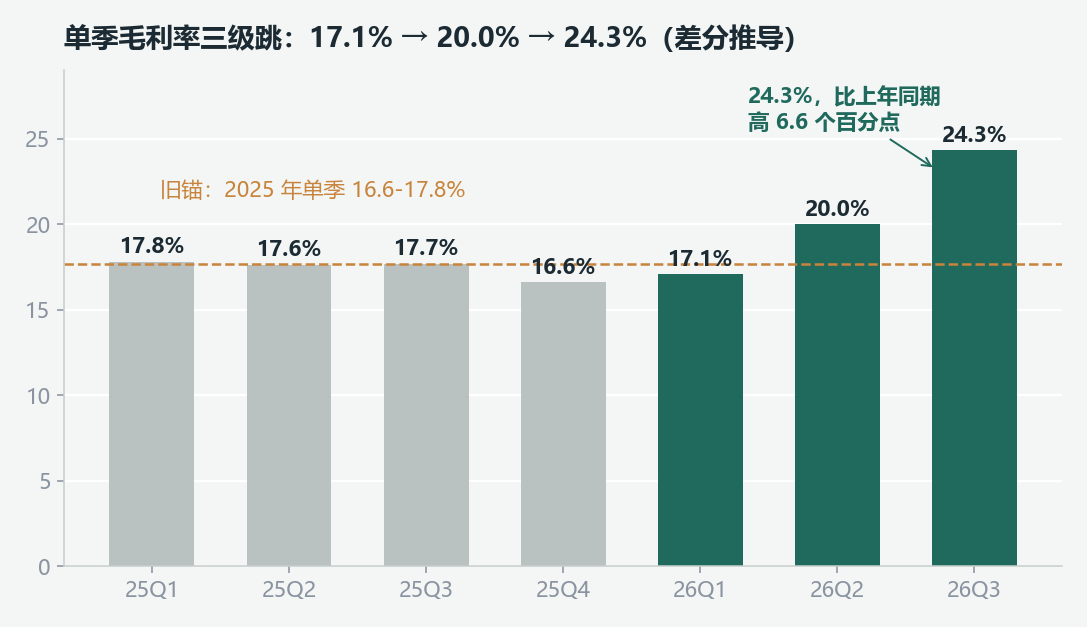
图 c2|单季毛利率三级跳:17.1% 到 20.0% 到 24.3%。读数:2025 年四个单季毛利率 17.81%、17.64%、17.70%、16.60%,2026 年三个单季 17.09%、20.00%、24.32%,26Q3 比 25Q3 高 6.6 个百分点。推导标注:单季毛利率由累计毛利差分推导(毛利等于营业收入减营业成本),累计口径 26Q3 为 20.72%、25Q3 为 17.71%,与报表一致。数据来源:移远通信 2026 年三季报、业绩报表(东方财富口径)。
公司给的解释是高附加值产品占比提升。三季报点名「算力模组、车载、解决方案」。这个说法有旁证。模组同行 2026 上半年是分化的:广和通归母 0.62 亿、同比 -71.6%,美格智能 1.06 亿、同比 +25.9%,移远 6.02 亿、同比 +27.8%。行业没给所有人发糖,广和通全年毛利率 15.1% 的时候,移远同期已经 18.7%。毛利率的台阶是公司自己爬的。
台阶爬上去,利润的传导账也得算。毛利同比多赚 17.66 亿,四项费用拿走 12.22 亿,减值多 0.18 亿,营业外多支 0.82 亿,其他零杂项轧差 +0.34 亿,落到归母增量 4.78 亿。费用率从 13.1% 升到 15.0%。管理费用 8.36 亿,同比 +91.8%,快翻倍了,报告没拆明细,外面看不到它花在哪。
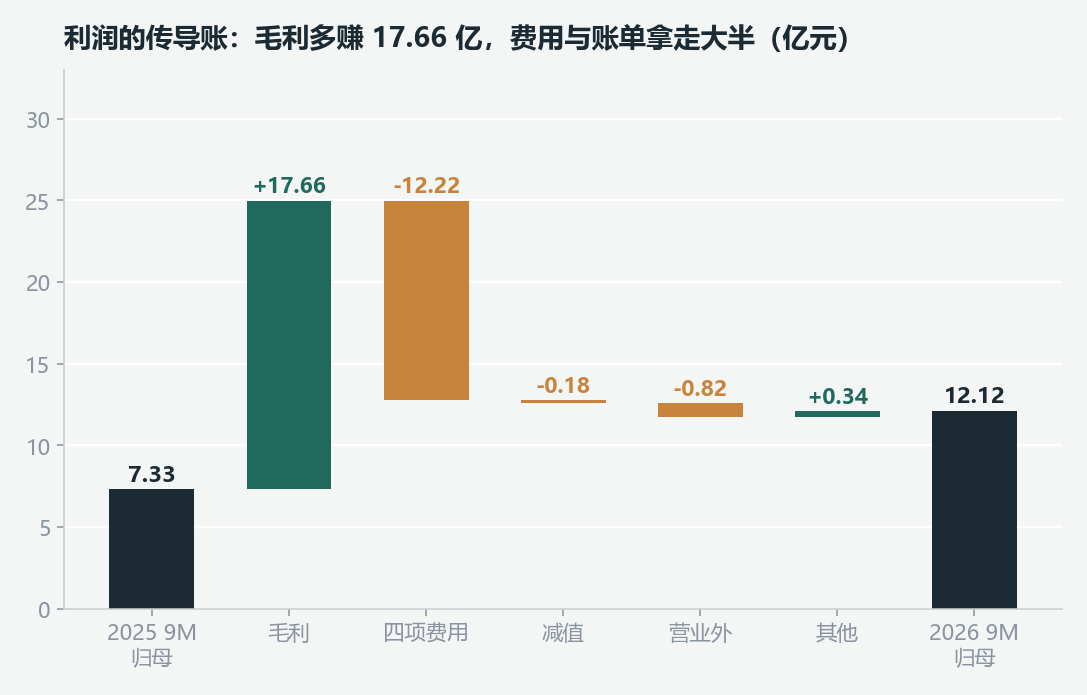
图 c3|利润的传导账:毛利多赚 17.66 亿,费用与账单拿走大半。读数:2026 年 9 月累计归母 12.12 亿元,比上年同期 7.33 亿元多 4.78 亿元。毛利同比增 17.66 亿元,销售、管理、研发、财务四项费用合计增 12.22 亿元。信用与资产减值合计多计 0.18 亿元,营业外净支出多 0.82 亿元。推导标注:其他 +0.34 亿元为投资收益、其他收益、税金及少数股东损益等项目轧差;各项均按利润表两期差分推导。数据来源:移远通信 2026 年三季报合并利润表(上交所披露,未经审计)。
账单记在另外两张表上
再看账单。头一张是存货。9 个月,存货从 55.25 亿涨到 103.09 亿,多了 47.84 亿,几乎翻倍。折算成周转天数,从约 103 天拉到约 149 天。公司的理由是提前备原材料、保供应链,为增长做准备。同一张表上,预付款项从 2.58 亿增到 9.01 亿,也是提前打钱锁料的姿势。
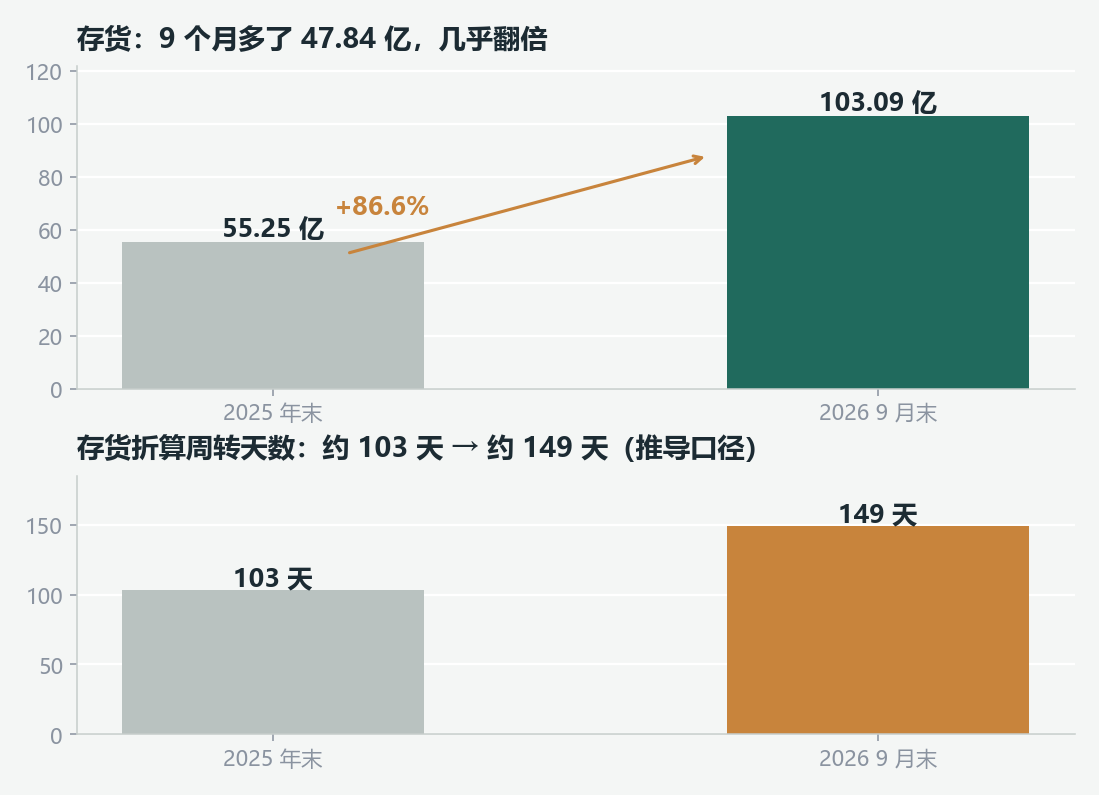
图 c4|存货 9 个月多 47.84 亿几乎翻倍,折算周转天数从约 103 天升到约 149 天。读数:存货 2025 年末 55.25 亿元,2026 年 9 月末 103.09 亿元,增 86.6%;按营业成本折算,期初约 103 天、期末约 149 天。推导标注:周转天数为推导口径,期末按 2026 年 9 月累计营业成本 188.67 亿元折 273 天计,期初按 2025 年 9 月累计成本 147.11 亿元年化计,两头基数不同,天数差异约 46 天仅供参考。数据来源:移远通信 2026 年三季报合并资产负债表。
现金是第二张账单。经营现金流净流出 18.63 亿,上年同期是 -8.00 亿,流出翻了一倍多。销售收现 204.99 亿,对营收 237.99 亿的收现比 86.1%。投资活动再流出 8.82 亿。窟窿靠筹资补:借款 25.92 亿、还债 7.34 亿,净流入 15.88 亿。就这样,现金还是净减少 11.59 亿。有息负债合计从 22.14 亿升到 40.81 亿,资产负债率从 59.7% 到 66.9%。
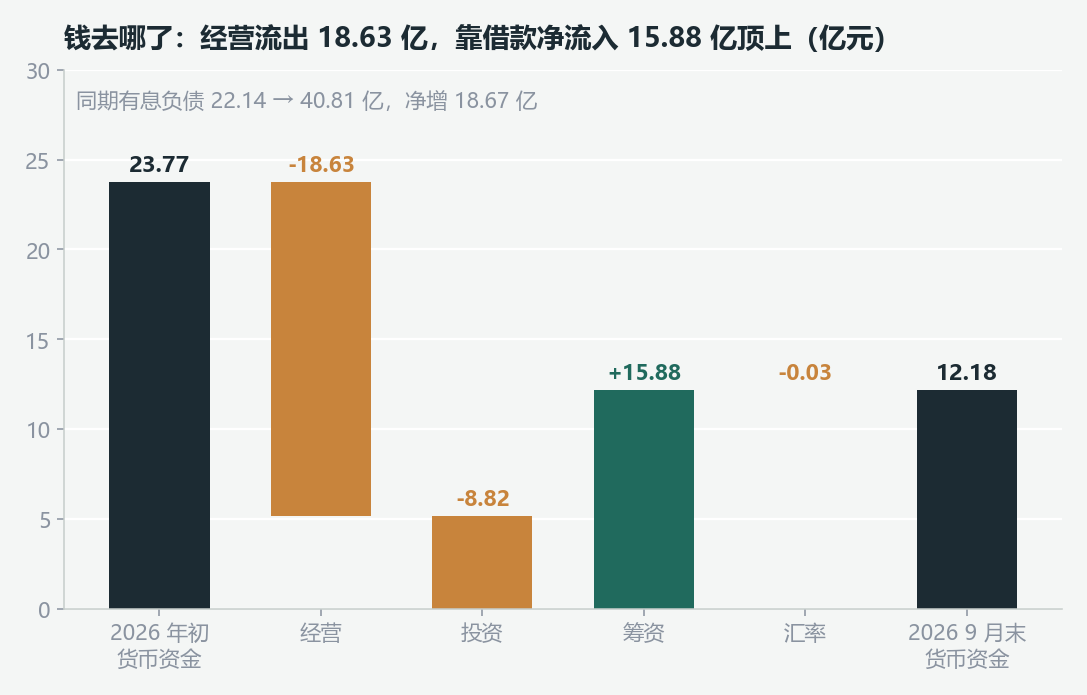
图 c5|经营流出 18.63 亿,靠借款净流入 15.88 亿顶上,现金仍净减 11.59 亿。读数:2026 年初货币资金 23.77 亿元,9 月末 12.18 亿元。经营 -18.63 亿、投资 -8.82 亿、筹资 +15.88 亿、汇率 -0.03 亿。同期有息负债从 22.14 亿增至 40.81 亿。推导标注:有息负债为短期借款、一年内到期非流动负债、长期借款三项合计的期末减期初口径。数据来源:移远通信 2026 年三季报合并现金流量表、资产负债表。
把增速摆在一起看,错位很明显。营收 +33.1%,应收账款 +39.7%,存货 +86.6%,有息负债 +84.4%,合同负债 +158.6%,货币资金 -48.8%。跑在最前面的两个数,一个是货,一个是客户预付款。
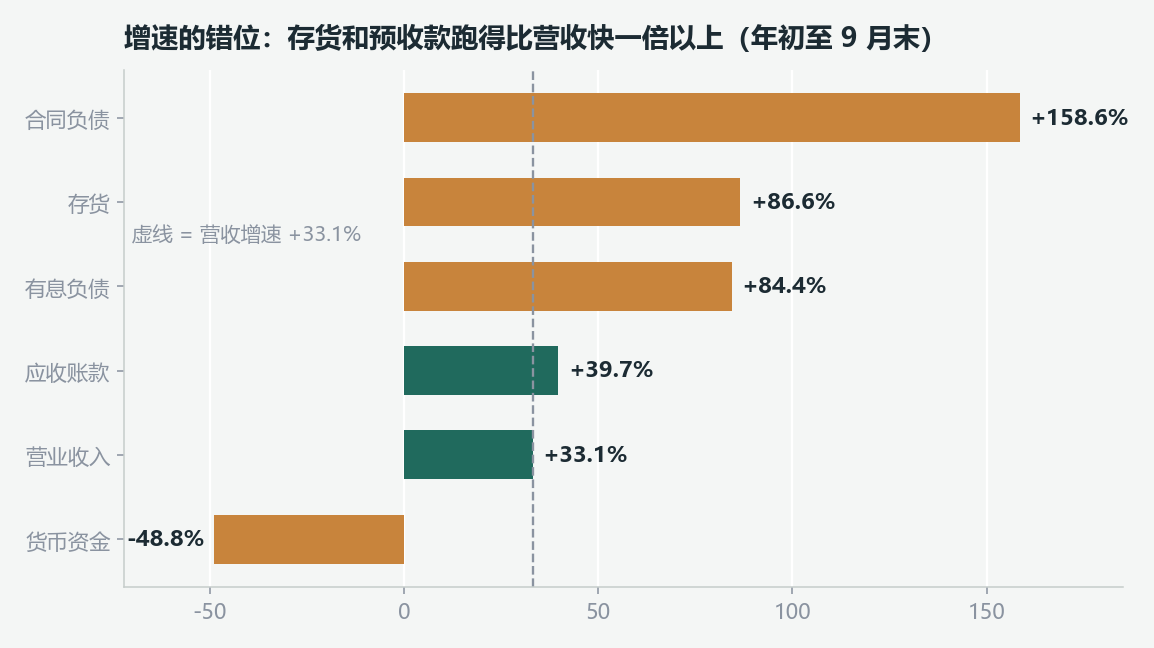
图 c6|增速的错位:存货和预收款跑得比营收快一倍以上。读数:年初至 9 月末各科目对上年末增幅,货币资金 -48.8%、营业收入 +33.1%、应收账款 +39.7%、有息负债 +84.4%、存货 +86.6%、合同负债 +158.6%。推导标注:增幅为资产负债表期末对上年末的推导值,营业收入为累计同比口径。数据来源:移远通信 2026 年三季报。
合同负债这条值得单独说。2.47 亿的预收款翻到 6.39 亿。客户提前打的钱多了 1.5 倍,说明订单先行,囤货更像主动备货,不是货卖不动。这给 103 亿存货上了道保险。保险之外也有个反例:应收账款 +39.7%,还是快过营收 +33.1%,回款没跟上扩张的节奏。
报表外找上门的账
还有三笔账,不在增长故事里。头一笔是诉讼。2020 年 12 月,飞利浦在美国特拉华州法院起诉移远等多家公司专利侵权,最初主张 4 项专利。2022 年 7 月 ITC 337 调查移远胜诉,飞利浦随后把主张缩到 2 项。2026 年 8 月 24 日法院受理审理,月底陪审团裁决:935 号专利移远不侵权,271 号专利侵权成立,基础损害赔偿 300.97 万美元、约合人民币 2,043 万元。法院还没录最终判决。飞利浦一度主张最高三倍惩罚性赔偿和律师费。
报表上有对应的影子。营业外支出 0.857 亿,上年同期只有 0.039 亿。资产负债表新冒出 0.774 亿预计负债,年初是零。三季报没拆这两项的明细,和诉讼计提对照着看就行,口径不能画等号。后面还有案子:1707 案预计 2026 年 12 月 7 日开审,欧洲统一专利法院那边也有一起。这本账还没合上。
减值排在第二笔。前三季信用减值 0.31 亿、资产减值 1.12 亿,主要冲着存货跌价和应收账款去的。半年报时公司专项计提过一轮:存货跌价 6,777 万、坏账 9,755 万。103 亿的存货底座上,跌价是会反复出现的固定动作。第三笔就是前面提过的管理费用 +91.8%,它吃掉了毛利增量的三分之二。
下一份报表对账清单
四个问题过完,判定如下。主营业务是得到强化的:营收连续三个季度 30% 以上增长,单季毛利率三级跳直接击穿了模组生意 17% 的旧天花板。利润质量强化,但带注记:扣非增速 75.25% 高于归母增速 65.21%,利润含金量是高的,只是费用、减值、营业外三项都在侵蚀这块利润。现金流这一问被证伪:净现比 -1.54,利润涨、现金缩,比上年同期的 -8.00 亿流出还多一倍。关键经营变量判定兑现延后:103 亿存货能不能变成收入,缺的正是四季度的数据。
新旧判断摆在一起。市场的旧共识是:模组是搬运工生意,毛利率天花板在 17% 到 18%,赚钱靠规模摊费用。这份报表的上半年版本还符合旧共识,三季度版本把天花板顶穿了。核心结论要改一个字的位置:旧版本说模组厂赚辛苦钱,新版本是产品结构换了、毛利率真的上了台阶,可换挡的预付款是 47.8 亿新增存货和 18.7 亿新增借款,这笔预付值不值,要等存货去化来回答。去年就有的老问题,利润与现金脱节,不但没修好,口子还大了一倍。
四季度单季摆个情景框架,方便下份报表出来对号。对照锚点两个:2025Q4 单季归母 1.04 亿的低基数,2026Q3 单季 6.09 亿。下面三档仅作情景推演,不构成任何预测。低档:营收增速回落、单季毛利率跌回 20% 一线、存货去化慢,单季归母落在 4 亿元以下。中档:营收守在 85 亿平台、毛利率守 22% 上下、存货部分兑现,落在 4 亿到 5.5 亿之间。高档:毛利率守在 24% 一线、存货加速去化,落在 5.5 亿以上。三档只是把变量摆开。
年报里有六个数可以逐条对账。Q4 单季营收守不守 85 亿平台,对照 2025Q4 的 64.5 亿。存货 103 亿是往回走还是接着涨。全年经营现金流能不能收窄,四季度是传统回款季。单季毛利率 24.3% 是新常态还是峰值。诉讼那边,271 号专利的最终判决,以及 1707 案 12 月 7 日的开审。合同负债 6.39 亿的兑现进度。
回到开头那三个数。一季度跌三成、三季度单季顶半年,这条线是真的,货真价实的经营反转。利润为什么涨,这份报表已经答完了。没答的是:囤出去的 103 亿,什么时候变成收入回来。答案在下一份报表里。
数据来源:移远通信 2026 年三季报及相关公告(上交所披露,未经审计);同业业绩据业绩报表(东方财富口径)。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
·福耀玻璃:那条剔掉汇率的注脚,救不了第二层。
·中国巨石:同一句话写了 12 遍的校注。
·迪安诊断:61.24 亿应收账款的账单。
💡 回复「三季报」一键领取本季全部解读合集。