小酵母,大周期
全球 210 万吨产能、CR3 超 70% 的隐秘寡头行业,中国公司坐上了第二把交椅。它被 1767 元/吨的糖蜜锤过四年,又被 787 元/吨的糖蜜救活;当人口在 2021 年见顶,它把增长引擎从"国内人口红利"悄悄换成了"全球糖蜜套利 + 出海 170 国"。这份报告用 13 张图回答:一门微生物的生意,凭什么比很多"风口"活得好,以及它的下一个五年靠什么兑现。
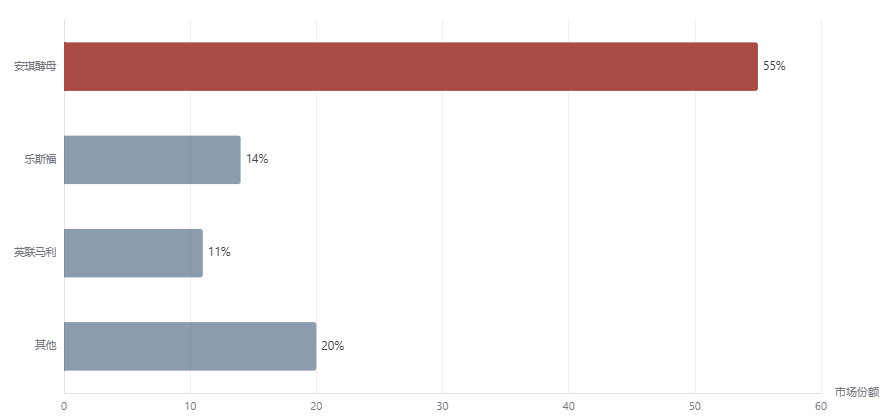
乐斯福/安琪/英联马利 CR3 超 70%
全球占比超 20% · 稳居第二
68.5 亿元 · 毛利率 32.07%
较 2022 年 6 月高点 −55%
PB 2.65 · 市值 329.5 亿元
目 录 · CONTENTS
导读:三个反常识
酵母大概是A股市值前两百里最"沉默"的行业:没有发布会、没有热搜、没有粉丝。但把它放进数据里,你会发现这门生意比大多数"风口"更有骨架。市面上流行三句话:"人口下降,食品行业完蛋""酵母是低技术含量的传统产业""出海就是内卷的延续"。放到数据里过一遍,每一句都会裂开一道缝。这份报告就从这三道缝开始。
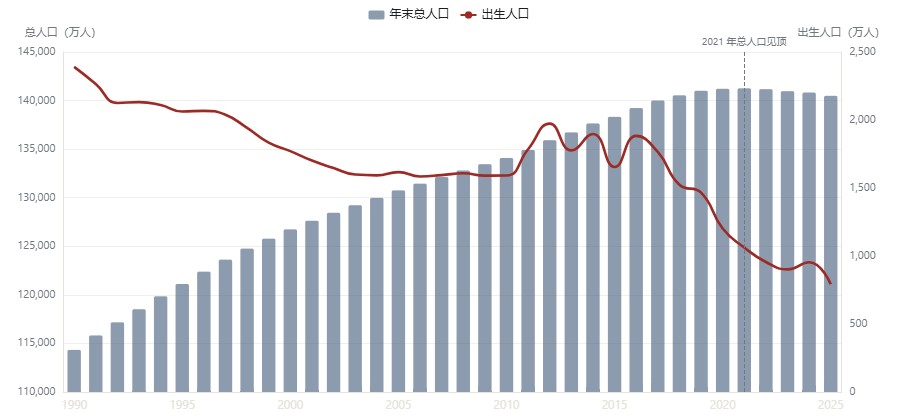
反常识一:人口见顶的行业里,酵母是少数"越老越吃香"的。中国总人口 2021 年见顶于 14.126 亿,2025 年出生人口只剩 792 万——按"人口决定食品需求"的朴素逻辑,酵母应该跟着完蛋。事实是:中国活性酵母出口量从 2022 年的 11.1 万吨涨到 2025 年的 19.4 万吨,三年翻了近一倍;安琪营收从 106.8 亿涨到 167.3 亿。酵母跟的不是"人口",是"吃的工业化程度"——包子铺越连锁、烘焙店越下沉、养殖场越规模化,酵母用得越多。人口数量见顶了,食品工业化率远没有见顶。
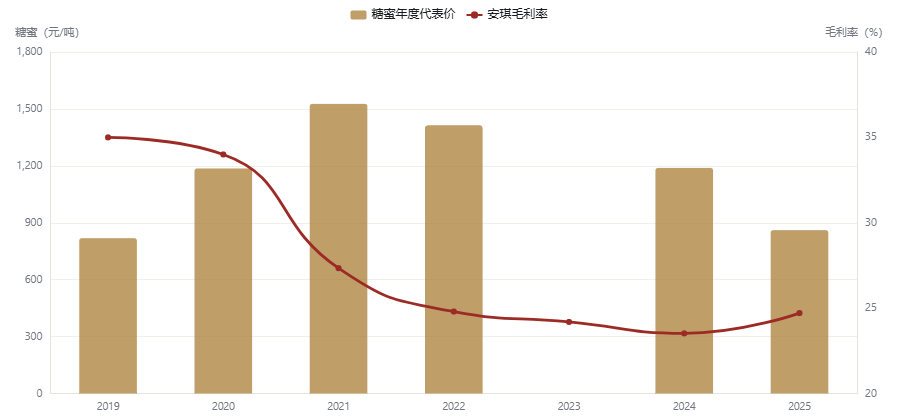
反常识二:全球第二的安琪,2021 年"增收入不赚钱"。2021 年安琪营收 +19.5%,归母净利润却 −4.6%,毛利率从 2020 年的 34.0% 一口气掉到 27.3%。元凶不是竞争、不是需求,是一种糖厂榨糖剩下的副产品——糖蜜,价格从约 600 元/吨涨到 1767 元/吨的历史高点。一门高科技发酵生意的利润表,实际上被甘蔗和甜菜的榨季节奏攥在手里。这是理解酵母行业的第一把钥匙:它本质上是"糖蜜价差的生意",其次才是生物科技。
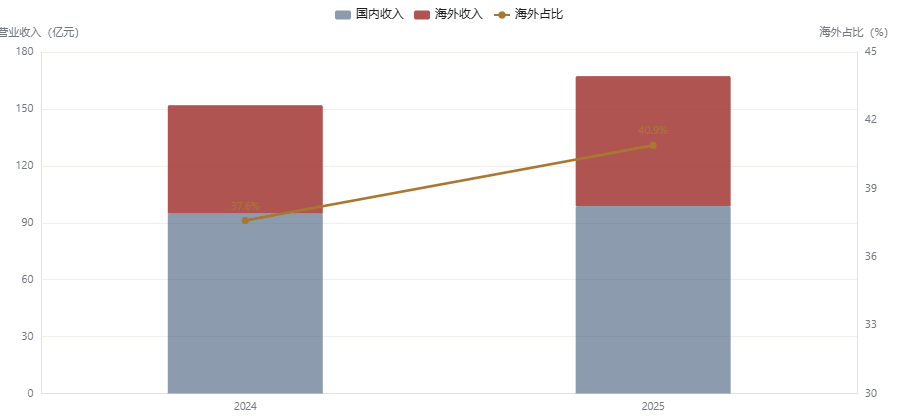
反常识三:出海不是内卷外溢,而是毛利率更高的那部分生意。2025 年安琪海外收入 68.48 亿元、占比 40.9%,毛利率 32.07%,比公司整体毛利率(24.71%)高出 7 个百分点——因为国内报表里躺着一块毛利率 −4.86% 的制糖业务在拖后腿。当多数行业在讲"出海是为了活下去",酵母的出海讲的是"国外的糖蜜更便宜、竞争对手更弱、价格更好"。俄罗斯有廉价糖蜜和能源,埃及有辐射中东非洲的区位,印尼有东南亚的酵母增量市场。
酵母行业的一切秘密,可以浓缩成一道减法:售价(跟着全球食品工业化走)减去糖蜜成本(跟着榨季和产地走)等于利润。过去五年,这道减法的前一项被国内通缩压着,后一项先暴涨后暴跌——2026 年,两边第一次同时朝有利方向运动:糖蜜 787 元/吨创六年新低,出口均价止跌企稳。这是一门"成本通缩 + 需求出海"的双重顺风生意,而市场还在用"食品传统行业"的旧地图给它定价。
发酵史:一门被低估的寡头生意
1.1格局:一个"叉车都比同行多"的行业
全球酵母总产能超 210 万吨,前三名——法国乐斯福(Lesaffre)、中国安琪酵母、英国英联马利(AB Mauri)——合计占 70% 以上。产能主要集中在欧美,但增长最快的地区是中国。这不是一个"卷"出来的格局,而是一个"熬"出来的格局。
为什么集中度天然这么高?三个门槛叠在一起:第一是成本曲线陡——酵母工厂必须贴着糖蜜产地和消费市场建,单厂规模经济显著,小厂的成本根本打不过大厂;第二是客户粘性极强——烘焙坊和食品厂换了酵母菌种,发酵曲线、风味、工艺全要重调,没人为了省两个点成本冒停产风险;第三是菌种与工艺积累——安琪主导制定了酵母行业全部国家和行业标准,手握 500 多项授权发明专利。这个行业里,第二名往往不是被第三名抢走份额的,是被第一名的时间磨死的。
1.2安琪的三十年:从三峡边的酵母厂到全球第二
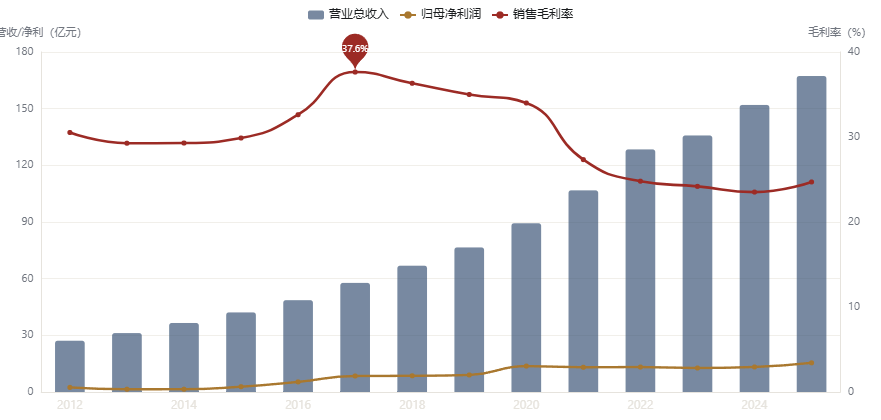
安琪酵母 1986 年建于宜昌,起家靠的是一项"逆向操作":别人做鲜酵母(要冷链、货架期只有几天),它主攻活性干酵母(常温保存、能走遍全国)。1990 年代中国烘焙业起飞,2000 年代连锁包子铺和工业化面食扩张,干酵母的物流优势被放大到极致。到 2025 年,公司营收 167.3 亿元,是 2012 年(27.1 亿)的 6.2 倍,十四年复合增速约 14.6%——这个增速,放 anywhere 都不像"传统食品行业"。
但把归母净利润拉出来看,故事立刻变得诚实:14 年里净利润从 2.43 亿涨到 15.44 亿,却走出了一条"三起两落"的W形。每一次回落,都和糖蜜有关。这门生意的收入端是生物科技,成本端是农业周期——收入由研发和渠道决定,利润由榨季决定。
1.3产品线:一半是酵母,一半是"酵母的延伸"
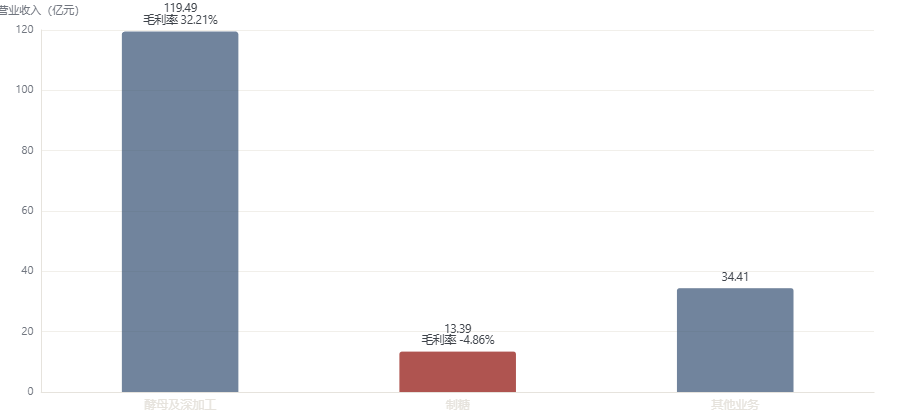
2025 年安琪主营业务里,酵母及深加工产品收入 119.49 亿元、毛利率 32.21%(同比 +2.67pct),是绝对主心骨;制糖业务 13.39 亿元、毛利率 −4.86%,属于为消化甘蔗布局的"副产品中的副产品";其余约 34.4 亿元来自包装、贸易等业务。真正的看点在"深加工"三个字:
酵母抽提物(YE)——把酵母 self-digest 成天然调味料,是味精和化学鲜味剂的替代品,踩中"减盐减添加"的健康化趋势,全球需求持续增长;动物营养——酵母源的功能性饲料添加剂,跟着养殖规模化走;微生物营养与人类健康——益生菌、酵母蛋白等。传统烘焙酵母是现金牛,YE 是第二增长曲线,这几乎已是发酵行业共识。换句话说,安琪卖的不是酵母,是"微生物深加工平台"的入场券——只是这张券的票价,目前还由糖蜜决定。
酵母行业的竞争格局给所有"内卷行业"上了一课:集中度不是卷出来的,是"资源禀赋 + 客户粘性 + 时间"三道门槛筛出来的。中国 55% 的份额意味着安琪国内提价权有限(反垄断与社会舆论双重约束),它真正的利润弹性只能来自两头——成本端等糖蜜降价,收入端去海外找增量。这解释了本报告后面所有章节的走向。
宏观之锚:人口拐点 × 收入 × 物价
2.1人口:总量见顶,但"吃的工业化"远未见顶
中国总人口 2021 年见顶于 14.126 亿,2025 年降到 14.049 亿;出生人口从 2012 年的 1973 万跌到 2025 年的 792 万,十几年缩水六成。对多数食品赛道,这是天花板下移;对酵母,逻辑要绕一道弯:酵母的销量 = 人口 × 人均加工食品消费量。前一项见顶了,后一项还在爬坡——中国人均烘焙食品消费量仍显著低于欧美和日韩,家庭厨房的"鲜酵母替代老面"进程在中西部和县域市场还在推进,连锁餐饮对标准化发酵的需求随外卖和预制品扩张。人口数量是缓变量,工业化率是快变量——至少在未来十年,后者压得过前者。
2.2收入:购买力还在爬,但"为溢价买单"的意愿变了
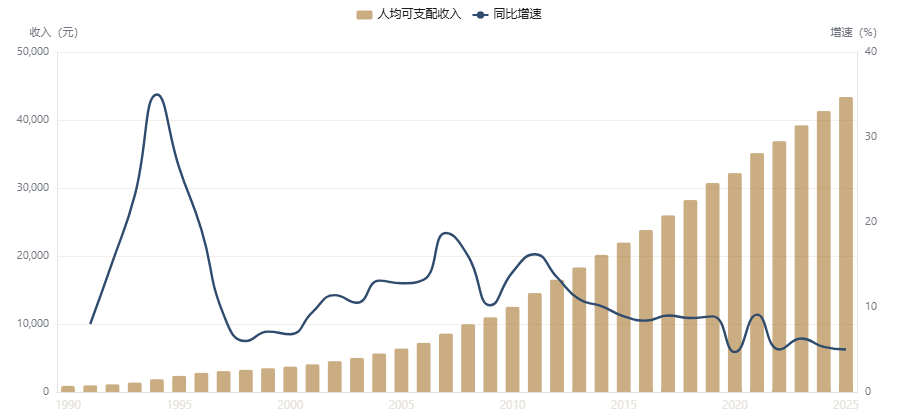
全国居民人均可支配收入 2025 年为 43377 元,是 1990 年(904 元)的 48 倍;但增速已从 2011 年的两位数降到 2025 年的约 5%。收入增速放缓改变的不是"吃不吃",而是"为什么买"——消费者对"健康化、天然化"的溢价仍然买单(YE 替代味精、酵母蛋白替代大豆蛋白是受益者),但对"品牌溢价"变得苛刻。这恰好是酵母行业的甜区:它藏在几乎所有加工食品的配料表里,赚的是"配料表升级"的钱,不用直接向消费者收智商税。
2.3物价:一场持续四年的行业通缩,正在触底
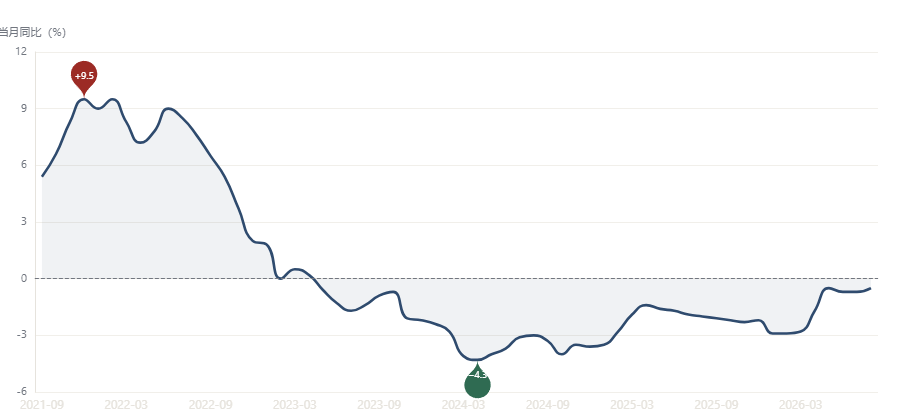
"PPI:调味品、发酵制品"当月同比,是观察酵母行业景气最直接的温度计。它 2021 年 12 月冲到 +9.5% 的峰值——那是糖蜜暴涨叠加提价的黄金期;随后一路下坠,2024 年 4 月探底 −4.3%,在负值区间蹲了整整三年。行业出厂价连续四年下跌,等于全行业被迫"降价促销",这解释了为什么安琪毛利率在 2024 年仍在磨底。转折发生在 2025 年末:同比降幅从 −2.9% 收窄到 2026 年 8 月的 −0.5%,连续七个月改善——出厂价still在跌,但跌速已经收敛到接近转正。配合糖蜜成本大跌,"价跌速收窄 + 成本大跌"的组合,是利润弹性最肥的窗口。
把三个锚点合起来看:人口见顶(利空)× 收入质增(利好深加工)× 行业通缩触底(利好利润修复)。酵母行业的宏观处境,不是"人口拐点的受害者",而是"通缩周期的低成本受益者"——它用海外增长对冲人口,用成本下行对冲价格通缩。这套对冲结构,是下一章成本周期与第六章出海逻辑的合订本。
成本周期:糖蜜的过山车
3.1上行段(2020—2022):糖蜜涨到怀疑人生
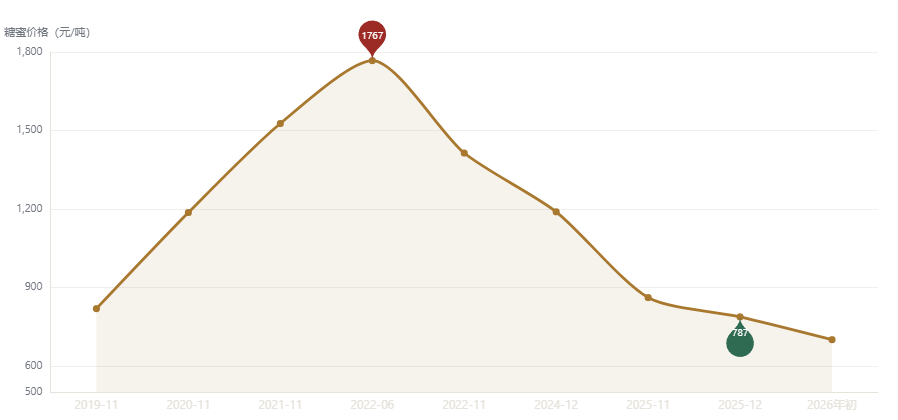
2019 年 11 月,糖蜜还停在 818.67 元/吨。随后三件事同时发生:玉米等替代碳源涨价抬升需求、甘蔗收购价低迷挫伤蔗农种植意愿、酒精与养殖需求分流供给——糖蜜 2020 年 11 月 1186 元、2021 年 11 月 1527 元,2022 年 6 月摸到 1767 元/吨的历史高点,三年翻倍。安琪的毛利率从 2017 年的 37.6% 一路滑到 2022 年的 24.8%。同期安琪干了两件对冲的事:提价(PPI 调味品冲到 +9.5% 就是这么来的)和加速出海建厂(俄罗斯、埃及的糖蜜不在中国的过山车上)。这是用空间换时间。
3.2下行段(2023—2026):跌回解放前
2024 年 12 月糖蜜 1188.95 元/吨,2025 年 11 月 861 元,12 月 787.23 元/吨——较 2024 年同期跌超三成,较 2022 年高点腰斩还多。25/26 榨季市场实际成交已到 700 元附近,创六年新低。跌价原因并不复杂:甘蔗种植利润好转带动扩种、糖产量增加使副产品糖蜜供给同步放量,而酒精需求走弱。上一轮暴涨怎么伤害安琪,这一轮暴跌就怎么报答它——2025 年年报里"酵母及深加工毛利率 32.21%、同比 +2.67pct"的大头,就是糖蜜让出来的。
3.3行业温度计:PPI 的四年通缩与触底
把"PPI:调味品、发酵制品"六十个月的同比序列摊开,就是酵母行业这五年的心电图:2021 年末 +9.5% 冲顶(糖蜜成本推动的提价潮)→ 2022 年高位震荡 → 2023 年转负 → 2024 年 4 月 −4.3% 探底 → 2026 年 8 月 −0.5%、连续七个月收窄。出厂价格连续四年下跌,说明行业把糖蜜降价的红利让渡给了下游——这正是"成本通缩向利润传导"存在时滞的证明。当 PPI 转正叠加糖蜜低位,价差才会完整地落进口袋。
糖蜜周期教会这门生意最重要的一课:在成本项上,安琪没有定价权,只有套利权。国内的糖蜜它说了不算,但它可以把工厂建到俄罗斯、埃及、印尼去——那些地方的糖蜜、能源和人力,走的不是同一条周期曲线。所谓"出海",一半是找市场,另一半,是躲周期。
需求体检:人口见顶后,酵母卖给了谁
4.1出口:量增价稳的份额扩张战
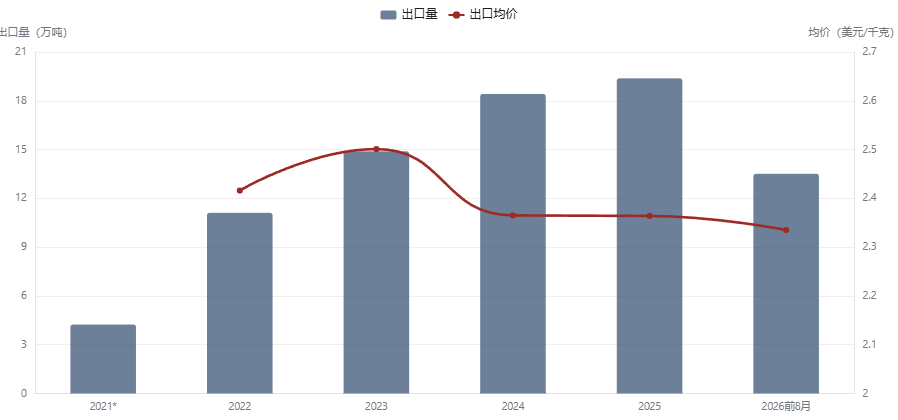
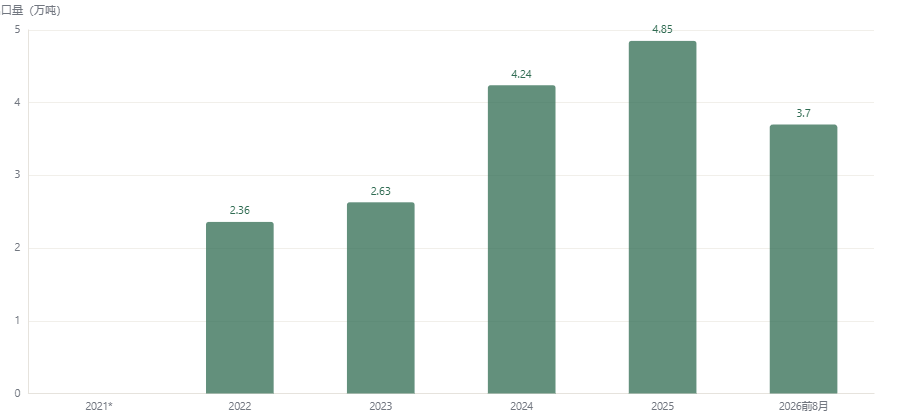
海关总署的活性酵母(HS 21021000)出口数据,是全行业最硬的需求证据:2022 年全年出口 11.11 万吨,2023 年 14.89 万吨,2024 年 18.42 万吨,2025 年 19.38 万吨——三年 +74%。2026 年前 8 个月已出口 13.51 万吨,年化约 20.3 万吨,再创新高。更扎眼的是非活性酵母(HS 21022000,以酵母抽提物为主):从 2022 年的 2.36 万吨涨到 2025 年的 4.85 万吨,翻了一倍还多,2026 年前 8 个月年化约 5.5 万吨。
价格端呢?出口均价从 2023 年的 2.50 美元/千克小幅回落到 2025 年的 2.36 美元,2026 年前 8 个月 2.33 美元——跌了 6%,量的增幅是价的跌幅的十倍以上。这是教科书级的"以价换量":中国酵母不是在涨价收割,而是在用成本优势把全球产能份额一寸一寸啃下来。出口金额从 2022 年的 2.68 亿美元涨到 2025 年的 4.58 亿美元,+71%——量在涨、金额在涨、价微跌,这是份额扩张者的价签,不是价格战败退者的。
4.2国内:通缩里的结构升级
国内需求的体感温度,PPI 已经给出了——连续四年出厂价下跌。但"跌价"不等于"萎缩":酵母及深加工产品 2025 年收入 119.49 亿元、同比 +10.09%,毛利率 32.21% 还在升。价的下行主要发生在传统烘焙酵母和渠道端,量的增长来自三处:YE(酵母抽提物)在方便面、调味品、预制菜里的渗透率提升;动物营养产品跟随养殖规模化放量;微生物营养与人类健康(酵母蛋白等新品)从零起步。国内市场的基本盘像一锅小火慢炖——不爆锅,但一直热。真正的问题是制糖业务:13.39 亿收入、−4.86% 的毛利率,这块"为消化甘蔗资源而存在"的业务,2025 年还在失血。它是安琪财报里最丑的一块补丁,也是市场对它估值打折的理由之一。
需求端的结论可以写成一句话:国内用配料表升级对冲价格通缩,海外用份额扩张对冲人口下行。2025 年活性+非活性酵母出口合计约 24 万吨(活性 19.4 + 非活性 4.9),相当于全球产能的十分之一以上从中国港口发出。当一个行业同时具备"成本全球最低"和"产品结构升级"两张牌,人口数据对它的威胁,其实比多数人以为的小得多。
巨头横评:安琪、梅花、星湖的三种活法
5.1毛利率的分层:赛道决定下限,周期决定波动
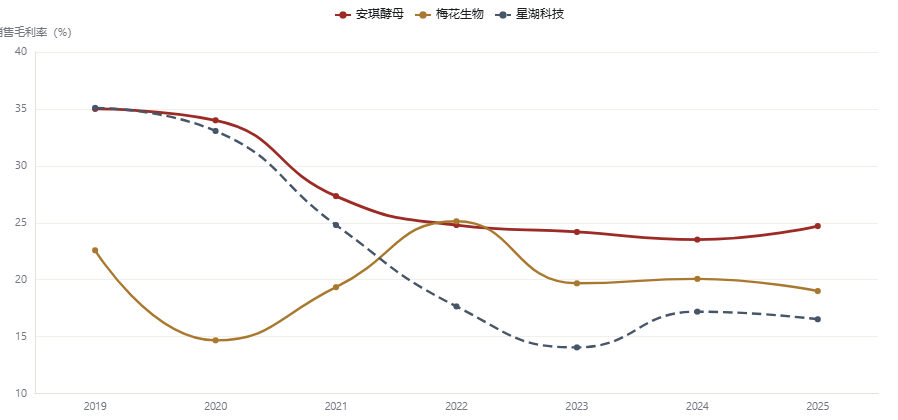
2019—2025 年,三家的毛利率走出三种形状:安琪从 35.0% 一路下探到 2024 年的 23.5%,2025 年回升至 24.7%——一条被糖蜜砸出来的下坡后的小拐弯;梅花生物在 14.7%—25.1% 之间大开大合,2022 年氨基酸景气顶峰冲到 25.1%,2025 年回落到 19.0%——典型的周期股心电图;星湖科技在并购伊品生物后(2022 年末并表),毛利率口径从 30%+ 跳水到 14%—17%——低毛利氨基酸业务占据了主导。横评的结论很直接:酵母是发酵行业里毛利率最高的主赛道,安琪长期比梅花、星湖高出 5—8 个百分点。这不是管理层能力差距,是产品属性差距——酵母卡位"食品配料"(下游对价格不敏感),氨基酸卡位"大宗添加剂"(下游只认价格)。
5.2现金流与资本开支:一台机器的扩张与回血
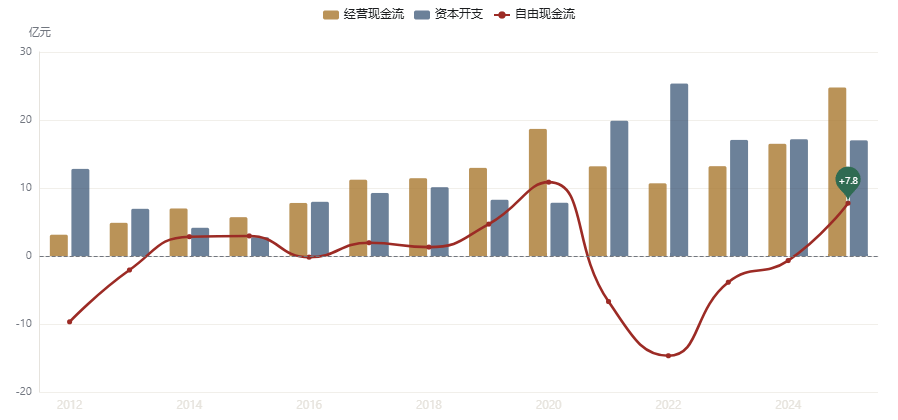
安琪 2012—2025 年的现金流表,是一部完整的"扩张周期教科书":2012 年资本开支 12.81 亿(经营现金流才 3.13 亿,超前建设);2015 年收缩到 2.76 亿(消化期);2016—2020 年温和扩张;2021—2024 年连续四年高强度投入(19.9、25.4、17.1、17.2 亿)——俄罗斯扩产、云南普洱、感恩工厂、宜昌总部基地一起上马,同期自由现金流连续四年为负或贴地;2025 年终于等来收获期:经营现金流 24.78 亿(+50.2%)反超资本开支 17.01 亿,自由现金流 +7.77 亿,五年来首次显著转正。上一轮 2012 年的大扩产之后是 2013—2015 年的净利润腰斩,这一轮 2021—2022 年 25 亿级的资本开支高峰之后,等来的却是糖蜜降价——同样的扩张节奏,不同的周期运气。
横评给出一个反直觉的排序:在发酵行业,"毛利率最高"的安琪过去五年回报最平淡,"毛利率最低"的星湖反而在 2024 年靠氨基酸景气赚足了弹性。原因无他——安琪的毛利率被糖蜜周期锁住了下限以上、天花板以下的空间,而它真正的大弹性(糖蜜 787 元/吨 + 出厂价触底回升)刚刚开始进入兑现窗口。周期股的悲欢并不相通,但成本曲线是相通的。
远征:从 170 国到 49 万吨
6.1为什么海外更赚钱
三个原因,一个比一个硬。第一,价格更好。海外市场由乐斯福和英联马利主导,定价体系高于国内——国内 55% 份额的龙头没有提价权,海外 20% 份额的挑战者却可以"跟随定价"吃溢价。第二,成本更低。俄罗斯工厂用的是当地糖蜜和能源,埃及工厂辐射中东非洲的区位加低人工,这些要素价格的周期与中国糖蜜不同步——2021—2022 年国内糖蜜暴涨时,海外工厂在对冲。第三,竞争更弱。俄乌冲突后西方品牌收缩俄罗斯市场,地缘裂痕给中国公司让出了货架。三件事叠加的结果,是海外毛利率(32.07%)与国内含糖业务的整体毛利率(24.71%)之间的 7 个点落差。所谓全球化,对安琪而言首先是"利润率的全球化套利"。
6.2下一站:产能跟着糖蜜和货架走
产能布局的时间表写得比战略文档更诚实:2025 年 2 月,印尼 8.8 亿元建 2 万吨酵母基地(干酵母 1.88 万吨 + 鲜酵母折干约 2000 吨)——盯的是东南亚人口与烘焙增量;2025 年 11 月,俄罗斯再投 2.2 万吨——糖蜜便宜、能源便宜、对手退场;2026 年 1 月,普洱 2.2 亿元建 1.2 万吨——国内基地升级。加上已有的国内 11 城工厂与埃及、俄罗斯、印尼基地,土耳其公司投入运营、比利时研发中心推进,安琪的全球化拼图正在从"卖出去"(出口 170 多国)转向"产在当地"。当出口均价横在 2.3 美元/千克附近,本地化建厂是对"海运费 + 关税 + 交付周期"这三座成本大山最根本的拆迁。
风险同样要摆上桌面:俄罗斯资产的地缘政治敞口(制裁深化、汇兑限制)、埃及与新兴市场的汇率波动、以及海外产能爬坡期的折旧压力。出海不是没有代价的礼物,但它至少是一条"正在被验证的路"——40.9% 的收入占比、32.07% 的毛利率,比任何战略口号都更有说服力。
安琪的全球化有个和多数中国企业不一样的起点:它出海不是为了逃避内卷——它出海去买的,是"海外的高定价 + 低成本要素 + 弱竞争对手"这个三重套利。乐斯福深耕一百五十年的欧洲大本营安琪暂无胜算,但东南亚、中东、非洲、俄语区的增量市场,正在被"中国成本 + 本地产能"的组合逐一攻破。全球酵母行业的座次表,未来十年最可能的变化,就是第二名与第一名之间那 4 个点的份额差。
判断:三条路径与验证信号
路径 A · 双击(概率:偏高)
条件:糖蜜维持 800 元/吨以下低位(26/27 榨季供给继续宽松),PPI 调味品在 2026 年内转正,出口延续 10%+ 增速,海外产能按期爬坡。
推演:价差同时改善,毛利率向 28%—30% 修复,利润增速显著快于收入;资本开支进入收获期,自由现金流持续为正,分红能力增强(2025 年已是 10 派 5.5 元)。这是"成本通缩 + 需求出海"的双击剧本。
路径 B · 对冲(概率:中性)
条件:糖蜜反弹至 1000—1200 元/吨(甘蔗减产或酒精需求回升),但海外收入增速维持 15%+,YE 与动物营养继续放量。
推演:国内利润承压被海外增量对冲,收入保持 8%—12% 增长,毛利率在 24%—26% 区间震荡,利润稳增但弹性有限。行业逻辑不变,兑现节奏推迟。
路径 C · 逆风(概率:偏低)
条件:糖蜜重回 1400 元/吨以上(极端天气 + 淀粉类碳源涨价分流),出口遭遇主要市场需求放缓或贸易壁垒,俄罗斯资产出现地缘风险事件。
推演:毛利率再探 22%—23%,利润回到 12—13 亿平台,资本开支被迫收缩。上一轮 2021—2022 年的剧本重演,但这一次有海外利润垫,伤害值小于上轮。
验证信号清单
① 糖蜜榨季采购价(每年 11 月—次年 4 月,安琪采购窗口,盯泛糖科技周报);
② PPI 调味品、发酵制品当月同比转正时点;
③ 海关活性/非活性酵母月度出口量(月旬公布);
④ 安琪季报毛利率与"酵母及深加工"分部毛利率;
⑤ 印尼(2026)、俄罗斯(2.2 万吨)产能投产与爬坡进度;
⑥ 制糖业务毛利率是否止血(−4.86% 是否见底)。
最后回到那道减法:售价 − 糖蜜 = 利润。2026 年的罕见之处在于,减号两边第一次同时站在有利一侧——糖蜜 787 元/吨创六年新低,PPI 跌速收敛至转正边缘,出口量还在以两位数增长。市场用"传统食品股"的估值(PE-TTM 20.3 倍)给一家"收入 14 年 6 倍、海外占比四成、自由现金流刚刚转正"的全球化发酵平台定价,这个错位本身,就是这门微生物生意留给观察者的最后一道思考题。酵母不性感,但周期很诚实。
7.1数据来源与口径
| 指标 | 数值/区间 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 活性酵母出口数量/金额/均价 | 月度序列 | 千克 / 美元 / 美元每千克 | HS21021000 当月值 | 2021-09~2026-08 | 海关总署(iFinD EDB S006734522/524/526) |
| 非活性酵母出口数量 | 月度序列 | 千克 | HS21022000 当月值 | 2021-09~2026-08 | 海关总署(iFinD EDB S006734527) |
| PPI:调味品、发酵制品 | −4.3 ~ +9.5 | % | 当月同比 | 2021-09~2026-08 | 国家统计局(iFinD EDB M003140083) |
| 安琪/梅花/星湖财务三表 | 2012/2019—2025 | 元 / % | 合并报表年报 | — | iFinD 金融数据终端 |
| 安琪估值 | PE 20.27 / PB 2.65 | 倍 | 2026-10-08 收盘 | 2026-10-08 | iFinD 金融数据终端 |
| 全球产能与格局 | 210 万吨 / CR3 70%+ | 万吨 | 发酵产能 | 2025 年报 | 安琪 2025 年报摘要(上海证券报) |
| 安琪市占率与产能 | 国内 55% / 全球 20%+ / 49 万吨 | % | 酵母市场 | 2025 | 安琪官网、证券时报 |
| 糖蜜价格节点 | 819→1767→787 | 元/吨 | 非等间隔节点值 | 2019-11~2026 初 | 雪球、泛糖科技、券商研报 |
| 酵母及深加工分部 | 119.49 亿 / 32.21% | 亿元 | 年报分产品 | 2025-12-31 | 安琪 2025 年年度报告 |
| 海外收入 | 68.48 亿 / 40.9% / 32.07% | 亿元 | 年报分地区 | 2025-12-31 | 安琪 2025 年年度报告 |
| 人口与可支配收入 | 140489 万人 / 43377 元 | 万人 / 元 | 年度 | 2025 | 国家统计局 |
| 印尼/俄罗斯/普洱扩产 | 2 万吨 / 2.2 万吨 / 1.2 万吨 | 万吨 | 公司公告 | 2025-02~2026-01 | 证券时报、新浪财经 |
注:糖蜜价格为第三方价格指数与泛糖科技口径的节点值(非连续序列),仅用于趋势判断;出口数据为海关 HS 编码口径,月度加总为年度;2021 年出口为 9—12 月合计;星湖科技 2022 年末并购伊品生物并表,前后口径不可直接比较;所有节点数据来源链接见项目 data/manual_registry.csv。
价格与景气:PPI(国家统计局,iFinD EDB);出口(海关总署 HS21021000/21022000,iFinD EDB);糖蜜(泛糖科技/第三方价格指数,公开检索)。公司与行业:安琪/梅花/星湖财务(iFinD 金融数据终端,年报口径);格局与产能(安琪官网、2025 年年度报告及摘要、公司公告)。宏观:人口与收入(国家统计局,复用本系列已核验数据集)。
本报告为行业与公司研究,全部数据均标注来源与口径,不构成任何证券买卖建议。数据缺失处已如实标注;糖蜜价格等第三方口径数据仅供趋势参考。完成日期:2026 年 10 月 9 日;数据截止:行业数据 2026 年 8 月,公司数据 2026 年 9 月 30 日。