西部矿业挖了 38,421 吨铜,利润却创了单季新高
西部矿业今年三季度挖了 38,421 吨矿产铜。这个数比二季度少了 8,901 吨,环比掉了 18.8%。矿产锌掉了 25%,矿产铅掉了 18.5%,精矿含金掉了 31.7%。就在同一张报表的第一页,归母净利润 26.20 亿元,同比涨 143.48%,上市以来单季新高。
产量全线往后退,利润创了新高。这两个数不打架,各说各的事:利润是价格发的奖金,产量是矿山自己的工资。奖金这季度很厚。工资条不太好看。
【给非专业读者】矿企赚钱的公式很朴素:卖价减成本。卖价由金属市场定,公司做不了主;产量由矿山自己定。这份报表里,市场端和矿山端的信号是反的——市场在发奖金,矿山在掉产量。看清这一点,后面每个数都好读了。
这篇按验货的顺序拆四个箱子:利润的成色、产量哪里不对板、钱押到了哪里,还有年度计划那排进度条,四季度走不走得完。所有数字口径都标在文里,推导值注明推导过程。
利润这箱货,成色足不足?
三季度单季归母净利润 26.20 亿元,同比 +143.48%;前三个季度累计 67.89 亿元,同比 +130.50%。单季轨迹是 15.86 → 25.83 → 26.20 亿元,一个季度比一个季度高,Q2、Q3 连着两季刷新单季纪录。单季数据为 iFinD 口径,与报表累计数差分核对一致。
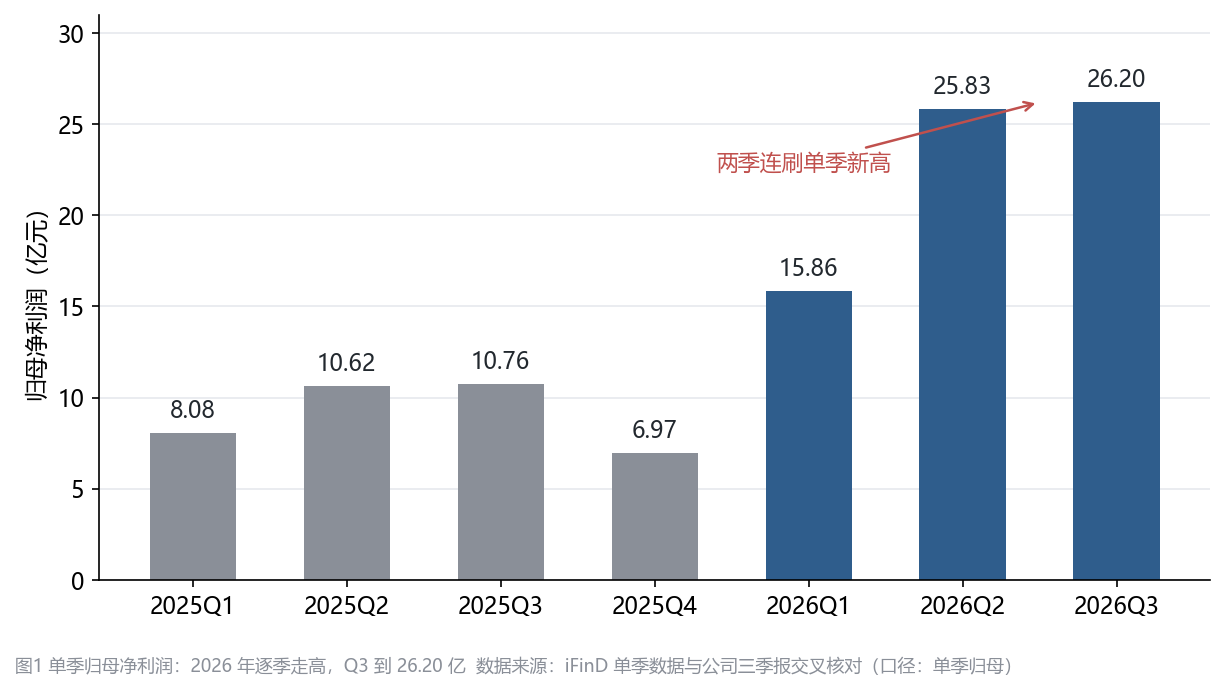
图1 单季归母净利润:2026 年逐季走高,Q3 到 26.20 亿元。读数:2025 年四个季度在 7-11 亿元区间,2026Q3 已是 2025Q3 的 2.4 倍。数据来源:iFinD 单季数据与公司 2026 年三季报交叉核对(口径:单季归母净利润,亿元)。
验成色先看扣非。扣非净利润 68.18 亿元,比归母的 67.89 亿元还多 0.28 亿元。非经常性损益合计是负数,主业之外没有帮忙,利润全部来自主营。再看毛利:144.32 亿元,比去年同期多赚 51.6%。毛利率 24.14%,比去年同期抬了 4.49 个百分点(毛利为营业收入减营业成本的推导口径)。涨价的钱直接落进毛利。没有绕道。现金流更要紧:经营活动现金流净额 126.53 亿元,是归母净利润的 1.86 倍(推导口径),利润背后站着真金白银。
另有两笔小账记一下。投资收益 3.97 亿元,去年同期是亏 4.41 亿元,其中联营和合营企业贡献 3.60 亿元,这笔属于锦上添花。所得税实际税负 10.24%(推导口径:所得税费用 11.40 亿元 ÷ 利润总额 111.34 亿元)。这个税负低于 25% 的名义税率。这与西部地区税收优惠和子公司结构有关,报表没有逐项拆开。价格端公司自己给的归因是:「本期铜、锌及其含金、含银产品价格较上年同期增长」。
产量这箱货,为什么不对板?
三季报第 5 页有张产量表,十个产品列了三季度、二季度、前三季度和年度计划完成率。把环比一算,十个产品八个在退。
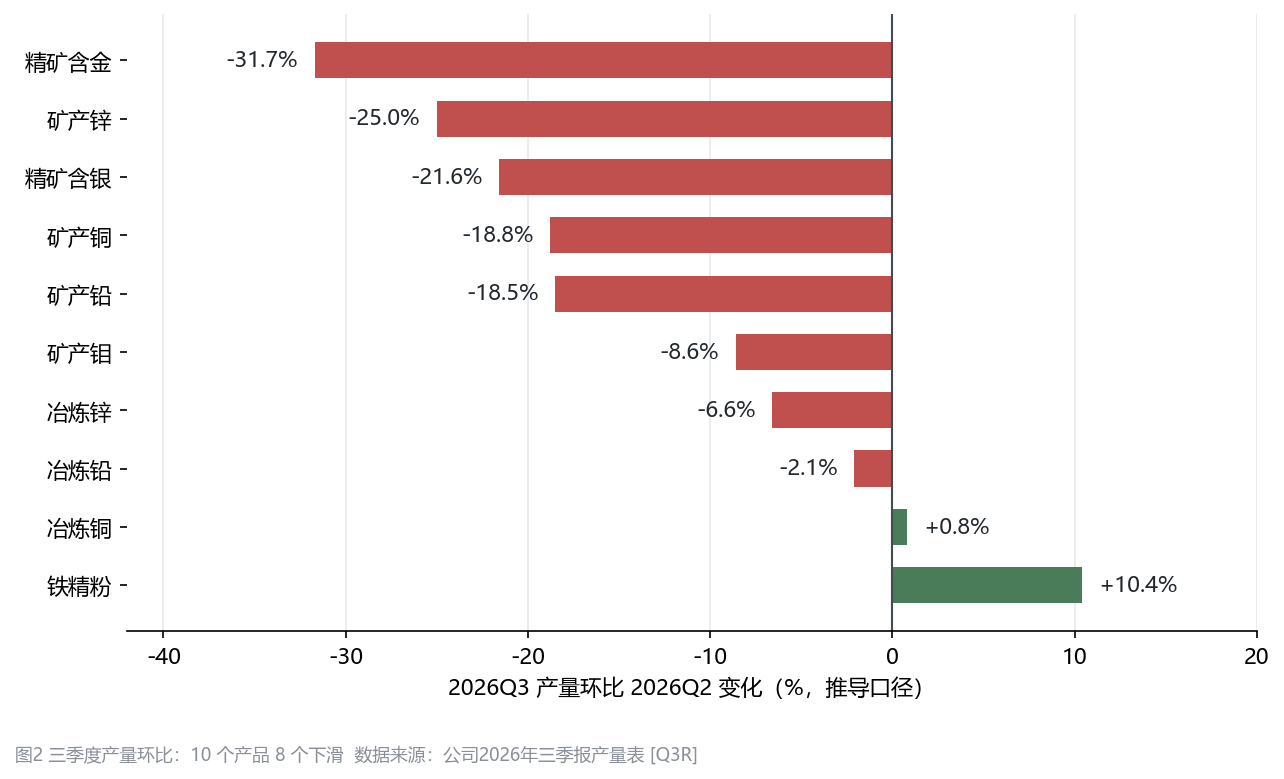
图2 三季度产量环比:10 个产品 8 个下滑。读数:精矿含金 -31.7%、矿产锌 -25.0% 领跌,矿产铜 -18.8% 掉了 8,901 吨;只有铁精粉 +10.4%、冶炼铜 +0.8% 在涨。数据来源:公司 2026 年三季报产量表(口径:2026Q3 对 2026Q2 环比,推导计算)。
公司对没达标的产品给了三条解释。矿产铅和精矿含金是「原矿处理量及入选品位低于计划指标」,铁精粉是「双利矿业新选厂投产,产能未完全释放」。冶炼锌则是「计划性停产」。解释对的是年度计划完成率那一列,环比这一栏没有答案。矿产铜环比少了 8,901 吨、矿产锌少了 25%。这两条主力产线为什么退,报表没有给原因,公开信息里也未见相关说明。这一栏得再等等,年报或调研纪要里核实。
量少了这么多,季度利润为什么还在涨?看营收就明白:Q3 营收 203.45 亿元,环比还降了 1.8%;但归母净利润环比多了 1.4%。价格在涨:三季度铜期货主力连续均价约 107,009 元/吨,同比涨 34.6%,环比还涨 3.8%。锌同比涨 15.1%,银同比涨 61.8%。这是新浪期货主力连续日 K 的季度均值,推导口径,仅作价格方向参照,与公司实际售价口径不同。量减价涨,差额是从价差里补回来的。矿的品位、回收率这些数报表没披露,能确认的就是这一进一出。
钱这箱,押到哪里去了?
前三季度经营活动现金流净额 126.53 亿元,同比多进 38.43 亿元。这笔钱没有在账上停着。
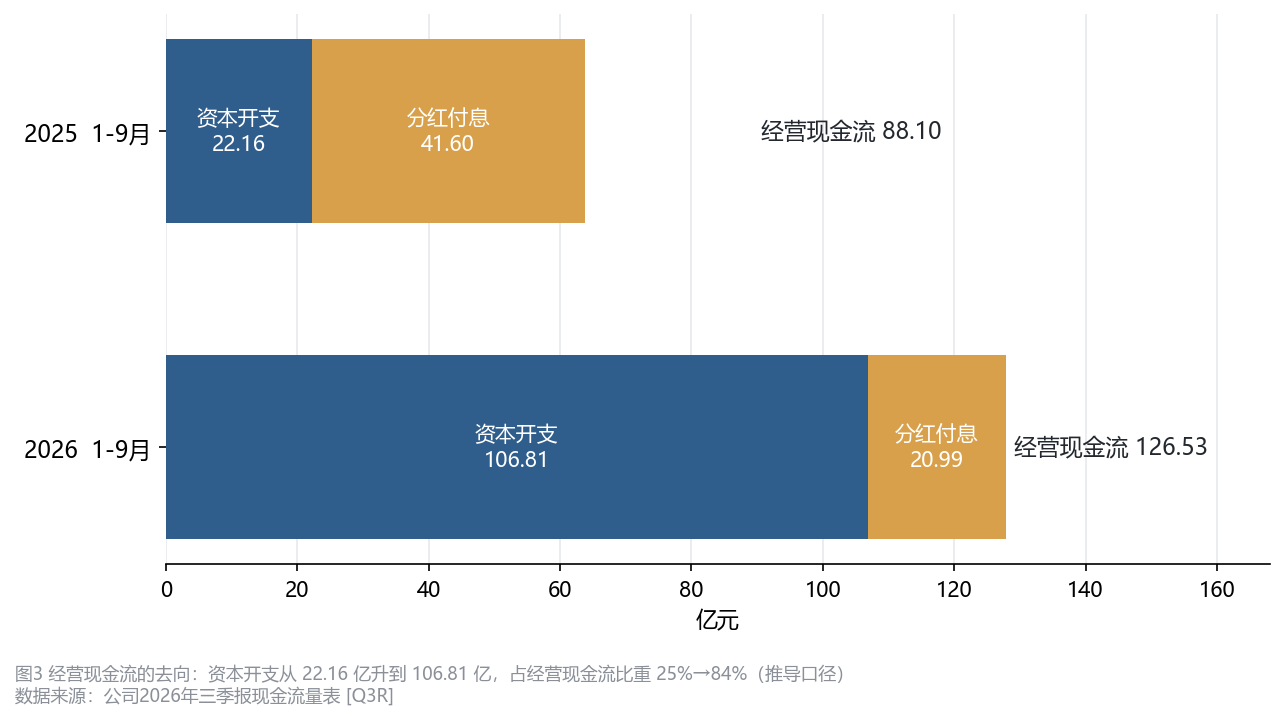
图3 经营现金流的去向。读数:资本开支从 22.16 亿元升到 106.81 亿元,占经营现金流的比重从 25% 到 84%(推导口径);分红付息从 41.60 亿元降到 20.99 亿元。数据来源:公司 2026 年三季报现金流量表(口径:1-9 月累计,亿元)。
购建固定资产、无形资产和其他长期资产花掉 106.81 亿元,去年同期只有 22.16 亿元,翻了近四倍。大头有迹可循:玉龙铜业竞拍茶亭铜多金属矿探矿权,成交价 86.0893 亿元,今年 1 月付清。这笔价款的现金流出落在购建支出一类。扣掉它,日常基建约 20.7 亿元(推导口径:106.81 − 86.09,报表未单列明细,此处为推算)。这个量级和去年同期 22.16 亿元大体相当。开支翻四倍,主因是买矿权,日常基建的量级和去年差不多。资产表上最大的一处变化也在这里。无形资产从 59.69 亿元涨到 144.04 亿元,多了 84.35 亿元,增幅 141.3%。这处增量的来历也核实过了:就是那块茶亭探矿权,2025 年 10 月竞拍取得,今年上半年入账无形资产。七月公告的「向茶亭矿业增资 38 亿元、探矿权转让」是玉龙划给自家全资子公司的内部腾挪。合并报表里两边抵掉,不构成这笔增量。9 月末余额比 6 月末微降,是正常的摊销。茶亭这块地,探矿权面积 10.447 平方公里,铜资源量 239.28 万吨(2026 年 10 月评审备案),建设规模还没定。
另一头,分红付息 20.99 亿元里有 14.78 亿元是子公司付给少数股东的。这笔要单独交代:前三季度净利润 99.94 亿元,其中 32.05 亿元归少数股东,占 32.1%(推导口径)。玉龙铜业是公司利润的主力矿,西部矿业持股 58%,紫金系与昌都康盛矿业合计持有 42%(公开资料口径)。赚的钱按持股分走,天经地义,但读归母净利润时得知道这一层。账是平的:少数股东权益从 68.06 亿元增到 85.52 亿元,多了 17.46 亿元。这笔增量约等于分到的 32.05 亿元减去拿走的 14.78 亿元(推导口径勾稽)。
一进一出,现金及等价物净减少 3.31 亿元,期末 79.44 亿元。还有两个先行数值得记。合同负债 23.68 亿元,比年初多了近两倍,预收的货款在涨。货好卖。有息负债(短期借款+一年内到期+长期借款+应付债券,推导口径)240.57 亿元,比年初还降了 2.04 亿元。大额开支的同时没把杠杆堆上去。
进度条走得完吗?
那张产量表最右边一列「年度计划完成率」,是这份报表里最有意思的一列:时间过去了 75%,十条进度条各在各的位置上。
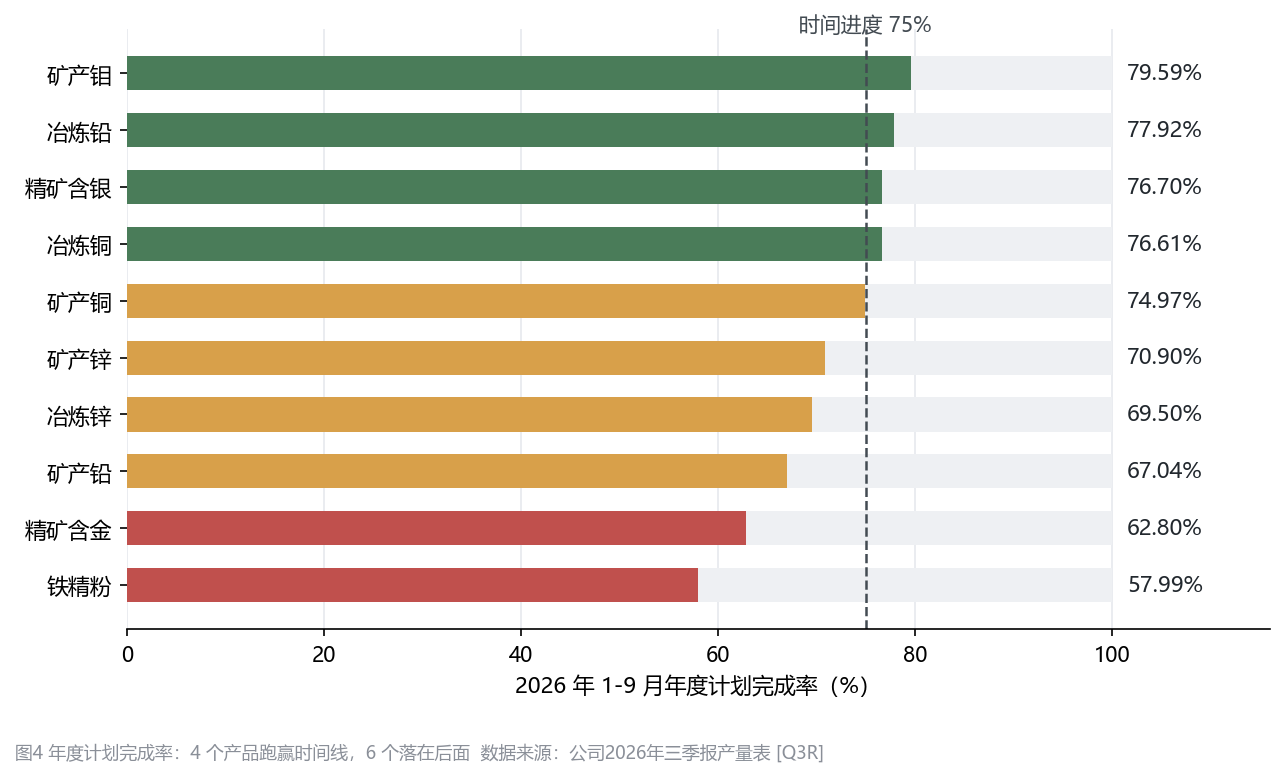
图4 年度计划完成率。读数:矿产钼 79.59% 领跑,四个产品跑赢 75% 的时间线;矿产铜 74.97% 压线;精矿含金 62.80%、铁精粉 57.99% 排在末位。数据来源:公司 2026 年三季报产量表(口径:1-9 月累计产量 ÷ 年度计划)。
跑赢时间线的四个不用操心:矿产钼 79.59%、冶炼铅 77.92%、精矿含银 76.70%、冶炼铜 76.61%。这四个的四季度任务比三季度实绩还少。矿产铜 74.97% 压着线。铜是公司的利润主力,这条线能不能守住是关键。四季度要产 42,778 吨,比三季度多 11.3%(推导口径:年计划产量由前三季度产量 ÷ 完成率反推)。
真要补的是后面几条,缺口是具体的:
| 产品 | 四季度需产(推导) | 较三季度需环比 |
|---|---|---|
| 精矿含金 | 103.9 千克 | +157.4% |
| 铁精粉 | 86.46 万吨 | +77.6% |
| 矿产铅 | 20,913 吨 | +59.9% |
| 矿产锌 | 37,104 吨 | +40.0% |
| 冶炼锌 | 55,094 吨 | +35.1% |
| 矿产铜 | 42,778 吨 | +11.3% |
表1 四季度产量缺口(推导口径:年计划=前三季度产量 ÷ 完成率,缺口=年计划 − 前三季度实际;环比基数为 2026Q3)。数据来源:公司 2026 年三季报产量表。
表里前四行是硬缺口。精矿含金要翻一倍半,铁精粉要多产近八成,这两个恰恰是公司自己给了原因的(入选品位低于计划、新选厂没爬满)。品位回升多少不由人,新选厂爬坡至少是工程问题,有盼头。矿产锌 35,328 吨的二季度水平如果能回去,缺口就不是问题——难在三季度为什么掉到 26,495 吨,得先有解释。
同业这本参照账暂时翻不了。截至 10 月 22 日,紫金矿业、洛阳钼业、江西铜业、驰宏锌锗、中金岭南的三季报都还没出。预约披露集中在 10 月 24 日到 29 日。西部矿业是第一批交卷的,横向对照要等几天。上半年的参考数放在这里备查。紫金矿业归母 391.70 亿元、洛阳钼业 161.52 亿元、驰宏锌锗 15.90 亿元、中金岭南 11.42 亿元(各家 2026 年半年报,非三季度数)。
市场那本账,记到哪了?
市场这本账也得摆出来对一对。截至 10 月 21 日,19 家机构对西部矿业 2026 年归母净利润的一致预期是 68.07 亿元。前三个季度,公司已经赚了 67.89 亿元,是这个数的 99.7%(推导口径)。四季度哪怕只赚零头,全年也在预期之上。
做个三档情景推演,只推演盈利数字,不碰股价。四季度单季若维持三季度 26.20 亿元的量级,全年约 94 亿元。若回到一季度 15.86 亿元的量级,全年约 83.6 亿元。若回到去年四季度 6.97 亿元的季节性低位,全年约 74.9 亿元。三档都高于 68.07 亿元的一致预期。变量还是那两个。金属价格走到哪是头一个:铜价三季度均价同比涨 34.6%,是这波利润的主引擎;金银环比已在回落,价格红利能不能续到四季度是最大变数。产量能不能从三季度的坑里爬回来是第二个。一致预期的更新落后于报表现实,这个判断只到盈利数字为止。
回头看开头那行数字:38,421 吨。这份数报的是价格的丰收,验的却是产量的成色。奖金厚不厚,铜价说了算;工资条下一行怎么写,看四季度那几条进度条。下一次验货,头一件看矿产铜环比有没有回到 47,322 吨那条线,第二件看锌铅金的缺口填了几何,第三件是明年的产量基数。玉龙三期采矿规模从 1,989 万吨/年扩到 3,000 万吨/年。公司口径 2026 年底基建完工、2027 年初投产。达产后,矿产铜一年 18 至 20 万吨。
数据来源:公司 2026 年第三季度报告(上交所 2026-10-21 披露);单季财务数据、机构一致预期来自 iFinD,金属价格来自公开行情数据,同业数据来自各公司公开披露。文中「推导口径」标注处为按报表数据计算所得。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 温氏股份三季报:亏 49.61 亿,坑挖在二季度
· 宝丰能源三季报:赚了 45.89 亿,账上比去年少了点什么
· 多氟多三季报:658.72% 的增速和 8035 万的环比
· 云南锗业三季报:一克锗里的加减法
💡 回复「三季报」一键领取本季全部解读合集。