净利大增1150%背后:五矿新能三季报的两本账
10 月 15 日晚,五矿新能披露 2026 年三季报。打开新闻推送,关键词整齐划一:净利同比大增 1150%、营收超去年全年、同比扭亏。
数字都是对的。但如果只看同比,这份报表你只读了一半。
同一份报表里,藏着两本账:一本是同比账——去年基数烂得只剩地板,今年翻身了;另一本是环比账——Q3 单季净利润 0.84 亿元,比 Q2 的 2.97 亿元掉了七成。营收几乎没动,利润先走了。
一句话结论:经营反转是真的,但年内最好看的一个季度(Q2),大概率已经过去了。
下面把两本账拆开,逐页对数。全部数字来自公司 2026 年第三季度报告(2026 年 10 月 16 日披露,未经审计),推导值都写明推导过程。
01
先读同比账:这 4.62 亿是怎么挣回来的
先看前三季度的总账:营业收入 124.95 亿元,同比增长 147.22%;归母净利润 4.62 亿元,而去年同期是亏损 2,010.22 万元。
利润总额口径更夸张:6.14 亿元,同比增长 7,959.60%。这个四倍速数字没有写错——去年同期利润总额只有 761 万元,基数被除到小数点后两位。
翻身的原因,公司自己的解释是三件事:市场需求扩大、订单增长、上游材料涨价公司跟着上调产品单价。一句话概括就是量价齐升。
行业大盘也确实站在它这边。鑫椤锂电数据显示,2026 年上半年全球锂电池总产量 1,470.83GWh,同比增长 48.79%;全球三元材料产量 57.23 万吨,同比增长 23.85%,创同期历史新高。正极材料这个环节,至少在量上,日子好过起来了。
还有一个数字值得单独夸一句:前三季度扣非归母净利润 4.53 亿元,和归母净利润 4.62 亿元只差 0.09 亿元。
这意味着利润几乎全部来自主营业务,不是靠政府补助或者卖资产凑出来的报表利润。翻得实在。
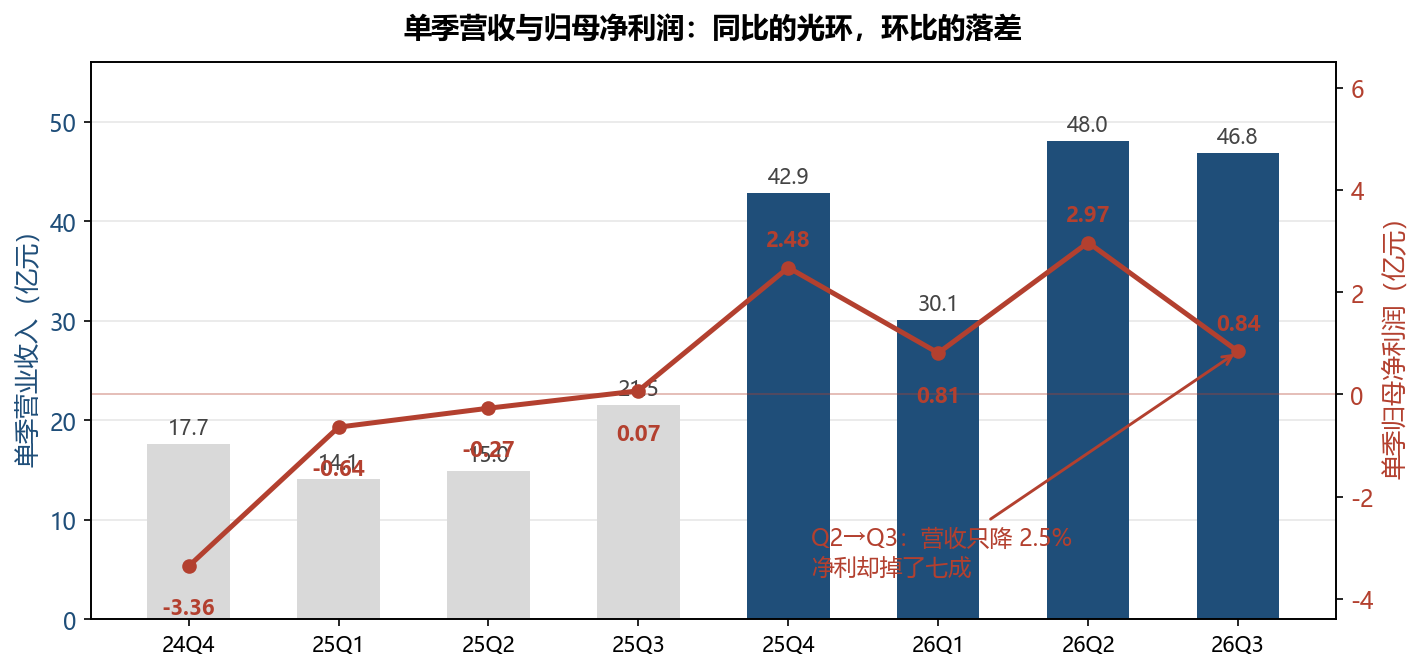
图 1 · 单季营收与归母净利润(2024Q4—2026Q3):营收逐季抬升至 Q2 的 48.02 亿元后 Q3 为 46.83 亿元;归母净利润 Q2 达 2.97 亿元后,Q3 回落至 0.84 亿元。单季数据由累计数逐季相减推导得出。数据来源:公司 2026 年三季报及此前定期报告。
02
再读环比账:Q2 那 2.97 亿,Q3 为什么只剩 0.84 亿
同比 +1150% 的掌声还没落,把镜头推近到单季。
Q3 单季营收 46.83 亿元,比 Q2 的 48.02 亿元只少了 2.5%。Q3 单季归母净利润 8,407.68 万元,比 Q2 的约 2.97 亿元少了 71.7%。
收入基本走平,利润掉了七成。中间那段落差,只能去成本端找。
第一个找到的是毛利率。按累计数推导:Q1 单季约 9.6%,Q2 单季约 12.2%,Q3 单季约 7.1%——把上半年攒的毛利率优势,基本还了回去。
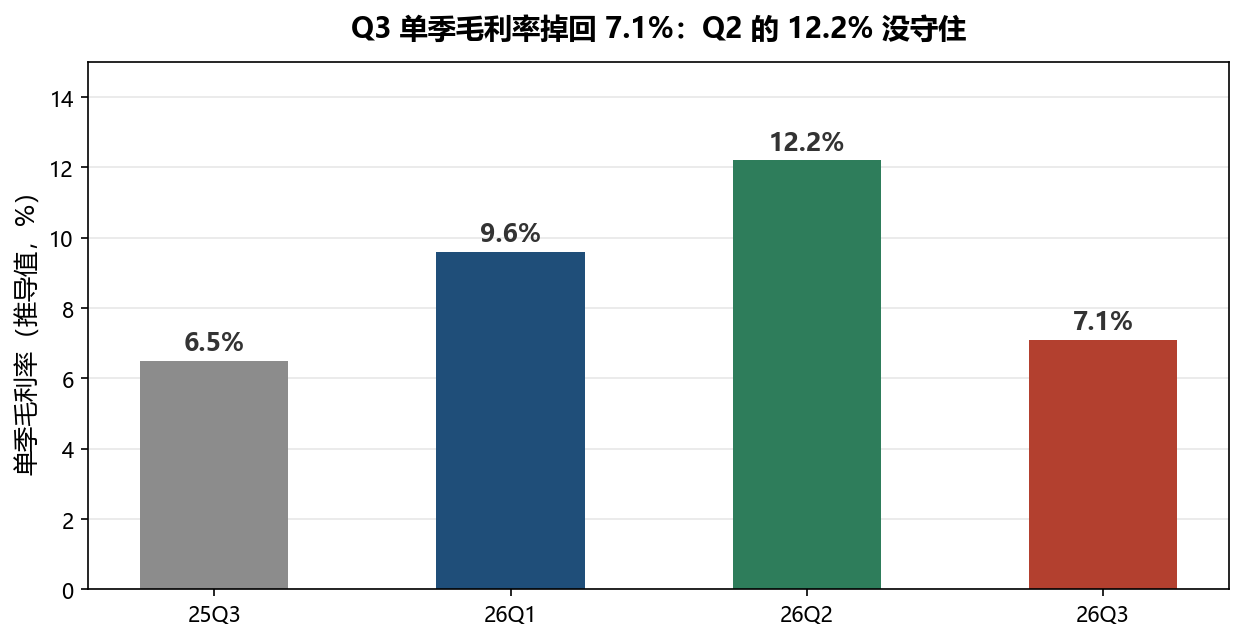
图 2 · 单季毛利率(推导值):Q2 单季约 12.2%,Q3 单季回落至约 7.1%,仅略高于上年同期的约 6.5%。推导方式:以累计毛利率(2026H1 为 11.21%,前三季度为 9.66%)按累计收入加权倒挤单季值。数据来源:公司定期报告,同花顺财务摘要。
为什么利润比收入先跌?正极材料这门生意有个天然的时间差:售价随锂价逐月谈,成本却用着一两个月前采购的高价碳酸锂。等到三季度锂价掉头往下、新订单价格跟着下调,成本端还扛着二季度的高价位。两头一挤压,毛利率就先塌了。
第二个找到了减值。前三季度资产减值损失 1.52 亿元,去年同期只有 0.29 亿元,多出来的 1.2 亿元主要落在存货跌价上。锂价往下走的时候,库存越大,账面越疼。
第三个是投资收益,前三季度 -0.66 亿元(含公允价值变动及金融资产处置损益,同期非经常性损益科目中金融类损益合计 -4,450.85 万元)。这块金额不算大,但都是实打实从利润表里扣的。
另外提醒一句读报常识:Q3 单季 1150% 的同比增速,分母是去年同期约 700 万元的净利润。低基数下的三位数增速,含金量要打个折看。
03
价格时间线:锂价的拐点,比利润表的拐点先到
把两张图叠在一起看,整个故事就通了。
碳酸锂期货主力连续合约 2025 年大部分时间在 6 万—13 万元/吨之间磨底,2026 年开年一路向上,5 月 12 日冲到年内峰值 20.53 万元/吨(期货收盘价口径)。正极厂的售价滞后跟涨,Q2 成为全年最舒服的一个季度——卖的是涨后价,用的是涨前料。
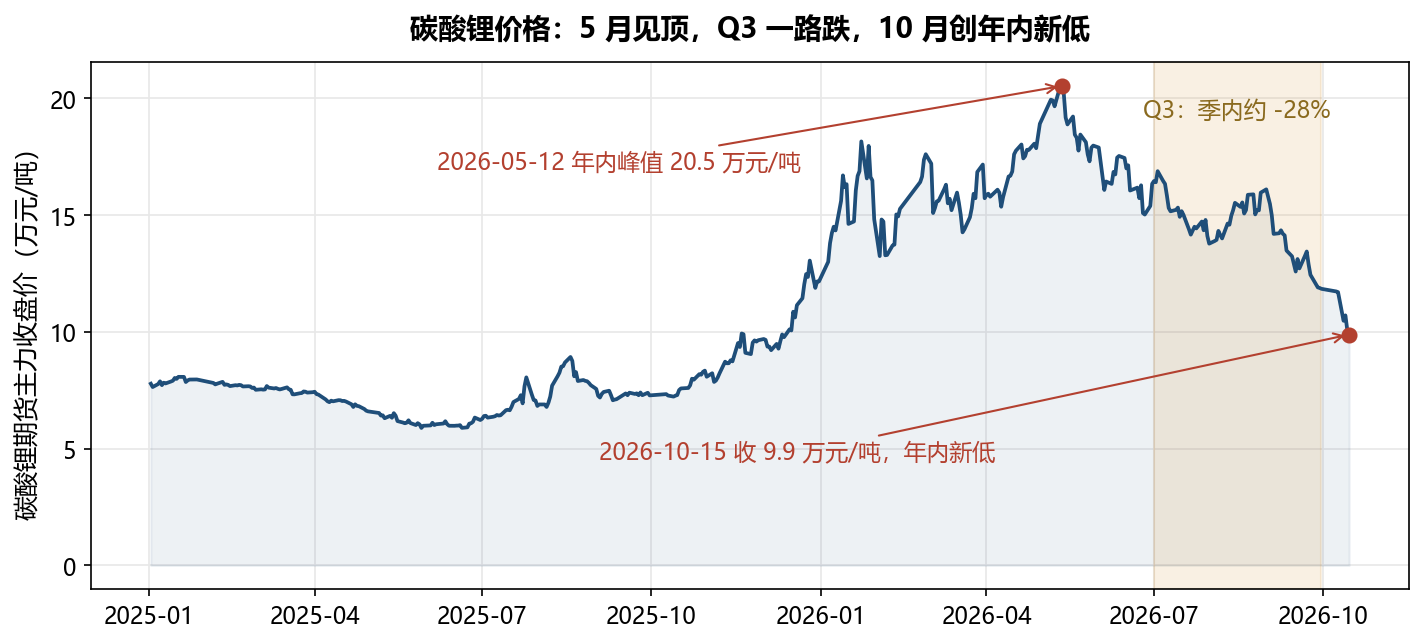
图 3 · 碳酸锂期货主力收盘价(2025-01 至 2026-10):2026 年 5 月 12 日峰值 205,260 元/吨;Q3 季内从约 16.5 万跌至约 11.8 万元/吨;10 月 15 日收于 98,820 元/吨,创年内新低。数据来源:广州期货交易所碳酸锂期货主力连续合约(经 AKShare 获取),换月处存在跳空。
然后风向变了。9 月中下旬"旺季不旺"被数据证伪,市场开始担心远期供应宽松,锂价加速下行;进入 10 月,宜春枧下窝等云母矿的复产预期又补了一刀,10 月 15 日主力合约收在 9.88 万元/吨,刷新年内低点。
这条价格线解释了前面所有的疑问:
Q2 的高毛利率,是 5 月锂价冲顶的余温;Q3 的毛利率回落,是价格见顶回落的第一记传导。而 10 月还在创新低的锂价,对四季度意味着什么,不用我多说了吧——好在成本端也会跟着下移,两头的时差是这门生意永恒的主题。
04
资产负债表的暗流:高增长是被营运资金"垫"出来的
利润表讲的是故事,资产负债表讲的是代价。翻到这一页,画面没那么喜庆。
对比 2025 年末:总资产从 161.74 亿元增至 197.78 亿元,负债合计从 89.17 亿元增至 121.39 亿元,资产负债率从 55.13% 升至 61.38%。所有者权益只增了 5.26%。扩表的钱,主要是借来的和欠来的。
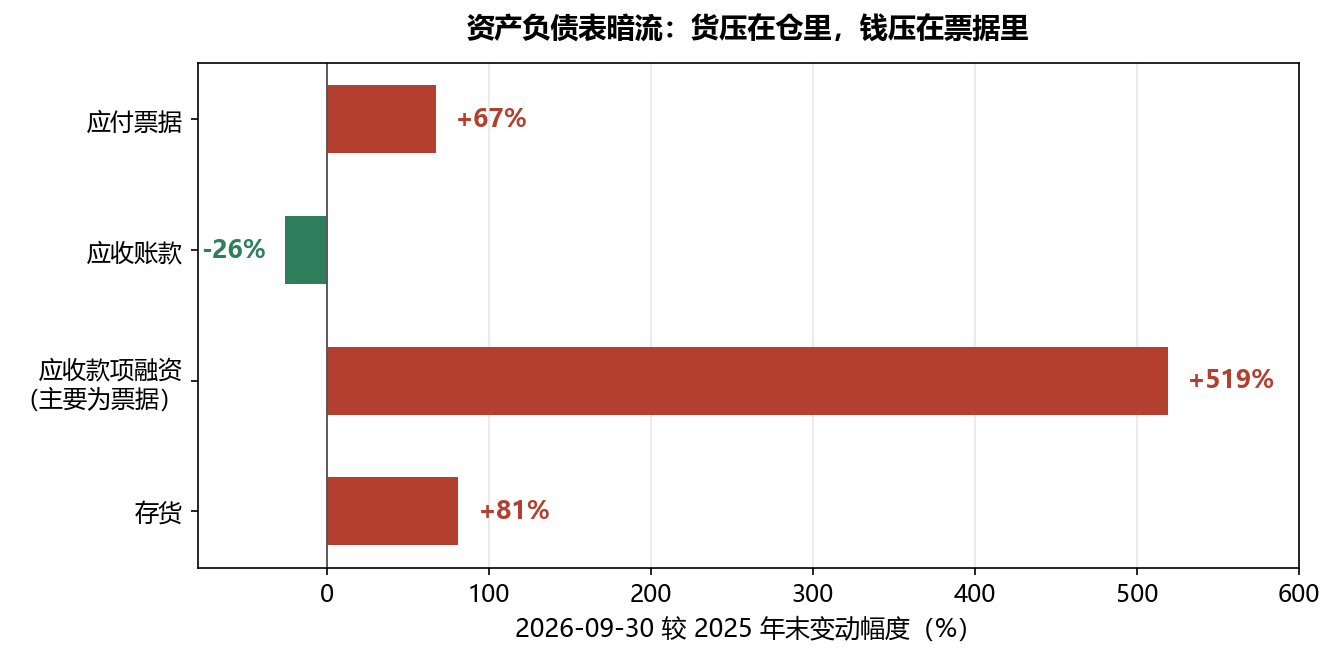
图 4 · 主要营运资金科目变动(2026-09-30 对比 2025 年末):应收款项融资从 5.47 亿元增至 33.86 亿元(+519%),存货从 17.28 亿元增至 31.28 亿元(+81%),应付票据从 36.80 亿元增至 61.45 亿元(+67%),应收账款从 49.32 亿元降至 36.66 亿元(-26%)。数据来源:公司 2026 年三季报合并资产负债表。
四个科目值得逐个看:
存货 31.28 亿元,比年初多了 81%。顺周期备货可以理解,但锂价转跌之后,这堆货就是前面那 1.52 亿元资产减值的伏笔。
应收款项融资 33.86 亿元,比年初翻了 5 倍多。这个科目里主要是银行承兑汇票。应收账款反而降了 25.7%——不是客户改付现金了,是收了票据。
应付票据 61.45 亿元,比年初多了 67%。收的是票,付的也是票,产业链都在用票据记账。
经营现金流净额 1.15 亿元,同比减少 72.74%,只有同期归母净利润的四分之一。销售商品收到的现金 68.43 亿元,仅相当于营业收入的 54.8%(去年同期约 60.7%)。公司解释是"根据现金需求及资金成本状况,对应收票据贴现进行管理"——翻译一下:票据攥在手里还是拿去贴现换现金,公司挑着来,现金流表现被主动管理过。
125 亿的营收,最后沉淀成 1.1 亿的经营现金流。增长的另一面,是运营资金的大量占用。
05
筹码:五矿系稳坐,前十剩下的全是融资账户
股东名册只有两页,但信息量不小。
截至 9 月末,普通股股东 43,832 户。中国五矿股份、长沙矿冶研究院各持 17.16%,宁波创元建合持 8.58%,五矿金鼎持 0.75%——四家实控人同为中国五矿,合计 43.65%(据股东表推导相加)。控股结构稳如磐石,国资背景在行业出清期是压舱石。
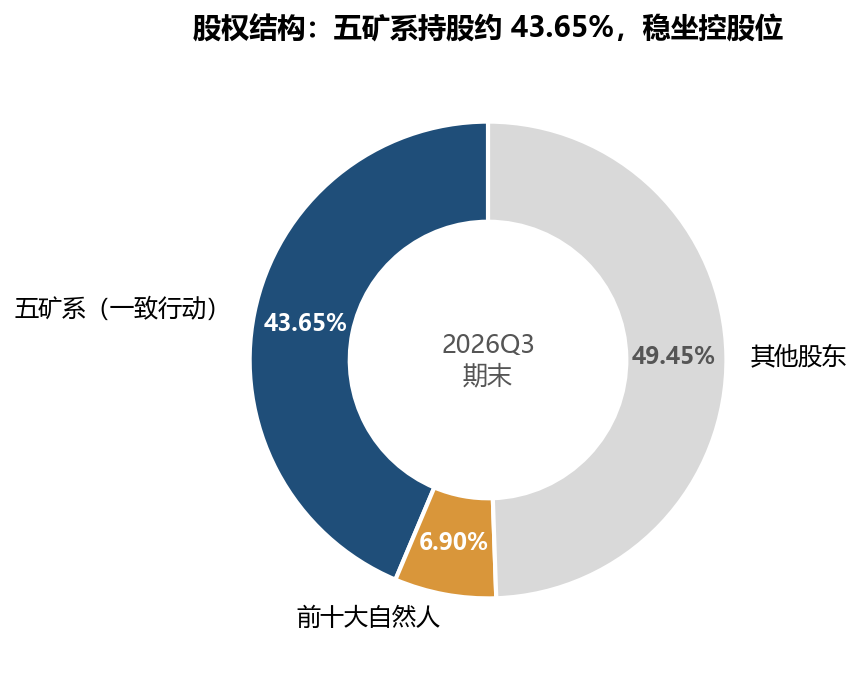
图 5 · 股权结构(2026Q3 期末):五矿系四家主体合计持股约 43.65%,前十大中五名自然人合计约 6.90%,其余为其他股东。数据来源:公司 2026 年三季报股东持股情况表,占比为按披露持股数相加的推导值。
另一半故事在自然人股东。前十大股东里的五名自然人——龚佑芳、王卫列、龚佑华、王猛、崔红昌,合计持股 6.90%,几乎全部通过信用证券账户或信用担保账户持有(据股东表逐户核对)。用融资账户集中持有一只科创板材料股,是看多的表态,也意味着这些股份自带杠杆波动。
此外公司还有存续的可转债"锂科转债",9 月末应付债券余额 33.96 亿元,转股与付息压力都是未来的账。
06
这份成绩单怎么打分
把两本账合上,我的看法是:
这是一份及格线以上的三季报。行业景气起来之后,公司确实把量和价都接住了,扣非利润干净,年内扭亏没有水分。一家被锂价熊市按在地上摩擦了两年的正极厂,能把报表翻成这样,值得一个肯定。
但也别把 1150% 当成常态。环比已经在回落,毛利率已经先跌,减值已经冒头,现金流还在吃紧。真正的考验是四季度和明年的成本传导能力——锂价在 10 月又创了新低,杀的不只是存货,还有下一轮订单的定价。
这个判断的前提我说清楚:(1)碳酸锂价格不再出现 2026 年上半年那种级别的单边暴涨;(2)下游排产维持正增长、公司产能利用率不掉;(3)存货减值不出现超预期的大额计提;(4)票据贴现管理策略延续当前口径。任何一条被证伪,上面的结论就要重做。
最后按惯例交代边界:本文只做财报数据的分析解读,不构成任何投资建议。正极材料这门生意赚的是加工费和库存周转的钱,看懂两本账,比记住一个 1150% 更有用。
数据来源:五矿新能 2026 年第三季度报告(2026-10-16 披露,未经审计);碳酸锂价格为广州期货交易所主力连续合约(AKShare);行业产量引自鑫椤锂电;毛利率推导基于公司定期报告累计数。本文仅为公开信息分析,不构成投资建议。