利润翻倍那一年,主业只贡献了三分之一
药明康德是全球规模最大的一体化 CRDMO。2025 年归母净利润 191.51 亿元、同比 +102.65%,其中 59.10 亿元来自出售药明合联股权与剥离业务;同期扣非归母 132.41 亿元、同比 +32.6%。2026 年上半年扣非归母同比 +89.4%,在手订单 664.3 亿元,股价从 2024 年 7 月的 36.36 元涨到 167.34 元。这份报告要回答三件事:CRDMO 模式到底强在哪、191 亿里有多少能延续、3.6 倍的涨幅是否已经透支。
2026-09-30(前复权)
历史新高
同比 +15.84%
同比 +102.65%
同比 +25.2%
目 录 · CONTENTS
导读:三个问题
药明康德是一家把「分子」变成收入的公司:客户把化合物或生物大分子交进来,公司做发现、开发、生产,按项目收费。2025 年收入 454.56 亿元,2026 年上半年 288.97 亿元、同比 +38.9%,A 股市值 5078.61 亿元,是 A 股医药板块市值最高的公司。表面上看,这是一份没有瑕疵的成绩单。
问题一(业务):一家做药物研发外包的公司,为什么 86.5% 的收入来自「化学业务」这一个板块?2026 年上半年化学业务收入 249.86 亿元,占公司总收入的 86.46%,其余测试与生物学两块加起来只有 38.73 亿元。这个结构是护城河,还是集中度风险?
问题二(财务):2025 年归母净利润 191.51 亿元、同比 +102.65%,但扣非归母只有 132.41 亿元、同比 +32.6%。差额 59.10 亿元来自出售药明合联(WuXi XDC,02268.HK)部分股权的净收益 41.61 亿元,以及出售康德弘翼、药明津石两家临床研究子公司 100% 股权的净收益 14.34 亿元。这两笔钱不会再来一次。
问题三(股价):股价从 2024 年 7 月 9 日盘中的 36.36 元涨到 2026 年 9 月 30 日的 167.34 元,涨幅 3.6 倍,市值创历史新高。但 PE(TTM) 只有 23.44 倍,低于上市以来中位数 39.13 倍。便宜还是贵,取决于你用哪一个利润。
这家公司 2025 年的利润表讲的是两个故事:主业增长 32.6%,资产处置贡献了另外 59.10 亿元。
把两个故事分开,才能判断 191 亿里哪一部分可以延续。本报告的做法是:凡涉及 2025 年利润,同时给出「归母」与「扣非归母」两个口径,不做合并叙述。
生意:一台把「分子」变成收入的机器
1.1收入十年增长 6.4 倍,但利润曲线不是同一个形状
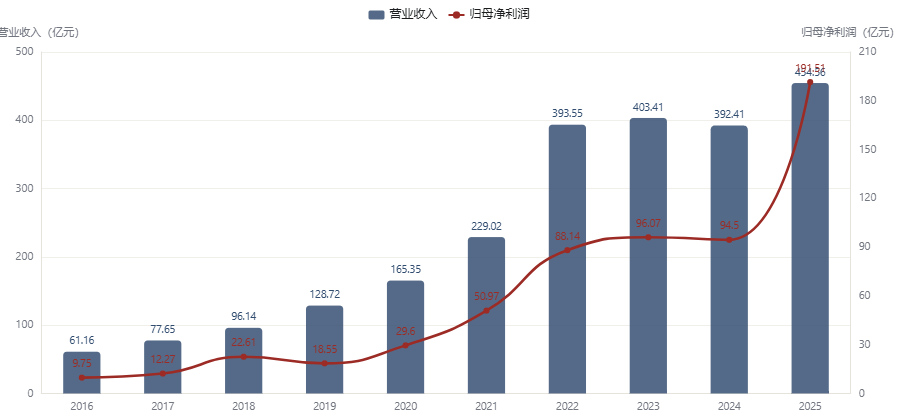
收入曲线几乎没有停顿:2016 年 61.16 亿元,2025 年 454.56 亿元,九年增长 6.4 倍。2026 年上半年 288.97 亿元,同比 +38.93%,其中二季度 164.62 亿元,创单季历史新高。
利润曲线则完全不同。2019 年归母净利润 18.55 亿元,低于 2018 年的 22.61 亿元;2024 年 94.50 亿元,也低于 2023 年的 96.07 亿元。真正的跳升发生在 2025 年——191.51 亿元,同比 +102.65%。收入在 2024 年还是负增长(-2.73%),利润却在 2025 年翻倍,这两件事的驱动力并不相同。
1.2化学业务吃掉 86% 的收入,并且还在提毛利率
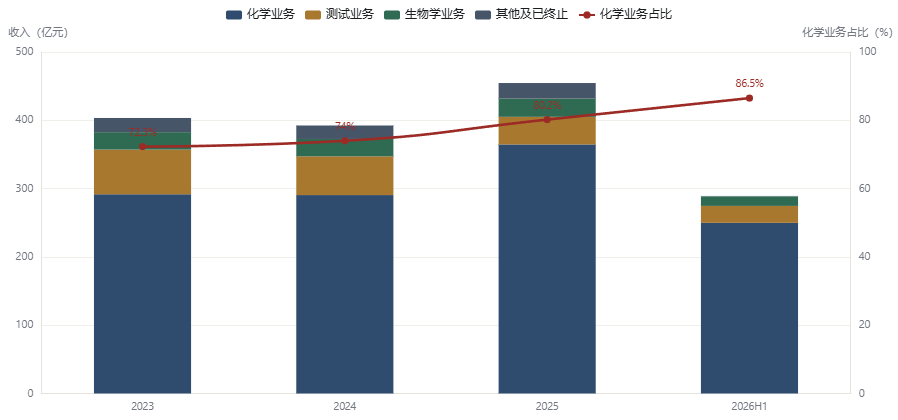
2026 年上半年,化学业务收入 249.86 亿元、同比 +53.28%,占总收入 86.46%;测试业务 24.81 亿元、同比 +31.53%;生物学业务 13.92 亿元、同比 +11.21%。化学业务的占比从 2023 年的 72.3% 一路抬到 2026 年上半年的 86.5%。
更值得看的是毛利率。化学业务毛利率从 2023 年的 44.52% 升到 2025 年的 51.89%,2026 年上半年进一步到 56.55%。公司在中报里给出的解释是生产工艺持续优化,以及临床后期和商业化项目增长带来的产能效率提升。相比之下,生物学业务毛利率从 40.35% 降到 34.92%,测试业务在剥离两家临床研究子公司后从 32.73% 回升到 37.95%。
把 86% 的收入放进一个板块,是这套 CRDMO 模式最容易被误读的地方。
化学业务不是「一类服务」,而是「小分子发现 + 小分子工艺研发与生产(D&M)+ 寡核苷酸与多肽(TIDES)」三层业务的合并口径。它的客户重叠度极高:一个新药项目从发现阶段的化合物起步,往后每推进一个阶段,收费就多一轮。集中度在这里不是风险,而是复购率的结果。真正的风险不在板块内部,而在客户地理分布——见 1.3。
1.3TIDES 是增长最快的引擎,两年从 34 亿做到 114 亿
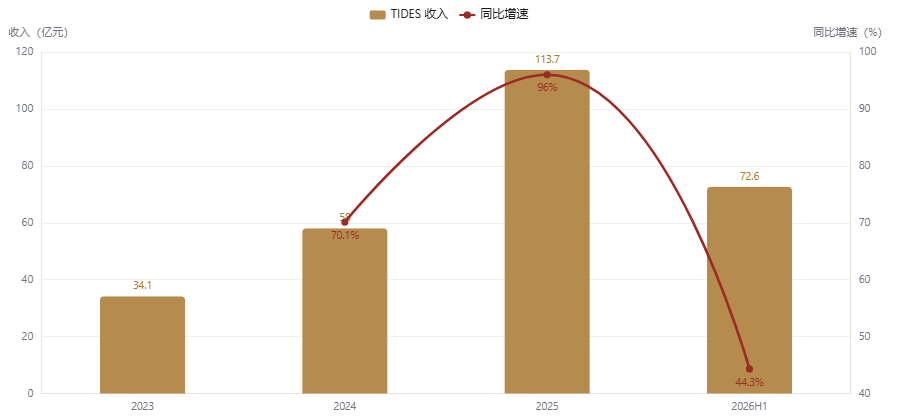
TIDES 业务指寡核苷酸与多肽的研发生产服务。2024 年收入 58.0 亿元、同比 +70.1%;2025 年 113.7 亿元、同比 +96.0%;2026 年上半年 72.6 亿元、同比 +44.3%。两年时间,这块业务从 34.1 亿元(2023 年,按 2024 年同比反推)做到 113.7 亿元。
产能是这条曲线的支撑。公司 2025 年 9 月提前完成泰兴多肽产能建设,多肽固相合成反应釜总体积提升至超过 100,000 升;2024 年末这一数字还是 41,000 升。客户数与分子数同步扩张:2025 年 TIDES D&M 服务客户数同比 +25%,服务分子数同比 +45%。
1.4美国客户贡献 72% 的收入,这是全部叙事的地基
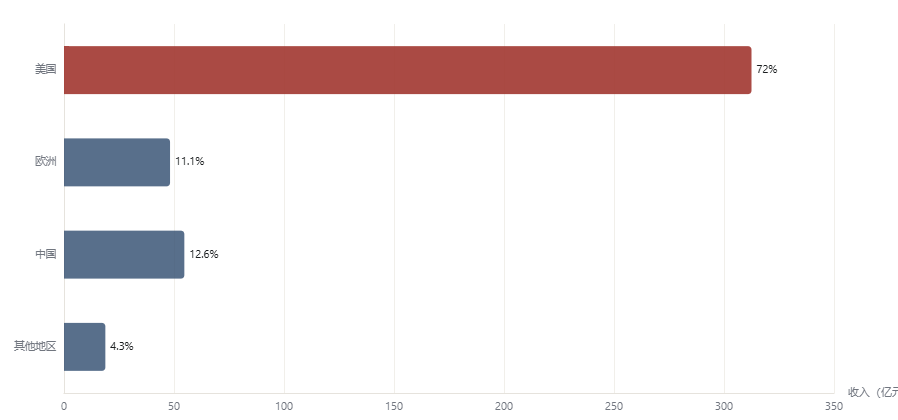
2025 年持续经营业务收入 434.2 亿元,其中来自美国客户的收入 312.5 亿元、同比 +34.3%,占比 72.0%;欧洲客户 48.2 亿元、同比 -4.0%;中国客户 54.7 亿元、同比 -3.5%;其他地区 18.8 亿元、同比 +4.1%。
把四个数字放在一起看:除美国以外,三个地区的收入合计 121.7 亿元,占 28%。美国市场贡献的增量(+79.8 亿元)超过了其他所有地区收入的总和。这也解释了为什么一项美国法案的措辞变化,会直接改写这家公司的股价。
这家公司的护城河是「一体化」,风险是「地理」。
一体化让它在化学板块内部实现了从发现到商业化的连续收费,这是同业难以复制的部分——康龙化成、凯莱英、九洲药业都在各自环节更强,但没有一家同时具备 TIDES 的产能规模与小分子商业化项目的存量。地理集中则意味着,一项法案、一份名单、一次听证,就足以让 72% 的收入面临合规审视。2026 年 6 月至 8 月发生的事,正是这个风险的完整演示。
账本:191 亿里,主业占多少
2.1从 454.56 亿元收入到 191.51 亿元归母:利润瀑布
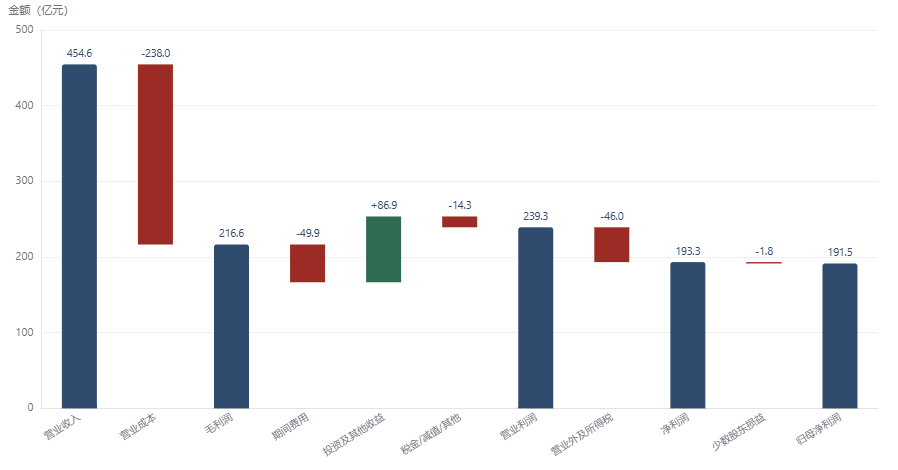
把 2025 年的利润表画成瀑布,能看到利润的两个来源。第一层是主业:收入 454.56 亿元,扣掉营业成本 238.01 亿元得到毛利 216.55 亿元,再扣掉期间费用 49.85 亿元。第二层是非主业:投资收益及其他收益合计 +86.92 亿元,其中投资收益一项就有 85.88 亿元(2024 年只有 6.04 亿元)。
最终营业利润 239.30 亿元、净利润 193.33 亿元、归母净利润 191.51 亿元。非经常性损益 59.10 亿元,等于归母净利润减去扣非归母 132.41 亿元。
2.2归母与扣非之间:59.10 亿元的差额从哪来
差额由两笔交易构成。第一笔是出售持有的药明合联(WuXi XDC Cayman Inc.,02268.HK)部分股权,净收益约 41.61 亿元。药明合联是药明康德的联营企业,做抗体偶联药物(ADC)的 CRDMO,药明康德在 2024—2025 年分批减持了部分股份。第二笔是出售上海康德弘翼医学临床研究有限公司与上海药明津石医药科技有限公司 100% 股权,净收益约 14.34 亿元。两家公司原本属于测试业务板块中的临床研究服务(CRO)部分。
把这两笔加回去,主业的真实增速就清楚了:扣非归母从 2024 年 99.88 亿元增至 2025 年 132.41 亿元,同比 +32.6%。到 2026 年上半年,扣非归母 105.72 亿元、同比 +89.39%,而同期归母只增 29.43%——这一次是反过来,扣非增速高于归母,因为 2025 年上半年有药明合联股权收益的高基数。
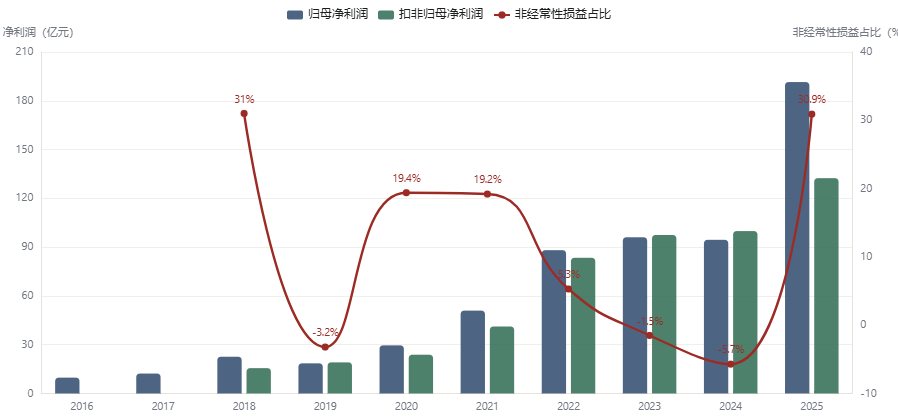
2025 年 191.51 亿元的归母净利润里,可以延续的部分是 132.41 亿元。
这不是说 191.51 亿元有问题——两笔交易都是真实完成、现金到账的。问题在于估值:如果市场用 191.51 亿元去算市盈率,得到 23.44 倍;如果用扣非的 132.41 亿元,得到 38.4 倍。两个数字差了 64%,而它们描述的是同一家公司、同一天。
2.3口径分离:持续经营与全部相差 20.36 亿元
2025 年全部营业收入 454.56 亿元,持续经营业务收入 434.20 亿元、同比 +21.4%,差额 20.36 亿元属于已终止经营业务——主要是细胞与基因治疗业务(WuXi ATU)等被剥离的部分。这个区别在阅读公司指引时必须注意:公司给出的「持续经营业务收入同比增长 35%—39%」指的是 434.20 亿元这个基数,不是 454.56 亿元。
| 项目 | 2025 年 | 2024 年 | 同比 | 口径说明 |
|---|---|---|---|---|
| 营业收入(全部) | 454.56 亿元 | 392.41 亿元 | +15.84% | 含已终止经营业务 |
| 持续经营业务收入 | 434.20 亿元 | 357.70 亿元 | +21.40% | 公司指引的基数口径 |
| 已终止经营业务收入 | 20.36 亿元 | 34.71 亿元 | -41.3% | 细胞与基因治疗等已剥离业务 |
| 归母净利润 | 191.51 亿元 | 94.50 亿元 | +102.65% | 含非经常性损益 |
| 扣非归母净利润 | 132.41 亿元 | 99.88 亿元 | +32.6% | 剔除资产处置等 |
| 非经常性损益 | 59.10 亿元 | -5.38 亿元 | — | 出售药明合联股权 41.61 亿 + 出售两家临床子公司 14.34 亿 |
| 净利润(含少数股东) | 193.33 亿元 | 95.68 亿元 | +102.1% | 与归母差额为少数股东损益 |
注:持续经营业务收入为年报披露口径;2024 年持续经营业务收入按 2025 年同比 +21.4% 反推,已终止经营业务收入为两者差额,仅供参考。「pos」为同比正增长(红),「neg」为同比下降或负值(绿)。数据:公司 2025 年年度报告、AKShare 财务接口。
效率:毛利到净利之间漏在哪
3.1期间费用率从 20.41% 降到 10.97%
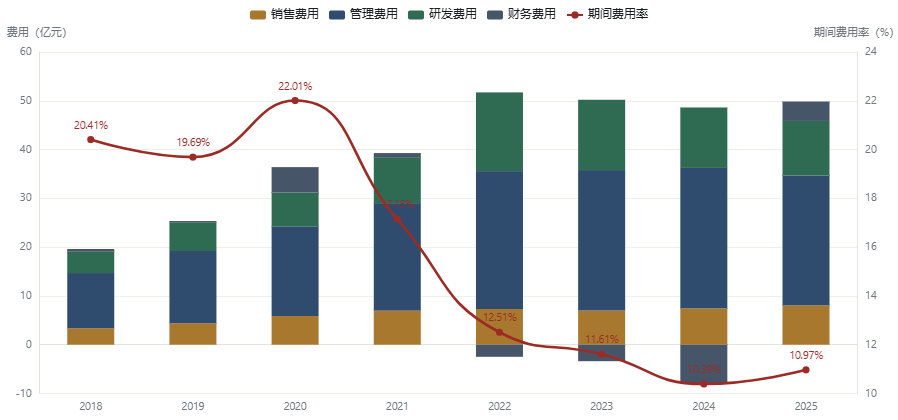
2018 年,销售、管理、研发、财务四项费用合计占收入的 20.41%;2025 年降到 10.97%。绝对额的变化更清楚:管理费用从 2022 年的 28.26 亿元降到 2025 年的 26.61 亿元,研发费用从 2022 年的 16.14 亿元降到 2025 年的 11.19 亿元——收入在三年里增长 15.5%,管理费用和研发费用却都在下降。
这是规模效应的直接体现。同一套研发平台、同一批产能,承接的项目越多,单位成本越低。2025 年毛利率 47.64%,比 2024 年的 41.48% 提高 6.16 个百分点;2026 年上半年综合毛利率进一步到 53.9%,同比提升 9.4 个百分点。
3.2同业对照:赚钱效率差出一个量级
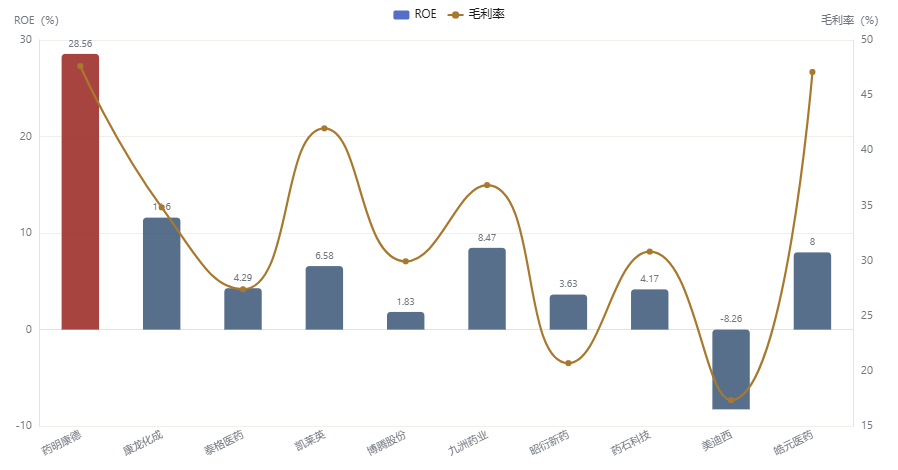
把药明康德与 9 家 A 股 CXO 同业放在一起比较 2025 年的数据,差距是全方位的。药明康德 ROE 28.56%,第二名康龙化成 11.60%,其余都在 10% 以下,美迪西为 -8.26%。毛利率 47.64%,只有皓元医药(47.10%)接近,其余在 17%—42% 之间。净利率 42.53%(含非经常性损益),扣掉之后仍以 29.1% 领先——同业中最高的是昭衍新药 17.97%。
资产负债率是另一面:药明康德 22.18%,低于博腾股份(35.70%)、皓元医药(49.39%)、康龙化成(41.91%)。低杠杆叠加高 ROE,说明回报来自经营效率而不是财务杠杆。
规模效应是真的,但它有一个前提:产能必须先建好,客户才会来。
费用率的下降发生在收入高增长的同时,这不是「降本」的结果,而是「产能利用率」的结果。药明康德 2022 年资本开支 99.66 亿元、2021 年 69.36 亿元,这些钱变成了常州、泰兴、金山的原料药基地与泰兴的多肽反应釜。2025 年这些产能开始产生收入,毛利率随之抬升。反过来说,如果订单增速掉下来,同一批产能会立刻变成折旧压力——这是这家公司最典型的经营杠杆。
质量:利润是不是真的
4.1应收账款周转加快,存货周转变慢
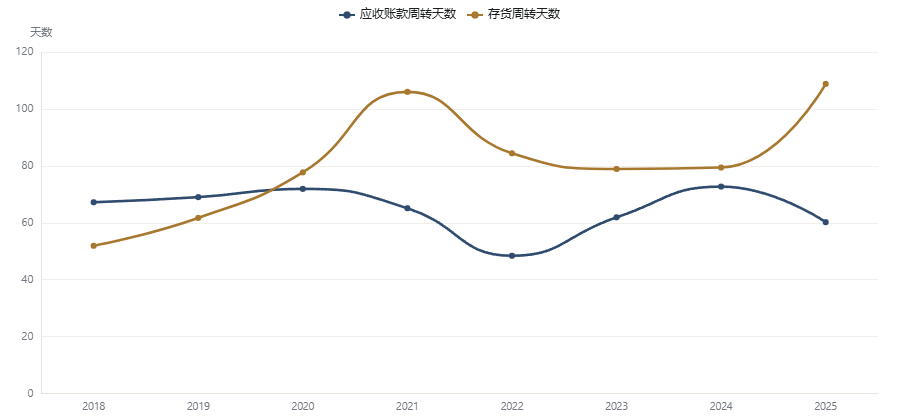
应收账款周转天数从 2024 年的 72.7 天降到 2025 年的 60.2 天,收款效率提升。存货周转天数则从 79.4 天升到 108.8 天,增加 29.4 天。存货周转变慢与 TIDES 业务扩张直接相关:多肽与寡核苷酸的原料与在制品备货周期更长,产能刚投产后存货会先于收入上升。
这解释了存货周转天数 2021 年也曾达到 106.0 天的历史高点——那一年同样处于产能扩张期。判断标准不是绝对天数,而是「收入增速能否跑赢存货增速」。
4.2经营现金流 172.03 亿元,覆盖归母净利润的 90%
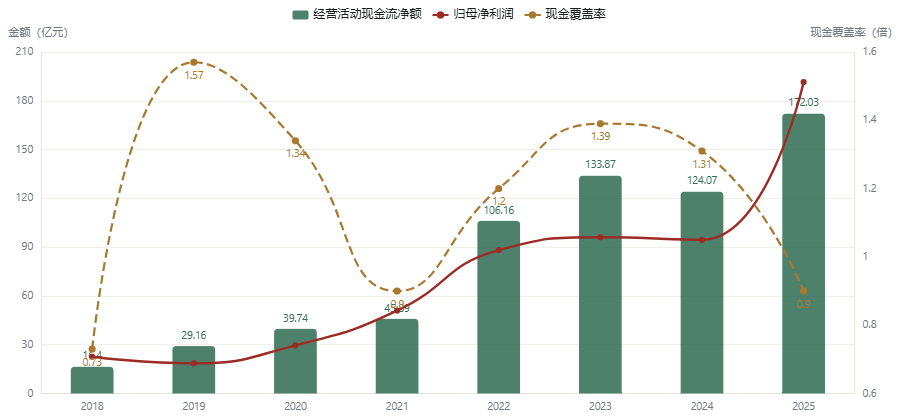
2025 年经营活动现金流净额 172.03 亿元,同比 +38.6%(公司披露经调整经营现金流 166.7 亿元、同比 +39.1%)。以 191.51 亿元的归母净利润为分母,现金覆盖率为 0.90;剔除资产处置带来的非现金部分后,以扣非归母 132.41 亿元为分母,覆盖率为 1.30。
拉长时间看,2019—2024 年现金覆盖率一直在 0.90—1.57 之间波动,2025 年的 0.90 是区间下沿,但原因不是收款变差——恰恰相反,应收账款周转在加快。原因是利润里多了一笔资产处置收益,它对应的是投资活动现金流入,不在经营活动现金流里。
利润是真的,但 2025 年这笔利润的「质地」和往年不一样。
主业赚来的 132.41 亿元,背后有 172.03 亿元经营现金流支撑,现金含量 1.30,比 2024 年还高。处置资产赚来的 59.10 亿元,走的是投资活动现金流,不会重复。把两部分合在一起算现金覆盖率,得到 0.90 这个偏低的数字——这不是财务造假的信号,而是利润结构变化的算术结果。
股价:从 36 元到 173 元
5.1三年下跌与两年修复,中间隔着一部法案
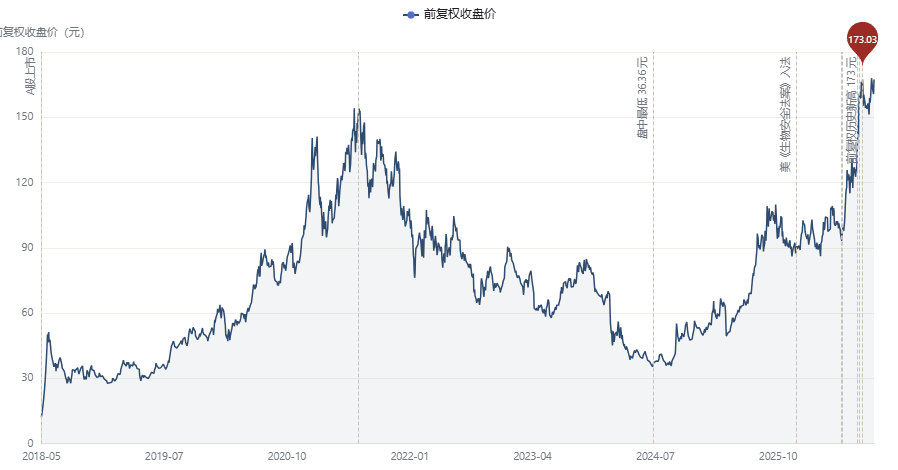
前复权口径下,股价在 2021 年 7 月 16 日触及 158.19 元(不复权 172.49 元)后进入长达三年的下行,2024 年 7 月 9 日盘中最低 36.36 元,累计跌幅 77%。此后两年零两个月,股价涨回 167.34 元,2026 年 8 月 20 日盘中最高 173.03 元,创前复权口径历史新高。
下行与修复的分界点不在业绩,在政策。2025 年 12 月 18 日,美国总统签署 2026 财年国防授权法案,其中第 851 节即《生物安全法案》,正式成为法律。法案不再直接点名公司,而是通过两条路径确定限制对象:被列入国防部 1260H「中国军工企业」名单且涉足生物技术的实体,以及由行政管理和预算局另行指定的企业。2026 年 6 月 8 日,药明康德被列入 1260H 名单;6 月 11 日,公司在哥伦比亚特区联邦地区法院起诉美国国防部;7 月 22 日法院聆讯;8 月 7 日法院批准公司申请的初步禁令,禁止国防部在诉讼期间执行该认定。
5.2市值创历史新高,但年末背离揭示了两轮不同的逻辑
2026 年 9 月末总市值 5078.61 亿元,超过 2021 年的峰值,创历史新高。把每年的年末收盘价与当年归母净利润画在一起,会看到两段方向相反的关系:2021—2024 年,净利润在 88—96 亿元之间横盘,股价却从 108.75 元跌到 52.68 元;2025 年,净利润跳到 191.51 亿元,股价从 52.68 元涨到 88.93 元,2026 年前三季度再涨到 167.34 元。
股东户数的变化指向同一件事。2025 年末 29.76 万户,2026 年 3 月末 28.51 万户,2026 年 6 月末 26.14 万户——半年减少 12.2%。户数下降同时股价上涨,通常意味着筹码在从分散账户向集中账户转移。
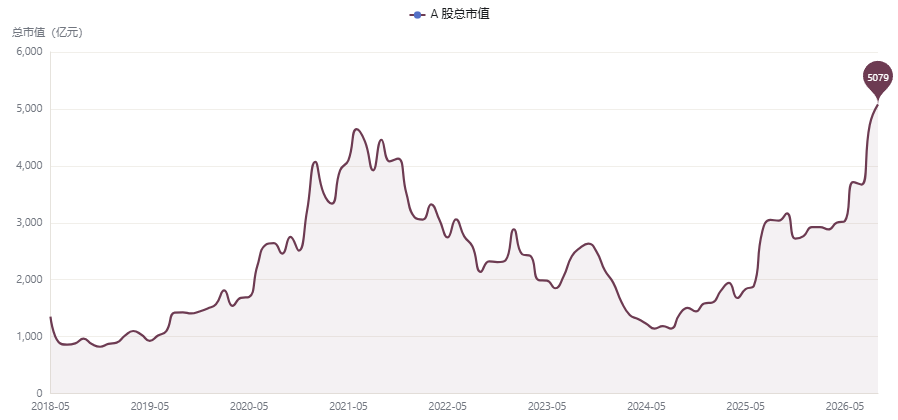
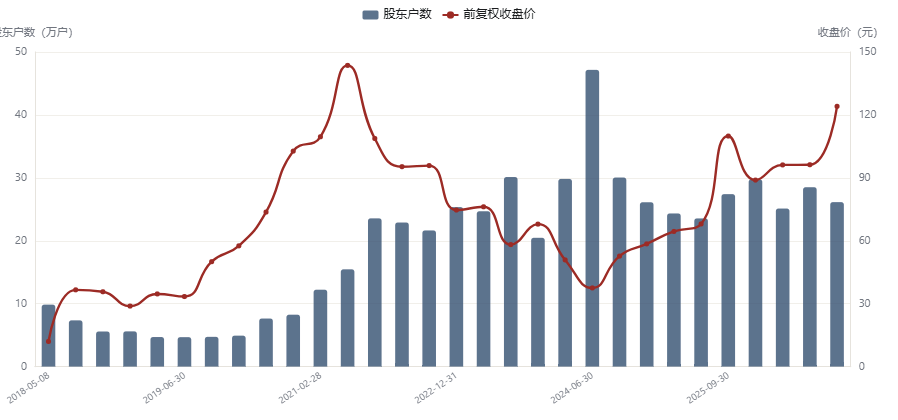
市场在 2021—2024 年定价的是「政策风险」,2025 年之后定价的是「风险出清 + 主业提速」。
两段行情的驱动完全不同。下跌段,业绩其实没有恶化——2023、2024 年归母净利润分别是 96.07 亿元和 94.50 亿元,只是不再增长;股价跌的是对《生物安全法案》可能切断美国收入的恐惧。修复段,法案确实入了法,但公司通过司法程序拿到了初步禁令,风险从「必然」变成「待定」;同时扣非利润开始提速。这是典型的「坏消息落地 + 好消息兑现」组合。
位置:现在贵不贵
6.1PE 23.44 倍,但用扣非算是 38.4 倍
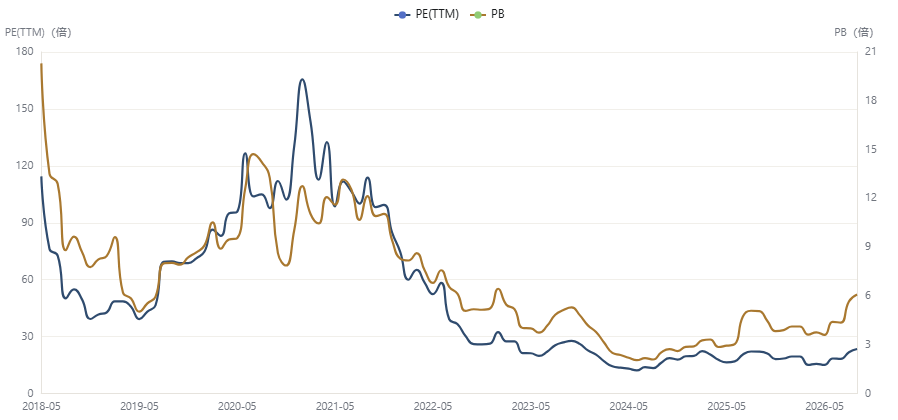
2026 年 9 月 30 日,PE(TTM) 23.44 倍,PB 6.09 倍。PE 的历史中位数是 39.13 倍,最高 165.52 倍(2021 年 1 月),最低 12.17 倍(2024 年 6 月)。按 TTM 口径,当前估值处在上市以来 36.6% 分位,属于偏低区间。
但这个 23.44 倍的分母里含着 59.10 亿元一次性收益。用扣非归母 132.41 亿元替换,市值 5078.61 亿元对应的市盈率是 38.4 倍——正好回到历史中位数附近。PB 6.09 倍则处于 2018 年以来偏中位的位置,最高 20.30 倍、最低 2.05 倍。
6.2在手订单 664.3 亿元,指引在四个月内上调了两次
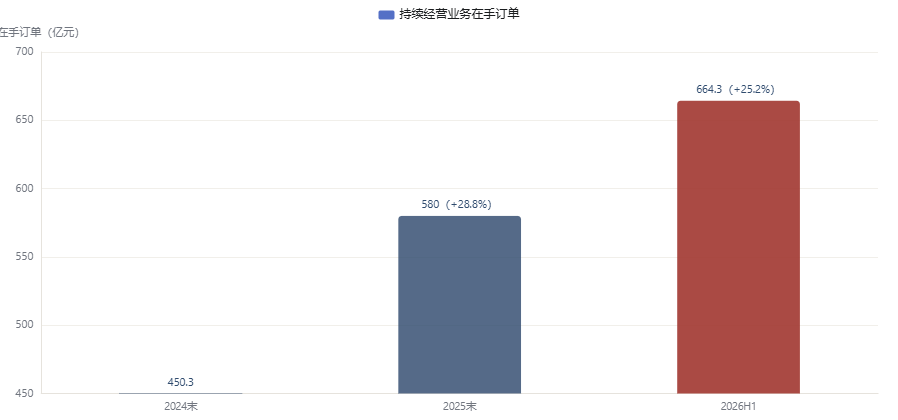
在手订单是 CXO 最重要的领先指标。2025 年末持续经营业务在手订单 580 亿元、同比 +28.8%;2026 年 6 月末 664.3 亿元、同比 +25.2%。绝对额继续增加,增速略有回落。
指引的变化更直接。2026 年 3 月,公司给出的全年收入目标是 513—530 亿元,持续经营业务增速 18%—22%。8 月 3 日中报发布当天,目标上调到 585—605 亿元,持续经营业务增速上调到 35%—39%,资本开支从 65—75 亿元上调到 75—85 亿元,经调整自由现金流从 105—115 亿元上调到 135—145 亿元。四个月时间,收入目标中值从 521.5 亿元提高到 595 亿元,上调 14.1%。
「贵不贵」这个问题,药明康德给了两个答案,取决于你相信哪一个利润。
用 23.44 倍看,它在历史 36.6% 分位,是三年下跌后的折价修复;用 38.4 倍看,它刚好回到中位数,是「主业提速」被充分定价。判断哪一个是正确的,要看 2026 年下半年的扣非利润能否延续上半年 +89.39% 的增速——如果不能,38.4 倍就是贵的;如果能,23.44 倍反而低估了主业的年化水平。
判断:三条路径与三个前提
路径 A · 主业提速兑现(乐观)
成立条件:2026 年下半年扣非归母延续上半年 +89.39% 的增速,全年收入落在 585—605 亿元指引的上沿;TIDES 全年收入保持 40% 以上增长;毛利率维持在 53% 以上。
观察信号:三季报扣非归母增速、TIDES 单季收入、化学业务毛利率、泰兴多肽产能利用率。
路径 B · 高位震荡消化(中性)
成立条件:收入达标但扣非增速回落到 30%—50% 区间,一次性收益不再出现,市场从「归母 23 倍」切换到「扣非 38 倍」的定价基准,估值横向消化。
观察信号:股价在 130—175 元区间反复,PE(TTM) 被动下降而股价不动,股东户数停止下降。
路径 C · 政策风险重估(悲观)
成立条件:初步禁令被上诉推翻,或《生物安全法案》第 851 节进入实质执行阶段,美国客户(占 2025 年持续经营收入 72.0%)开始调整供应商结构;或汇率与新建产能爬坡同时拖累毛利率。
观察信号:1260H 诉讼进展、美国客户收入占比与同比增速、米德尔顿基地投运节奏、季度订单增速跌破 20%。
三个必须盯住的前提
一是扣非增速——它决定 38.4 倍这个数字是否成立。
二是在手订单增速——25.2% 是当前的安全垫,跌破 20% 意味着产能扩张失去需求支撑。
三是美国政策——初步禁令只是诉讼期间的临时保护,不是终局。
7.1验证信号清单
- 2026 年三季报:扣非归母净利润同比增速(上半年为 +89.39%)与综合毛利率(上半年 53.9%)。
- 2026 年全年收入是否落在 585—605 亿元指引区间;持续经营业务增速是否达到 35%—39%。
- 在手订单(持续经营口径)增速是否维持 20% 以上;TIDES 在手订单与客户数、分子数增长。
- 1260H 名单诉讼的后续进展:初步禁令是否被上诉法院推翻,国防部是否重新作出认定。
- 美国客户收入占比与同比增速(2025 年为 72.0%、+34.3%)——观察是否出现结构性迁移。
- 存货周转天数(2025 年 108.8 天)能否随收入增长回落,验证产能爬坡是否顺利。
- 资本开支(指引 75—85 亿元)与经调整自由现金流(指引 135—145 亿元)的兑现情况。
- 分红:2026 年预计现金分红总额 57.1 亿元,以及 H 股奖励信托计划的收入触发条件(513 亿元、530 亿元)。
这家公司的问题不是「好不好」,而是「现在这个价格买的是哪一年的利润」。
2025 年的 191.51 亿元不可复制,2026 年上半年的 110.80 亿元里有 105.72 亿元是主业。如果在 2026 年全年能做出 240—260 亿元的扣非归母,当前 5078.61 亿元市值对应约 20 倍扣非市盈率;如果只有 200 亿元,对应 25 倍。两条路径的差别,就写在三季报里。
数据来源与口径
一、行情数据:新浪财经前复权日线(2018-05-08 至 2026-09-30,2042 个交易日)、腾讯财经不复权日线、Tushare 日线(三源抽样交叉,Tushare 与腾讯收盘价最大差异 0.0000 元);估值与市值序列取自百度股市通近十年数据(市盈率 TTM、市盈率静、市净率、总市值),月末口径。
二、财务数据:AKShare 东方财富财务接口(利润表、资产负债表、现金流量表、财务摘要、主营构成),采用追溯重述后口径;2025 年营业收入 454.56 亿元、归母净利润 191.51 亿元,2026 年上半年营业收入 288.97 亿元、归母净利润 110.80 亿元、扣非归母 105.72 亿元,均与公司披露值逐项核对一致。
三、非结构化信息:公司 2025 年年度报告及摘要、2026 年中期业绩公告与中期报告、2025 年度业绩预增公告、2025 年年度权益分派实施公告、股东减持股份结果公告(上海证券交易所、香港交易所披露易、巨潮资讯网);《生物安全法案》相关美国立法与司法信息(白宫简报、美国哥伦比亚特区联邦地区法院裁决报道、新华社、中国日报);行业与经营信息(公司官网新闻、上海证券报、中国证券报、证券时报、中国经济网)。
四、需要特别说明的估算口径:(1)2025 年持续经营业务收入 434.20 亿元为年报披露口径,与全部营业收入 454.56 亿元相差 20.36 亿元,系已终止经营业务;(2)2024 年末持续经营业务在手订单 450.3 亿元为按 2025 年末 580 亿元、同比 +28.8% 反推的推算值;(3)TIDES 业务 2023 年收入 34.1 亿元为按 2024 年 58.0 亿元、同比 +70.1% 反推的推算值;(4)历史最高价以日线还原,前复权口径最高 173.03 元(2026-08-20)、不复权口径最高 188.28 元(2021-02-18),正文已分别标注;(5)扣非口径市盈率 38.4 倍为按 2025 年扣非归母 132.41 亿元与 2026-09-30 总市值 5078.61 亿元自行测算。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,不构成任何投资建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月 1 日|数据截至 2026 年 9 月 30 日