温氏股份三季报:亏 49.61 亿,坑底和出口各在哪
2025 年四季度,温氏股份的归母净利润是 0.10 亿元。往前数三个季度,单季分别是 20.13、14.62、17.81 亿元。利润是在那个冬天悄悄归零的。
2026 年三季报把这个故事讲完了。前三季度归母净利润 -49.61 亿元,上年同期是 +52.56 亿元。公司给的原因只有一句:「主产品肉猪价格大幅下跌,公司养猪业务出现大额亏损。」
这是一份周期底部的报表。亏损、现金流断流、借钱过冬、产能去化,四件事同时写在纸上。这篇排四颗雷:坑有多深、价和成本的对垒、现金流的雷、过冬的粮草。
坑有多深
先看形状。2026 年单季归母(单季数由累计逐季差分得出,推导口径):一季度 -10.70 亿、二季度 -32.96 亿、三季度 -5.96 亿元。坑底在二季度。三季度环比收窄 81.9%,是这三个季度里亏得最少的一个。
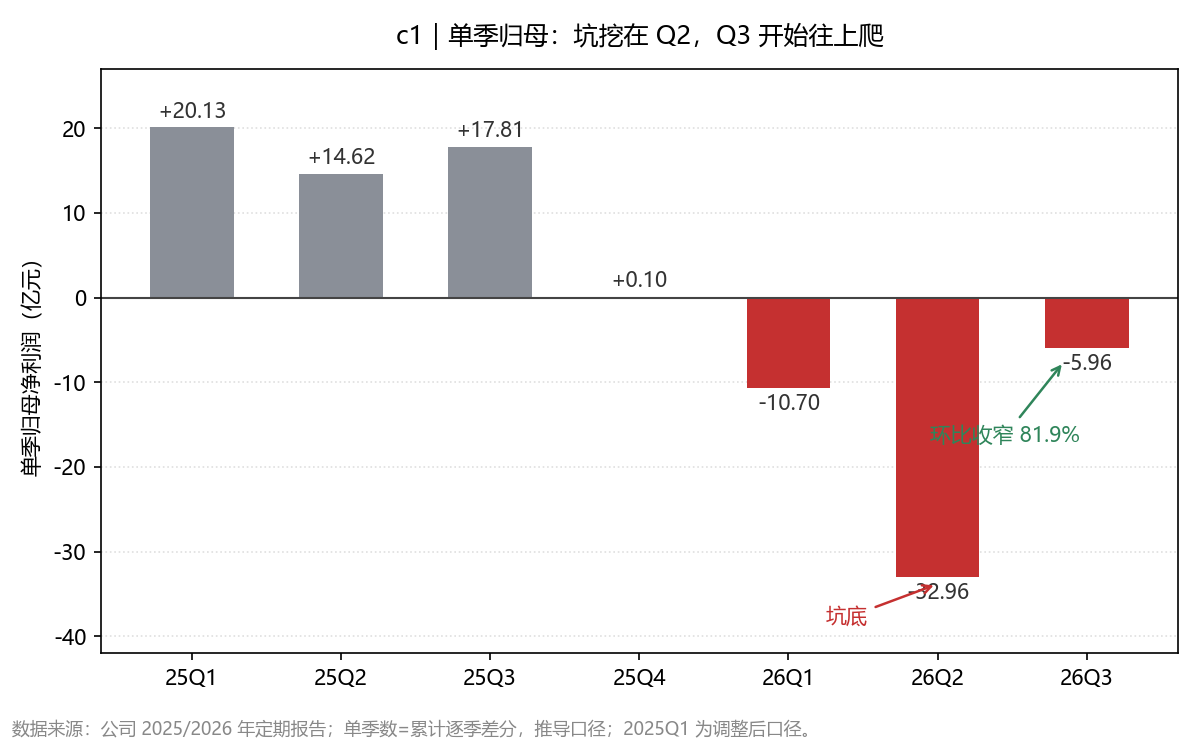
图1|单季归母:坑挖在 Q2,Q3 开始往上爬。
读数:2026 年 -10.70 → -32.96 → -5.96 亿元,Q3 环比收窄 81.9%;2025 年同期为 +20.13、+14.62、+17.81 亿元。
数据来源:公司 2025/2026 年定期报告;单季数=累计逐季差分,推导口径;2025Q1 为调整后口径。
再看深度。把两年前三季度摆在一起,账就清楚了。
| 9M 口径(亿元) | 2025 | 2026 | 变化 |
|---|---|---|---|
| 营业收入 | 757.88 | 721.97 | -4.74% |
| 营业成本 | 660.72 | 729.61 | +10.43% |
| 毛利(推导) | +97.16 | -7.64 | 由正转负 |
| 归母净利润 | +52.56 | -49.61 | -194.40% |
| 经营现金流净额 | +81.99 | -0.49 | -100.60% |
表1|2025 与 2026 前三季度对照:营收只降 4.74%,毛利从 +97 亿翻到 -7.6 亿。毛利=营业收入-营业成本,推导口径。数据来源:公司 2025/2026 年三季报。
营收只降了 4.74%,成本却涨了 10.43%。两头一挤,毛利从 +97.16 亿元翻到 -7.64 亿元(推导口径)。这就是转亏的全部力学。资产减值又补了一刀:消耗性生物资产跌价准备增加,9M 计提 1.47 亿元。
价和成本的对垒
价这一边。9 月毛猪销售均价 10.75 元/公斤,同比 -18.44%,环比还在降(-1.01%)。公司当月卖肉猪 298.83 万头、收入 40.56 亿元。量没有大问题,价是塌的。
成本那一边。公司口径:2026 年一季度账面综合成本 6.2 元/斤。8 月已降到 6 元/斤以下,全年「责任目标」约 5.9 元/斤。降本在推进,但饲料原料价格上涨、代养费略有提升,两条绳子都在拽。
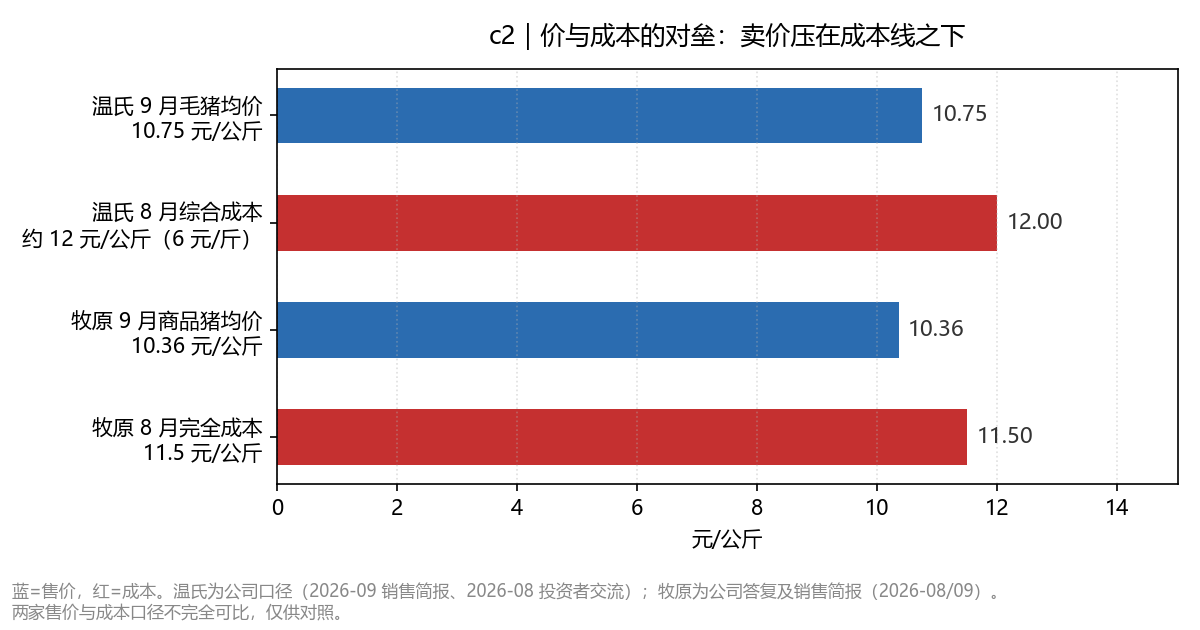
图2|价与成本的对垒:卖价压在成本线之下。
读数:温氏 9 月毛猪均价 10.75 元/公斤 vs 8 月综合成本约 12 元/公斤(6 元/斤);牧原 9 月均价 10.36、8 月完全成本 11.5 元/公斤。
数据来源:温氏 2026-09 销售简报、2026-08 投资者交流;牧原销售简报及互动易答复(2026-08/09)。两家口径不完全可比,仅供对照。
对垒的结果是每头账。9 月均价折 5.38 元/斤,成本约 6 元/斤,一斤亏 0.6 元上下。按 110 公斤出栏体重粗算,一头猪亏约 130 元(推导口径)。同行牧原的报道口径是 9 月卖一头亏约 140 元。全行业都在这张价目表下过日子。
反方也要给一句。三季度亏损收窄到 5.96 亿,正是成本下探和猪价企稳的合力。价跌了半年,跌速在放缓。至于这是不是拐点,暂不能下定论。
现金流的雷
利润表之外,现金流量表的动静更大。前三季度经营活动现金流净额 -0.49 亿元,去年同期 +81.99 亿元,同比 -100.60%。公司归因很干脆:「肉猪价格同比下降,同时原料价格同比上升。」
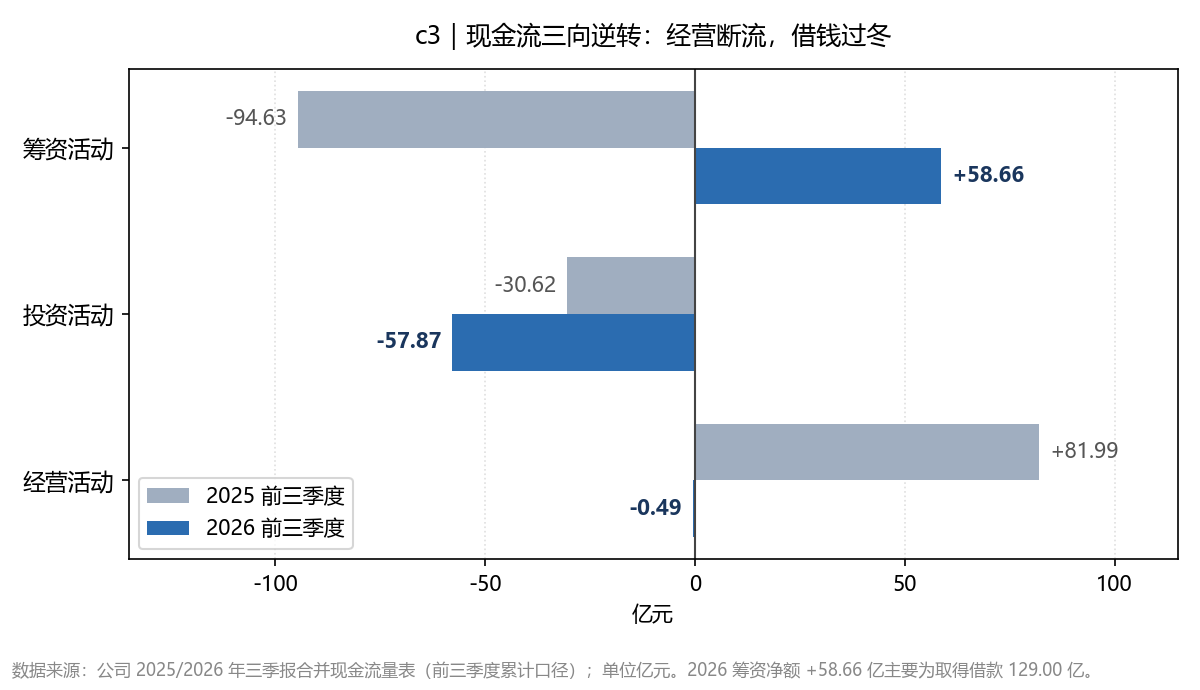
图3|现金流三向逆转:经营断流,借钱过冬。
读数:经营 +81.99 → -0.49 亿元;投资 -30.62 → -57.87 亿元;筹资 -94.63 → +58.66 亿元。
数据来源:公司 2025/2026 年三季报合并现金流量表(前三季度累计口径);单位亿元;2026 筹资净额主要为取得借款 129.00 亿元。
钱从哪来?筹资活动净额 +58.66 亿元,去年同期是 -94.63 亿元。一来一回 153 亿。其中取得借款 129.00 亿元,去年同期只有 7.05 亿。公司的说明是「应对行业底部周期,增加银行借款」。储粮动作也做了:货币资金从 10.13 亿加到 27.51 亿元。
代价写在负债表上。短期借款 46.33 亿、长期借款 74.83 亿元,分别较年初多 61 倍和 7.5 倍。温氏转债 87.36 亿元一年内到期,从应付债券转入一年内到期的非流动负债。有息负债推导合计约 230.53 亿元,较年初 137.56 亿增加约 68%。资产负债率从 49.8% 抬到 59.2%(推导口径)。归母权益 352.56 亿元,较年初 -16.21%,亏损在啃家底。
过冬的粮草
这份报表里的动作,可以分三类看。
周期性的部分:猪价在 10 元/公斤级趴着,行业性的。公司 9 月投资者交流的说法是「初步预计春节前后猪价有望迎来盘整拐点」。公司还提到,「行业普遍预期 2027 年实现盈利的确定性较高」。这两句只算公司和行业的预期,兑现与否有待验证。
结构性的部分:生产性生物资产从 52.01 亿降到 47.44 亿元(-8.8%),种猪群在缩,产能去化留了痕。同时在建工程 19.53 亿加到 36.97 亿元(+89%),公司说是「改造类工程投资」。缩量和提质并行。成本曲线也在往下走,6.2 元/斤到 6 元/斤以下。
主动应对的部分:借款 129 亿储备现金,压缩分红付现(17.71 亿 vs 20.73 亿)。10 月 15 日董事长提议回购,10 月 16 日回购方案落地。温氏家族前十大股东均无质押,股东户数 95,826 户。
明年的账挂两头刻度。一头是今年:一致预期档 2026 年归母 -14.19 亿元(同花顺 F10,截至 2026-10)。这个档隐含四季度单季要赚约 35.42 亿元,而 2025 年四季度只赚 0.10 亿。若四季度维持三季度的亏损力度,全年落在约 -55.6 亿元(均为推导口径)。另一头是 2027 年:机构一致预测净利约 113 亿元,开源证券、另有券商的预测区间 78 至 184 亿元。刻度之间裂缝很大,哪边兑现,要等报表说话。
过冬观察清单
这份报表拆完,剩下四件事留给后面的季报验证。
猪价,看春节前后是否如公司预期盘整。成本,看 5.9 元/斤的责任目标能否兑现。产能去化,看生产性生物资产是否止跌。资金,则看温氏转债到期怎么兑、货币资金 27.51 亿的粮仓是增是减。
清单只列观察项,不押结果。周期底部的报表,雷都排出来了,剩下的交给时间。
数据来源:公司 2026 年第三季度报告(公告编号 2026-125,2026-10-21 董事会公告,未经审计)、2026 年半年度报告、2026 年第一季度报告、2025 年年度报告、2026 年 9 月主产品销售情况简报、投资者交流记录。同业数据来自牧原股份销售简报、互动易答复及公开报道;机构预测来自同花顺 F10 及公开研报(截至 2026-10)。
单季数由累计数逐季差分推导,标注「推导口径」。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 宁德时代财报解读
· 福耀玻璃财报解读
· 移远通信财报解读
· 云南锗业财报解读
· 多氟多财报解读
· 宝丰能源财报解读
💡 回复「三季报」一键领取本季全部解读合集。