净利同比涨141%、单季环比掉31%:卫星化学三季报的两种读法
2026 年三季报解读
三季报披露那天,讨论区里最常见的一句话是“油价都破百了,化工厂还能好吗”。
这话有它的道理。布伦特三季度均价 91.3 美元/桶,同比上涨 33.9%。9 月一度摸到 103.5 美元/桶。石脑油是绝大多数乙烯装置的原料,油一涨,成本跟着涨。
卫星化学这份季报给出的答案是反过来的。前三季营收 464.14 亿元,同比增 33.49%;归母净利润 90.59 亿元,同比增 141.24%。三季度单季归母 28.32 亿元,比去年同期多 180.03%。
差别在原料上。它的乙烯不从石脑油里来,是从美国运来的乙烷。乙烷挂在北美天然气上,跟原油脱了钩。
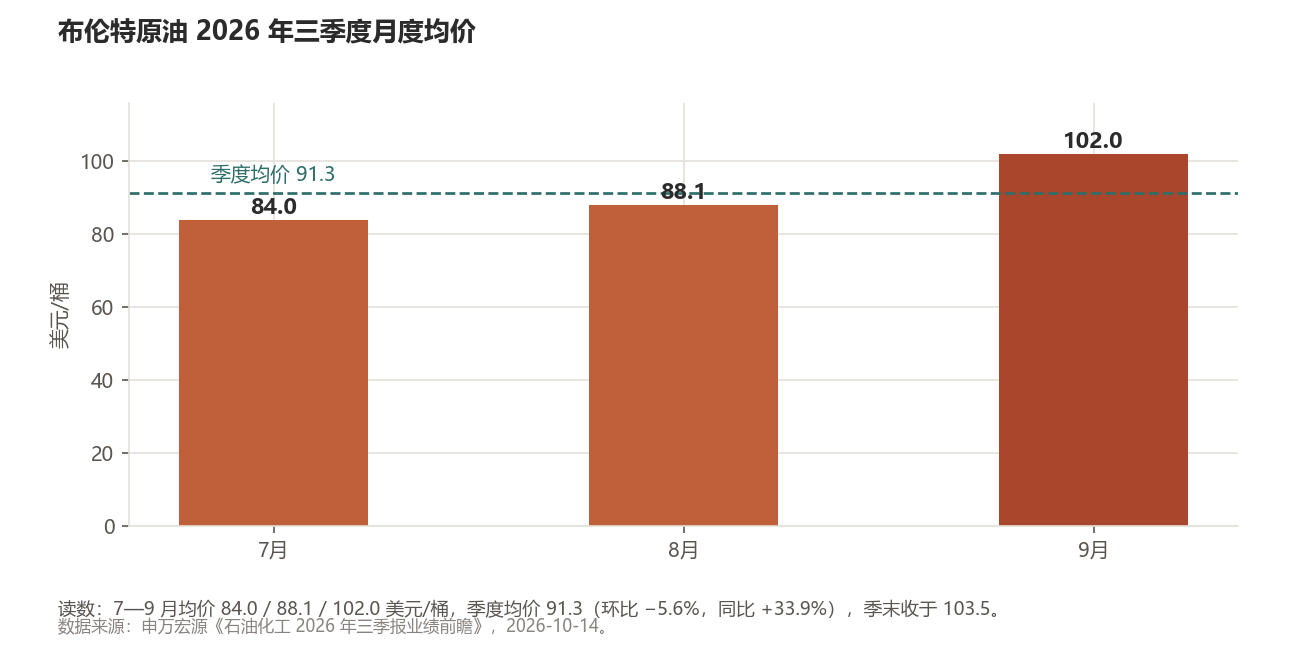
图1|布伦特原油 2026 年三季度月度均价。读数:7—9 月均价 84.0、88.1、102.0 美元/桶。季度均价 91.3,环比 −5.6%、同比 +33.9%。季末 103.5。数据来源:申万宏源《石油化工 2026 年三季报业绩前瞻》,2026-10-14。
91.3 与 30
布伦特三季度三个月的均价是 84.0、88.1、102.0 美元/桶。一个季度里涨了 21%,三个月拉出一条向上的斜线。
同期的美国 Mont Belvieu 乙烷,9 月 30 日报 25.629 美分/加仑,到 10 月 15 日报价 30 美分/加仑。半个月涨 17%。听着不少。
可这两个数放在一起,是两个量级。乙烷的边际定价看的是天然气燃烧价值,烧掉发电值多少,它就值多少。美国页岩气田伴生的乙烷长期过剩,价格上限是天然气,不是原油。
所以布伦特从 68 美元走到 103 美元这一段,卫星化学的原料成本几乎没有动。
803 与 204
原料便宜,只有在能换成收入的时候才算优势。
同样一吨乙烯,两条路线报出来的价差不一样。石脑油路线,乙烯减石脑油价差 204 美元/吨;乙烷路线,乙烯减乙烷价差 803 美元/吨。两者差 599 美元。
这就是这份报表的全部秘密。
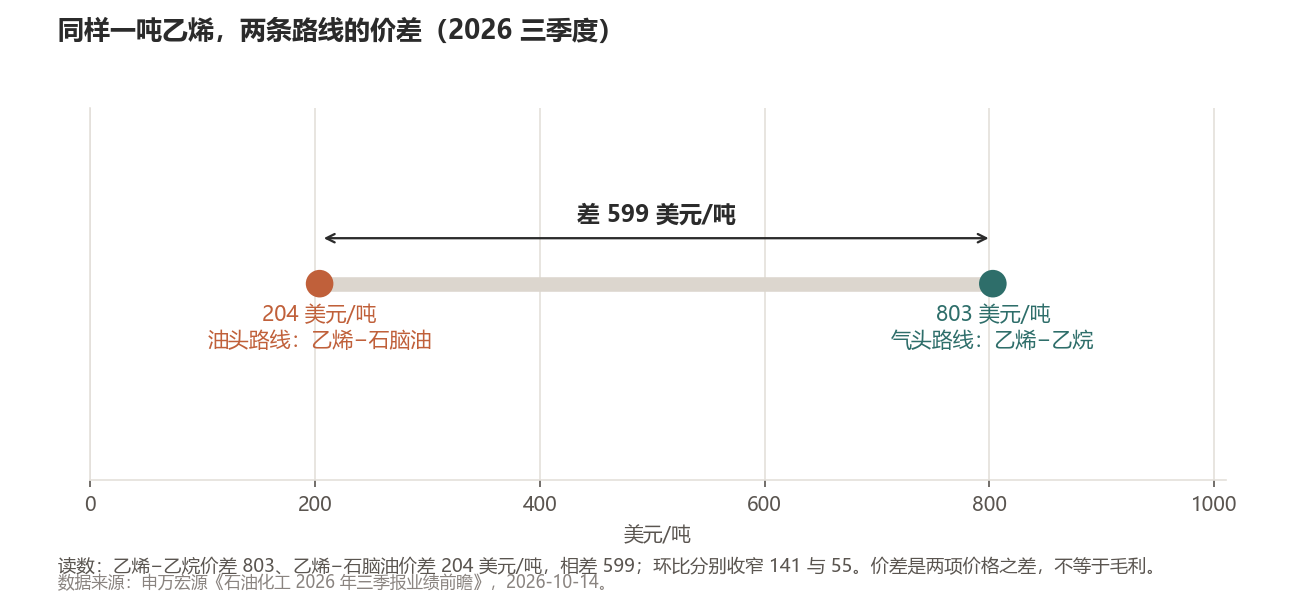
图2|同样一吨乙烯,两条路线的价差(2026 三季度)。读数:乙烯减乙烷价差 803 美元/吨、乙烯减石脑油价差 204 美元/吨,相差 599 美元/吨。环比分别收窄 141 与 55。数据来源:申万宏源《石油化工 2026 年三季报业绩前瞻》,2026-10-14。
有一点要交代。价差是两项价格之差,不等于单吨毛利。里面还有能耗、人工、折旧,还有副产品回收。599 美元是成本优势的刻度,不是利润的数额。
33.49% 与 21.23%
这个差额落到利润表上,是收入涨 33.49%、成本涨 21.23%。两个增速拉开 12.26 个百分点。
前三季营业总收入 464.14 亿元、营业成本 334.22 亿元,综合毛利率 27.99%,比去年同期的 20.71% 高出 7.28 个百分点。
两成一的成本涨幅不算小。可它对应的是三成三的收入增长,肉是从这里长出来的。
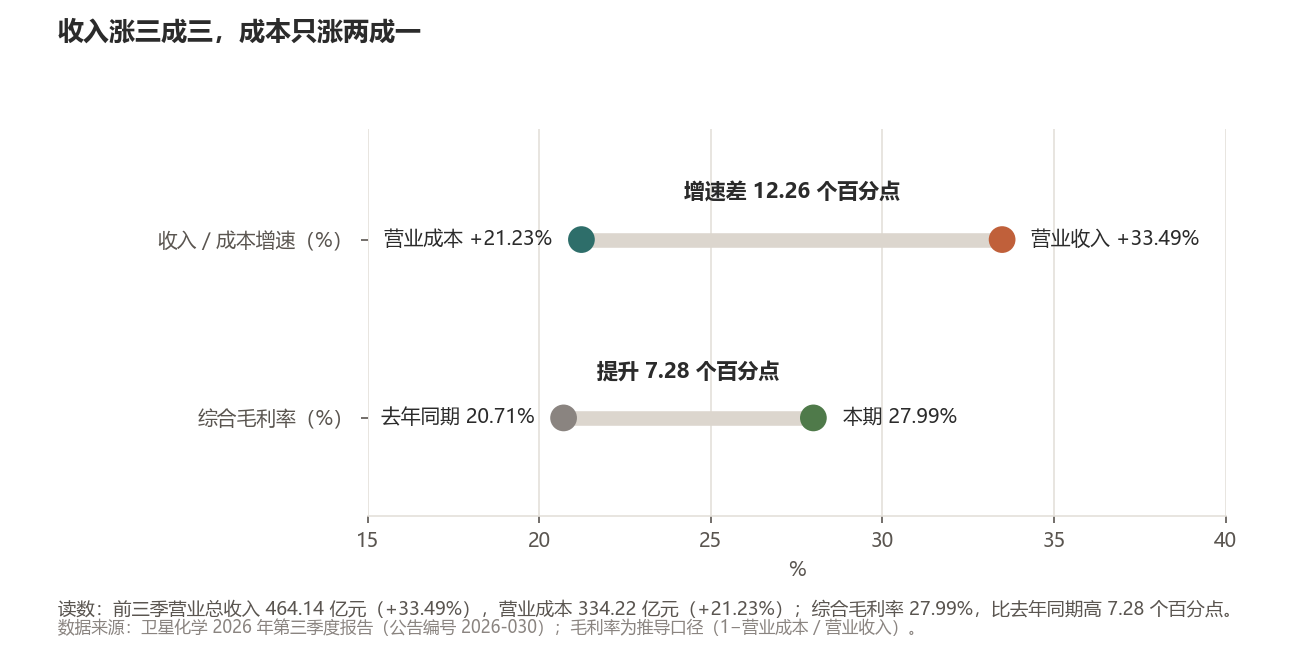
图3|前三季收入与成本增速、综合毛利率。读数:营业总收入 464.14 亿元、同比 +33.49%。营业成本 334.22 亿元、同比 +21.23%。综合毛利率 27.99%、比去年同期高 7.28 个百分点。数据来源:卫星化学 2026 年第三季度报告(公告编号 2026-030)。毛利率为推导口径。
收入退一成,利润退三成
只看同比,这份季报很漂亮。换成单季和环比,是另一回事。
拆开单季,三个季度摆一排。一季度营收 126.77 亿元、归母 21.17 亿元。二季度营收 180.36 亿元、归母 41.10 亿元。三季度营收 157.00 亿元、归母 28.32 亿元。
把三季度和二季度摆一起,营收少 12.95%,归母少 31.10%。收入退了一成二。利润退了三成一。
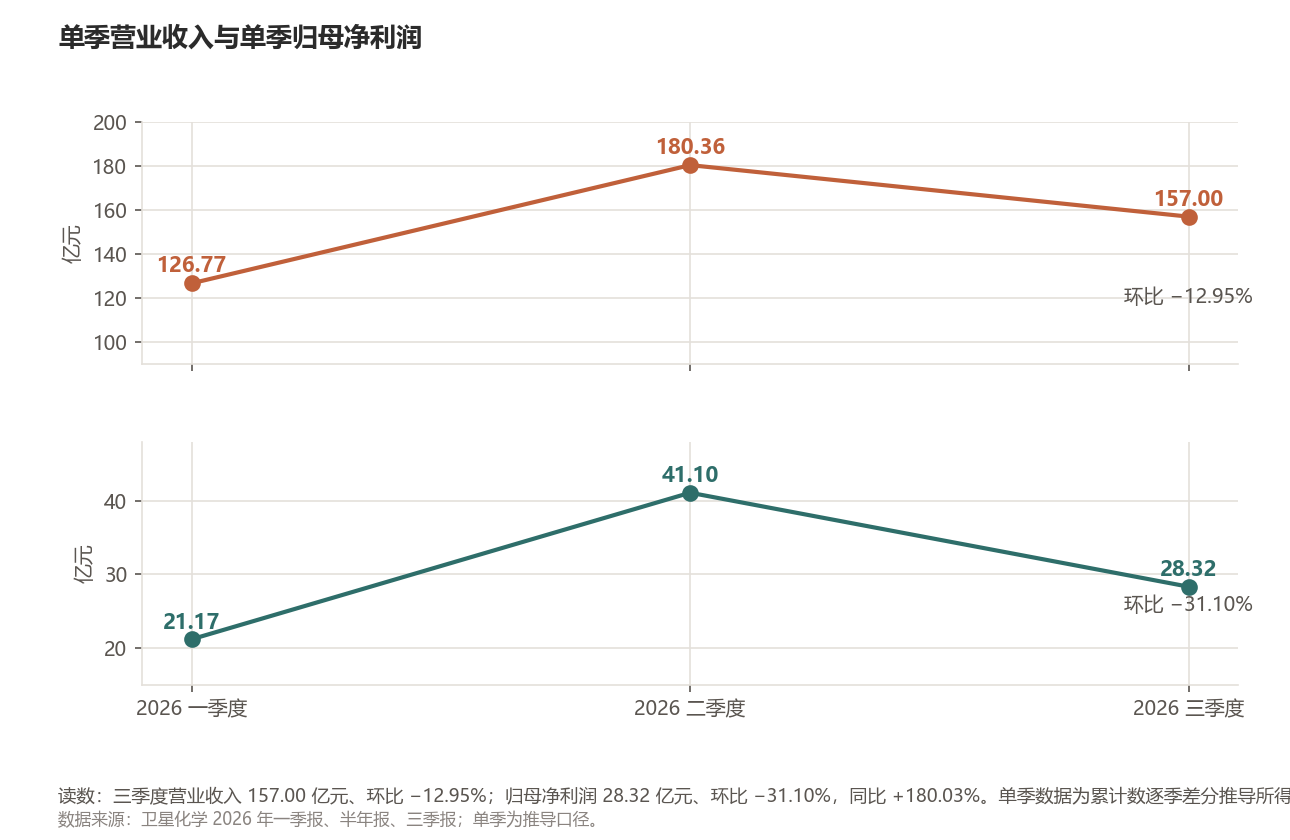
图4|单季营业收入与单季归母净利润。读数:一季度 126.77 亿元/21.17 亿元,二季度 180.36 亿元/41.10 亿元,三季度 157.00 亿元/28.32 亿元。三季度营收环比 −12.95%、归母环比 −31.10%。数据来源:卫星化学一季报、半年报、三季报。单季为累计数差分推导口径。
多出来的那部分跌幅,来自价差。
塌的是 C3
把价差按链条拆开,能看清是谁退的。
环比收窄最狠的是丙烯酸减丙烯的价差,从 2504 元/吨掉到 1000 元/吨,一个季度少了 1504。丙烯酸丁酯的价差收窄 749 元/吨。
这两条都在 C3 产业链上。C3 是卫星化学的另一条腿。平湖基地有 90 万吨/年的丙烯装置,丙烯酸及酯产能 200 万吨/年,国内第一。
C2 那边温和得多。乙烯减乙烷的价差收窄 141 美元/吨,乙烯减石脑油收窄 55 美元/吨。聚丙烯减丙烷的价差反而走阔 810 元/吨。
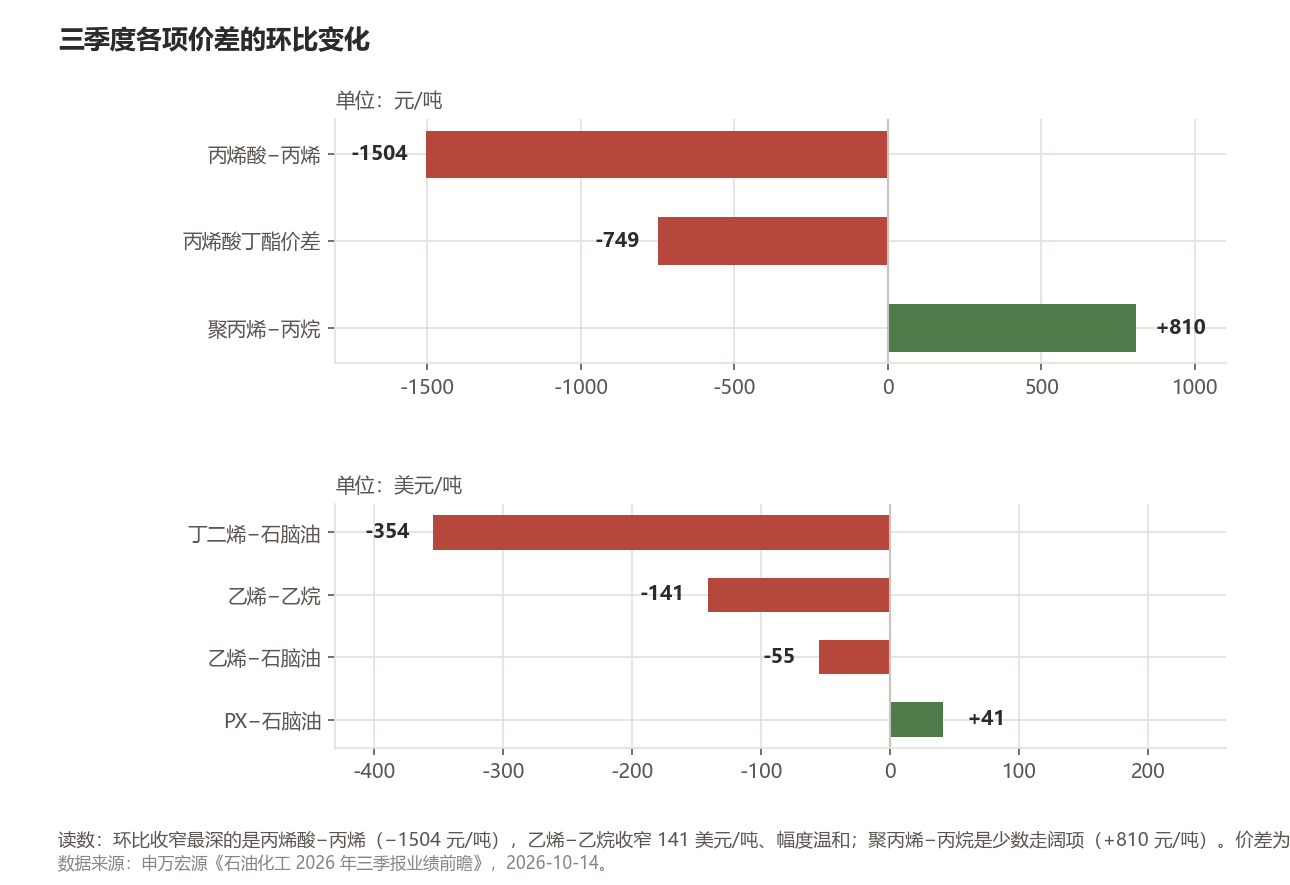
图5|三季度各项价差的环比变化。读数:丙烯酸减丙烯收窄 1504 元/吨、丙烯酸丁酯收窄 749 元/吨、聚丙烯减丙烷走阔 810 元/吨。乙烯减乙烷收窄 141 美元/吨、乙烯减石脑油收窄 55 美元/吨、丁二烯减石脑油收窄 354 美元/吨。数据来源:申万宏源《石油化工 2026 年三季报业绩前瞻》,2026-10-14。
C2 撑住,C3 塌了。单季利润从 41.10 亿掉到 28.32 亿,来路就在这里。
76% 的收入,75% 的毛利
这两条腿各有多重,半年报里分过部。2026 年上半年,功能化学品收入 233.70 亿元,占主营收入的 76.09%。高分子新材料收入 72.56 亿元,占 23.63%。
毛利差不多是按同样的比例分的,功能化学品贡献毛利 64.44 亿元,占主营毛利的 74.69%;高分子新材料 21.48 亿元,占 24.90%。两块的毛利率是 27.58% 和 29.61%,差不到两个点。
再往产品里看。功能化学品这一侧,主要是丙烯酸及酯和 SAP,落在 C3 链上。高分子新材料一侧,主要是聚乙烯、α-烯烃、苯乙烯这些,落在 C2 链上。这是公司披露的分部口径,2026 年半年报调过分类,这两个数跟去年同期不能直接比。
回到那个单季跌幅。C3 这条腿扛着七成六的收入、七成五的毛利。它退一步,整个盘子就退三成。
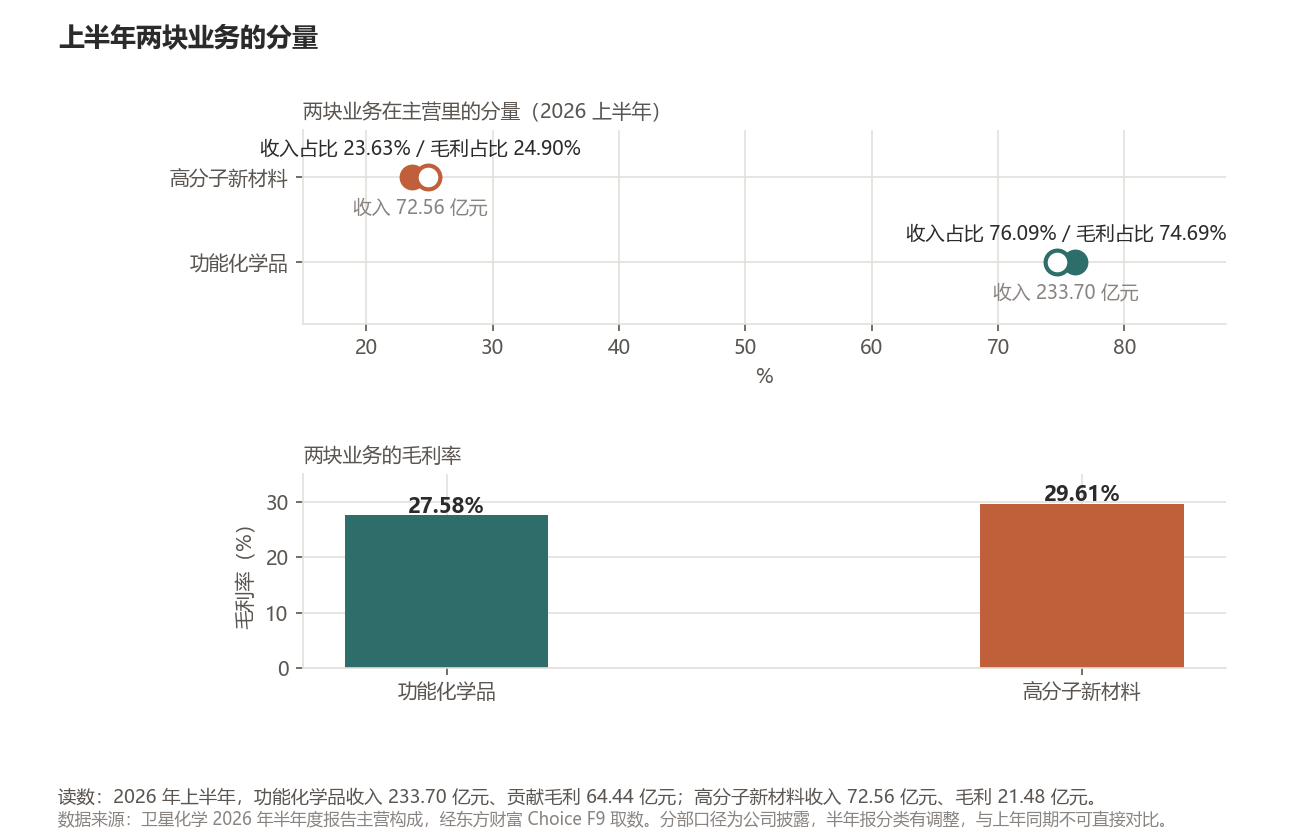
图6|2026 年上半年两块业务的收入与毛利分布。读数:功能化学品收入 233.70 亿元、占主营收入 76.09%,毛利 64.44 亿元、占主营毛利 74.69%,毛利率 27.58%。高分子新材料收入 72.56 亿元、占 23.63%,毛利 21.48 亿元、占 24.90%,毛利率 29.61%。数据来源:卫星化学 2026 年半年度报告主营构成,经东方财富 Choice F9 取数。分部口径为公司披露,半年报分类有调整,与上年同期不可直接对比。
利润有没有变成钱
这一块反倒没什么可担心的。
前三季经营活动现金流净额 134.86 亿元,同比增 103.68%,是净利润 90.60 亿元的 1.49 倍。货币资金从年初 74.60 亿元增到 142.15 亿元,多了九成。
钱多了,公司拿去还债。短期借款从上年度末的 3.00 亿元清零,长期借款从 37.00 亿元降到 17.46 亿元,降 52.81%。筹资活动净流出 49.80 亿元,其中偿还债务支付 50.42 亿元。
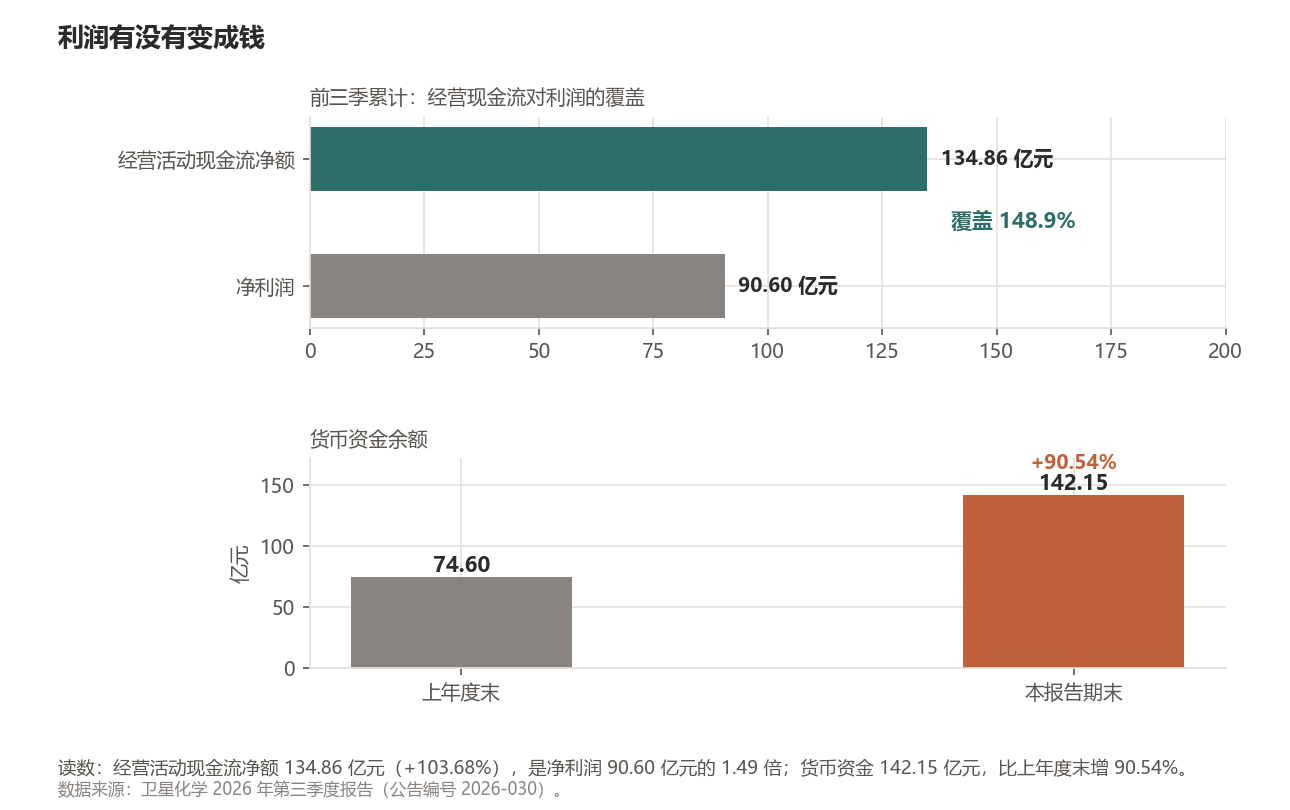
图7|经营现金流对利润的覆盖与货币资金余额。读数:经营活动现金流净额 134.86 亿元、同比 +103.68%,是净利润 90.60 亿元的 1.49 倍;货币资金 142.15 亿元、比上年度末增 90.54%。数据来源:卫星化学 2026 年第三季度报告(公告编号 2026-030)。
两笔往来账值得在四季度对一遍。合同负债 16.37 亿元,比年初涨 130.35%,季报说原因是预收货款增加。应收账款 14.51 亿元,涨 118.91%,对应收入增长。收款和发货的节奏对不对得上,下一期要验证。
四季度要盯的不在布伦特
前面那 599 美元,是按三季度均价算的。三季度过去了,要问的是四季度这对价差还剩多少?
10 月上半月已经给出一个信号。美国乙烷从 25.629 涨到 30 美分/加仑,成本锚的方向是往上的。
中信期货的说法是,这个位置下国内乙烷裂解的利润依然丰厚,开工难动摇。可价差是成本与售价的差。成本往上挪,缝就窄,除非乙烯价格跟得更快。
原油那边确实在给收入锚加码。9 月东北亚乙烯现货一路从 1135 涨到 1200 美元/吨。9 月中旬华东报 9400 元/吨,比 8 月初高 21.24%。9 月 10 日日本 CFR 石脑油 908.50 美元/吨。油贵的地方,乙烯卖价也贵。
两头一起动,四季度价差往哪边走,现在还不好下定论。
14.58 与 28.32
有一件事比较清楚。29 家机构对 2026 年全年归母净利润的一致预期约 105 亿元,而前三季已经做了 90.59 亿,四季度只要 14.58 亿就能打平这个数。这个门槛低于三季度单季的 28.32 亿。是保守,还是留了余地?
季报没有披露价差每变动一个单位,利润会跟着变动多少。所以四季度这里只能给几档,不给一个点,分档的两条边界都是能观测到的数:三季度单季实际的 28.32 亿,和打平一致预期所需的 14.58 亿。
价差守住三季度的水平,四季度单季归母站在 28.32 亿以上,这是第一档。价差温和收窄,落在 14.58 亿到 28.32 亿之间,全年仍能对上一致预期,这是第二档。价差继续压缩,四季度低于 14.58 亿,全年预期就得往下修,这是第三档。
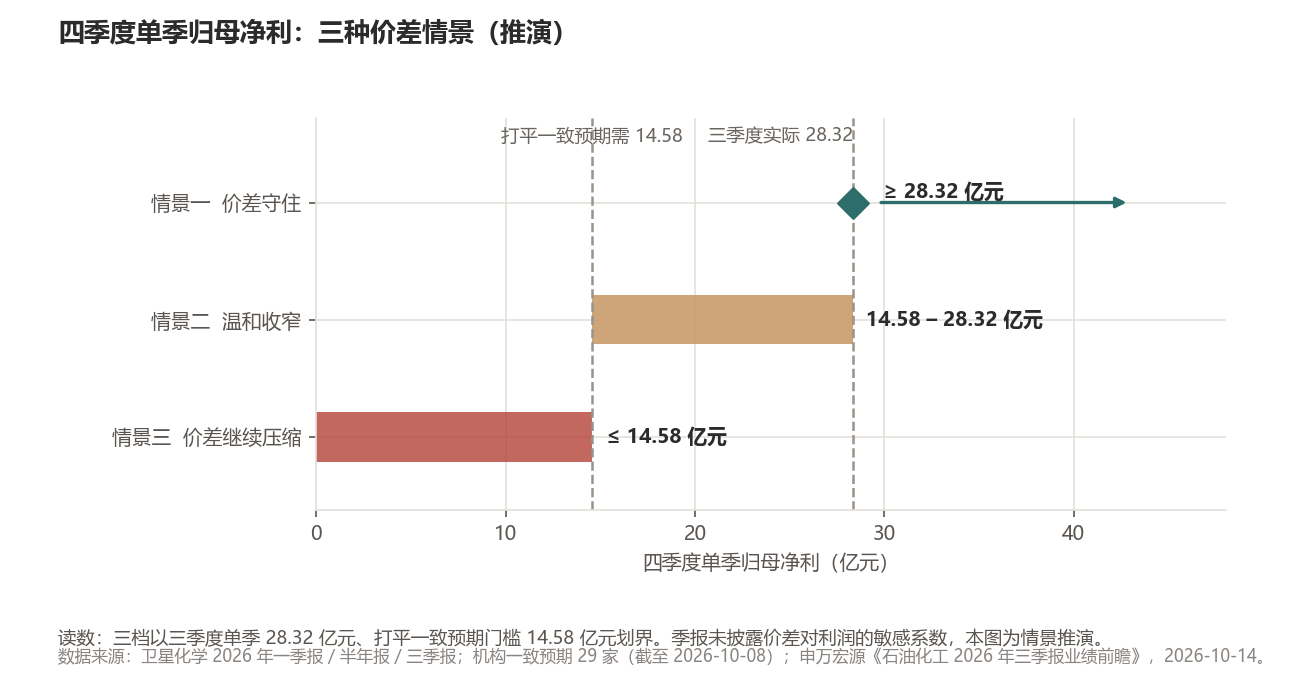
图8|四季度单季归母净利润的三种价差情景。读数:以三季度单季归母 28.32 亿元、打平一致预期全年 105.17 亿元所需的四季度 14.58 亿元为分界。价差守住则不低于 28.32 亿元,温和收窄则落在 14.58 亿至 28.32 亿元之间,继续压缩则低于 14.58 亿元。数据来源:卫星化学一季报、半年报、三季报。机构一致预期 29 家(截至 2026-10-08)。申万宏源《石油化工 2026 年三季报业绩前瞻》,2026-10-14。季报未披露价差对利润的敏感系数,本图为情景推演,不是预测。
所以四季度要盯的不是布伦特的报价,是得州那张乙烷报价单。缝有多宽,报表就有多厚。
数据来源:卫星化学 2026 年第三季度报告(公告编号 2026-030)、2026 年半年度报告与第一季度报告。申万宏源《石油化工 2026 年三季报业绩前瞻》(2026-10-14)。中信期货(2026-10-16)。本文为财务数据解读,不构成投资建议,据此操作风险自担。