利润涨三成,股价翻一倍
潍柴动力是国内重卡发动机份额第一的公司,但四成收入来自欧洲的叉车与仓储自动化。2026 年,一个占收入不到 1.5% 的数据中心备用电源业务,把它的估值推到了近十年 72% 分位。这份报告要回答三件事:护城河在哪个环节、252 亿商誉意味着什么、这次重估有多少利润支撑。
较 2026 峰值 −30.1%
同比 +7.5%
同比 −4.1%
同业最高(重汽 7.80%)
近十年 71.4% 分位
目 录 · CONTENTS
导读:三个问题
潍柴动力的报表是「分裂」的。合并口径下,它 2025 年收入 2318.09 亿元、净利润 136.80 亿元;但归母净利润只有 109.31 亿元——27.49 亿元被少数股东分走。同时,252.69 亿元商誉挂在资产表上,占总资产 6.88%。这是一家必须拆开看的公司。
问题一(业务):一家被市场当作「重卡股」的公司,四成收入来自欧洲的叉车和仓储自动化。2025 年智能物流收入 910.77 亿元、占比 39.3%、毛利率 26.6%——比动力总成主业高 8.8 个百分点。2022 年重卡周期最差的时候,正是这块业务在收入上反超了主业。
问题二(财务):合并净利润 136.80 亿元,归母只有 109.31 亿元,中间差 27.49 亿元。根源是潍柴对德国凯傲(KION)的持股只有约 45%,靠表决权安排实现并表。利润表上的「规模」,有一部分并不属于上市公司股东。
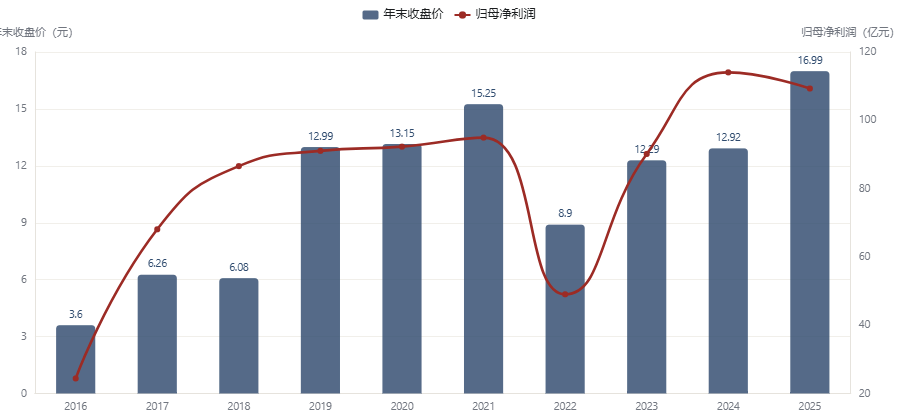
问题三(估值):2026 年股价从年初的 16.99 元最高冲到 35.91 元,涨幅 111%;同期 2026H1 归母净利润同比 +36.5%。利润涨三成、股价翻一倍,中间那段是叙事给的。支撑叙事的数据中心备用电源,2025 年销量 1400 台——即便按乐观单价估算,收入也不到总营收的 1.5%。
潍柴动力不是一只纯粹的「重卡周期股」,而是一家「半个欧洲物流设备公司 + 半个中国动力总成公司」的复合体。2026 年的估值跃迁由 AI 电力叙事触发,但利润的基本盘仍然是重卡周期与凯傲的欧洲生意——这两者的节奏,与 AI 无关。
业务:四成收入不在中国,也不在卡车上
1.1从 36 亿到 2318 亿:一条被两次并购改写的收入曲线
潍柴的收入增长史,一半是内生,一半是并购。2003 年上市前收入 35.97 亿元,2025 年 2318.09 亿元,22 年增长 64 倍。但这条曲线不是平滑的——2017 年单年跳增 62.7%,从 931.84 亿元直接跳到 1515.69 亿元。
跳增的来源是会计,不是订单。2016 年潍柴通过全资子公司潍柴卢森堡完成对凯傲的并表,商誉从 77.86 亿元一步抬到 227.97 亿元。凯傲的叉车与仓储自动化业务(当年收入约 410 亿元)从此进入合并报表。
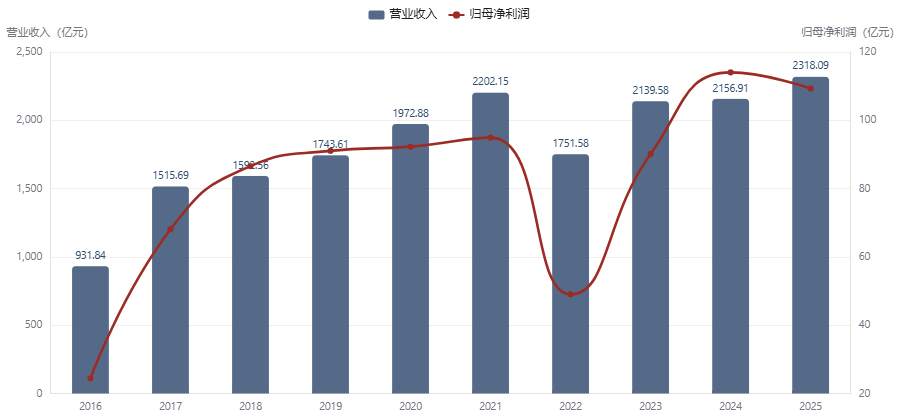
2017 年 62.7% 的收入增速里,凯傲并表贡献了主要部分。这不是订单增长,是会计合并。
把并购带来的收入当成内生增长来给估值,是理解潍柴时最常见的误读。凯傲是一笔 2016 年完成的收购,它带来的是「收入体量翻倍」,但同时也带来了 228 亿元商誉和约 55% 的少数股东权益——后两者会在第二章展开。
1.2两个世界:动力总成与智能物流
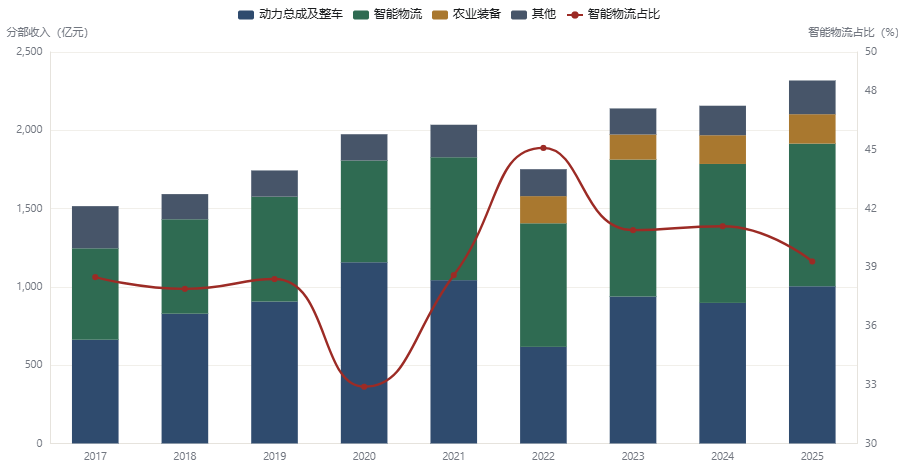
拆到业务分部,潍柴实际上是两家公司装在一个代码里。2025 年,动力总成及整车收入 1004.11 亿元(占 43.3%),智能物流收入 910.77 亿元(占 39.3%),农业装备 187.89 亿元(占 8.1%),其余为零部件与其他。
最反常识的一年是 2022 年。那年重卡周期触底,动力总成收入从 1043.06 亿元掉到 617.08 亿元(−40.8%),而智能物流守在 789.10 亿元、占比升到 45.1%,第一次在收入上超过主业。中国的重卡周期塌方时,欧洲的叉车把这家公司的收入托住了。
1.32026H1:动力总成回来了,凯傲利润翻了倍
2026 年上半年,结构天平又摆了回去。动力总成及整车收入 666.14 亿元、占比 54.1%(毛利率 19.6%),智慧物流 456.84 亿元、占比 37.1%(毛利率 25.53%),农业装备 108.65 亿元、占比 8.8%(毛利率 16.04%)。重卡出口与国内更新需求同步回暖,把主业重新推回主导位置。
凯傲这边,收入增速平淡但利润弹性很大。2026H1 凯傲实现收入 56.9 亿欧元、同比 +3.5%;其中工业车辆和服务 40.8 亿欧元,智能自动化解决方案 16.3 亿欧元、同比 +17.6%。整体净利润 2.08 亿欧元,同比增长超 300%。
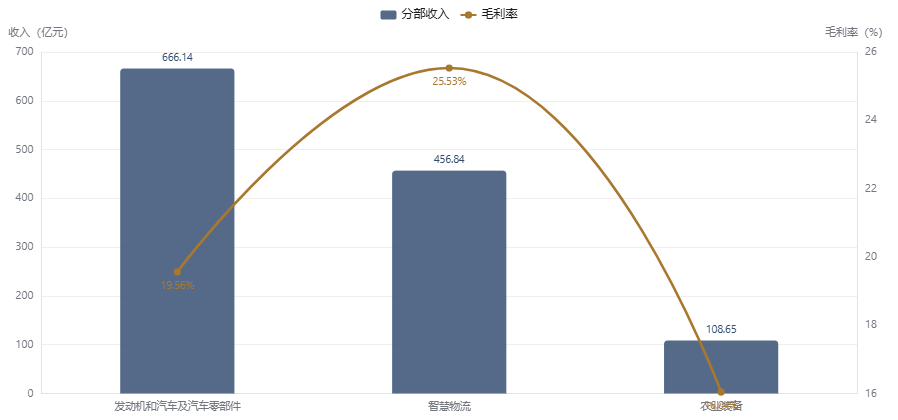
| 分部 | 2026H1 收入(亿元) | 占比 | 毛利率 | 2025 全年占比 |
|---|---|---|---|---|
| 动力总成及整车(发动机+整车+车桥) | 666.14 | 54.1% | 19.56% | 43.3% |
| 智慧物流(凯傲:叉车+仓储自动化) | 456.84 | 37.1% | 25.53% | 39.3% |
| 农业装备(潍柴雷沃) | 108.65 | 8.8% | 16.04% | 8.1% |
注:毛利率为分部披露口径(含分部间未抵消部分),与合并报表毛利率 21.46% 存在口径差异;2026H1 分部分类名称公司披露为「发动机和汽车及汽车零部件」,与 2025 年报「动力总成、整车整机及关键零部件」为同一口径。数据:公司 2026 年半年度报告。
账本:252 亿商誉与两成「归母折损」
2.1商誉:从 5.4 亿到 252.7 亿,两次收购抬上来的
商誉的两次跳升,对应两笔收购。2011 年商誉只有 5.38 亿元;2014 年收购林德液压,商誉升到 77.74 亿元;2016 年凯傲并表,再抬到 227.97 亿元。此后十年缓慢变动,2025 年为 252.69 亿元,占总资产 6.88%。
目前没有减值压力。凯傲 2026H1 净利润 2.08 亿欧元、同比增长超 300%,说明这个现金产生单元的经营在改善而非恶化。但 6.88% 的商誉占比意味着:如果欧洲工业车辆需求出现系统性下滑,减值会直接冲击当期利润表,且金额量级不会小。
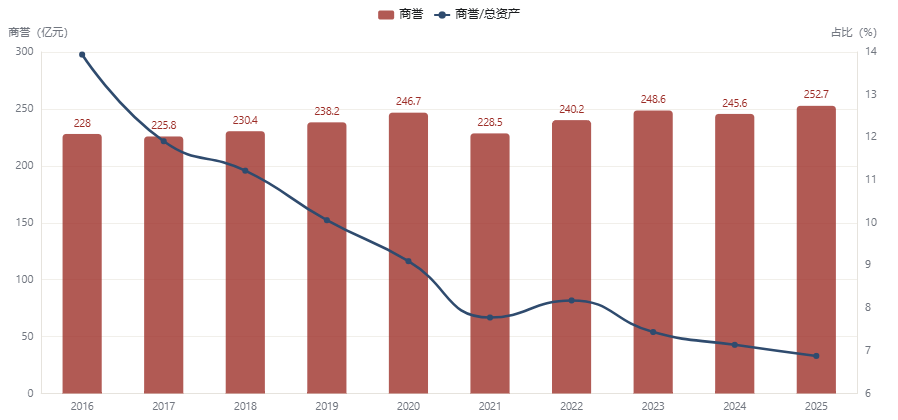
商誉占比从 13.94% 降到 6.88%,不是因为减值或利润增长,而是因为总资产翻了一倍多。
这是一个容易被误读为「风险出清」的数字。实际上,只要凯傲的经营假设不变,252.69 亿元商誉就会一直挂在那里。它不产生现金流,也不参与周转,只在悲观情景下转化为减值损失。
2.2归母折损:每 5 元利润,1 元给了少数股东
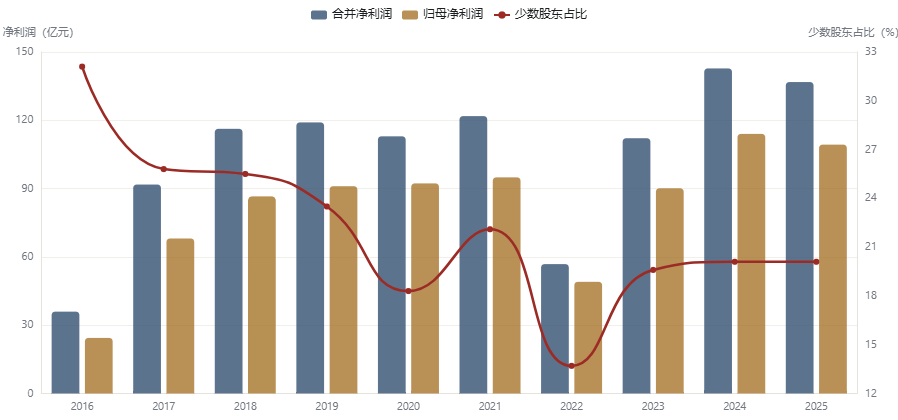
2025 年,潍柴合并净利润 136.80 亿元,归母净利润 109.31 亿元,差额 27.49 亿元归少数股东,占比 20.1%。这不是偶发——2016 年以来,少数股东损益占比一直在 13.7%–32.1% 区间波动,十年平均约 21%。
根源在股权结构。潍柴对凯傲的经济权益只有约 45%,但通过表决权安排(合计约 60.2%)实现并表;法士特持股 51%,潍柴雷沃持股约 61.1%。这三家子公司的利润,有相当一部分在合并报表里是「全额计入收入、按比例分配利润」。
| 主体 | 潍柴经济权益 | 是否并表 | 对报表的影响 |
|---|---|---|---|
| 凯傲集团 KION(智能物流) | 约 45% | 是(表决权约 60.2%) | 收入全额计入,约 55% 利润归少数股东 |
| 陕西法士特齿轮(变速器) | 51% | 是 | 收入全额计入,约 49% 利润归少数股东 |
| 潍柴雷沃智慧农业(农业装备) | 约 61.1% | 是 | 收入全额计入,约 38.9% 利润归少数股东 |
注:持股比例为公开披露口径,凯傲权益比例随二级市场增持与股本变动而浮动,2026H1 按约 45% 估算;潍柴雷沃股权为招股书披露口径(潍柴动力 61.10% + 潍柴控股 27.26%)。数据:公司公告与公开报道。
盈利:21% 的毛利率,护城河还是并表结构
3.1同业对照:21% 对 7%,差的不是效率是结构
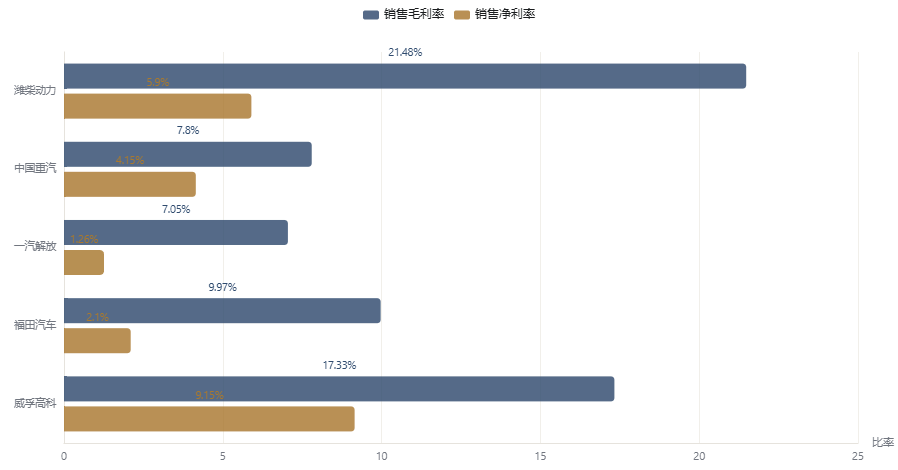
重卡整车环节的毛利率普遍在 7%–10%。原因是整车是「组装 + 价格战」的生意:发动机、变速箱、车桥都可以外购,整车厂赚的是组装与渠道的薄利。中国重汽 7.80%、一汽解放 7.05%、福田汽车 9.97%,都在这条线上。
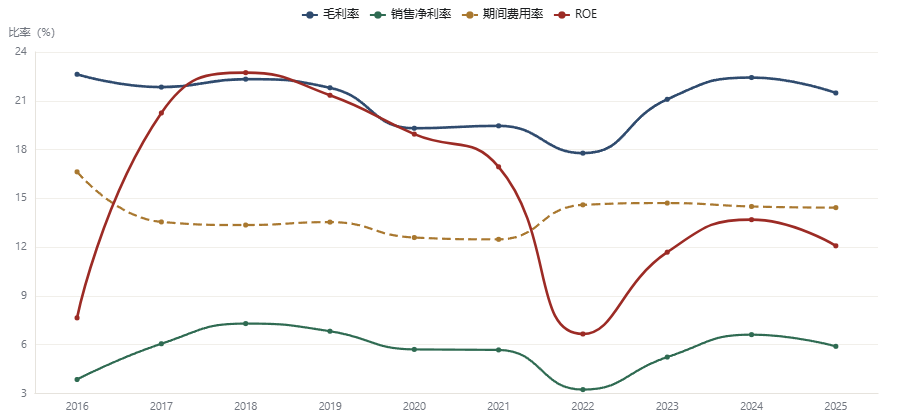
潍柴的 21.48% 高出来的部分,几乎全部来自智能物流(26.6%)和零部件业务(27%+)。拆开看,动力总成的毛利率只有 19.6%——比整车同业高一截(因为含发动机、变速箱、车桥等高附加值环节),但远低于 21.48% 的合并数。
3.2从毛利到归母:钱漏在哪
把 2025 年的利润路径铺开:收入 2318.09 亿元 → 毛利 154.87 亿元(21.48%)→ 扣期间费用 334.60 亿元(14.43%)→ 其他损益与税项 → 合并净利润 136.80 亿元 → 少数股东损益 −27.49 亿元 → 归母净利润 109.31 亿元。
最值得注意的是期间费用率。潍柴 14.43%,高于中国重汽(2.39%)和一汽解放(7.11%)——但这个对比没有意义,因为潍柴并表了凯傲。凯傲作为直接面向终端客户的叉车与自动化供应商,销售费用与管理费用的绝对额和费率都远高于以 B2B 供货为主的整车厂。
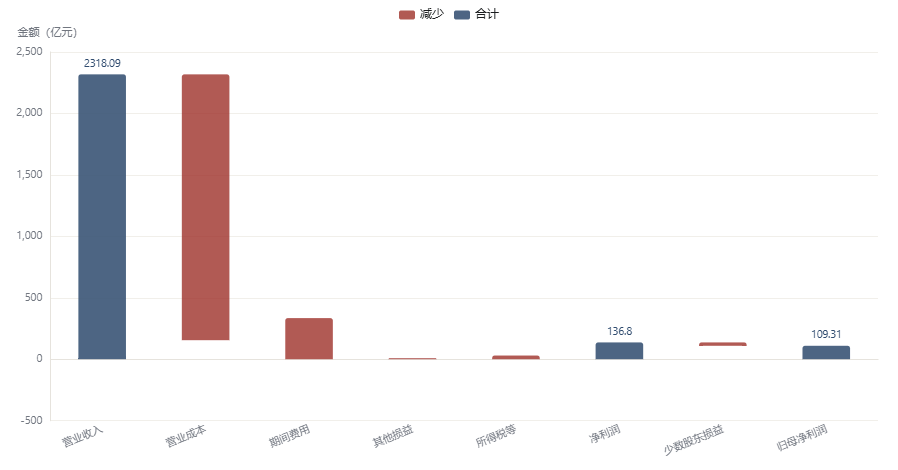
潍柴的 21% 毛利率不是发动机的护城河,而是「欧洲叉车 + 中国发动机」两个不同生意的加权结果。
这意味着毛利率的稳定性取决于两个变量:中国重卡的价格战强度,以及欧洲工业车辆的需求与定价。前者已经打到 7% 的行业水平,后者正在被凯傲的利润改善所验证。任何一个变量恶化,21.48% 都会向下修正。
质量:应收膨胀与现金流的背离
4.1周转:应收天数五年翻倍
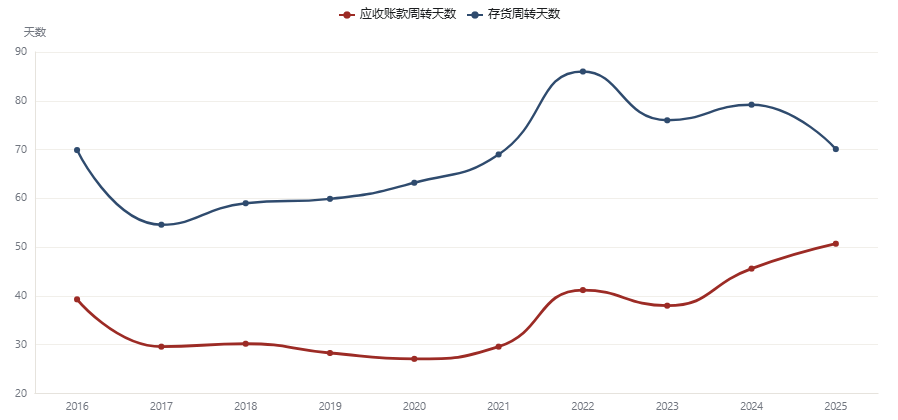
应收账款的恶化是这家公司近年最明确的财务趋势。周转天数从 2019 年的 28.3 天,逐年升到 2022 年 41.2 天、2024 年 45.6 天、2025 年 50.7 天。对应的余额从 142.9 亿元(2019)膨胀到 343.6 亿元(2025),六年增长 1.4 倍。
存货端反而在改善。存货周转天数从 2022 年的 86.0 天降到 2025 年的 70.1 天,说明库存管理在收紧。但应收与存货的方向相反,指向一个共同原因:为了维持收入增速,销售端的信用政策在放松。
4.2现金流:为什么常年是利润的 2–3 倍
潍柴的经营现金流有一个特征:长期显著高于归母净利润。2016–2025 十年中,除 2022 年为 −23.49 亿元外,其余年份经营现金流都在 82–287 亿元区间,与归母净利润的比值稳定在 2–3 倍。
三个来源:一是折旧摊销规模大(重资产制造 + 凯傲的租赁资产);二是凯傲的设备与服务业务存在预收/递延结构;三是应付账款对上游的占用。2022 年转负,是因为重卡周期底时收入骤降 20.5%、存货积压占用现金——但 2023 年立刻回正到 274.71 亿元。
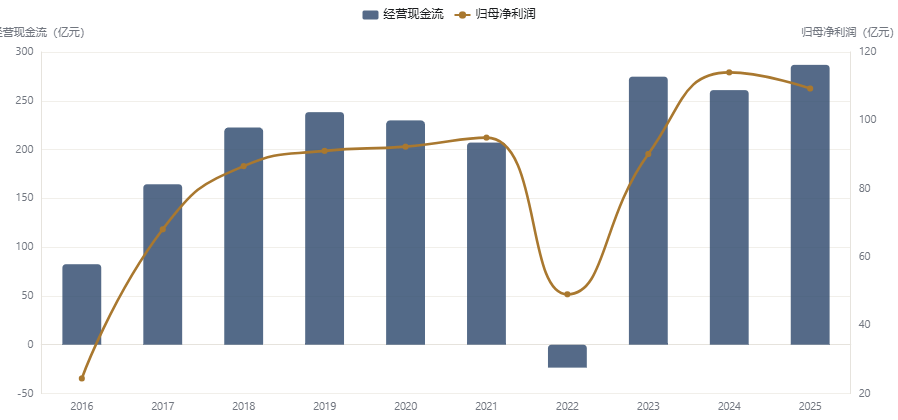
现金流是潍柴最扎实的一块,真正的隐患在应收:2025 年周转天数 50.7 天,比 2019 年多了 22 天。
2026H1 经营现金流 113.5 亿元、同比大幅改善,说明现金生成能力仍在。但如果应收天数继续上行,未来某个时点会出现「利润有、现金没有」的组合——这才是需要盯住的信号。
股价:一个不到 1.5% 的业务改写了估值
5.1三次高点,三种驱动
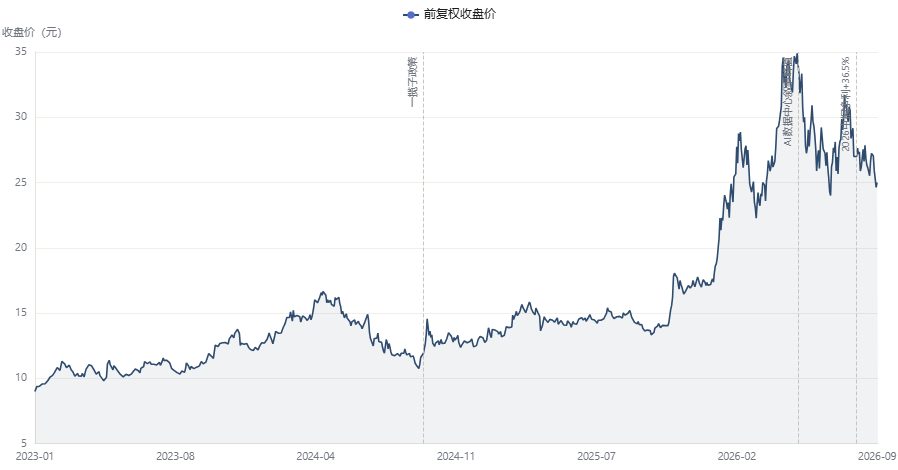
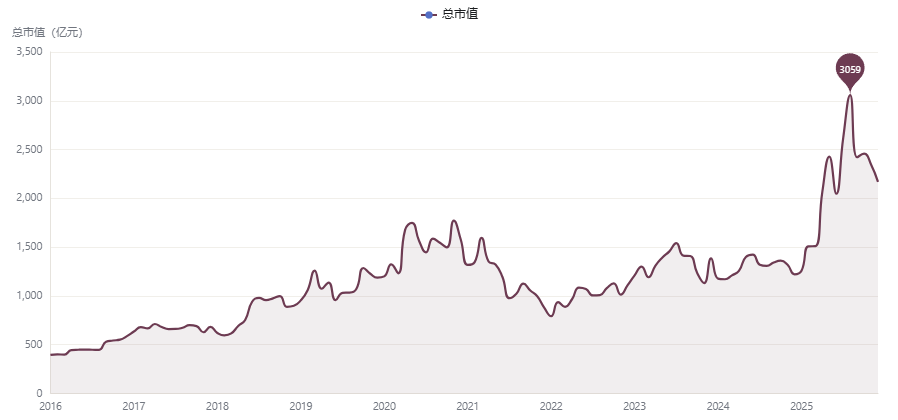
前复权口径下,潍柴的三次高点各有不同的驱动。2021 年 2 月 18 日的 21.86 元,来自重卡景气叠加国六排放标准切换;2024 年 4 月 22 日的 17.13 元,来自重卡出口放量;2026 年 5 月 29 日的 35.91 元,来自 AI 数据中心备用电源。
最新收盘 25.10 元(2026-09-30),较 2026 年峰值回撤 30.1%,但仍比 2025 年末的 16.99 元高出 47.7%。回撤三成之后,股价仍站在上一年末收盘价的近 1.5 倍位置。
5.2数据中心:0.8% 的收入,翻倍的股价
点燃 2026 年行情的数据中心业务,体量其实很小。2025 年数据中心用大缸径发动机销量约 1400 台、同比 +259%;2026 年一季度超 500 台、同比 +240%;2026 年上半年突破 1400 台,已超过 2025 年全年总量。作为参照,M 系列大缸径发动机 2025 年总销量约 1.1 万台、收入 58.1 亿元(同比 +65%)。
按销量占比粗算,数据中心产品约占 M 系列销量的 13%。即便考虑数据中心机型功率更大、单价更高(公司已完成 1250kWe–5000kWe 全功率段布局),其收入体量也在 15–30 亿元区间——对应 2025 年总营收的 0.6%–1.3%。
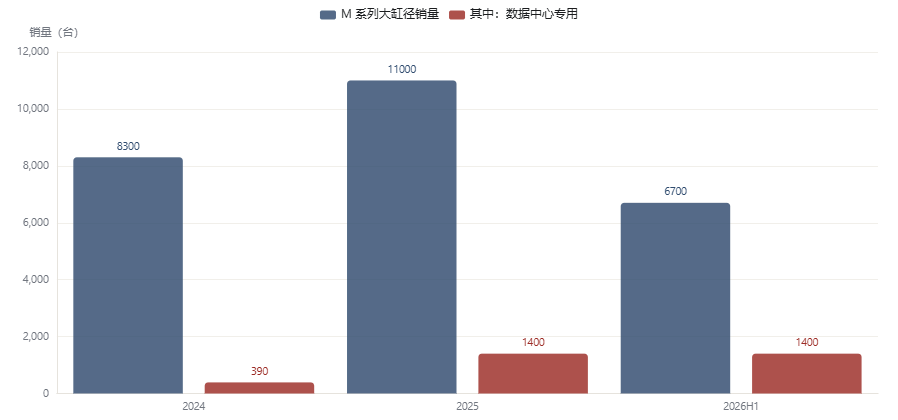
| 时点 | 销量(台) | 同比 | 口径说明 |
|---|---|---|---|
| 2024 全年(倒算) | 约 390 | — | 按 2025 年同比 +259% 反推 |
| 2025 全年 | 约 1400 | +259% | 公司官网披露,收入约对应 M 系列 58.1 亿元中的一部分 |
| 2026 一季度 | 超 500 | +240% | 单季口径 |
| 2026 上半年 | 超 1400 | — | 已超过 2025 年全年总量 |
注:数据中心专用产品收入未单独披露,本报告按销量占比与机型功率差异估算其收入区间为 15–30 亿元,对应 2025 年总营收 0.6%–1.3%,属估算值而非披露值。竞争格局方面,2024 年国内数据中心用大缸径发动机市场外资及合资品牌份额约 80%,国产约 20%。数据:公司官网、上海证券报、中国证券报、证券日报。
2026 年的涨幅由一条收入占比不足 1.5% 的业务触发。这不代表叙事是假的——国产替代与 AI 算力基建都是真需求——但它意味着当前股价里,包含了大量尚未兑现的预期。
判断这条叙事真伪的关键不在销量增速(+259% 已经足够快),而在收入确认节奏:15–30 亿元的估算收入,即便三年翻三倍,也只到总营收的 4% 左右。它改变的是估值结构,不是利润结构。
位置:72% 分位,贵在哪、便宜在哪
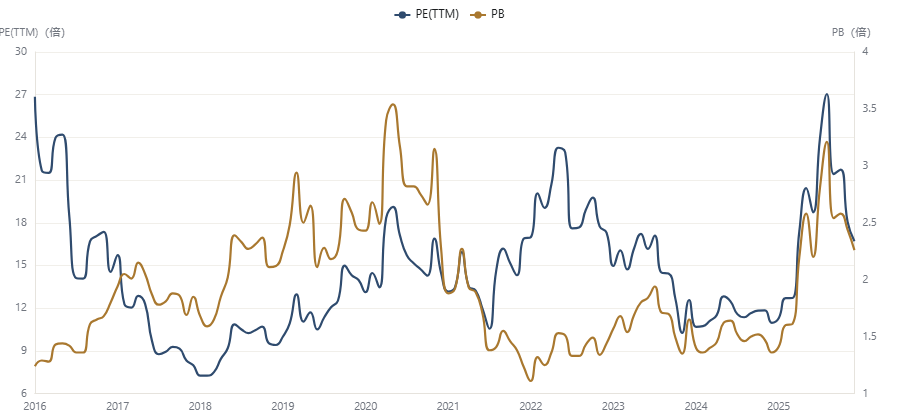
6.1估值分位:PE 71.4%,PB 72.0%
以 2026-09-30 收盘价计,潍柴市值 2168.7 亿元,PE(TTM) 16.7 倍,PB 2.26 倍。放在近十年(2016-10 至今)的序列里,PE 处于 71.4% 分位、PB 处于 72.0% 分位——都不便宜。历史峰值是 2026 年 5 月的 3058.6 亿元市值。
16.7 倍的 PE 对应的是 TTM 归母净利润约 129.9 亿元(2025 全年 109.31 − 2025H1 56.43 + 2026H1 77.01)。这个数字隐含了「2026H1 的 +36.5% 增速能够延续」的假设。
6.2便宜在哪:分红与现金
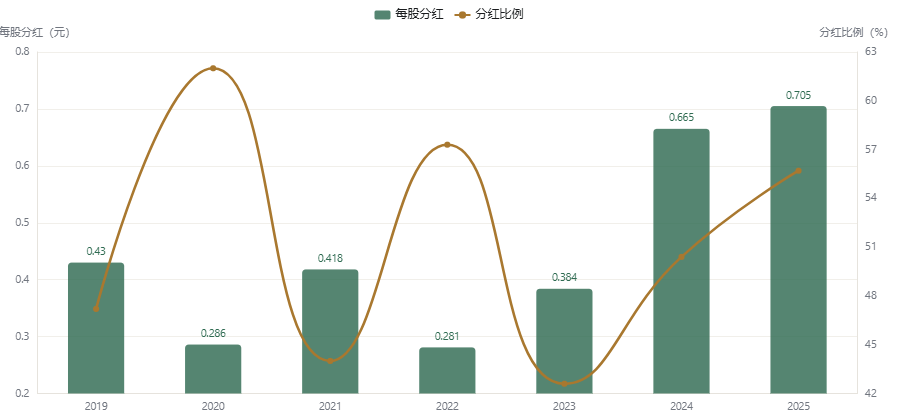
相对估值的高分位,分红是另一面。潍柴的分红在 2024 年之后明显抬升:2024 年每 10 股派 6.65 元、分红比例 50.4%;2025 年每 10 股派 7.05 元、比例 55.7%;2026H1 中期分红每 10 股 5.17 元,公司披露分红比例由上年同期的 55% 提升至 58%。
按 2025 年每 10 股 7.05 元、当前股价 25.10 元计算,静态股息率约 2.81%。这个水平在制造业里不算低,但也谈不上有吸引力。
| 情景 | 2026E 归母净利(亿元) | 同比 | 对应 PE(@2168.7 亿市值) |
|---|---|---|---|
| 保守:H2 增速回落至个位数 | 120.0 | +9.8% | 18.1× |
| 中性:H2 增速维持 15% | 127.0 | +16.2% | 17.1× |
| 乐观:H2 增速维持 25% | 136.0 | +24.4% | 15.9× |
注:2026E 归母净利润为基于 2026H1 实际值 77.01 亿元与 H2 增速假设的估算值,非公司指引;PE 按 2026-09-30 总市值 2168.7 亿元静态计算。数据:本报告估算(基于 AKShare 财务数据)。
16.7 倍的 PE 不算贵,但它是建立在「2026H1 净利 +36.5% 能延续」的前提上。
如果下半年重卡出口或凯傲利润增速回落,这个倍数会立刻显得偏高——因为 PB 已经站在 72% 分位,历史中位数只有 1.78 倍。估值的安全垫来自分红(2.81% 股息率)与现金流(2.6 倍于利润),而不是来自绝对估值。
判断:三条路径与验证信号
情景 A · AI 电力成为第二增长曲线(弹性最大)
成立条件:数据中心发动机 2026 全年销量超 3000 台;天然气发电产品如期开启交付并在 2027 年放量;成功切入全球顶级数据中心与头部云厂商核心供应链并转化为持续订单。
观察信号:季度数据中心销量披露、发电产品收入是否单独拆分、海外云厂商订单公告、1250kWe–5000kWe 全功率段产品的交付记录。
情景 B · 重卡周期与出口共振(最确定)
成立条件:重卡出口维持 40% 以上增速;天然气重卡渗透率回到 32%–35%、年销突破 22 万台;潍柴燃气重卡发动机份额守住 50% 以上(2026 年 1–4 月为 54.0%)。
观察信号:月度重卡销量与出口数据、LNG 与柴油价差、天然气重卡发动机月度份额、潍柴 4.0 燃气机的配套率。
情景 C · 叙事退潮,估值回归(尾部风险)
成立条件:数据中心订单低于预期、增速从三位数回落到两位数;凯傲利润增速从 +300% 回落;应收账款周转天数继续上行并出现减值;商誉减值测试出现不利结论。
观察信号:商誉减值测试披露、智能物流分部利润率、应收周转天数、北向资金持股变化(2026H1 香港中央结算持股增加 4.998 亿股、+72%)。
共同前提 · 三张表必须同时成立
无论哪条路径,都有三个「不发生就不能成立」的前提:一是经营现金流不转负(2022 年曾为 −23.49 亿元);二是商誉不出现大额减值;三是分红比例不倒退(2026H1 已提至 58%)。
这三条是这家公司的「底线指标」——它们不决定上限,但决定下限。
7.1需要跟踪的信号清单
- 数据中心销量节奏:季度披露口径,2026 全年能否超 3000 台(2026H1 已达 1400 台)。
- 发电产品收入拆分:目前未单独披露,若公司开始拆分,说明体量已足以影响利润结构。
- 凯傲利润率:2026H1 净利润 2.08 亿欧元、同比 +300%,需确认是效率改善还是低基数反弹。
- 应收账款周转天数:2025 年 50.7 天,若继续上行需警惕信用政策进一步放松。
- 商誉减值测试:252.69 亿元、占总资产 6.88%,年报减值测试假设是关键。
- 天然气重卡渗透率与 LNG 价差:2026 年 5–6 月曾出现油气价格倒挂、燃气重卡渗透率降至 15% 左右,是份额的短期扰动源。
- 分红政策:2026H1 分红比例 58%,年度分红方案是估值下限的支撑。
三条路径里,B 最确定(出口 + 燃气机份额),A 弹性最大,C 是尾部风险。当前股价同时定价了 A 和 B——所以真正的风险不是基本面变差,而是 A 的兑现速度慢于股价。
从数字上看,2026H1 归母净利润 77.01 亿元、同比 +36.5%,已经创下同期历史新高;经营现金流 113.5 亿元、同比大幅改善。基本盘是扎实的。需要警惕的是:一个不到 1.5% 收入的业务,撑起了 72% 分位的估值。
数据来源与口径
一、行情数据:前复权日线来自 AKShare 新浪财经接口(2007-04-30 至 2026-09-30,4660 个交易日);不复权日线来自腾讯源(2010-01-04 起,4059 个交易日)与 Tushare(000338.SZ,同期)。历史最高价 35.91 元(2026-05-29 盘中)以日线还原,非月线口径。
二、财务数据:合并报表与财务指标来自 AKShare 东方财富财务摘要/资产负债表接口,年度截至 2025 年报,最新报告期 2026 年中报。分部数据为「主营业务收入」口径,与「营业总收入」存在小额差异(2021 年约 7.6%),已在正文标注。
三、估值数据:总市值、PE(TTM)、PB 来自 AKShare 百度股市通接口(2016-10 至 2026-09,731 个观测);分位数为该区间内低于当前值的比例。
四、非结构化信息:数据中心发动机销量、M 系列销量、凯傲经营数据、重卡出口与天然气重卡渗透率、股权比例等,来自公司官网、公司 2026 年半年度报告、上海证券报、中国证券报、证券日报等公开报道,已在各图表与表格下方标注。
五、估算口径:数据中心产品收入(15–30 亿元)与 2026E 归母净利润(120–136 亿元)为本报告基于公开销量与增速假设的估算值,非公司披露或指引,已在正文明确标注。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,不构成任何投资建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月|数据截至 2026-09-30(行情)/2026-06-30(财报)/2025-12-31(年度)