上游奶源之战|牧场、奶农、乳企的爱恨博弈
顺着奶价的钟摆,倒着走完中国乳业的上游——从超市冷柜里的那杯奶,一路退回到一头牛。这里没有品牌故事,只有一本被反复重算的账。
2021-09 峰值 → 2025-08 谷底
比它 2020–2022 三年盈利合计 23.5 亿还多
倒进喷粉塔,或直接倒掉(李胜利)
约占收奶量 25%
现代牧业+中国圣牧(2026-08)
目 录 · CONTENTS
杯底:你从没见过它的上游
大多数人认识牛奶,是从货架开始的。但牛奶这门生意里最不体面的部分,全都在货架上你看不见的地方。所以这篇文章倒着写:不从伊利、蒙牛的财报写起,先从你手里这杯奶起步,逆着供应链往上走——走到收奶站,走到定价台,走到万头牧场,最后走到一头牛跟前,看看它每天挤出来的奶,是怎么被人定价、被人限收、乃至被人倒进地沟的。
走完这一趟你会明白一件事:中国乳业三十年的所有热闹,都是这条链最顶端那几家公司的事;而这条链最底端的人,负责为所有热闹买单。品牌商在电视上讲故事、在货架上贴价签,而上游在替整个行业扛周期——奶价涨的时候它未必多赚,奶价跌的时候它一定先亏。这就是本篇要给上游起的外号:减震器。
上游是全行业唯一的「减震器」:它承担了奶价周期的全部波动,却拿不到任何品牌溢价。
「倒奶」不是浪费,是这套系统的排气阀——因为原奶没有第三方现货市场,多出来的产能只能喷成粉、或者倒掉。
牧场最大的死穴是「重资产 + 无定价权」:牛是活的、奶是每天必须挤出来的,而收购价由买家说了算。
先把钟摆画出来。中国奶价有两个完整周期,都在三年左右完成一次「冲顶—坠落」。
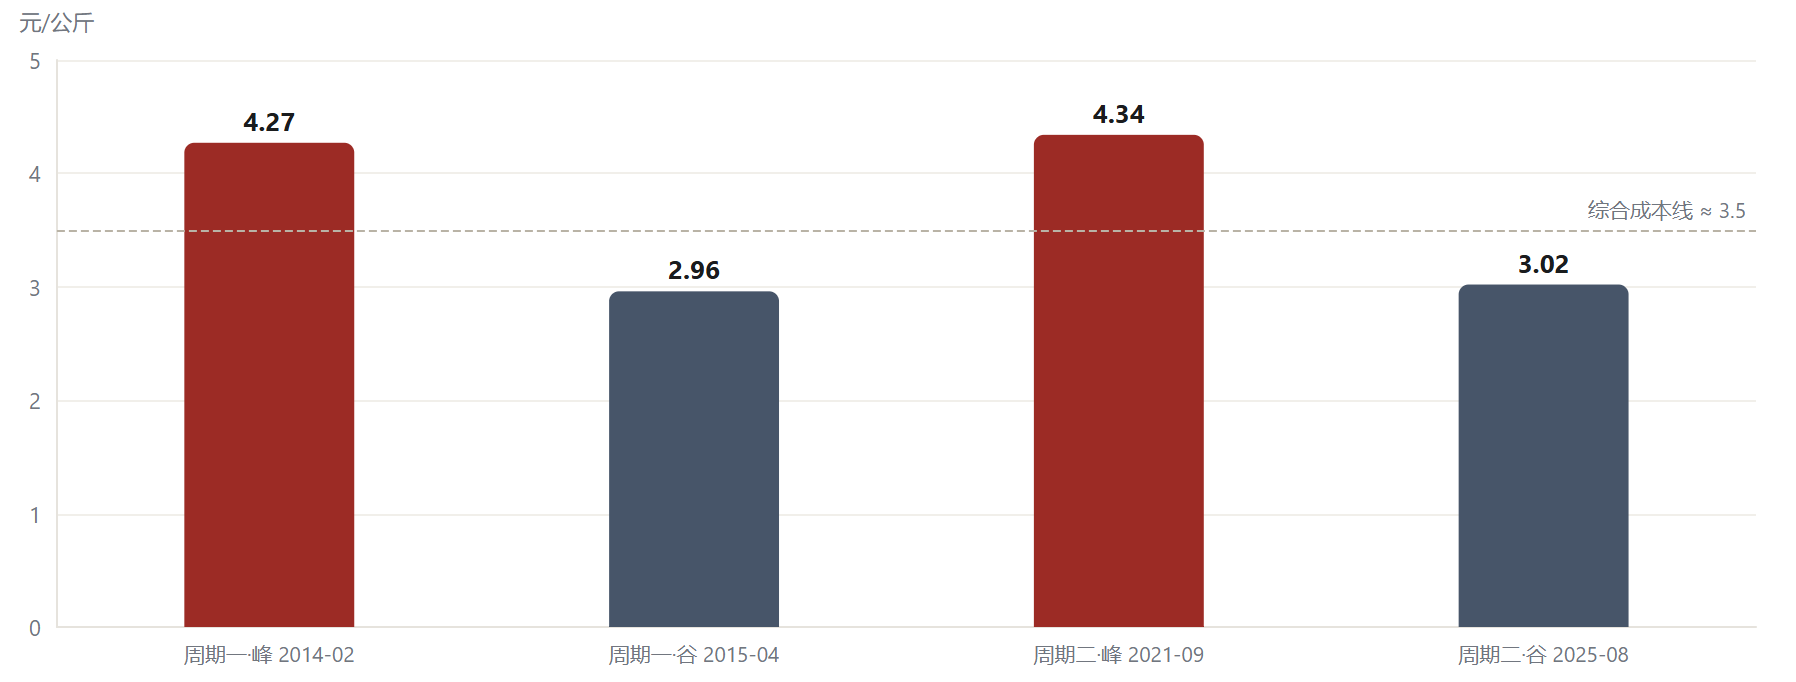
数据来源:农业农村部主产省生鲜乳价格监测;2015-04 谷值为当年度第 17 周监测(据中国经济网报道,散户收购价低至约 1 元/公斤)。
第一个周期在 2013 年冲顶。那一年被称为「抢奶年」,农业部的数据一年内从 3.2 元/公斤冲到 4.3 元,热门区域的原奶收购价一度被炒到 6 元/公斤。然后 2014 年下半年急转直下,2015 年第 17 周山东监测价跌到 2.96 元,散户低至 1 元左右——河北奶农每天把挤出来的奶往沟里倒。
第二个周期在 2021 年冲顶,4.34 元/公斤,是这轮的高点。之后的事情你大概在新闻里见过:奶价一路往下跌到 2025 年的 3.02 元,整整四年,跌掉三成。这一轮比 2015 年更长、更痛,因为它赶上了一个更大的背景——全国原奶产量连续六年猛增,而喝奶的人没有同步增加。
《奶业双雄记》里写过,蒙牛与伊利从 1996 年的伊利、1999 年的蒙牛开始缠斗三十年,比的是品牌、渠道、广告和并购。那篇故事的主角是「两个买家」;这一篇的主角,是被这两个买家定价的那群人。同一个江湖,换一个视角看——从谈判桌的上手,挪到下手。
喷粉塔:过剩的牛奶,都去哪儿了
先把一个反常识的事实摆上来:牛奶不是想收多少就收多少、想不收就不收的。奶牛是一台 365 天不停机的生产设备,你不挤,它就胀奶、发炎、减产。所以对上游来说,「产量」几乎是刚性的;能变的只有价格。这就注定了周期:需求一旦跟不上,多出来的奶没有出口,价格就会先垮。
过去六年,中国原奶产量是这么走的(国家统计局口径):
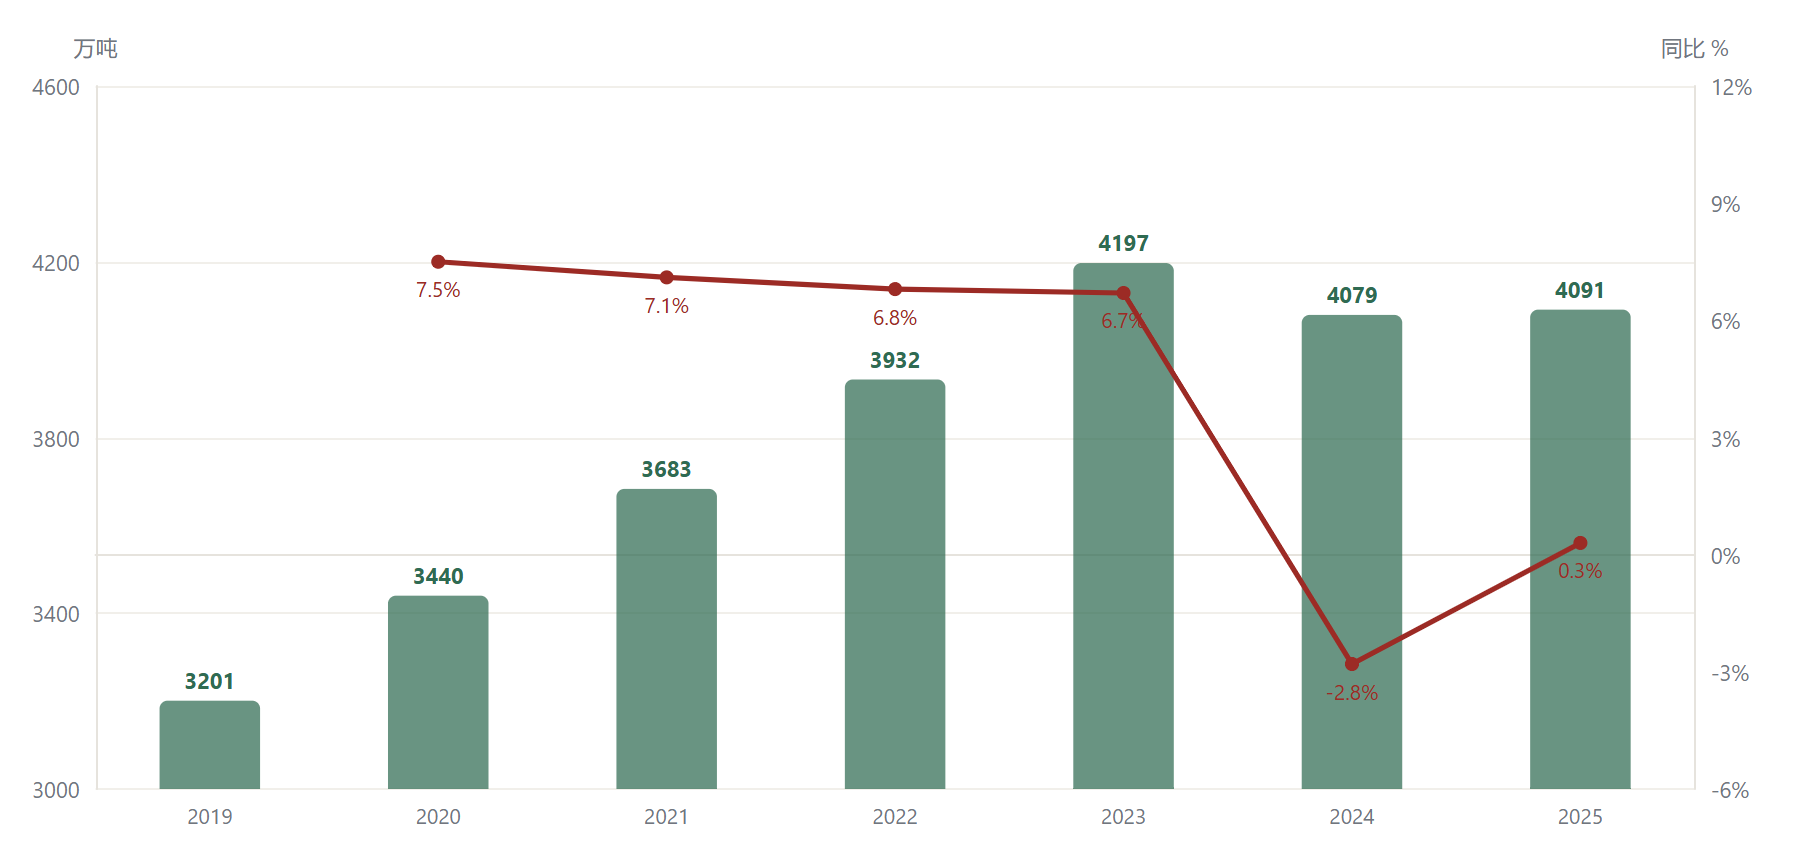
数据来源:国家统计局历年全国牛奶产量公报;同比增速由产量重算(派生值)。
产量涨了六年,需求没跟上,于是就有了「过剩」。国家奶牛产业技术体系首席科学家李胜利给出的数字是:2019–2022 年,原奶供应大于消费的过剩量累计约 340 万吨;2023 年预计过剩生鲜乳超过 110 万吨。这些奶去哪了?两条路:喷成粉,或者倒掉。
喷粉不是免费的。2024 年 4–5 月,龙头乳企平均每天喷粉生鲜乳约 2 万吨,约占其收奶量的 25%。喷粉基本是亏本买卖——粉的市价盖不住原奶成本。2023–2025 三年,全行业生鲜乳喷粉亏损累计约 200 亿元,奶牛养殖业的收入损失累计约 700 亿元。这两个数字,是理解上游处境的第一把钥匙。
现在把镜头拉到减震器最核心的一处:当原奶价格往下走,下游品牌商的毛利率是往上走的。
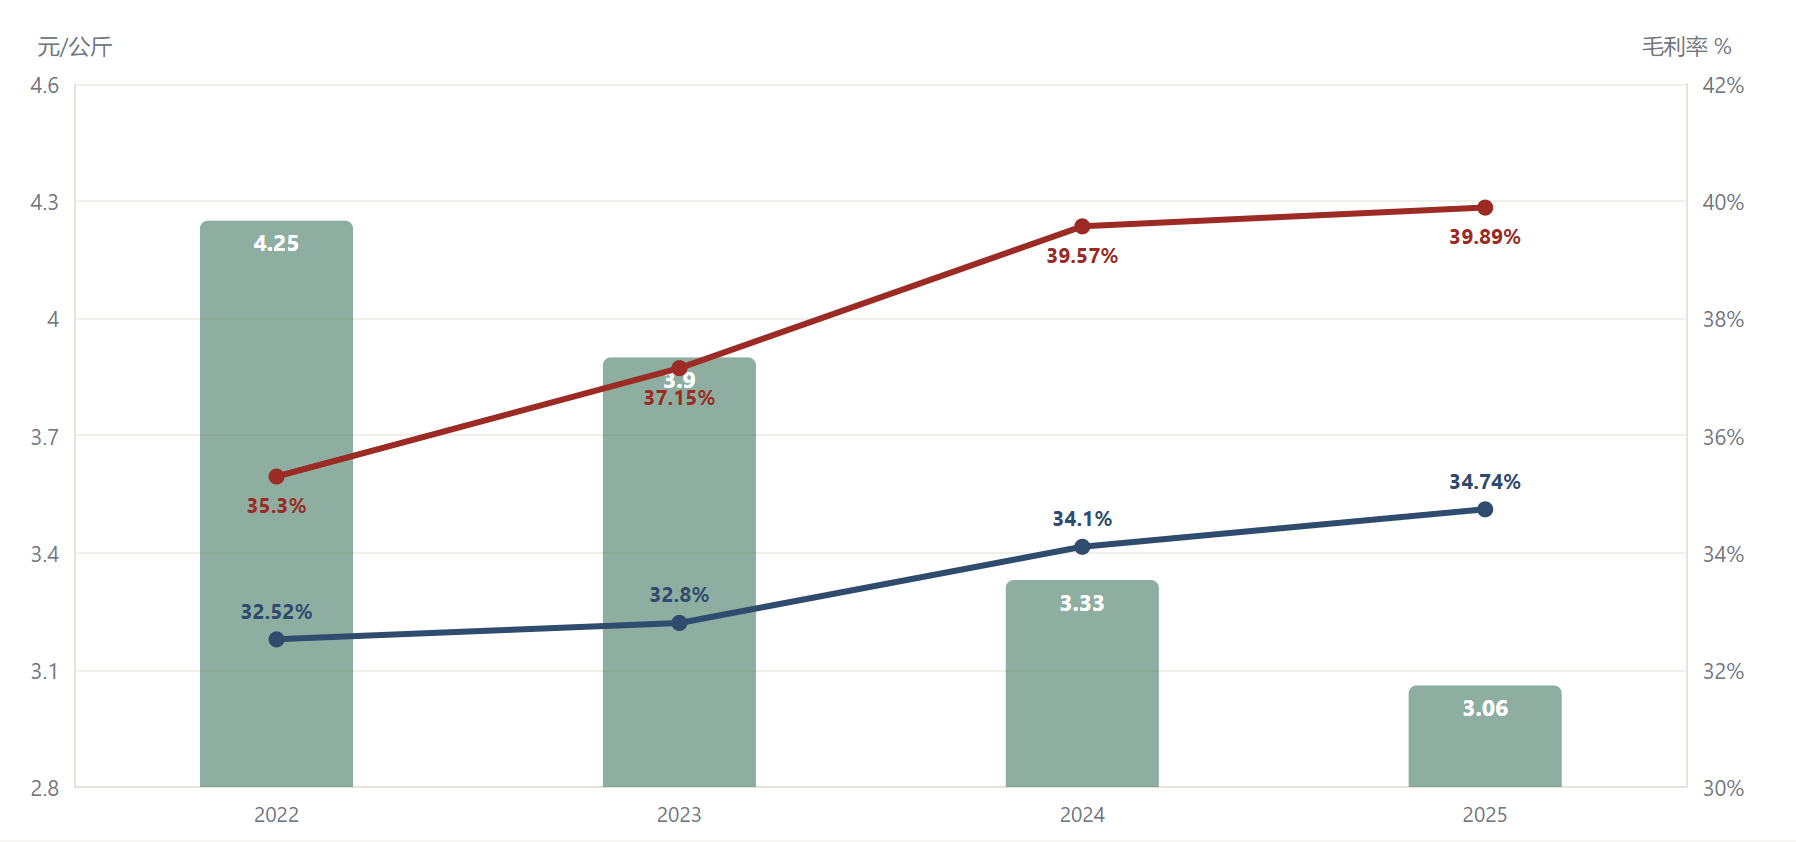
数据来源:农业农村部(生鲜乳年均价);伊利、蒙牛 A+H 年报(本地已核验 CSV,毛利率由「毛利/营收」重算)。
同一轮下行周期里,一头牛的奶便宜了近三成,而卖奶的那家公司毛利率反而创了新高。省下来的这部分,没有留在牧场。
这不是说乳企在「压榨」——更准确的说法是:它们买走的是一个正在贬值的原料,然后用自己的品牌把成品价撑住。品牌是它们的护城河,上游没有。所以周期一到,波动就顺着链条往下压,一直压到最没有议价权的那一层:牧场。
定价台:奶价不是你喊出来的
乳业的规矩,白纸黑字写在合同范本里。《生鲜乳购销合同》示范文本(GF-2016-0157,农业部、工信部、工商总局 2016 版)规定:价格的落脚点是「收购基准价格」;如果当地设了生鲜乳价格协调委员会并公布了交易参考价,就「参照交易参考价格协商确定」;再按蛋白质、脂肪、非脂乳固体、菌落总数、体细胞数分级上下浮动。
读起来很公平,问题出在「协商」上。合同是买方(乳企)拟的,化验是买方做的,等级是买方评的,收还是不收,也是买方说了算。范本里那一条「不按时收购、随意提高标准、限收或拒收符合质量标准的生鲜乳,造成损失应当承担责任」——恰恰说明这三件事在现实里经常发生,否则不必专门写进合同。
更根本的一点:生鲜乳没有第三方现货市场。股票能挂在交易所卖,小麦能进期货,牛奶不行——它易腐、保质期以小时计、必须冷链,离开买家几乎寸步难行。一个没有公开市场的商品,定价权自然就落在唯一的买方手里。
把第二条周期拉成月度,看得最清楚:
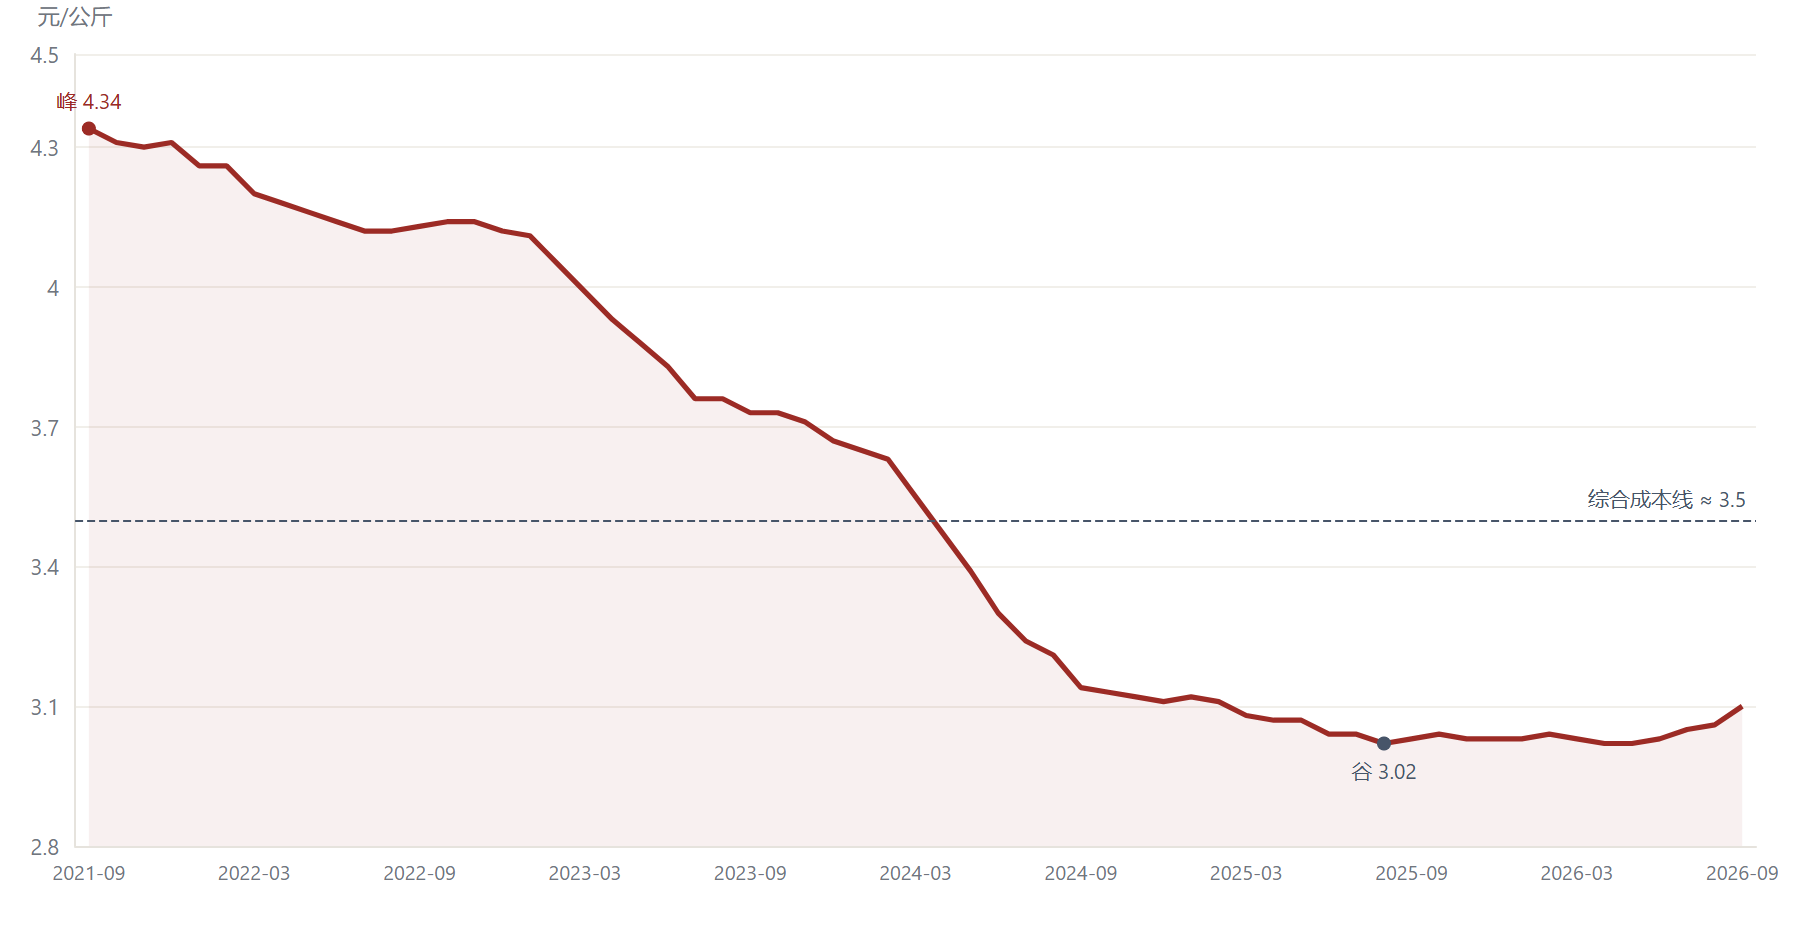
数据来源:农业农村部主产省生鲜乳价格监测(iFinD EDB S003066870/814);成本线为行业通说的综合完全成本。
成本线这个 3.5 元不是拍脑袋的。2023 年 11 月,主产省价格跌破成本;到 2024 年 5 月,「公斤奶利润」首次转为负值——这是行业里第一次出现「每多产一公斤奶,就多亏一点」的局面。奶牛的产能是刚性的,亏损却也是刚性的。
- 原料:原奶年均价 4.25 → 3.06 元/公斤(2022→2025),采购成本大降
- 议价:合同由买方拟定,等级由买方评定,收不收买方说了算
- 出口:多收的奶可喷粉囤起来,等行业回暖再卖
- 结果:伊利毛利率 34.74%、蒙牛毛利率 39.89%(2025),均为近年高位
- 原料:卖价随行就市,饲料、人工、折旧一样不能少
- 议价:没有第三方市场,只能卖给唯一买家
- 出口:奶是活的,不能囤、不能停,卖不掉只能倒或低价喷粉
- 结果:2023-11 跌破成本线,2024 年公斤奶利润首次转负
两本账放在一起看,结论就出来了:周期里的价格风险,几乎全部落在账本的左边。买家那头是「成本下降、毛利上升」,卖家这头是「价格下降、还要照挤」。
2025 年的净利率对照,把这种不对称量了出来:
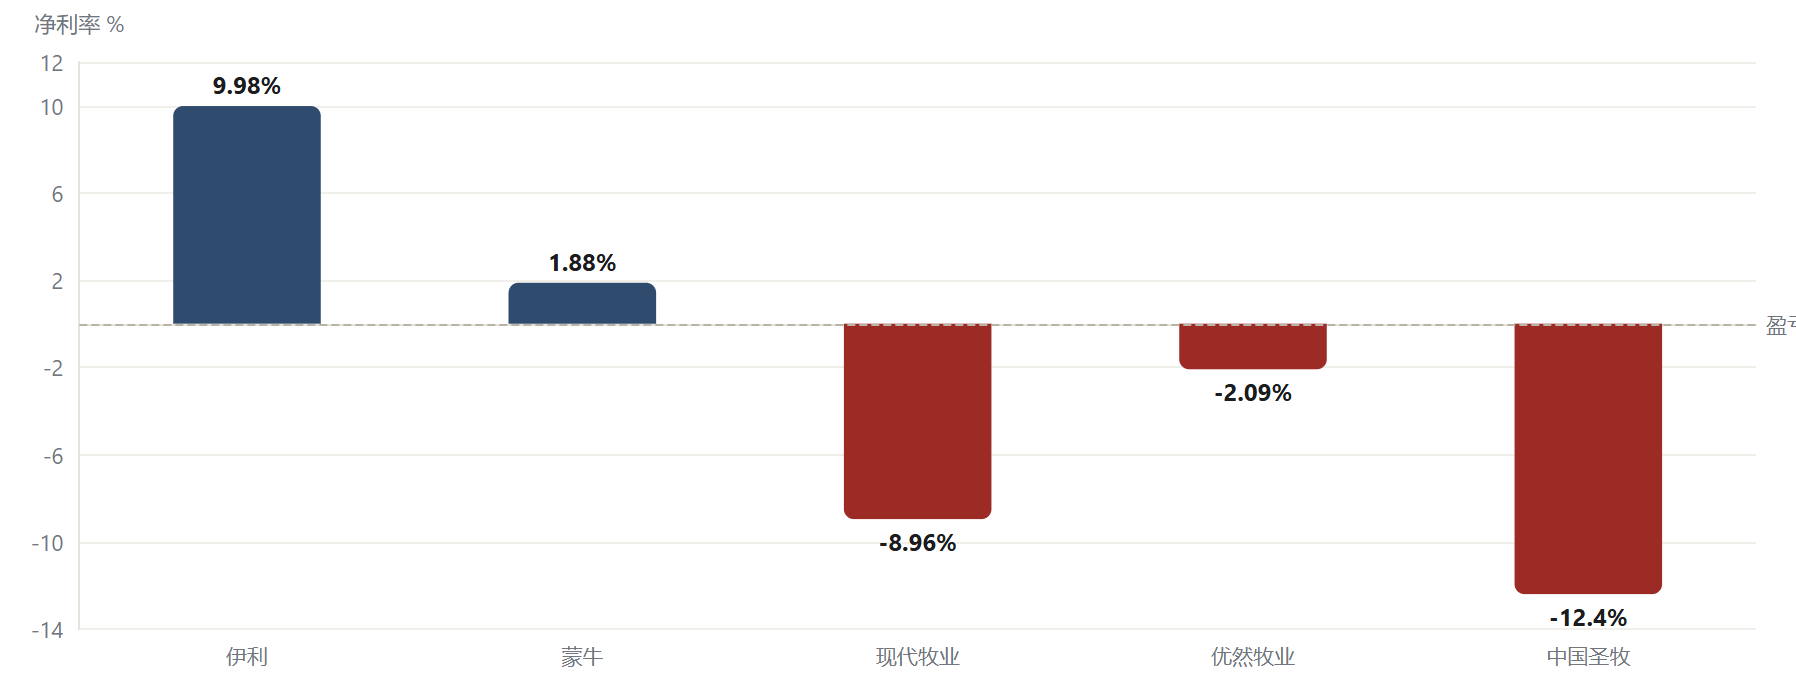
数据来源:伊利、蒙牛年报(本地 CSV);现代牧业 01117、中国圣牧 01432、优然牧业 09858 港交所年报(AKShare/东方财富港股接口),净利率=净利/营收(派生值)。
制度也开始补位。2024 年 10 月,宁夏通过《奶产业发展条例》,要求建立生鲜乳价格协调委员会、协商确定交易参考价格,并禁止滥用市场支配地位;2026 年 1 月,农业农村部《订单农业合同规范指引》倡导「保底价+市场浮动价格」「最低收购价+产品销售利润分成」。这些文字能否落地,是另一个问题——但它们至少承认了一件事:完全由买方单方面定价的时代,正在被讨论。
万头牧场:牛越多,命越不由自己
现代牧业是理解上游的最好标本。它是蒙牛体系里最大的奶源平台,2013 年蒙牛从 KKR 与鼎晖手里买下它约 27% 的股份,后来又一路增持到控股。它拥有中国最多的奶牛,却也因此拥有中国最不稳定的利润表。
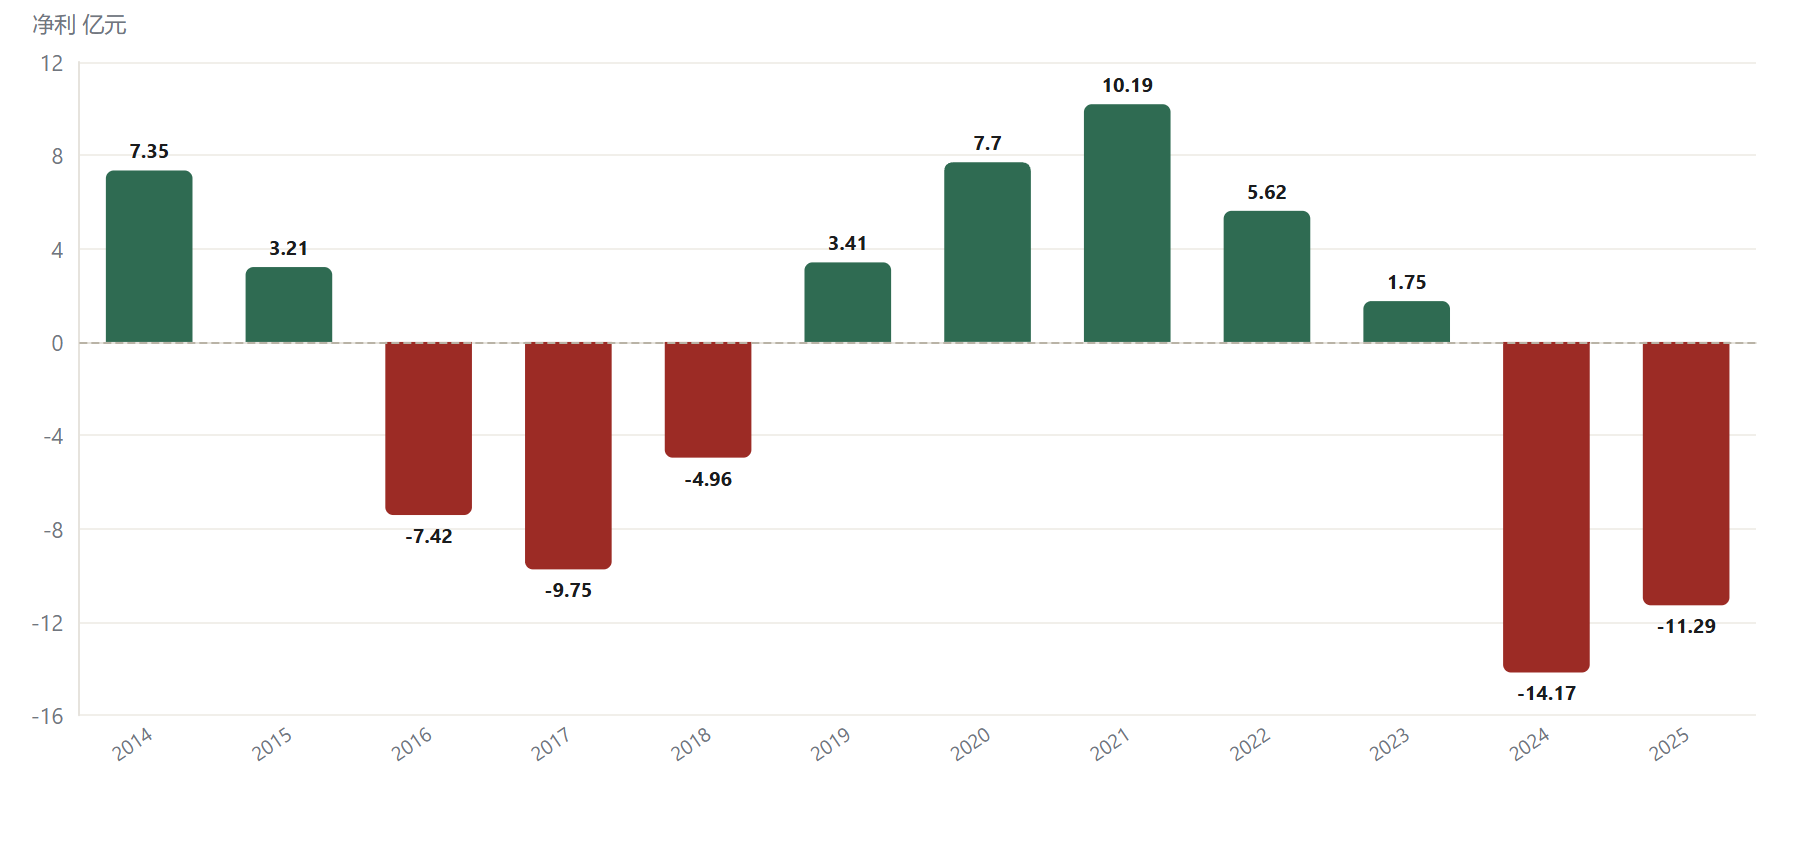
数据来源:现代牧业 01117 港交所年报(AKShare/东方财富港股接口,人民币亿元,本地已核验)。
一句话概括现代牧业:它是把中国奶业的周期放大器。上行期它赚得最多,下行期它亏得最狠——因为它手里全是重资产,而且它卖的东西,价格由别人定。
消费者说冷就冷
先卖自有产能,多余的喷粉囤着
价格随行就市,奶必须天天挤
这不是现代牧业一家的命运,是四家上游共同的命运。把它们的净利画在一张图上,几乎同步:
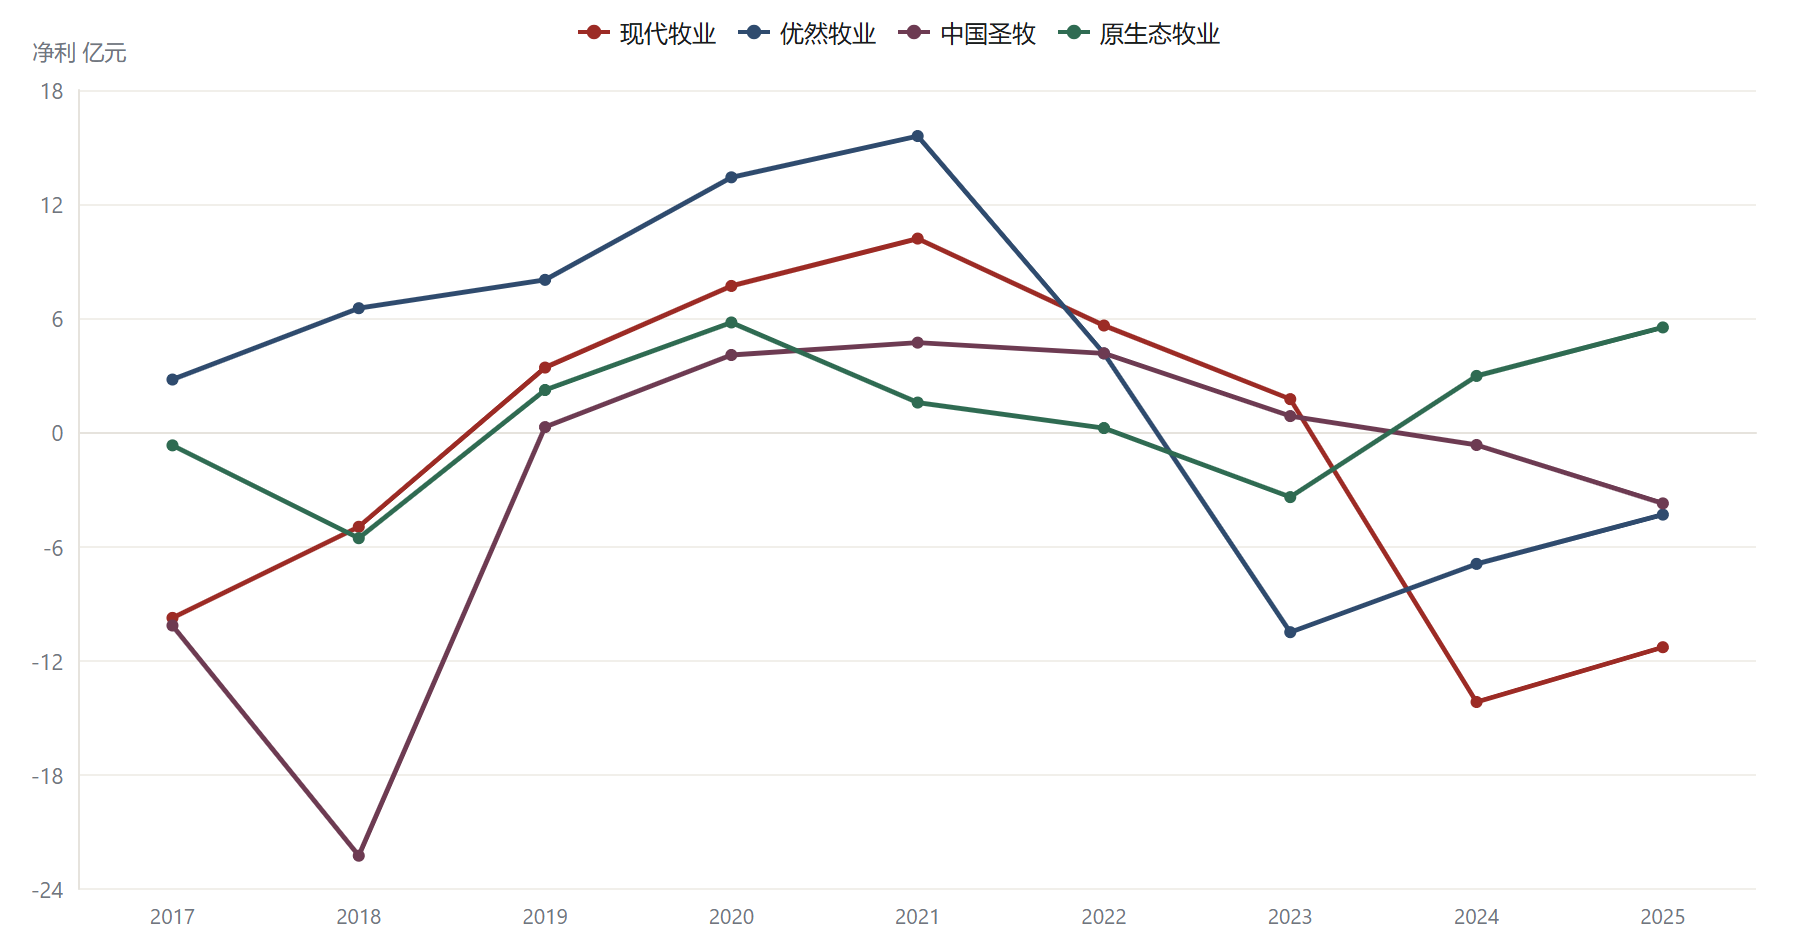
数据来源:四家公司港交所年报(AKShare/东方财富港股接口,本地已核验 CSV)。
更麻烦的是资产负债表。为了扩张产能、投资牧场,上游公司普遍靠负债堆规模——总资产一路膨胀,净资产却几乎原地不动,两者之间裂开的口子就是杠杆。
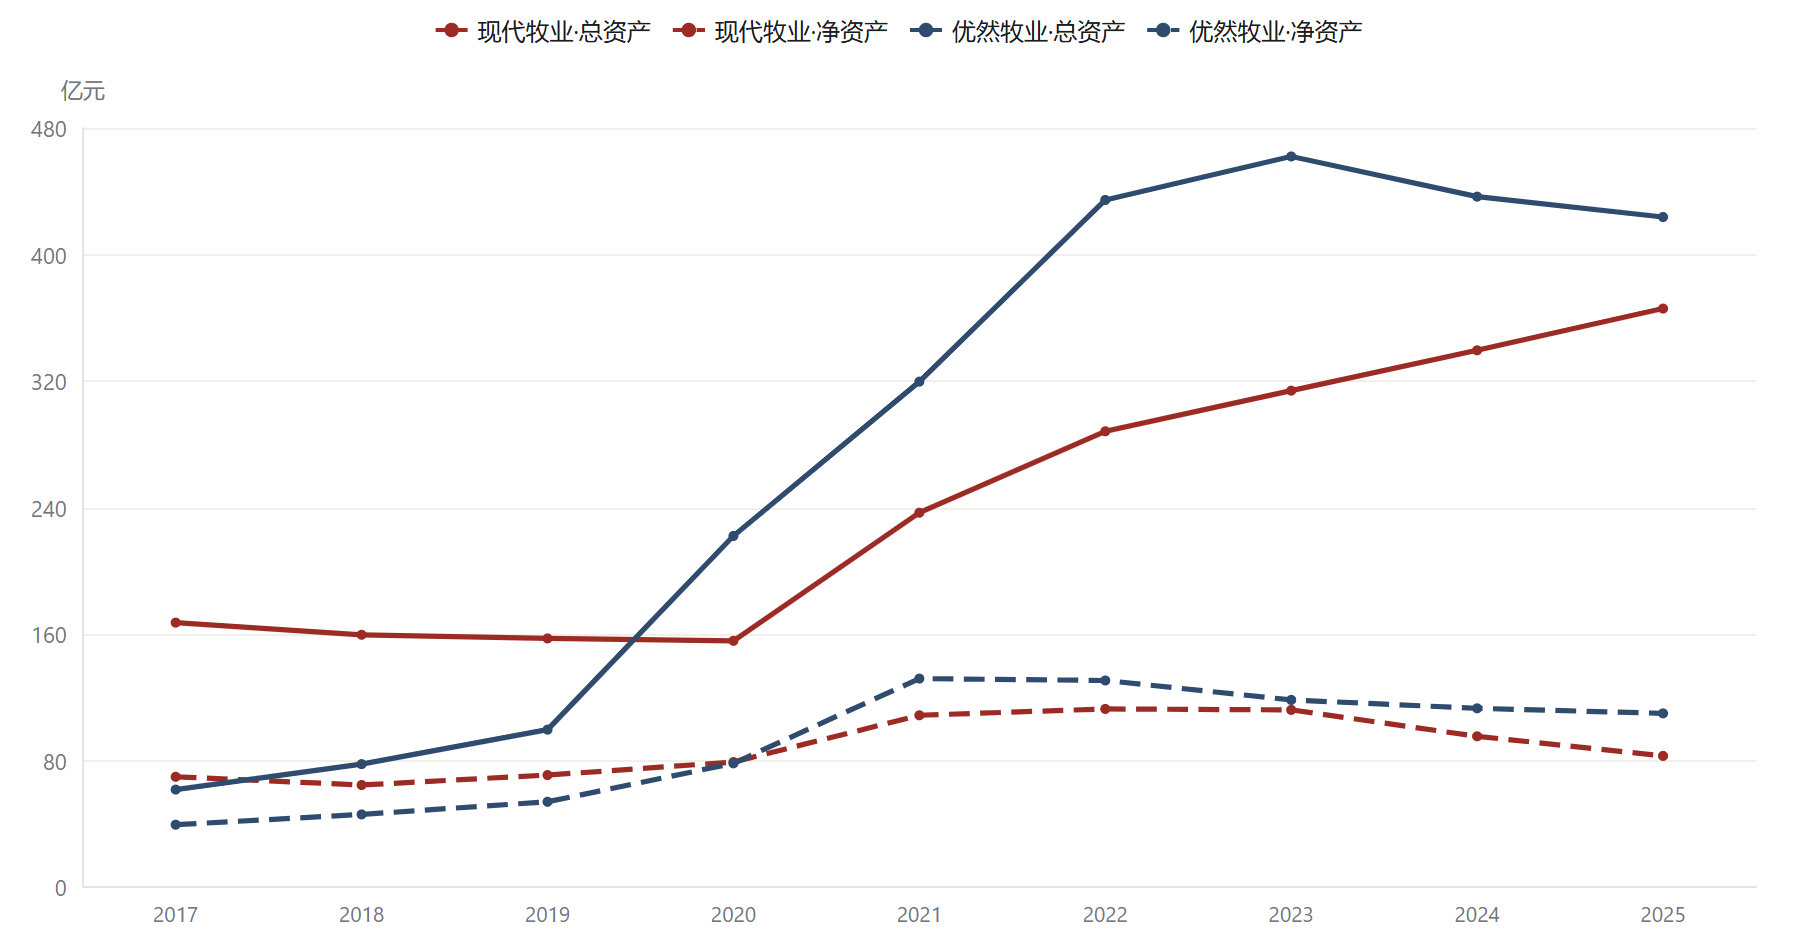
数据来源:港交所年报(本地已核验 CSV,亿元,实线=总资产,虚线=净资产)。
于是就有了「现代牧业悖论」:拥有最多奶牛的公司,命运最不由自己。奶牛是它的资产,也是它的枷锁——资产越重,越怕周期;越怕周期,越要在下行期硬撑。牛不会因为行情不好就少吃草,奶也不会因为卖不掉就不产。上游是这条链上唯一「跑不掉」的角色。
两个买家的棋盘:伊利与蒙牛的奶源收编
为什么乳企要抢着买牧场?因为在上行周期,抢到奶源就是抢到成本;在下行周期,自有奶源又能把「稳定的高端产品」这条线兜住。对上市乳企来说,这是一笔「两头都有理」的买卖——只是买单的姿势,一次比一次大。
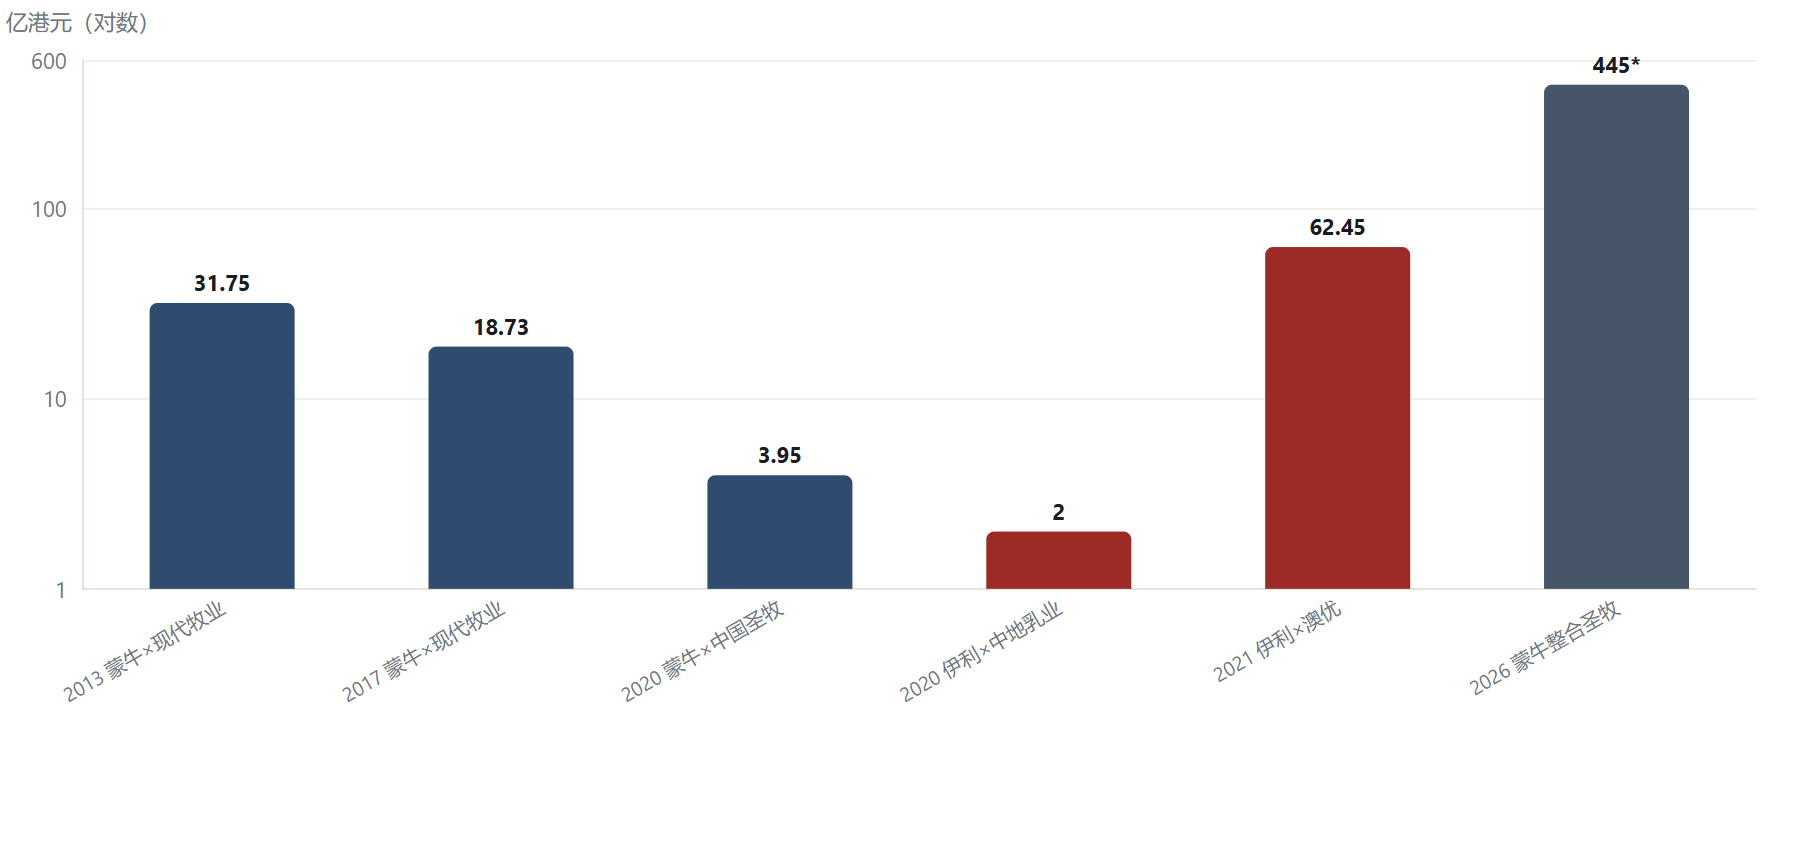
数据来源:上市公司公告与权威媒体报道(对价为公告口径,港元与人民币分别标注,横轴值为对数刻度)。
棋下到这个阶段,画风已经变了。早年的收购是「入股、拿奶源」;到了 2026 年,是把整个奶源平台并入体系。这背后是同一个算盘:与其在现货市场跟一个会波动的价格博弈,不如把上游变成「内部部门」,让成本可控、让奶源稳定。
但收编不等于收心。棋盘上最贵的一子,是 2021 年那笔澳优收购——那是伊利向婴幼儿配方奶粉、向高毛利品类的一次大跳跃。四年之后,账面给了它一个很直白的评价:
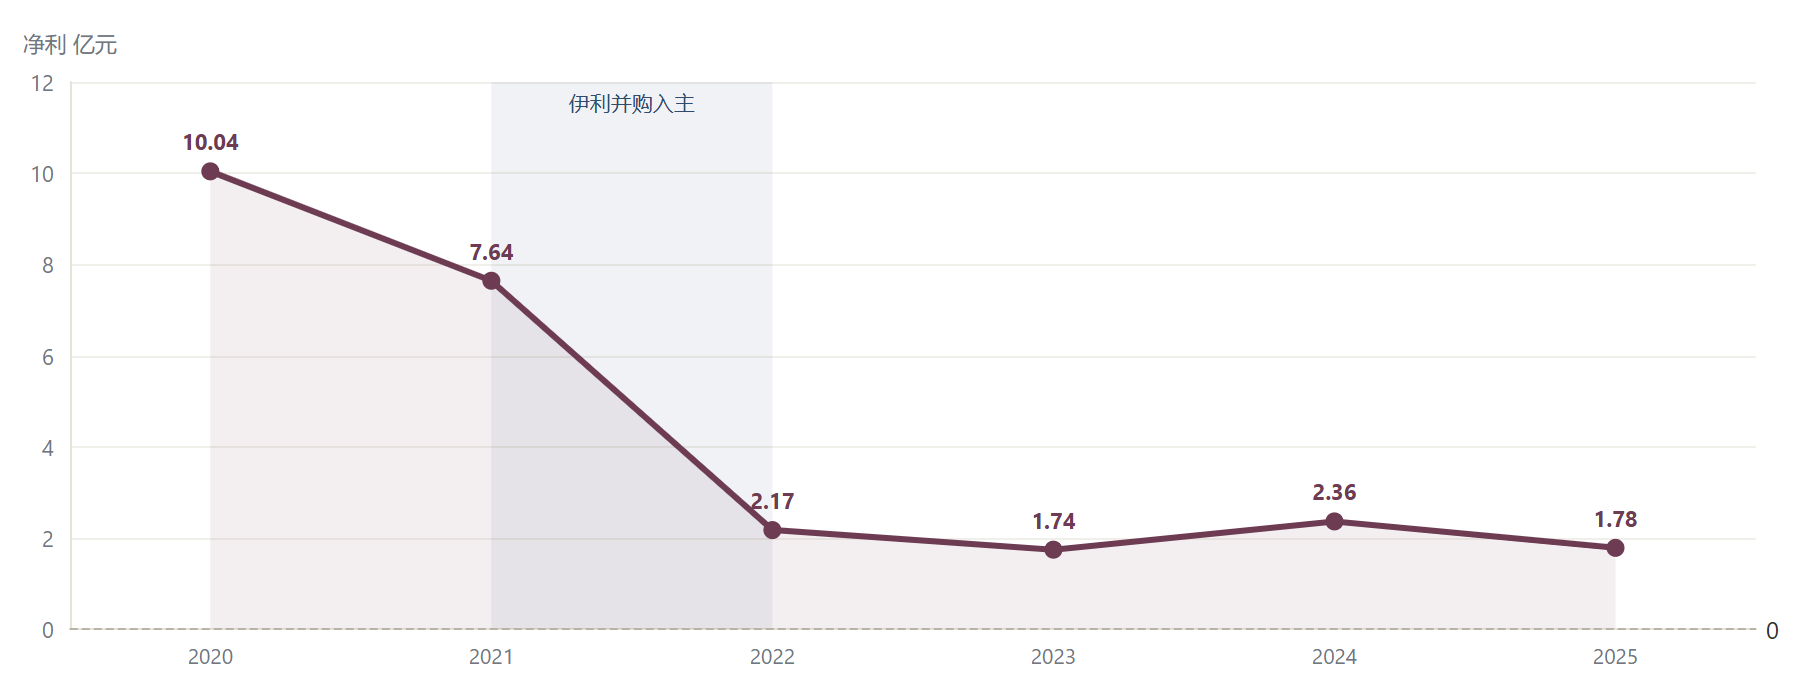
数据来源:澳优乳业 01717 港交所年报(本地已核验 CSV);伊利公告与上海证券报。
这笔账很有意思:买方花大价钱买上游,是因为上游能提供「稳定的原料」和「稳定的利润」;可一旦上游自己先塌了,买回来的资产就成了商誉减值的窟窿。澳优不是牧场,但它证明了一条规律——上游的价值,从来不肯被买方的价格锁死;周期一到,该亏的照样亏。
所以乳企和牧场的关系,说到底是一场「爱恨博弈」:爱它手里有奶,恨它不肯按买家的意思赚钱。买家越想稳住成本,就越要把上游收进来;可上游一旦进了门,周期波动也就顺着门缝钻进买家的报表里。
牛舍与草原:草料、散户,和那些被倒掉的奶
先看生产力。中国奶牛的单产,从 2003 年的 2605 公斤/头·年,涨到今天规模化牧场约 10.5 吨/头·年——已经超过欧盟平均水平。现代牧业的成乳牛年化单产更是达到 13.2 吨/头。牛还是那头牛,效率提高了四倍。
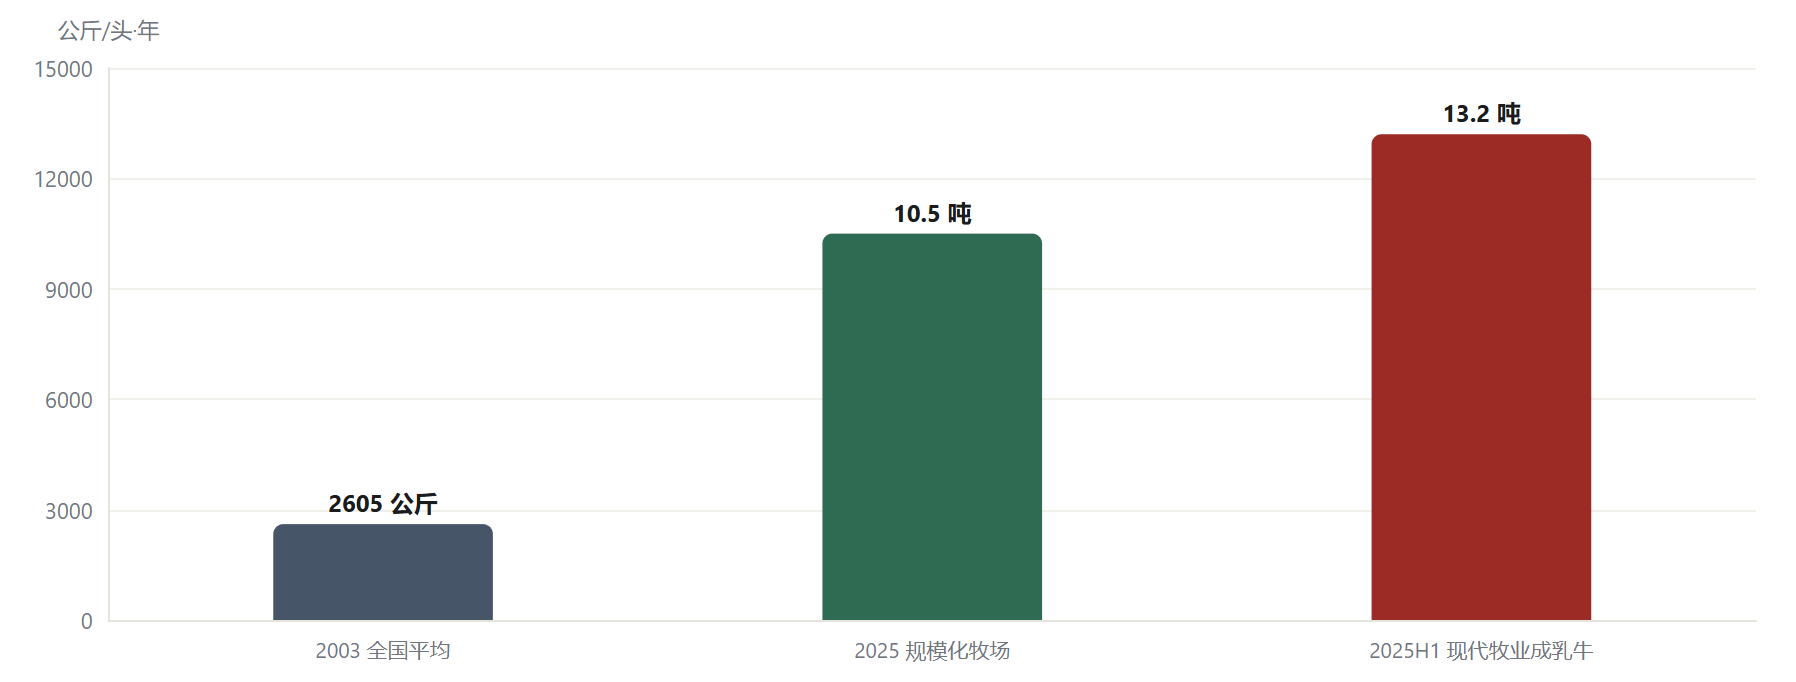
数据来源:农民日报(2003 年全国平均、2025 年规模化牧场);现代牧业 2025 年中期报告。
提效的另一面是集中。存栏 100 头以上的规模化牧场占比,从 2021 年的 71% 一路升到 2025 年的 79%,2026 年预计达 80%。大牧场接管了小农户的位置——它们产量更高、更稳定,但也更加重资产、更加依赖买家的合同。
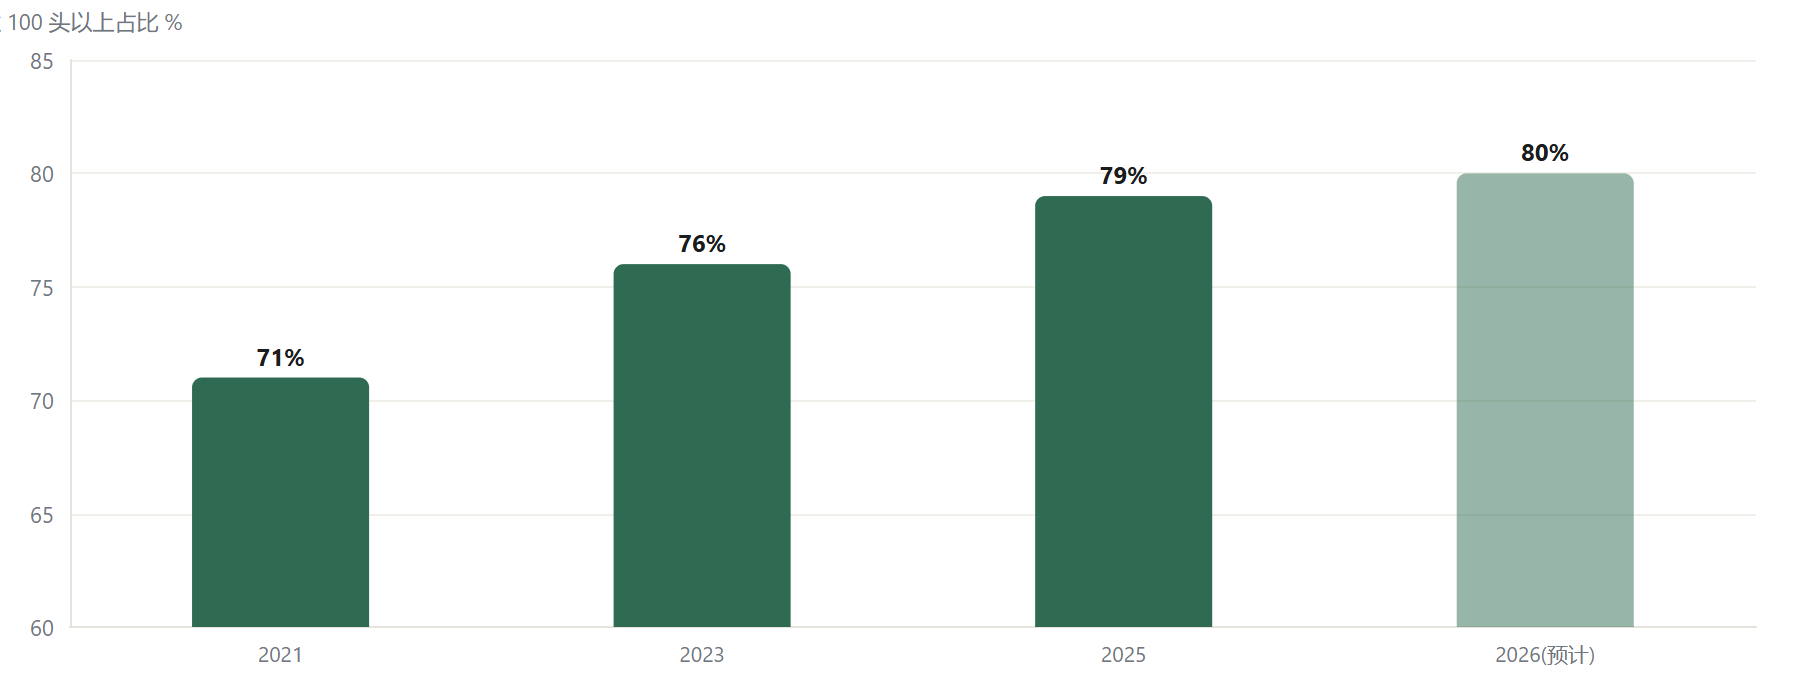
数据来源:新华网(2021–2025);农业农村部(2023 年 76%)。
河北是个好例子:2019 到 2024 年,奶牛存栏从 106 万头增到 145 万头,生鲜乳产量从 385 万吨增到 560 万吨,两项都居全国第二。规模上去了,抗风险能力却没有同等上去。决定牧场生死的,是买家愿意收多少、按什么价收;牧场自己能产多少,并不作数。
这就回到「倒奶」这件年年上新闻的事。很多人以为倒奶是「卖不掉、只好倒」,这只说对了一半。真正的底层逻辑是三条:
原奶没有第三方现货市场,买家一旦「限收、拒收、随意提高标准」,多出来的奶就无处可去;而奶牛必须天天挤。于是「倒掉」成了这套系统唯一的排气阀——不是没人心疼,是这杯奶根本没有第二个买家。
第一条,没有出口。牛奶不像钢铁,淡季可以囤在仓库等涨价。它有保质期,必须冷链,离开唯一的买家就寸步难行。第二条,合同权力的失衡。收不收、收多少、按几级收,主动权都在买方,示范合同里之所以专门写明「不得限收、拒收」,正是因为现实中反复发生。第三条,产能刚性。牛是活的设备,不能像关机器一样关掉,行情再差也得挤奶、也得喂料。
2015 年初,河北奶农每天把挤出来的奶倒掉;那一年山东监测价跌到 2.96 元/公斤,散户收购价低至约 1 元——连饲料钱都不够。十年后的 2024 年,同样的事情换了一种方式重演:奶价跌破成本线,牧场不再「倒在地上」,而是「倒在账本里」——奶收进来了,价格却盖不住成本,喷成粉还得再亏一道。
减震器的账本:谁在承担,钟摆往哪摆
先看「有多少人扛不住」。2023 年 11 月,亏损牧场占比约七成;到 2024 年 5 月,扩大到八成以上;2025 年 1 月,逼近九成。
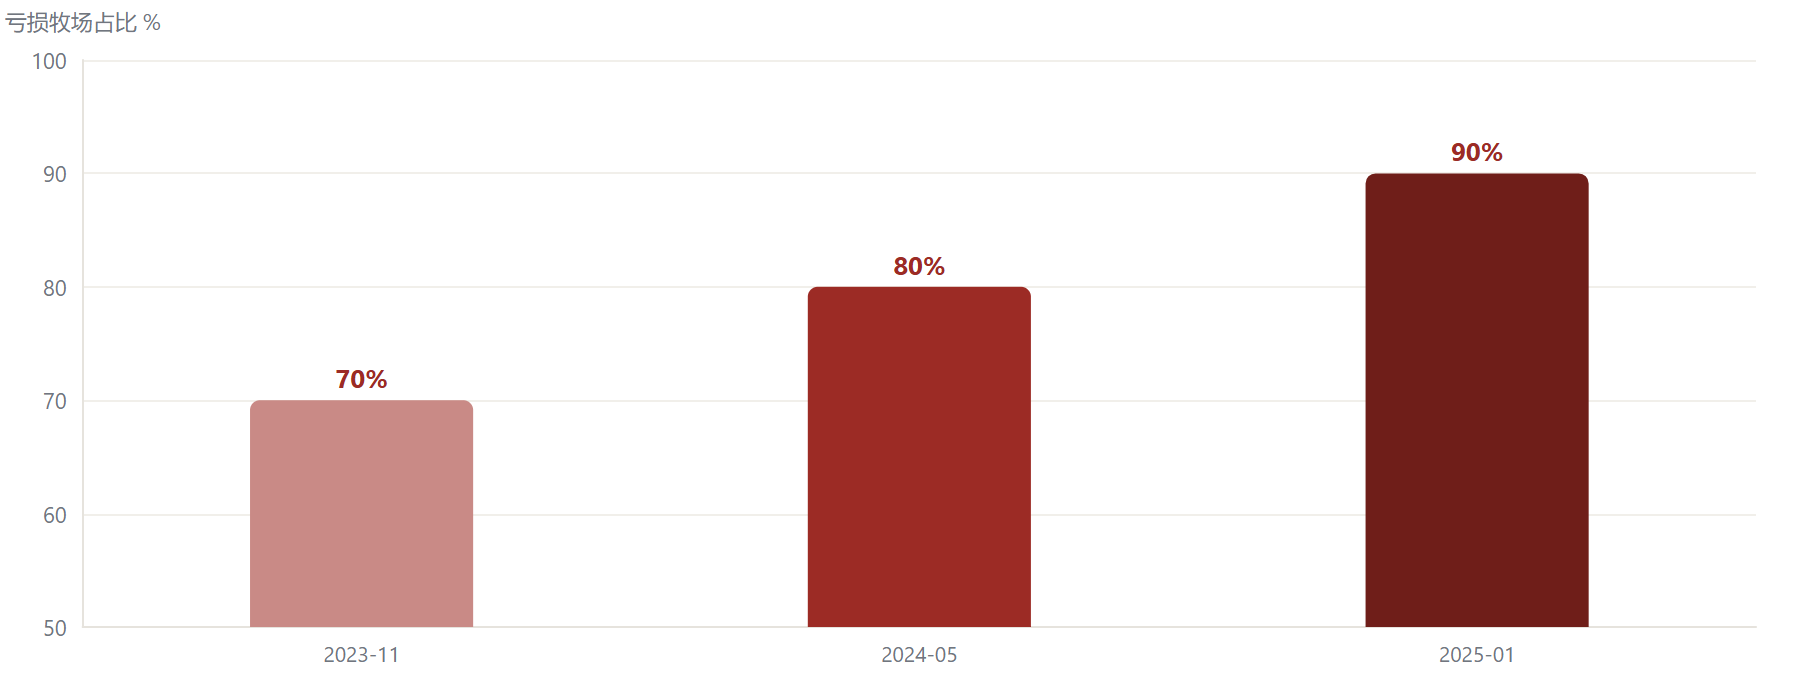
数据来源:农业农村部(2023);中国证券报(2024);农民日报引李胜利(2025)。
再看账本上的金额。行业公开信息显示:2023–2025 年,生鲜乳喷粉亏损累计约 200 亿元,奶牛养殖业收入损失累计约 700 亿元。这是一整个行业为下行周期付的账。
唯一的「好消息」是产能开始去化。存栏从 2025 年初的 611.4 万头降到年底约 590 万头——而 590 万头,恰好被普遍视为供需平衡点。牛少了,过剩才有机会缓解。
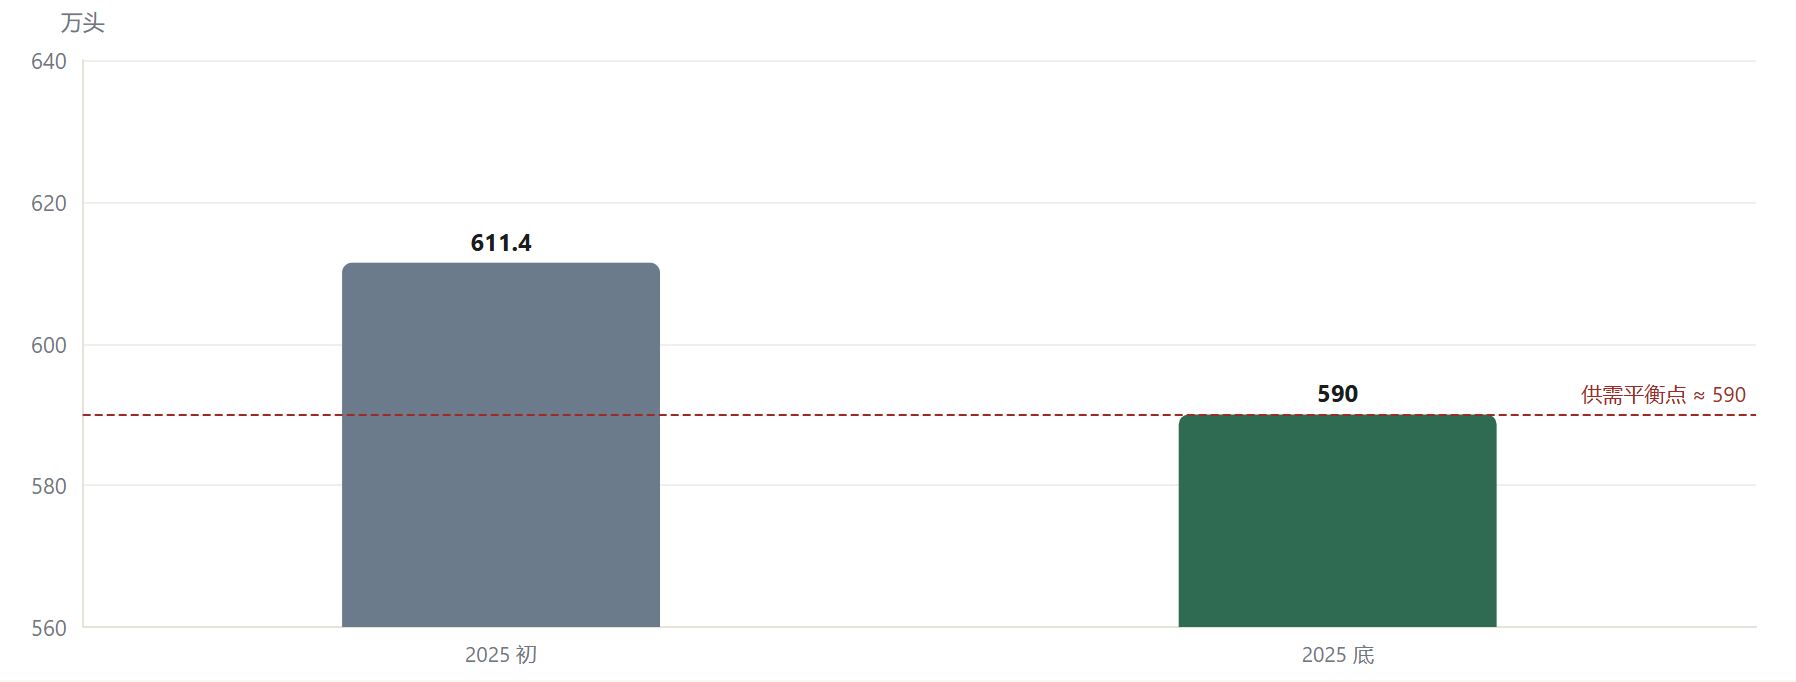
数据来源:券商研报(2025 初存栏);《荷斯坦》杂志测算(2025 年底约 590 万头);平衡点为研报口径。
钟摆摆到哪了?2025 年 8 月见底 3.02 元之后,2026 年奶价在 3.02–3.10 元之间横着走;2025 年起喷粉量开始大幅回落。这说明边际上最坏的时候可能已经过去——但「不再更坏」离「变好」还隔着很远。
回看这一趟逆流之旅,可以把上游的处境收成一张对照表,和《奶业双雄记》里的下游叙事并排放在一起:
| 同一个钟摆,两种身份 | 下游:两个买家(品牌商) | 上游:牧场 / 奶农(减震器) |
|---|---|---|
| 核心资产 | 品牌、渠道、货架心智 | 奶牛、牧场、重资产 |
| 定价权 | 自己给成品定价,撑住价签 | 收购价由买家定,只能接受 |
| 周期上行 | 提价、扩品、赚品牌溢价 | 奶价涨,但成本、折旧同步涨,未必多赚 |
| 周期下行 | 原料降价,毛利率反而修复(蒙牛 2025 达 39.89%) | 奶价跌破成本线,卖一公斤亏一公斤 |
| 多余产能 | 喷成粉、囤起来,等回暖再卖 | 奶不能囤、牛不能停,只能倒或低价喷粉 |
| 下行期结果 | 净利率两位数(伊利 9.98%) | 净利率负两位数(中国圣牧 −12.40%) |
最后回到那个问题:谁在承担?答案已经很清楚:承担的是那个没有品牌、没有渠道、没有第三方市场、还要每天把奶挤出来的角色——整条链的上游,不是某一家倒霉的牧场。它在行业的每一次冲顶时被推着扩产,在每一次坠落时被要求扛住,最后再把去化后的产能,交给下一轮周期继续使用。
牧场、奶农、乳企这三方,爱的是同一个市场,恨的是同一个钟摆。而这个钟摆,过去十五年摆了两个来回,每次振幅都是三成左右——它还会摆回来。
口径纪律与来源
1. 生鲜乳价格统一采用农业农村部主产省监测口径(元/公斤);引用「年均值」「月度均值」「周度监测」「时点值」时分别标注,不混用。
2. 牛奶产量采用国家统计局口径(万吨);公司财务采用港交所年报口径(人民币亿元,已与年报核对)。
3. 一切派生值(毛利率=毛利/营收、净利率=净利/营收、ROE=净利/权益、同比增速)均由原始数据重算,不采信二手结论;并购对价按公告口径,港元、人民币分别标注,不跨口径换算比较。
4. 图注含数据来源;完整来源索引见项目 data/source_registry.csv(约 50 条,逐项含来源机构与链接)。
数据来源
农业农村部主产省生鲜乳价格监测(iFinD EDB S003066870/814)· 国家统计局历年全国牛奶产量公报 · 阿里/腾讯港交所上市公司年报(AKShare 同步东方财富港股接口:现代牧业 01117、原生态牧业 01431、中国圣牧 01432、优然牧业 09858、澳优乳业 01717)· 伊利 600887 / 蒙牛 02319 年报 · 李胜利(国家奶牛产业技术体系)行业公开表述 · 上市公司公告与权威媒体报道(详见来源索引)。
本报告为行业研究,数据截至 2026 年 10 月;不构成任何投资建议。