圣农三季报:归母降三成、扣非涨三成半,得劈着读
2026 年三季报解读
扣非净利比归母净利还高,这种事不多见。
圣农发展 2026 年三季报就是这样:前三季度归母净利 8.08 亿元,同比降 30.29%。扣非净利 8.57 亿元,同比增 35.6%。掉的和涨的,是同一家公司的同一年。扣非比归母多出近 5000 万,这道口子就是线索。
拉到三年看更突兀:2023 年归母 6.64 亿,2024 年 7.24 亿。2025 年 13.80 亿,同比增 90.55%。连涨三年头一次出负号,偏偏在收入增长 14.06% 的年份。
数字打架,多半是读法出了问题。这份报表得劈着读——一句话劈成两半,账才归位。全文劈三刀。
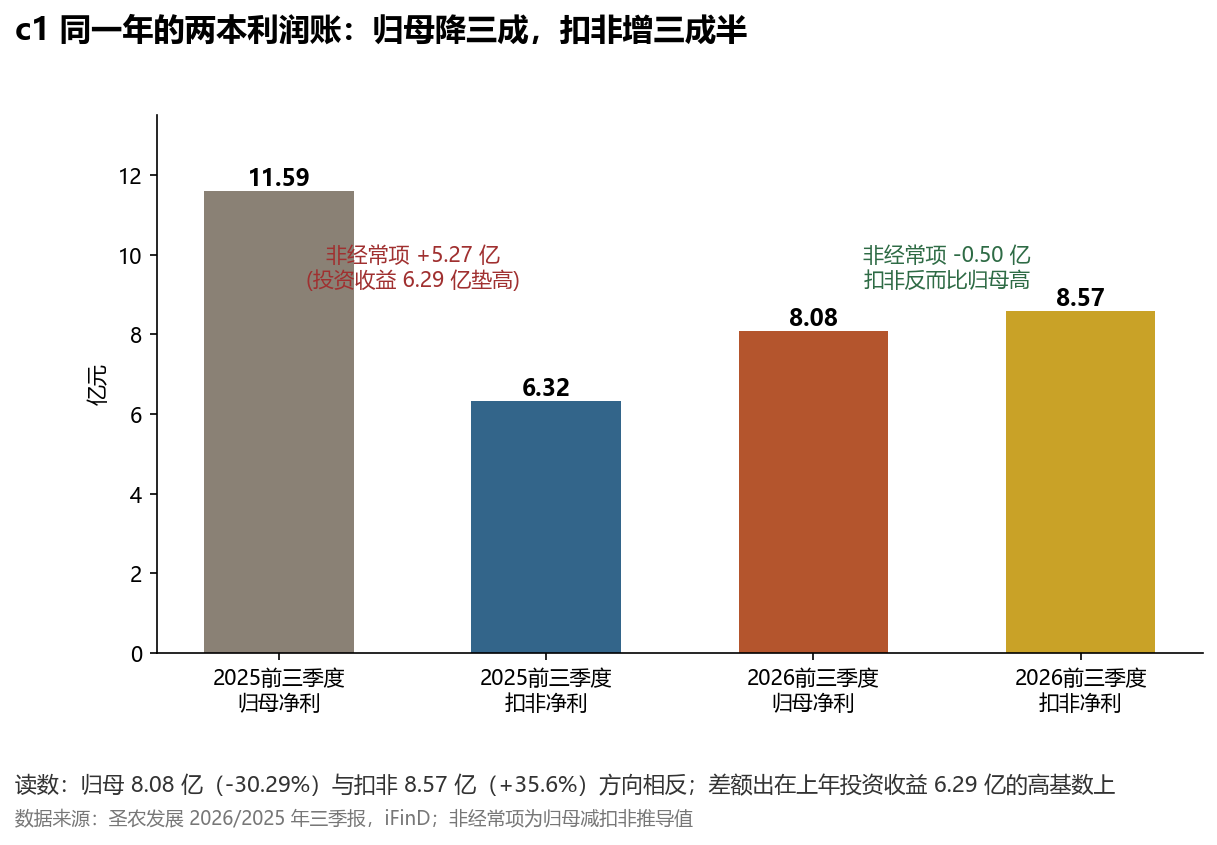
图 1 · 同一年的两本利润账:归母降三成,扣非增三成半。
读数:归母 8.08 亿(-30.29%)与扣非 8.57 亿(+35.6%)方向相反,差额出在上年投资收益 6.29 亿的高基数上。
数据来源:圣农发展 2026/2025 年三季报,iFinD;非经常项为归母减扣非推导值。
归母净利降了三成,钱去哪了?
先看上年同期。2025 年前三季度归母净利 11.59 亿,里面装着 6.29 亿投资收益,非经常损益合计 5.27 亿。那正是归母同比增 90.55% 的年份。一次性进项垫高了分母,今年这道同比题怎么算都难看。
今年同期非经常项是负的,-0.50 亿。扣非 8.57 亿就此压过归母 8.08 亿。扣非比归母高。财报里少见。
这家公司的季度曲线本来就陡:2024 年一季度还亏 0.62 亿,四季度就赚到 3.42 亿。爬坡两年,2025 年撞上一次性进项,把 2026 年的同比标尺抬到半空。
剔掉两年的一次性项目再对:6.32 亿对 8.57 亿,增长 35.6%。单季更直白:三季度单季归母 3.05 亿,同比增 22.79%,环比增 22.35%。累计在降。单季在涨。上半年累计归母还是 -44.80%,前三季度收窄到 -30.29%——假摔的幅度在逐季回补。
第一刀劈完,「业绩下滑三成」只剩半个身份:账面那半成立,经营那半不成立。
行业最差的一季,凭什么把毛利率做上七季新高?
直接上数字:2026 年三季度单季毛利率 14.00%,七个季度最高。上一季是 12.63%,刚回落过一次。
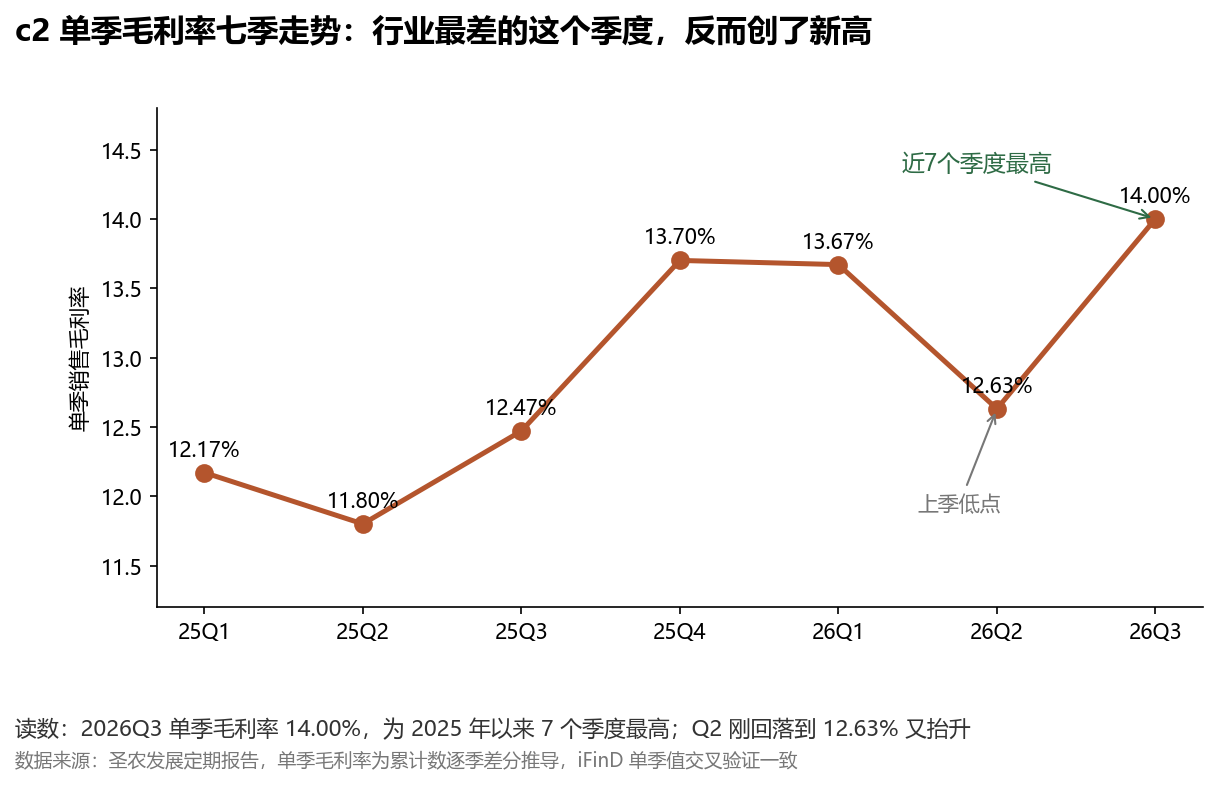
图 2 · 单季毛利率七季走势:行业最差的季度反而创了新高。
读数:2026Q3 单季毛利率 14.00% 为七个季度最高,Q2 刚回落到 12.63% 又抬升。
数据来源:圣农发展定期报告,单季毛利率为累计数逐季差分推导,iFinD 单季值交叉验证一致。
这个新高出在什么环境里?三季度白羽肉鸡旺季变淡季。9 月 18 日山东棚前价 2.80 到 2.85 元一斤,年内最低;出栏一只鸡亏 3 到 4 元。鸡苗 1.64 元一只,同比接近腰斩;冻品库容率堆到 84.24%。
养殖户亏得最狠:9 月出栏成本 3.42 元一斤,毛鸡只卖 3 元上下。
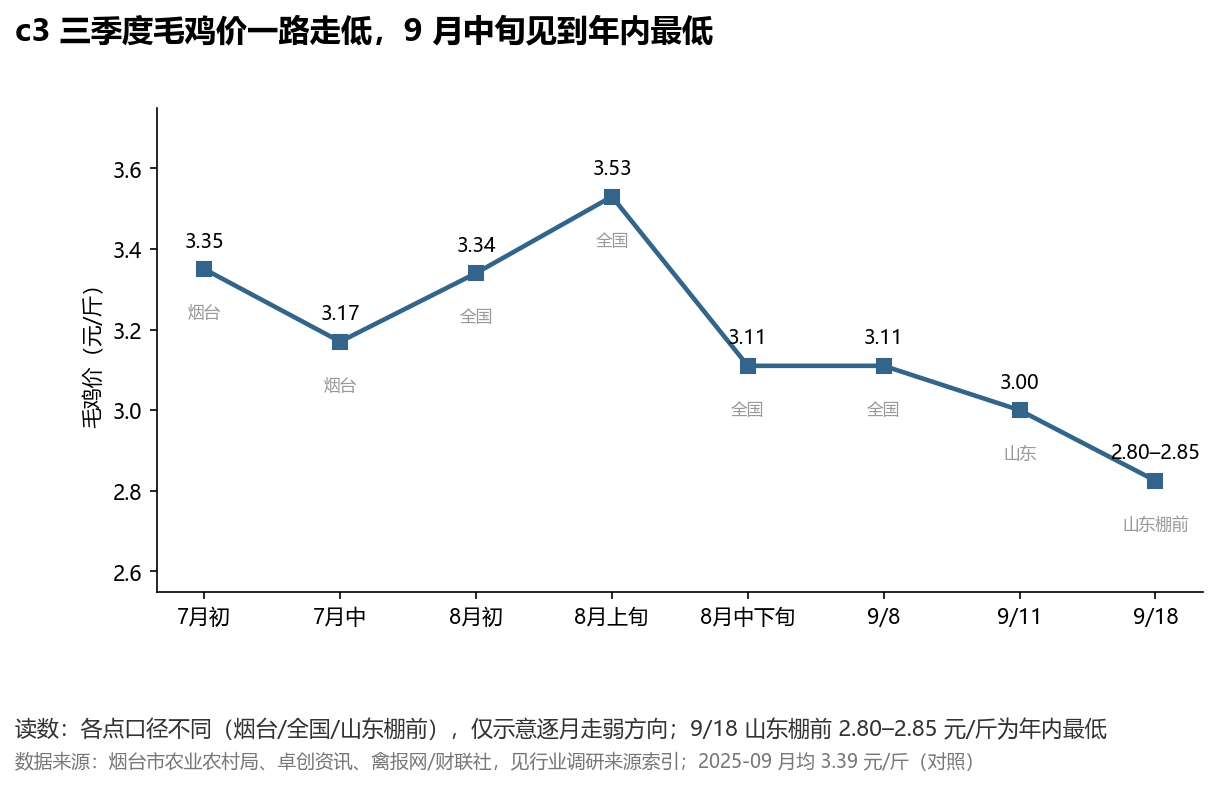
图 3 · 三季度毛鸡价一路走低,9 月中旬见到年内最低。
读数:各点口径不同(烟台/全国/山东棚前),仅示意逐月走弱方向;9 月 18 日 2.80–2.85 元/斤为年内最低,对照 2025 年 9 月月均 3.39 元/斤。
数据来源:烟台市农业农村局、卓创资讯、禽报网/财联社,见行业调研来源索引。
成本端没添乱:玉米同比跌 1.2% 到 1.6%,豆粕涨 1.5% 到 2.4%,配合饲料小降 0.6%。饲料占养殖成本六到七成。9 月出栏成本环比仍涨 4.91%,是苗价和饲料的短期反弹顶的。
奇怪吗?把两块业务摆开看。
2026 年中报口径:鸡肉收入 53.65 亿,占 49.77%,毛利率 7.32%。肉制品收入 49.05 亿,占 45.50%,毛利率 18.44%。收入快对半。毛利差一截。
毛利账(推导口径):中报主营毛利约 14.14 亿,肉制品贡献约 9.04 亿,占 64%。一半收入。六成四毛利。
单季再补一刀:三季度单季收入 59.92 亿,同比只增 2.44%。收入原地踏步,毛利率却抬了一个多点——新高不是提价提出来的,是调结构、压成本调出来的。
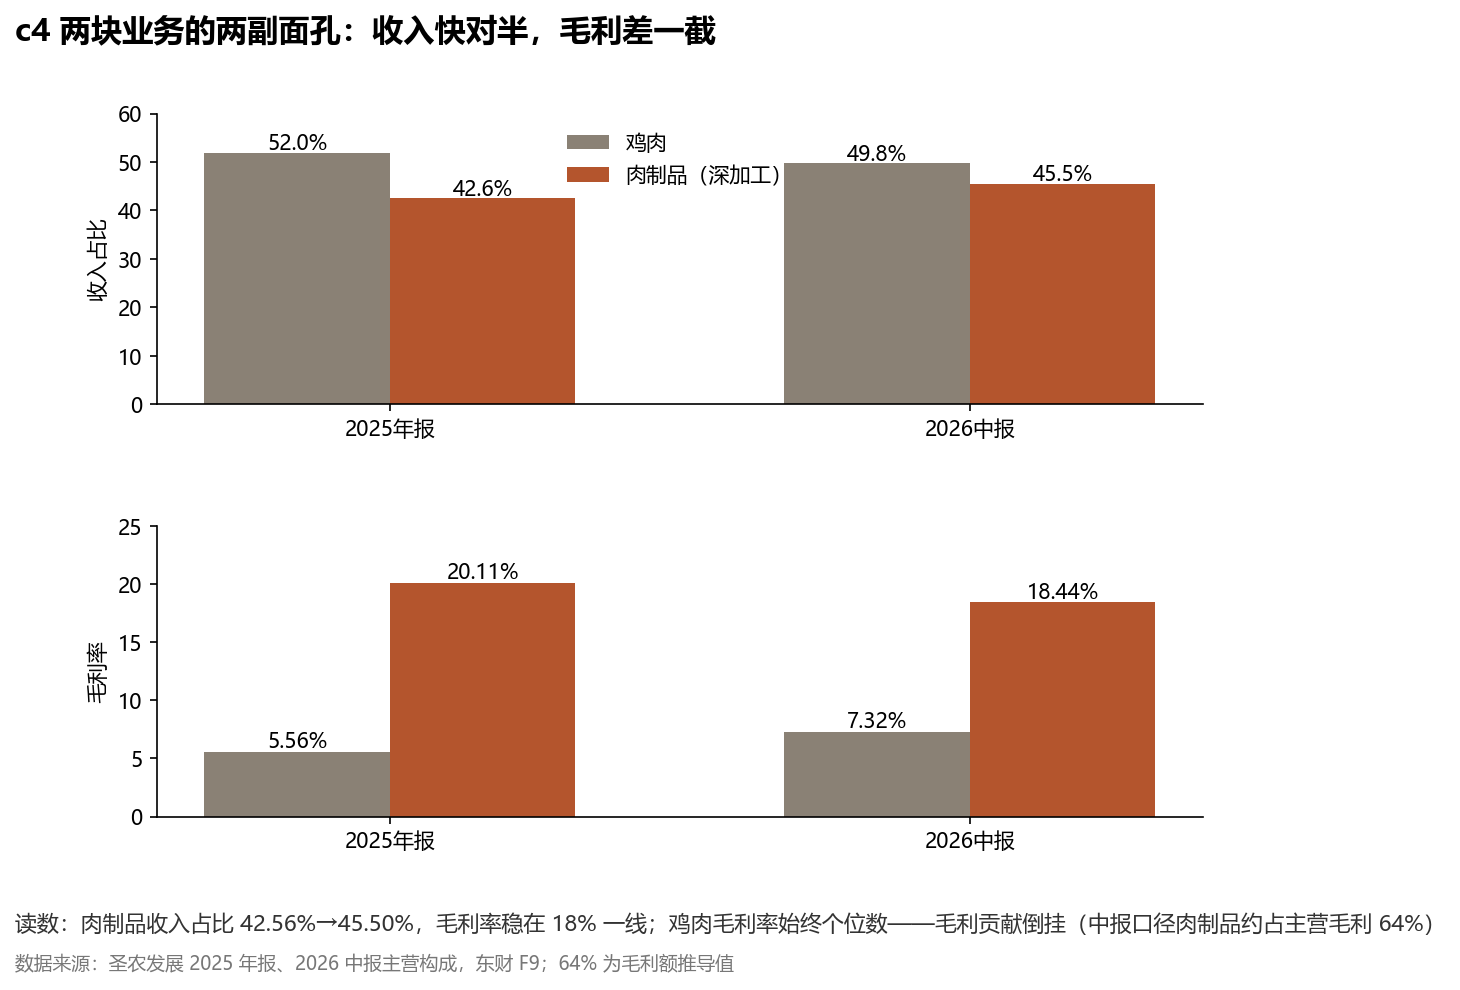
图 4 · 两块业务的两副面孔:收入快对半,毛利差一截。
读数:肉制品收入占比 42.56%→45.50%、毛利率稳在 18% 一线;鸡肉毛利率 5.56%→7.32% 始终个位数,毛利贡献倒挂。
数据来源:圣农发展 2025 年报、2026 中报主营构成,东财 F9;64% 为毛利额推导值。
鸡价砸的是鸡肉那一半,砸不到另一半。肉制品毛利率 2025 年报 20.11%、2026 中报 18.44%,稳在 18 到 20 个点。鸡肉 5.56%、7.32%,始终个位数。毛利结构横跨一年没变形,不是某个季度的运气。
渠道账同样分层(2025 年报):直销 127 亿、毛利率 14.82%;经销 53.89 亿、毛利率 5.08%。出口 9.03 亿,毛利率 15.97%。同一只鸡,走哪条路出来,毛利差一大截。
肉制品的稳定有来处。公司 2026 年一季度预告写过三条:种鸡性能迭代、造肉成本优势巩固、C 端零售收入同比增 20% 以上。两条压成本,一条铺终端,力气都使在深加工那一半。
预告也兑现了:一季度预增说归母 2.5 亿到 2.9 亿,实际落袋 2.53 亿,压着区间下沿。话不说满。事做够数。到三季度,种鸡性能和造肉成本这两句,被 14.00% 的毛利率续上了后半句。
研发费用 1.21 亿,同比多花 39.44%,远超收入的 14.06%。钱往哪花。路往哪修。
问号先搁在这:这还是一家按鸡价定价的公司吗?
今年鸡价的账,为什么记在去年头上?
鸡价崩成这样,祸根不在今年。白羽肉鸡产能是条慢速流水线:祖代到父母代约 7 个月,父母代到商品代再 7 个月。算到毛鸡出栏约 18 个月(行业口径)。今天的毛鸡,是十几个月前那批祖代的回声。
台账上:2025 年全国祖代种鸡更新 157.41 万套,历史新高。同年商品代鸡苗卖出 62.01 亿羽、毛鸡出栏 90.57 亿只,全是新高。这批产能的回声不偏不倚落在 2026 年三季度,9 月毛鸡出栏同比还多 4% 到 5%。
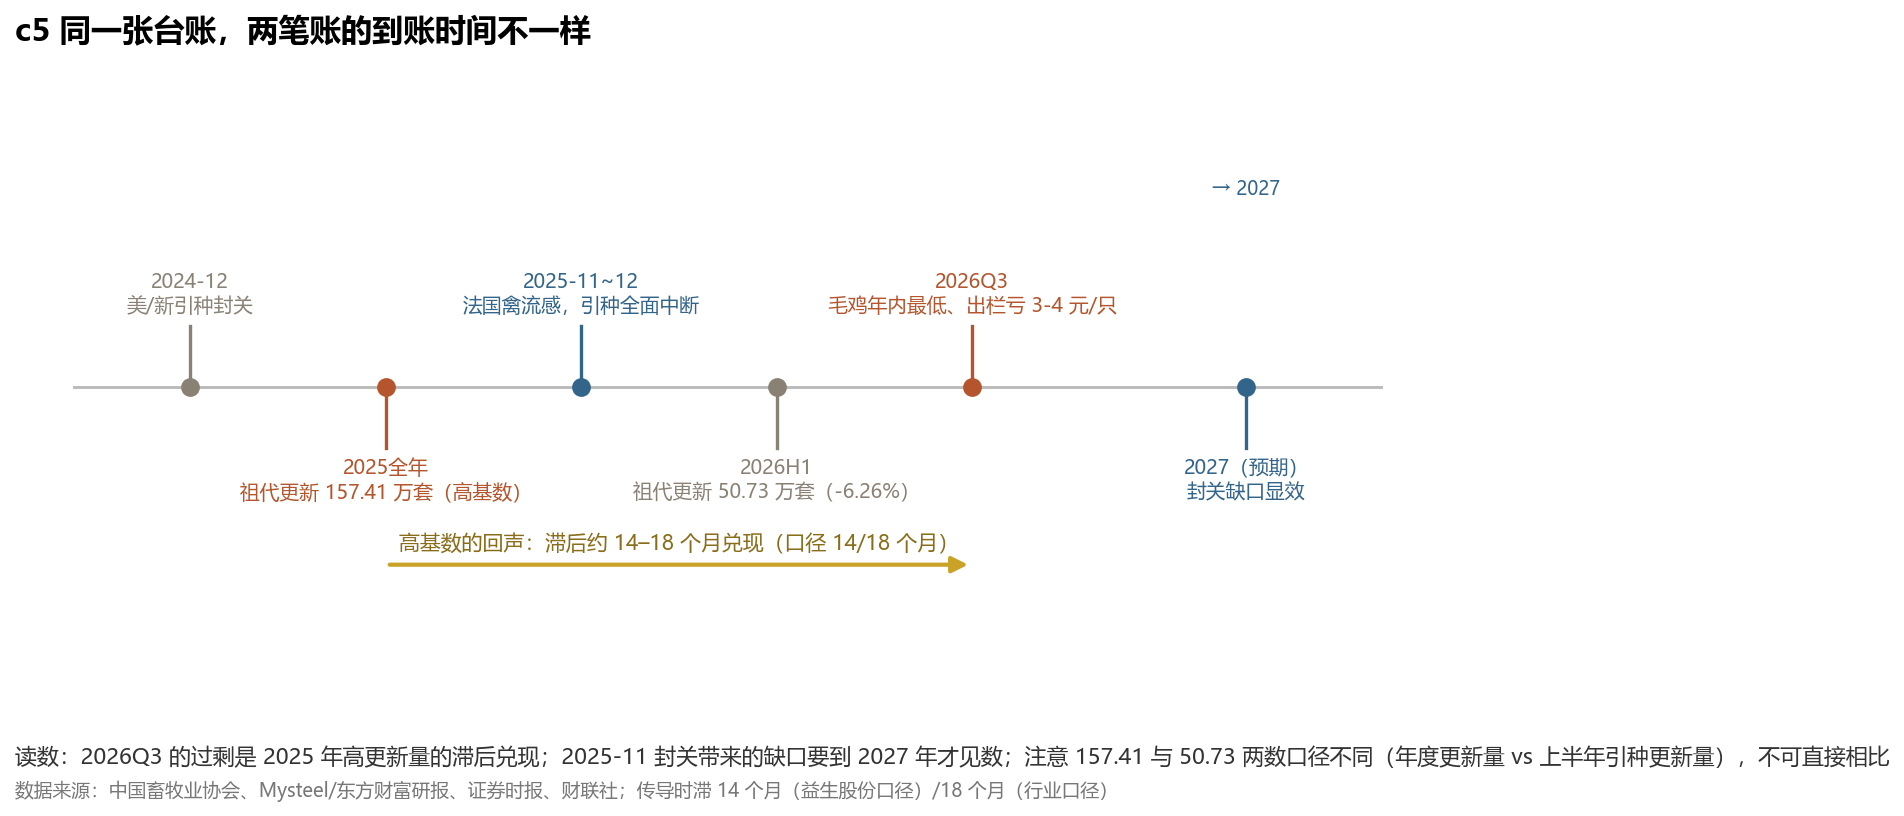
图 5 · 同一张台账,两笔账的到账时间不一样:旧产能的回声今年到,封关的缺口明年到。
读数:2026Q3 的过剩是 2025 年高更新量的滞后兑现;封关缺口按 14–18 个月时滞推到 2027 年;两数口径不同不可直接比。
数据来源:中国畜牧业协会、Mysteel/东方财富研报、证券时报、财联社。
坏消息在台账另一头。2025 年 11 到 12 月,法国主供种区接连暴发高致病性禽流感,国内启动疫区引种禁令,祖代引种全面中断。此前 2024 年 12 月美国、新西兰已封关,法国是当时唯一通道。通道停了约七个月,2026 年 6 月重启,7 月益生股份才又引进 1 万套法国祖代。2026 上半年全国祖代引种更新 50.73 万套,同比 -6.26%(口径不同,不可与 157.41 万套直接比)。
缺口要按两笔算。中断那七个月欠下的引种,按 14 到 18 个月的传导时滞推,2027 年才轮到商品代。通道重启、国产自繁抬升,又往缺口里填土。有市场观点认为,若祖代月均引种维持 40 万套以下,2027 年二季度商品代供给有望实质收缩——这是条件句,不是预告。
种源价格先知先觉:父母代种鸡报价 2026 年 1 到 7 月一度突破 65 元一套。8 月成交均价回落到 40.38 元一套,环比降 6.99%。通道重启消息一出,价格就被打了下来。卓创预计 2026 年国产祖代自繁占比有望达 65% 以上。圣农的圣泽901 累计推广 5270 万套,国内市占率约 20%,还出口到了中亚。引种断了,它的种源通道不至于跟着断。
去产能还在磨:9 月中旬起市场开始大批量淘汰种鸡,但商品代鸡苗供应 9、10 月环比只降 4.03%、0.88%。产能没实质去化。苗价反弹要等淘汰真正落账。
利润是真的,钱呢?
经营现金流 20.68 亿,同比少 10.19 亿,降 33%;同期收入涨 14.06%。收入往上。现金往下。剪刀差 33 个点。
钱压在两头:存货 35.10 亿,比年初多 2 亿出头;应收账款 17.22 亿。销售费用 6.23 亿,同比多花两成,花在市场端。周转没有明显恶化。存货周转 4.27 次、应收周转 10.72 次,与上年同期的 4.39 次、10.8 次大体持平。
投资和筹资两张嘴也不含糊:投资活动净流出 25.79 亿,其中购建资产付现 13.68 亿,产能按节奏投。筹资净流入 6.24 亿,上年同期净流出 3.21 亿。短期借款从年初约 59.91 亿涨到 69.94 亿,多 10 亿。资产负债率 52.59%。
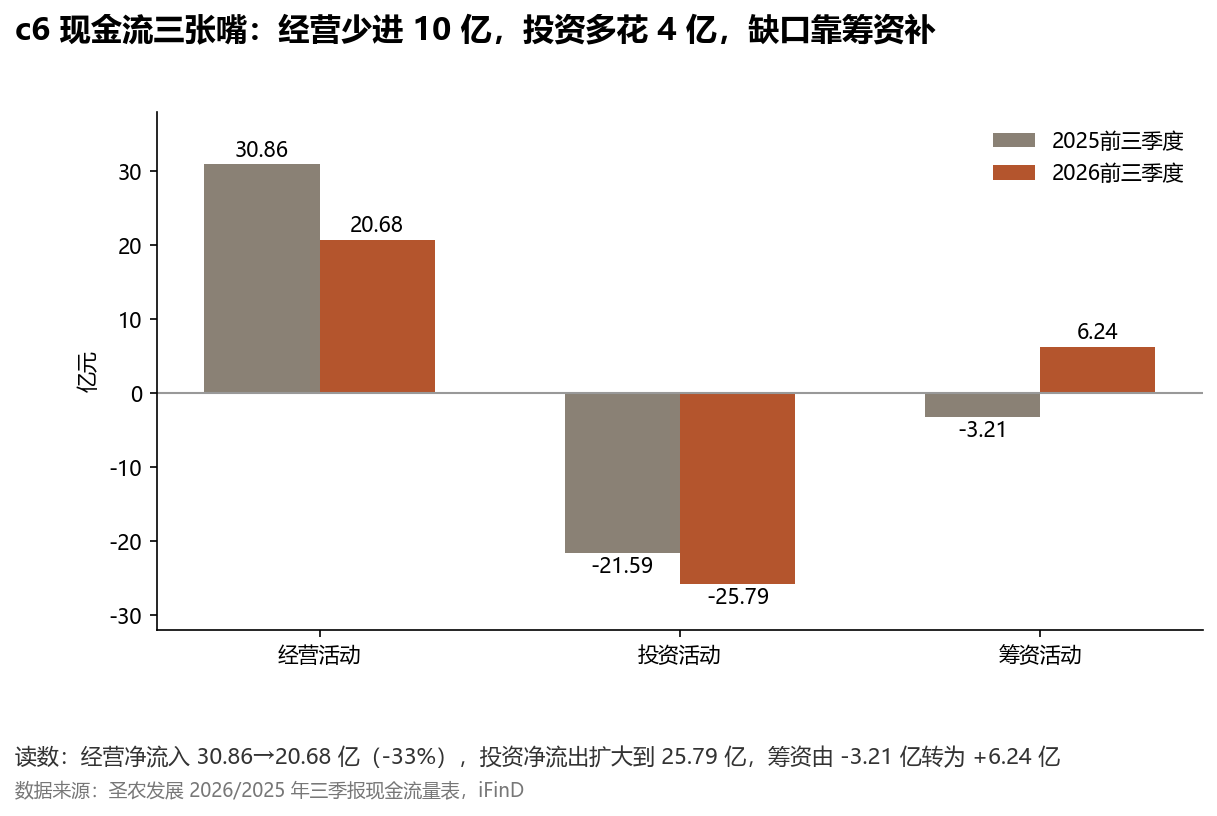
图 6 · 现金流三张嘴:经营少进 10 亿,投资多花 4 亿,缺口靠筹资补。
读数:经营净流入 30.86→20.68 亿(-33%),投资净流出扩大到 25.79 亿,筹资由 -3.21 亿转为 +6.24 亿。
数据来源:圣农发展 2026/2025 年三季报现金流量表,iFinD。
质询摆出来:利润质量站住了。现金在退坡。经营现金流仍是净利的 251%,造血没坏。趋势要盯。这半年的资本开支缺口,是短期借款填的。
期限结构:货币资金 18.51 亿,短期借款 69.94 亿,利息费用 1.08 亿。账面现金盖不住短头。续不续得上要看银行授信。股东层面一个细节:大股东质押比例 1.13%,无限售股份质押为零;香港中央结算三季度增持 407.6 万股。杠杆压力在公司账上。不在股东手上。
家底:商誉挂着 10.16 亿,是历年并购留下的存量。加权 ROE 从上年同期的 10.62% 退到 7.02%,净利率从 7.97% 退到 4.91%。前者是历史包袱,后者是那道同比题在股东回报上的另一个刻度。
还能按鸡价给它定价吗?
旧尺子和新读数,摆一起看。
旧共识:圣农是白羽肉鸡养殖股,利润跟着鸡价周期走。这份财报说:行业最差的一季,它的单季毛利率创了七季新高。鸡价与利润的相关性,被深加工稀释了大半。
还有一条旧共识:鸡价年内最低,业绩预期得往下修。这份财报说:剔非口径 35.6% 的增长,比多数人案头的版本快。
引种那条也被传成了旧共识:中断是利好,越快兑现越好。这份财报说:缺口 2027 年才到账,今年的过剩正是旧产能的回声,短期与这个利好无关。
最直白的一条:归母同比 -30.29%,业绩垮了。这份财报说:高基数造成的账面假摔,经营那一半在加速。
同业上半年已经把分工演了一遍。做父母代种鸡的益生股份归母 3.08 亿、同比增近 49 倍;屠宰加调理品的仙坛股份预告增 24% 到 32%。卖鸡苗的民和股份亏 0.95 亿、同比减亏;饲料加肉禽的禾丰股份转亏。上游热。中下游温。温度差和圣农的毛利结构图对得上。圣农从种源到餐桌两头都占,读数跟哪一档同业都不完全同源。
往后给三档条件句,不给点位。缺口 2027 年如期显效:商品代供给收缩,鸡肉与深加工两半同时受益,综合毛利率有向 15% 以上试探的条件。缺口推迟:鸡肉分部毛利率维持 5% 到 7% 的低位,综合毛利率靠肉制品撑住 13% 一线。「脱钩」的成色在这一档受检验。豆粕、玉米掉头向上:造肉成本优势被侵蚀,单季毛利率可能回落到 12% 以下。
可验证的观察点落在这几个数上:年报分部里肉制品占比能否站上 47%、毛利率能否守住 18%。四季度单季毛利率是否掉回 12% 以下,全年经营现金流与净利的比值能否回到 200% 以上。2027 年上半年鸡苗价是否先于毛鸡价反弹,短期借款年末是否越过 75 亿。仙坛、益生、民和、禾丰的三季报会不会给出同样的答案。
截至 10 月 18 日,这四家的三季报都还没披露。
数据来源:圣农发展 2026 年三季报(2026 年 10 月 17 日披露)、iFinD、东方财富 Choice 及公开行业数据;本文仅为财报解读,不构成任何投资建议。