心脏起搏器拔管之后
房地产用二十年,把 GDP、地方财政和居民资产负债表焊在了一起。如今人口在 2021 年见顶、PPI 用十四个月从 −3.6% 翻到 +3.8%、土地出让金四年腰斩——三件事同时发生。这份报告用 16 张图回答:谁在裸泳,谁在换船,以及 2026 年 9 月那把叫"贴息"的手术刀,究竟切在哪一刀。
同比 −19.9%
同比 −12.1%
总人口连续 4 年负增长
连续环比下降月数
(测算,贴息前 3.05%)
目 录 · CONTENTS
导读:三个反常识
关于房地产,市面上流行的叙事有三句话:"地产绑架了中国经济""房价太高老百姓买不起""救市就是放水"。这三句话听起来都对,但把它们放到数据里过一遍,每一句都会裂开一道缝。这份报告,就从这三道缝开始。
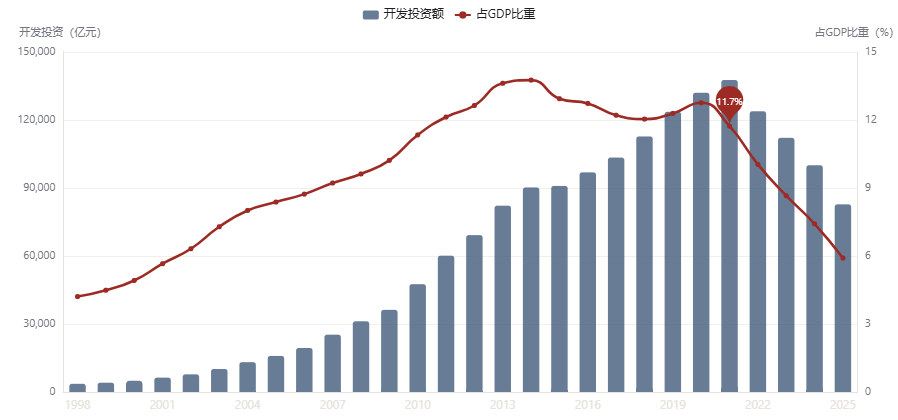
反常识一:地产与经济的"脱钩"比想象中温和。房地产开发投资占 GDP 的比重,从 2021 年的 11.73% 一路掉到 2025 年的 5.91%,四年砍掉一半——这是中国宏观史上罕见的结构性撤退。但同期 GDP 增速只从 8.4% 降到 5.0%。换句话说,地产确实从"发动机"变成了"配重块",但它腾出的位置,被制造业、出口和基建顶上了一大半。真正被这轮撤退击穿的,不是 GDP,而是地方财政和居民资产负债表——这两样东西的伤口,比 GDP 数字难看得多。
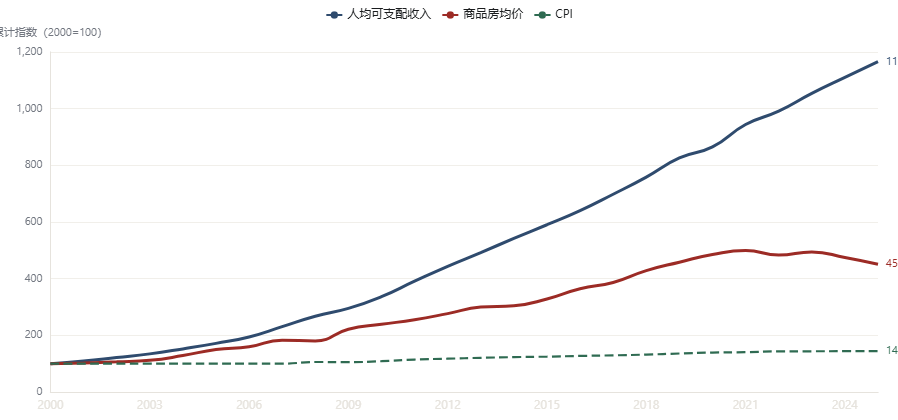
反常识二:房价跌了 39 个月,购买力却在改善。2000 年到 2025 年,全国居民人均可支配收入涨了 11.7 倍,而全国商品房销售均价只涨了 4.5 倍。收入跑得比房价快,这是二十年来头一次。所以问题从来不是"买不起",而是"不敢买"——房价预期一旦从"永远涨"变成"还会跌",再低的利率也叫不动一个准备观望的人。降息解决的是算术题,预期解决的是心理题,而这两道题不在同一张卷子上。
反常识三:贴息 1 个百分点,是一把"三四线手术刀",不是全国大水漫灌。政策写得很清楚:首套、建筑面积 ≤120㎡、总价 ≤150 万元、单户贴息本金上限 100 万元。这三条门槛叠加,在一线城市基本"无房可贴"——中信证券测算,超高能级城市仅约 2% 的新房、14% 的二手房符合条件;而在中低能级城市,这一比例高达 50% 新房、70% 二手房。政策的本意,是给最能被价格弹性打动的三四线刚需,递一根杠杆。
地产没有"绑架"中国经济,它是和经济互相绑架:地产拿走了地方财政的半条命和居民财富的七成,经济则拿走了地产的信用背书和货币闸门。所谓"化解",本质是一场互相松绑的漫长谈判——2021 年谈崩了,2024 年开始重谈,2026 年的房贷贴息,是谈判桌上第一次真正递给需求侧的一杯茶。
绑架史:一部二十年的心脏起搏器
1.1增长引擎:一条把 GDP 拉起来的绳子
1998 年,房地产开发投资 3614 亿元,占当年 GDP 的 4.21%。到 2021 年,这个数字变成 137633 亿元、占比 11.73%——二十三年里,地产对经济的直接权重涨了近三倍。如果算上上游的钢铁、水泥、玻璃、家电、家具,以及下游的装修、中介、金融,地产及其产业链一度被认为贡献了中国 GDP 的四分之一到三分之一。
这条绳子拉动的方式很"物理":政府卖地→开发商拿地开工→上下游几十个行业接到订单→居民按揭买房→土地再卖一次。每一次循环,GDP 记账一次,税收记账一次,贷款记账一次。一部机器,三份收入。
1.2税收机器:土地财政,一台上了瘾的印钞机
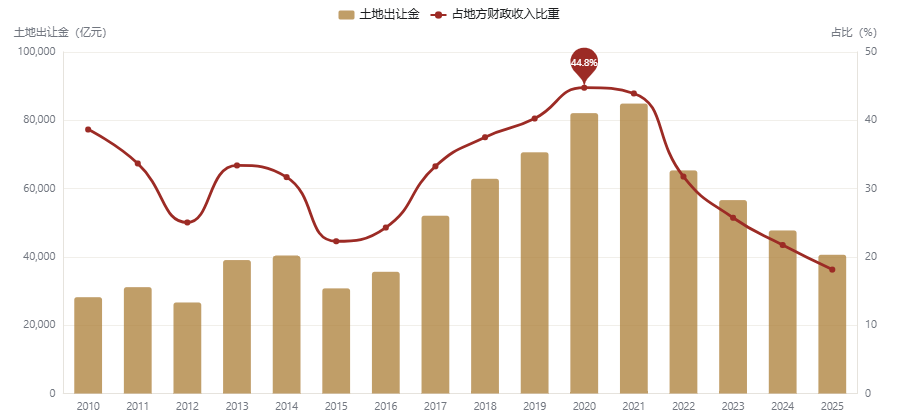
土地出让金对地方政府的意义,用一句话概括:它是地方政府的"第二财政",而且是没有分成的、可以自由支配的那一半。2020 年,全国国有土地使用权出让收入 82098 亿元,相当于当年地方本级一般公共预算收入的 44.77%——接近一半的地方财政,靠卖地。
2025 年,这个比例掉到 18.14%。土地出让金从 2021 年的 84898 亿元,一路跌到 2025 年的 40624 亿元,四年腰斩。这不是"少赚一点",这是把一台印钞机直接关停——而地方政府的支出,尤其是债务利息,并不会因为印钞机关停而同步消失。
1.3货币蓄水池:居民资产负债表是怎么被"焊"上去的
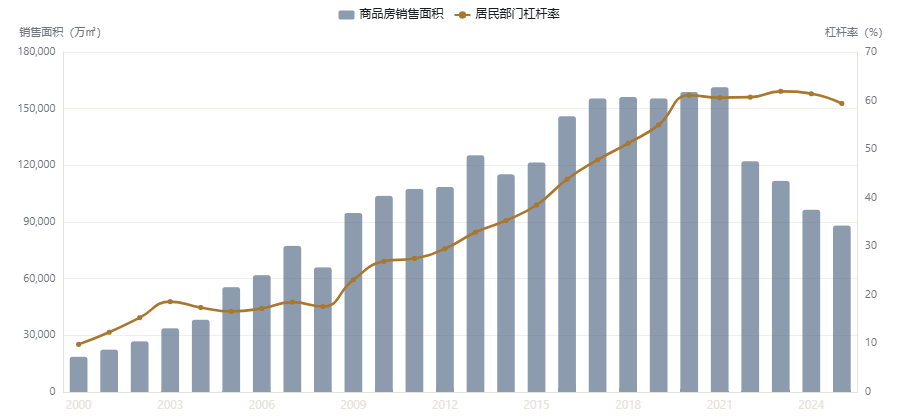
1992 年,中国居民部门杠杆率(居民债务 / GDP)只有 7.5%。2020 年,这个数字飙到 61.1%——二十八年,翻了八倍。居民加杠杆的速度,远超同期任何发达经济体的历史经验。这些杠杆的绝大部分,变成了房子。
这意味着什么?意味着中国居民的资产负债表,已经和房价绑定成了同一个函数。房价涨,财富感上升,消费跟着走;房价跌,财富感收缩,消费立刻刹车。2025 年居民杠杆率回落到 59.4%,是 2020 年以来首次实质性去杠杆——听起来是好事,但去杠杆的方式如果是"少借钱"而不是"多赚钱",那它反映的是信心,不是健康。
"绑架"这个词不准确,它暗示了单向的施害与受害。真实的关系是共生后的互相锁死:地方政府离不开卖地收入,居民财富离不开房价上涨,银行资产离不开按揭与开发贷,经济增长离不开地产链的乘数效应。
所以当 2021 年这台机器开始减速时,四个主体同时受伤,而且伤得深浅不同——GDP 伤得最轻(有替代品),地方财政伤得最重(没有替代品),居民伤得最久(资产负债表修复是以年为单位的)。看清这一点,才能理解后面所有政策的"偏心"。
宏观之锚:人口 × 收入 × 物价 × 国际
2.1人口:2021 年见顶,出生人口六年砍半
中国总人口在 2021 年见顶于 141260 万人,2022 年起转为负增长,2025 年末降至 140489 万人,比上年减少 339 万人。更触目的是出生人口:2016 年还有 1883 万,2025 年只剩 792 万——九年时间,新生儿少了将近六成。
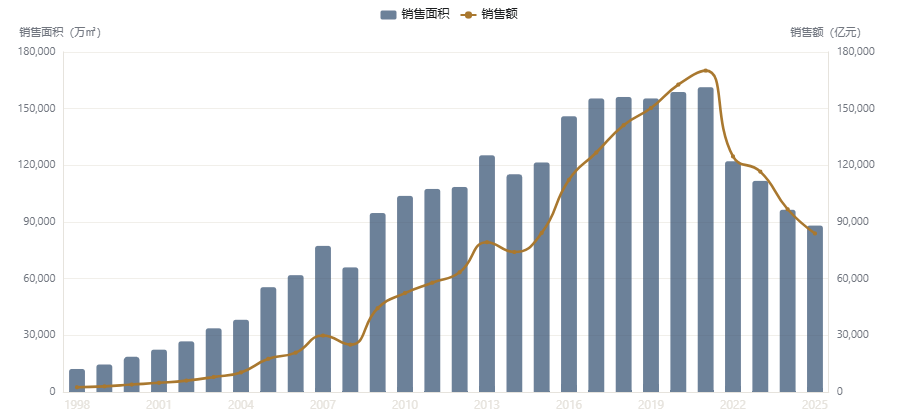
把出生人口和商品房销售面积画在一张图上,会看到一幅令人不适的"错位":销售面积在 2021 年冲到 16.14 亿㎡ 的历史顶点,而出生人口早在 2016 年就已开始断崖。地产需求的"最后一批接盘者",是 1985—1995 年出生高峰的那批人,他们如今 30—40 岁,该买的基本买完了。
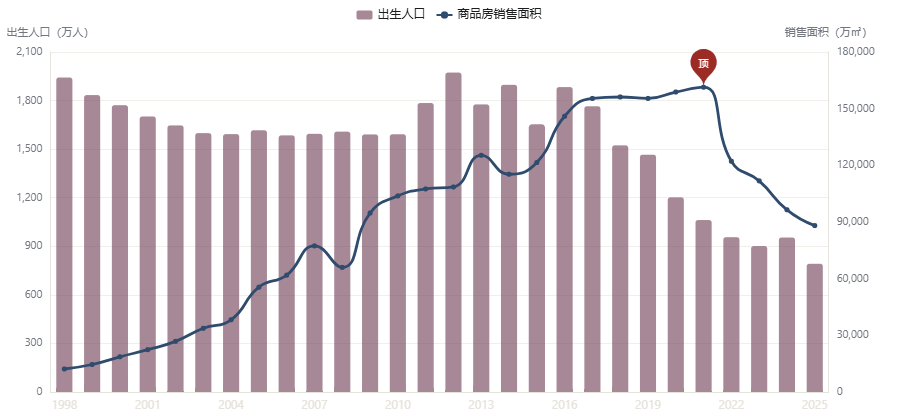
人口拐点对地产的真正杀伤,不在于"人少了",而在于它把"房价永远涨"这个信仰的底层逻辑抽走了。当一代人确信"接盘者会一直变多",房价就可以脱离租金和收入无限上涨;一旦这个确信消失,房价就必须回到由租金和收入决定的地板上。
2.2收入与购买力:一场被误读的"买不起"
把三条曲线都换算成 2000 年 = 100 的指数,结论会颠覆直觉:到 2025 年,人均可支配收入指数约 1166,商品房均价指数约 451,而 CPI 指数只有 144。收入涨了 11.7 倍,房价只涨了 4.5 倍,物价才涨了 0.4 倍。
也就是说,用全国平均口径衡量,中国居民买房的"相对负担"其实是在减轻的。这当然和一线城市的体感不符——因为涨幅的分化极大,深圳、上海核心区的房价涨幅远超全国均值。但对占人口绝大多数的三四线城市而言,真正拦住购房者的不是价格,而是预期与就业。
2.3物价的深 V:PPI 十四个月从 −3.6% 翻到 +3.8%
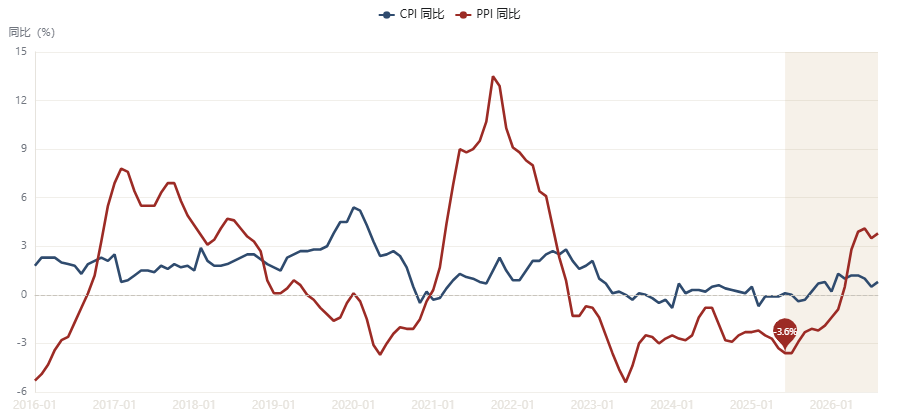
这是 2026 年最容易被忽略、却最重要的一条宏观线索。2025 年 6 月,PPI 同比还在 −3.6% 的深度通缩里;到 2026 年 6 月,已经变成 +4.1%。十四个月,工业品价格指数从深冬走到了盛夏,振幅 7.7 个百分点。驱动它的是三件事:国际油价再度破百、中美关税阶段性缓和、"六张网"基建需求集中释放。
但 CPI 呢?2026 年 1—8 月始终在 0.2%—1.3% 的低位徘徊。这就形成了一个刺眼的"剪刀差":上游在通胀,下游在通缩。对地产而言,这个组合是"成本上升、售价下跌"的双重挤压——建材、人工在涨价,房子却卖不上价,开发商的毛利率被两头夹。
2.4国际环境:美联储掉头加息,人民币反而更稳
2026 年 9 月 17 日,美联储全票通过加息 25 个基点至 3.75%—4.00%,这是 2023 年 7 月以来首次加息,正式重启加息周期——年初市场普遍预期的"再降息 2—3 次"被彻底证伪。这构成了中国货币政策的外部约束:中美利差倒挂走阔,国内进一步降息的空间被压缩。
但有意思的是,人民币并没有因此走弱。2026 年上半年人民币对美元升值约 3%,9 月美元兑离岸人民币一度升破 6.7,人民币连续两年保持稳中有升。原因在于贸易顺差与出口韧性,以及中美在 9 月就 300 亿美元商品对等降税框架达成共识。外部环境的"紧"主要在利率上,不在汇率上——这给了中国"财政发力、货币克制"的政策空间,而房贷贴息恰好就是这个组合的产物。
四个锚里,人口是"死变量"(不可逆),收入是"活变量"(可修复),物价是"双刃剑",国际是"约束条件"。这决定了政策的正确姿势:既然人口救不回来,就只能在收入和预期上做文章;既然货币受外部约束,就只能靠财政顶上。
于是你看到 2026 年的政策组合:财政出钱贴息(而不是央行降息),精准滴灌刚需(而不是全面放水),用时间换预期修复(而不是指望一次性反转)。这套打法不性感,但它是被四个锚约束之后,唯一自洽的解法。
体检报告:供给、需求、价格三张 X 光片
3.1需求端:四年跌去四成五,但跌幅在收窄
2021 年,全国商品房销售面积 16.14 亿㎡,销售金额 17.02 万亿元——那是历史顶点。到 2025 年,销售面积只剩 8.81 亿㎡,销售金额 8.39 万亿元。四年时间,新房市场的规模蒸发了一半。2026 年 1—8 月,销售面积 49880 万㎡(同比 −12.1%),销售额 47470 亿元(同比 −13.0%),仍在下跌,但跌幅已从 2024 年的 −12.9% 收敛到个位数区间。
更值得注意的结构变化是:二手房在抢新房的生意。2026 年 1—8 月二手房交易网签面积 54923 万㎡,同比 +10.6%,1—5 月二手房在交易总量中占比已达 51.5%。总量在缩,结构在换——新房开发商面对的不只是"蛋糕变小",还有"蛋糕被别人切走"。
3.2供给端:新开工跌得比销售更狠,这是"出清"的信号
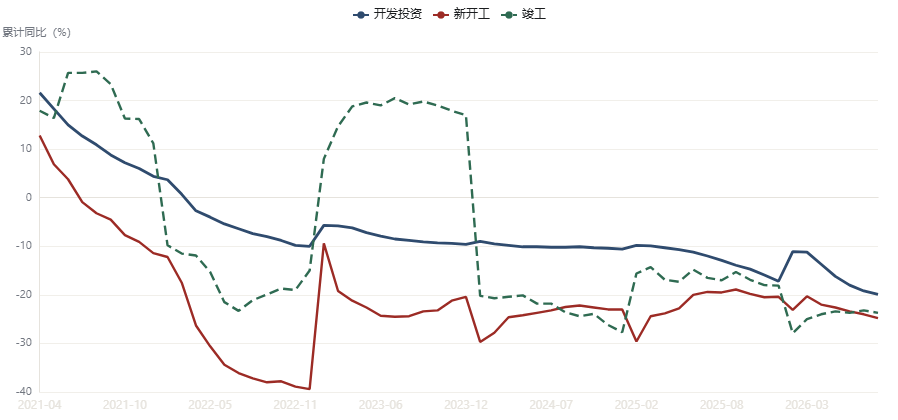
供给端的调整比需求端更剧烈。2026 年 1—8 月,房地产开发投资同比 −19.9%,新开工面积同比约 −31%,竣工面积同比约 −24%。8 月单月更夸张:开发投资 −25.5%,新开工 −30.9%。
新开工跌幅持续大于销售跌幅,是行业"主动收缩、加速出清"的典型特征。开发商不再拿地、不再开工,用两三年的时间把库存和债务消化掉,这是任何一轮地产周期见底前的必修课。痛苦之处在于,新开工是上游建材、工程机械、建筑劳务的"订单来源",它的暴跌会沿着产业链向上传导——这也正是基建巨头们 2026 年订单普遍下滑的宏观背景。
3.3价格端:一线已连续上涨,三线还在阴跌
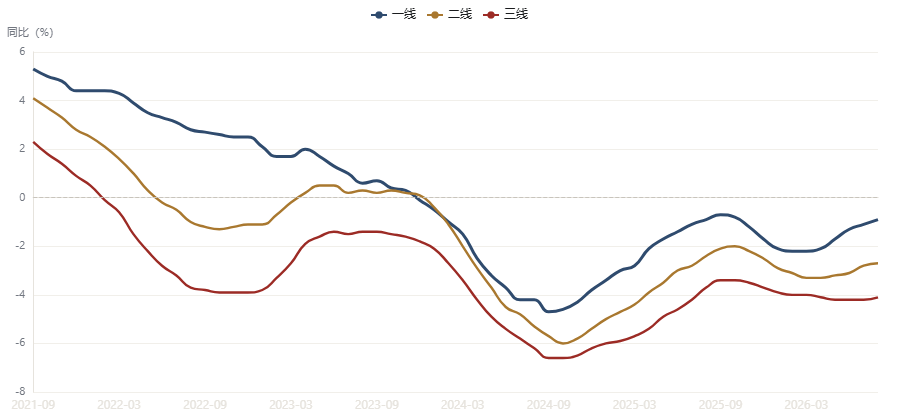
70 城房价数据揭示了一个被"全国均价"掩盖的分化。到 2026 年 8 月,一线城市新建商品住宅价格同比 −0.9%,二线 −2.7%,三线 −4.1%。更关键的是环比:一线城市新房价格环比已连续 4 个月上涨,二三线仍在下降,但降幅总体收窄。
新房价格已连续 39 个月环比下降、二手房连续 40 个月——这是中国地产市场化以来最长的一次价格下行。但"最长"不等于"还在加速":一线环比转正、二三线降幅收窄,说明价格正在寻找它的地板。问题在于,二三线的地板比一线低得多,而且更滑。
3.4库存:全国去化周期约 11 个月,一线不足 1 年
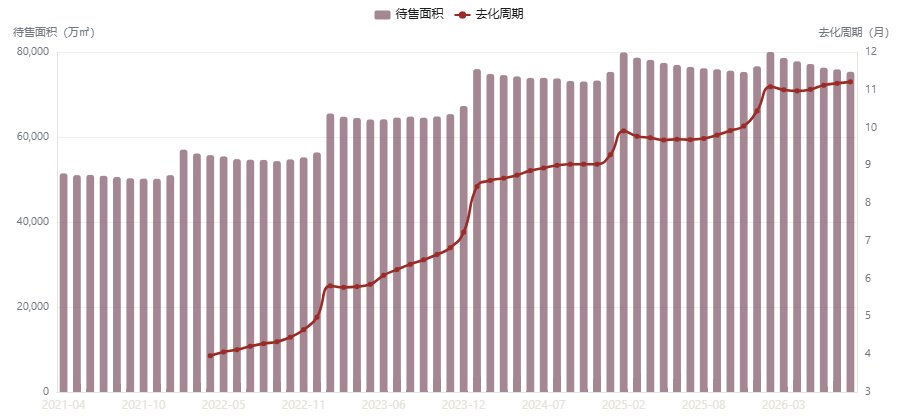
商品房待售面积在 2025 年 2 月见顶于 79891 万㎡,到 2026 年 8 月降至 75349 万㎡——缓慢但确定地在去化。以近 12 个月的月均销售面积计算,全国新房去化周期约 11 个月,一线城市核心区甚至不足 1 年。
这个数字放在历史坐标里并不危险:2015 年那轮去库存启动时,全国去化周期一度超过 20 个月。真正的问题不是"总量库存",而是"库存结构"——三四线的滞销盘和已售未交付的"隐性库存",才是压在资产负债表上的那块石头。
三张 X 光片连起来读,行业处在"供给出清过半、需求仍在下行、价格接近地板"的位置。用一句话概括:这是一场"跌得不快但看不到头"的慢性调整。
最值得警惕的,不是总量数字,而是分化:一线在复苏,二线在筑底,三四线在阴跌;新房在萎缩,二手房在扩张;开发在收缩,运营在崛起。任何"一刀切"的救市政策,都会在这种分化面前失效——这也是为什么 2026 年的政策越来越"精准"。
巨头横评:地产与基建的两种活法
4.1地产开发商:同一条船,两个舱位
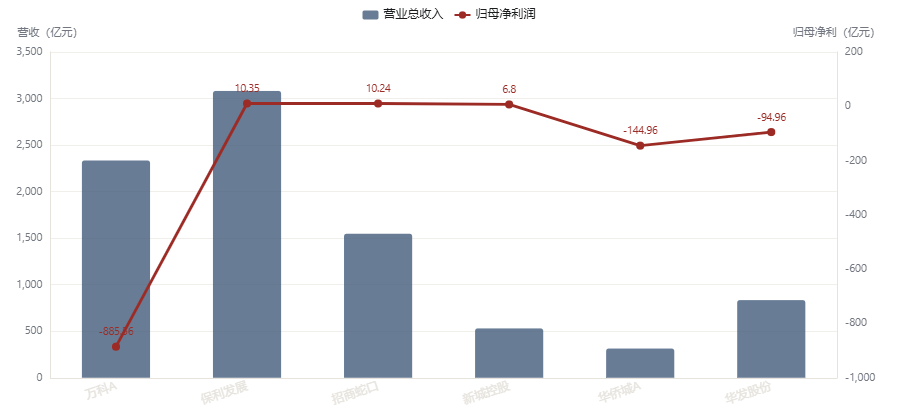
2025 年年报是一面照妖镜。万科 A 归母净利润 −885.56 亿元——这是 A 股地产史上罕见的巨亏;华侨城 A −144.96 亿元、华发股份 −94.96 亿元,同样深陷泥潭。而另一边,保利发展 +10.35 亿元、招商蛇口 +10.24 亿元、新城控股 +6.80 亿元——都在盈利,尽管利润薄如刀片。
同一条船上,有人已经淹到脖子,有人还能站在甲板上喘气。差别在哪?不在规模——万科 2025 年营收 2334 亿元,保利 3081 亿元,量级相当;差别在于拿地的城市、销售的权益比、以及母公司的性质。保利背靠央企、招商蛇口背靠央企、新城靠商业地产的现金流(物业出租及管理毛利占比升至 79.9%),而万科作为混合所有制企业,在融资端和股东支持端始终慢半拍。
4.2资产负债表:杠杆的"含金量"才是生死线
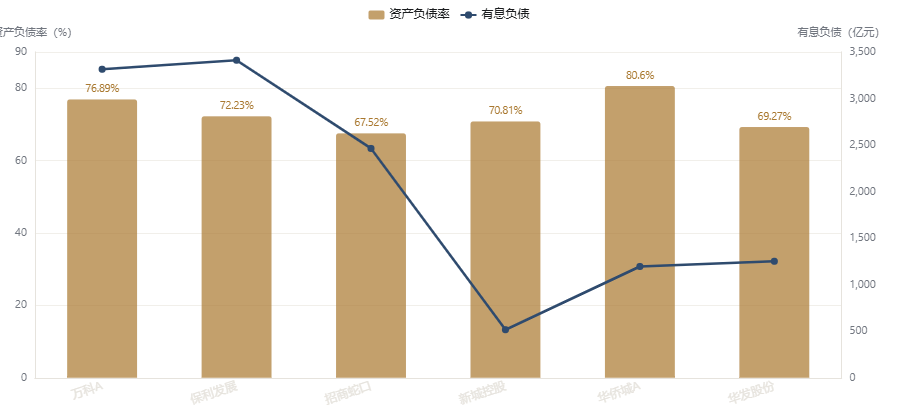
光看利润还不够,要看负债的质量。2025 年末,华侨城 A 资产负债率 80.60%、万科 A 76.89%,处于行业高位;招商蛇口 67.52%、华发股份 69.27% 相对稳健。但更能说明问题的是有息负债规模与现金的对比:万科有息负债约 3315 亿元,账上现金仅 672 亿元;保利有息负债 3412 亿元,现金 1229 亿元;招商蛇口有息负债 2464 亿元,现金 861 亿元。
杠杆本身不可怕,可怕的是"短债长投"和"现金覆盖不足"。万科 2026 年中报显示,一年内到期有息负债 1788.6 亿元,占全部有息负债的 50.9%——半年内要还掉一半的债,而账上现金只有 672 亿元。这正是它不得不依赖深铁集团持续输血(累计借款超 243 亿元,利率仅 2.34%)的根本原因。
4.3基建巨头:从"修路"到"修网",订单在换赛道
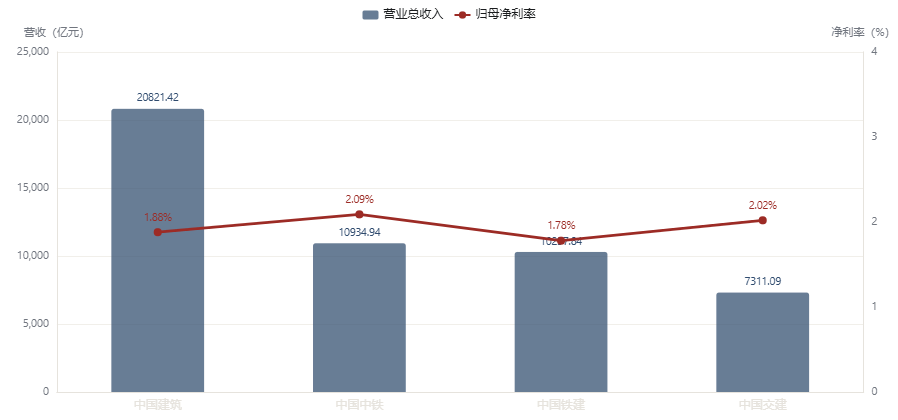
基建央企的 2025 年年报看起来"体面":中国建筑营收 20821 亿元、归母净利 390.69 亿元;中国中铁 10935 亿元 / 228.92 亿元;中国铁建 10298 亿元 / 183.63 亿元;中国交建 7311 亿元 / 147.51 亿元。四家全部盈利,净利率稳定在 1.8%—2.1%。
但 2026 年的订单数据暴露了真相:中国中铁上半年新签合同同比 −9.3%,中国交建 −8.89%,中国能建更是 −33.81%,中国铁建一季度新签 −27.38%。利润表是"过去时",订单表才是"将来时"——基建巨头们正在经历传统公路、铁路、房建订单的集体退潮。应对方式是换赛道:中国建筑境外业务大增 44%,中国交建海外新签 2417 亿元,同时把重心转向"六张网"(水网、电网、算力网、通信网、地下管网、物流网)和城市更新。
4.4精准评价:四种应对姿势,四种结局
| 公司 | 类型 | 2025 归母净利 | 核心应对 | 评价 |
|---|---|---|---|---|
| 保利发展 | 央企地产 | +10.35 亿 | 销售向核心城市集中,权益比 84%,回笼资金 1110 亿 | 教科书式的"缩表保命":不贪规模,保现金流,靠信用活着 |
| 招商蛇口 | 央企地产 | +10.24 亿 | 开发 + 运营双轮,资产负债率压至 67.52% | 杠杆最低的幸存者,母公司的信用溢价是最大护城河 |
| 新城控股 | 民营地产 | +6.80 亿 | 商业地产现金流托底,物业出租及管理毛利占比 79.9% | 民营房企里的"异类":靠吾悦广场的租金活下来,证明了"持有型资产"的救命价值 |
| 万科 A | 混合所有制 | −885.56 亿 | 深铁借款超 243 亿(利率 2.34%),10 只债券展期,控亏减亏 | 最惨烈的案例:规模惯性太大、转型太慢,如今靠股东"续命",输在了速度 |
| 华侨城 A | 央企文旅 | −144.96 亿 | 文旅 + 地产双主业同步承压 | 杠杆最高(80.60%)却亏损,是"文旅地产"模式最失败的一次压力测试 |
| 华发股份 | 地方国企 | −94.96 亿 | 深耕珠海及大湾区 | 区域集中度过高,一旦区域市场走弱,没有缓冲垫 |
| 中国建筑 | 基建央企 | +390.69 亿 | 境外业务 +44%,房建 +3%,稳住基本盘 | 最"稳"的巨头:体量最大、利润最厚,但也最依赖传统房建订单 |
| 中国中铁 | 基建央企 | +228.92 亿 | 新签 −9.3%,转向城市更新与"六张网" | 订单已现收缩,转型方向正确但节奏偏慢 |
| 中国铁建 | 基建央企 | +183.63 亿 | 订单结构优化,海外拓展 | 一季度新签 −27.38% 是警钟,全年能否守住要看海外 |
| 中国交建 | 基建央企 | +147.51 亿 | 海外新签 2417 亿元,港口/公路运营转型 | 海外占比最高的基建央企,"一带一路"红利仍在 |
注:归母净利润为 2025 年年报口径(AKShare/东方财富);评价为基于公开数据与公司公告的独立判断。数据:各公司 2025 年年报及 2026 年中报。
这场风暴最大的启示是:决定生死的不是"规模",而是"现金流的来源结构"。活下来的公司都有第二个现金流来源——保利有央企信用、招商蛇口有母公司、新城有商场租金、基建央企有海外订单。只有一条腿走路的公司,全部倒下了。
反过来看,倒下的公司也不是"经营无能"——万科的管理能力业内公认一流,问题出在它把"规模"当成了护城河,而在这场风暴里,规模恰恰是最沉的锚。
手术刀:房贷贴息到底意味着什么
5.1政策拆解:三条门槛,一把精准的手术刀
财政部、中国人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95 号),自 2026 年 10 月 1 日起实施,期限暂定 1 年。核心条款四句话:
- 贴多少:按贷款本金给予年化 1 个百分点、期限不超过 5 年的贴息;单户可享受贴息的贷款规模上限 100 万元。
- 谁能贴:新发放商业性个人住房贷款购买首套住房(不含新发放贷款置换存量贷款);建筑面积 ≤120㎡;住房价格 ≤150 万元。
- 谁出钱:贴息资金由中央财政、地方财政按 90% : 10% 分担,据实结算、不设总规模上限。
- 怎么领:全部开展商业性个人住房贷款业务的银行均可经办,"免申即享",新房与二手房均覆盖。
三条门槛叠在一起,效果是"精准滴灌":一线城市的房子大多超 150 万元,够不着;三四线城市的房子大多在 150 万元以内,正好够得着。中信证券测算,超高能级城市仅约 2% 的新房、14% 的二手房符合条件,而中低能级城市高达 50% 新房、70% 二手房符合。国金证券的测算更直观:一线 / 二线 / 三四线受益小区占比约 15% / 65% / 75%。
这是中央财政第一次对商业性个人住房贷款贴息。它的历史意义不在于 1 个百分点、也不在于那 150—200 亿元的财政支出(机构测算),而在于政策发力点第一次从"供给侧"(收储、保交楼、白名单)转到了"需求侧"。
过去三年救市,钱都花在"救开发商、救项目"上;这一次,钱直接补给买房的人。方向变了,说明决策层承认了一件事:地产的问题不在供给,在需求;而需求的问题不在价格,在信心。
5.2利率:3.05% → 2.05%,比公积金还低
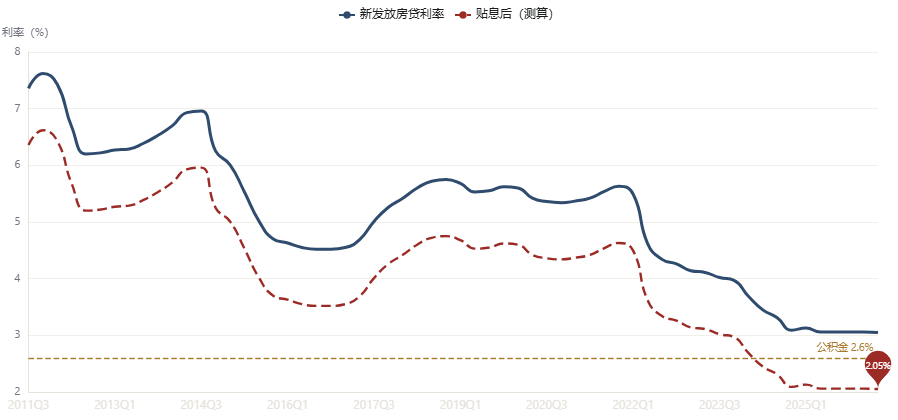
2026 年二季度,新发放个人住房贷款加权平均利率为 3.05%,已处于历史最低位。贴息 1 个百分点后,符合条件的首套房贷实际利率降至约 2.05%——比 5 年期以上公积金贷款利率 2.6% 还低约 55 个基点。中金公司测算可降至约 2%,广发证券则认为相当于"定向降息 20—30BP"。
这是一件反常识的事:商业贷款利率,历史上第一次比公积金贷款还便宜。它意味着政策愿意付出的代价,已经超过了"制度性优惠"的边界。但也别高估它的力度——1 个百分点、100 万元上限、5 年期限,对应的是每户最多省下近 5 万元利息,对总价 150 万元的房子来说,约等于打了个 3% 的折。
5.3租售比:2.27% vs 2.05%,天平第一次倾斜
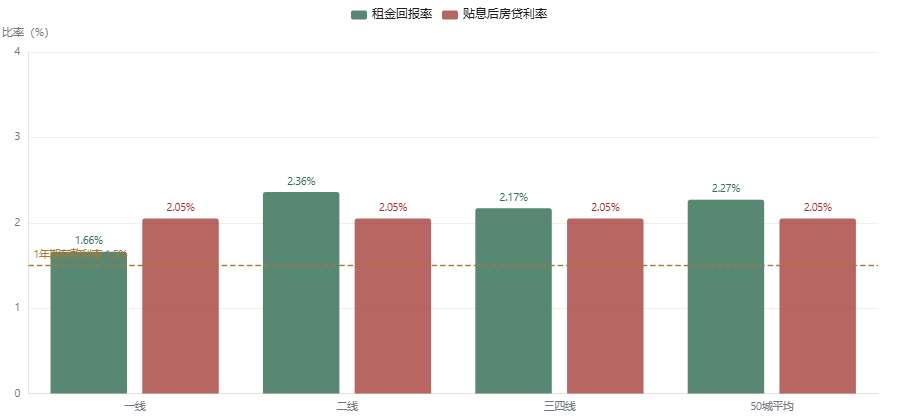
一个被长期忽视的指标正在发生质变:租金回报率。2026 年 4 月,50 城平均租金房价比 2.27%,较 2023 年初低点提高 0.29 个百分点;一线 / 二线 / 三四线分别为 1.66% / 2.36% / 2.17%。部分二三线城市已达 2.5%—3%。
把这三个数字摆在一起看:贴息后房贷利率 2.05% < 50 城租金回报率 2.27% < 二线租金回报率 2.36%。这是中国房地产二十年来第一次出现"租金收益能覆盖资金成本"的窗口——在二线及以下城市,买房的现金流逻辑第一次成立了。
当然,这不意味着房价要涨。它意味着房价的下跌空间被"租金-利率"这个锚封住了下限:当持有成本低于租金收益,理性资金就有买入动机,价格自然获得支撑。这是估值底,不是情绪底。
5.4意味着什么:三句话
第一,它确认了"政策底"的存在。财政愿意为房贷贴息,等于用真金白银给房价设了一个"政策看跌期权"——价格再跌,政策就会再加码。这不能阻止下跌,但能缩短下跌的时间。
第二,它暴露了"政策工具箱"的顺序。贴息是"财政工具",不是"货币工具"。为什么不用降息?因为银行净息差已经只有 1.41%,处于历史低位,再降息银行扛不住;而且美联储重启加息,中美利差倒挂,降息会加大汇率压力。财政贴息,是在"货币受限"约束下,唯一的解。
第三,它给出了"后续政策"的路线图。中信证券提示,降低公积金贷款利率、购房利息抵个税、进一步降低交易税费、更大力度收购存量商品房和存量土地,都还在工具箱里。贴息只是"第一刀",不是"最后一刀"。
贴息政策的本质,是用财政的钱,买"需求侧的时间"。它不制造需求,它把原本犹豫的刚需"提前拉进场";它不改变房价趋势,它把价格下行的斜率变缓。
所以,把它读成"救市大招"会失望,把它读成"精准的止血钳"才准确。它治不了病,但它能保证病人活着等到下一个疗程——而对中国地产而言,"活着"本身就是最重要的战略目标。
未来:地产与基建的下一个十年
6.1三个不可逆的结构变化
变化一:新房市场从"20 亿㎡ 时代"回到"8 亿㎡ 时代",且不会再回去。人口见顶、城镇化率已达 67.89%(增速放缓)、住房套户比超过 1,这三个事实决定了新房需求的"天花板"已经出现。8—10 亿㎡ 的年度销售面积,很可能就是未来十年的"新常态"。这意味着开发商的数量还要再减少三分之二,行业集中度会进一步向央企国企倾斜。
变化二:从"卖房子"到"管房子",商业模式彻底换轨。中央财办明确提出支持房企"从以新房销售为主向更多持有物业、提供高品质多样化居住服务转型"。新城控股的商场租金、龙湖的运营及服务收入(占比已达 34.4%)、基建央企的港口/公路运营——这些都是同一个方向的信号。未来的地产公司,赚的是租金、物业费和服务费,不是差价。
变化三:基建的赛道从"铁公基"切换到"六张网"。央行已将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网纳入 PSL 支持领域,一年期 PSL 利率从 1.75% 降至 1.5%。中信证券预计 2026 年"六张网"及相关重点领域投资超 7 万亿元,"十五五"期间直接投资达 30 万亿元、带动上下游投资 86 万亿元。基建没有消失,它只是换了个名字——从"修路"变成"修网",从"钢筋水泥"变成"算力与管网"。
地产的下一个十年,关键词是"缩量、提质、运营";基建的下一个十年,关键词是"换赛道、走出去、提效率"。两者共同的底层逻辑是:中国经济的增长引擎,正在从"资产价格"切换到"现金流"。
这对投资者意味着一个残酷但清晰的结论:不要再指望"周期反转"式的暴力反弹,未来的地产与基建,都是"现金流生意",赚的是稳定的、低速的、可持续的钱。
6.2情景路径:三种可能,一条主线
基于前面的所有数据,我们给出三种情景。注意:这不是预测,是把"可能性"和"条件"一起摆出来。
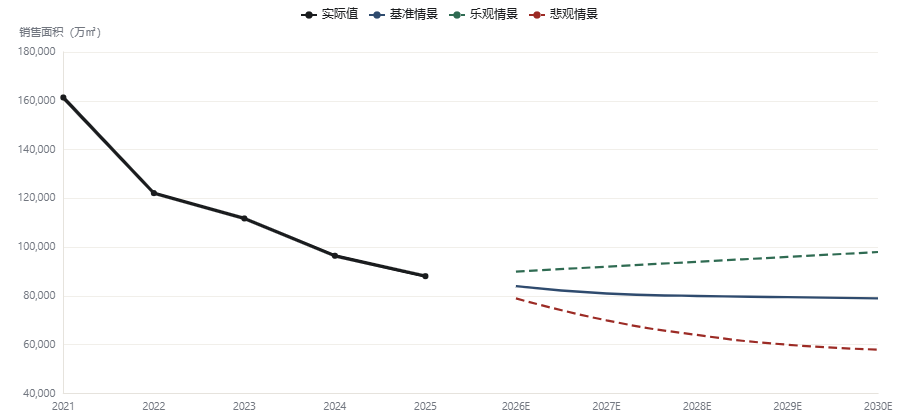
- 基准情景(概率最高):销售面积在 8—8.5 亿㎡ 区间筑底,2027 年后低位横盘,价格一线企稳、三四线继续阴跌但降幅收窄。政策持续加码但力度温和,行业进入"低增长、低利润、低波动"的新稳态。
- 乐观情景:若就业与收入预期实质改善、贴息政策扩围(延长至 3—5 年、提高上限),销售面积有望回升至 9—10 亿㎡,一线房价温和上涨,行业提前完成出清。
- 悲观情景:若外部环境恶化(关税再升级、美联储持续加息)叠加居民收入预期转弱,销售面积可能下探至 6 亿㎡ 以下,三四线出现"有价无市",地方财政压力进一步加大。
判断:三条路径与验证信号
路径 A · 软着陆(基准)
成立条件:贴息政策延续并扩围,居民收入增速稳定在 4% 以上,一线价格率先企稳并带动二线。
观察信号:70 城新房环比上涨城市数连续 3 个月超过 20 个;商品房销售面积单月同比转正;居民部门杠杆率停止下降。
路径 B · 再下台阶(风险)
成立条件:外部关税升级或美联储持续加息,出口与就业承压,居民预期进一步转弱。
观察信号:销售面积单月同比跌幅扩大至 −20% 以上;三四线房价环比跌幅重新走阔;土地出让收入同比跌幅超过 −30%。
路径 C · 政策强刺激(低概率)
成立条件:经济出现超预期下行,政策转向全面宽松(大幅降息 + 财政大规模收储 + 贴息长期化)。
观察信号:5 年期以上 LPR 单次下调超过 20BP;央行重启大规模 PSL 或专项再贷款;一线城市全面取消限购。
路径 D · 结构分化加剧(确定性最高)
成立条件:无需额外条件,这是正在发生的事。
观察信号:一线与三四线房价同比差距持续扩大;二手房占交易总量比重继续上升;央企国企销售市占率进一步提升。
7.1验证信号清单
- 销售面积单月同比(国家统计局,月度)——连续 2 个月转正,是"需求底"确认的第一信号。
- 70 城新房价格环比(国家统计局,月度)——上涨城市数超过 20 个并持续 3 个月,是"价格底"确认信号。
- 居民部门杠杆率(iFinD EDB / BIS,季度)——停止下降并回升,意味着居民重新开始加杠杆,是"信心底"信号。
- 土地出让收入同比(财政部,月度)——跌幅收窄至 −10% 以内,是"地方财政底"信号。
- PPI 与 CPI 剪刀差(国家统计局,月度)——若剪刀差收敛(PPI 回落或 CPI 回升),地产企业的成本压力将缓解。
- 贴息政策续期与扩围(财政部,政策窗口)——2027 年 9 月是否续期、是否提高 100 万元上限,是最重要的政策信号。
7.2数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 房地产开发投资(1—8 月) | 47979 | 亿元 | 国家统计局,累计值 | 2026-08 | iFinD EDB / 国家统计局 |
| 新建商品房销售面积(1—8 月) | 49880 | 万㎡ | 国家统计局,累计值 | 2026-08 | iFinD EDB / 国家统计局 |
| 新建商品房销售额(1—8 月) | 47470 | 亿元 | 国家统计局,累计值 | 2026-08 | iFinD EDB / 国家统计局 |
| 二手房交易网签面积(1—8 月) | 54923 | 万㎡ | 住建部,同比 +10.6% | 2026-08 | 住建部 / 证券时报 |
| 出生人口 | 792 | 万人 | 国家统计局,年度(七普修订后口径) | 2025 | 国家统计局 |
| 总人口 | 140489 | 万人 | 国家统计局,年末 | 2025 | 国家统计局 |
| 常住人口城镇化率 | 67.89 | % | 国家统计局,年末 | 2025 | 国家统计局 |
| 居民人均可支配收入 | 43377 | 元 | 国家统计局,年度 | 2025 | iFinD EDB |
| 居民部门杠杆率 | 59.4 | % | 居民债务 / GDP | 2025 | iFinD EDB(BIS 口径近似) |
| 土地出让收入 | 40624 | 亿元 | 国有土地使用权出让收入,年度 | 2025 | 财政部 / iFinD EDB |
| CPI 同比 | 0.8 | % | 全国,当月同比 | 2026-08 | 国家统计局 / AKShare |
| PPI 同比 | 3.8 | % | 全国,当月同比 | 2026-08 | 国家统计局 / AKShare |
| 新发放个人住房贷款加权平均利率 | 3.05 | % | 央行,新发放 | 2026Q2 | 央行 / iFinD EDB |
| 5 年期以上公积金贷款利率 | 2.6 | % | 政策利率 | 2026-09 | 住建部 / 财联社 |
| 商业银行净息差 | 1.41 | % | 监管指标 | 2026Q2 | 金融监管总局 / 财联社 |
| 50 城平均租金房价比 | 2.27 | % | 中指研究院,50 城 | 2026-04 | 中指研究院 |
| 房贷贴息标准 | 1 | 个百分点 | 年化,最长 5 年,单户上限 100 万元 | 2026-09-29 | 财政部(财金〔2026〕95 号) |
| 万科 A 归母净利润 | -885.56 | 亿元 | 2025 年年报,归母 | 2025 | AKShare / 东方财富 |
| 保利发展归母净利润 | 10.35 | 亿元 | 2025 年年报,归母 | 2025 | AKShare / 东方财富 |
| 中国建筑营业总收入 | 20821 | 亿元 | 2025 年年报 | 2025 | AKShare / 东方财富 |
注:本表为全文关键数字的溯源索引,与正文、图表中的数字完全一致。凡标注"机构测算"的数字(如贴息后利率、财政贴息规模)均非官方口径。
全文的判断可以压缩成三句话:(1)地产不会"崩",但也不会"回"——它正在从增长引擎变成一台稳定器;(2)分化的烈度将超过总量的跌幅,"买什么"比"买不买"更重要;(3)贴息政策的真正价值,是让这场调整"慢下来",从而给居民资产负债表和地方政府留出修复的时间。
对一个被绑架了二十年的行业而言,"慢下来"不是失败,而是唯一可行的解绑方式。
数据来源与口径
一、宏观与行业数据:iFinD EDB(同花顺,国家统计局、财政部、中国人民银行、中指研究院口径),覆盖房地产开发投资、商品房销售、新开工与竣工、待售面积、70 城房价指数、个人住房贷款加权平均利率、人口、居民收入与杠杆率、土地出让收入等。
二、物价与货币数据:国家统计局 / AKShare,覆盖 CPI、PPI(2016-01—2026-08 月度序列)。
三、公司财务数据:AKShare(东方财富接口),各公司 2023—2025 年年报及 2026 年中报;巨头的应对动作来自上市公司公告与权威财经媒体(新华网、证券时报、上海证券报、中国证券报、人民网、央广网等)。
四、政策文件:财政部《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95 号)及三部门答记者问原文(2026-09-29)。
五、需要特别说明的估算口径:(1)图 10 去化周期为按近 12 个月月均销售面积计算的测算值;(2)图 14 贴息后利率、图 15 资金成本为基于央行与财政部口径的测算值;(3)贴息财政规模(银河 150—200 亿元、中金约 180 亿元、中信上限 840 亿元)为机构测算,分歧较大,官方未公布总额;(4)图 16 的 2026E—2030E 为情景假设,非预测。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月 7 日|数据截至 2026 年 8 月(政策与公司公告至 2026-09-30)