洽洽利润 +131%,现金 -31%:这份报表信哪个
洽洽食品的 2026 年三季报里,躺着两个方向相反的数字。前三季归母净利润 3.88 亿元,同比增长 130.97%;经营活动现金流净额 4.01 亿元,同比下降 31%。利润涨了 131%,现金少了三成。第一反应是:这两个数里,总有一个在骗人。
两个都是真的。利润来自成本红利的滞后兑现,去年买的高价瓜子用完了,今年的便宜瓜子才进成本表。现金被另一个动作吃掉了,存货同比涨了 134%。收入、利润、现金,三张表第一次说出三种速度。
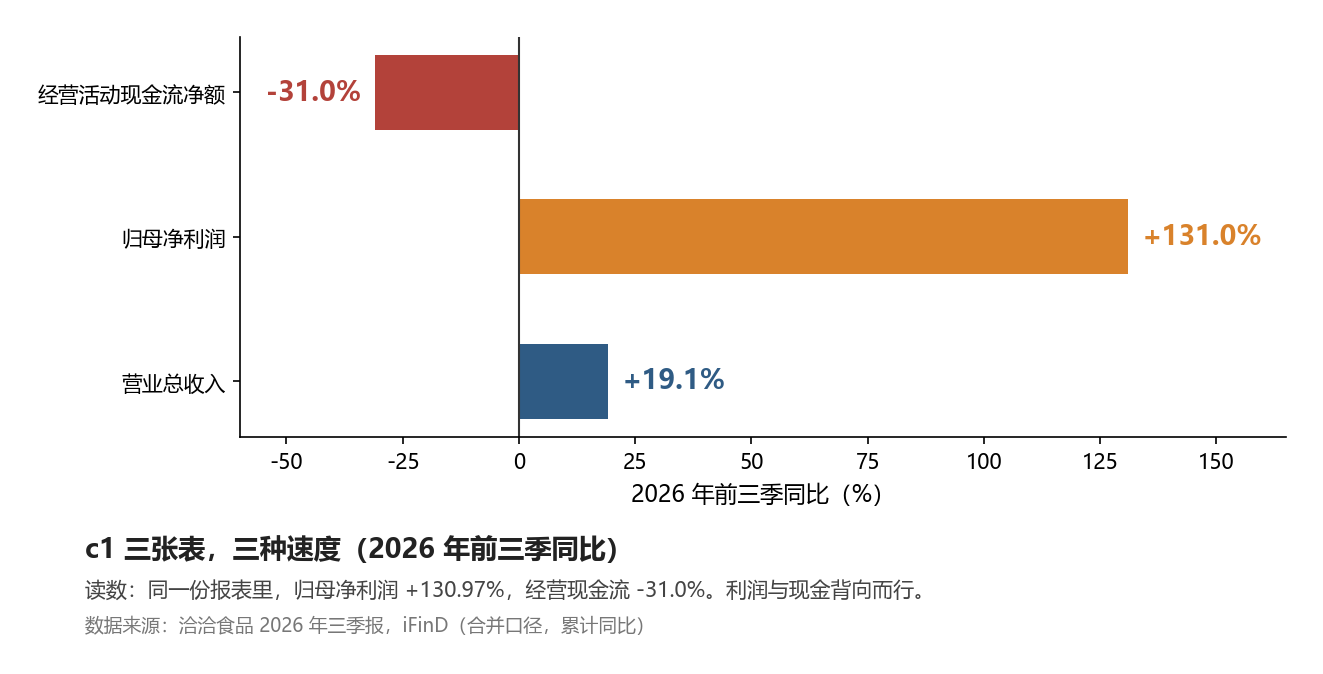
图 c1 三张表,三种速度(2026 年前三季同比)。读数:归母净利润 +130.97%,经营现金流 -31.0%,利润与现金背向而行。数据来源:洽洽食品 2026 年三季报,iFinD。
这篇顺着一袋瓜子的包装袋往下读。先看配料表,利润里到底加了什么;再看净含量,收入实际给了多少;然后找保质期,成本红利哪天到期;再翻到储存条件,钱为什么进了仓库。袋身上还印着一条公司自己画的合格线,顺便量一量今天的位置。
【给非专业读者】毛利率,就是每卖 100 块钱能留下多少毛利。这份报表里毛利率涨了 4.17 个百分点,等于每 100 元收入多留下 4.17 元。利润大涨的密码,大半藏在这个数字里。
配料表:+131% 的利润里加了什么
拆开 2.20 亿元的归母增量(3.88 减 1.68,推导口径)看看。配料表上是三味东西。
主料是毛利率。前三季 26.11%,去年同期 21.94%,高出 4.17 个百分点。按今年 53.62 亿元收入折算,这一项就多贡献约 2.24 亿元毛利〔推导口径:收入乘以毛利率变动〕。
第二味是收入本身。收入涨 19.11%,按去年毛利率折算,带进约 1.89 亿元毛利〔推导口径:收入增量乘以去年毛利率〕。
减项也有。费用、税金及其他合计吃掉约 1.93 亿元〔推导口径:毛利增量 4.13 亿元与归母增量 2.20 亿元的残差〕。销售费用率 11.59%,比去年还高 0.26 个百分点;管理费用率 4.88%,降了 0.37 个百分点。费用端基本没帮忙。利润是毛利端撑起来的,这一点看清了,后面的问题才好问。
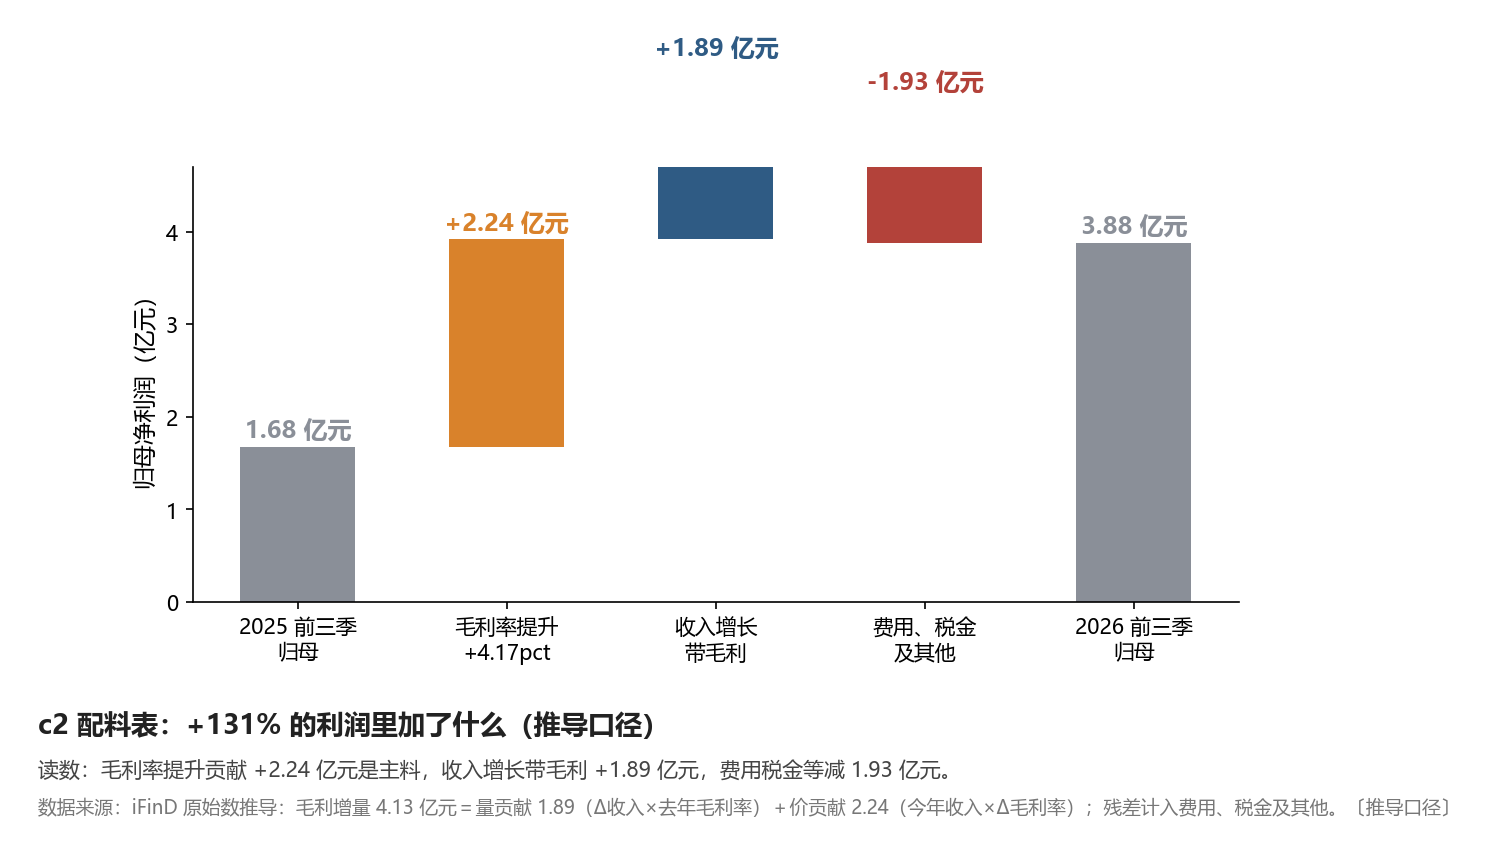
图 c2 配料表:利润增量成分拆解。读数:毛利率提升贡献 +2.24 亿元是主料,收入增长带毛利 +1.89 亿元,费用税金等减 1.93 亿元。数据来源:iFinD 原始数推导〔推导口径〕。
配料表之外,还有一味隐藏添加剂:低基数。2025 年前三季归母只有 1.68 亿元,同比 -73.2%,是个塌方年。+130.97% 的增速里,有一部分在往回爬坑。这味添加剂没写在利润表上,读数的时候得自己算进去。
再往下看一层,品类的毛利结构值得对一眼。2026 年上半年,葵花子收入 18.94 亿元、毛利率 28.15%;坚果类 11.72 亿元、毛利率 21.37%〔iFinD 原始〕。瓜子才是毛利的顶梁柱,坚果的毛利率整整低 6.8 个百分点。公司说坚果原料价格坚挺,冲的就是这块。
净含量:收入实际给了多少
收入 53.62 亿元,同比 +19.11%。这个数没问题,问题是它的走势。
单季增速(推导口径,累计差分并与官方同比交叉验证一致):Q1 +41.46%,Q2 +8.66%,Q3 +6.09%。一路刹车。
Q1 的 41% 是失真的。分母是 2025Q1 的 15.71 亿元,塌方基数,再叠上春节错期。Q3 的 6.1% 才是当下的真实水位,2025Q3 单季营收 17.49 亿元,2026Q3 做到 18.56 亿元,多卖了一个亿出头。
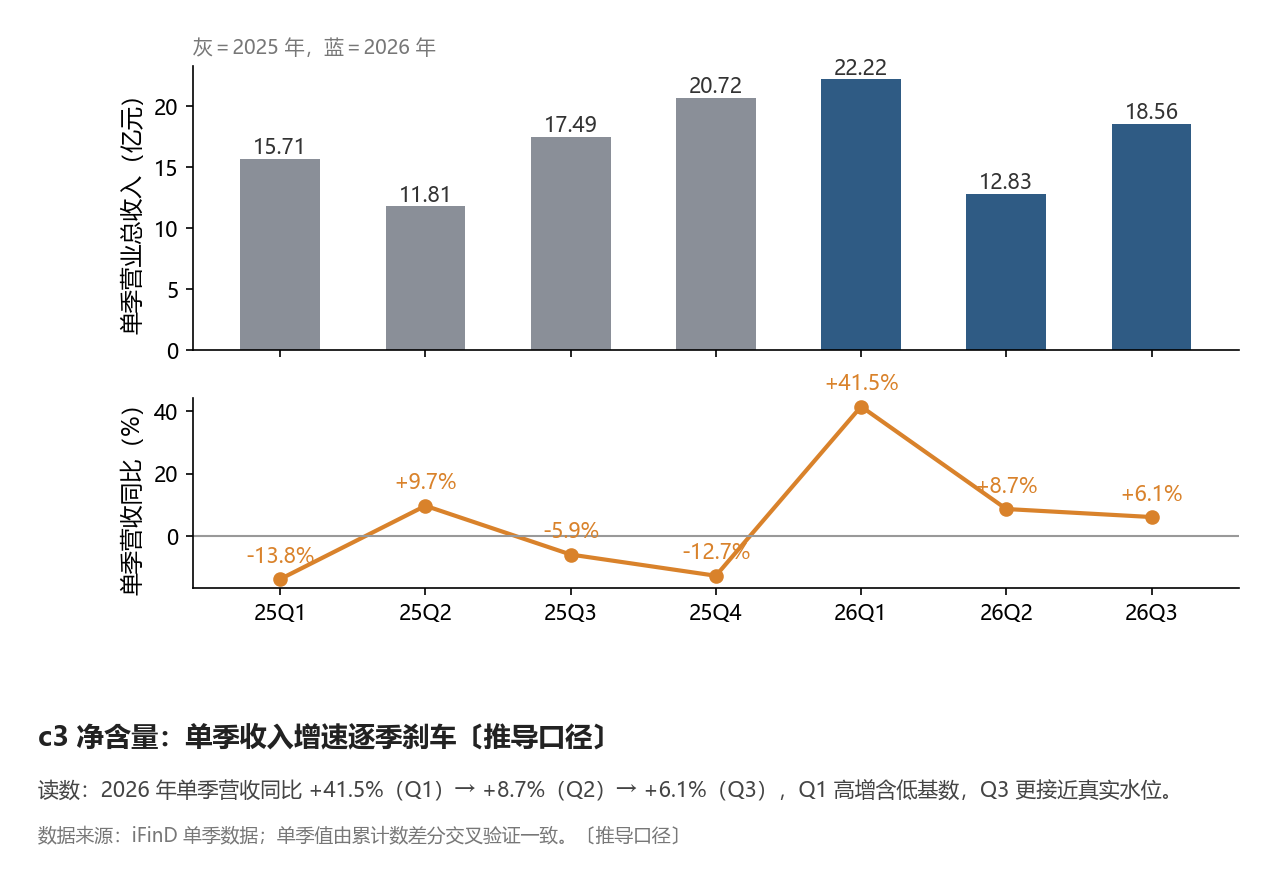
图 c3 净含量:单季收入与增速。读数:单季营收同比 +41.5%(Q1)→ +8.7%(Q2)→ +6.1%(Q3),逐季刹车。数据来源:iFinD 单季数据〔推导口径,累计差分交叉验证一致〕。
把节奏摆匀一点看,上半年合计营收 35.06 亿元、同比 +27.39%,三季度单季只多做 6.1%。中间隔着春节错期的挪动,也隔着 2025 年逐季修复的基数爬坡。上半年的高增和三季度的低增,各自真实,合起来才是这一年。
同业对照里,洽洽 H1 收入 +27.39% 仍是零食公司里最强的:三只松鼠 -3.61%,盐津铺子 +4.41%,良品铺子 +11.18%。减速不等于失速。但涨了 131% 的利润装在个位数增长的收入里,这个搭配迟早要回答一个问题:利润的弹性,还能从哪来?
保质期:成本红利哪天到期
2025 年,洽洽被葵花籽、巴旦木、腰果的高价压塌了毛利,单季毛利率 24.52%,同比掉 8.6 个百分点。全年归母 3.18 亿元,比 2024 年的 8.49 亿元少了近三分之二。2026 年的利润修复,源头就是当时那句预期:葵花籽采购价格有望回落。
回落兑现了。单季毛利率修复到 Q2 的 27.20%(推导口径)。
但 Q3 单季毛利率 26.57%,环比 Q2 回落 0.63 个百分点(推导口径)。斜率的高点在 Q2,Q3 已经走平。同比 2025Q3 只高出 2.05 个百分点。
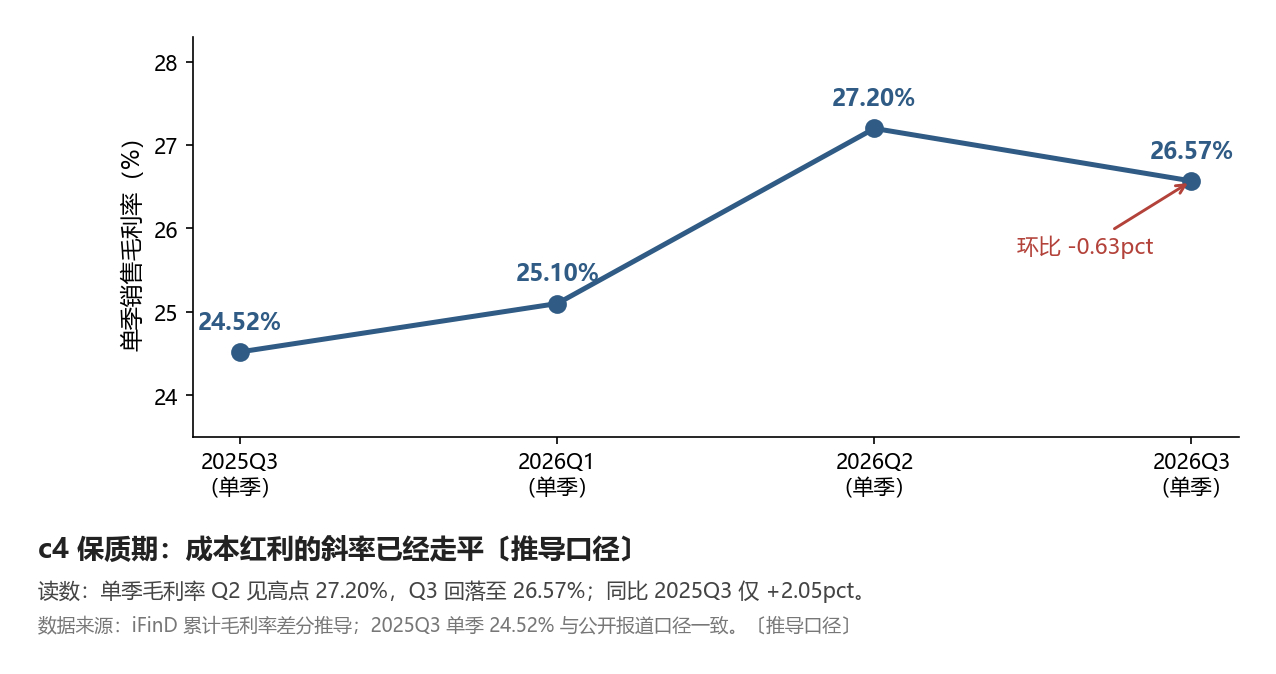
图 c4 保质期:单季毛利率折线。读数:Q2 见高点 27.20%,Q3 回落至 26.57%。数据来源:iFinD 累计毛利率差分推导〔推导口径〕。
这味红利有保质期。公司 9 月 30 日在互动平台说得很直白:新采购季葵花籽原料的批量采购预计从 10 月中下旬开始,目前部分坚果原料采购价格仍然较为坚挺。翻译一下,决定明年成本的那批原料,价格还没定下来;坚果这边的高价还没缓解。
红利的起算日,是 2025 年秋天那批便宜原料进仓的日子。到期日,是今年新采购季开秤价定下来的那一刻。中间这一段,全是时差。
我的疑问就在这。开秤价到底是多少,现在没有人拿得出数,暂不能下定论。唯一能确认的是,2025 年这个变量反向走过一次,单季毛利率被高价原料压掉 8.6 个百分点。同样的配方,正反两面都做得出来。
储存条件:钱为什么进了仓库
看存货。2026 年 9 月 30 日,15.06 亿元。2025 年同一天,6.43 亿元。同比 +134%。
这个位置不对劲。往年三季度末是存货低点:2024Q3 末 6.32 亿元,2025Q3 末 6.43 亿元。年末采购入库才推高,2024 年末 15.46 亿元,2025 年末 19.33 亿元。今年三季度末的存货,站在了往年年末的高度。季节性反了。
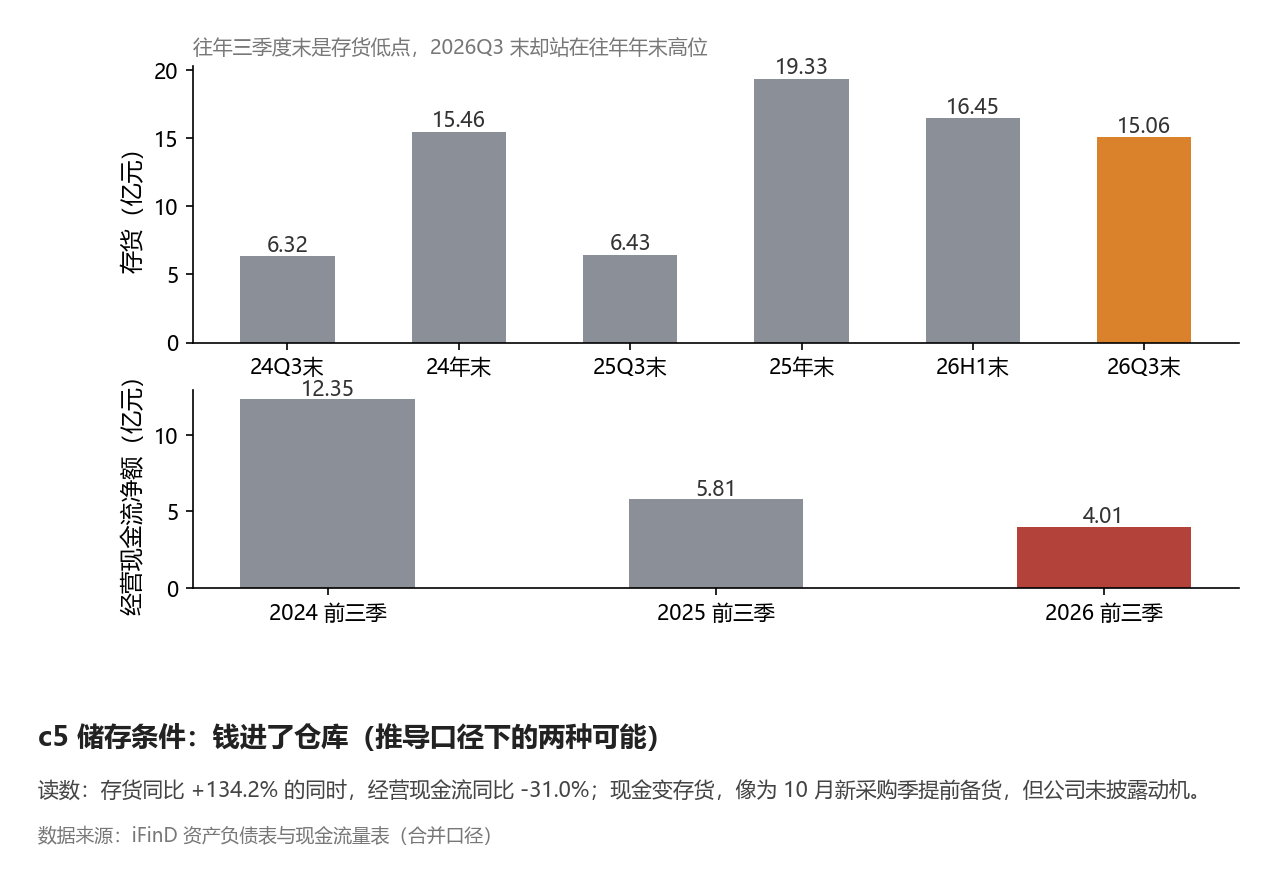
图 c5 储存条件:存货序列与经营现金流。读数:2026Q3 末存货 15.06 亿元站在往年年末高位,前三季经营现金流 4.01 亿元同比 -31%。数据来源:iFinD 资产负债表与现金流量表。
同一份报表里,经营现金流净额 4.01 亿元,去年同期 5.81 亿元,少了三成。2024 年前三季这个数是 12.35 亿元。现金在变少,货在变多。一个组合,两种可能。
一种可能是为新采购季提前囤原料。如果开秤价要涨,这批货囤在涨价之前,四季度的成本就锁住了。这是有预谋的备货。
另一种可能是货没那么好卖,压在了仓库和渠道里。真要是这样,四季度的收入得为这批存货还账。
顺带说一句,公司账上并不紧。9 月 30 日货币资金 31.56 亿元,带息债务 25.42 亿元,两头都不小〔iFinD 原始〕。现金流量表的缩水不等于没钱,是钱换了个形态待着。真正的问题只有一个:这个形态明年能不能变回钱。
公司没有披露动机,我不下定论。检验的办法写在下一季报表上:年末存货回落、经营现金流回补,前一种解释成立;存货继续趴在高位,就得重新想。
合格线:公司自己画的那条
包装袋上常有一行小字,企业标准 Q/XXX。洽洽的报表上也有这么一条:2024 年股票期权激励的考核线。
当年公司自己定的 2026 年目标:主营业务收入比 2023 年增长 43.3% 起步、48.1% 达标;扣非归母净利润比 2023 年增长 70.9% 起步、78.8% 达标。
按 2023 年营收 68.06 亿元折算,起步线约 97.5 亿元〔推导口径〕。前三季做了 53.62 亿元,差 43.9 亿元。而 2025 年四季度单季营收只有 20.72 亿元。照这个刻度,四季度营收得同比增长 112%,才够得着起步线。
扣非那条线差距更大。基数是 2023 年扣非归母 7.10 亿元〔iFinD 原始〕,起步线约 12.1 亿元〔推导口径:7.10 乘以 1.709〕,前三季归母 3.88 亿元,四季度单季要做出 8 亿元以上,洽洽历史上没有过。
这条线由公司自己画下,量的是 2024 年那支笔的雄心和今天报表之间的距离。考核后续是否调整未核实,这里只把它当标尺用。
回到开头那两个相反的数字。利润 +131% 和现金 -31% 之间没有魔术,只有一段时差:利润在追去年挖的坑,存货在等明年的价定下来,收入已经回到个位数水位。
翻过袋子看小字。这份财报真正的保质期刻度,印在三个地方:10 月中下旬的开秤价里,年末存货回落的幅度里,Q4 单季毛利率守住 26% 与否的那条线里。盯住这三处,明年这时候再对一遍账。
数据来源:洽洽食品 2026 年三季报、2024-2025 年年报及互动易平台公开信息,iFinD 整理;单季数据由累计数差分推导。本文为财务数据解读,不构成任何投资建议,风险自担。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 西部矿业三季报:挖了 38,421 吨铜,利润却创了单季新高
· 多氟多三季报:658.72% 的增速和 8035 万的环比
· 温氏股份三季报:亏 49.61 亿,坑挖在二季度
💡 回复「三季报」一键领取本季全部解读合集。