猪价跌到十年低位,产能只去了 4.6%
2026 年 4 月猪价一度跌到 8.59 元/公斤,是近八年低点;六家 A 股龙头上半年合计亏损 142.7 亿元。但能繁母猪存栏从 2025 年末的 3961 万头只降到 3780 万头。真正改写这一轮周期的不是猪价,而是龙头完全成本从 14 元/公斤降到 11.5 元/公斤——成本线往下挪了 2.5 元,"跌破成本就反弹"的老规律因此失效。
2026-10-01,处 2015 年以来 5% 分位
2026-08-19,已跌破一级预警线 5:1
2026Q2 末,距正常保有量仅 30 万头
合计归母亏损,2025 年同期为盈利
2026 年 7 月,两年内下降 2.5 元
目 录 · CONTENTS
导读:三个问题
猪周期被讲了二十年,讲法一直没变:猪价跌破成本线,养殖户退出,产能去化,价格反弹。2026 年这套逻辑第一次失灵——价格跌得比历史上任何一轮都深,产能却几乎没动。
问题一(供给)。猪价从 2026 年 1 月末的 13.12 元/公斤跌到 6 月末的 9.46 元/公斤,区间跌幅 28%,4 月 14 日盘中一度到 8.59 元/公斤,是近八年低点。按老规律,这个价格早该逼出大规模退出。但能繁母猪存栏从 2025 年末的 3961 万头只降到 2026 年二季度末的 3780 万头,减少 181 万头,降幅 4.6%。价格跌了 28%,产能只去了 4.6%。
问题二(价格)。2026 年 3 月猪粮比价跌破 5:1,触发发改委一级预警;国家在 3 月 4 日、4 月 3 日两次启动中央冻猪肉收储,各 1 万吨。收储没有托住价格,4 月 14 日猪价仍创下 8.59 元的低点,5 月、6 月猪粮比价继续在 4.1 附近徘徊。为什么收储失效?
问题三(成本)。牧原的生猪养殖完全成本从 2024 年的 14 元/公斤降到 2025 年的 12 元/公斤,2026 年 7 月进一步降到 11.5 元/公斤,两年下降 2.5 元。温氏 2025 年成本 12.2 元/公斤,新希望 2026 年上半年降到 12.09 元/公斤。成本线整体下移,等于把行业的"退出线"往下挪了 2.5 元。这是本轮周期最需要解释的变量。
本轮猪周期不是"猪价暴跌驱动的被动去化",而是"成本革命叠加政策调控的慢去化"。
成本中枢下移 2.5 元/公斤,让养殖户在更低的价格下还能撑住,去化因此被拉长。与此同时,政策把能繁母猪正常保有量从 3900 万头下调到 3750 万头,等于提前承认了产能过剩。判断底部何时到来,不能只看猪价,要看"成本线—价格线"的缺口什么时候真正迫使产能退出。
品种与产业链:一头猪的成本表
1.1成本表:饲料占一半以上,仔猪是波动项
生猪养殖成本主要由四块构成:饲料、仔猪、人工与防疫、折旧及其他。按国家发改委 2021 年披露的口径,饲料成本约占 56%,仔猪成本约占 23%,人工与防疫约 10%,其余为折旧、水电、管理费。
这个结构的含义很直接:猪价对成本的影响,远小于成本自身的变化。2026 年 9 月玉米价格只有 2.19 元/公斤,处于 2015 年以来的偏低区间;豆粕 3.07 元/公斤。饲料原料没有成为压垮养殖户的最后一根稻草,这解释了为什么猪价跌到 8.59 元时行业仍在硬撑。
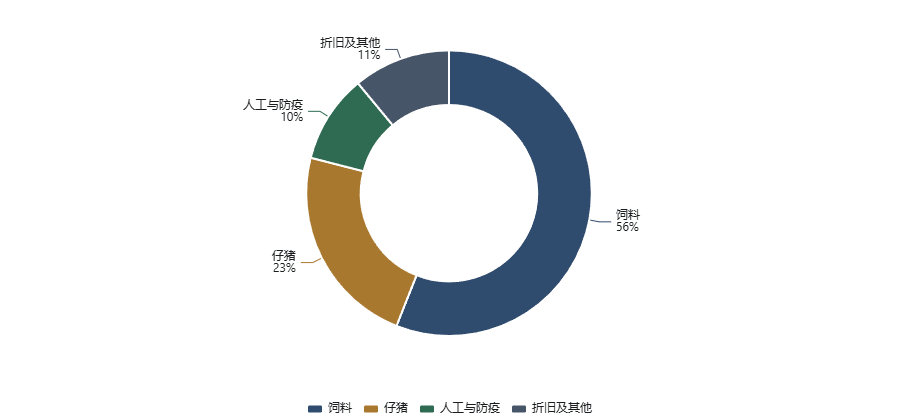
饲料占成本 56%,但 2026 年玉米价格处在 2015 年以来的低位——养殖户不是被饲料压垮的,是被猪价压垮的。
这一点对判断去化节奏至关重要。如果成本端在上涨,猪价下跌会形成"剪刀差",退出会很快;成本端稳定甚至下行,退出就会很慢。
1.2产业链位置与价值分布
生猪产业链的上游是种植与饲料加工,中游是养殖,下游是屠宰与肉制品。价值分布严重不对称:上游饲料原料价格由大宗市场决定,养殖环节承担全部价格风险,屠宰环节的利润来自"低价收猪、高价卖肉"的价差。
龙头正在向下游延伸。牧原 2025 年屠宰生猪 2866.3 万头,同比增长 128.9%,屠宰产能的扩张速度远超养殖。这是行业在猪价长期低迷下寻找第二利润来源的集体动作。
| 产业链环节 | 主要产品 | 代表企业 | 成本/价值占比 | 说明 |
|---|---|---|---|---|
| 上游 · 种植与饲料 | 玉米、豆粕、配合饲料 | 大北农、海大集团 | 56% | 玉米 2026-09 为 2.19 元/公斤,处历史低位 |
| 中游 · 生猪养殖 | 商品肥猪、仔猪、种猪 | 牧原、温氏、新希望 | 23%(仔猪) | 承担全部猪价波动风险,是周期的震中 |
| 下游 · 屠宰与肉制品 | 白条肉、分割肉、冻品 | 牧原、双汇、华统 | 21% | 利润来自购销价差,猪价低位时相对占优 |
注:占比为自繁自养模式下的完全成本结构(饲料 56%、仔猪 23%、其余 21%),口径为国家发展改革委价格监测中心 2021 年披露值,非当年动态值。数据:国家发展改革委《2020 年以来猪肉价格形势回顾及有关建议》(2021-07)。
供给:产能去化为什么这么慢
2.1长周期:从 4910 万头到 3780 万头
能繁母猪存栏在 2013 年达到 5132 万头的峰值,此后长期缓慢回落。真正的断裂发生在 2018—2019 年:非洲猪瘟让存栏从 2017 年的 4226 万头暴跌到 2019 年的 3080 万头,两年减少 1146 万头,降幅 27%。
产能崩塌直接引爆价格。猪价在 2019 年 10 月冲到 40.79 元/公斤,是 2015 年以来的最高点。随后三年的复产把存栏推回 4390 万头(2022 年),猪价应声回落。
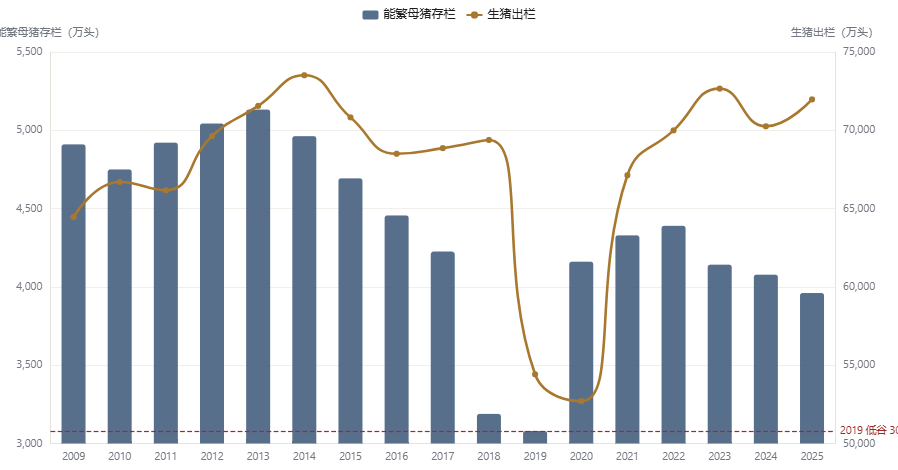
能繁母猪存栏的每一次深跌,都对应一次猪价暴涨;但反过来,存栏的小幅回落不足以支撑价格。
2019 年去化 27%,猪价涨到 40 元;2023—2025 年去化 4.5%,猪价从 16.7 元跌到 10 元。产能去化的"量级"决定价格弹性,而不是去化这件事本身。
2.2本轮去化:3780 万头,距目标只剩 30 万头
2025 年末全国能繁母猪存栏 3961 万头。2026 年一季度末降到 3904 万头(同比 −3.3%),二季度末降到 3780 万头(同比减少 263 万头,降幅 6.5%)。半年减少 181 万头。
同期,农业农村部在 2026 年 5 月修订《生猪产能综合调控实施方案》,把全国能繁母猪正常保有量从 3900 万头下调到 3750 万头,绿色区间为保有量的 92%—103%(3450—3863 万头),黄色区间为 103%—106% 或 88%—92%,红色区间为低于 88% 或高于 106%。
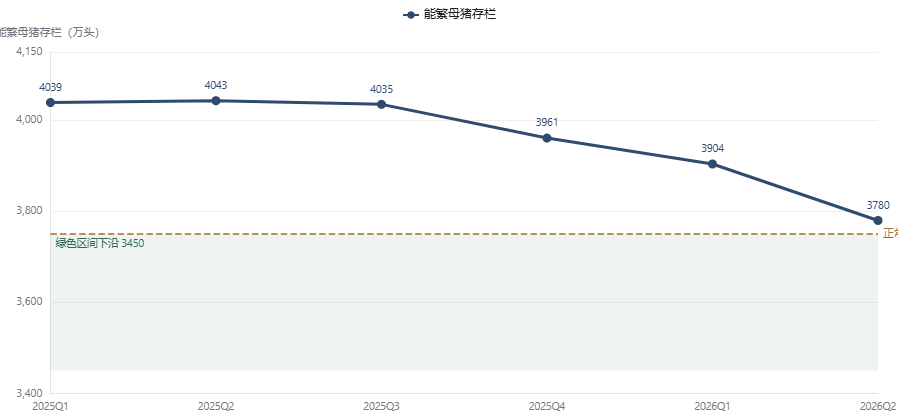
政策把"正常"的门槛下调了 150 万头。同样的 3780 万头,在旧标准下偏高,在新标准下正常——口径的变化本身就是对产能过剩的确认。
对判断而言,这意味着不能再用"能繁母猪回到 3900 万头以下"作为底部信号,因为政策已经把这条线移到了 3750 万头。真正的底部信号应该来自价格:猪价能否持续站上龙头完全成本线之上。
2.3存栏与出栏:2026 年供给仍然宽松
2025 年全国生猪出栏 71973 万头,同比增长 2.4%;年末生猪存栏 42967 万头,同比增长 0.5%;猪肉产量 5938 万吨,同比增长 4.1%,创历史新高。
2026 年一季度出栏 20026 万头,上半年累计出栏 37246 万头,二季度末生猪存栏 42491 万头。由于能繁母猪存栏领先出栏约十个月,2026 年的出栏量对应的是 2025 年的高存栏——2026 年的供给宽松是 2025 年就注定的事,真正的减产要到 2027 年才会体现。
需求:总量见顶与禽肉替代
3.1产量创历史新高,恰恰是价格崩跌的供给基础
2025 年全国猪牛羊禽肉产量 10072 万吨,同比增长 4.2%,首次突破 1 亿吨。其中猪肉 5938 万吨,同比增长 4.1%,创历史新高;禽肉 2837 万吨,同比增长 6.7%;牛肉 801 万吨,增长 2.8%;羊肉 496 万吨,下降 4.2%。
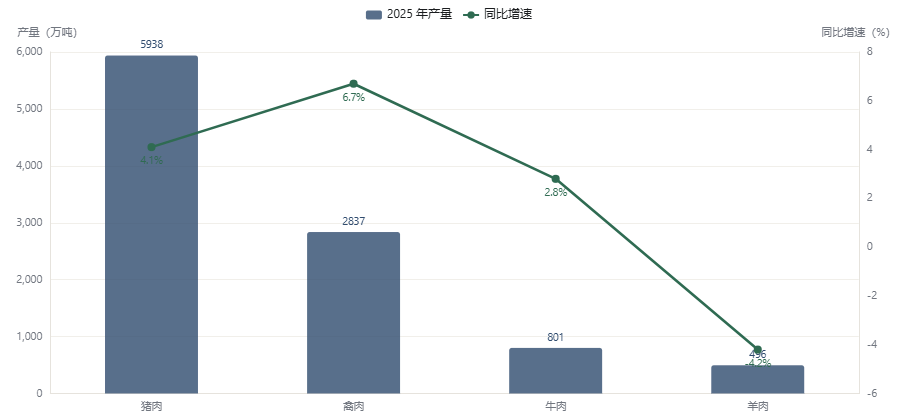
需求端没有给猪价任何帮助:猪肉产量创历史新高,而禽肉以更快的速度增长,正在结构性分流猪肉的份额。
2025 年牛羊肉产量 1297 万吨,占肉类总产量的 12.9%。禽肉加牛羊肉合计 4134 万吨,接近猪肉产量的七成,替代品的存在压低了猪价的反弹上限。
3.2进口萎缩:早就不是决定猪价的力量
2026 年上半年猪肉累计进口 38.26 万吨,同比下降 28.8%,已连续 12 个月同比下滑。2026 年 2 月单月进口 5.2 万吨,同比下降 37.3%;2025 年 12 月单月进口 6 万吨,同比下降 38.4%。
进口下滑本该是国内猪价的支撑,但规模决定分量:38.26 万吨的半年进口量,对应 5938 万吨的国内年产量,占比不到 1%。进口已经从"猪价的重要变量"退化为"边缘变量"。
价格与价差:分位 5% 的猪价与下移的成本线
4.1猪价:2015 年以来的 5% 分位
2015 年以来,生猪价格最高点是 2019 年 10 月的 40.79 元/公斤(非洲猪瘟),最低点是 2026 年 6 月的 9.46 元/公斤。当前 10.56 元/公斤,处在历史区间的 5% 分位。
年均价给出了更清晰的下行轨迹:2024 年 16.72 元/公斤,2025 年 13.77 元/公斤,2026 年上半年 10.63 元/公斤。两年时间,价格下了一个半台阶。
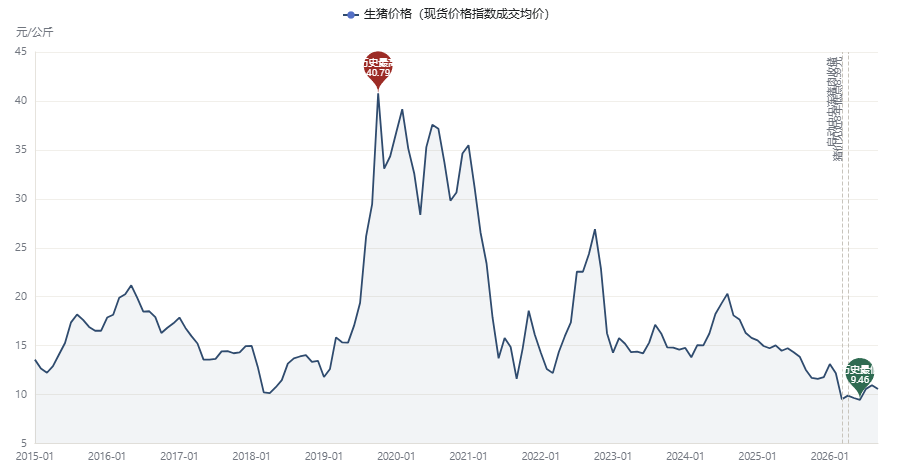
猪价不是"回调",而是已经在历史底部区间运行——但底部的形态是横盘磨底,不是 V 型反弹。
2026 年 3 月价格一次性跌到 9.51 元后,4—6 月一直在 9.5—9.9 元之间横盘,直到 7 月才小幅回升到 10.58 元。这种形态说明供给压力是持续的,而非一次性的。
4.2价差:猪价与玉米价同步走低,猪粮比价跌破预警线
饲料占养殖成本一半以上,因此"猪价 ÷ 玉米价"(猪粮比价)比猪价本身更能说明养殖盈利。以月末现货猪价除以玉米期货主力价测算,2026 年 9 月生猪价格 10.56 元/公斤、玉米价格 2.19 元/公斤,测算比价 4.83,低于三级预警线 6:1。
口径说明:此处的 4.83 为"现货猪价 ÷ 玉米期货价"的月度测算值;第五章图 7 采用国家发改委监测的官方周度猪粮比价(2026-08-19 为 4.55)。两者分子分母口径均不同,不可直接比较。
值得注意的是,玉米价格也在低位:2015 年 1 月为 2.47 元/公斤,2026 年 9 月降到 2.19 元/公斤,期间最高点是 2022 年 4 月的 3.04 元/公斤。猪价和饲料价格同时下行,价差(比价)的恶化幅度小于猪价本身的跌幅——这正是去化缓慢的价格原因。
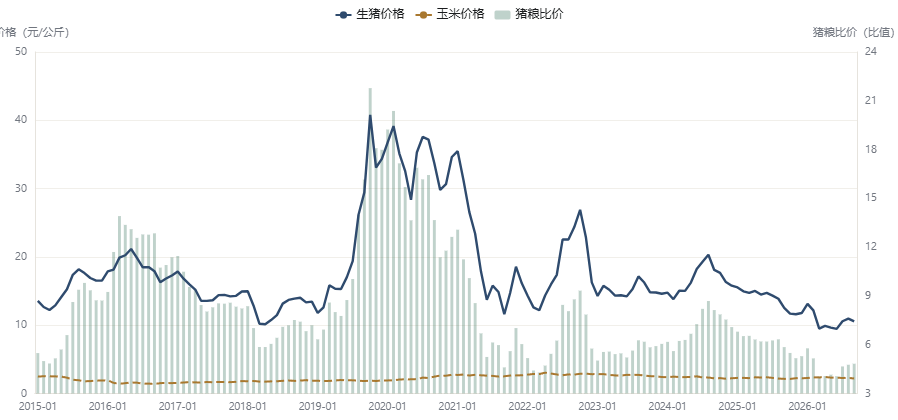
周期定位:猪粮比价与预警线
5.1三条预警线:6:1、5:1 与收储启动
按国家发改委等五部门的猪肉储备调节预案:猪粮比价低于 6:1 发布三级预警;连续 3 周处于 5:1—6:1 发布二级预警;低于 5:1 发布一级预警并启动临时储备收储。
2026 年 3 月猪粮比价跌破 5:1,触发一级预警。国家在 3 月 4 日启动第一批中央冻猪肉储备收储 1 万吨,4 月 3 日启动第二批 1 万吨。
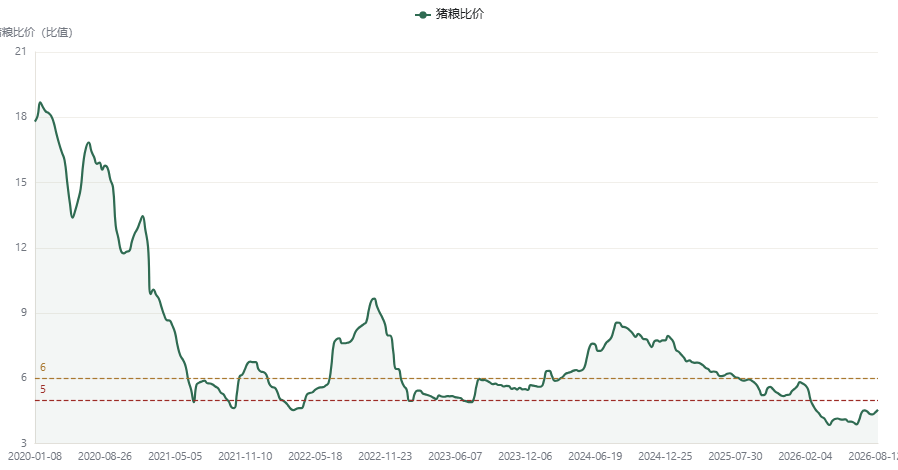
收储失效的原因不在收储本身,而在量级:两次共 2 万吨的收储量,对应 5938 万吨的年产量,占比万分之三。
收储的作用是"止跌信号"而非"改变供需"。在产能没有实质去化、供给仍然宽松的前提下,任何规模的收储都无法改变价格方向。这也解释了为什么 4 月 14 日猪价仍在收储启动后创出新低。
5.2周期位置:出清尚未开始
把三个指标放在一起看,本轮的周期位置就清楚了:能繁母猪存栏 3780 万头,相当于正常保有量的 100.8%,仍在绿色区间;猪粮比价 4.55,低于一级预警线;龙头完全成本 11.5—12.2 元/公斤,高于当前猪价。
三个指标指向同一个结论:行业处在"深度亏损但产能未出清"的阶段。历史上,猪价要出现趋势性反转,需要能繁母猪存栏至少回落 8%—10%。以 2025 年末的 3961 万头为基准,对应目标区间是 3565—3645 万头——比当前的 3780 万头还要再减少 135—215 万头。
竞争格局与成本:谁在成本左侧
6.1出栏规模:TOP5 占全国两成
已披露 2025 年全年出栏的五家龙头(牧原、温氏、新希望、巨星、神农)合计出栏 14365.9 万头,占全国 71973 万头的 19.97%。其中牧原 7798.1 万头,份额 10.84%;温氏 4047.7 万头,份额 5.63%;新希望 1754.6 万头,份额 2.44%。华统股份 2025 年全年出栏未单独披露,图 8 中所示为其 2026 年上半年 154.85 万头。
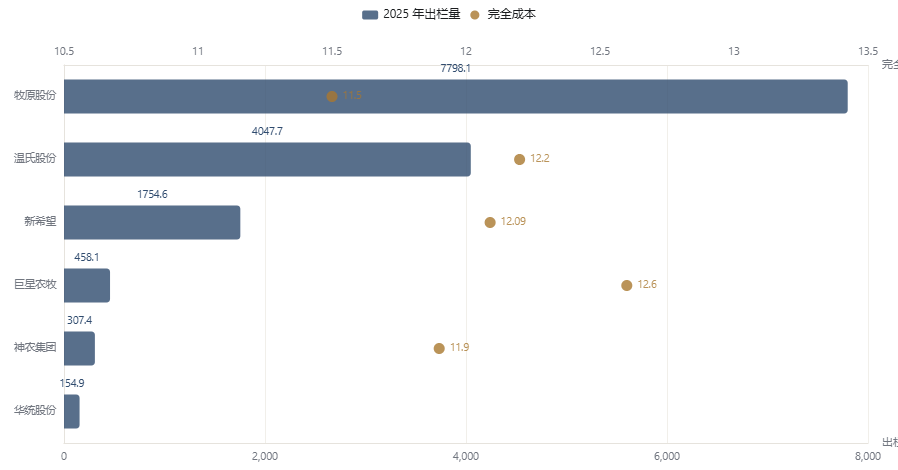
牧原完全成本两年降了 2.5 元/公斤(14 → 12 → 11.5),而猪价同期跌了 6 元。成本降幅只有价格跌幅的四成——成本革命延缓了亏损,但没有逆转亏损。
牧原 2026 年 7 月成本 11.5 元/公斤,仍高于同期猪价。也就是说,即便是成本最低的龙头,当前价格下仍然亏现金。这是判断"去化必然发生、只是慢"的核心依据。
6.2盈利:从 192 亿到 −143 亿
2025 年六家龙头合计归母净利润 192.02 亿元,但内部分化明显:牧原 154.87 亿元、温氏 52.66 亿元贡献了几乎全部利润,神农 3.39 亿元、巨星 0.30 亿元接近盈亏平衡,新希望亏损 17.84 亿元、华统亏损 1.36 亿元。2026 年上半年,六家全部亏损,合计归母净利润 −142.69 亿元。
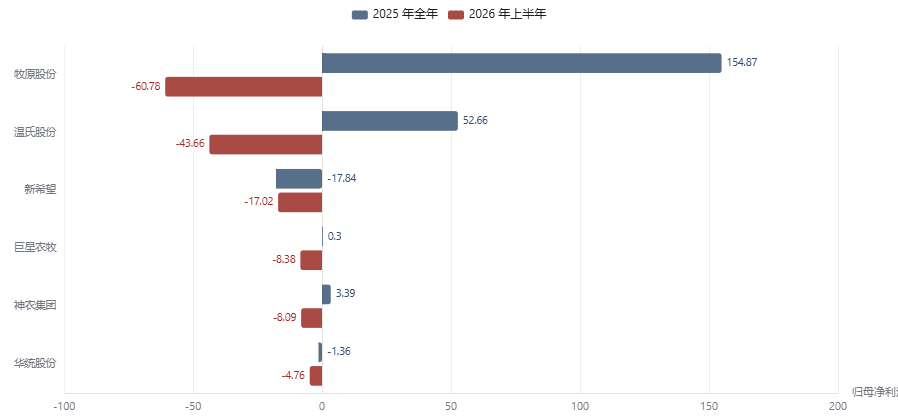
| 公司 | 2025 出栏(万头) | 完全成本(元/公斤) | 2026H1 毛利率 | 2026H1 归母(亿元) | 资产负债率 |
|---|---|---|---|---|---|
| 牧原股份 | 7798.1 | 11.5 | -1.58% | -60.78 | 54.18% |
| 温氏股份 | 4047.7 | 12.2 | -2.92% | -43.66 | 58.94% |
| 新希望 | 1754.6 | 12.09 | 4.73% | -17.02 | 70.70% |
| 巨星农牧 | 458.1 | 12.6 | -9.74% | -8.38 | 69.40% |
| 神农集团 | 307.4 | 11.9 | 0.89% | -8.09 | 40.75% |
| 华统股份 | 154.9 | — | -3.29% | -4.76 | 67.02% |
注:出栏量为 2025 年全年口径(华统为 2026H1 的 154.85 万头,2025 年全年未披露);完全成本为各公司最新披露口径,牧原为 2026 年 7 月、新希望与巨星为 2026H1、温氏与神农为 2025 年报,口径不完全可比;毛利率与归母净利润为 2026 年上半年(东方财富财务摘要,归母净利润口径)。新希望毛利率为正而净利润为负,因其饲料与禽产业盈利、生猪养殖亏损。数据:各公司年报、半年报与投资者关系活动记录表。
判断:三条路径与验证信号
路径 A · 慢去化,长磨底
成立条件:能繁母猪存栏按当前速度每月减少 20—30 万头,到 2027 年中降至 3600 万头附近;龙头成本继续下探但不再大幅下降。
观察信号:能繁母猪存栏连续三个月同比降幅超过 5%;猪价在 10—11 元/公斤区间横盘超过两个季度。
路径 B · 加速出清,价格反弹
成立条件:猪价再次跌破 9 元/公斤并持续两个季度,中小养殖户现金流断裂;或出现疫情等外生冲击。
观察信号:猪粮比价连续 8 周低于 4.5;能繁母猪存栏单季降幅超过 3%(对应约 110 万头)。
路径 C · 成本再降,底部下移
成立条件:龙头完全成本继续向 11 元/公斤以下推进,行业成本中枢整体下移,价格底部随之永久下移。
观察信号:牧原月度完全成本连续三个月低于 11.5 元/公斤;行业 PSY(每头母猪年提供断奶仔猪数)中位数突破 28。
共同的不确定性
政策调控的力度与节奏:正常保有量是否会再次下调,以及收储规模是否会显著放大。政策口径的变化会直接改变"底部"的定义。
需求端的替代速度:禽肉增速若持续高于猪肉,猪肉的价格天花板会被进一步压低。
7.1验证信号清单
- 能繁母猪存栏(月度/季度,农业农村部、国家统计局)——核心领先指标,领先猪价约 10 个月。阈值:连续三个月同比降幅超 5%,或单季降幅超 3%。
- 猪粮比价(周度,发改委监测)——周期深度的读数。阈值:连续 8 周低于 4.5,意味着深度亏损持续、退出压力累积。
- 龙头月度完全成本(月度,公司投资者关系记录)——判断成本线是否继续下移。阈值:牧原连续三个月低于 11.5 元/公斤。
- 生猪出栏量与出栏均重(月度/周度,统计局、玄田数据)——出栏均重下降通常意味着压栏减少、供给压力释放。当前成交均重 128 公斤。
- 中央冻猪肉收储规模(事件,发改委、商务部)——单次收储量级若从 1 万吨放大到 5 万吨以上,是政策转向更强的信号。
7.2数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 生猪均价(外三元) | 10.15 | 元/公斤 | 全国均价 | 2026-10-01 | 玄田数据/猪价网 |
| 猪粮比价 | 4.55 | 比值 | 全国周度 | 2026-08-19 | 玄田数据/发改委监测 |
| 能繁母猪存栏 | 3780 | 万头 | 二季度末全国存栏 | 2026-06-30 | 国家统计局 |
| 能繁母猪正常保有量 | 3750 | 万头 | 产能调控目标 | 2026-05-14 | 农业农村部 |
| 生猪出栏 | 71973 | 万头 | 2025 年全年累计 | 2025-12-31 | 国家统计局 |
| 猪肉产量 | 5938 | 万吨 | 2025 年全年 | 2025-12-31 | 国家统计局 |
| 猪肉进口量 | 38.26 | 万吨 | 2026 年上半年累计 | 2026-06-30 | 海关总署 |
| 玉米价格 | 2.19 | 元/公斤 | 大商所主力连续收盘价折算 | 2026-09-30 | 大商所 |
| 牧原完全成本 | 11.5 | 元/公斤 | 月度生猪养殖完全成本 | 2026-07-31 | 牧原股份投关记录 |
| 六家龙头 2026H1 归母合计 | -142.69 | 亿元 | 六家公司加总 | 2026-06-30 | 各公司半年报 |
注:本表为全文关键数字的溯源索引,与正文、图表中的数字完全一致。全部登记条目的可点击来源见 7.3「完整来源索引」。
7.3完整来源索引
下表由数据登记表 data/manual_registry.csv 直接生成,逐条列出报告中引用的数字、口径与来源链接,共 52 条,可点击核验。取数脚本与手工登记表均保留在项目目录中,可复现。
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 能繁母猪存栏 | 3961 | 万头 | 年末全国存栏(农业农村部/统计局) | 2025-12-31 | 国家统计局 |
| 能繁母猪存栏 | 3904 | 万头 | 一季度末全国存栏 | 2026-03-31 | 国家统计局 |
| 能繁母猪存栏 | 3780 | 万头 | 二季度末全国存栏 | 2026-06-30 | 国家统计局 |
| 能繁母猪存栏 | 3990 | 万头 | 月末全国存栏 | 2025-10-31 | 农业农村部 |
| 能繁母猪正常保有量 | 3750 | 万头 | 农业农村部产能调控目标 | 2026-05-14 | 农业农村部 |
| 年末生猪存栏 | 42967 | 万头 | 年末全国存栏 | 2025-12-31 | 国家统计局 |
| 全年生猪出栏 | 71973 | 万头 | 全年累计出栏 | 2025-12-31 | 国家统计局 |
| 猪肉产量 | 5938 | 万吨 | 全年规模以上 | 2025-12-31 | 国家统计局 |
| 猪牛羊禽肉产量 | 10072 | 万吨 | 全年 | 2025-12-31 | 国家统计局 |
| 禽肉产量 | 2837 | 万吨 | 全年 | 2025-12-31 | 国家统计局 |
| 牛羊肉产量 | 1297 | 万吨 | 全年 | 2025-12-31 | 国家统计局 |
| 生猪存栏 | 42358 | 万头 | 一季度末 | 2026-03-31 | 国家统计局 |
| 生猪出栏 | 20026 | 万头 | 一季度累计 | 2026-03-31 | 国家统计局 |
| 猪肉产量 | 1669 | 万吨 | 一季度累计 | 2026-03-31 | 国家统计局 |
| 生猪存栏 | 42491 | 万头 | 二季度末 | 2026-06-30 | 国家统计局 |
| 生猪出栏 | 37246 | 万头 | 上半年累计 | 2026-06-30 | 国家统计局 |
| 猪粮比价预警线-三级 | 6 | 比值 | 发改委保供稳价预案 | 2021-06-17 | 国家发展改革委 |
| 猪粮比价预警线-二级 | 5 | 比值 | 发改委保供稳价预案 | 2021-06-17 | 国家发展改革委 |
| 猪粮比价预警线-一级 | 5 | 比值 | 发改委保供稳价预案 | 2021-06-17 | 国家发展改革委 |
| 中央冻猪肉收储-第一批 | 1 | 万吨 | 中央储备冻猪肉 | 2026-03-04 | 商务部/国家发改委 |
| 中央冻猪肉收储-第二批 | 1 | 万吨 | 中央储备冻猪肉 | 2026-04-03 | 商务部/国家发改委 |
| 生猪价格-2026低点 | 8.59 | 元/公斤 | 全国生猪交易均价 | 2026-04-14 | 卓创资讯 |
| 生猪价格-2026高点 | 13.26 | 元/公斤 | 全国生猪交易均价 | 2026-01-19 | 卓创资讯 |
| 自繁自养头均亏损 | 419 | 元/头 | 行业平均测算 | 2026-04-14 | 卓创资讯 |
| 猪肉进口量 | 38.26 | 万吨 | 上半年累计 | 2026-06-30 | 海关总署 |
| 猪肉进口量-2026年2月 | 5.2 | 万吨 | 单月 | 2026-02-28 | 海关总署 |
| 猪肉进口量-2025年12月 | 6 | 万吨 | 单月 | 2025-12-31 | 农业农村部 |
| 饲料成本占比 | 56 | % | 占生猪养殖成本 | 2021-07-16 | 国家发展改革委 |
| 仔猪成本占比 | 23 | % | 占生猪养殖成本 | 2021-07-16 | 国家发展改革委 |
| 牧原股份-出栏量 | 7798.1 | 万头 | 2025年全年商品猪 | 2025-12-31 | 牧原股份2025年报 |
| 牧原股份-完全成本 | 12 | 元/公斤 | 2025年全年生猪养殖完全成本 | 2025-12-31 | 牧原股份2025年报 |
| 牧原股份-完全成本-2026年7月 | 11.5 | 元/公斤 | 月度生猪养殖完全成本 | 2026-07-31 | 牧原股份投关记录 |
| 温氏股份-出栏量 | 4047.69 | 万头 | 2025年全年毛猪和鲜品 | 2025-12-31 | 温氏股份2025年报 |
| 温氏股份-完全成本 | 12.2 | 元/公斤 | 2025年肉猪综合成本 | 2025-12-31 | 温氏股份2025年报 |
| 新希望-出栏量 | 1754.55 | 万头 | 2025年全年 | 2025-12-31 | 新希望2025年报 |
| 新希望-完全成本 | 12.84 | 元/公斤 | 2025年正常运营场线肥猪 | 2025-12-31 | 新希望2025年报 |
| 神农集团-出栏量 | 307.42 | 万头 | 2025年全年 | 2025-12-31 | 神农集团2025年报 |
| 神农集团-完全成本 | 12.3 | 元/公斤 | 2025年全年 | 2025-12-31 | 神农集团2025年报 |
| 巨星农牧-出栏量 | 458.08 | 万头 | 2025年全年 | 2025-12-31 | 巨星农牧2025年报 |
| 巨星农牧-完全成本 | 13 | 元/公斤 | 2025年商品肥猪 | 2025-12-31 | 巨星农牧2025年报 |
| 华统股份-出栏量 | 154.85 | 万头 | 2026年上半年 | 2026-06-30 | 华统股份2026半年报 |
| 2025年全国生猪出栏 | 71973 | 万头 | 全国总量 | 2025-12-31 | 国家统计局 |
| 牧原股份-屠宰量 | 2866.3 | 万头 | 2025年全年屠宰量 | 2025-12-31 | 牧原股份2025年年度报告 |
| 能繁母猪调控区间-绿色 | 92-103 | % | 正常保有量百分比区间 | 2026-05-03 | 农业农村部 |
| 能繁母猪调控区间-黄色 | 103-106或88-92 | % | 正常保有量百分比区间 | 2026-05-03 | 农业农村部 |
| 能繁母猪调控区间-红色 | 高于106或低于88 | % | 正常保有量百分比区间 | 2026-05-03 | 农业农村部 |
| 2025年归母净利润-牧原股份 | 154.87 | 亿元 | 2025年全年 | 2025-12-31 | 牧原股份2025年年报 |
| 2025年归母净利润-温氏股份 | 52.66 | 亿元 | 2025年全年 | 2025-12-31 | 温氏股份2025年年报 |
| 2025年归母净利润-新希望 | -17.84 | 亿元 | 2025年全年 | 2025-12-31 | 新希望2025年年报 |
| 2025年归母净利润-神农集团 | 3.39 | 亿元 | 2025年全年 | 2025-12-31 | 神农集团2025年年报 |
| 2025年归母净利润-巨星农牧 | 0.30 | 亿元 | 2025年全年 | 2025-12-31 | 巨星农牧2025年年报 |
| 2025年归母净利润-华统股份 | -1.36 | 亿元 | 2025年全年 | 2025-12-31 | 华统股份2025年年报 |
数据来源与口径
一、价格数据:生猪现货价格取玄田数据/猪价网「生猪现货价格指数」成交均价(元/公斤,全国口径,周度降采样为月末,2015-01 起);玉米价格取大连商品交易所玉米主力连续合约收盘价(元/吨,折算元/公斤,主力连续合约换月处存在跳空);猪粮比价取玄田数据/发改委监测周度序列(2020-01-08 起)。2026 年盘中低点 8.59 元/公斤为卓创资讯监测口径。
二、供给与需求数据:能繁母猪存栏、生猪存栏/出栏、猪肉产量、肉类产量取国家统计局年度与季度口径;能繁母猪正常保有量与绿色/黄色/红色区间取农业农村部《生猪产能综合调控实施方案(2026 年修订)》(2026-05-14);猪肉进口量取海关总署口径;猪粮比价预警阈值取国家发改委等五部门猪肉储备调节预案(2021-06)。
三、公司数据:出栏量、完全成本、营业收入、归母净利润、毛利率、资产负债率取各公司 2025 年年报、2026 年半年报及投资者关系活动记录表;财务摘要与指标经东方财富接口交叉核对。各公司成本口径不完全可比,已在表下注明。
四、需要特别说明的口径差异:(1)能繁母猪存栏 2025Q1—Q3 为农业农村部季度末监测值,2025 年末为统计公报年末值,2026Q1/Q2 为国家统计局季度末值,期间存在统计口径切换;(2)能繁母猪正常保有量在 2026 年 5 月由 3900 万头下调至 3750 万头,跨年比较需注意基准变化;(3)猪价存在多个口径(外三元日度均价、现货价格指数成交均价、卓创交易均价),正文与图表均已标注具体口径。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业/品种研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月|数据截至 2026-10-01