一场概念的半衰期
普通牛奶卖不动之后,货架上连着冒出三个"更营养、更贵"的故事:水牛奶、驼奶、A2 奶。三种概念,三段起价,三根加速器。这篇文章只算一件事——贵出来的钱,哪几毛能活。
2025 年 10 月电商比价
按水牛乳占比一成测算
2026 年 3·15 前后调查
7.8 元 → 2.56 元一盒
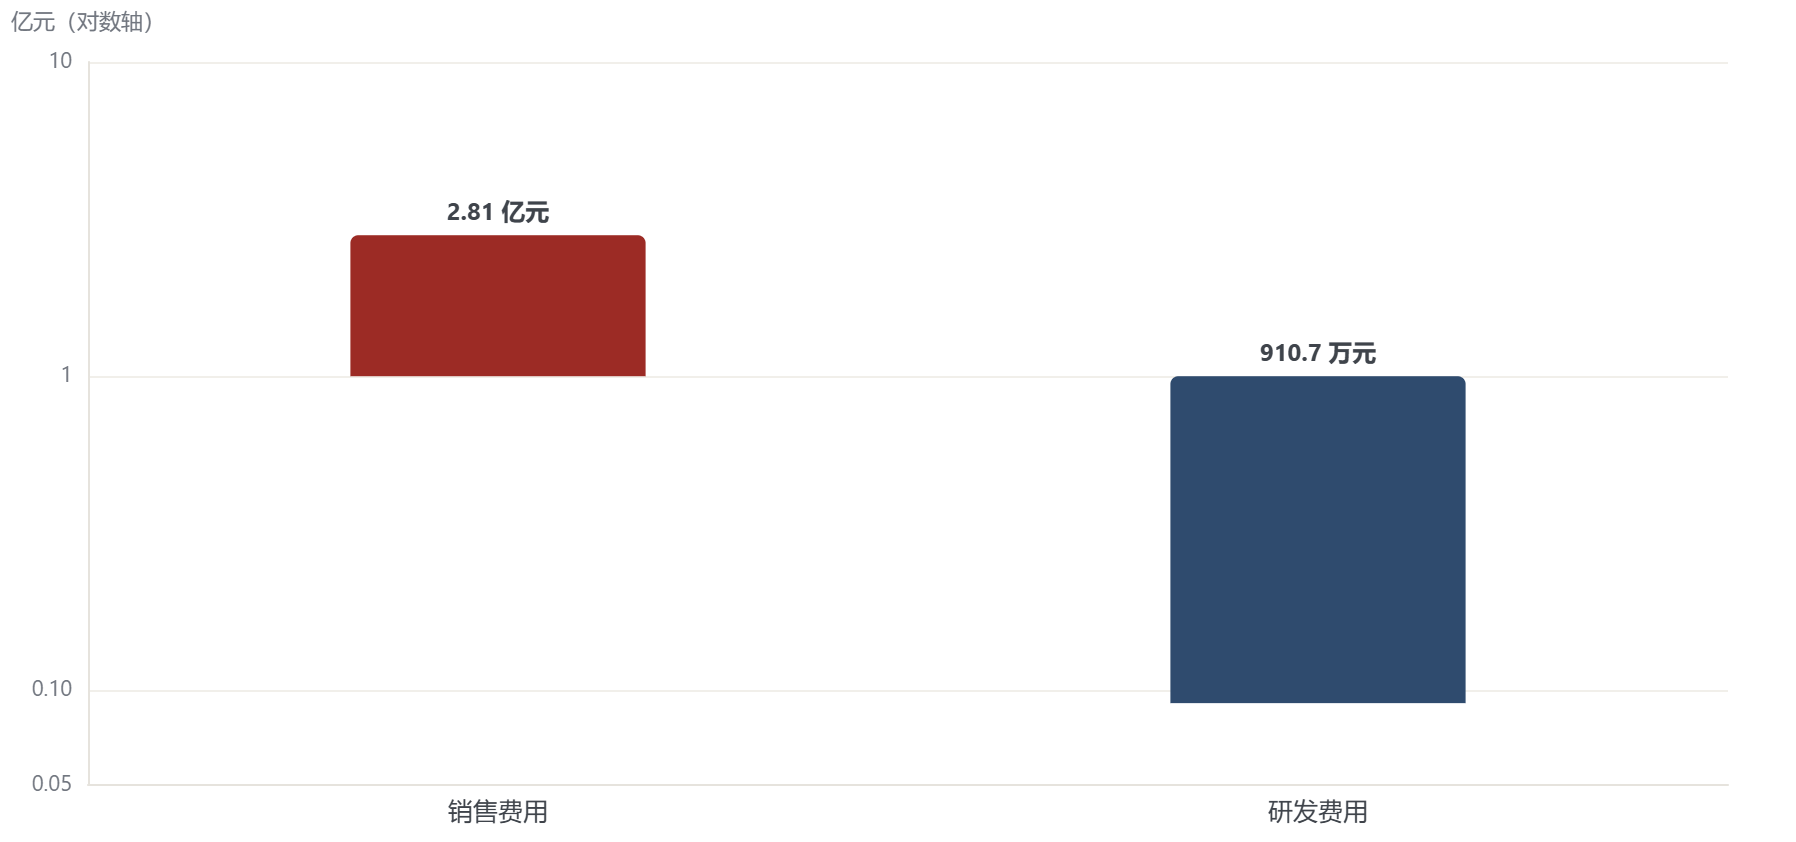
2025 年,2.81 亿元 对 910.7 万元
目 录 · CONTENTS
引子 · 每 100 毫升多出的 1.24 元
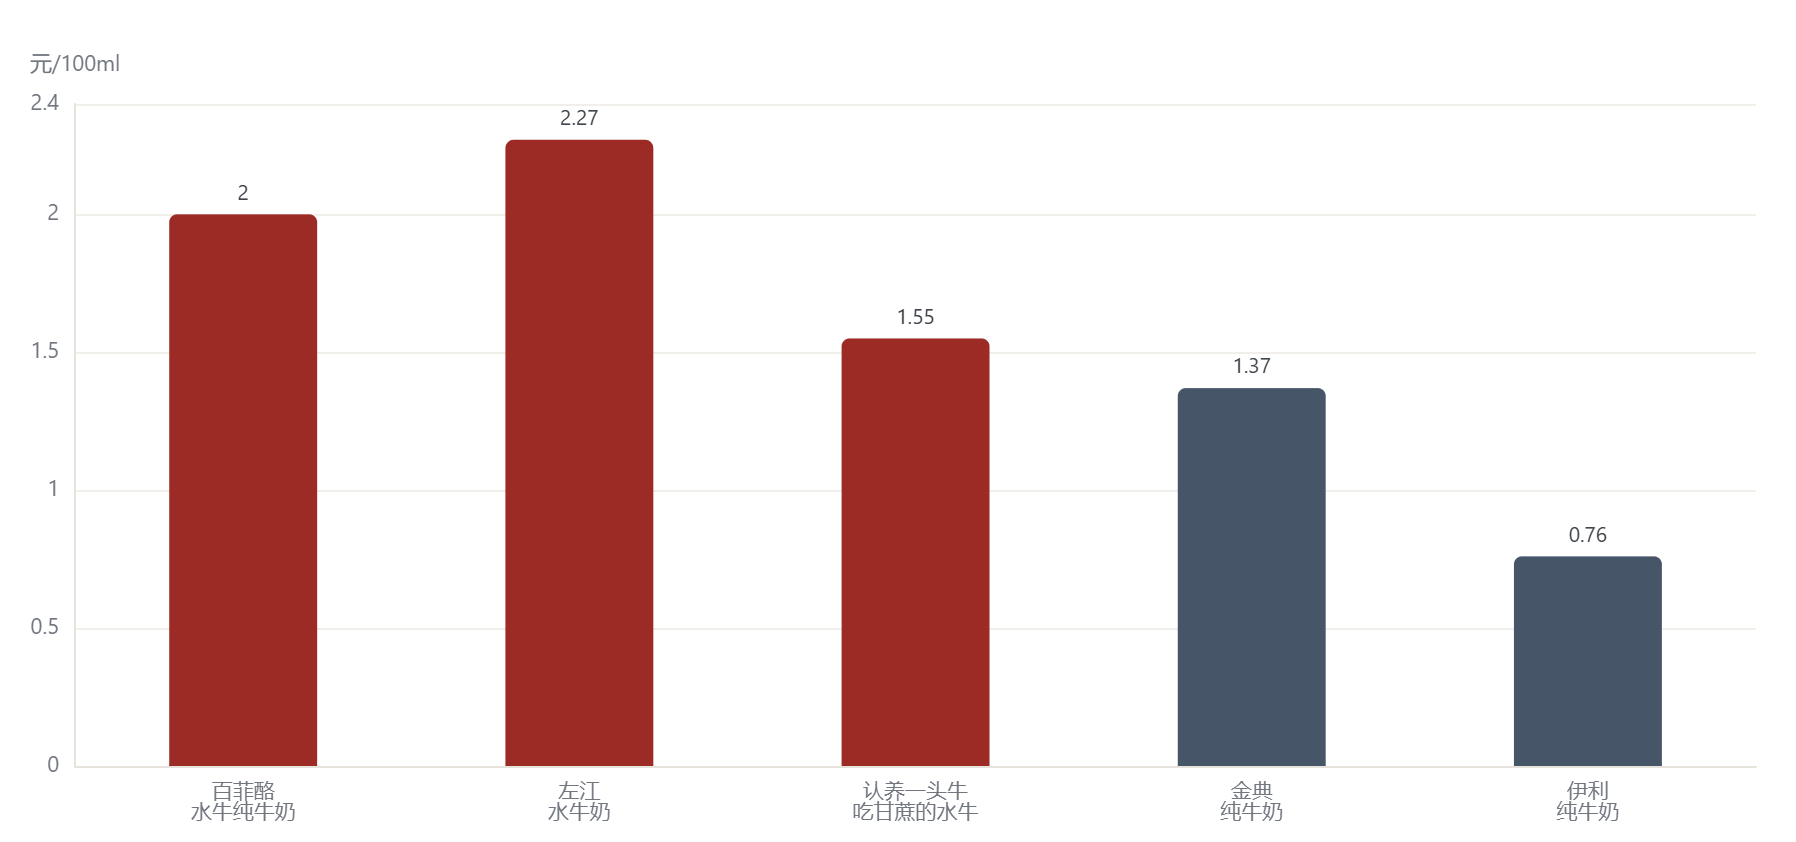
先从一屏货架看起。2025 年 10 月,有记者在电商平台把几款奶摆在一起比价:百菲酪水牛纯牛奶,200 毫升 12 盒 47.9 元,折合 3.99 元一盒;伊利纯牛奶,250 毫升 21 盒 39.9 元,折合 1.90 元一盒。盒价看着差一倍多,但规格不同,得按毫升折算——一个是每 100 毫升 2.00 元,一个是每 100 毫升 0.76 元,差价 1.24 元。
几乎同一时间,另一路记者做了件更笨也更狠的事:把包装上带"水牛"字样的 20 款纯牛奶产品买齐,一款一款翻配料表。结果是,没有一款标注了生水牛乳的添加比例。其中 16 款,配料表前两位是"生水牛乳、生牛乳";另 4 款是"生牛乳、生水牛乳"。顺序不一样,含量差得远,但比例一律不写。乳业分析师宋亮给了一句更扎耳朵的话:部分产品的水牛乳含量,"可能连 10% 都不到"。
两个现场拼在一起,就是这篇文章要算的事:一盒奶贵出来的钱,是买奶的,还是买故事的?再具体一点——这笔溢价,还能活多久。
水牛奶、驼奶、A2 奶,三种网红小众奶轮番登场,卖的是三个概念:"水牛的奶更浓""骆驼的奶能降糖""A2 的奶不闹肚子"。概念这门生意有个天生的设定:它靠"没人能当场验证"活着,也必然死于"有人开始验证"。把这三个概念放进同一条时间轴,会发现杀死它们的无非三件事:标准立起来了没有(有没有一把尺子能量它)、对手进场了没有(稀缺还算不算稀缺)、账单寄到了没有(罚单、问询函、亏损的年报)。下文把这三件事叫作概念的三根加速器。
起价的前夜:普通牛奶卖不动了
1.1奶本身,正在失去议价能力
2025 年 9 月,乳品全渠道销售额同比减少 16.8%(尼尔森 IQ 口径)。这是整个行业的底色:量在缩,价在软。原料这头也不紧张——生牛乳的采购价长期在 3–4 元/公斤这一档(业内口径),意味着奶作为大宗原料几乎撑不起溢价。
广西的一组数字把这个格局写得特别清楚。2024 年,全区含荷斯坦在内的牛奶产量 13.70 万吨,同比减 0.6%;同一年,水牛奶产量 4.79 万吨,同比增 10.16%。一块地上,两条线,一条往下走,一条往上走。奶牛场在减产,水牛场在扩产——不是水牛突然更好养了,是"水牛"这两个字突然开始值钱了。
值多少钱?这里就会撞上概念的第一个破绽:连市场有多大,都没有统一答案。
| 品种 | 口径 A | 口径 B | 口径 C |
|---|---|---|---|
| 水牛奶市场 | 85 亿元(2025 年,全国零售额,2021–25 年复合增速 8.9%,弗若斯特沙利文) | 约 45 亿元(2022 年,同比 +28%,欧睿) | 约 50 亿元(业内估算,年增速 8%–10%,品牌数 ≥60 个) |
| 驼奶市场 | 约 30 亿元(2025 年预测,同比 +20%,行业白皮书) | 突破 80 亿元(行业报告,复合增速超 30%) | 104 亿元(2020 年驼乳粉销售额,另有预测 2026 年达 200 亿元) |
注:三份数字口径互不相同(零售额与出厂额、液态奶与乳粉、是否含贴牌产品未统一说明),本报告并列呈现、不作合并,也不取其中任何一份作为"权威值"。数据:弗若斯特沙利文(百菲港股招股书引)· 欧睿(新快报转引)· 新京报业内采访 · 《2025 中国驼乳行业白皮书》· 《2024 骆驼奶行业消费研究报告》。
同一个水牛奶市场,2022 年 45 亿元、2025 年 85 亿元、业内估算约 50 亿元;驼奶更夸张,2020 年的 104 亿元和 2025 年预测的 30 亿元,能差出三倍多。这不是有人在撒谎,是概念型市场的通病:口径五花八门(零售额还是出厂额、液态奶还是乳粉、算不算贴牌),没人说得准,也没人急着说准。
说不准的市场,定价权反而更好拿。京东 2025 年驼奶线上成交人数破 278 万、同比涨 90%——不管怎么说,是有人在买。
1.2三棒接力:从数得出来的卖点,到说不清的好处
三棒接力的顺序,恰好是卖点"可验证程度"递减的顺序。水牛奶先火,靠的是能数出来的数字——"3.8 克蛋白",直播间里拿手指在包装上一划就能指给观众看。驼奶紧跟,卖的是稀缺和"降糖"这类好处:稀缺看得见(骆驼确实少),降糖摸不着。A2 最后登场,卖的是一个字母编号,A1 还是 A2,得做 DNA 检测才知道——消费者永远无法自己确认。
越难验证的卖点,越敢标高价,也越经不起一次真正的验证。接下来三章,一棒一棒算。
第一棒 · 水牛奶:稀缺是真的,比例是没写的
2.1稀缺这一半,是真的
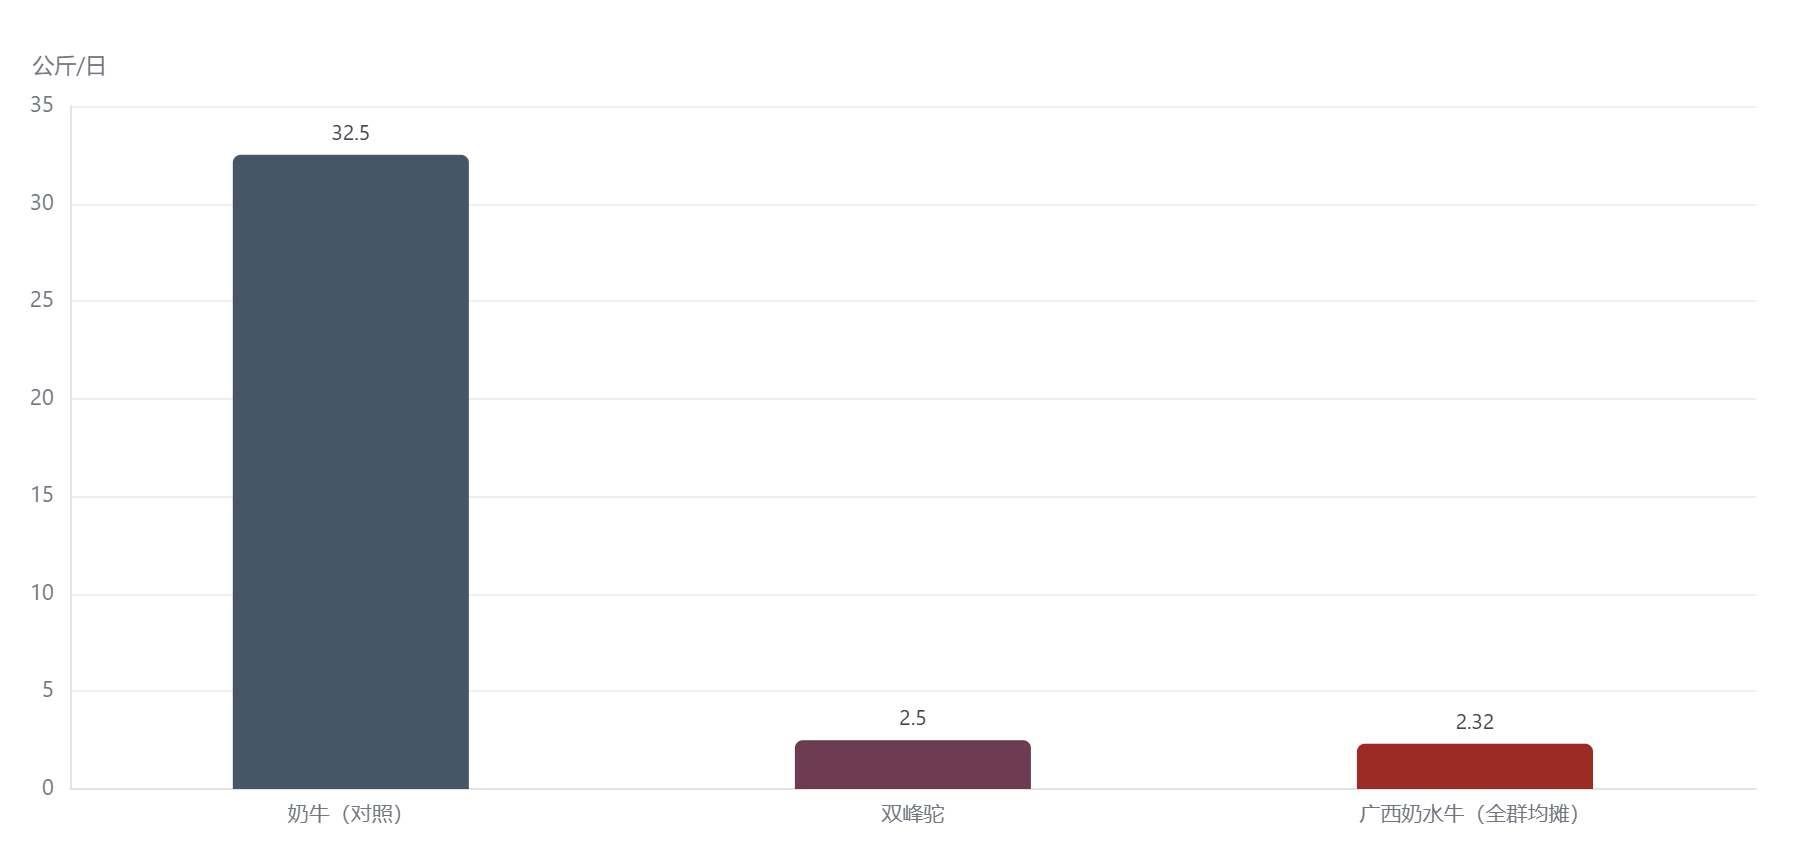
先看原料价。生水牛乳的采购价在 11–15 元/公斤,生牛乳在 3–4 元/公斤,差 3–5 倍。再看牛的数量:2024 年末广西奶水牛存栏 5.65 万头,同比增长 17.43%——听着是在扩群,但 5.65 万头这个量级,还不到一家大型奶牛场一个场区的存栏。全区水牛奶产量 4.79 万吨,摊到每头牛身上,约 848 公斤一年,合一天 2.3 公斤。
把这个数字和另外两类产奶动物放在一起,很多东西不用解释了。
稀缺加上故事,销量就起来了。百菲乳业的看家产品"3.8 克水牛纯牛奶",招股书自述天猫累计销量超过 10 亿盒。这是什么概念?广西全区一年产的水牛奶,折算成 200 毫升一盒,约 2.4 亿盒。一款爆款卖掉的量,需要全区的水牛攒上四年多。
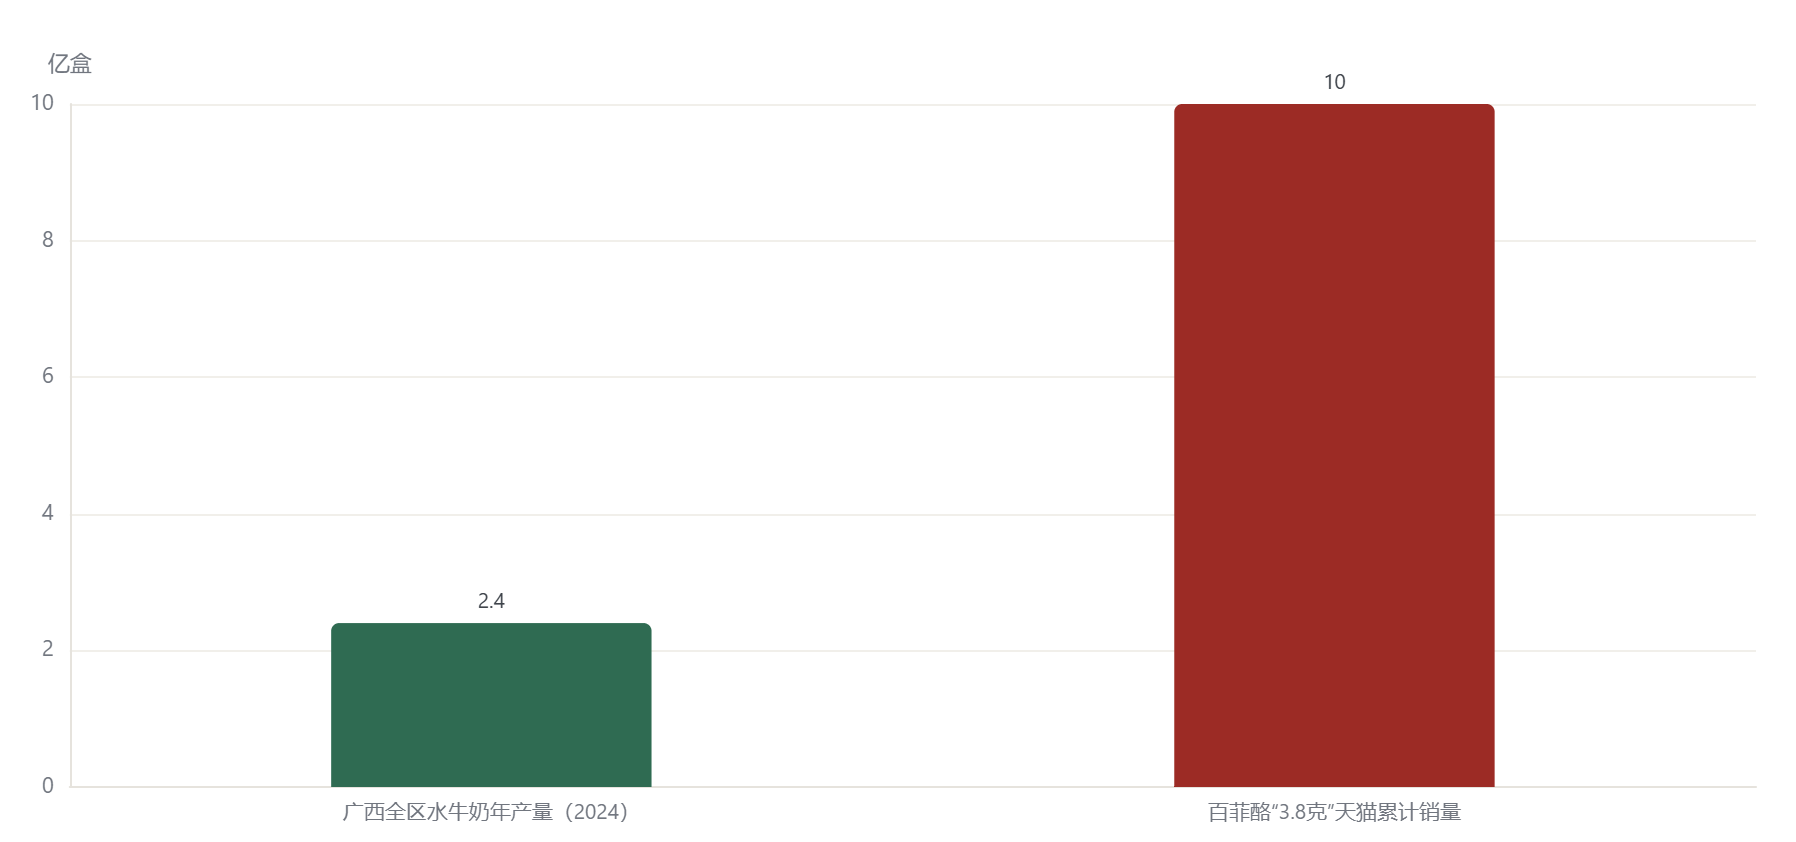
画完这张图,后面的问题就自动浮出来了:既然全区的水牛都不够,那些多出来的盒子,装的是什么?
2.2一盒 3.99 元,拆开算一遍
回到开场那 1.24 元的差价,按公开材料算两遍。第一遍,假设这一盒真的是 100% 生水牛乳:200 毫升约 0.206 公斤,按 11–15 元/公斤算,光原料就要 2.27–3.09 元,占 3.99 元零售价的 57%–77%。对照同规格的普通纯牛奶(原料 0.62–0.82 元),水牛奶的原料确实该贵 1.65–2.27 元——这一遍,价差是说得通的。
第二遍,按配料表的实际情况来。20 款产品没有一款标了比例,业内说部分产品的水牛乳含量可能连 10% 都不到。那就按一成算:0.0206 公斤水牛乳 0.23–0.31 元,剩下 0.185 公斤生牛乳 0.56–0.74 元,合计 0.78–1.05 元——和一盒普通纯牛奶的原料成本(0.62–0.82 元)差不太多。
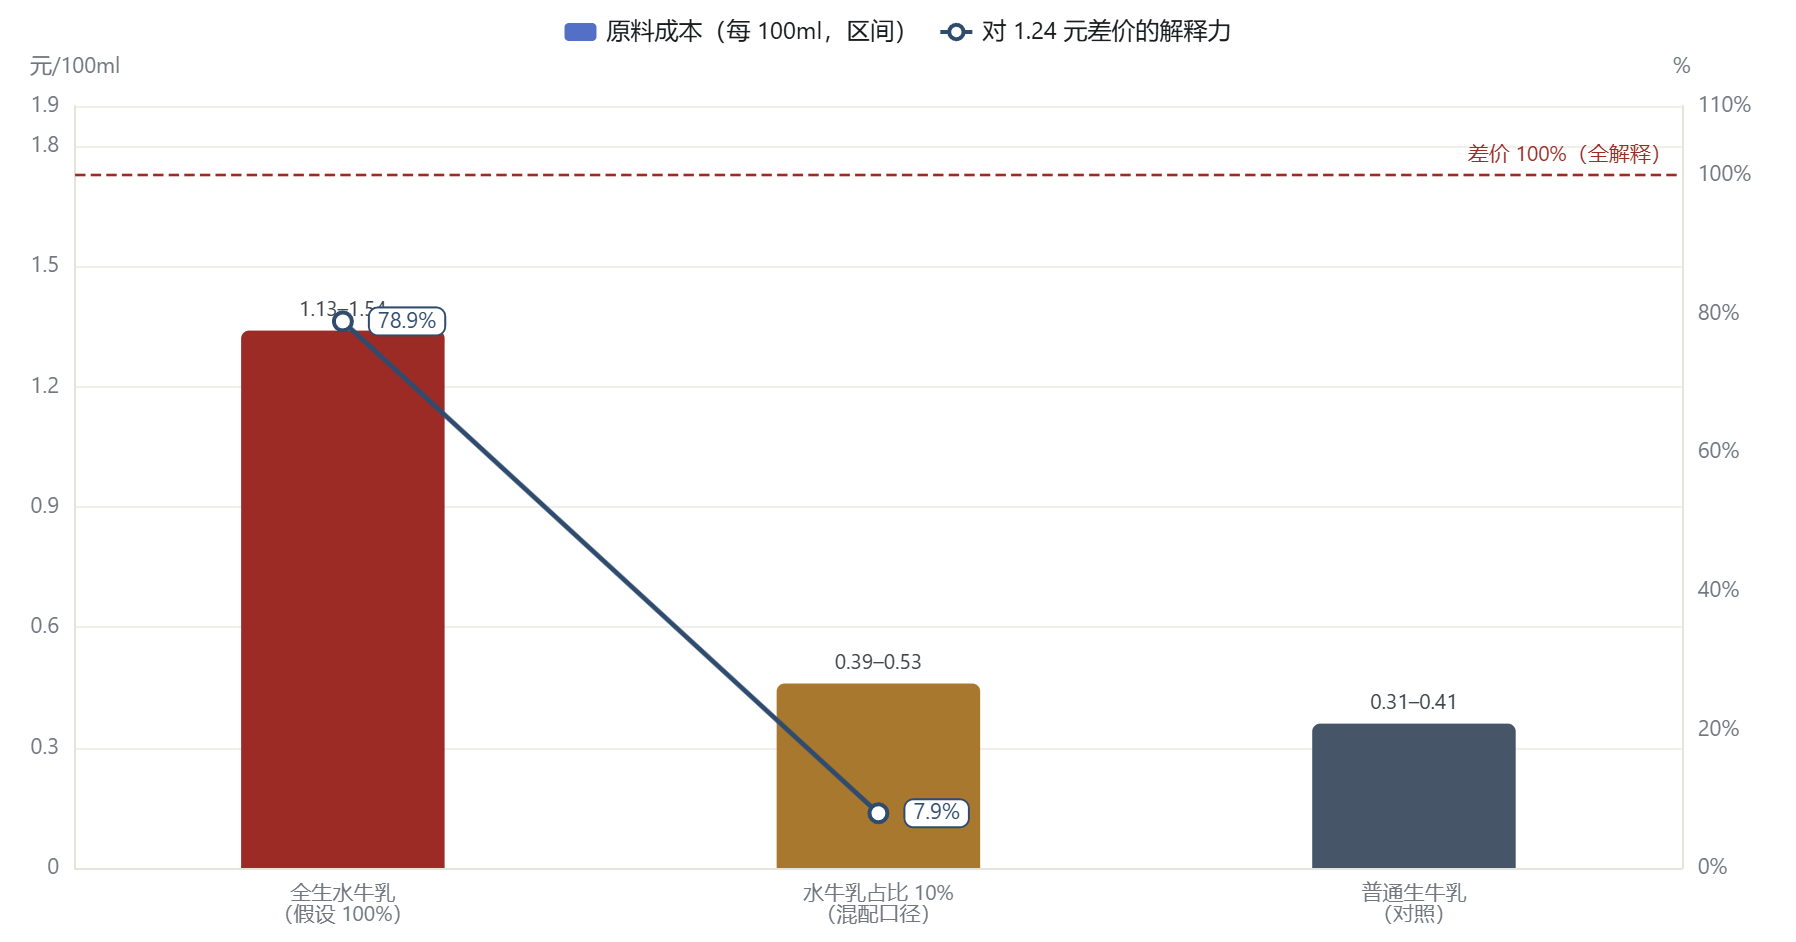
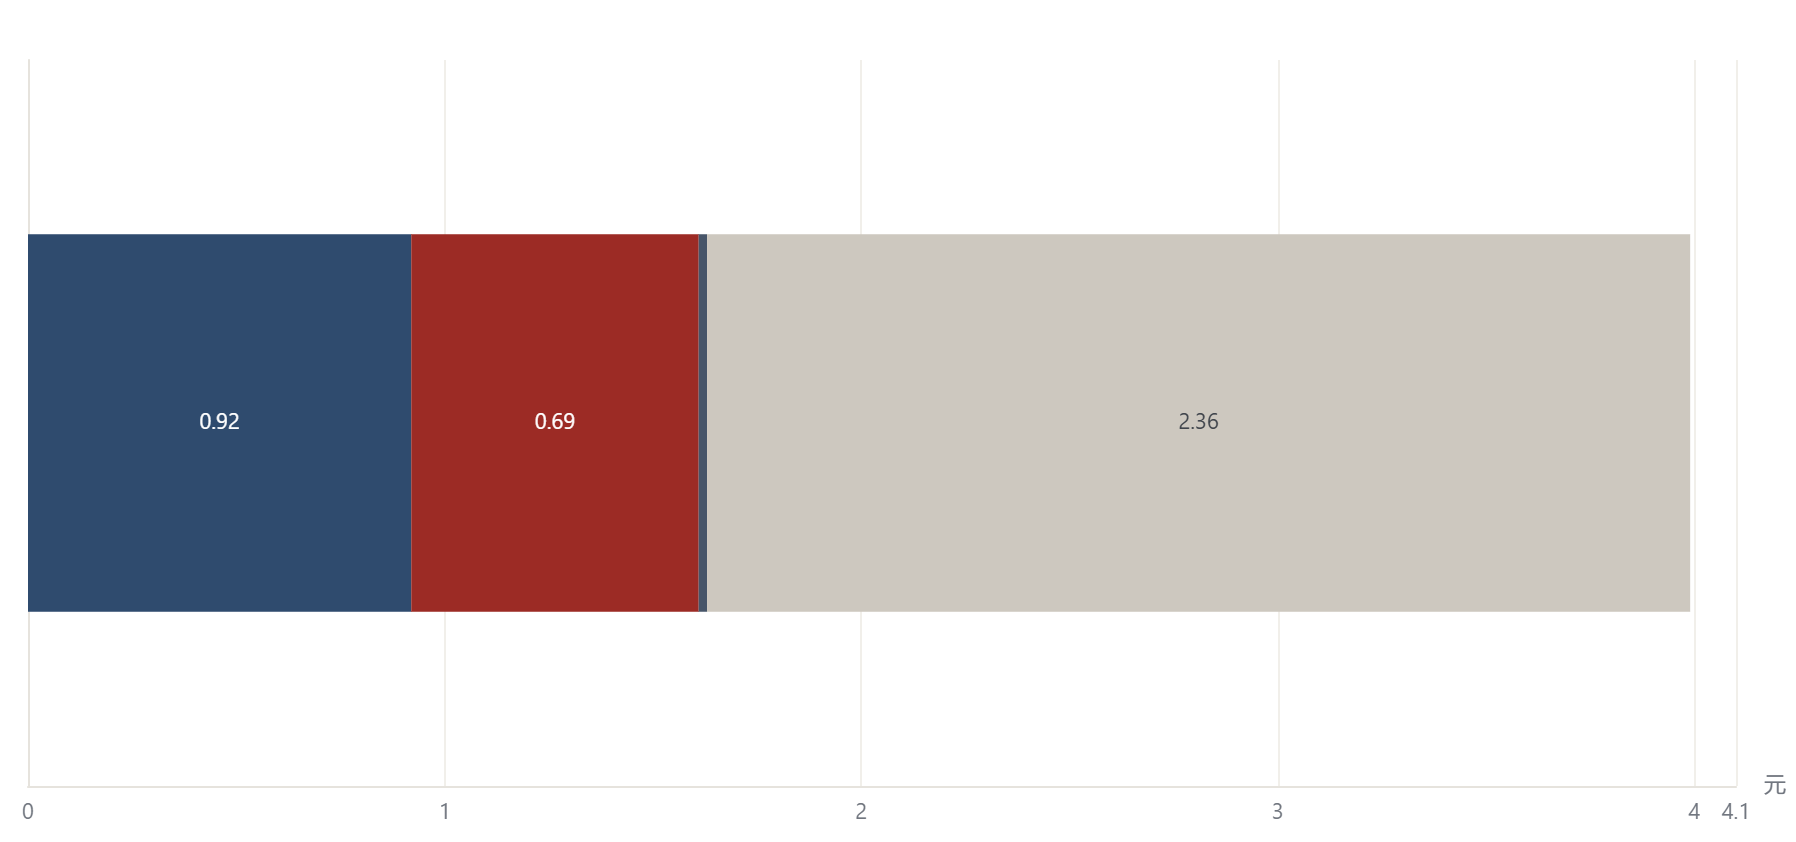
那剩下的钱买的是什么?把一盒 3.99 元按公司整体费用率折一遍:原料约 0.92 元(按混配口径测算的中值)、营销费用约 0.69 元、研发费用约 0.02 元,剩下 2.36 元是包装、加工、物流、渠道与利润等未单独披露的部分。
2.3加速器Ⅰ · 配料表:三个价签,三种写法
把货架上三盒奶的价签和配料表摆在一起,问题一眼就看得见。
注:价签取自 2025 年 10 月电商比价标价,未计促销;配料表写法据新京报 2025 年 9 月对 20 款产品的逐一核对。数据:新快报 2025-10 · 新京报 2025-09-17。
"水牛配方"这四个字,是这篇文章里最会挣钱的四个字。调查把它揭了底:它是注册商标,不是品类名称。也就是说,它属于某个品牌的权利,而不是行业的标准——别人要用,得看权利人脸色;消费者看到它,也不会因此知道里面加了几成水牛乳。
配料表上还有别的花样。市售的"水牛纯牛奶"实测蛋白只有 3.1 克/100 毫升(桂牛的"水牛纯牛奶"、百菲的"水牛高钙奶",北京商报 2026 年 1 月实查),而水牛奶的行业规范(RHB 702-2012)要求蛋白 ≥3.8 克/100 克、脂肪 ≥5.5。名字叫水牛奶,指标却和普通奶一个水平——这不构成违规,因为配料表里本来就写着生牛乳。
| 配料表第一位 | 款数(共 20 款) | 是否标注添加比例 | 含义 |
|---|---|---|---|
| 生水牛乳 | 16 款 | 均未标注 | 水牛乳添加量不少于生牛乳,但具体多少无从判断 |
| 生牛乳 | 4 款 | 均未标注 | 添加量上生牛乳更多,水牛乳排在其后 |
| 仅生牛乳(对照款) | — | 不需要标注 | 单一乳源,不存在比例问题 |
注:GB 7718-2011《预包装食品标签通则》第 4.1.4.1 条要求,配料应按加入量的递减顺序排列;特别强调添加了某种配料时,应标示该配料的添加量或含量。水牛奶类产品的问题正卡在这一条上:正面强调"水牛奶",背面不写比例。数据:新京报 2025-09-17 调查 · GB 7718-2011 标准原文。
2.4加速器Ⅲ · 账单:两张罚单和一把正在做的尺子
监管的账单先寄到了。崇左市江州区市监局的〔2025〕161 号文书认定:天添乳业的"左江"牌产品在标签上强调"水牛奶",却不标生水牛乳含量,违反 GB 7718-2011 第 4.1.4.1 条,没收违法所得 2123 元、罚款 1.5 万元。这家厂 2024 年 5 月已经因标签瑕疵被罚过一次——2023 年 11 月配料表把顺序调成了"生牛乳、生水牛乳",包装正面的宣传却没跟着改。
另一张更重。玉林市监局 2026 年 1 月 13 日的处罚:桂牛乳业的"高钙水牛奶"检出黄牛源性成分——标签上写水牛,里面检出了黄牛。没收 9360 元、罚款 6 万元,合计 6.94 万元,且召回失败。
两张罚单加起来不到 8 万元,跟一款产品 10 亿盒的销量不在一个量级上。它们的意义不在金额,而在于验证终于发生了:有人开始查配料表,而且查得出结果。
尺子也在补。全国性的"纯水牛奶"标识国标至今没有,广西先立了地方标准:DBS 45/011-2024《生水牛乳》、DBS 45/037-2024《灭菌水牛乳》于 2024 年 5 月 17 日实施;广西奶业协会的《生水牛乳质量分级》(T/GXAS 1136-2025)2025 年 11 月 20 日跟进。尺子正在做,只是做得慢。
第二棒 · 驼奶:稀缺到离谱,神奇到没影
3.1稀缺到离谱:一峰骆驼一天出 2–3 公斤
据中国畜牧业协会,2023 年全国骆驼存栏 58 万峰;新疆一地 2024 年末存栏 36.42 万峰、年产驼奶 6.3 万吨(新疆农业农村厅)。图 2 里那根 2.5 公斤的柱子,就是这门生意的全部底数:一峰双峰驼一天只出 2–3 公斤奶,是奶牛的十几分之一。
成本端也硬。新疆纯驼奶粉的采购价在 30 万元/吨以上(新华视点 2026 年 3 月),一罐 300 克的原料成本约 80 元。稀缺是真的,贵也是真的——但稀缺和贵,都还不足以解释货架上那些一罐 999 元的产品。
3.2神奇是没影的:成分表反过来念才对
驼奶卖家最值钱的一句话是"降糖"。驼奶里的确有一种被称作胰岛素样蛋白的成分,相关研究多为动物实验或小样本,缺乏人体临床证据(央广网 2026 年 3 月,专家钟凯、朱毅、阮光锋;人民网 2020 年引用的研究中,牛奶与驼奶的干预组之间没有显著差异)。《中国食物成分表》第 6 版的数字更直接地打了话术的脸:驼奶的乳糖高于牛奶,钙、铁、硒不如牛奶。"适合乳糖不耐"和"高铁高钙"这两句广告词,反过来说才对。
| 常见说法 | 成分表与研究的对照 | 证据性质 |
|---|---|---|
| 适合乳糖不耐受人群 | 驼奶乳糖含量高于牛奶,乳糖不耐者同样难受 | 《中国食物成分表》第 6 版 |
| 高钙高铁高硒,比牛奶更补 | 钙、铁、硒均不如牛奶 | 《中国食物成分表》第 6 版 |
| 能降血糖、降脂降压 | 多为动物实验与小样本,缺乏人体临床证据;且普通食品宣称疗效违反广告法第 17 条 | 专家意见 · 人民网 2020 · 市场监管总局典型案例 |
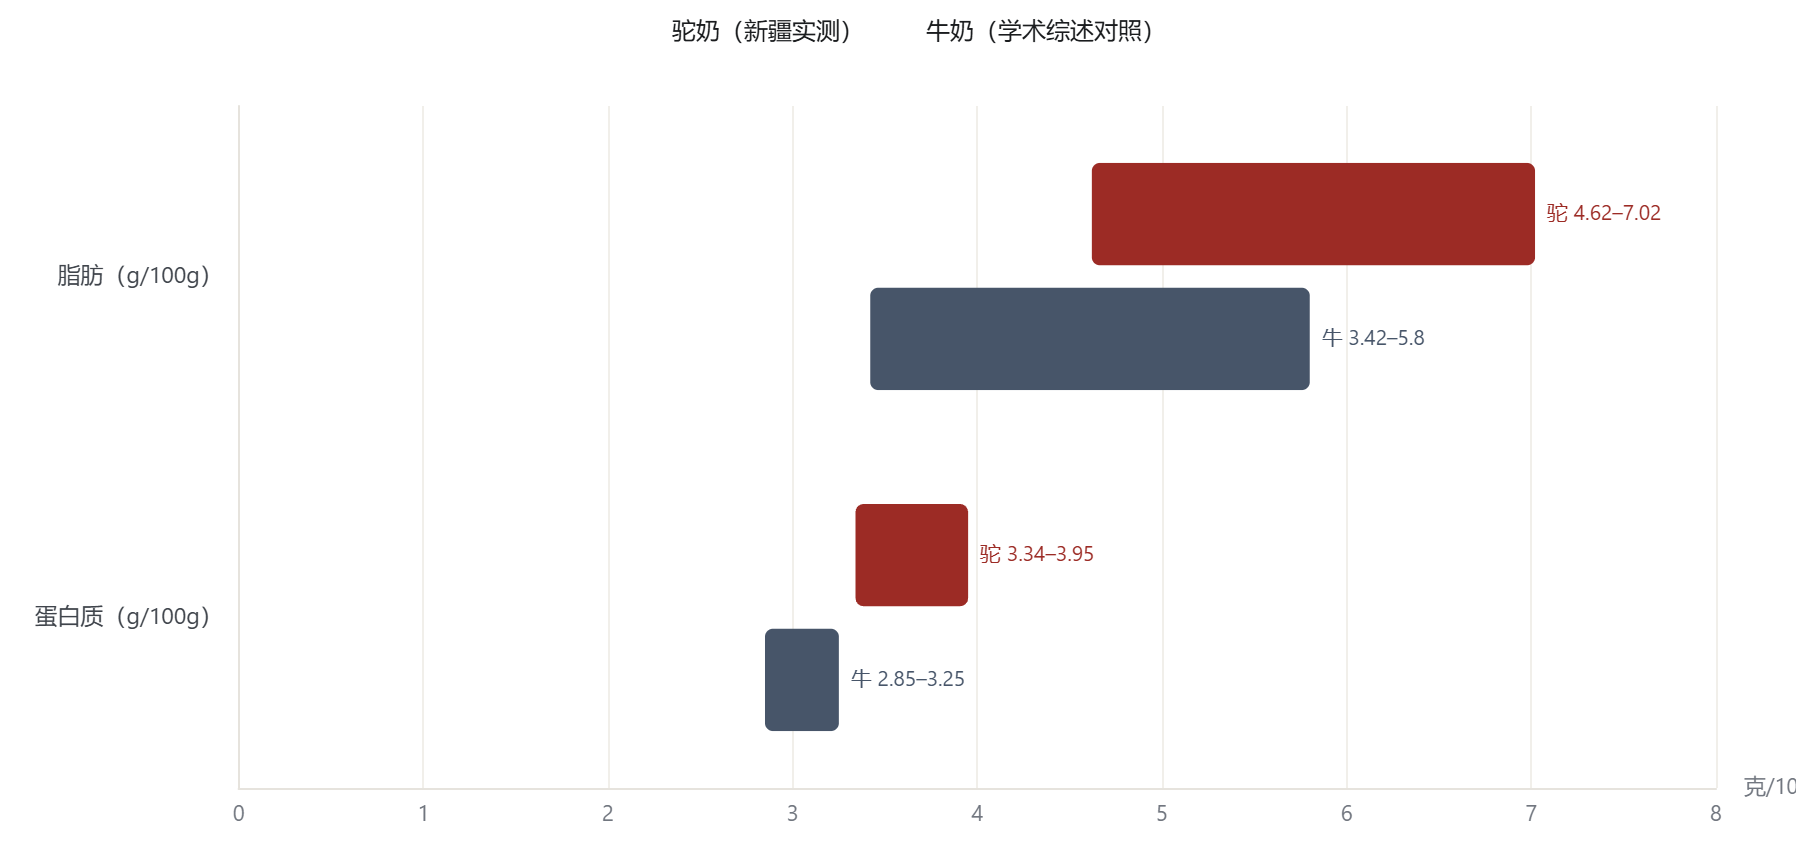
| 营养远胜牛奶 | 新疆实测:蛋白 3.34%–3.95%、脂肪 4.62%–7.02%,与牛奶同量级 | PMC 2023(13 个采样点) |
注:驼奶的营养区间为新疆多采样点实测值,牛奶对照取学术综述口径(蛋白 2.85%–3.25%、脂肪 3.42%–5.80%),两者不同源、不同年,仅作量级比较。数据:中国农科院广西水牛所曾庆坤专稿引 Munblit 2016/Elinor 2012 · PMC 2023 · 央广网 2026-03 · 人民网 2020。
3.30.1% 的现场:1000 克里 1 克驼奶
2026 年 3·15 前后,新华社的调查买回一款"新疆真驼奶"全脂驼乳粉:1000 克里检出 1 克驼奶,含量 0.1%;主料是大豆粉、燕麦粉和葡萄糖,执行的是方便食品标准,第三方还检出了未标注的牛奶成分。同一时期,江西吉水的一起会销案里,360 克的产品只含 1.2 克驼奶,全额退款——报道里提到,有老人单笔花了 1.83 万元买下 96 罐。四川旺苍法院判的那起更大:75 人用含乳基料粉加植脂末冒充驼奶粉、羊奶粉,涉案 6900 余万元,判 3 到 15 年,退赔 3400 余万元。
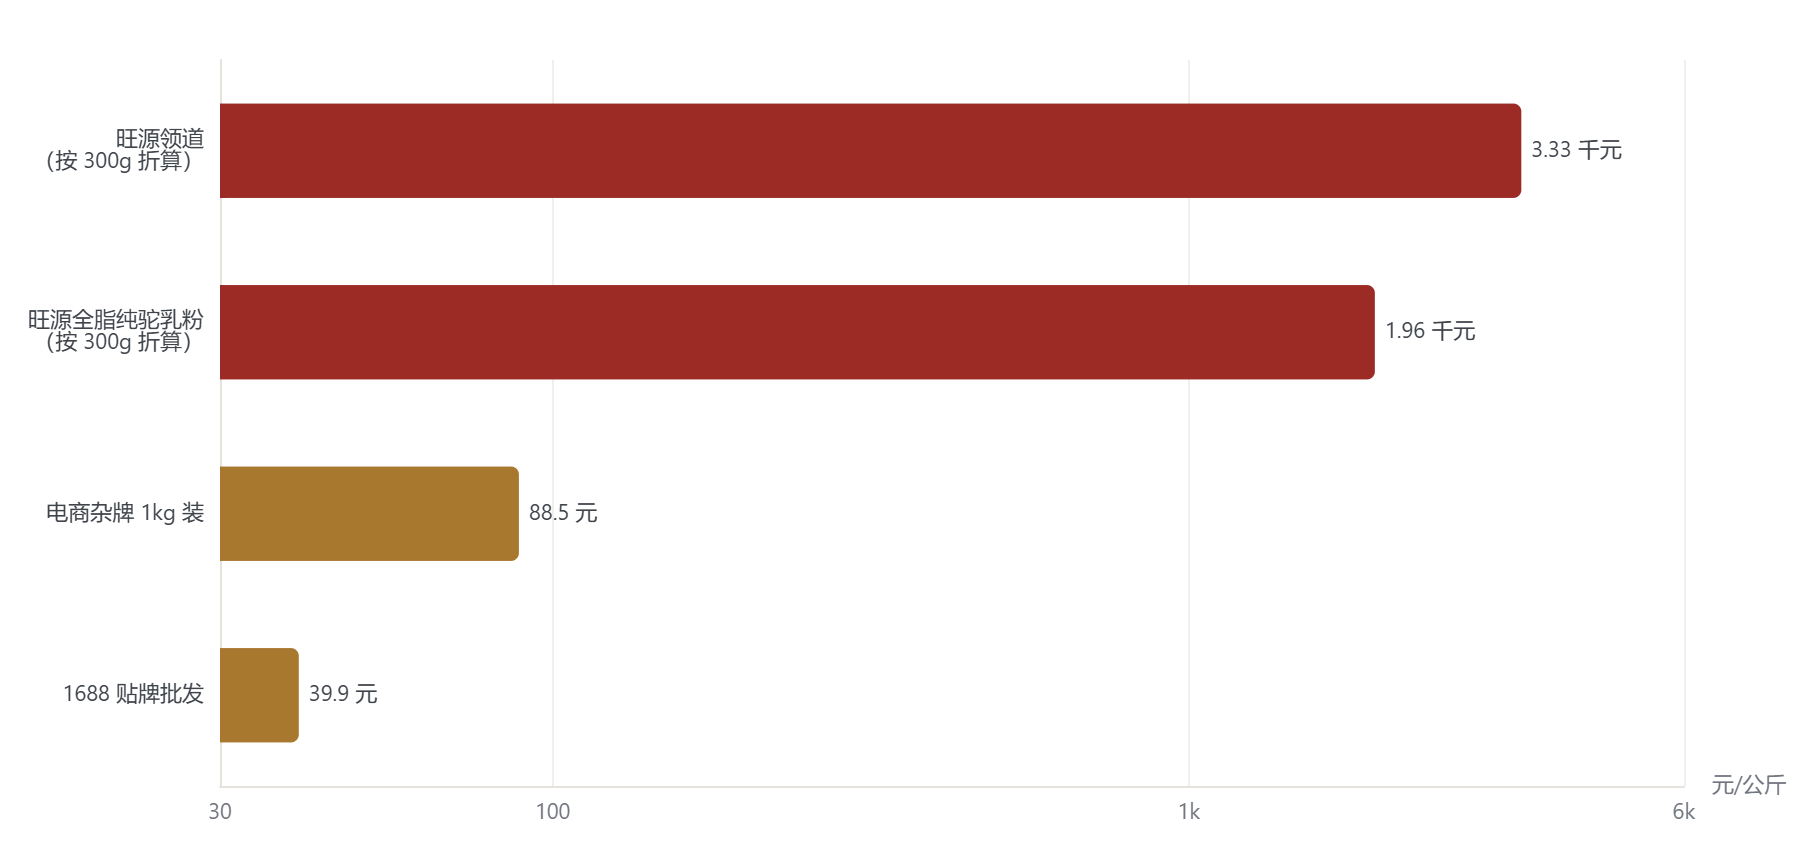
货架上的价格分层,就是从这里长出来的。同一屏货架,旺源的领道 999 元一罐、全脂纯驼乳粉 588 元一罐(规格 300–358 克),电商杂牌 1000 克装 79–98 元,1688 上贴牌的固体饮料折算下来 39.9 元一公斤级。
真正给这一棒踩刹车的,是加速器Ⅰ。驼乳粉长期没有国家标准,只有行业标准 RHB 903—2017;到 GB 19644—2024《乳粉和调制乳粉》2025 年 2 月 8 日实施,驼乳粉被纳入,要求单一乳源、乳固体不低于 70%。门槛不高,但从此有了门槛:配方里塞大豆粉、燕麦粉的做法,从此有了明确的对照物。
空白期里长出的是另一类公司。旺源自述年产值约 1.5 亿美元、产品销往五十余国;那拉本源乳业 2024 年销售收入 3.5 亿元(伊犁州政府口径),2026 年预计破 5 亿元——而它关联的那拉尊驼,2025 年 12 月因为宣称"降血糖、降脂降压"被广州海珠区市监局罚了 45 万元,并被列入市场监管总局的典型案例。同一套供应链上,一边是地方政府的产值数字,一边是罚单。
第三棒 · A2:一个氨基酸的故事,被对手讲完了
4.1故事的底牌:第 67 位氨基酸
2000 年,新西兰人 Corran McLachlan 和 Howard Paterson 办了一家叫 a2 Corporation 的公司,做法说起来很朴素:给奶牛做 DNA 检测,只挑产 A2 型 β-酪蛋白的那一类。A1 与 A2 的区别只有一个氨基酸——第 67 位是组氨酸(His)还是脯氨酸(Pro)。故事从这里生长出来:A1 在消化过程中会产生一种叫 BCM-7 的肽,可能与某些不适有关;A2 不会,所以 A2 奶"更好消化、喝了不闹肚子"。
故事讲得早,验证来得也不算晚。2009 年,欧洲食品安全局(EFSA)发布科学报告,结论是:口服 BCM-7 与所列疾病之间的因果关系无法建立。2016 年,德国 Max Rubner 研究所复核,结论一致。广州市奶业协会原会长王丁棉的说法更直白:A2 这个命名缺乏严谨科学依据,全球至今也没有 A2 β-酪蛋白含量的检测标准。至于中国人喝奶不舒服,主因是乳糖不耐受——这件事与第 67 位是哪个氨基酸没有关系。
把这句话翻译成价格语言:A2 奶与普通牛奶的常规营养成分没有差别,多付的钱,买的是"第 67 位"这个说法。这不是说 A2 是假的——DNA 筛选是真的,检测是真的,只是这些都不构成营养差异。
4.2加速器Ⅱ · 对手:谁都能做的东西,没有溢价
商业上,A2 是这三棒里跑得最远的一棒。a2 Milk 在中国及亚洲的生意做到了 FY2026 营收 14.48 亿纽元、同比增 11.2%,跨境英文标份额 19.5%。更关键的是,2021 年就有报道称近 50 家中外企业推出了 A2 产品——巨头排队上桌。
| 企业 | A2 产品与时间 | 关键参数 |
|---|---|---|
| 伊利 | 金典 A2β-酪蛋白有机纯牛奶、金典 A2 鲜牛奶 | 鲜牛奶蛋白 10.0 克/升 |
| 蒙牛 | 每日鲜语优护 A2β-酪蛋白鲜牛奶(2021-10)、鲜语云上有机 A2 鲜牛奶(2025-12-19) | 2025 年新品乳蛋白 4.0 克 |
| 君乐宝 | 至臻 A2 奶粉(2019-12) | 奶粉线切入 |
| 光明 | 有机 A2 纯牛奶 | 常温线切入 |
| 越秀乳业 | "谢添地"黑土 A2 纯牛奶(2024-11) | 上市 78 元/箱,2025-12 大促 2.56 元/盒 |
注:产品与时间据企业公开产品信息与媒体报道整理;"10.0 克/升""4.0 克"为企业标示的乳蛋白含量口径(每升 vs 每份),不可直接横向比较。数据:中国消费者报 · 各企业公开产品信息 · 虎嗅/澎湃。
这一棒的加速器不是标准,是对手。水牛奶需要水牛,驼奶需要骆驼,A2 只需要一条 DNA 检测线——而检测,谁都能做。当第 67 位氨基酸可以成为任何一家工厂的卖点,它作为卖点就不值钱了。
2021 年有过一次比价:三元 A2 纯牛奶 250 毫升 12 盒 109 元,同规格的有机纯牛奶 64.8 元——A2 比普通奶贵一倍以上,比有机奶还贵五成以上。四年之后,这样的价差已经撑不住了。
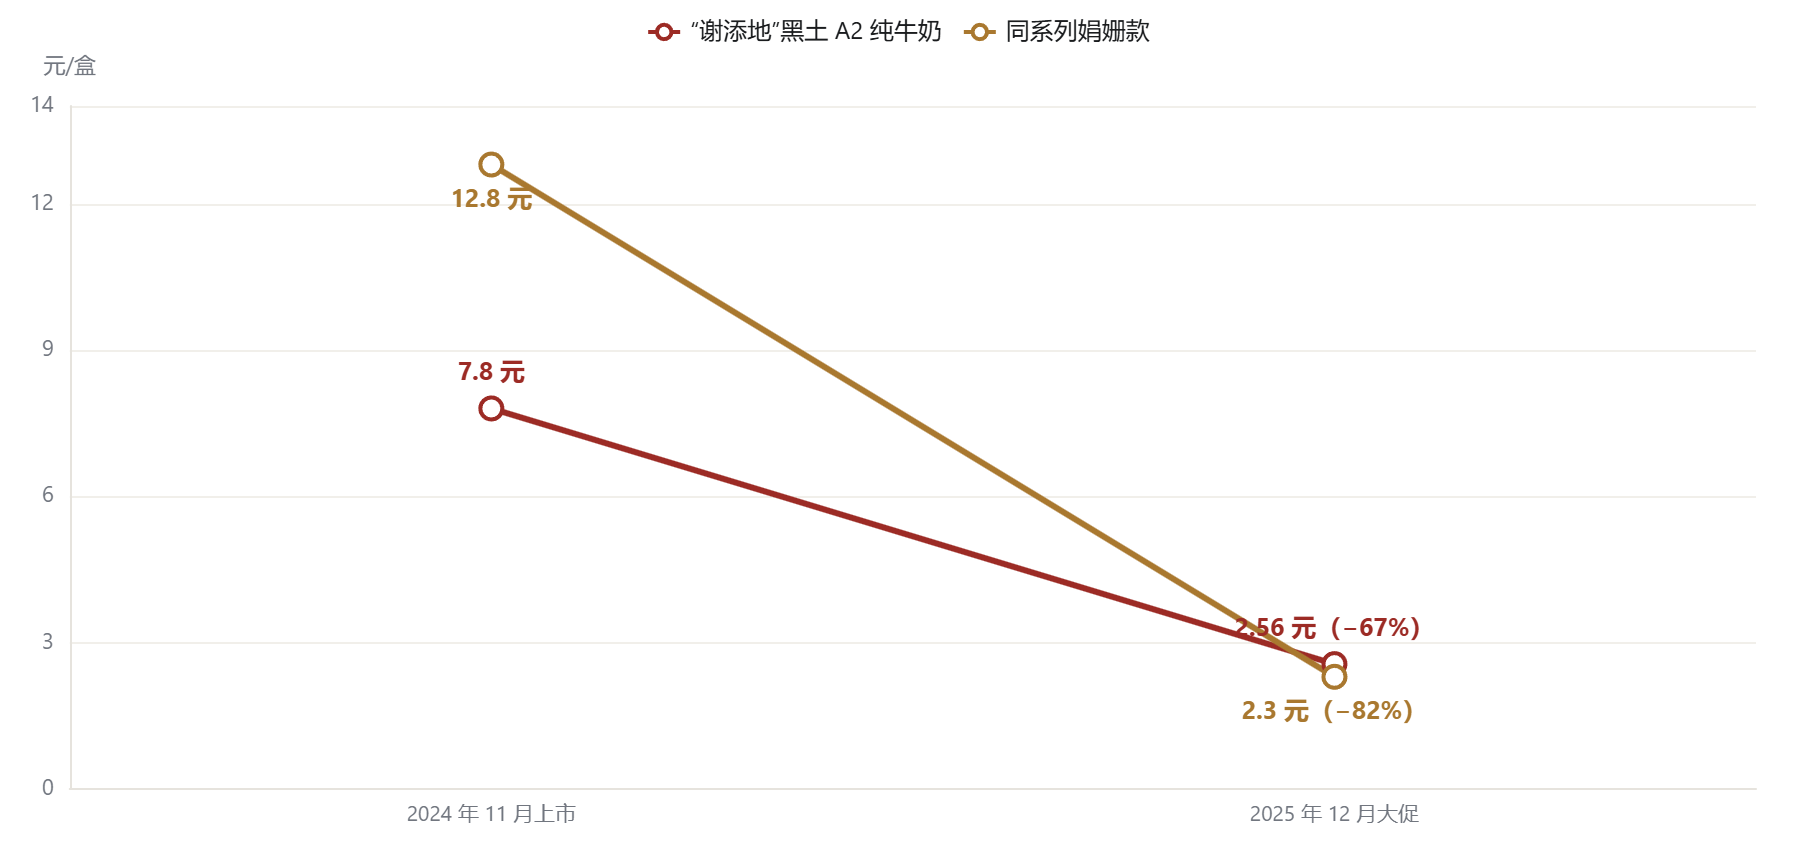
这里要说清楚一件事:降价不等于产品变差。A2 的检测、分群、供应链都是真实成本,只是这部分成本撑不住当初的定价。当"第 67 位"从独家卖点变成行业标配,它的价格就只能跟着普通牛奶的行情走——而 2025 年的行情,是往下走。
三根加速器:标准、对手、账单
| 品种 | 加速器Ⅰ · 标准 | 加速器Ⅱ · 对手 | 加速器Ⅲ · 账单 |
|---|---|---|---|
| 水牛奶 | 地方标准先落地:DBS 45/011-2024《生水牛乳》、DBS 45/037-2024《灭菌水牛乳》2024-05-17 实施,T/GXAS 1136-2025《生水牛乳质量分级》2025-11-20 跟进;全国性"纯水牛奶"标识国标仍缺失 | 受牛的数量限制:全区奶水牛存栏 5.65 万头、单头日产折 2.3 公斤,巨头难以快速复制 | 2025—2026 年两张标签违法罚单:左江 1.71 万元、桂牛 6.94 万元,合计约 8.7 万元 |
| 驼奶 | GB 19644—2024《乳粉和调制乳粉》2025-02-08 实施,驼乳粉纳入,要求单一乳源、乳固体 ≥70%;此前只有行业标准 RHB 903—2017 | 受骆驼数量限制:全国存栏 58 万峰、双峰驼日产 2–3 公斤,比水牛更难复制 | 45 万元功效宣称罚款(那拉尊驼,市场监管总局典型案例);会销案与四川旺苍刑案(涉案 6900 余万元) |
| A2 奶 | 裁判席空着:至今没有 A2 β-酪蛋白含量的检测标准;EFSA 2009 已判定 BCM-7 与疾病的因果关系无法建立 | 近 50 家中外企业入场,伊利、蒙牛、君乐宝、光明、越秀全线推出,卖点变成行业标配 | 无监管罚单,由价格战自我清算:约 13 个月内单盒价降 67%–82% |
注:罚单金额为没收违法所得与罚款合计(左江 2123 元 + 1.5 万元;桂牛 9360 元 + 6 万元),本报告自行加总,监管文书原始口径为分项列示。数据:崇左市江州区市监局〔2025〕161 号 · 玉林市监局 2026-01-13 · 广州海珠区市监局 2025-12 · 广西市场监管局 · 国家标准全文公开系统。
三根加速器的作用顺序,决定了三棒的不同命运。水牛奶挨的是标准——尺子做出来了,但那行没写的字还没被强制填上,所以原料贵还站得住。驼奶挨的是标准加账单——GB 19644—2024 落地,功效话术又被罚单标了价,故事死得最快。A2 挨的是对手——既没有检测标准可依,也没有稀缺原料可守,同行一多,价格就掉。
监管罚单的金额其实都很小:合计 8.7 万元的两张水牛奶罚单,和一款产品 10 亿盒的销量完全不在一个量级。真正的大账单来自投资人——他们问的问题,和消费者问的是同一批。
5.1账单之一:48 个问题的问询函
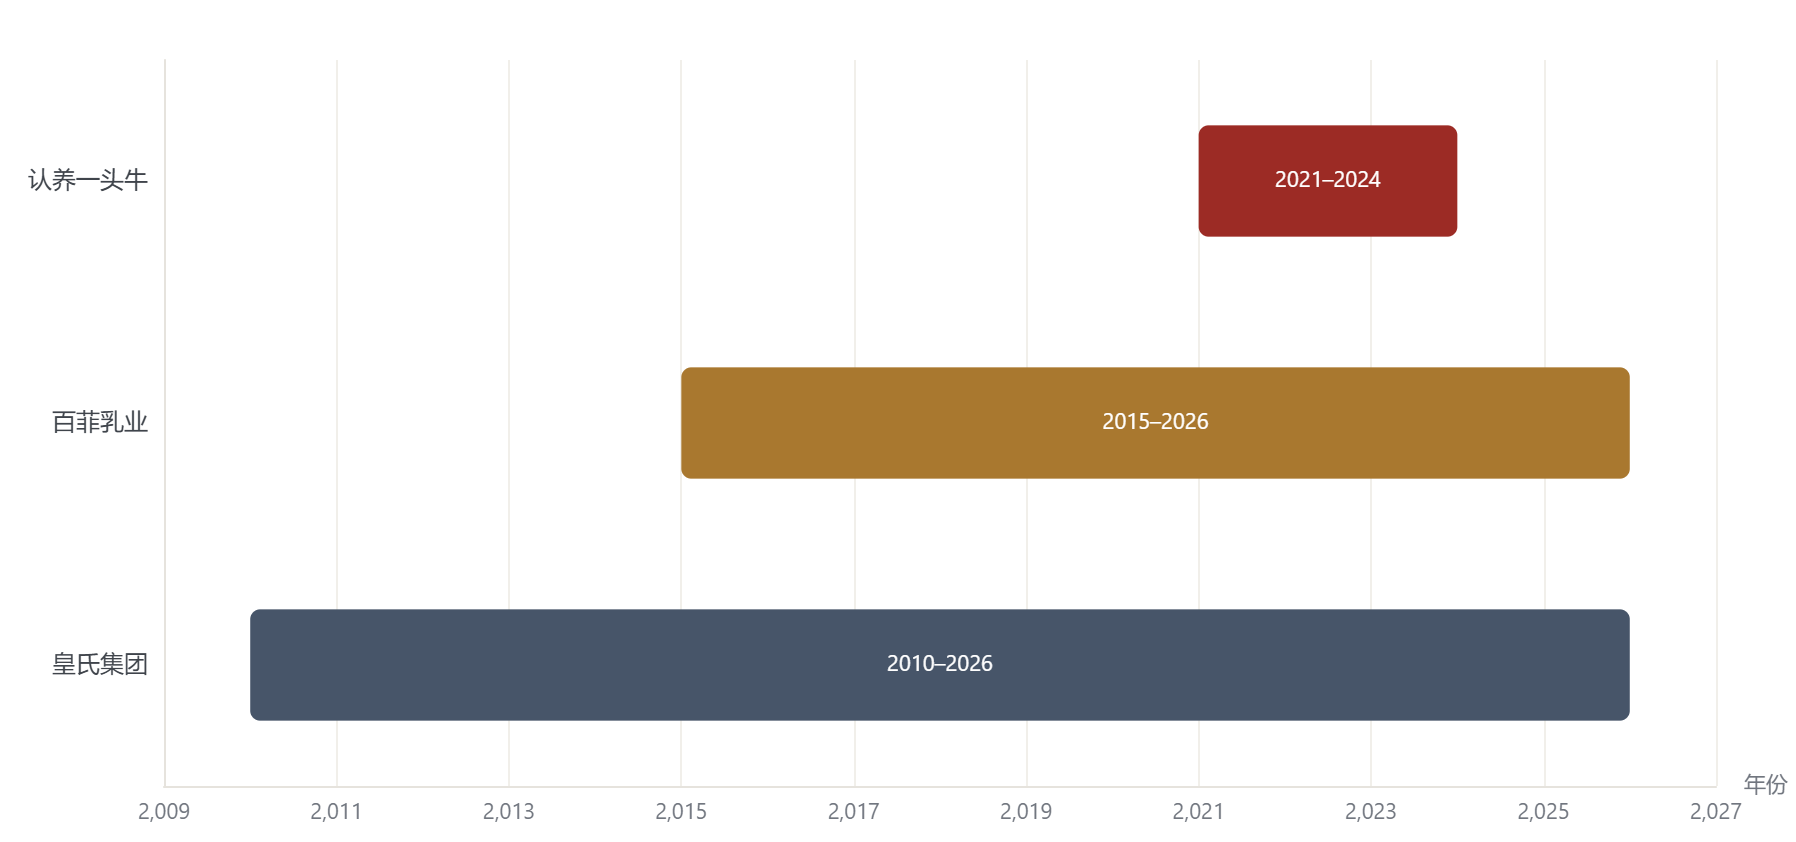
2022 年 7 月,认养一头牛预披露招股书,准备上沪市主板,拟募 18.51 亿元。2023 年 1 月,证监会给出约 1.5 万字、48 个问题的反馈意见,问得很细:奶源自供比例与宣传对不上、"自有"牧场里有一部分是租的、"认养"名不副实、大量产品靠外协贴牌。2024 年 2 月 6 日,保荐人撤销保荐,IPO 终止。折戟之后,它把水牛奶推到了台前——2025 年 10 月的货架上,"吃甘蔗的水牛"正在卖。
5.2账单之二:第四次递表的公司
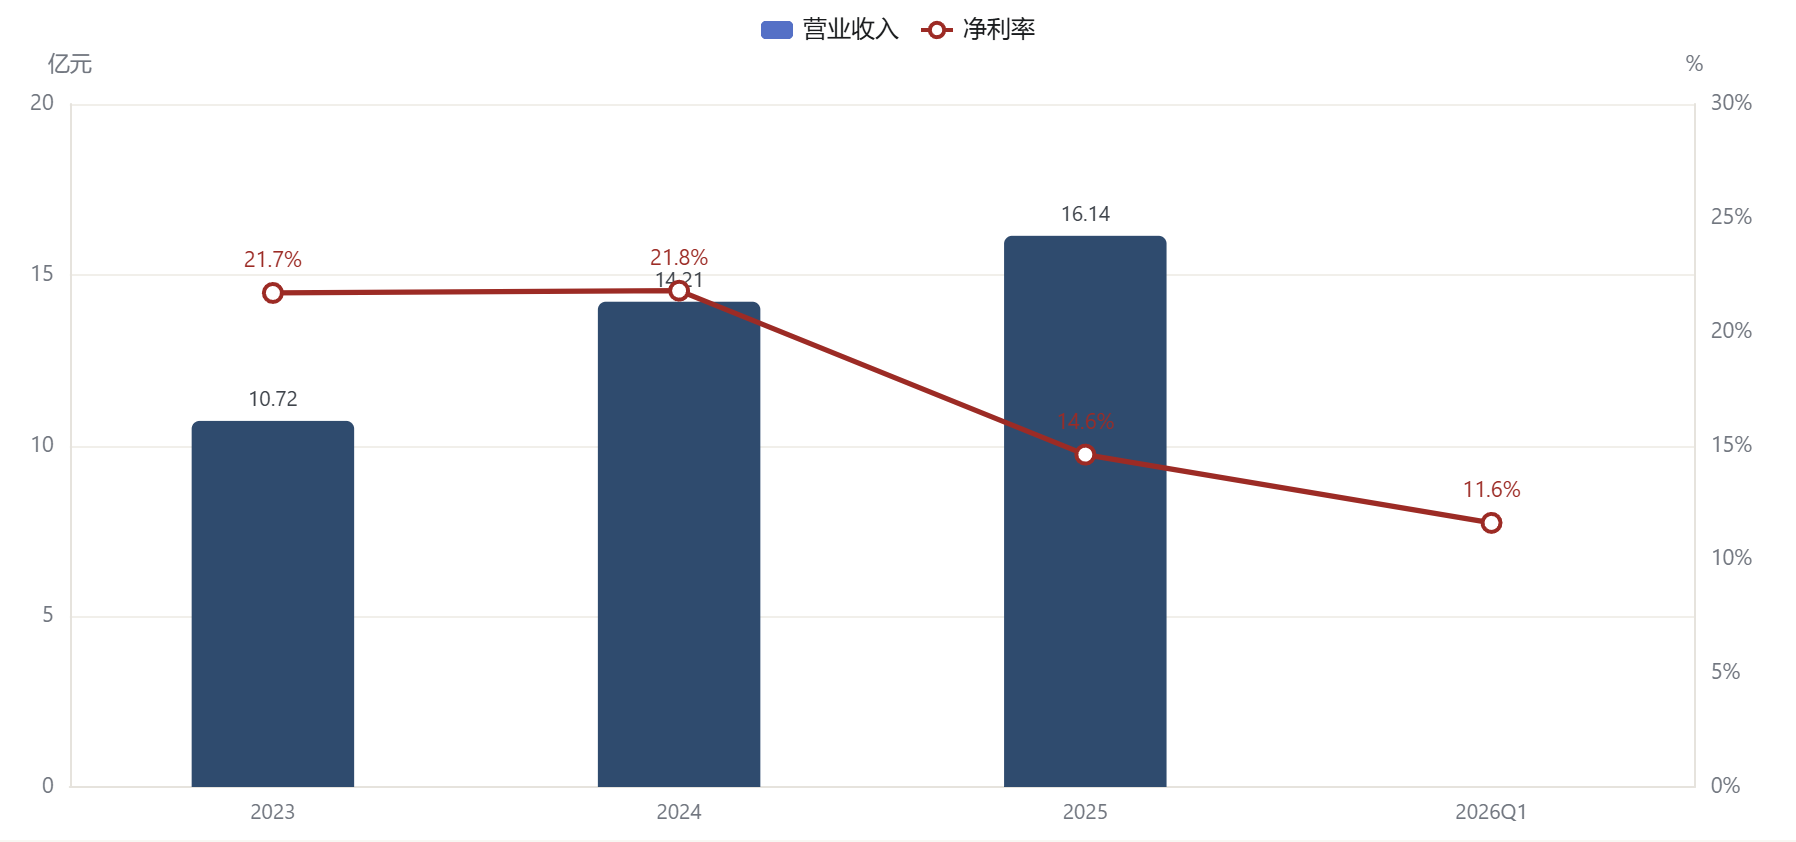
百菲乳业的路更长。2015 年挂过新三板,2021 年摘牌;2025 年 6 月 13 日上交所主板受理,拟募 4.97 亿元;2026 年 1 月 30 日撤回;2026 年 7 月 22 日改递港交所,广发证券保荐。这是第四次冲击资本市场。招股书里的账面不差:2023 到 2025 年营收 10.72 亿、14.21 亿、16.14 亿元,复合增速 22.7%;液态水牛乳零售额市占 31.0%,排第一。但有两处地方值得多看一眼:净利率从 2025 年的 14.6% 掉到 2026 年一季度的 11.6%;自产生水牛乳占比只有 3.6%–5.0%,水牛存栏 1547 头,比一年前还少了 112 头。
5.3账单之三:更早上市的那家,账单最重
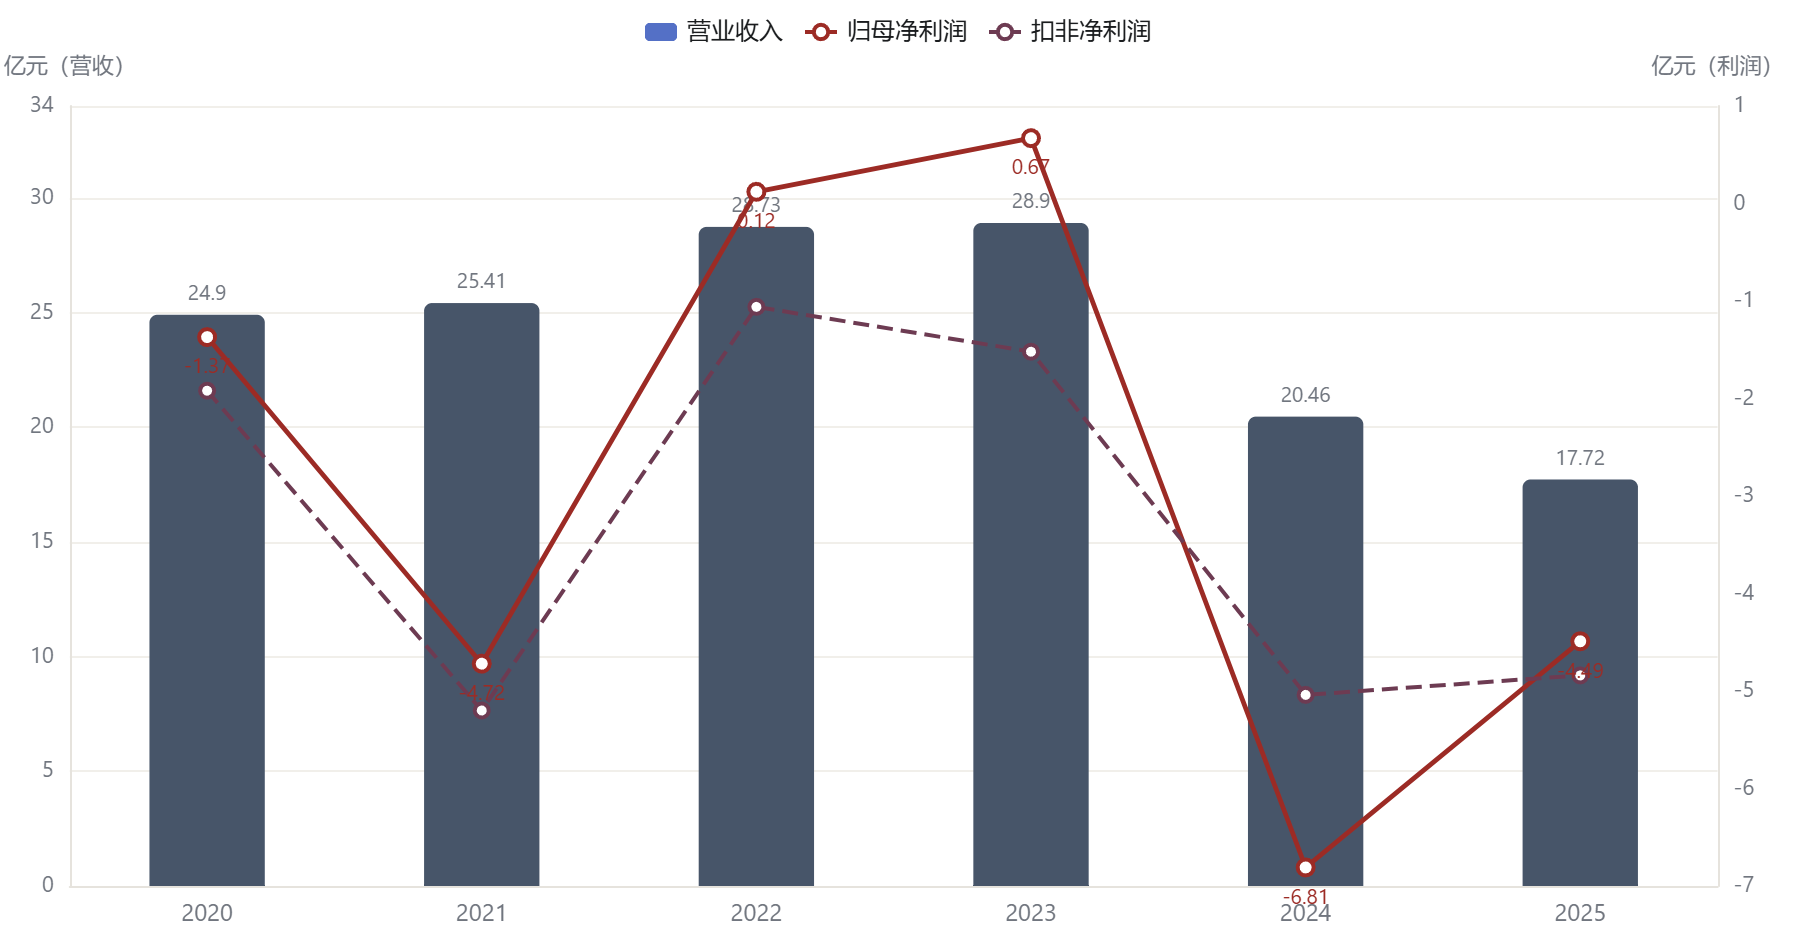
皇氏集团 2010 年就上了市,也养水牛(自有奶水牛约 8500 头),算得上这一行的"早班车"。但十几年跑下来,营收从 2023 年的 28.90 亿元退到 2025 年的 17.72 亿元;2025 年归母净利 −4.49 亿元,2020 到 2025 年扣非净利润连续六年为负,累计 −19.58 亿元。2025 年还收到广西证监局〔2025〕1 号处罚:子公司协议未披露,公司罚款 400 万元、实控人黄嘉棣罚款 250 万元。
把三家企业的关键时点摆到同一条横轴上,共同点就出来了:它们遇到的问题,和消费者在货架前问的是同一个——你说的那个故事,到底能兑现多少。
半衰期读数表:哪几毛能活
6.1水牛奶是不是智商税?拆成三件事看
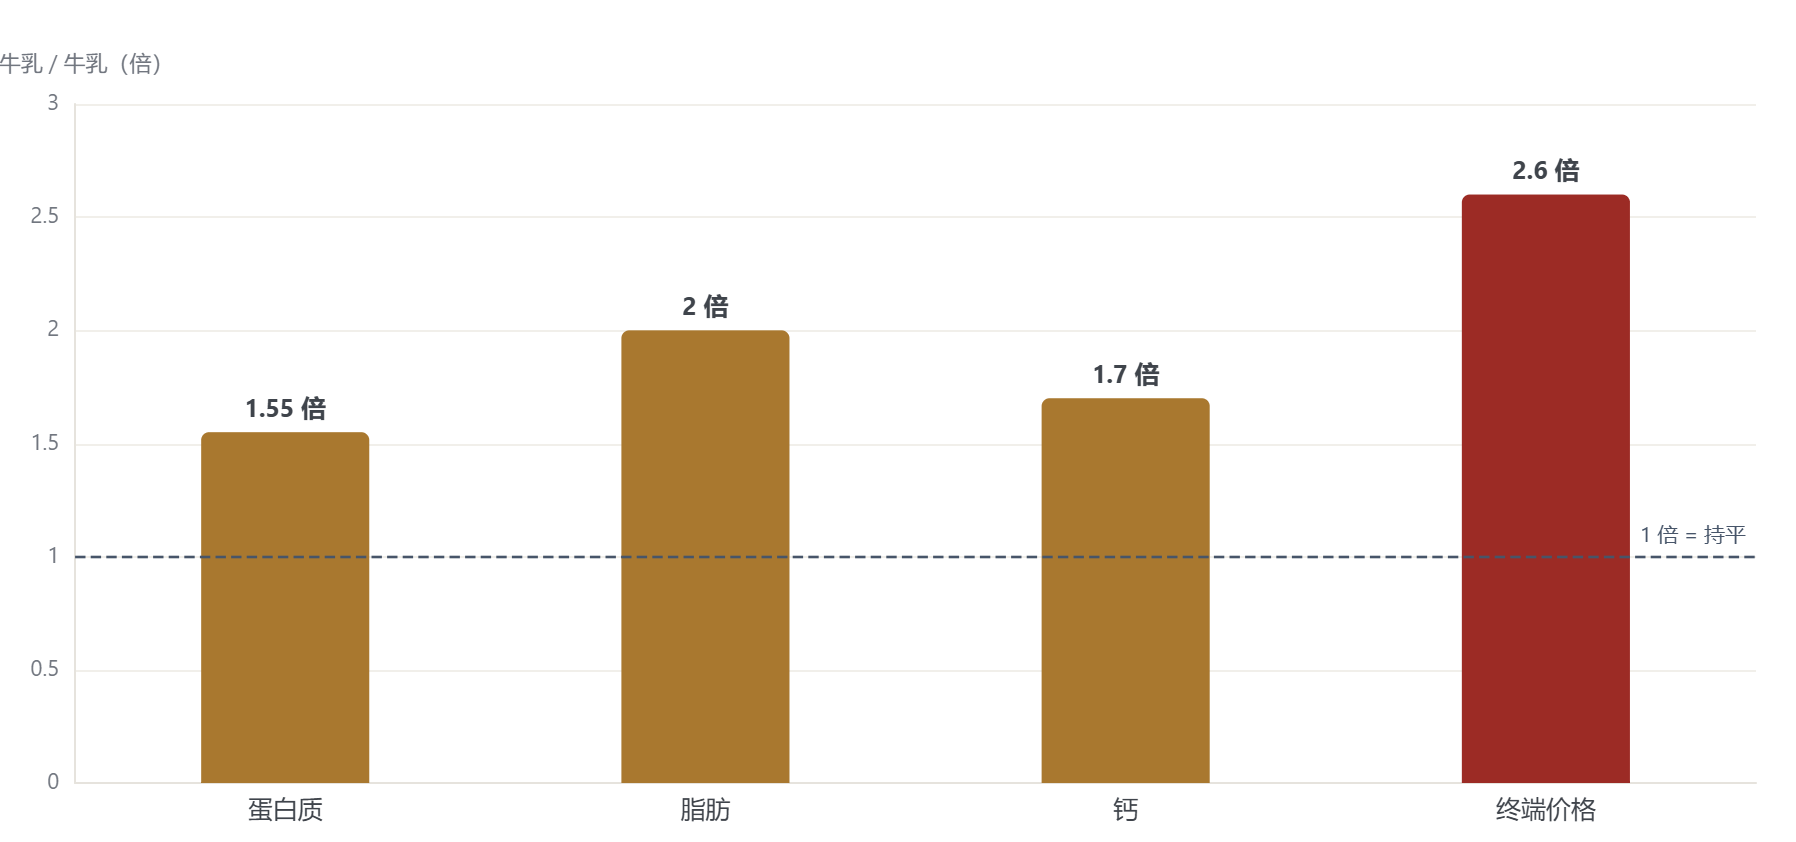
把"智商税"这个笼统的判断拆成三件可查的事,答案就分开了。原料贵,是真的:生水牛乳 11–15 元/公斤、全区存栏 5.65 万头、单头日产折 2.3 公斤,供给确实小,这一部分价差站得住。比例不写,也是真的:20 款产品没有一款标注添加比例,"水牛配方"还只是个注册商标。营养差距小,同样是事实:水牛乳的蛋白质比牛乳高 1.3–1.8 倍、脂肪约 2 倍、钙约 1.7 倍,而终端价格差 2.6 倍。所以这一盒贵出来的部分,大半落在"比例"两个字上——把加了多少水牛乳写清楚,价格才有真正的支点。
6.2营养差距到底有多大?换个算法
一盒 200 毫升,如果真是纯水牛乳,按行业规范 3.8 克/100 毫升的蛋白底线、对照市售纯牛奶常见的 3.2 克/100 毫升,这一盒多出 1.2 克蛋白质。如果水牛乳只占一成,混配后的蛋白含量是 3.26 克/100 毫升——这一盒只多出 0.12 克。两者的差距是十倍。1.2 克蛋白质约等于五分之一个鸡蛋;0.12 克,差不多是一粒米那么大的一块蛋清。
这就是"营养差"与"价格差"的真实比例关系:营养的差距存在,但它是毫厘级的;价格的差距也是真的,但它是倍数级的。中间那段距离,就是概念的价格。
| 棒次 · 概念主张 | 起价理由(经得起验证的部分) | 被削掉的部分 | 剩余溢价 | 存活理由 |
|---|---|---|---|---|
| 第一棒 · 水牛奶 "水牛的奶更浓" |
生水牛乳 11–15 元/公斤;全区存栏 5.65 万头;单头日产折 2.3 公斤 | 添加比例不写(20 款无一标注);"水牛配方"只是注册商标;实测蛋白 3.1 克/100 毫升 | 中 | 稀缺由牛的数量锁死,巨头难以复制;地方标准正在落地,比例迟早要写出来 |
| 第二棒 · 驼奶 "更补,还能降糖" |
全国骆驼存栏 58 万峰;双峰驼日产 2–3 公斤;原料 30 万元/吨(300 克罐原料成本约 80 元) | "降糖"话术(45 万元罚单 + 成分表反证);1000 克产品含 1 克驼奶的乱象 | 低 | 稀缺由骆驼数量锁死,更难复制;GB 19644—2024 已把门槛划出来 |
| 第三棒 · A2 奶 "第 67 位更好消化" |
DNA 筛选与检测的真实成本(常规营养成分与普通牛奶无差别) | 概念本身的定价能力:EFSA 2009 判定因果关系无法建立,且无含量检测标准;近 50 家同行共讲同一故事 | 极低 | 只剩渠道与品牌,没有原料稀缺可依,定价权已交给促销 |
注:剩余溢价为定性读数,依据各棒所处的加速器阶段(标准/对手/账单)判断,不作价格预测。数据:见本报告正文各图及数据来源说明。
半衰期这个词到这里就不再是比喻了。三个概念都还在卖,只是各自"故事份额"已经不一样:水牛奶靠稀缺撑住了一部分溢价,代价是迟早要把那行字写清楚;驼奶的故事死在半路,剩下的是稀缺本身在定价;A2 的溢价已经交给促销决定。
回到开场那一屏货架。每 100 毫升多付的 1.24 元,如果这一盒真是纯水牛乳,原料能解释其中的 0.82–1.13 元;如果里面只有一成水牛乳,原料只能解释 0.08–0.11 元,剩下的钱都在为那行没写出来的字付费。判断起来其实不需要专家,只需要一个动作:把包装翻过来,看一眼配料表,再问一句——到底加了多少,为什么没写。
概念会一轮一轮地来,泡沫会一层一层地褪。配料表上那行字,不会。
数据源、口径与方法
本报告数据来自:百菲乳业港股招股书(经央广网转引)、认养一头牛 2022 年招股说明书(申报稿)与证监会反馈意见、皇氏集团 2020—2025 年度报告(经东方财富数据接口整理)、港交所与上交所公开披露、地方市场监督管理局行政处罚文书(崇左市江州区〔2025〕161 号、玉林市监局 2026-01-13 处罚、广州海珠区市监局 2025-12 处罚)、国家标准(GB 7718-2011、GB 19644—2024、GB 19301-2010、GB 25190-2010)与广西地方标准(DBS 45/011-2024、DBS 45/037-2024、T/GXAS 1136-2025)、学术与官方文献(EFSA Scientific Report 2009 · 231、PMC 2023 新疆驼奶实测、《中国食物成分表》第 6 版、中国农科院广西水牛所专稿)、政府统计(广西统计局、广西农业农村厅、新疆农业农村厅、中国畜牧业协会)、公开报道(新京报、新华视点、北京商报、新快报、中国消费者报、21 财经、虎嗅/澎湃、人民网、央广网)。
口径纪律:每个数字标注时间、范围、单位与累计/同比属性;口径打架的数据并列呈现、不合并、不取权威值;推导值(原料成本、每 100 毫升单价、解释力、倍数、扣非累计)均写明公式与假设,并以"按假设测算"标明;核不实的数字不写。
免责声明:本文为行业观察与公开信息整理,不构成任何投资建议。