六氟磷酸锂:名义产能过剩,价格却一年翻倍
六氟磷酸锂是锂离子电池电解液的核心溶质,成本占电解液三到五成。2026 年 9 月电池级现货价回到 11.95 万元/吨,是 2025 年 7 月低点 4.9 万元/吨的 2.4 倍。与此同时,行业名义产能 35 万吨、全球出货量仅 30.1 万吨。过剩与涨价同时成立,答案在产能口径里,也在产能兑现的节奏里。
2026-09-28 · 生意社
2016–2026 关键节点
鑫椤锂电预测
2026-09 · 生意社
2025 全球 · EVTank
目 录 · CONTENTS
导读:三个问题
六氟磷酸锂是一个「看起来产能严重过剩、实际却在涨价」的品种。2025 年中国名义产能 35 万吨,全球出货量 30.1 万吨;2026 年有效产能预测还要再增 15 万吨到 40 万吨。按这个数字,行业应当长期亏损。但事实相反:2026 年 9 月行业开工率 90%,头部企业接近满产,价格从年初低点 9.6 万元/吨回到 11.95 万元/吨。
问题一(供给):过剩的到底是哪一种产能?名义产能、有效产能、有效运行产能,三者相差最多 12 万吨。用错分母,就会得出完全相反的结论。
问题二(价格):涨了 2.4 倍,为什么历史分位只有 50%?因为 2021–2022 年的超级周期把参照系拉得太高。2022 年 3 月的历史峰值是 59 万元/吨,是当前价格的 4.9 倍。
问题三(周期):这轮修复靠什么延续?2026 年新增有效产能 15 万吨,对应需求增量 7.1 万吨。供给增速跑在需求前面,这是 2026 年下半年最需要盯的矛盾。
六氟磷酸锂的「过剩」是名义口径的过剩,而定价发生在有效产能上。
本轮价格修复的真实支撑,是新增产能没能按计划转化为有效产能——环保、验证、良率每一环都在拖时间。一旦这批产能集中兑现,价格修复的根基就会松动。因此本报告把「有效产能兑现节奏」列为第一跟踪变量,而不是名义产能总量。
品种与产业链:一吨六氟磷酸锂由什么构成
1.1它是什么、用在哪
六氟磷酸锂(LiPF₆)是锂离子电池电解液的主溶质,负责提供锂离子传导。它溶解在碳酸酯类溶剂中,与添加剂一起构成电解液。电解液再注入电芯,成为正负极之间离子迁移的通道。
这个位置决定了它的两个特征。第一,不可替代性是阶段性的:双氟磺酰亚胺锂(LiFSI)性能更好,但 2025 年价格 28.6 万元/吨,是六氟磷酸锂的 2.4 倍,成本 8.2 万元/吨,短期只能作为添加剂少量掺混。第二,价值量小、弹性大:六氟磷酸锂穿透到电池总成本约 2%,但占电解液成本的 35%–50%,所以它的价格波动会被电解液环节完整放大,却不至于让电池厂停线。
1.2成本由三种原料决定
每生产一吨六氟磷酸锂,需要碳酸锂 0.30 吨、无水氟化氢 1.48 吨、五氯化磷 1.69 吨。原材料占 2025 年平均制造成本的 61.2%,2025 年行业平均制造成本 5.38 万元/吨。
三个原料里,碳酸锂是唯一的价格变量。无水氟化氢(1.5 万元/吨)和五氯化磷(4800 元/吨)价格常年稳定,合计贡献约 3 万元/吨的刚性成本。碳酸锂则从 2022 年 11 月的 56.76 万元/吨跌到 2025 年 6 月的 5.99 万元/吨,再回到 2026 年 9 月的 12.2 万元/吨。碳酸锂每涨 1 万元/吨,六氟磷酸锂的原料成本就增加 3000 元/吨。
六氟磷酸锂的价格周期,本质是「碳酸锂成本」与「加工费」两条线叠加的结果。
2022 年的 59 万元/吨里,碳酸锂贡献了约 17 万元,其余 40 万元以上是供需错配带来的加工费。2025 年 7 月的 4.9 万元/吨,碳酸锂只贡献 1.8 万元,加工费被压到 3 万元以下——行业大面积亏损。当前 11.95 万元/吨中,锂成本 3.66 万元,加工费约 8.3 万元,回到了可持续区间。
1.3产业链位置与价值量
链条从锂、氟、磷三种基础原料出发,经六氟磷酸锂到电解液,最后进入电池。价值量分布极不均衡:上游原料拿走六氟磷酸锂成本的一半以上,而六氟磷酸锂本身只占电池总成本的约 2%。
| 产业链环节 | 主要产品 | 代表企业 | 价值量占比 | 说明 |
|---|---|---|---|---|
| 上游 · 锂源 | 碳酸锂(工业级) | 天齐锂业、赣锋锂业 | 单耗 0.30 吨/吨 | 占六氟磷酸锂原料成本约五成,价格波动的主要来源 |
| 上游 · 氟源 | 无水氟化氢 | 巨化股份、多氟多 | 单耗 1.48 吨/吨 | 浙江巨化送到价 1.5 万元/吨,价格刚性 |
| 上游 · 磷源 | 五氯化磷 | 兴发集团、宏源药业 | 单耗 1.69 吨/吨 | 基准价 4800 元/吨,占成本比重最低 |
| 中游 · 溶质 | 六氟磷酸锂 | 天赐材料、多氟多、天际股份 | 占电解液成本 35%–50% | 2025 年制造成本 5.38 万元/吨,原材料占 61.2% |
| 下游 · 电解液 | 电解液 | 天赐材料、新宙邦 | 占电池成本约 4% | 2025 年中国出货 223.5 万吨,2026 上半年 142 万吨 |
| 终端 · 电池 | 动力 / 储能电池 | 宁德时代、比亚迪 | 六氟穿透约占 2% | 2026 上半年中国储能电池出货同比 +80% |
注:价值量占比为不同层级口径,不可直接横向相加——「占电解液成本」按金额口径(2025 年),「单耗」按实物口径(2025-12)。数据:贝哲斯资讯 / 36 氪(2025-12)、东方财富(2025-12-30)、ELEMENTS / 雪球(2025-12)、GGII / 证券时报(2026-06)。
供给:三种产能口径,三个不同的结论
2.1三种口径,最多相差 12 万吨
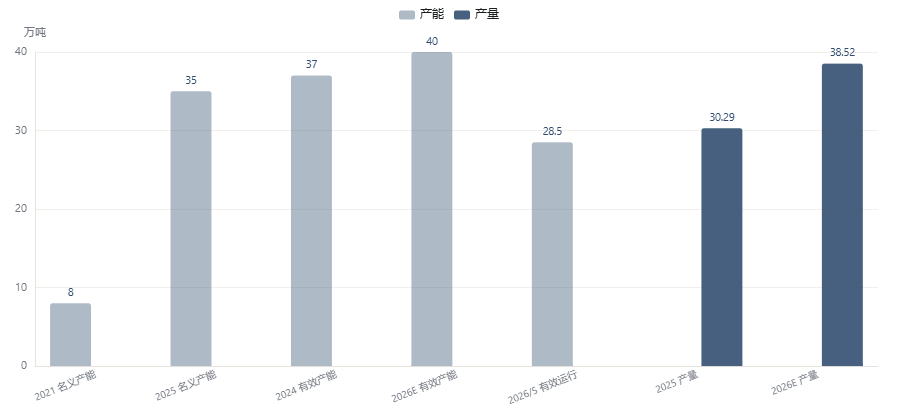
先把三个概念分开。名义产能指已建成装置的设计产能,不管是否通过下游验证、是否稳定运行。有效产能指通过客户验证、能持续供货的产能。有效运行产能指在当前价格与订单下实际开起来的产能。
2025 年中国名义产能 35 万吨,2026 年底有效产能预测 40 万吨,而 2026 年 5 月全行业有效运行产能只有 27–30 万吨。三者之间的差距不是统计误差,而是「建成」到「能用」之间的真实损耗。同月全球有效产能 34 万吨,中国占 85% 以上。
2.2产量增速跑在需求前面
2025 年中国产量 30.29 万吨,2026 年预测 38.52 万吨,增幅 27.2%。2026 上半年已产 17.2 万吨。把开工率放在时间轴上看得更清楚:2026 年 5 月全行业开工率 65%,9 月升到 90%。
四个月提升 25 个百分点,说明两件事:需求端订单回来了,同时供给端并没有想象中那么多可开产能——否则开工率不会在两个月内冲到 90%。
| 口径 | 数值 | 时点 | 来源 | 说明 |
|---|---|---|---|---|
| 中国名义产能 | 35 万吨 | 2025 | GGII | 2021 年仅 8 万吨,四年年均复合增速 44.6% |
| 中国有效产能(预测) | 40 万吨 | 2026E | 鑫椤锂电 | 2026 年新增有效产能 15 万吨落地 |
| 中国有效运行产能 | 27–30 万吨 | 2026-05 | SunSirs | 与名义产能差 5–8 万吨 |
| 全球有效产能 | 34 万吨 | 2026-05 | SunSirs | 中国占全球 85% 以上 |
| 中国产量 | 30.29 万吨 | 2025 | 智研咨询 | — |
| 中国产量(预测) | 38.52 万吨 | 2026E | 智研咨询 | 同比 +27.2% |
| 中国产量 | 17.2 万吨 | 2026H1 | ICC 鑫椤 | 年化约 34.4 万吨 |
| 行业开工率 | 65% → 90% | 2026-05 → 2026-09 | SunSirs / 生意社 | 头部企业接近满产 |
注:2024 年「有效产能 37 万吨」(证券日报)与 2025 年「名义产能 35 万吨」(GGII)存在口径冲突——前者可能包含未通过验证的装置,本报告不将二者相减。数据:见上表来源列。
2026 年新增有效产能 15 万吨,对应全球出货量增量 7.1 万吨。供给增量是需求增量的两倍。
这是全篇最硬的一个矛盾。只要这 15 万吨按计划落地,2026 年底有效产能 40 万吨就会超过当年全球出货量 37.2 万吨。价格修复能否延续,取决于这 15 万吨是「备案数字」还是「已投产装置」。
2.3进口依赖几乎为零
2026 年 1 月中国出口六氟磷酸锂 1352 吨,进口 75 吨,进口量不到出口量的 6%。中国六氟磷酸锂的国产化(自供)率已达 63.7%,剩下的缺口由国内二线厂商补足,而非进口。这个品种没有「卡脖子」问题,供给约束只来自环保审批与验证周期。
需求:储能正在成为第二增长极
3.1下游结构:储能从 10% 到 33%
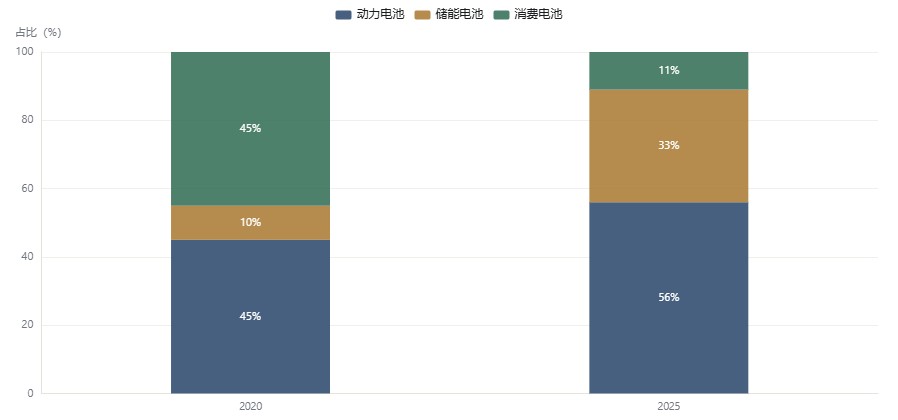
2020 年,六氟磷酸锂下游里动力电池占 45%、消费电池占 45%、储能只占 10%。到 2025 年上半年,动力电池升至 56%、储能升至 33%、消费电池降到 11%。消费电池的份额被压缩了四分之三,储能的份额扩大了三倍。
3.2总量:出货量五年从 13.4 万吨到 37.2 万吨
全球出货量从 2022 年 13.4 万吨增至 2025 年 30.1 万吨,2026 年预测 37.2 万吨。中国需求量 2025 年 24.28 万吨,2026 年预测 31.44 万吨。电解液环节同步扩张:中国出货量 2023 年 113.8 万吨、2024 年 147 万吨、2025 年 223.5 万吨,2026 上半年 142 万吨,同比 +63%。
终端侧,2026 上半年中国动力电池出货 630 GWh(同比 +30%),储能电池 485 GWh(同比 +80%)。储能增速是动力的 2.7 倍。截至 2026 年 6 月底,中国新型储能装机累计 153 GW;2025 年中国新能源汽车销量 1649 万辆。
3.3替代品:LiFSI 还不是威胁
LiFSI(双氟磺酰亚胺锂)是性能更优的溶质,热稳定性和电导率都强于六氟磷酸锂。但 2025 年 LiFSI 价格 28.6 万元/吨、成本 8.2 万元/吨,分别是六氟磷酸锂的 2.4 倍和 1.5 倍(按 2025 年均价 5.68 万元/吨与成本 5.38 万元/吨计)。价差太大,LiFSI 目前只能作为添加剂掺混,无法替代主溶质。
需求端最值得警惕的不是增速,而是「结构集中度」:储能占比越高,需求对电网投资节奏就越敏感。
储能电池 2026 上半年 +80% 的高增速,很大程度上来自 2025 年储能装机抢装和海外订单前置。若这部分增速在 2027 年回落,六氟磷酸锂的需求增量将从 7.1 万吨缩到 4 万吨以内,供给过剩的压力会立刻显性化。
价格与价差:翻倍之后,仍在中位数
4.1十年价格长周期
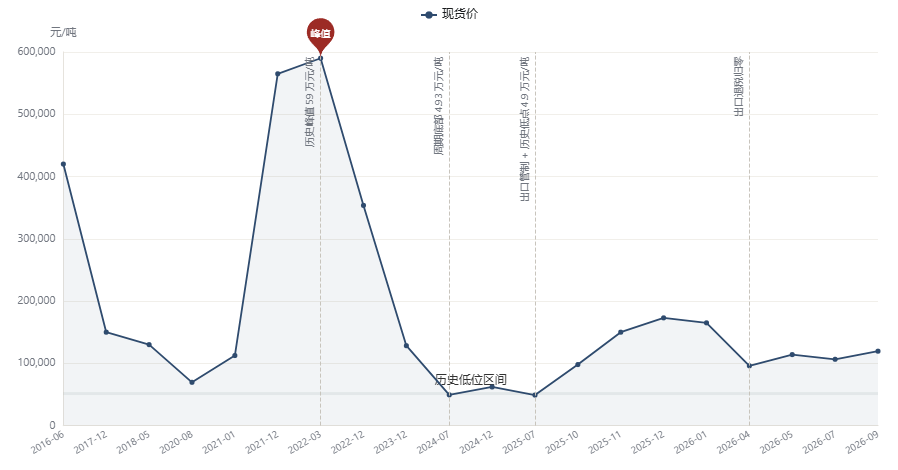
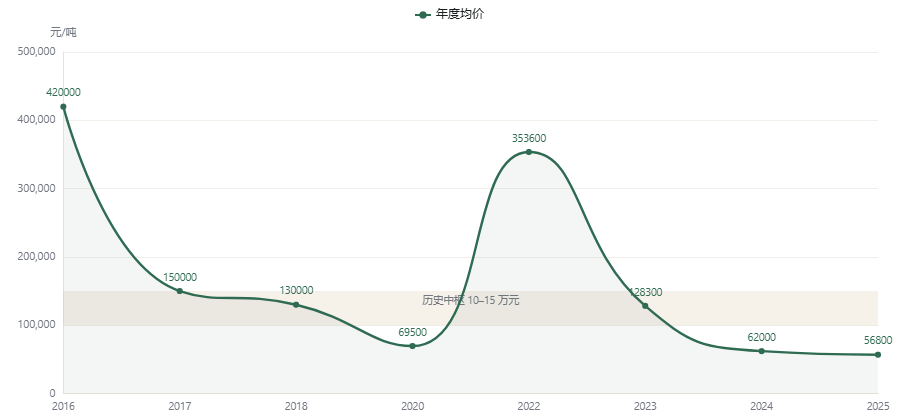
六氟磷酸锂在 2016 年经历过一轮景气,峰值 42 万元/吨,随后 2017 年断崖式跌到 15 万元/吨,2018 年 13 万元/吨。2020 年 8 月跌到 6.95 万元/吨,那是上一轮周期的底部。此后新能源车放量,价格一路冲到 2022 年 3 月的 59 万元/吨——历史最高点。2023 年全年均价 12.83 万元/吨,2024 年 7 月跌到 4.93 万元/吨,2025 年 7 月再探 4.9 万元/吨。
2025 年下半年开始反转:10 月 9.8 万元/吨、11 月 15 万元/吨、12 月 17.3 万元/吨。2026 年初冲到 16.5 万元/吨后回落,4 月见 9.6 万元/吨低点,随后逐月抬升,9 月 28 日报 11.95 万元/吨。
4.2价差:加工费从 3 万元回到 8.3 万元
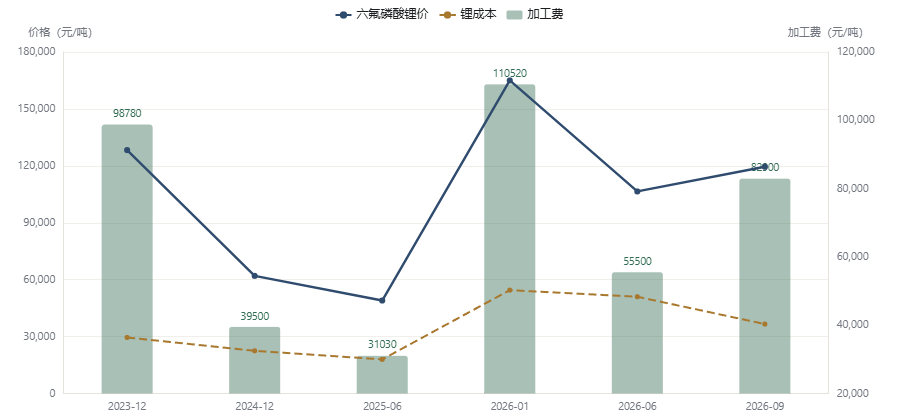
把六氟磷酸锂价格减去锂成本(碳酸锂价 × 0.30),得到近似加工费。2025 年 6 月行业最惨时,产品价 4.9 万元/吨、锂成本 1.8 万元/吨,加工费只剩 3.1 万元/吨,低于 5.38 万元/吨的制造成本,全行业亏损。
到 2026 年 9 月,产品价 11.95 万元/吨、锂成本 3.66 万元/吨,加工费 8.29 万元/吨。这个数字高于 2024 年全年的 3.95 万元,但远低于 2023 年的 9.88 万元。
2026 年的价格走势,是一次「锂价与加工费同时上行」的双击;这种组合比单纯的成本推动更脆弱。
1 月价格 16.5 万元/吨时,锂成本 5.45 万元、加工费 11.05 万元,加工费冲到历史偏高水平,随后 4 月就回落到 9.6 万元/吨。这说明当前价格里含有一部分由短期补库推动的加工费溢价,而不是全部来自长期供需缺口。
库存与周期定位:两轮周期的对照
5.1库存:从 1500 吨回到 6000 吨
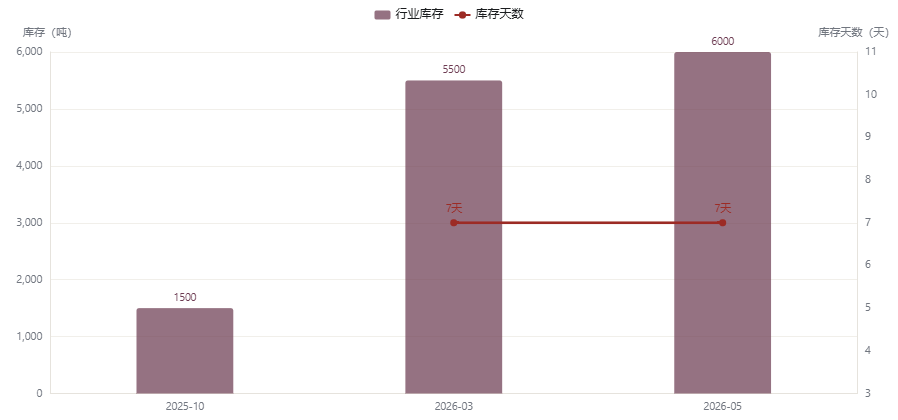
2025 年 10 月,全行业库存约 1500 吨,处于历史极低水平——这正是当时价格从 4.9 万元/吨快速反弹的直接原因。到 2026 年 3 月,库存回升到 5500 吨;2026 年 5 月,国内社会库存 6000 吨,对应约一周用量,其中头部企业约 4500 吨。
5.2周期坐标:当前处在两轮周期之间的修复段
把年度均价连起来看,六氟磷酸锂走过了完整的两轮周期。2016 年 42 万元/吨是上一轮峰值,2017–2020 年单边下行至 6.95 万元/吨。2021–2022 年第二轮峰值 59 万元/吨,随后 2023 年 12.83 万元、2024 年 6.2 万元、2025 年 5.68 万元逐年下台阶。2025 年 7 月的 4.9 万元/吨,是本轮周期的低点,低于 2020 年的 6.95 万元。
低库存是本轮价格修复的起点,而不是终点;库存重建的过程本身就是价格上涨的一部分。
2025 年 10 月的 1500 吨库存,是行业连续两年亏损后主动去库存的结果。当价格开始上涨,下游电解液厂从「按需采购」转为「补库」,需求被放大了一次。这种由库存周期带来的需求,会在库存回到正常水平后消失——这也是判断 2026 下半年价格的关键:库存天数是否从 7 天回升到 15 天以上。
竞争格局与成本:谁在成本左侧
6.1格局:CR3 出货占近六成
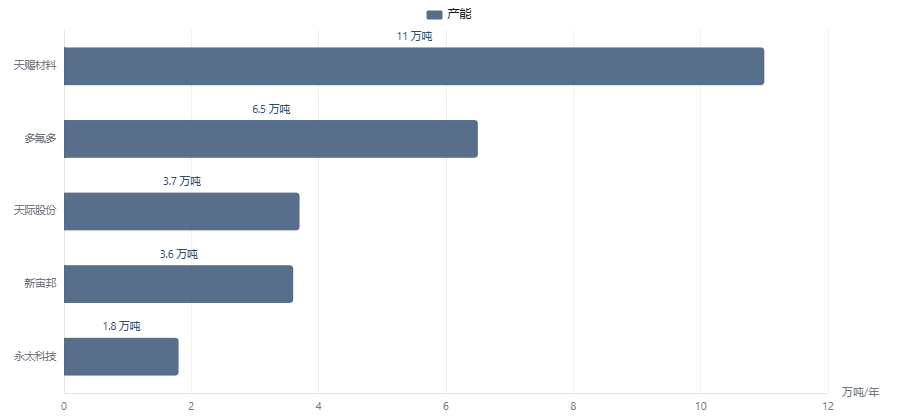
2025 年全球六氟磷酸锂出货量中,CR3 占比 59.5%;2026 年上半年 CR5 市占率 69%。按名义产能计算,天赐材料 11 万吨/年(折固)居首,多氟多 6.5 万吨/年,天际股份 3.7 万吨/年,新宙邦 3.6 万吨/年,永太科技 1.8 万吨/年。前五家合计约 26.6 万吨,占 35 万吨名义产能的 76%。
6.2成本:一体化程度拉开差距
2025 年是行业最艰难的一年,但龙头之间分化明显。新宙邦毛利率 24.28%、天赐材料 22.24%、天际股份 18.08%、永太科技 17.83%、多氟多 13.96%。同一年里,最高的比最低的高出 10.3 个百分点。
差距来自一体化。天赐材料走液态法路线,核心原材料高比例自供,六氟磷酸锂主要自用于电解液,不单独承受外销价格波动。多氟多走晶体法,氟化工全产业链配套,产品纯度高,但六氟磷酸锂是独立对外销售的产品,直接暴露在价格周期里。2026 年业绩弹性也印证了这一点:天赐材料 2026 上半年归母净利预告下限 27 亿元,同比增长 907.84%–1019.83%;多氟多 2026 一季度净利同比 +480.14%。
| 企业 | 产能(万吨/年) | 2025 毛利率 | 名义份额 | 备注 |
|---|---|---|---|---|
| 天赐材料 | 11.0 | 22.24% | 31.4% | 液态路线,原料高比例自供;2026H1 净利预增 908%–1020% |
| 多氟多 | 6.5 | 13.96% | 18.6% | 晶体法,氟化工全链条;2026Q1 净利同比 +480.14% |
| 天际股份 | 3.7 | 18.08% | 10.6% | 2025 年产量 39,567.53 吨,接近满产 |
| 新宙邦 | 3.6 | 24.28% | 10.3% | 毛利率最高,电解液一体化;产能为名义口径(江西石磊) |
| 永太科技 | 1.8 | 17.83% | 5.1% | 拟技改扩建至 5 万吨/年 |
| 宏源药业 | 1.8 | — | 5.1% | 6000 吨新线 2026 年 6 月投产,年末总产能 1.8 万吨 |
注:产能为各公司披露口径(天赐为折固、新宙邦为名义、永太为固态),不可完全横向比较;份额 = 产能 ÷ 2025 年中国名义产能 35 万吨;毛利率取自 AKShare 财务分析指标(2025 年报,全年口径)。数据:电池网 / 新浪财经(2026-05-26)、证券时报(2026-06)、上海证券报(2026-08)、AKShare。
六氟磷酸锂的护城河不是产能,是「原料自供率」和「下游绑定」。
纯外销型厂商在 2024 年亏损、2025 年微利,一体化厂商两年都保持正毛利。这也解释了为什么天赐材料能拿到 27 亿元的半年净利预告——它的六氟磷酸锂大部分自用,赚的是电解液的钱,而不是溶质的钱。判断一家六氟磷酸锂企业值不值得跟踪,先看它的产品有多少比例内部消化。
判断:三条路径与三个信号
路径 A · 紧平衡延续(概率偏高)
成立条件:2026 年新增的 15 万吨有效产能中,实际投产不超过 8 万吨;储能电池出货增速维持在 40% 以上;行业库存天数不回升到 15 天以上。
价格含义:加工费维持在 7 万–9 万元/吨,价格中枢 11 万–13 万元/吨。
路径 B · 供给兑现,价格回落(概率中等)
成立条件:新增产能集中在下半年投产且顺利通过验证;碳酸锂价格回落至 10 万元/吨以下;储能抢装效应消退。
价格含义:加工费压缩至 5 万元/吨以下,价格回落至 8 万–9 万元/吨,二线厂商重回盈亏平衡线。
路径 C · 成本推动型上行(概率偏低)
成立条件:碳酸锂因矿端扰动重回 18 万元/吨以上;六氟磷酸锂自身供给未同步扩张。
价格含义:价格被动上移至 14 万元/吨以上,但加工费不扩张,行业利润并未改善。
路径 D · 出口变量扰动(尾部风险)
成立条件:2025 年 7 月列入两用物项出口管制清单、2026 年 4 月出口退税由 13% 归零的效应集中显现,出口订单转移至海外产能。
价格含义:中国产量(2025 年 30.29 万吨)中用于出口的部分(2026 年 1 月 1352 吨/月)失去价格补贴,内销压力上升。
7.1验证信号清单
- 有效产能投产进度:季度跟踪鑫椤锂电 / ICC 鑫椤的「有效产能」口径(非名义产能),阈值是 2026 年底是否真的达到 40 万吨。更新频率:季度。
- 行业开工率:生意社 / SunSirs 月度开工率。若从当前 90% 回落至 75% 以下,说明需求端已跟不上供给。更新频率:月度。
- 库存天数:百川盈孚 / SunSirs 的国内社会库存换算天数。阈值是 7 天 → 15 天,突破即意味着补库周期结束。更新频率:月度。
- 加工费(产品价 − 0.30×碳酸锂价):本报告自建指标,跌破 5 万元/吨即回到 2024 年的亏损区间。更新频率:周度。
- 碳酸锂价格:生意社电池级基准价。它是六氟磷酸锂的成本锚,也是价格上行的被动推动力。更新频率:日度。
- 储能电池出货增速:GGII / EVTank 季度出货。当前 +80%,若回落至 +30% 以下,需求增量将从 7.1 万吨降至 4 万吨以内。更新频率:季度。
7.2数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 六氟磷酸锂现货价 | 420000 | 元/吨 | 2016年历史峰值 | 2016-06-15 | 证券时报 |
| 六氟磷酸锂现货价 | 150000 | 元/吨 | 2017年底价格 | 2017-12-20 | 中国网 |
| 六氟磷酸锂现货价 | 130000 | 元/吨 | 2018年5月均价 | 2018-05-10 | 中国网 |
| 六氟磷酸锂现货价 | 69500 | 元/吨 | 2020年8月低点 | 2020-08-15 | 澎湃新闻 |
| 六氟磷酸锂现货价 | 112500 | 元/吨 | 2021年1月均价 | 2021-01-10 | 证券时报 |
| 六氟磷酸锂现货价 | 565000 | 元/吨 | 2021年12月均价 | 2021-12-30 | 证券时报 |
| 六氟磷酸锂现货价 | 590000 | 元/吨 | 2022年1-3月高点 | 2022-03-10 | 隆众资讯/证券日报 |
| 六氟磷酸锂现货价 | 353600 | 元/吨 | 2022年均价 | 2022-12-31 | 新浪财经/Wind |
| 六氟磷酸锂现货价 | 128300 | 元/吨 | 2023年均价 | 2023-12-31 | 新浪财经 |
| 六氟磷酸锂现货价 | 49300 | 元/吨 | 2024年7月低点 | 2024-07-20 | 东方财富/36氪 |
| 六氟磷酸锂现货价 | 62000 | 元/吨 | 2024年均价 | 2024-12-31 | 证券时报/研报 |
| 六氟磷酸锂现货价 | 49000 | 元/吨 | 2025年最低价 | 2025-07-15 | 证券时报/研报 |
| 六氟磷酸锂现货价 | 98000 | 元/吨 | 市场价 | 2025-10-27 | 证券时报/研报 |
| 六氟磷酸锂现货价 | 150000 | 元/吨 | 市场报价突破 | 2025-11-17 | 证券日报 |
| 六氟磷酸锂现货价 | 173000 | 元/吨 | 2025年12月高点 | 2025-12-20 | 上海证券报 |
| 六氟磷酸锂现货价 | 56800 | 元/吨 | 2025年均价 | 2025-12-31 | 证券时报/研报 |
| 六氟磷酸锂现货价 | 165000 | 元/吨 | 2026年初高点 | 2026-01-05 | 卓创资讯/证券时报 |
| 六氟磷酸锂现货价 | 96000 | 元/吨 | 4月中下旬低点 | 2026-04-20 | 隆众资讯/上海证券报 |
| 六氟磷酸锂现货价 | 98000 | 元/吨 | 5月初现货均价 | 2026-05-01 | 经济观察网 |
| 六氟磷酸锂现货价 | 114000 | 元/吨 | 隆众市场报价 | 2026-05-27 | 隆众资讯/上海证券报 |
| 六氟磷酸锂现货价 | 104000 | 元/吨 | 电池级基准价 | 2026-07-13 | 生意社 |
| 六氟磷酸锂现货价 | 106500 | 元/吨 | 电池级基准价 | 2026-07-30 | 生意社 |
| 六氟磷酸锂现货价 | 115500 | 元/吨 | 电池级基准价 | 2026-09-07 | 生意社 |
| 六氟磷酸锂现货价 | 117500 | 元/吨 | 电池级基准价 | 2026-09-25 | 生意社 |
| 六氟磷酸锂现货价 | 119500 | 元/吨 | 电池级-含税 | 2026-09-28 | 生意社 |
| 六氟磷酸锂现货价 | 120000 | 元/吨 | 国产主流-含税 | 2026-09-30 | 百川盈孚 |
| 电池级碳酸锂价格 | 567600 | 元/吨 | 历史高点 | 2022-11-15 | 中国经济网 |
| 电池级碳酸锂价格 | 98400 | 元/吨 | 2023年末均价 | 2023-12-26 | 上海有色/证券时报 |
| 电池级碳酸锂价格 | 75000 | 元/吨 | 2024年末价格 | 2024-12-31 | 上海钢联/证券时报 |
| 电池级碳酸锂价格 | 91000 | 元/吨 | 2024年全年均价 | 2024-12-31 | 鑫椤锂电/华夏时报 |
| 电池级碳酸锂价格 | 59900 | 元/吨 | 历史低点 | 2025-06-15 | 中国经济网 |
| 电池级碳酸锂价格 | 181600 | 元/吨 | 2026年1月高点 | 2026-01-26 | 中国经济网 |
| 电池级碳酸锂价格 | 155000 | 元/吨 | 2026年Q1均价 | 2026-03-31 | 上海有色网/上海证券报 |
| 电池级碳酸锂价格 | 170000 | 元/吨 | 2026年Q2均价 | 2026-06-30 | 上海有色网/上海证券报 |
| 电池级碳酸锂价格 | 122000 | 元/吨 | 2026年9月末基准价 | 2026-09-30 | 生意社 |
| 无水氟化氢价格 | 15000 | 元/吨 | 浙江巨化送到价 | 2026-09-01 | 生意社 |
| 五氯化磷价格 | 4800 | 元/吨 | 基准价 | 2025-10-17 | 生意社 |
| 六氟磷酸锂单耗-碳酸锂 | 0.30 | 吨/吨 | 工业级碳酸锂 | 2025-12-30 | 东方财富 |
| 六氟磷酸锂原材料成本占比 | 61.2 | % | 2025年平均制造成本 | 2025-12-31 | 豆丁网行业报告 |
| 六氟磷酸锂2025年制造成本 | 53800 | 元/吨 | 平均制造成本 | 2025-12-31 | 豆丁网行业报告 |
| 中国六氟磷酸锂名义产能 | 80000 | 吨 | 全国总产能 | 2021-12-31 | 高工锂电GGII/豆丁网 |
| 中国六氟磷酸锂名义产能 | 350000 | 吨 | 全国总产能 | 2025-12-31 | 高工锂电GGII/豆丁网 |
| 中国六氟磷酸锂有效产能 | 370000 | 吨 | 有效产能 | 2024-12-31 | 证券日报 |
| 中国六氟磷酸锂有效产能 | 270000 | 吨 | 有效运行产能下沿 | 2026-05-21 | SunSirs |
| 中国六氟磷酸锂有效产能 | 400000 | 吨 | 鑫椤预测年底 | 2026-12-31 | 鑫椤锂电/上海证券报 |
| 全球六氟磷酸锂有效产能 | 340000 | 吨 | 全球 | 2026-05-21 | SunSirs |
| 中国六氟磷酸锂产量 | 302900 | 吨 | 中国口径 | 2025-12-31 | 豆丁网/智研咨询 |
| 中国六氟磷酸锂产量 | 172000 | 吨 | 2026年上半年 | 2026-06-30 | ICC鑫椤/证券时报 |
| 中国六氟磷酸锂产量 | 385200 | 吨 | 中国预测 | 2026-12-31 | 豆丁网/智研咨询 |
| 中国六氟磷酸锂需求量 | 242800 | 吨 | 中国口径 | 2025-12-31 | 智研咨询/新浪财经 |
| 中国六氟磷酸锂需求量 | 314400 | 吨 | 中国预测 | 2026-12-31 | 智研咨询/新浪财经 |
| 全球六氟磷酸锂出货量 | 134000 | 吨 | EVTank口径 | 2022-12-31 | EVTank |
| 全球六氟磷酸锂出货量 | 169000 | 吨 | EVTank口径 | 2023-12-31 | EVTank |
| 全球六氟磷酸锂出货量 | 208000 | 吨 | EVTank口径 | 2024-12-31 | EVTank |
| 全球六氟磷酸锂出货量 | 301000 | 吨 | EVTank口径 | 2025-12-31 | EVTank/电池网 |
| 全球六氟磷酸锂出货量 | 372000 | 吨 | 鑫椤预测 | 2026-12-31 | 鑫椤锂电/生意社 |
| 六氟磷酸锂行业开工率 | 65 | % | 行业整体 | 2026-05-21 | SunSirs |
| 六氟磷酸锂行业开工率 | 90 | % | 行业整体 | 2026-09-22 | 生意社 |
| 六氟磷酸锂CR3出货量占比 | 59.5 | % | 全球出货量 | 2025-12-31 | EVTank/电池网 |
| 六氟磷酸锂CR5市占率 | 69 | % | 2026年上半年 | 2026-06-30 | ICC鑫椤/证券时报 |
| 六氟磷酸锂行业库存 | 1500 | 吨 | 行业库存 | 2025-10-10 | 腾讯新闻/百川盈孚 |
| 六氟磷酸锂行业库存 | 5500 | 吨 | 全行业 | 2026-03-31 | 东方财富财富号 |
| 六氟磷酸锂行业库存 | 6000 | 吨 | 国内社会库存 | 2026-05-21 | SunSirs/江苏省化工行业协会 |
| 六氟磷酸锂出口量 | 1352 | 吨 | 2026年1月 | 2026-01-31 | 海关总署/新浪财经 |
| 六氟磷酸锂进口量 | 75 | 吨 | 2026年1月 | 2026-01-31 | 海关总署/新浪财经 |
| 六氟磷酸锂下游占比-动力电池 | 56 | % | 中国6F需求口径 | 2025-06-30 | 券商研报 |
| 六氟磷酸锂下游占比-储能电池 | 33 | % | 中国6F需求口径 | 2025-06-30 | 券商研报 |
| 六氟磷酸锂下游占比-消费电池 | 11 | % | 中国6F需求口径 | 2025-06-30 | 券商研报 |
| 中国电解液出货量 | 1138000 | 吨 | 中国 | 2023-12-31 | EVTank |
| 中国电解液出货量 | 1470000 | 吨 | 中国 | 2024-12-31 | 中研普华/证券日报 |
| 中国电解液出货量 | 2235000 | 吨 | 中国实际出货 | 2025-12-31 | EVTank/新浪财经 |
| 中国电解液出货量 | 1420000 | 吨 | 2026年上半年 | 2026-06-30 | GGII/证券时报 |
| 中国动力电池出货量 | 630 | 吉瓦时 | 2026年上半年 | 2026-06-30 | GGII/证券时报 |
| 中国储能电池出货量 | 485 | 吉瓦时 | 2026年上半年 | 2026-06-30 | GGII/证券时报 |
| 六氟磷酸锂占电解液成本 | 35 | % | 溶质成本占比下沿 | 2025-12-31 | 贝哲斯资讯/36氪 |
| 六氟磷酸锂占电池总成本 | 2 | % | 穿透到电池层面 | 2025-12-31 | ELEMENTS/雪球 |
| 天赐材料六氟磷酸锂产能 | 110000 | 吨/年 | 折固 | 2026-05-26 | 电池网/新浪财经 |
| 多氟多六氟磷酸锂产能 | 65000 | 吨/年 | 现有 | 2026-06-30 | 证券时报 |
| 天际股份六氟磷酸锂产能 | 37000 | 吨/年 | 已建成 | 2026-05-26 | 电池网/新浪财经 |
| 新宙邦六氟磷酸锂产能 | 36000 | 吨/年 | 名义(江西石磊) | 2026-05-26 | 电池网/新浪财经 |
| 永太科技六氟磷酸锂产能 | 18000 | 吨/年 | 固态 | 2026-08-26 | 上海证券报 |
| 宏源药业六氟磷酸锂产能 | 18000 | 吨/年 | 年末总产能 | 2026-06-30 | 上海证券报 |
| 六氟磷酸锂出口退税取消 | 0 | % | 退税率由13%下调至0% | 2026-04-01 | ChemNet化工头条 |
| 电池级六氟磷酸锂出口管制 | 附录II | 清单 | 两用物项出口管制清单 | 2025-07-01 | 豆丁网行业报告 |
| LiFSI价格 | 286000 | 元/吨 | 2025年 | 2025-12-31 | 豆丁网行业报告 |
| LiFSI成本 | 82000 | 元/吨 | 2025年 | 2025-12-31 | 豆丁网行业报告 |
| 六氟磷酸锂国产化率 | 63.7 | % | 自供率 | 2025-12-31 | 豆丁网行业报告 |
| 中国新能源汽车销量 | 16490000 | 辆 | 2025年 | 2025-12-31 | 中汽协/中国政府网 |
| 中国新型储能装机 | 153 | 吉瓦 | 2026年6月底累计 | 2026-06-30 | 国家能源局 |
注:本表为全文关键数字的溯源索引,与正文、图表中的数字完全一致。共 94 条登记记录,此处列出全文引用条目。
数据来源与口径
一、价格数据:六氟磷酸锂采用电池级、含税现货价,主要取自生意社(日度基准价)、百川盈孚(国产主流区间)、隆众资讯(市场报价),并以上海证券报、证券日报、证券时报的报道作为交叉核对。碳酸锂采用电池级、含税均价,取自生意社、上海有色网、上海钢联、鑫椤锂电。历史节点价格为各时点公开报道值,非连续日线序列。
二、供给与需求数据:产能采用 GGII(名义)、证券日报(有效)、鑫椤锂电(2026E 有效)、SunSirs(有效运行)四个来源,口径已分列且不相互换算;产量与需求量取自智研咨询、ICC 鑫椤;出货量取自 EVTank;进出口取自海关总署(HS 2826902000)。
三、手工登记数据:本品种无期货与现货程序化接口,全部数据经公开检索后逐条登记于 data/manual_registry.csv(94 条,每条附来源链接与日期),并转为本报告来源索引。
四、需要特别说明的口径差异:(1)2024 年「有效产能 37 万吨」与 2025 年「名义产能 35 万吨」冲突,疑为口径混用,本报告不将二者相减;(2)2026 年 5 月「行业开工率 65%」与 2025 年「产量 30.29 万吨 / 名义产能 35 万吨 = 86.5%」不一致,分母口径不同所致,正文已分列;(3)加工费为本报告自建指标,按 0.30 吨/吨碳酸锂单耗折算,非企业实际成本;(4)年度均价序列缺 2019、2021 两年样本。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业 / 品种研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月 1 日|数据截至 2026-09-30