降本十年,等一次渗透率的跃迁
双氟磺酰亚胺锂(LiFSI)是性能最好的锂盐,价格却从 2019 年的 49 万元/吨跌到 2025 年的 10.2 万元/吨,六年跌去近八成。2025 年六氟磷酸锂价格暴涨,第一次把 LiFSI 推到性价比的临界点。但这份报告要说明:决定它未来的不是价格弹性,而是电解液配方里那 2% 的添加比例能不能变成 5%。
2026-07,约 18 美元/公斤
2025 年
2025 年产量 4.45 万吨
2025 年,同比 +54%
2026H1
目 录 · CONTENTS
导读:三个问题
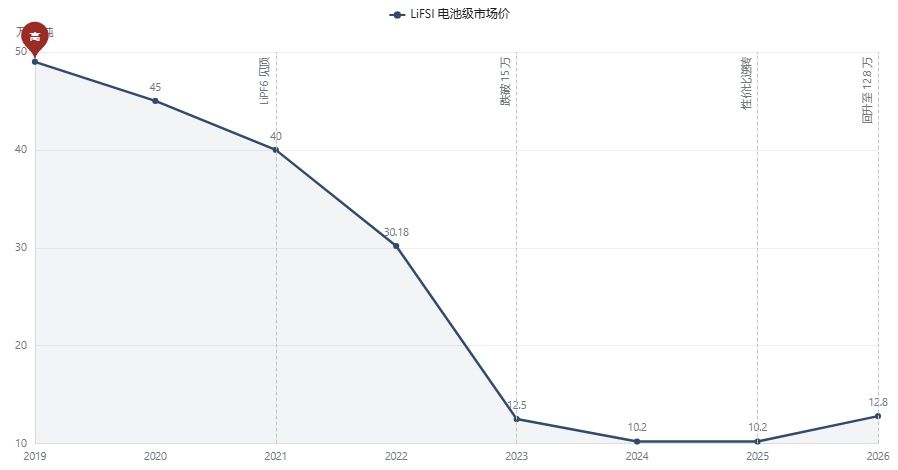
双氟磺酰亚胺锂(LiFSI)在行业里被叫作「下一代锂盐」。它的热稳定性、离子电导率、耐水解能力全面优于当前主流的六氟磷酸锂(LiPF6),还能改善电池的低温和快充表现、抑制高温胀气。按性能排座次,它应该站 C 位;按价格排座次,它却长期是个配角——2019 年 49 万元/吨,2025 年 10.2 万元/吨,六年跌去 79%。性能更好,价格越跌越低,这是本报告要解释的第一个落差。
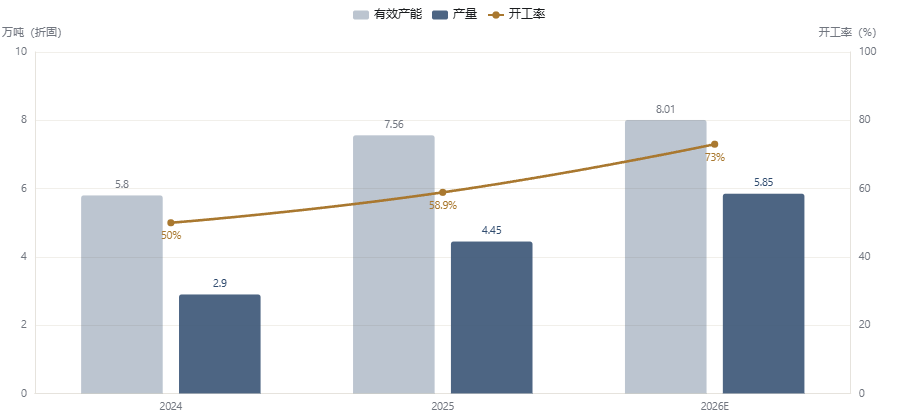
问题一,供给。全球有效产能 7.56 万吨,产量只有 4.45 万吨,开工率 59%——按名义产能算,行业过剩约三成。可龙头公司仍在扩产:天赐材料计划 2027 年把 LiFSI 产能做到约 9 万吨。一个过剩的行业,为什么没有人停下?
问题二,价格。2025 年 LiPF6 从 18 万元/吨的高点回落,2026 年 9 月基准价约 11.95 万元/吨;同期 LiFSI 稳定在 10 万至 13 万元/吨区间。两种锂盐的价差收窄到历史最窄,替代的经济性窗口看上去已经打开。但这个窗口是真的,还是又一次情绪?
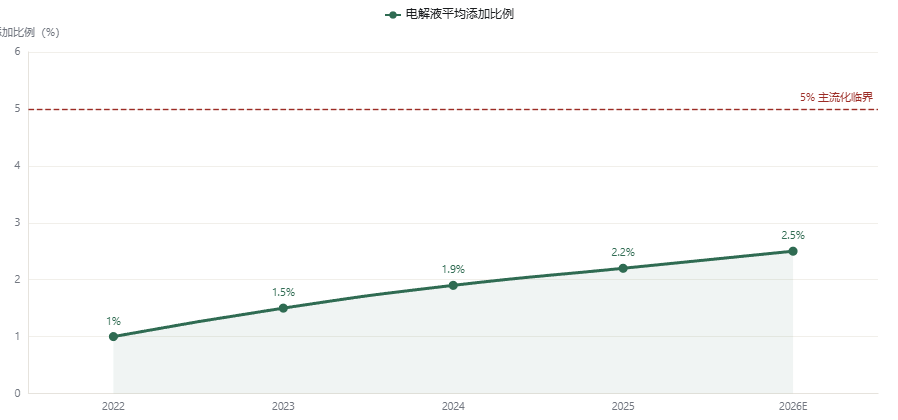
问题三,技术。LiFSI 在电解液里的平均添加比例只有 2%。从 2% 到 5% 是一道坎——跨过去,它是主流锂盐;跨不过去,它永远只是配方里的「添加剂」。这道坎由什么决定?
LiFSI 不是一个涨价故事,而是一个渗透率故事。
它的价格弹性已经被十年降本磨平——成本下降的空间有限,价格再想大涨缺乏支撑。真正的价值来自电解液配方里那 2% 的占比能不能变成 5%。价格决定短期弹性,渗透率决定长期空间。理解这一点,才能理解为什么龙头在过剩周期里依然扩产:它们赌的不是涨价,是渗透。
品种与产业链:性能溢价买不到高价
1.1它是什么,强在哪
LiFSI 的分子式是 LiN(SO2F)2,属于酰亚胺类锂盐。相比 LiPF6,它的优势集中在四点:热分解温度更高(LiPF6 在 80℃ 以上就开始分解,LiFSI 显著更稳定);离子电导率更高;不水解生成 HF(LiPF6 遇水生成氢氟酸,是电池产气与腐蚀的来源);能改善低温性能与快充能力。对下游电池厂来说,这些性能直接对应快充、高镍、大电芯等高端场景的诉求。
代价同样明确:单价高于 LiPF6、对铝箔有腐蚀性(需配合专用添加剂)、氟化与纯化工艺难度大、副产处理复杂。性能溢价是真实存在的,但下游愿意为性能付的溢价,远小于 LiFSI 早期的高价。当 LiPF6 便宜、电池性能要求不高时,电池厂没有动力换;只有当性能成为竞争要素、或 LiPF6 自身涨价时,替代才被推上议程。
LiFSI 的成本曲线由氟化工原料与工艺折旧决定,不由锂价决定。
它的核心原料是氯化亚砜(SOCl2,单耗约 1.5 吨/吨 LiFSI)、氯磺酸、氟化氢与锂源。其中氟化工环节是成本的主导项。这解释了后文第四章的一个关键现象:2024—2025 年碳酸锂价格腰斩,LiFSI 价格却纹丝不动。
1.2产业链位置与关键数据
LiFSI 处在「基础氟化工 — 锂盐 — 电解液 — 电池」这条链条的中游。它的上游是氟化工与锂盐原料,下游是电解液厂,终端是动力、储能与消费电池。产业链的定价权分布很不均衡:上游氟化工的一体化程度决定成本,下游电解液厂的配方能力决定用量。
| 产业链环节 | 主要产品 | 代表企业 | 关键数据 | 说明 |
|---|---|---|---|---|
| 上游原料 | 氯化亚砜、氯磺酸、氟化氢、锂源 | 氟化工与锂盐企业 | 氯化亚砜单耗 1.5 吨/吨 LiFSI | 氟化工一体化是成本胜负手 |
| 中游锂盐 | LiFSI(折固) | 天赐材料、永太科技、新宙邦、如鲲新材、多氟多 | 全球有效产能 7.56 万吨(2025) | 名义产能 ≠ 电池级有效产能 |
| 下游电解液 | 锂离子电池电解液 | 天赐材料、新宙邦 | 中国出货 223.5 万吨(2025) | LiFSI 添加比例 2%–5% |
| 终端电池 | 动力 / 储能 / 消费电池 | 电池厂 | 动力占 LiFSI 消费 67.4% | 快充与高镍是主要拉动 |
注:产能为折固口径(2025 年);氯化亚砜单耗为核心原料单耗,不代表全部成本。数据:上海证券报(单耗,2025-12-31)、行业报告(产能,2025-12-31)、EVTank(电解液出货,2025-12-31)。
供给:过剩三成,龙头还在扩产
2.1产能、产量与开工
2025 年,全球 LiFSI 有效产能 7.56 万吨(折固),产量 4.45 万吨,对应开工率 59%。机构预计 2026 年产能增至 8.01 万吨、产量回升到 5.85 万吨,开工率提升到 73%。产量增速(+31%)明显快于产能增速(+6%),说明这一轮修复靠的是需求拉动,而不是产能扩张。
这里必须把三个口径分清:名义产能是设计产能,有效产能是扣除调试、检修、良率后实际可产出的部分,在建产能是尚未投产的部分。行业里常把「规划产能」当「有效产能」讲,这是最容易出错的地方。本报告正文一律采用折固口径的有效产能。
2.2在建产能与扩张节奏
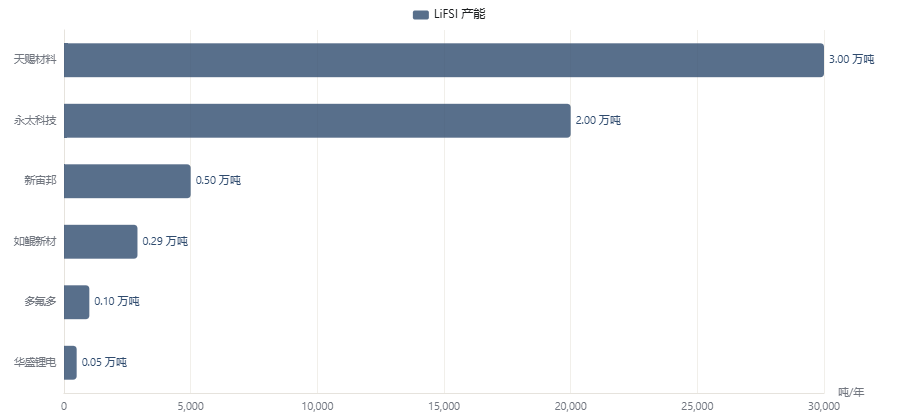
龙头仍在扩产,但节奏和口径各不相同。天赐材料现有 LiFSI 年化产能 3 万吨,规划 2027 年做到约 9 万吨;永太科技折固产能 2 万吨(对应液态 6.7 万吨);新宙邦名义年产能 0.5 万吨,另有改扩建新增 1 万吨;如鲲新材液体产能 0.29 万吨,拟新增 2 万吨;多氟多千吨级产线,一期 3000 吨已具备投产条件;华盛锂电 500 吨在建,预计 2026 年年中完工。
把上述企业披露的产能简单相加,规模已接近甚至超过全球有效产能的统计口径。这说明两件事:一是各家披露的是「名义/规划」口径,与「有效」口径不可直接相加;二是行业真实的产能冗余,比开工率 59% 这个数字看起来还要大。
过剩三成不是问题,「过剩的是低效产能」才是问题。
LiFSI 的工艺门槛高、良率爬坡慢,名义产能里能稳定供电池级的只是一部分。龙头扩产的底气来自一体化成本,而不是需求缺口——它们赌的是低效产能在价格战中被淘汰,而不是行业总需求突然放大。这决定了本轮出清会以「份额集中」而非「价格普涨」的方式完成。
需求:增速快,渗透率却只有 2%
3.1下游结构:动力是基本盘,储能是增量
2025 年 LiFSI 的下游消费结构中,动力电池占 67.4%,储能(光伏储能 + 电网侧)占 15.8%,消费电子占 12.1%,工业催化等新兴应用占 4.7%。动力电池是绝对基本盘,因为它对快充、高镍、长循环的需求最强,而这些正是 LiFSI 的强项场景。储能是增速最快的增量——大电芯与长寿命诉求同样偏好 LiFSI。
工业催化只占 4.7%,但值得单独关注:这是 LiFSI 跳出「锂盐」身份的新应用,虽然体量小,却意味着需求来源的多元化。
3.2出货与渗透:增速快,但基数低
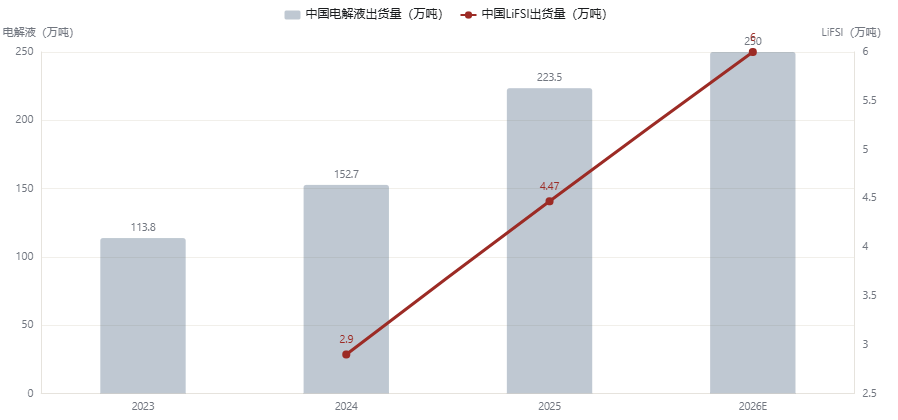
2025 年,中国 LiFSI 出货量 4.47 万吨,同比 +54%;同期中国新型锂盐(含 LiFSI、LiODFB 等)总出货量 4.8 万吨,市场空间约 48.8 亿元。作为对照,2025 年中国电解液出货量 223.5 万吨,同比 +46.4%。机构预计到 2030 年,中国新型锂盐出货量将达 25.6 万吨,市场规模约 231.6 亿元。
把两个数字放在一起看:LiFSI 出货增速(+54%)快于电解液(+46.4%),但它在电解液中的质量占比只有约 2%。用出货量反算的渗透率是:2024 年 1.90%,2025 年 2.00%,2026E 2.40%。这与企业披露的「配方平均添加比例」(2025 年 2.2%,2026H1 约 2.0%,预计 2026 年达 3%)基本吻合,两个口径互相印证。
LiFSI 的需求天花板不在电池总量,在配方。
电解液出货量增长 46% 是行业 β,所有锂盐都能分享;而添加比例从 2% 提到 5%,是 LiFSI 独有的 α,等于在同等电解液产量下把需求放大 1.5 倍。判断 LiFSI 的真实景气,看的应该是「季度添加比例」,而不是「电解液出货增速」。
价格与价差:与锂价脱钩的十年
4.1价格长周期:跌去近八成
LiFSI 电池级价格从 2019 年的 49 万元/吨一路下行:2020 年 45 万元/吨,2021 年 40 万元/吨,2022 年 30.18 万元/吨(如鲲新材招股书披露的固体销售均价),2023 年跌破 15 万元/吨至 12.5 万元/吨,2024—2025 年稳定在 10.2 万元/吨。2025 年 10 月 23 日触及阶段性低点 9.05 万元/吨,随后在 11 月反弹至 10.2 万元/吨。2026 年 7 月的美元报价约 18 美元/公斤,折合人民币约 12.8 万元/吨。按 8 个年度观测点计算,当前价格处于历史 50% 分位。
这里要交代一个口径陷阱:市面上 LiFSI 报价的离散度极大。生意社 2026 年 9 月 27 日出现过 3.5 万元/吨的报价(山东某贸易商),9 月 30 日又出现 480 元/千克(折 48 万元/吨,试剂级)的报价,两者相差 13.7 倍。这类单一贸易商报价不能代表电池级主流成交价,本报告采用 SMM 的电池级折固口径与公司披露口径。
4.2与锂价的脱钩:成本锚不是碳酸锂
如果 LiFSI 是普通的锂盐,它的价格应该跟随锂价。但事实相反:2024—2025 年碳酸锂年度均价从约 9.17 万元/吨跌到约 7.67 万元/吨,LiFSI 价格却纹丝不动,两年都稳在 10.2 万元/吨。2026 年碳酸锂均价回升到约 15.8 万元/吨(主力连续合约 9 月 30 日收 11.84 万元/吨),LiFSI 才温和回到 12.8 万元/吨。
这组对照说明:碳酸锂是 LiFSI 的「锂源成本锚」,不是「直接原料」——它的直接原料是氯化亚砜、氯磺酸等氟化工产品。LiFSI 的定价由自身供需与氟化工成本决定,与锂价只是弱相关。这也是为什么判断 LiFSI 的底部,看锂价没有用,要看氟化工原料与行业开工率。
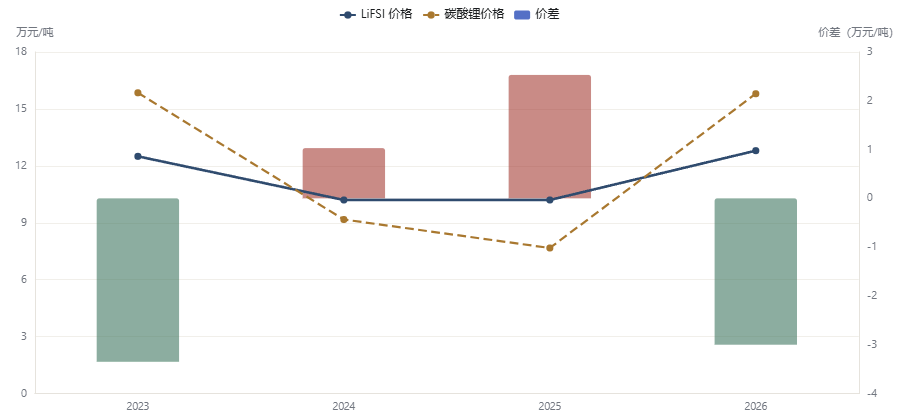
LiFSI 的价格底不在锂价,在氟化工原料与折旧。
所以龙头靠一体化降本,而不是靠锂价反弹盈利。当锂价上涨时,LiFSI 不会被动跟涨——这对下游是好事(成本可控),对 LiFSI 厂商是压力(缺乏涨价传导)。真正能改变 LiFSI 价格的,是供需错配或氟化工原料的短缺,而不是锂。
库存与周期定位:能确认起点,不能确认斜率
5.1数据缺口与替代锚
与尿素、焦煤等大宗品种不同,LiFSI 是精细化工品种,没有期货合约,也没有公开的第三方库存统计。行业报告通常只披露产能、产量与开工率,不披露库存与库存天数。因此本报告无法给出 LiFSI 的库存水位与库存天数,这是明确的数据缺口。
在库存缺失的情况下,只能退而用「成本锚 + 开工率」做周期定位。成本锚选碳酸锂主力连续合约:它是整个锂电产业链的情绪与成本基准,也是观察锂电材料景气度的通用坐标。
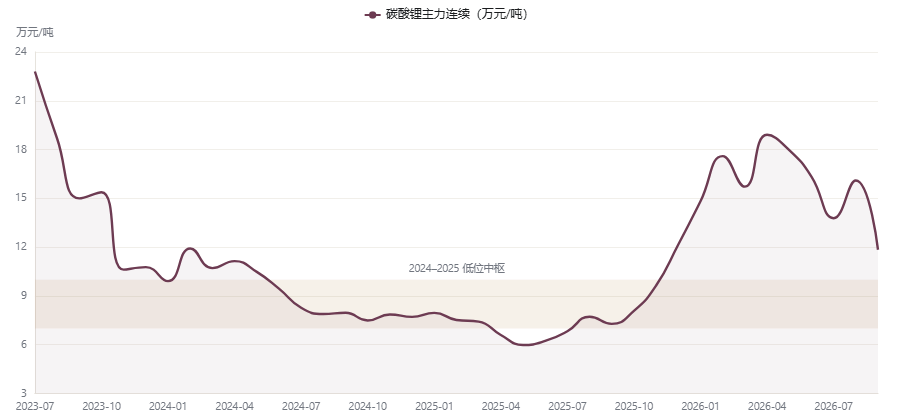
5.2周期定位:早期复苏段
把三条线索拼起来:价格上,LiFSI 在 2025 年 10 月触及 9.05 万元/吨的低点后回升到 12.8 万元/吨;开工率上,从 2025 年的 59% 预计回升到 2026 年的 73%;出货量上,2025 年同比 +54%,渗透率从 1.90% 升到 2.40%。三者同向改善,可以确认 LiFSI 已经走出周期底部。
但斜率无法确认。因为没有库存数据,无法判断这一轮改善是「下游补库」还是「终端需求驱动」——前者是脉冲,后者是趋势,两者的持续时间差一个量级。这是本报告给出的判断必须留出的不确定性。
能确认的是复苏的起点,不能确认的是复苏的斜率。
价格、开工率、渗透率三项指标同向改善,指向「已过底」。但库存数据缺失,使「补库脉冲」与「需求趋势」无法区分。要区分二者,需要盯下游电解液厂的排产与采购节奏——这比盯 LiFSI 报价更有效。
竞争格局与成本:利润藏在「不单卖」里
6.1龙头产能与财务表现
全球 LiFSI 产能高度集中在中国,且集中在少数几家企业。按折固口径,天赐材料以 3 万吨/年居首,永太科技 2 万吨/年次之,新宙邦 0.5 万吨/年,其余如鲲新材、多氟多、华盛锂电规模较小。天赐与永太两家合计已占中国企业披露产能的一半以上。
| 企业 | LiFSI 产能(吨/年) | 产能口径 | 2025 营收(亿元) | 2025 归母净利(亿元) | 整体毛利率 | 备注 |
|---|---|---|---|---|---|---|
| 天赐材料 | 30,000 | 年化产能 | 166.50 | 13.62 | 22.24% | 2027 年目标约 9 万吨;六氟磷酸锂与电解液一体化 |
| 永太科技 | 20,000 | 折固(液态 6.7 万吨) | 52.14 | -0.46 | — | 锂电材料营收 21.14 亿元;亏损收窄 |
| 新宙邦 | 5,000 | 名义年产能 | 96.39 | 10.97 | 24.28% | 改扩建再增 1 万吨;毛利率行业最高 |
| 如鲲新材 | 2,900 | 液体产能 | — | — | — | 拟新增 2 万吨 |
| 多氟多 | 1,000 | 千吨级产线 | 94.34 | 2.13 | — | 一期 3000 吨已具备投产条件;2025 年扭亏 |
| 华盛锂电 | 500 | 在建 | — | — | — | 预计 2026 年年中完工 |
| 康鹏科技 | — | — | 7.70 | -0.64 | — | 2025 年亏损同比扩大 29.62% |
注:营收、归母净利为 2025 年合并报表口径(iFinD);归母净利红字为正、绿字为负(A 股语义红涨绿跌)。整体毛利率为公司全部业务口径,非 LiFSI 业务单独口径,仅作盈利能力参照。产能口径各不相同(年化/折固/名义/在建),不可直接相加。数据:iFinD、各公司公告(2025 年报期)。
6.2成本:单卖大概率是亏的
LiFSI 的成本有两个公开口径:一是液态 LiFSI 平均单吨制造成本约 19.3 万元/吨(2025 年,较 2024 年的 20.7 万元/吨下降 6.8%);二是主流企业单位生产成本约 13.5 万元/吨(区间 12—15 万元/吨)。两个数字差异较大,主要源于口径不同(液态含溶剂 vs 单位产品),不宜直接比较。
把成本与价格对照:2026 年 LiFSI 市场价约 12.8 万元/吨,而主流企业生产成本约 13.5 万元/吨——单卖 LiFSI,大概率是亏的。只有具备氟化工一体化、或用低成本工艺的头部企业,才可能把成本压到价格以下。
LiFSI 环节的利润,藏在「不单卖」里。
天赐材料 2025 年归母净利润同比增长 181.4%,达到 13.62 亿元。这个增幅更可能来自六氟磷酸锂自供与电解液一体化的成本优势,而不是 LiFSI 单独销售的贡献——因为按公开成本口径,LiFSI 单卖是亏的。这也解释了为什么这个行业的玩家几乎都是「电解液厂」或「氟化工企业」,而不是纯 LiFSI 厂商:单卖不赚钱,一体化才赚钱。
判断:三条路径与验证信号
情景 A|渗透率跃迁(乐观)
成立条件:LiPF6 价格维持在 10 万元/吨以上;快充、高镍、储能大电芯放量;LiFSI 成本降到 10 万元/吨以下,打开配方替代空间。
观察信号:季度添加比例突破 3.5%;龙头 LiFSI 出货量同比维持 50% 以上;LiPF6 与 LiFSI 价差持续收窄。
情景 B|温和渗透(中性)
成立条件:添加比例年增约 0.3 个百分点,2027 年达 3% 左右;电解液总量维持中高速增长。
观察信号:中国新型锂盐出货量能否维持 50% 以上增速;行业开工率能否稳定在 70% 以上。
情景 C|降本停滞(谨慎)
成立条件:价格战延续,开工率难以突破 65%;低效产能迟迟不出清,龙头扩产加剧过剩。
观察信号:行业开工率长期低于 65%;龙头资本开支放缓或延期;LiFSI 价格跌破 10 万元/吨。
关键变量:只有三个
① 添加比例(决定 α);② LiPF6−LiFSI 价差(决定替代经济性);③ 开工率(决定过剩出清进度)。其余变量(锂价、电解液总量、单一贸易商报价)都是噪音。
7.1验证信号清单
- 电解液平均添加比例——阈值:季度值突破 3.0% 为跃迁确认,低于 2.2% 为停滞。数据源:天赐材料/新宙邦业绩说明会与年报,季度更新。
- LiPF6 与 LiFSI 价差——阈值:LiFSI 价格低于 LiPF6 时替代加速,高于 LiPF6 1.5 倍时替代停滞。数据源:SMM、生意社、iFinD,周度更新。
- 全球 LiFSI 开工率——阈值:持续高于 75% 为出清完成,低于 65% 为过剩延续。数据源:行业报告,半年度更新。
- 龙头 LiFSI 产能投放节奏——阈值:天赐 2027 年 9 万吨目标是否按期。数据源:公司公告,事件驱动。
- 氟化工原料价格(氯化亚砜等)——阈值:原料涨价而 LiFSI 价不涨,说明缺乏传导能力。数据源:生意社,周度更新。
7.2数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| LiFSI 电池级市场价 | 102000 | 元/吨 | 含税-电池级-折固 | 2025-11-14 | SMM(上海有色) |
| LiFSI 电池级市场价(阶段低点) | 90500 | 元/吨 | 含税-电池级-折固 | 2025-10-23 | SMM(上海有色) |
| LiFSI 固体销售价 | 301800 | 元/吨 | 固体 LiFSI 销售均价 | 2022-12-31 | 如鲲新材招股书 |
| LiFSI 市场报价 | 125000 | 元/吨 | 纯度 99.9% 以上-含税 | 2023-11-16 | 氟务在线 |
| LiFSI 历史价格 | 490000 | 元/吨 | 单吨价格 | 2019-12-31 | 第一财经 |
| LiFSI 历史价格 | 450000 | 元/吨 | 单吨价格 | 2020-12-31 | 第一财经 |
| LiFSI 历史价格 | 400000 | 元/吨 | 单吨价格 | 2021-12-31 | 第一财经 |
| LiFSI 生意社报价 | 35000 | 元/吨 | 纯度 99.9 以上-含税-山东交货 | 2026-09-27 | 生意社(山东艾特化工) |
| LiFSI 盐生意社报价 | 480 | 元/千克 | CAS 171611-11-3-山东交货 | 2026-09-30 | 生意社(山东亿禾精细化工) |
| LiFSI 价格(美元口径) | 18 | 美元/千克 | 约合人民币 12.8 万元/吨 | 2026-07-15 | 新浪财经 |
| LiFSI 制造成本 | 193000 | 元/吨 | 液态 LiFSI 平均单吨制造成本 | 2025-12-31 | 行业报告 |
| LiFSI 主流生产成本 | 135000 | 元/吨 | 主流企业单位生产成本(区间中值) | 2025-12-31 | 行业报告 |
| 氯化亚砜单耗 | 1.5 | 吨/吨 LiFSI | 核心原料单耗 | 2025-12-31 | 上海证券报 |
| 六氟磷酸锂基准价 | 119500 | 元/吨 | 电池级-含税 | 2026-09-30 | 生意社 |
| 六氟磷酸锂现货价 | 117000 | 元/吨 | 电池级 | 2026-09-07 | iFinD |
| 六氟磷酸锂价格高点 | 180000 | 元/吨 | 市场价 | 2025-12-31 | 氟务在线 |
| 全球 LiFSI 有效产能 | 75600 | 吨 | 有效产能-折固 | 2025-12-31 | 行业报告 |
| 全球 LiFSI 产量 | 44500 | 吨 | 产量-折固 | 2025-12-31 | 行业报告 |
| 全球 LiFSI 产量(预测) | 58500 | 吨 | 产量-折固 | 2026-12-31 | 行业报告 |
| 中国 LiFSI 出货量 | 44700 | 吨 | 出货量-折固 | 2025-12-31 | EVTank/伊维经济研究院 |
| 中国新型锂盐总出货量 | 48000 | 吨 | 含 LiFSI + LiODFB | 2025-12-31 | EVTank/伊维经济研究院 |
| 中国新型锂盐出货量(预测) | 256000 | 吨 | 含 LiFSI 等 | 2030-12-31 | EVTank/伊维经济研究院 |
| 中国电解液出货量 | 2235000 | 吨 | 实际出货量 | 2025-12-31 | EVTank/伊维经济研究院 |
| 中国电解液出货量 | 1527000 | 吨 | 实际出货量 | 2024-12-31 | EVTank/伊维经济研究院 |
| 全球电解液出货量 | 2402000 | 吨 | 出货量 | 2025-12-31 | EVTank |
| LiFSI 下游占比-动力电池 | 67.4 | % | 消费量占比 | 2025-12-31 | 行业报告 |
| LiFSI 下游占比-储能 | 15.8 | % | 光伏储能 + 电网侧合计 | 2025-12-31 | 行业报告 |
| LiFSI 下游占比-消费电子 | 12.1 | % | 占比 | 2025-12-31 | 行业报告 |
| LiFSI 下游占比-工业催化 | 4.7 | % | 占比 | 2025-12-31 | 行业报告 |
| LiFSI 电解液添加比例 | 2 | % | 2026H1 平均添加比例 | 2026-06-30 | 天赐材料 |
| LiFSI 电解液添加比例 | 2.2 | % | 2025 年平均添加比例 | 2025-12-31 | 天赐材料 |
| LiFSI 添加比例区间 | 2-5 | % | 常规场景 | 2026-04-29 | 新宙邦 |
| 天赐材料 LiFSI 产能 | 30000 | 吨/年 | 年化产能 | 2025-12-31 | 天赐材料 |
| 永太科技 LiFSI 产能 | 20000 | 吨/年 | 折固产能(液态 6.7 万吨) | 2025-12-31 | 永太科技 |
| 新宙邦 LiFSI 产能 | 5000 | 吨/年 | 名义年产能 | 2026-04-29 | 新宙邦 |
| 如鲲新材 LiFSI 产能 | 2900 | 吨/年 | 液体 LiFSI 产能 | 2025-12-31 | 如鲲新材 |
| 多氟多 LiFSI 产能 | 1000 | 吨/年 | 千吨级产线 | 2025-12-31 | 多氟多 |
| 华盛锂电 LiFSI 产能 | 500 | 吨/年 | 在建 | 2026-06-30 | 华盛锂电 |
| 天赐材料 2025 年营业收入 | 16649890000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 天赐材料 2025 年归母净利润 | 1361920000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 天赐材料 2025 年销售毛利率 | 22.24 | % | 合并报表 | 2025-12-31 | iFinD |
| 新宙邦 2025 年营业收入 | 9639170000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 新宙邦 2025 年归母净利润 | 1097300000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 新宙邦 2025 年销售毛利率 | 24.28 | % | 合并报表 | 2025-12-31 | iFinD |
| 多氟多 2025 年营业收入 | 9434250000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 多氟多 2025 年归母净利润 | 212780000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 永太科技 2025 年营业收入 | 5213580000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 永太科技 2025 年归母净利润 | -46100000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 康鹏科技 2025 年营业收入 | 769580000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 康鹏科技 2025 年归母净利润 | -64200000 | 元 | 合并报表 | 2025-12-31 | iFinD |
| 碳酸锂主力连续收盘价 | 118420 | 元/吨 | 广期所主力连续(换月存在跳空) | 2026-09-30 | AKShare/广期所 |
注:本表为全文关键数字的溯源索引,共 51 条,与正文、图表中的数字完全一致;每一条均可通过原始来源链接回溯。完整来源链接见随报告交付的 data/manual_registry.csv。
数据来源与口径
一、价格数据:LiFSI 采用 SMM 电池级折固含税口径(2025-11-14 为 10.2 万元/吨,2025-10-23 低点 9.05 万元/吨),历史价来自第一财经(2019—2021)、如鲲新材招股书(2022 年固体销售均价 30.18 万元/吨)、氟务在线(2023 年 12.5 万元/吨),2026 年采用新浪财经美元报价折算(约 18 美元/公斤 ≈ 12.8 万元/吨)。生意社单一贸易商报价(3.5 万元/吨、480 元/千克)离散度过大,仅登记不采用。
二、供给与需求数据:产能/产量来自行业报告(折固口径,2025 年与 2026E);出货量来自 EVTank/伊维经济研究院(2025-12-31);下游结构来自行业报告(2025 年);添加比例来自天赐材料与新宙邦披露。
三、财务数据:天赐材料、新宙邦、多氟多、永太科技、康鹏科技 2025 年合并报表口径,来自 iFinD 与公司公告。
四、需要特别说明的口径差异:①碳酸锂为广期所主力连续合约(LC0),换月处存在跳空,长周期涨跌幅会失真,图中已按月末降采样;②LiFSI 产能存在「名义/有效/在建」三种口径,本报告正文采用有效产能折固口径,企业对比表中按各自披露口径列示并标注;③LiFSI 制造成本有「液态含溶剂」与「单位产品」两种口径(19.3 万元/吨 vs 13.5 万元/吨),不可直接比较;④2023 年及以前 LiFSI 需求统计以固态/添加剂口径为主,2024 年起扩至含液态折算,跨年不可直接比较;⑤LiFSI 无公开库存序列,本报告未给出库存判断。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业/品种研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。文中涉及的产能、成本、价格为公开披露或行业统计口径,可能与实际经营数据存在差异,请以公司正式公告为准。
报告完成于 2026-10-01|数据截至 2026-09-30