锂电储能产业链利润分配:859.8 亿怎么分的账
一条锂电储能链,2026 年上半年这 859.8 亿元利润,是谁在赚?多数人第一反应是造电池的,第二反应是挖锂矿的。两个答案都对了一半,也都漏了最关键的一层。这笔钱的分法,跟直觉里「谁毛利高谁赚得多」完全是两回事。
毛利率最高的环节,分到的钱不到三成;毛利率最低的环节,拿走近六成。利润池流向哪里,看出货量、周转速度和环节内的集中度,毛利率只是一段自己的事。
下面按四笔账对:钱怎么分、谁的成色好、谁在垫钱、账往哪迁。四笔对完,这条链现在的利润卡位就摆在桌面上了。
【给非专业读者】毛利率=每 100 元收入留下多少毛利润;ROE=股东每投 100 元、半年赚回多少。本文「利润池」指 30 家样本公司归母净利之和,代表这条链的钱包,不代表全行业。
第一笔账 · 钱怎么分
2026 年上半年,样本池 30 家 A 股公司合计归母净利 859.82 亿元。比 2025 年上半年的 498.48 亿元多了七成(推导 +72.5%)。钱包在变大。分钱的手势很不均匀。
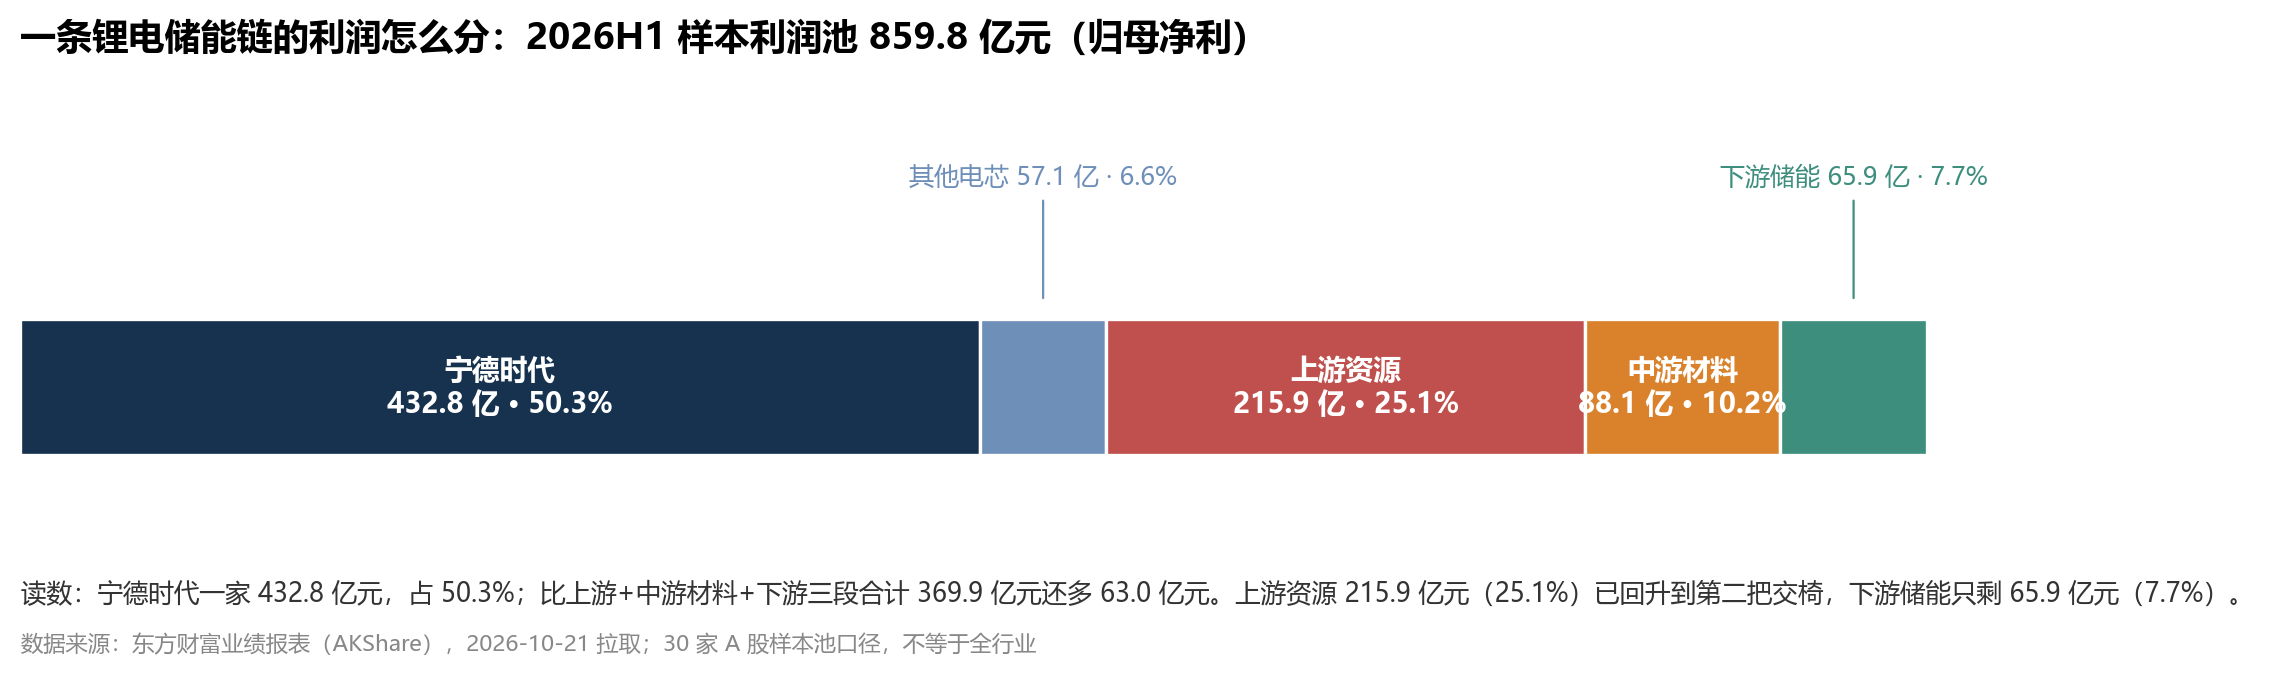
图1 2026 年上半年样本池 859.8 亿元归母净利的分配(宁德时代单列)。读数:电芯段拿走 56.98%,其中宁德时代一家 50.34%。宁德一家的利润,比上游、材料、下游三段之和 369.88 亿元还多 62.96 亿元(均为推导)。数据来源:东方财富业绩报表(AKShare 拉取,2026-10-21)。30 家 A 股样本,占比=环节净利÷样本合计。
| 环节 | 归母净利(亿元) | 占比 | 同比(中报对中报) |
| 资源(上游,7 家) | 215.92 | 25.11% | +372.3% |
| 材料(中游,10 家) | 88.05 | 10.24% | +162.3% |
| 电芯(中游,6 家) | 489.93 | 56.98% | +48.2% |
| 储能(下游,7 家) | 65.91 | 7.67% | -25.6% |
| 合计 | 859.82 | 100% | +72.5% |
这 489.93 亿元里,宁德时代一家贡献 432.84 亿元,占整个样本池 50.34%。上游、材料、下游三段全部加起来是 369.88 亿元,比宁德时代还少 62.96 亿元。电芯段剩下的 57.09 亿元由其余 5 家分,孚能科技还在其中亏着 3.97 亿元。
把时钟拨回 2024 年报,分法完全不同。电芯段拿走 77.06%,上游 7 家合计亏 6.78 亿元,占比是负的 0.92%。那时候这条链的分账简单粗暴,「中游通吃」,上游垫钱。账本现在翻到了新的一页。
第二笔账 · 谁的成色好
钱分完,再看各段赚这笔钱的成色。两个指标。毛利率中枢(段内公司毛利率中位数)看单位收入留利能力。ROE 中枢(段内加权 ROE 中位数,中报口径半年未年化)看股东本金的半年回款速度。
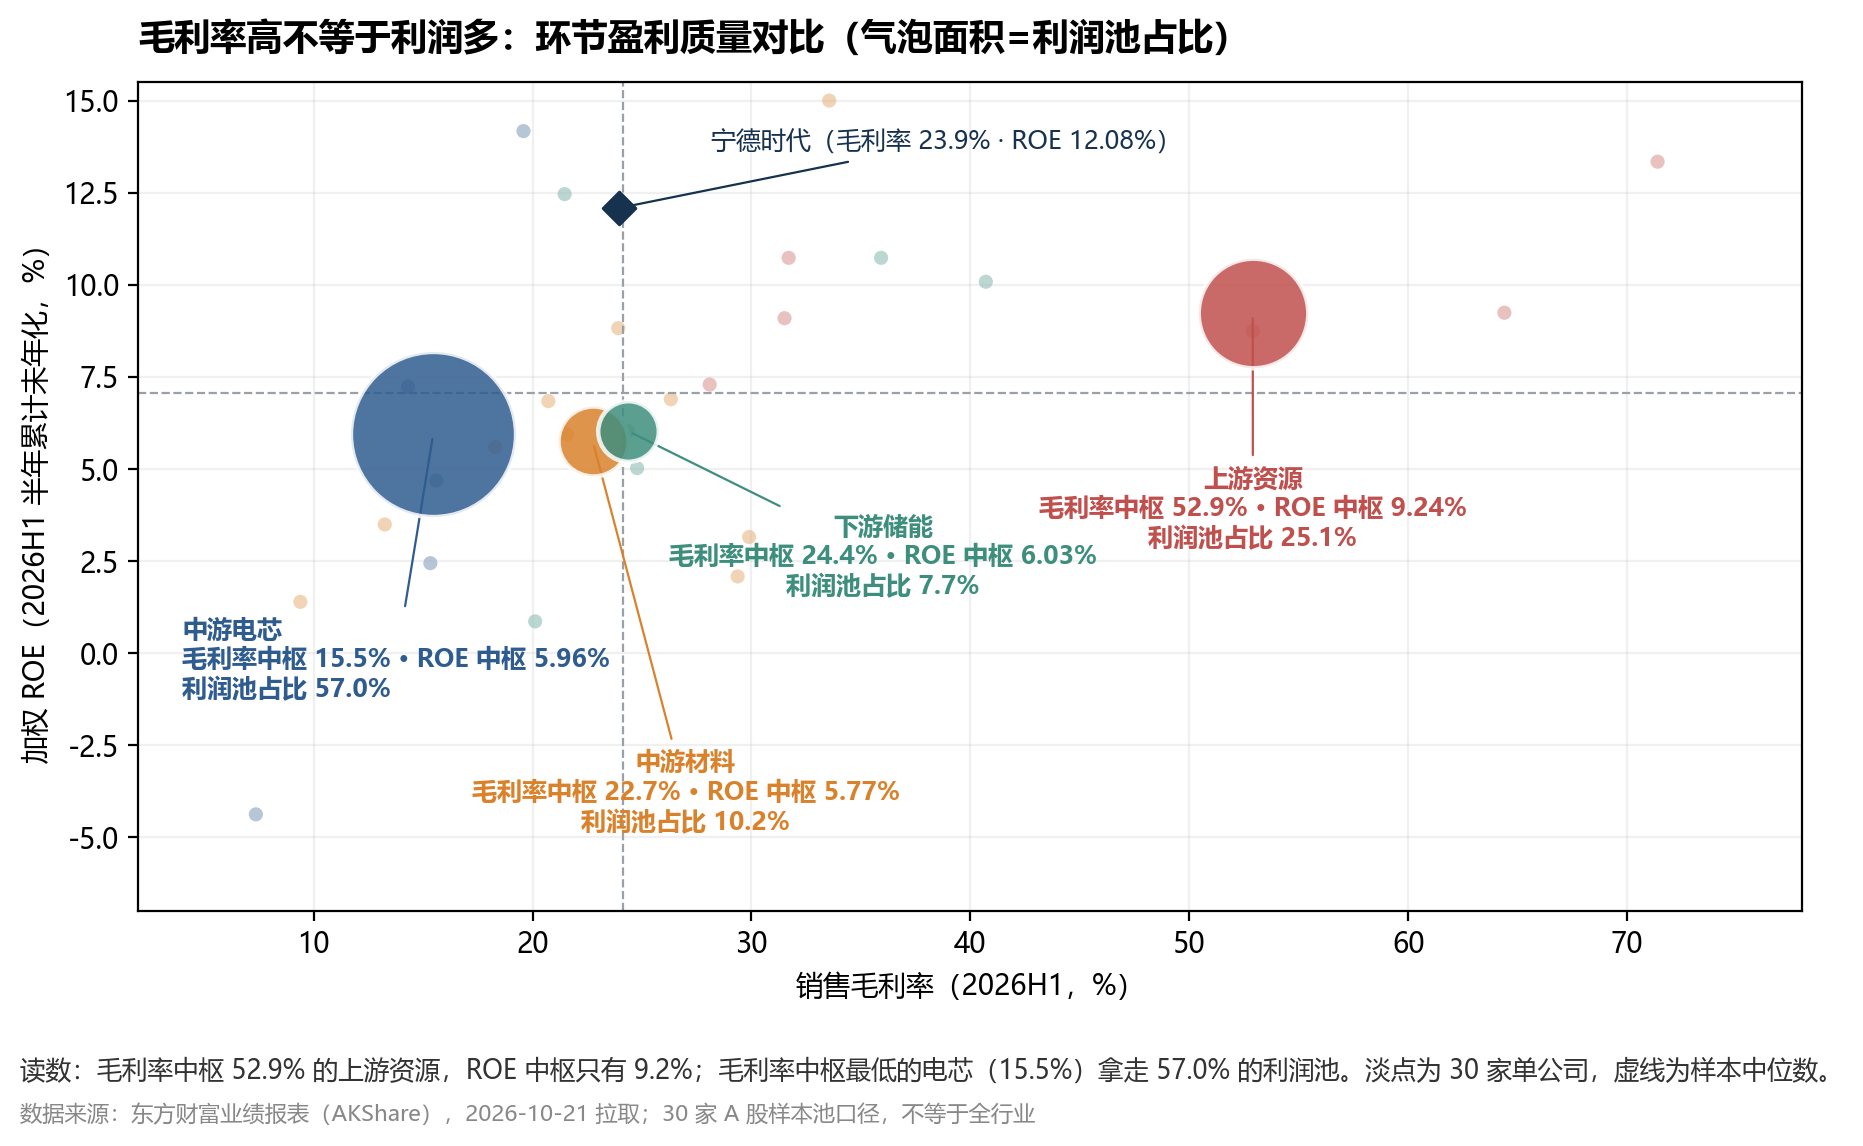
图2 四环节盈利质量对比(2026 年上半年)。读数:横轴毛利率中枢、纵轴 ROE 中枢、气泡面积为利润池占比。上游毛利率中枢 52.90%、利润占比 25.11%。电芯毛利率中枢 15.47%、利润占比 56.98%——毛利率最高的环节拿的钱不到三成,毛利率最低的环节拿走近六成。数据来源:同图1;ROE 为加权净资产收益率,中报半年数未年化,中枢取段内中位数。
| 环节 | 毛利率中枢 | ROE 中枢 | 利润占比 | 亏损公司 |
| 资源(上游) | 52.90% | 9.24% | 25.11% | 0 / 7 |
| 材料(中游) | 22.74% | 5.77% | 10.24% | 0 / 10 |
| 电芯(中游) | 15.47% | 5.96% | 56.98% | 1 / 6 |
| 储能(下游) | 24.35% | 6.03% | 7.67% | 1 / 7 |
这张表最扎眼的是两头对不上。上游 7 家毛利率中位 52.90%,盐湖股份 71.39%、藏格矿业 66.69%。卖 100 元货留一半多毛利,ROE 中枢却只有 9.24%。原因在资产厚度:盐湖提锂产能、矿山权益都是重资产。锂价上涨带来的利润摊在庞大的净资产上,回本速度就慢了下来。电芯段正相反。毛利率中位只有 15.47%,却是全链周转最快、单体规模最大的一环。电芯段半年收入 4031.6 亿元(推导),靠量把 15.47% 的单位留利堆成了 56.98% 的利润份额。
成色还有个朴素的检验办法:数亏损。2026 年上半年 30 家里只有 2 家亏钱,孚能科技亏 3.97 亿元、科陆电子亏 2.19 亿元。放到 2025 年报,容百科技亏 1.87 亿元、孚能科技亏 7.46 亿元;2024 年报光上游就有 2 家亏损。这条链眼下基本全员赚钱,年景好到「谁在垫钱」要翻到下一页才看得见。
第三笔账 · 谁在垫钱
全链利润涨 72.5% 的年份,也有垫钱的。下游储能 7 家公司 2026 年上半年收入 505.4 亿元、同比少了 14.4%。归母净利 65.91 亿元、同比少 25.6%(均为推导)。收入利润双降。四个环节里独一份。利润占比从 2025 年上半年的 17.77% 缩到 7.67%。
下游的处境是两头挤。成本端,电芯和碳酸锂都在涨价,系统集成商的采购价跟着抬。售价端,储能系统集成的竞标价格战没停,报价还得往下压。一头进价涨,一头售价跌。中间被压掉多少,报表写了答案。阳光电源靠 35.92% 的毛利率撑住 52.59 亿元净利。其余集成商里,海博思创 6.32 亿元,科华数据、盛弘股份、上能电气在 2 到 4 亿元打转。派能科技只剩 0.79 亿元,科陆电子亏 2.19 亿元。
另一类难落在材料段。净利同比涨 162.3%,听着热闹。摊到 10 家公司半年只有 88.05 亿元,约为宁德时代的五分之一。ROE 中枢 5.77%,四段最低。天赐材料一家拿走 28.61 亿元,容百科技只剩 1.09 亿元。材料段在给电池厂扩产供货,收入的高增长没能同比例变成股东回报。
谁垫钱是轮着来的。2024 年报垫钱的是上游,7 家合计亏 6.78 亿元。2026 年上半年换成了下游。中间隔着的,是碳酸锂从 58,860 元/吨到 163,360 元/吨的一轮价格翻转。价格攥在谁手里。谁的账就好看。
所以「储能大年、全链受益」这句话要对一对数据。总量上没错,样本池利润从 498.48 亿元涨到 859.82 亿元。分配上错了,859.82 亿元里 82.09% 进了上游和电芯两段(推导 25.11%+56.98%)。下游不光没分到增量,存量还在缩。总量景气和每一段都景气,是两码事。这条链刚把这课上了一遍。
第四笔账 · 账往哪迁
前三笔账是存量。这笔看方向。
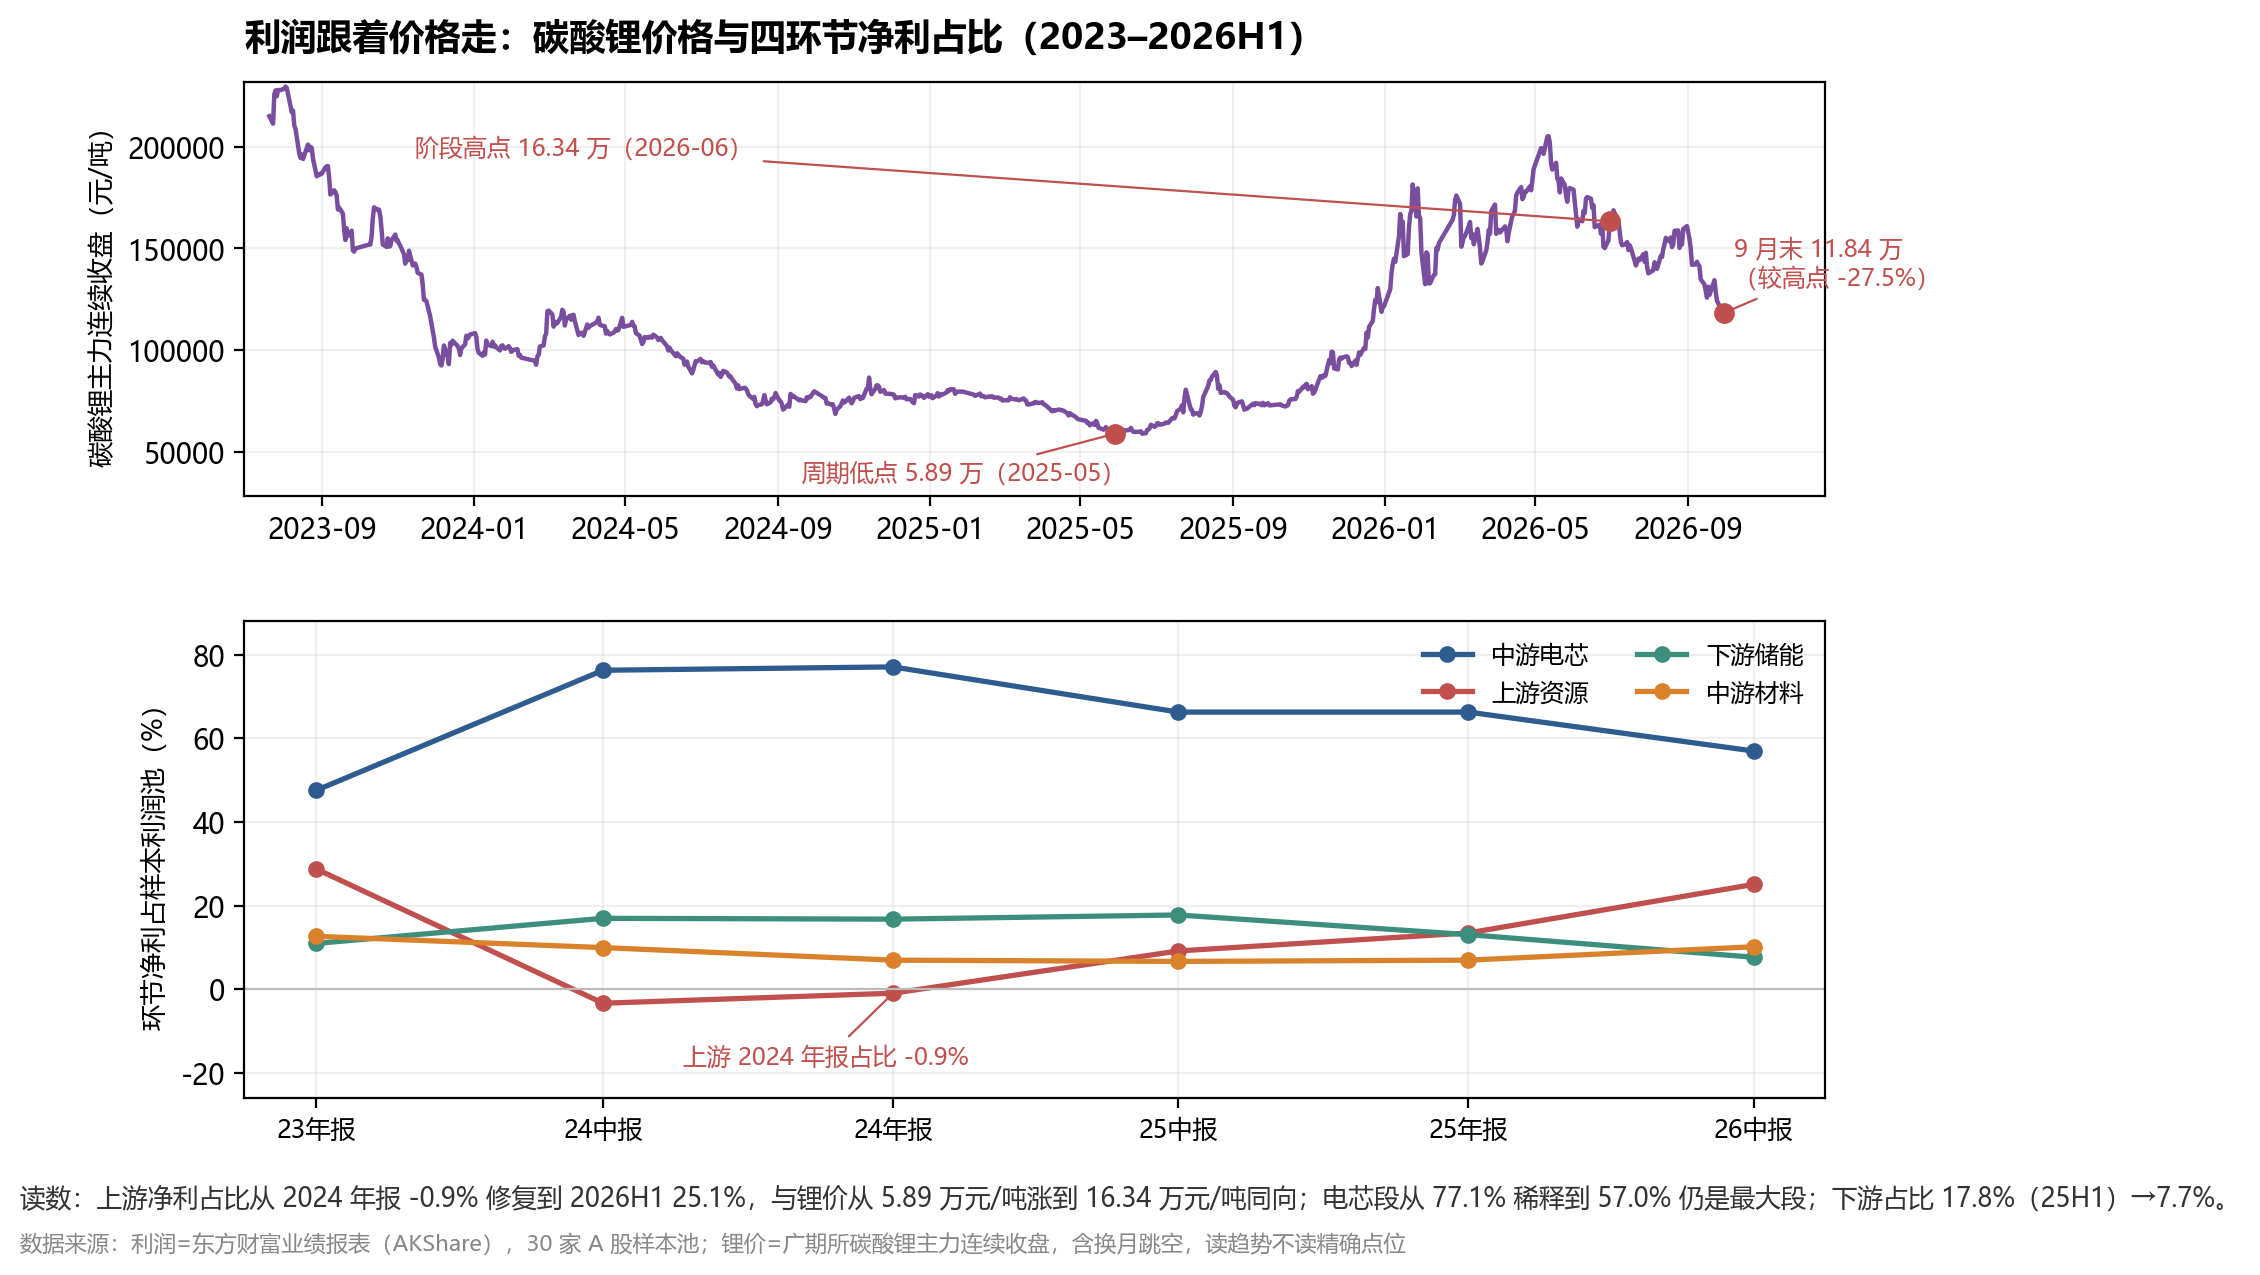
图3 碳酸锂价格与四环节利润占比(2023 年 7 月—2026 年 9 月)。读数:上图为广期所碳酸锂主力连续收盘价(含换月跳空,读趋势不读点位)。从 2025 年 5 月低点 58,860 元/吨到 2026 年 6 月末 163,360 元/吨涨 177.5%。9 月末回落至 118,420 元/吨。下图上游净利占比随价格从 -0.92%(2024 年报)升到 25.11%(2026H1)。电芯从 77.06% 降到 56.98%。数据来源:碳酸锂为广期所主力连续收盘价,利润占比由东财业绩报表推导。
上游的分账比例走了一个 V 字。2024 年报 -0.92%,2025 年报 13.52%,2026 年上半年 25.11%。方向与碳酸锂价格完全同向。期货主力连续从 2025 年 5 月低点 58,860 元/吨涨到 2026 年 6 月末 163,360 元/吨。涨幅 177.5%(推导)。电芯段份额被稀释,77.06%→66.33%→56.98%。稀释掉的部分没流向材料和下游,几乎全部回流到资源端。
这个 V 字能不能站住,取决于价格。2026 年 9 月末,碳酸锂主力连续已回落到 118,420 元/吨,比 6 月末跌 27.5%(推导)。已披露的三季报里,藏格矿业前三季净利 61.09 亿元、赣锋锂业 50.12 亿元,都还没反映这轮回撤。三季度均价仍站在高位,回撤要落到四季度的报表上。上游 25.11% 的分账份额,托底的是价格。
新旧对照与四问判定
把市场旧共识逐条放回数据里,四问各给一个判定:得到强化、兑现延后、已被证伪。
| 四问 | 市场旧共识 | 判定 | 数据依据 |
| 需求与收入 | 储能大年,全链受益 | 已被证伪 | 下游收入 -14.4%、净利 -25.6%,四环节唯一双降 |
| 利润分配 | 电芯环节通吃全链利润 | 已被证伪 | 电芯份额 77.06%→56.98%,增量流向资源端 |
| 盈利质量 | 上游高毛利等于高回报 | 兑现延后 | 毛利率中枢 52.90%,ROE 中枢只 9.24%,缺的是周转与资产回报率的兑现 |
| 关键变量 | 锂价上行周期已经确立 | 兑现延后 | 9 月末价格回落 27.5%,Q4 报表才能验证 |
核心结论的变化可以压成一句话:这条链的利润分配从「中游通吃」切到了「上游与宁德分账」。总量景气的掩盖下,下游开始垫钱。下一个决定分账比例的变量落在锂价上,产能已经不缺。
三档情景推演
把 2023 年报以来六个报告期的份额与价格关系平移到三个价格区间,得到下面这张账面推演表。它只谈账。不预判任何公司的业绩与股价。
| 锂价情景 | 上游份额 | 电芯份额 | 下游处境 |
| 11—13 万元/吨横住(对照 2026H1 价格中枢) | 回落到 20% 上下 | 55%—60% | 成本端喘口气,亏损面维持 1—2 家 |
| 回落到 8—10 万元/吨(对照 2025H1) | 10% 附近(2025H1 为 9.17%) | 回到 65% 以上 | 最受益的一段,利润率压力缓解 |
| 重回 15 万元/吨以上(对照 2026 年中) | 逼近 30% | 55% 以下 | 两头受挤加重,二三线电芯亏损面扩大 |
四季度要盯的数
下面这几个数出来之前,这本账只能记到这一页:
上游 7 家的四季度单季毛利率是否随锂价回落收窄,三季报首批 6 家还没反映价格回撤。下游 7 家四季度收入能否止跌,系统集成中标价是否继续下移。材料段 ROE 中枢能否回到 7% 以上,2025 年报这个数是 7.18%。电芯段除宁德时代外 5 家合计净利能否超过 60 亿元,2026 上半年是 57.09 亿元。孚能科技与科陆电子的亏损能否收敛到 1 家以内。
数据来源与口径:东方财富业绩报表(经 AKShare 拉取,2026-10-21)。30 家 A 股样本 2023 年报至 2026 年中报,比亚迪与港股公司不在样本内。碳酸锂价格为广期所主力连续收盘价,存在换月跳空。利润池为样本内归母净利合计,不等于全行业。ROE 为加权净资产收益率,中报口径半年数未年化。文中推导值均标注。本文为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 净利大增19540%背后:赣锋锂业三季报的七张支票
· 藏格矿业三季报:利润比收入多 1.84 倍,差额在表外的铜
· 宁德时代三季报:单季收入 1652 亿,现金只剩 14 亿
💡 回复「三季报」一键领取本季全部解读合集。