【三季报】金田股份营收涨三成三,经营现金流却流出 43 亿
2026 年三季报解读
「主要系本期铜价上涨所致」。这句话,在金田股份三季报的「变动原因」栏里出现了两次。
一次解释营业收入:前三季 1222.29 亿元,同比 +33.20%。另一次解释经营活动现金流净额:前三季 -43.40 亿元,公司写「主要系本期铜价上涨,营运资金需求增加所致」。
同一句原因,一头把收入顶上来,一头把现金拽下去。这份季报从头到尾,说的就是这一件事的两面。
【这门生意的形状】金田股份做铜加工。铜料买进来,轧成铜管、铜棒、电磁线、铜板带,再卖出去。铜按吨计价,铜价一涨,收入和成本被同时抬起来,两头步子几乎一样。公司真正揣进兜里的,是卖价扣掉铜料和加工成本之后剩下的那一小截加工费。这一截才是生意,前面那一长串流水只是过路。
铜在手里过一遍
这门生意的形状,一张表就画出来了。收入、成本、毛利、毛利率,两年的前三季摆在一起是这样。
| 项目 | 2026 前三季 | 2025 前三季 | 同比 |
| 营业收入 | 1222.29 亿元 | 917.65 亿元 | +33.20% |
| 营业成本 | 1194.25 亿元 | 893.01 亿元 | +33.73% |
| 毛利(营收 − 营业成本) | 28.04 亿元 | 24.64 亿元 | +13.78% |
| 毛利率(换算口径) | 2.294% | 2.686% | -0.392pt |
1222.29 亿元的营业收入,对应 1194.25 亿元的营业成本。中间留下的那一截是 28.04 亿元,同比 +13.78%。
收入涨了三成三;毛利只涨一成四。中间差了近 19 个百分点。
换成一百元的口径更直观。每一百元营业收入,成本占掉 97.71 元,剩下的 2.29 元才是毛利。去年同期这个数是 2.69 元。铜价越是往上冲,这一截反而越薄。
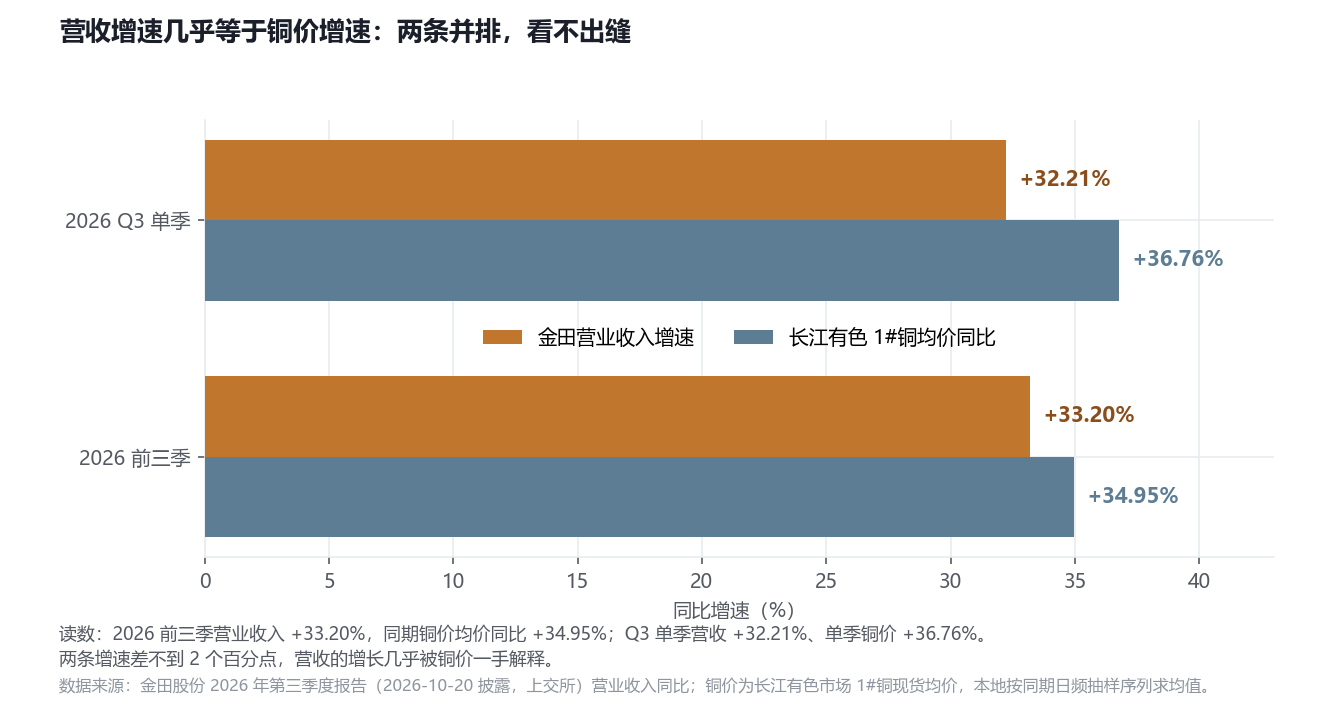
图1|营收增速几乎等于铜价增速:两条并排,看不出缝。读数:2026 前三季营业收入 +33.20%,同期铜价均价同比 +34.95%。Q3 单季营收 +32.21%、单季铜价 +36.76%。两条增速差不到 2 个百分点。数据来源:金田股份 2026 年第三季度报告(2026-10-20 披露,上交所)。铜价为长江有色市场 1#铜现货均价,按同期日频抽样序列求均值。
把两条增速并排放着,缝几乎没有。这不是巧合,是这台机器的构造:上面倒进去多少铜钱,下面流出来多少营业额。
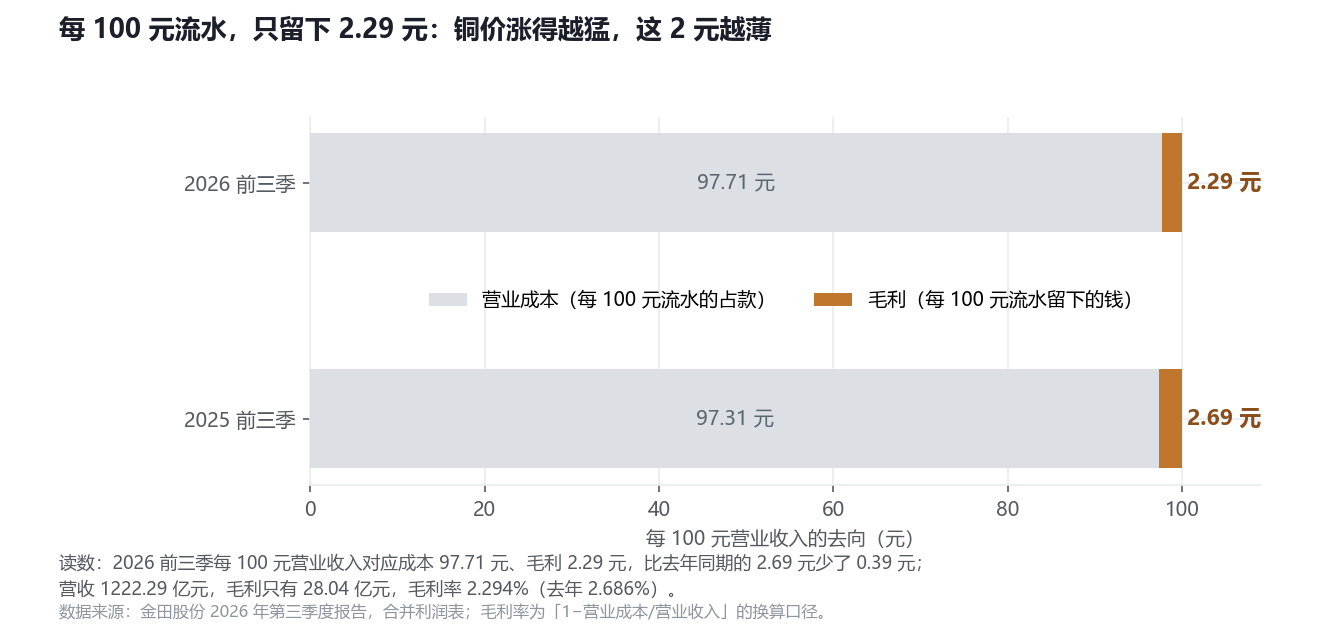
图2|每 100 元流水,只留下 2.29 元:铜价涨得越猛,这 2 元越薄。读数:每 100 元营业收入对应成本 97.71 元、毛利 2.29 元,去年同期是 2.69 元。营收 1222.29 亿元,毛利 28.04 亿元。数据来源:金田股份 2026 年第三季度报告,合并利润表。毛利率为「1 − 营业成本 / 营业收入」的换算口径。
这一项被铜价解释了多少:营收那 33 个百分点里,铜价几乎一手包办。这一百元流水里,九十七块七是铜料的钱,过手而已。
涨的是价,不是货
收入涨的到底是不是生意?把铜价那一段剥掉,剩下的才是货。
用营收指数除以铜价指数,得到的隐含销量约 -1.3%(前三季口径)。单季更弱一些:Q3 营收 +32.21%、单季铜价 +36.76%,相除约 -3.3%。这个算法是近似的,它把均价指数当成销量指数,没剔除产品结构和加工费的变化,所以只能看方向,不能当精确值。
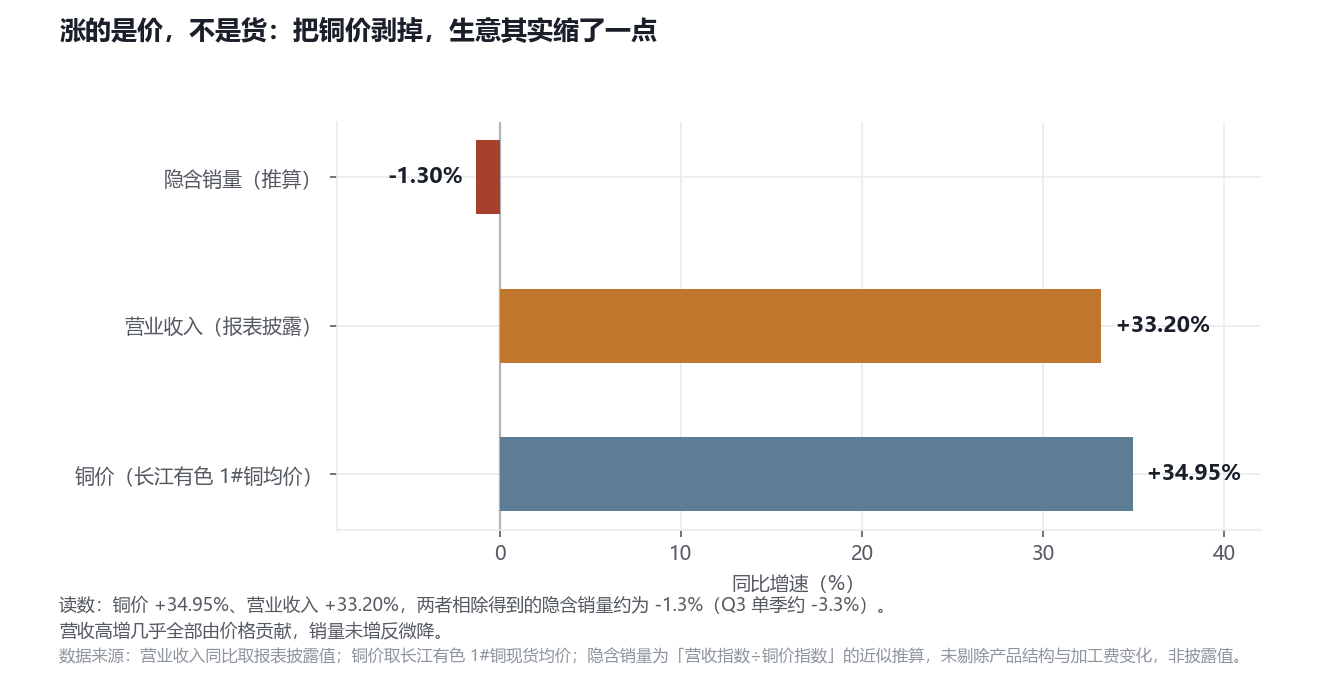
图3|涨的是价,不是货:把铜价剥掉,生意其实缩了一点。读数:铜价 +34.95%、营业收入 +33.20%,相除得到的隐含销量约 -1.3%。Q3 单季约 -3.3%。数据来源:营业收入同比取报表披露值。铜价取长江有色 1#铜现货均价。隐含销量为「营收指数 ÷ 铜价指数」的近似推算,未剔除产品结构与加工费变化,非披露值。
量在退,价在冲。
这一项被铜价解释了多少:营收那 +33.20%,几乎全由价格贡献,销量这一头还悄悄缩了一点。
两头都被铜价顶起来
铜价涨,还有一个更隐蔽的去处:营运资金。铜料和铜产品都按金额记账,价格一上浮,压在中游的钱跟着上浮。
下游这头的钱先被占住。应收账款期末 108.03 亿元,比年初多 27.38 亿元。预付款项多 16.25 亿元,存货多 9.53 亿元,应收款项融资多 1.90 亿元。四项加起来,比年初多占用 55.06 亿元。
上游那头却反着来。应付票据比年初少 17.66 亿元,应付账款少 2.08 亿元,两项合计少占供应商 19.74 亿元。
一头多给出 55 亿,一头少欠回 20 亿,合起来是 75 亿元的净占用。
这跟现金流量表对得上。前三季经营活动现金流净额 -43.40 亿元,去年同期 -12.01 亿元。缺口一年扩大 31.39 亿元。
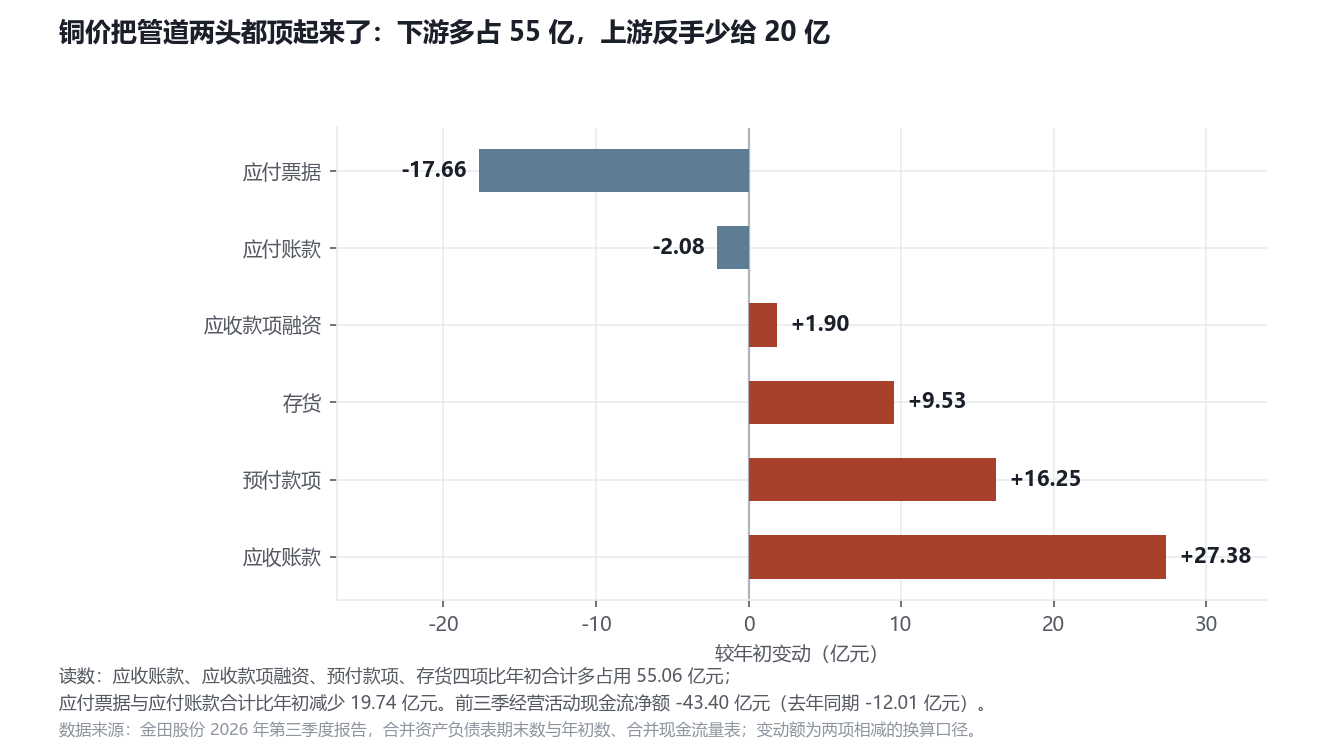
图4|铜价把管道两头都顶起来了:下游多占 55 亿,上游反手少给 20 亿。读数:应收账款、应收款项融资、预付款项、存货四项比年初合计多占用 55.06 亿元。应付票据与应付账款合计比年初减少 19.74 亿元。数据来源:金田股份 2026 年第三季度报告,合并资产负债表期末数与年初数。变动额为两项相减的换算口径。
现金流表里还能看到更细的一层。前三季销售商品收到的现金 1307.91 亿元,收现比 107.01%。购买商品支付的现金 1333.60 亿元,付现比 111.67%。收得多,付得更多,一进一出差了 25.69 亿元。
这一项被铜价解释了多少:整笔缺口,公司自己给的理由就是铜价,写的是「营运资金需求增加所致」。
利润里有一笔不是过手挣的
归母净利润 7.13 亿元,同比 +21.18%,看着比毛利率那一截体面得多。拆开看,会发现问题。
前三季非经常性损益合计 2.86 亿元,占归母净利润的四成。主要的就两笔:计入当期损益的政府补助 1.23 亿元,金融资产公允价值变动及处置损益 1.90 亿元。
把这一块扣掉,扣非归母净利润 4.28 亿元,同比只有 +6.81%。
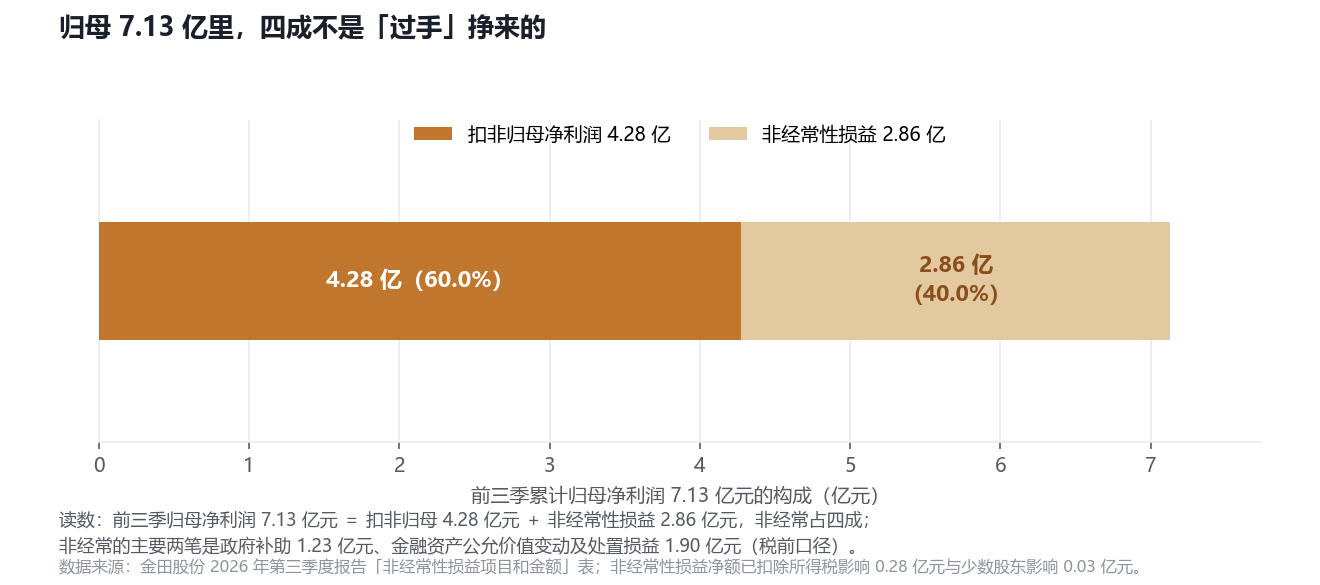
图5|归母 7.13 亿里,四成不是「过手」挣来的。读数:前三季归母净利润 7.13 亿元 = 扣非归母 4.28 亿元 + 非经常性损益 2.86 亿元。非经常的主要两笔是政府补助 1.23 亿元、金融资产公允价值变动及处置损益 1.90 亿元。数据来源:金田股份 2026 年第三季度报告「非经常性损益项目和金额」表。净额已扣除所得税影响 0.28 亿元与少数股东影响 0.03 亿元。
这一项被铜价解释了多少:基本不相关。政府补助和金融资产浮盈这两笔,跟铜价没什么关系。扣非那 +6.81%,也远跟不上营收的 +33.20%。
税金那头也在多收
利润往上走的那一程,税务这头还往回拉了一把。
利润总额 8.72 亿元,同比 +27.15%。所得税费用 1.53 亿元,同比 +79.7%。
拿后者除以前者,前三季有效税率 17.59%,去年同期 12.45%,多了 5.14 个百分点。
利润涨 27%,税涨 80%。这中间的落差把归母净利润的增速压到了 +21.18%,比利润总额的 +27.15% 低了近 6 个百分点。税率为什么会跳这么多?季报里没给细分,这一处我只能先存疑。
真正长起来的那一块
撇开铜价的影响,这份季报里还有一块是真的往上走:单季扣非。
2026 年 Q1、Q2、Q3 单季扣非归母分别是 0.8087 亿、1.4243 亿、2.0434 亿元。一级一级往上抬。Q3 单季同比 +49.15%,对的是去年同期的 1.3700。
把上半年的口径放进来,反转看得更清楚。上半年扣非同比 -15.2%,Q3 单季 +49.15%。
上半年在退,第三季在进。
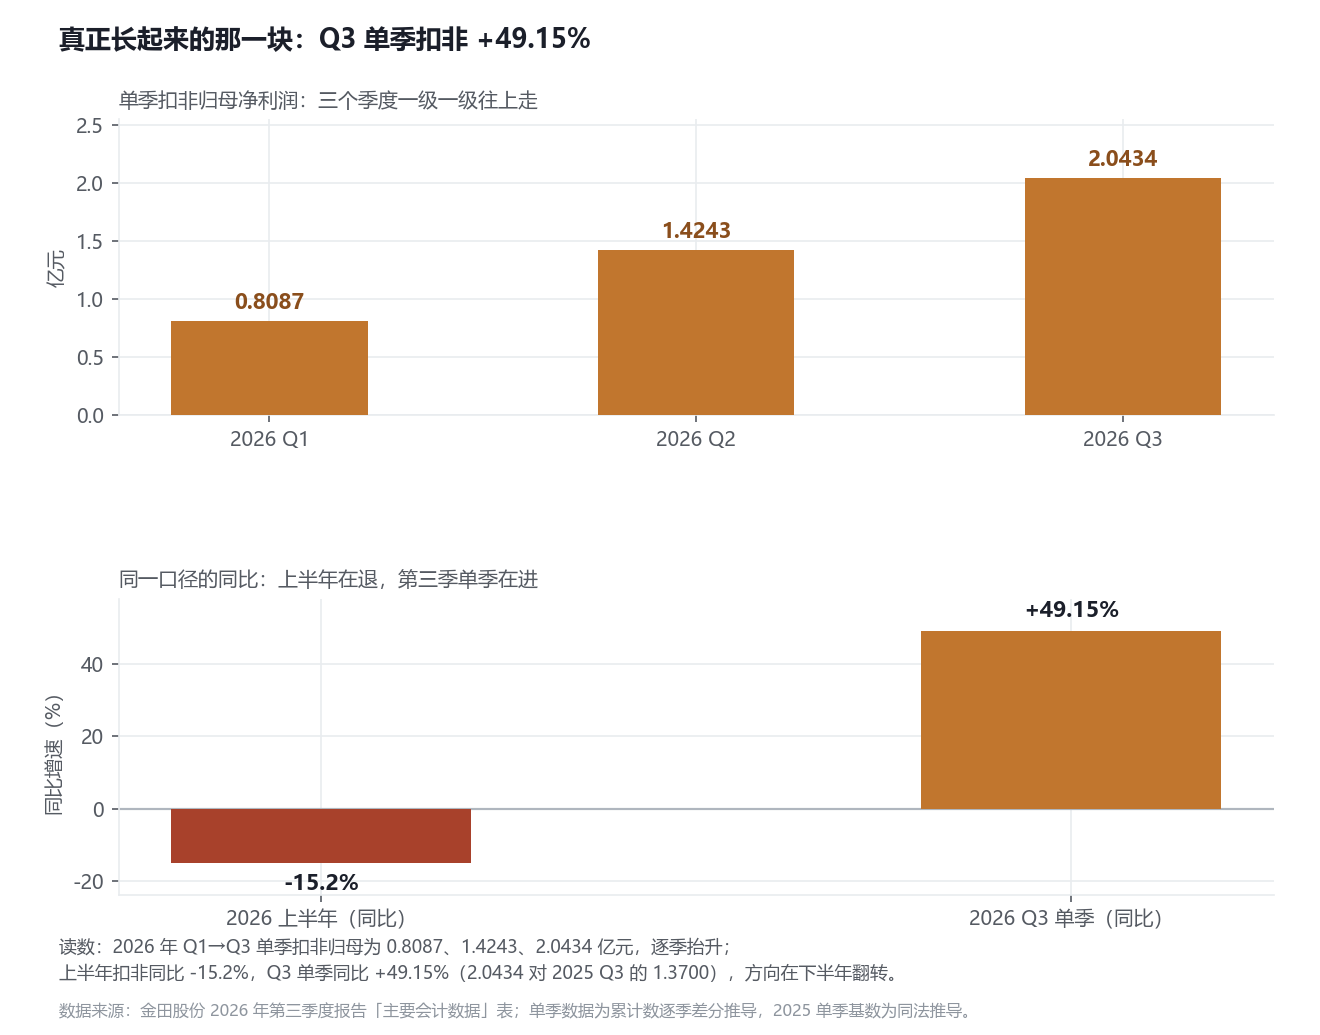
图6|真正长起来的那一块:Q3 单季扣非 +49.15%。读数:2026 年 Q1 至 Q3 单季扣非归母为 0.8087、1.4243、2.0434 亿元,逐季抬升。上半年扣非同比 -15.2%,Q3 单季同比 +49.15%,方向在下半年翻转。数据来源:金田股份 2026 年第三季度报告「主要会计数据」表。单季数据为累计数逐季差分推导,2025 单季基数为同法推导。
公司给这块的解释是「产品、客户双升级」,说高端领域应用深化、国际化拓展推进带来了盈利提升。
这句归因站不站得住,还得看后面几个季度能不能接着走出来。单季一个数,说服力有限。
这一项被铜价解释了多少:这是全文唯一跟铜价基本无关的一项,涨的是加工那一截,跟流水大小不是一回事。
四个问题,三份结论
把这份季报按四个问题过一遍,能得出三个已经能下的判断,和一个还没到点的观察。
主营兑现——延后。营收 +33.20% 是价格抬的,销量隐含微退,毛利率还降了 0.392 个百分点。收入规模上去了,生意的实质没同步上去。
利润质量——被证伪。归母 +21.18% 里四成是非经常,扣非只有 +6.81%,有效税率还在往上跳。
现金流质量——被证伪。经营活动净流出 43.40 亿元,缺口比去年同期扩大 31.39 亿元。
关键变量——铜价——被强化。营收和现金流两个方向相反的结果,公司用同一句话解释。这把尺子同时量到了管道的两头。铜价 +34.95% 是谁都改不了的外生变量,它决定流水的大小,不决定加工费的厚薄。
| 维度 | 原来的读法 | 本期事实 |
| 铜价与销量 | 铜价涨,量价齐升 | 营收 +33.20% 几乎全由铜价贡献,隐含销量约 -1.3% |
| 利润 | 营收高增,利润同步变好 | 毛利率 2.294%,同比 -0.392pt;扣非仅 +6.81% |
| 现金流 | 收入上量,回款跟得上 | 经营净流出 43.40 亿元,缺口同比扩大 31.39 亿元 |
钱从哪来
现金那头缺口 43 亿,公司的钱是怎么补上的?答案在资产负债表和筹资项里。
手里最直接的缓冲垫变薄了。期末货币资金 16.98 亿元,年初是 34.17 亿元,少了 17.19 亿元。交易性金融资产也从年初的 7.63 亿元降到 2.14 亿元。
另一边,短期借款从年初 63.57 亿元冲到 132.71 亿元,多了 69.14 亿元。前三季筹资活动现金流净额 +26.19 亿元,其中取得借款 349.84 亿元、偿还债务 314.49 亿元。
经营流出的钱,靠借来的钱顶。
负债率跟着上台阶。期末资产负债率 68.02%,年初 66.60%,多了 1.42 个百分点。营运资金被铜价占住的 75 亿,最终是以短债的形式落到了报表上。
这张表里还有几件事值得记一笔。可转债触发有条件赎回,交易日到 2026-10-20 为止,赎回登记日与转股截止日都是 2026-10-23。
年内回购完成 34,202,500 股,占 1.98%,动用资金 3.968 亿元。控股股东增持 8,020,500 股,金额 9,999.07 万元。另外,公司拟把子公司宁波科田磁业分拆上市,2026 年 8 月董事会审议过,目前仍在前期筹划阶段。
下一期看什么
往后能盯住的东西不多,但都很具体。
单季扣非的台阶能不能再上一级?毛利率能不能止住下滑?现金流能不能从单季正数变成累计正数?Q3 单季已转正 +6.35 亿元,累计还是 -43.40 亿元。
铜价那边,下一期的同比基数会明显抬高。去年的第四季本就站在高价区,同比涨幅大概率收窄。价格这台放大器一旦失灵,营收增速会跟着回落。
把单季扣非当锚点,做三个情景的算术。前三季累计 4.28 亿元是已知数,变量在 Q4 单季。
若 Q4 回到 Q1 的水平(0.81 亿元),全年扣非约 5.08 亿元。若与 Q2 持平(1.42 亿元),约 5.70 亿元。若延续 Q3 的势头(2.04 亿元),约 6.32 亿元。
这是拿已经发生的三个季度当参照做的情景推演,不是预测,也不能当判断依据。
铜价这把尺子,管的是流水的大小,管不了加工费的厚薄。第四季度单季扣非往哪边走,这份季报里没有答案。
数据来源:金田股份 2026 年第三季度报告(2026-10-20 披露,上交所)。铜价取长江有色市场 1#铜现货均价,本地按同期日频抽样序列求均值。单季数据为累计数逐季差分推导。本文为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】:用财报里的数字,把企业的真实状态摊开来看。
👉 往期深度解读。
· 科大讯飞:归母转正 2189 万,扣非却亏 7.63 亿。
· 信达证券:利润总额涨近三成,归母反而少 4.83%。
💡 回复「三季报」一键领取本季全部解读合集。