都说增长靠锌,金徽这份三季报里,银没署名
金徽股份 2026 三季报解读
十月十六号晚上,金徽股份的三季报挂上了交易所网站。我打开它,先看的是公司怎么给自己这一季下结论,数字排在后面。
它给了一句话。
这句话挑不出错。锌确实在干活。可它太省事,只说了一半。另外一半,藏在产量表第三行,被写成「小幅波动」。
成绩单本身是亮的。前三季度营业收入 16.83 亿元,比去年同期多了 42.67%。归母净利润 6.47 亿元,涨了 86.86%;剔掉政府补助之类的非经常性损益,还有 6.37 亿元,涨幅是 95.08%。第三季度单季更陡,归母净利润 2.38 亿元,同比增 155.90%。
好到这个份上,我第一反应不是高兴,是想问一句:主业真有这么好吗?如果锌自己撑不起这个涨幅,多出来的那一块,是谁给的?
带着这个问题,我把三季报从头翻了一遍。
锌的名字写在最前面
公司说的那半截,露在产量表上。表里一共三行:锌精矿、铅精矿、伴生银。
前三季度,锌的生产量 56,540.82 金属吨,同比增 13.67%。销售量 56,378.37 金属吨,同比增 13.35%。铅的生产量 16,214.56 金属吨,同比减 0.57%。伴生银 21,692.59 千克,同比减 1.22%。
三行里,只有锌这一行是往上走的。
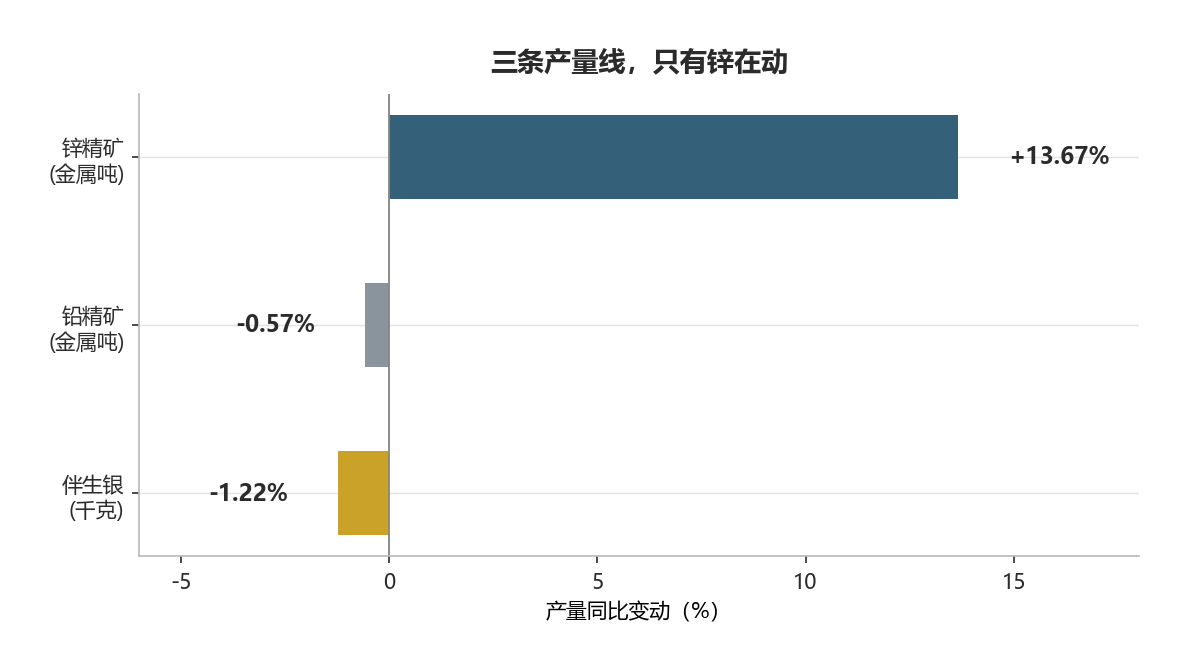
图 1|三条产量线,只有锌在动
读数:前三季度锌精矿产量 56,540.82 金属吨(+13.67%),铅精矿 16,214.56 金属吨(-0.57%),伴生银 21,692.59 千克(-1.22%)。数据来源:金徽股份 2026 年第三季度报告。
价格也帮了忙。沪锌主力合约今年前三季度的均价是 24,815.97 元/吨,去年同期 22,817.92 元/吨,涨了 8.76%。
这不是金徽一家的行情。伦敦金属交易所的锌库存一路往下走,海外几座主力矿山同步减产,现货被挤得很紧。八月下旬,现金结算价摸到约 4,107 美元/吨,四年来的高点。
金徽的锌精矿卖的就是这个行情。矿挖得多了,卖得也贵了。锌这一季两头都占着。
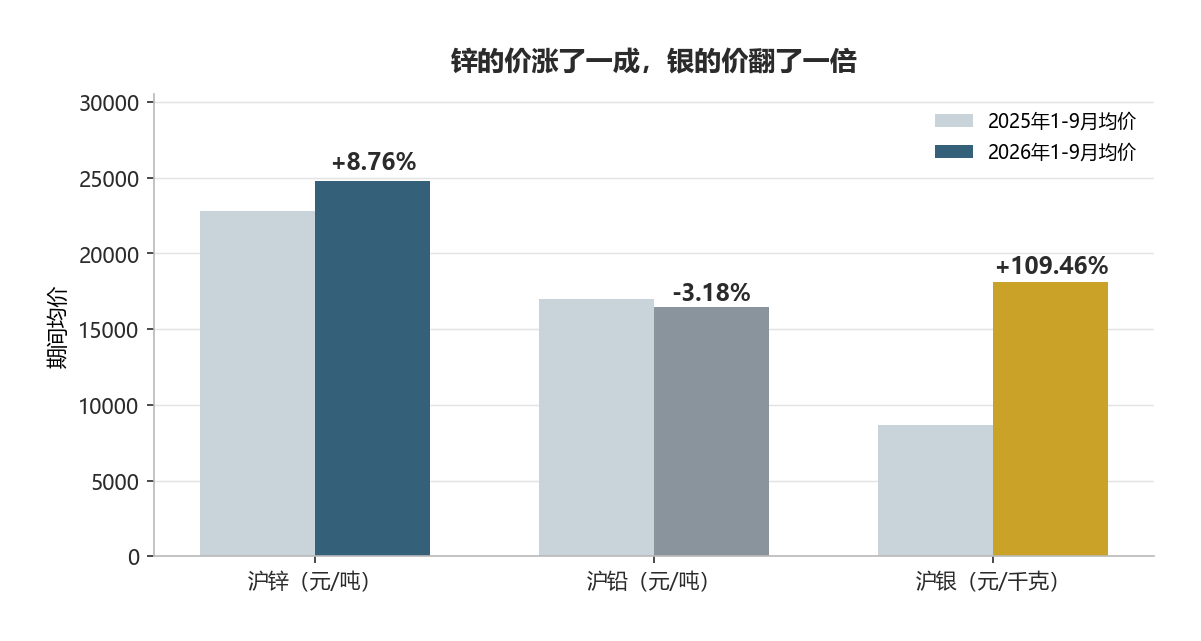
图 2|锌的价涨了一成,银的价翻了一倍
读数:沪锌均价 22,817.92 → 24,815.97 元/吨(+8.76%),沪铅 16,979.18 → 16,439.36 元/吨(-3.18%),沪银 8,656.98 → 18,132.50 元/千克(+109.46%)。数据来源:沪锌、沪铅、沪银主力合约日线均价(AKShare)。
这两件事折成钱,是这样。多卖出去的 6,638 吨锌,按今年的均价算,大约多带来 1.46 亿元收入。价格每吨涨的那 1,998 元,如果按去年的销量重新算一遍,再加约 0.88 亿元。两项合起来约 2.34 亿元。锌的这份功劳,实在。
银没有名字
再看产量表第三行,伴生银。前三季度产了 21,692.59 千克,卖了 21,632.54 千克。跟去年同期比,一个减 1.22%,一个减 1.57%。
就产量论产量,这一行确实可以叫「小幅波动」。围观的人也就照这么写了。
可银的产量没动,银的价钱动了,动得还很凶。沪银主力合约今年前三季度的均价是 18,132.50 元/千克,去年同期 8,656.98 元/千克。一年时间,价格翻了一倍多。产量表上看不见价格,价格也不在产量表里。
银价这一年为什么这么猛?公开的说法分两层:一层是避险,一层是工业。
白银既是贵金属,又是光伏组件和电子器件里的导电材料,两头的需求一起往上推。这两层各占几成,公开讨论里还扯不清。
公开报道显示,伦敦银 2025 年全年累计涨幅约 148%,这股势头延续到了今年上半年。
而金徽的银不单独挂牌出售。它按计价方式折算进锌精矿和铅精矿的售价里;产量表上那一行「千克」,看不出它究竟值多少钱。
「伴生」这两个字,在矿业里是有具体含义的。伴生金属不单独开采,它是采锌、采铅的时候,跟着矿石一块儿出来的。不占开采计划,不单独安排掘进,选矿时多一道分离,如此而已。说白了,银是主矿顺手带出来的那一份。
这个性质,决定了它对报表的杠杆很特别。既然不单独承担开采成本,银价涨出来的每一块钱,落到利润表上,几乎不附带成本。
银的销量少了 1.57%,量上拖了大约 0.06 亿元的后腿。可价格一涨,同样的销量乘上翻倍的单价,多出来约 1.84 亿元。
两个数并排摆一摆。锌多挖了 13.35% 的矿,换来约 1.46 亿元。银一步矿都没多挖,价格一动,约 1.84 亿元。这一季,顺手带出来的那一份,卖得比主业多挖的那一份还值钱。
铅的名字可以划掉
三种金属里还有一样,铅。它这一季两头都没站住。销量 16,132.06 金属吨,同比减 1.28%。沪铅均价 16,439.36 元/吨,比去年的 16,979.18 元/吨低了 3.18%。产得少一点,卖得也便宜一点,折成钱大概是负的 0.11 亿元。只有铅是净拖累。
多出来的五亿,两家分
三笔账摊到一张图上,就是下面这条瀑布。2025 年前三季度营收 11.80 亿元,2026 年同期 16.83 亿元,中间多出来 5.03 亿元。
按金属均价乘销量的口径去拆,三个数就出来了。锌这一侧贡献 2.34 亿元,其中量增 1.46 亿、价涨 0.88 亿。银这一侧贡献 1.79 亿元,几乎全是价。铅是负 0.11 亿元。
剩下约 1.0 亿元,是测算口径与实际结算之间的差。这 1 亿元具体差在哪几个科目?得把明细拆开看,季报没给到这个颗粒度。
在那之前,有个更朴素的理由可以解释这场错位:产量表天生只有「量」这一列,没有「价」这一列。锌那行的加号,扫一眼就能看见;银那行的价格变化,得把营收、成本、销量摆到一起才拆得出来。
公告顺着产量表的口径写,读者顺着公告往下读,两边的注意力就一齐停在了锌上面。
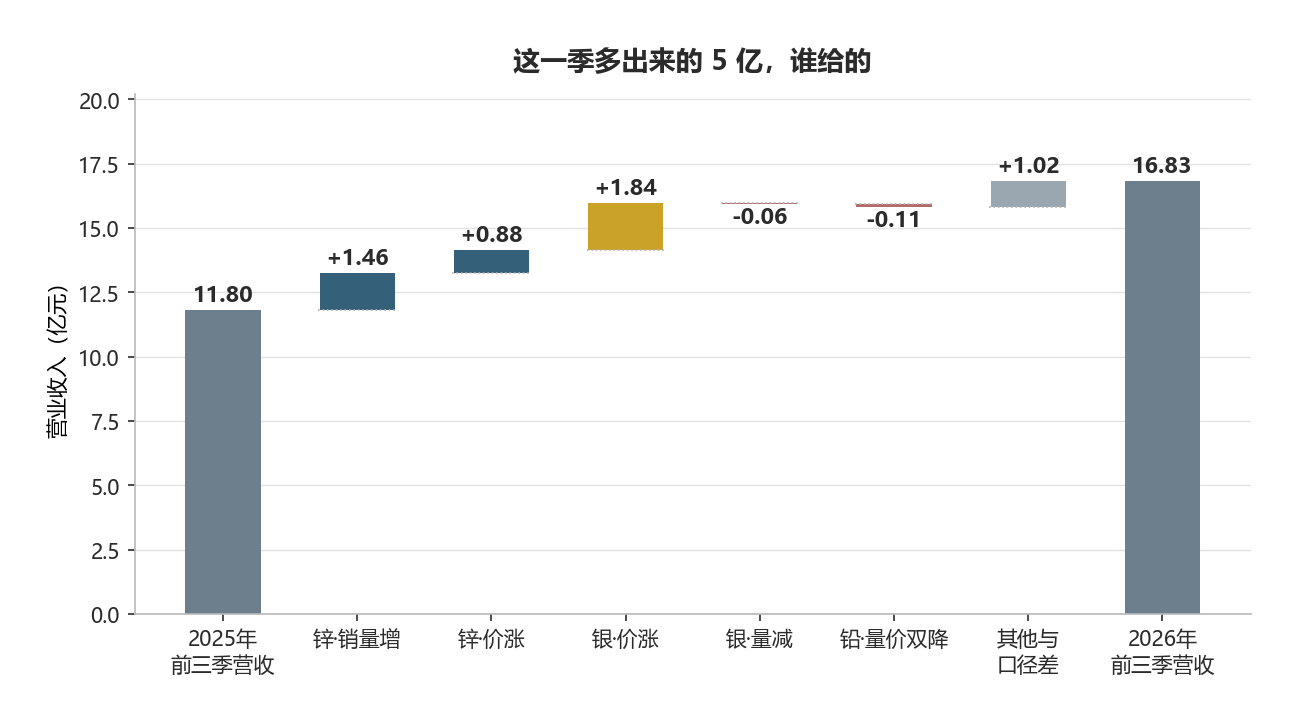
图 3|这一季多出来的 5 亿,谁给的
读数:按金属均价×销量测算,锌合计贡献约 2.34 亿元、银约 1.79 亿元、铅为 -0.11 亿元,其中银仅靠价格一项即 1.84 亿元。绝对值因精矿计价折价不可与营收直接相加,仅作量级比较。数据来源:金徽股份 2026 年第三季度报告;沪锌、沪铅、沪银主力合约日线均价(AKShare)。
这个测算有个必须说清的地方。精矿的实际结算价,比金属均价要低一截,计价时有折价,有些还要扣加工费。所以上面的数字是个上限,绝对值拿去和营收相加是不对的,只能用来比谁大谁小。
按量级看:银的贡献和锌是一个档次,而银这一季的产量还微微往下走了一点。公司的公告把功劳记给了锌,账本里的分量,两家差不多。
Q3 换了一个付钱的人
前三季度是合计账,单看第三季度,画面变了。第三季度单季归母净利润 2.38 亿元,比上半年的两个季度都高。上半年合计 4.09 亿元,摊到每个季度约 2.04 亿元。环比在往上走。
可这一季,银价是往下的。沪银均价第三季度环比第二季度跌了 14.72%,沪锌环比却涨了 5.42%。Q3 环比多出来的那点利润,是锌给的,银没出力。
银价今年的走势是前高后低:上半年冲上去,下半年往下走。这个回落,从银的季度均价上看得清清楚楚。
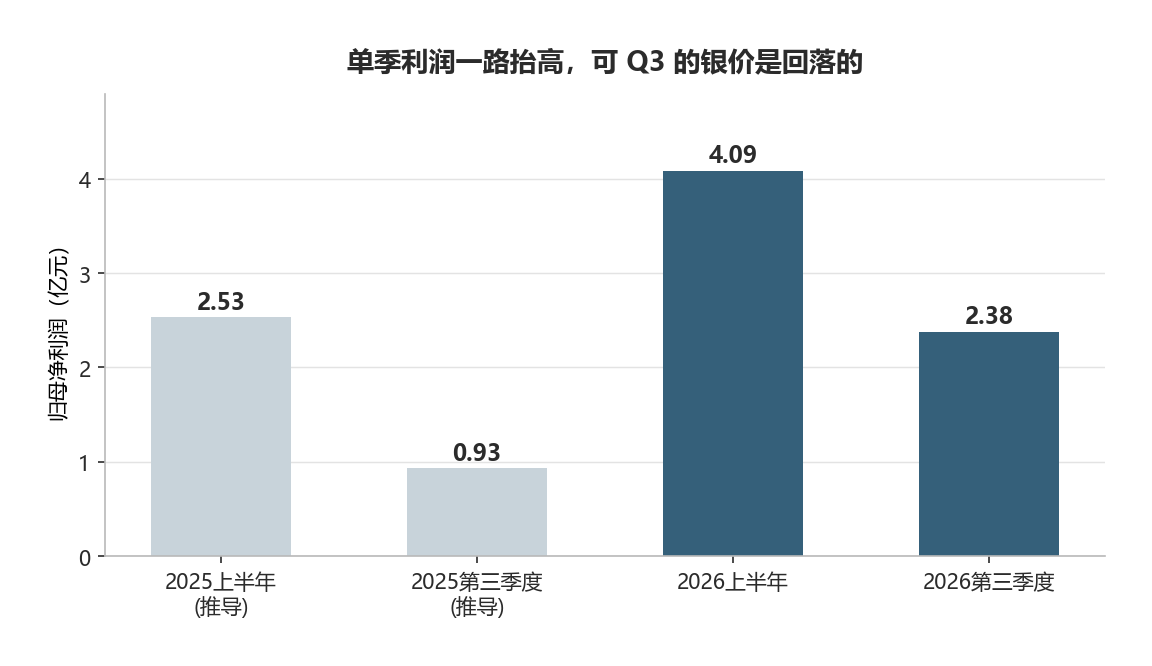
图 4|单季利润一路抬高,可 Q3 的银价是回落的
读数:2026 年上半年归母净利润 4.09 亿元、第三季度 2.38 亿元;2025 年上半年与第三季度的单季数为同比反推口径。数据来源:金徽股份 2026 年第三季度报告。
这就带出一个往后要盯的东西:前三季度银在报表上出的力,很大一部分是上半年银价的高点攒下来的。第四季度银价能不能站住,直接决定这半截「没有名字的功劳」还剩下多少。
再往细里看一层。第三季度单季营业收入 5.98 亿元,同比增 54.23%,比前三季度合计的 42.67% 更快。第三季度利润总额 2.76 亿元,同比增 162.14%。
单季同比之所以这么陡,是因为去年同期的银价基数只有今年的一半上下,同比口径里银出的力不小。换成环比,上半年那波银价高点没有延续。第三季度银价回落了 14.72%,撑住环比的成了锌。
同一份报表,同比讲一个故事,环比讲另一个故事。
利润在长,家底也在长
挣钱的质量没问题。毛利率从去年的 62.93% 抬到 70.12%,多了 7.19 个百分点。经营活动现金流净额 8.85 亿元,同比增 109.38%,比净利润跑得还快。销售回款 19.72 亿元,是营业收入的 1.17 倍。
应收账款余额已经缩到 151 万元,去年同期口径的年末数是 971 万元。合同负债从 679 万元涨到 6,043 万元,涨了近 9 倍,下游先打款,再等货。
另一面,家底变重了。有息负债是短期借款、一年内到期的非流动负债、长期借款三项相加。去年末 41.16 亿元,三季度末 55.70 亿元,多了 14.54 亿元。
其中,一年内到期的非流动负债从 6.18 亿元跳到了 14.69 亿元,而账上的货币资金只有 4.32 亿元。资产负债率从 60.55% 升到 65.02%。利息费用 1.23 亿元,相当于利润总额的 16.2%。
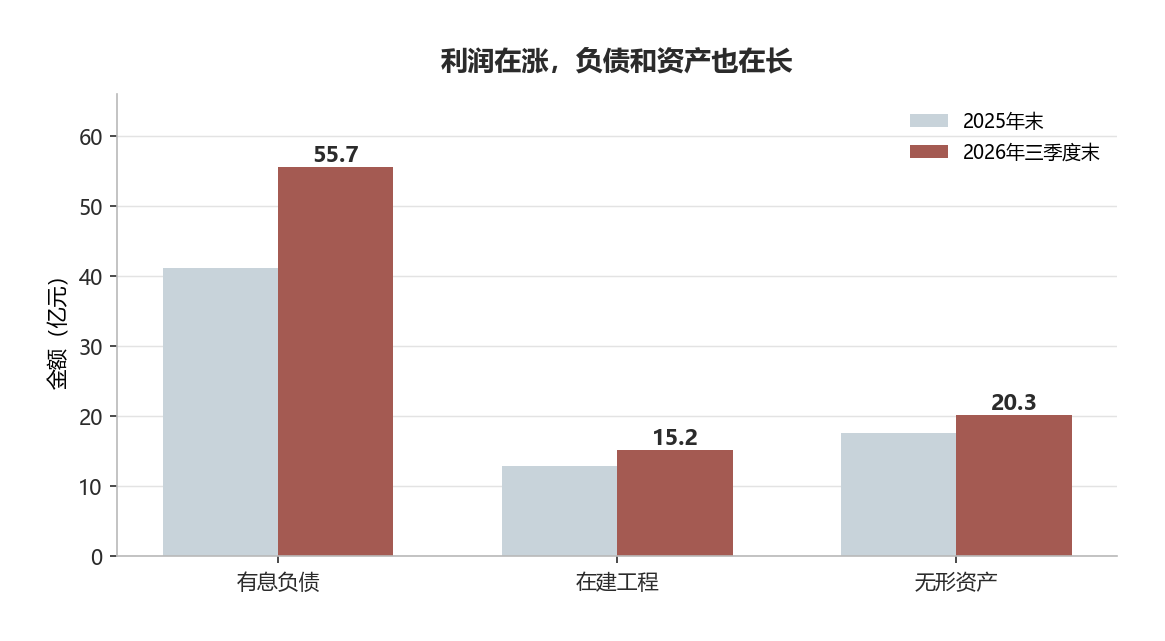
图 5|利润在涨,负债和资产也在长
读数:有息负债(短期借款+一年内到期非流动负债+长期借款,推导口径)由 41.16 亿元增至 55.70 亿元,增 14.54 亿元;同期在建工程增 2.29 亿元、无形资产增 2.68 亿元。数据来源:金徽股份 2026 年第三季度报告。
钱去哪了,现金流量表交代得清楚。前三季度经营净流入 8.85 亿元,投资净流出 13.85 亿元,缺口靠筹资净流入的 6.61 亿元补上。
投资端里,购建固定资产、无形资产等支付了 10.56 亿元,取得子公司付现净额 2.10 亿元。落到资产端,在建工程增加 2.29 亿元,无形资产增加 2.68 亿元。
经营净额减掉购建固定资产等支出,留下的自由现金流是负的 1.71 亿元。
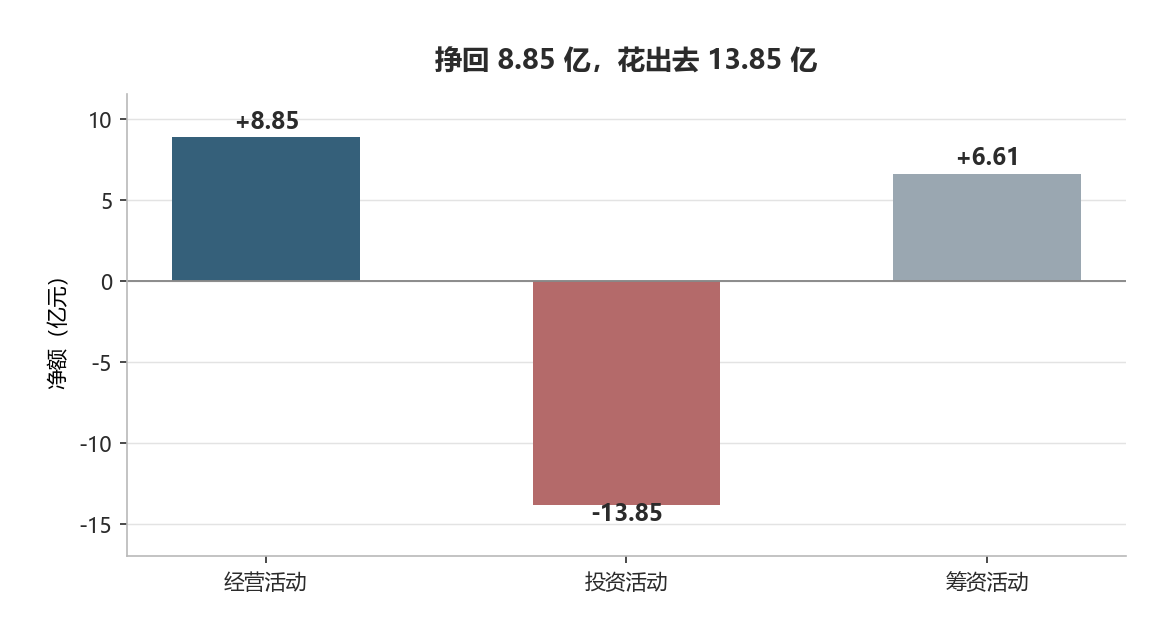
图 6|挣回 8.85 亿,花出去 13.85 亿
读数:经营活动净流入 8.85 亿元,投资活动净流出 13.85 亿元,筹资活动净流入 6.61 亿元。数据来源:金徽股份 2026 年第三季度报告。
还有一处正在变粗。税金及附加从 4,634 万元涨到 8,961 万元,同比增 93.4%,比营收增速快一倍还多。资源税、城建税跟着利润走。利润涨得多,这税涨得更快,矿业公司绕不开这一笔。
两个数字,值得记一笔。未分配利润从 4.59 亿元只增到 5.58 亿元,多出 0.99 亿元。同期净利润是 6.47 亿元,中间五个多亿的量级派了出去。这也是 19.20% 的加权净资产收益率里,分母被压低的原因之一。
股东那边有件事得提一句。报告期末,前五名股东质押股份合计 6.30 亿股,按 9.78 亿股的总股本算,占到了 64.4%。
东坡那 120 万吨
三季报里另有一条不在利润表上的信息。公司在 2024 年 1 月通过竞拍拿到甘肃省徽县东坡铅锌矿的普查探矿权,勘查面积 11.7947 平方公里。
到报告期末,累计完成钻探 7.4 万米,探明铅锌银矿石量 2,100 余万吨。其中铅加锌的金属量近 120 万吨,银近 1,000 吨。按公司自己的说法,已经够得上大型矿床的规模。
接下来的动作,是把这个探矿权从详查推进到勘探。公司预计三年内完成勘探、提交勘探报告,再申请探转采、拿采矿权。届时建一座大型矿山,新增 100 万吨以上的采矿能力。
公告里补了一句老实的话。目前的资源量是阶段性估算,随着勘查深入,矿体的规模、品位和总量都可能变,最终以更高阶段的核实结果为准。
这条线索,和前面那张资产负债表能对上。无形资产从 17.60 亿元增到 20.27 亿元,增加的 2.68 亿元里,探矿权的支出是主要去处。在建工程从 12.96 亿元增到 15.25 亿元,多出的 2.29 亿元对应着矿山与选厂的扩建。
也就是说,这一季赚到的现金,一部分换了债,一部分押在了地底下还没开挖的那批矿上。
资源接续是矿业公司的命根子。但勘探到建成之间有若干年,这期间的资金占用和利息,会一直挂在报表上。
下一季看什么
季报拆到这个程度,几个能盯的点也就清楚了。都能被证伪。
最要紧的是银价。第三季度环比已经跌了 14.72%,第四季度能否止住,决定前三个季度那半截隐名功劳还留得住多少。锌的产量是另一条线,前三季度 13.67% 的增速摆在那儿,第四季度还平不平,一看就知道。
再看存货与合同负债。存货从 2,504 万元涨到 5,116 万元,翻了一倍;合同负债涨了近 9 倍。这两个数同向,到底是产业链地位强,还是赶在价格回落前囤货?看第四季度的收入和存货增速对不对得上。
短债的滚动也得盯着。一年内到期的非流动负债 14.69 亿元,对着货币资金 4.32 亿元,这个缺口怎么接。
剩下一条,是东坡探矿权的转勘探进度,以及在建工程与无形资产的转固和摊销节奏。
再回到开头那句话。这一季的增长,公司替自己写了一句解释,句子里只有锌。可翻开产量表第三行,银的产量还降了一点,价格却在一年里涨了一倍多。伴生的东西不摊开采成本,涨出来的那部分,几乎直接落进毛利。公司只说了半截话,另外半截,写在金属价格里。
第四季度银价肯不肯站住,这半截还剩下多少,得另算一笔账。
数据来源:金徽股份 2026 年第三季度报告(未经审计,2026-10-17,上交所)。沪锌、沪铅、沪银价格取自主力合约日线均价(AKShare)。单季数、有息负债、增量归因等标注为推导口径的数值,均为依据公开数据的测算,不代表公司口径。本文仅为公开信息整理与分析,不构成任何投资建议。