婴配粉二十年血战:飞鹤 VS 伊利金领冠,国产奶粉的王座争夺战
一场从信任废墟上打响的战争。注册制洗牌、母婴店渠道肉搏、配方军备竞赛,人口红利退潮下的存量绞杀。
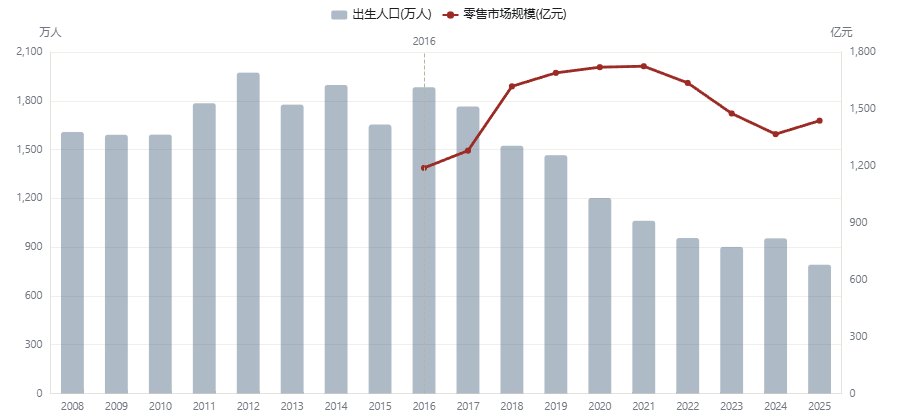
2016年1883万 → 2025年792万
2021年1725亿 → 2024年1367亿
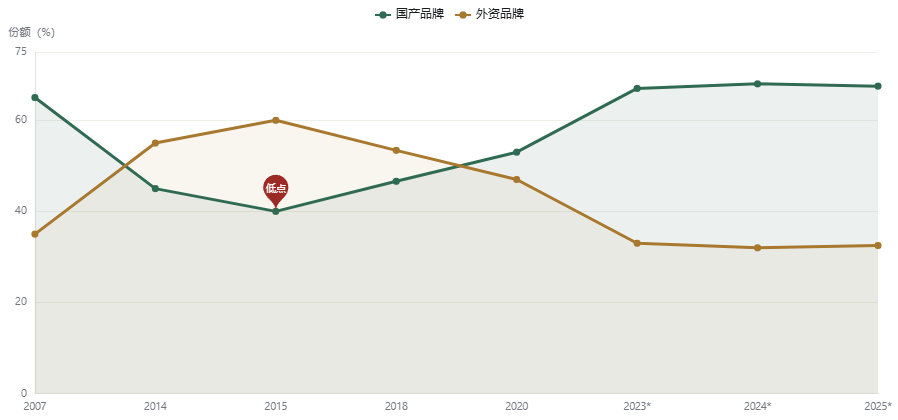
2015年低点 → 2024年约68%
2021年68.7亿 → 2025年19.4亿
2016年前存量 → 2018年获批
目 录 · CONTENTS
导读:三个反常识
液态奶的伊利与蒙牛,是从同一间办公室里长出来的一对兄弟,打的是增量市场的三十年拉锯。婴配粉不是。这个行业今天的牌桌,是一场国难和一道政策令重新洗出来的——2008年三聚氰胺把消费者对国产奶粉的信任炸成废墟,2016年配方注册制又把废墟上的杂牌军成批清场。飞鹤和伊利金领冠今天争的那张王座,十二年前根本不存在。
反常识一:奶粉双雄不是「打」出来的,是「剩」出来的。2008年9月16日,质检总局通报22家企业69批次婴配粉检出三聚氰胺,第一名三鹿最高含量2563mg/kg,当年年底破产。外资品牌不是靠产品赢的那一仗,是被一场行业性事故送上了王座;而飞、伊两家后来的登顶,同样离不开注册制把数千个杂牌一夜作废。灾难清场、政策定门槛、企业卷渠道,三层力量叠出了寡头。
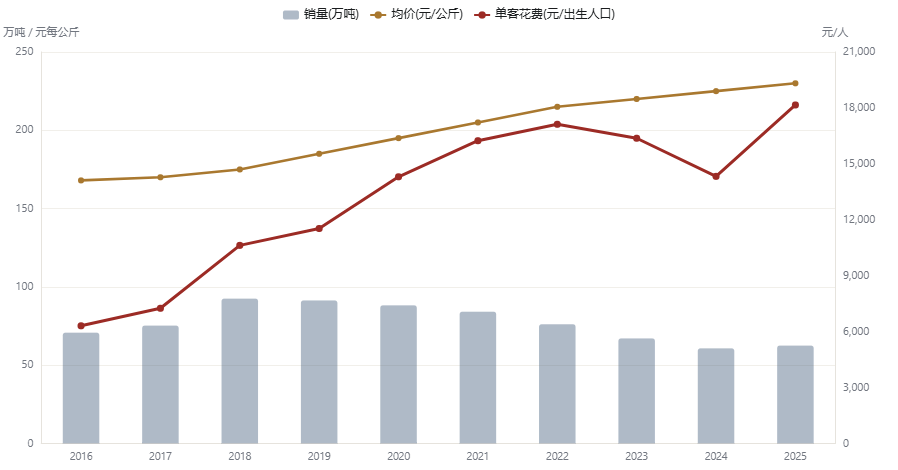
反常识二:新生儿腰斩,市场却没有立刻跟着崩。出生人口2016年1883万,2025年只剩792万,九年跌掉58%。可婴配粉零售规模硬是靠「单客提价」扛到了2021年的1725亿峰值:行业估算均价从2016年的168元/公斤涨到2025年的230元/公斤,摊到每个出生人口头上的奶粉花费,从6314元抬到约18158元。孩子少了一半多,每个孩子的钱包被掏了近两倍。直到2023年新国标切换引发甩货大战,「以价补量」的游戏才第一次穿帮。
反常识三:这个行业最卷的岗位不是研发,是门店导购。飞鹤2025年销售及经销开支71.6亿、费用率39.5%——卖一罐奶粉,四成收入先花在渠道和推广上;它一年办70万场线下面对面活动,平均一天1900多场,连乡镇母婴店都站着它的导购。2025年飞鹤营收-12.7%、净利-45.7%,营销费却一分没少。奶粉巨头越来越像在给渠道打工,而不是在给孩子做奶粉。
看懂这三件事,就看懂了这篇报告:这不是一家企业打败另一家企业的故事,是一个行业在废墟上重建信任、又在信任变现后被人口周期反噬的故事。
这个行业有两条线同时在走:一条是企业之间的商业战线(份额、渠道、配方、并购),另一条是消费者心里的信任战线。前者决定今年谁多卖两罐,后者决定十年后谁还配坐在牌桌上。二十年里所有赢家,都是两条线同时得分的玩家。
乱世(2008–2015):信任崩塌,洋奶粉封神
1.12008年9月:一只三鹿,砸掉全行业的信用
2008年的牌桌本来没有外资什么事。据智研咨询整理的当年格局,国产奶粉市占率约65%,三鹿以18.26%居首,伊利12.58%第二,完达山8.83%第三。那年9月,甘肃等地陆续报告婴儿肾结石病例;9月16日,质检总局通报专项检查结果:22家企业69批次婴配粉检出三聚氰胺,三鹿抽样11批全部不合格、最高含量2563mg/kg。伊利,同样在那份22家名单里。
这不是一次普通的产品事故。卫生部后来的统计口径是:29万余名婴幼儿泌尿系统异常,6人死亡。三鹿9月12日全面停产,12月24日法院受理破产清算,总负债26.64亿元;2009年1月,董事长田文华被判处无期徒刑。一个连续十五年销量第一的品牌,四个月内从货架消失。
当「国产」两个字从品质标识变成风险标识,消费者没有耐心逐厂分辨谁合格、谁不合格——他们用最朴素的方式避险:不买国产。22家企业被罚,全行业几百个国产牌子集体陪葬。飞鹤这类不在问题名单上的企业,当年同样要面对「你怎么证明你没问题」的眼神。信任这东西,建立要十年,崩塌只需一条新闻。
1.2外资封神:三年之内,前三名全部易主
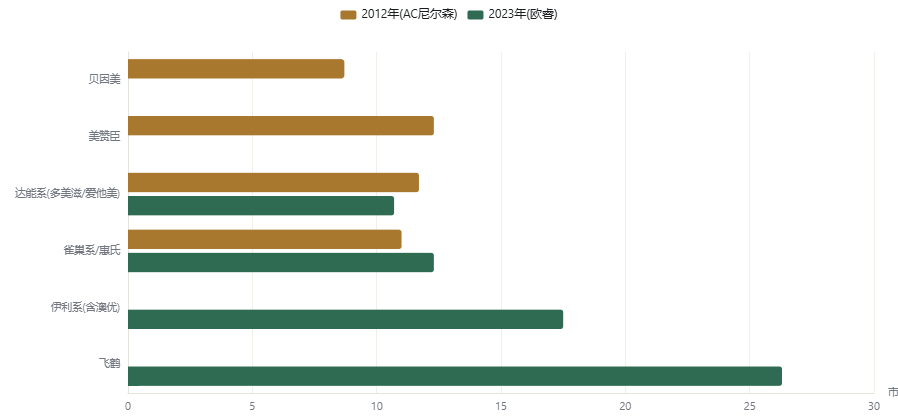
空位立刻被人填上。AC尼尔森的数据记录了这次权力更迭:2009年行业前三已全部是外资——多美滋14.2%、美赞臣11.6%、惠氏8%;到2012年,全国市场385亿元销售额中,美赞臣12.3%、多美滋11.7%、惠氏11.0%、雅培7.7%,前十品牌里六个洋品牌合计占52.1%。国产仅剩贝因美(8.7%)和合生元(5.7%)挤进前六,靠的还不是「国产」标签,前者是渠道与育婴工程,后者干脆把自己包装成「洋范儿高端」。
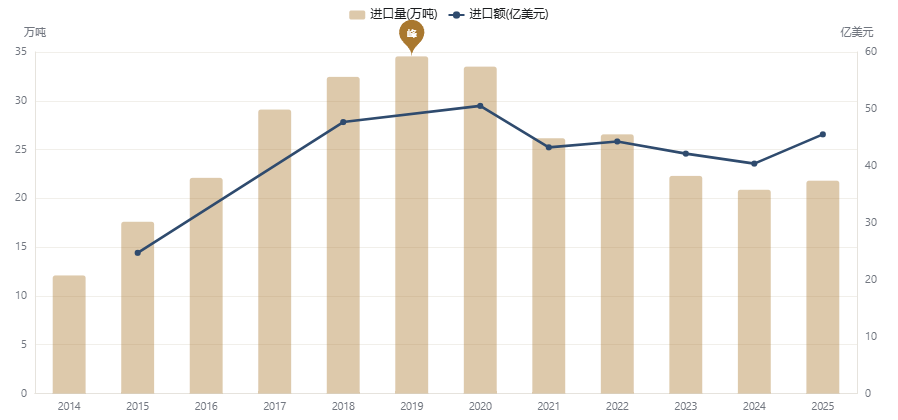
份额迁移在海关数据上看得更直白。婴配粉进口量2014年12.1万吨,2015年暴增45%到17.6万吨,2017年29.1万吨(+31.7%),2018年32.45万吨、货值47.69亿美元——2008年后的六年多里,进口量增长了7倍以上。中国妈妈甚至把货架扫到了境外:2013年3月1日,香港实施限奶令,任何人离境携带36个月以下配方粉不得超过1.8公斤(约两罐),违例可罚50万港元、监禁两年。一座城市要用法律来保卫自己货架上的奶粉,这是行业级的耻辱柱。
外资封神的七年也并非高枕无忧。2013年,发改委对价格操纵开罚:美赞臣、多美滋、合生元等6家企业合计被罚约6.7亿元——洋奶粉一边享受「必买溢价」一边连年提价,罚单交得毫不肉疼。同年8月,恒天然浓缩乳清蛋白粉「肉毒杆菌」乌龙预警,多美滋全球召回,最终证实是虚惊,但品牌再也没缓过来,母公司达能自报当年损失约3.5亿欧元。罚单和乌龙事件证明了一件事:外资不是神,它们只是恰好在国产信任真空期坐在了神龛上。
1.3废墟上的磨刀人:后来的牌手们当时在干什么
1.4二十年大事年表(一):从废墟到等待令下
三聚氰胺对行业的真正遗产,不是谁被罚了多少钱,而是中国妈妈从此形成一个延续至今的心智默认:奶粉是有「原罪前科」的品类,买它必须做功课。这个心智让后来者的一切营销——扫码溯源、工厂直播、母乳研究、注册证编号——都有了受众。谁能让焦虑的妈妈少做一点功课,谁就能收一笔「信任溢价」。
转折点(2016–2018):一道注册令,杀掉半条赛道
2.1一厂九个配方:把「金装、益智、超级金尊」一夜清场
注册制之前的奶粉货架是荒诞的。一个工厂可以贴牌几十上百个配方,「金装」「益智」「免疫」满天飞,同一批粉换个罐子就能加价一倍。2016年6月6日,原食药监总局发布《婴幼儿配方乳粉产品配方注册管理办法》,当年10月1日施行,立下被称为「史上最严」的规矩:每个企业原则上不得超过3个配方系列、9种产品配方,配方要像药品一样经总局注册批准;标签不许再暗示「益智」「增强免疫力」。
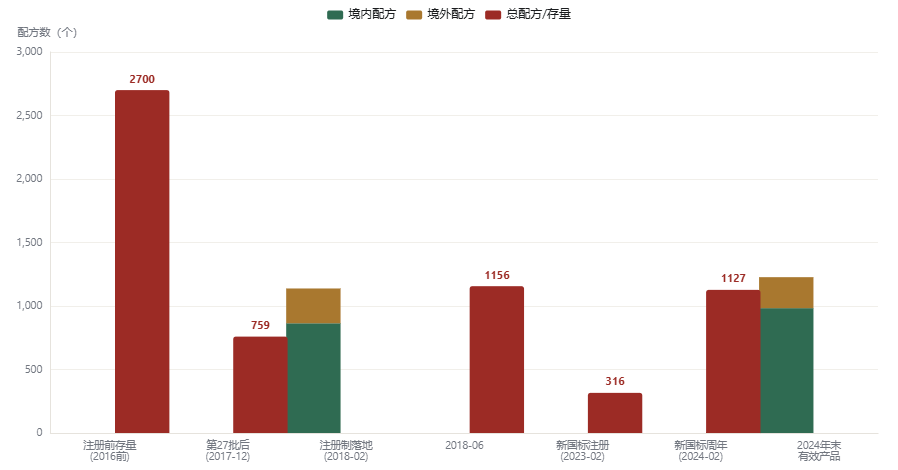
数字最能说明清场力度。食药监总局2018年3月披露:注册前市场上有2700余个配方存量;截至2018年2月23日,只批准了148家工厂的1138个配方(境内102家864个、境外46家274个)。到2018年1月1日,未取得注册的产品一律禁止生产。一道令下,超过一半的配方和它们背后数千个杂牌、贴牌商、海外代工小厂,被请出了牌桌。
2.2谁在裸泳:注册制照出贝因美的库存堰塞湖
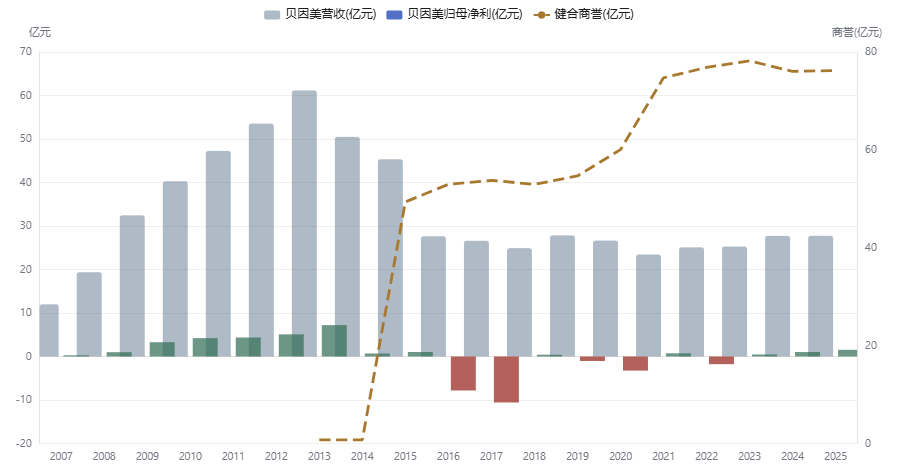
清场不只发生在货架上,也发生在财报里。贝因美是最惨的那个样本。它曾是国产第一(2012年8.7%),但它的打法是向渠道疯狂压货做账面收入。注册制一来,旧配方产品随时可能变成不能再生产、只能甩卖的库存,经销商集体拒绝接盘:贝因美2014年营收从61亿掉到50亿、净利只剩0.69亿;2016年亏7.81亿,2017年再亏10.57亿,销售费用率一度冲到62.1%——当年卖100块钱货,要先花62块推销。
同一道令,对另一些人却是红利。飞鹤2015年刚砍完低端线,产品矩阵干净、自有工厂齐全,注册批文拿得又快又多;君乐宝、伊利这类自建牧场、自建工厂的重资产玩家同样如鱼得水。注册制本质上给行业立了一道「重资产准入门槛」:没有自有牧场、没有研发团队、靠贴牌的玩家连考试资格都没有。政策没有点名扶持任何一家企业,但规则本身就是为正规军设计的。
2.3第二次大考:新国标与二次配方注册
头部企业还没坐稳,第二只靴子落地。2021年2月22日,新国标(GB10765/10766/10767-2021)公布,对营养素添加范围收窄、DHA等含量要求提高,2023年2月22日强制实施,所有配方必须按新国标重新注册。截至2023年2月15日,仅31家企业112个品牌的316个配方率先过注;到2024年2月实施一周年,过注配方1127个;截至2024年末有效新国标产品1227个(国产983个、进口244个,头豹研究院统计)。
第一次注册制考的是「你是不是正规企业」,新国标考的是「你有没有研发能力」。2023年2月后,没过注的旧国标产品不能再生产、只能在保质期内甩卖——这个清库存动作,正是三年后价格战的导火索(第四章细说)。监管还顺手给了国产一面旗帜:2019年发改委等七部委印发《国产婴幼儿配方乳粉提升行动方案》,明确「力争婴幼儿配方乳粉自给水平稳定在60%以上」。政策意图不再遮掩:这个市场的主导权,要拿回来。
别把注册制理解成单纯的食品安全政策。它客观上完成了一次教科书式的政策型供给侧出清:把「信任」从企业承诺升级为国家信用背书(批文编号、注册制、连续多年99%以上抽检合格率),消费者的选择成本骤降,份额自然向过审大厂集中。龙头们后来反复感谢的「行业红利」,准确说,是政策替它们杀掉了对手。
双雄血战(2019–2023):登顶、反扑与高端内卷
3.1飞鹤:从37亿到228亿,五年四跳
飞鹤的登顶速度,在中国快消史上排得上号。公司营收2016年37.2亿,2017年58.9亿,2018年103.9亿(第一个营收破百亿的国产奶粉企业,当年市占8.6%、行业第三,前面是雀巢和达能),2019年137.2亿。2019年11月13日,飞鹤以7.50港元发行价登陆港交所;这一年,它的市占率11.9%,首次超过惠氏,成为中国奶粉第一品牌。2020年185.9亿,2021年227.8亿——五年六倍。
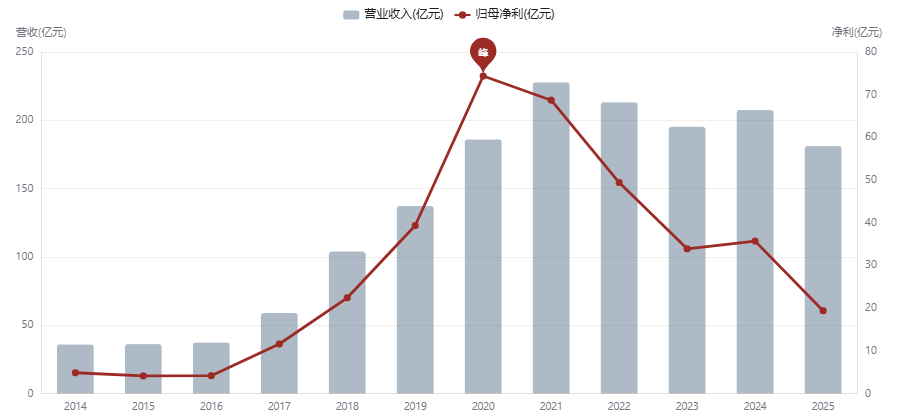
飞鹤做对了三件事。第一是定位:「更适合中国宝宝体质」把外资品牌「进口=更好」的叙事直接掀桌——你是外国标准,我是中国母乳数据库;配合2014年前后推出的超高端大单品星飞帆(终端价382–463元/700g,直接卡进外资最贵的价格带)。第二是渠道:不走外资盘踞的一二线商超,主攻县域母婴店,用经销商+导购+妈妈班的人海战术,在对手看不见的地方建网。第三是节奏:2015年砍低端、2016年过注册、2019年趁登顶上市融资——每一步都踩在政策与渠道的拐点上。
3.2伊利金领冠:慢半拍,但带着全产业链和支票本追
伊利的奶粉叙事完全不同。金领冠2008年初上市,起点是近二十年母乳研究,但2008年伊利自身也在三聚氰胺问题名单中,奶粉业务长期是集团里的配角。它的打法是用液态奶时代攒下的全产业链硬扛:牧场、工厂、研发、全国渠道,一样不缺;再用资本手段补时间差。2021年10月,伊利通过金港控股以62.45亿港元拿下澳优34.33%股权成为单一最大股东,2022年3月要约成为无条件并表,把羊奶粉第一品牌佳贝艾特(澳优旗下)纳入阵营。几乎同期,美赞臣中国被利洁时以22亿美元卖给春华资本(2021年9月交割),外资阵营继续瓦解。
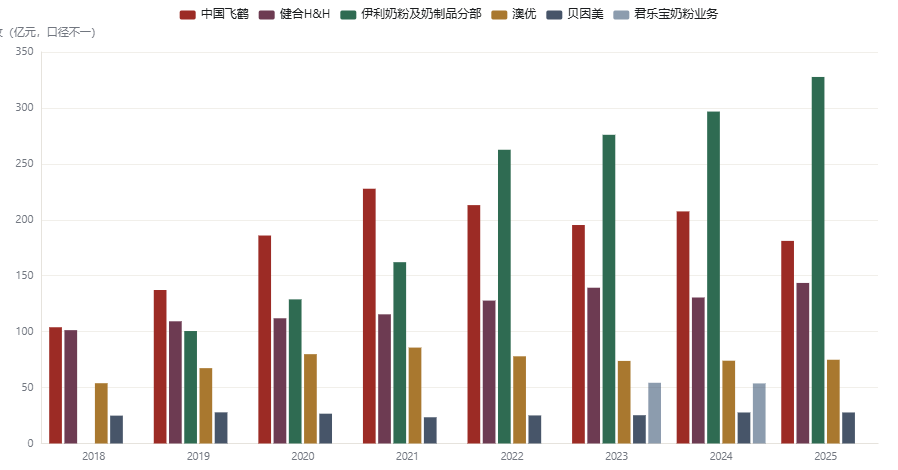
并购在报表上立竿见影。伊利「奶粉及奶制品」分部收入2019年100.5亿,2021年162.1亿,2022年并表澳优后直接跳到262.6亿,2025年达到327.7亿、占集团总收入28.3%。注意口径:这个分部还含成人粉和奶制品,与飞鹤整体营收不能直接比,但增速说明问题——2025年飞鹤婴配粉收入-16.8%的那一年,伊利系还在扩张。王座之争,第一次有了换位的悬念。
3.3高端军备竞赛:从OPO到HMO,成分名词一年比一年长
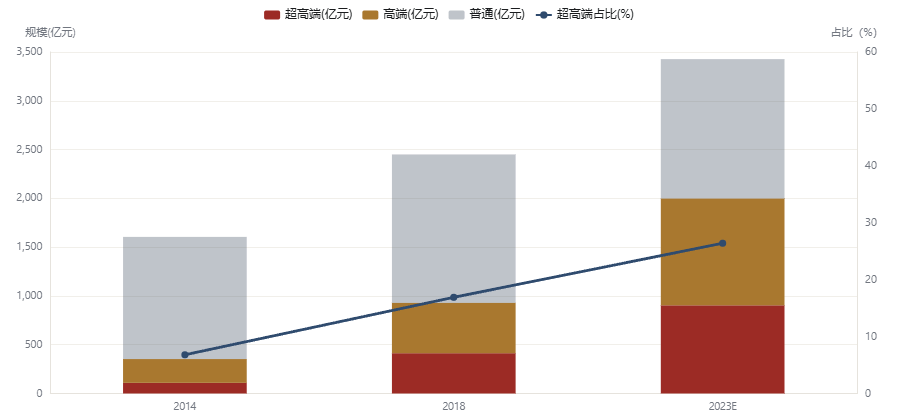
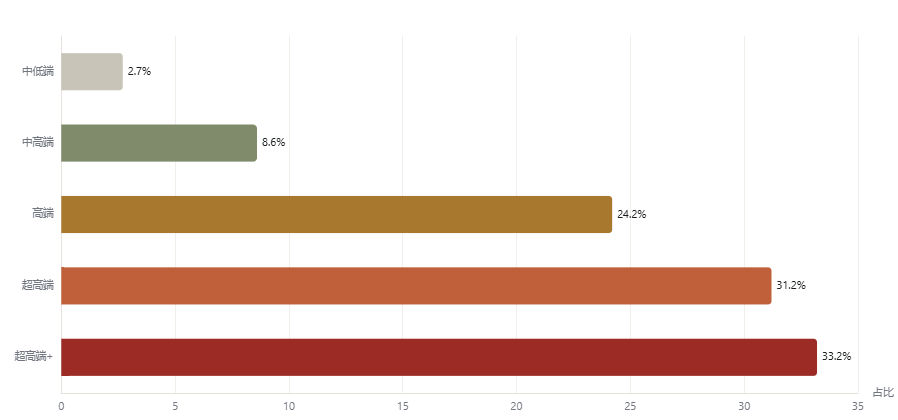
增长停滞的前夜,全行业找到了同一个出口:涨价。弗若斯特沙利文记录了这场升级的速度:超高端(≥450元/kg)市场规模2014年109亿、占6.8%,2018年413亿、占16.9%;高端加超高端合计占比22.0%→37.9%,沙利文当时预测2023年高端占58.3%。涨价的载体是配方概念轮盘:OPO结构脂肪、乳铁蛋白、水解乳清蛋白、DHA/ARA、A2 β-酪蛋白、有机、羊奶(佳贝艾特把羊奶粉做成了百亿赛道),2023年10月卫健委批准2'-FL、LNnT两种母乳低聚糖(HMO)后,竞赛进入HMO时代——到2025年,雀巢启赋已经把「10种HMO组合」印上了罐身。
3.4配方竞赛时间线:罐身上的名词就是战线
3.5年表(二):登顶与并购
飞鹤赢在把「信任」做成了渠道可以执行的动作:国家发注册证,它发导购的嘴;别人讲配方,它讲「你身边妈妈都在买」。但同一种能力在存量期会变成负债——当每一家都把费用砸向门店,导购佣金、陈列费、妈妈班就成了全行业的「过路费」,谁先停谁先死。这正是第六章要算的账。
困局(2024–至今):蛋糕缩水,王座保卫战
4.1为什么是2023:三股力量同时到账
第一股力量是人口的滞后账。婴配粉的消费者是0–3岁婴儿,2017年出生人口开始下滑,影响要到2020年后才逐步传导,2023年前后,连「靠3段奶粉多喝一年」的缓冲都吃完了。第二股是新国标甩货:2023年2月后未过注旧产品不能再生产、只能在18–24个月保质期内清掉,全行业一边低价甩旧品一边推新品,尼尔森口径当年行业销售额-13.9%、2024年-7.4%(欧睿口径2023年-9.8%)。第三股是渠道的堰塞湖:华泰证券调研指出,企业增长目标长期高于行业容量,导致渠道压货严重,价盘崩了。
4.2价格倒挂:一罐飞鹤,线上线下差出78块
价盘崩到什么程度?2024年的终端调研记录:飞鹤卓睿2段线上官方价288元/罐、扫码返现10元,而母婴店为抢客可以卖到220元,叠加返现实际到手约210元——同一罐奶粉,渠道价差最高近80元。窜货(跨区低价甩货)让厂家的价盘体系形同虚设。2024年2月起,头部企业集体抬终端价盘;2024年12月26日,飞鹤把卓睿一、二段每罐上调5元、每箱30元,同时用「开罐扫码才发返利」的技术手段反窜货——费用直接打给消费者,经销商再无法靠压货套费。奶粉行业的控价手段,已经精细到和白酒、药企一个水平。
4.32025年报:王座上的人开始流血
2025年是国产双雄分化的一年。飞鹤营收181.1亿(-12.7%)、归母净利19.4亿(-45.7%),其中婴配粉收入158.7亿、-16.8%;存货从21.5亿升到25.1亿,经营现金流41.8亿降到22.1亿(-47%);销售费用71.6亿一分没砍,费用率升到39.5%。伊利系反向扩张:奶粉及奶制品分部327.7亿、同比再增约10%。行业第六名贝因美2025年27.8亿、净利1.54亿,刚从十年泥潭里喘口气。君乐宝集团总收入203.8亿(奶粉业务2024年53.7亿,婴配粉份额3.9%列第五、国产第三)。
外资则在连续两年逆势增长后,2025年上半年继续压境:整个市场只微增0.5%,菲仕兰专业营养品营收7.18亿欧元(+18.1%),达能、a2双位数增长,a2中国份额从7.1%升到8.0%、跻身前四。它们的三板斧很清楚:超高端用HMO/A2卡研发,渠道用「菲常购」「达e购」小程序直连近300个低线城市母婴店,价盘用严控库存稳住——学的恰恰就是飞鹤当年的下沉打法。2026年上半年,飞鹤收入93.6亿、+2.3%,算是止血,但距离重回增长还远。
外资反扑能成立,根子还是信任:当「国产/进口」的信任差被注册制和十几年无重大事故磨平,妈妈们重新开始按配方先进性和价格稳定投票。HMO研发是外资的强项,稳定价盘则修复了「买完就降价」的被割韭菜感。这提醒所有国产玩家:信任战没有终局,2008年的信用赤字虽然还清了,但一个窜货乱价的罐子,就能把十年积累再赔进去。
渠道暗战:母婴店里的朴素战争
5.1为什么是母婴店:一个为奶粉而生的渠道
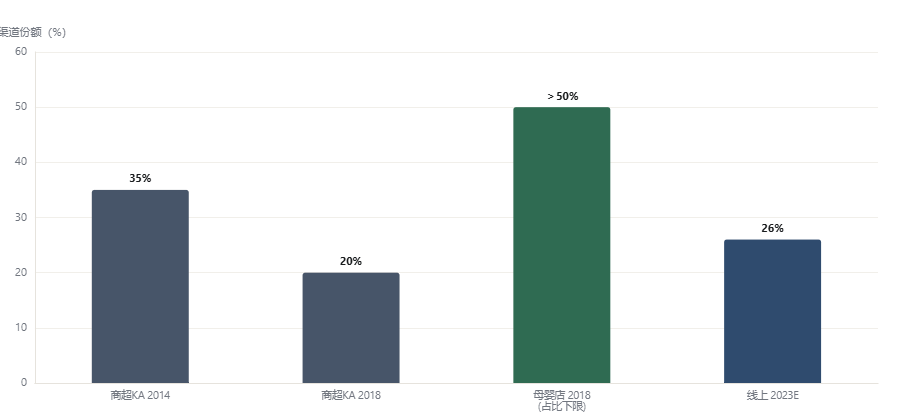
沙利文记录了渠道迁移:商超KA渠道份额从2014年的35%跌到2018年的20%;2018年母婴店渠道占比已经超过一半,并预计线上渠道2023年占到26%。母婴店崛起的逻辑和奶粉品类完全咬合:0–3岁是新客为主的一次性高焦虑消费,妈妈需要「有人教我买什么」,母婴店老板和导购恰好扮演这个角色;门店还提供洗澡、游泳、催乳等免费服务锁客。2018年全国母婴店约12万家,六成以上开在三四线,绝大多数是单体店、连锁化率低——一张碎片化、靠人情运转的网络,天生适合地推型国产品牌,天生排斥标准化商超体系里的外资。
5.2朴素商战工具箱:导购、陈列、返利、压货、溯源
| 战术 | 怎么打 | 谁受益 / 谁被割 |
|---|---|---|
| 导购返佣 | 品牌方派驻导购或给店员按罐提成,新客首购佣金最高可达数十元;导购一句话决定新妈妈的选择 | 有费用实力的龙头通吃小品牌 |
| 陈列卡位 | 买断进门第一眼、齐眼高货架与端架;竞品被挤到角落或需要「查货费」 | 货架变成明码标价的广告位 |
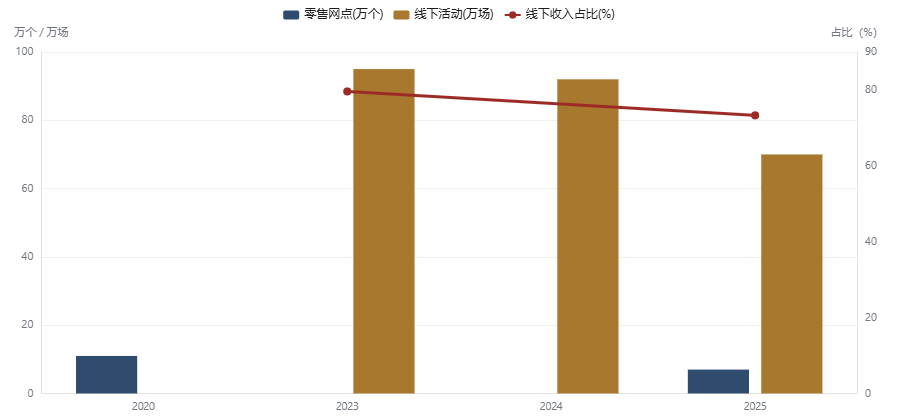
| 妈妈班/研讨会 | 线下育儿讲座、亲子活动顺带卖货:飞鹤2023–2025年分别办约95万、92万、70万场,日均超1900场 | 信任与订单一起拿下,费用计入销售开支 |
| 买赠锁客 | 买6罐送1罐、送推车/平衡车、「新客0元试」,用沉没成本锁定一年以上复购 | 提高新客获取成本,小厂跟不起 |
| 压货返利 | 季度进货量阶梯返利,经销商为拿返点超额进货;厂家报表提前确认收入,渠道库存堰塞 | 贝因美式暴雷的根源;窜货的弹药 |
| 扫码溯源 | 罐内码开罐才激活返利,跨区低价立刻可查;费用直给消费者,断掉经销商套费空间 | 厂家重夺定价权(飞鹤2024年起全面推行) |
| 价盘管控 | 统一全国零售价、限定促销节奏、对窜货经销商断货罚款;外资2023年后用「库存与经销商解绑」的服务商模式重做 | 价盘稳者得渠道人心 |
注:战术描述综合行业调研报道与公司业绩说明会公开信息,对应来源见索引r63–r69、r100–r103。
5.3飞鹤的地推帝国,正在边收缩边加费
飞鹤是这套打法的集大成者,也是被它反噬最深的样本。它的零售网点2020年末超过11万个,2025年末收缩到7万个(四年关掉约36%);线下客户(经销商)2025年末2800多家;线下渠道收入占比从2023年的79.6%降到2025年的73.3%。活动场次从95万场降到70万场,看着在收缩,可日均仍超过1900场,销售费用绝对额三年稳在67–72亿。孩子少了、店关了、活动不能停——这就是存量期地推模式的尴尬。
5.4费用率照妖镜:谁在给渠道打工
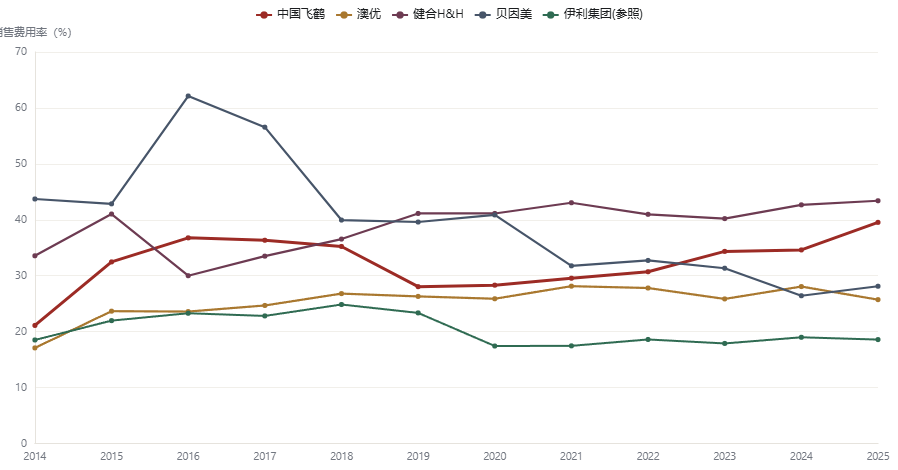
母婴店渠道本质上是一个「信任分销网络」:厂家付费购买的不是货架,是导购对焦虑妈妈的那一句话。这解释了为什么奶粉行业的销售费用率高达30%–40%、远高于液态奶——你卖的不是标准化商品,是「替我做决定」的服务。但当门店自己都在关、抖音直播开始承接「教你选奶粉」的功能,这套昂贵网络的边际产出正在快速归零。
财务解剖:同一罐奶粉,五种活法
6.12025年五维体检
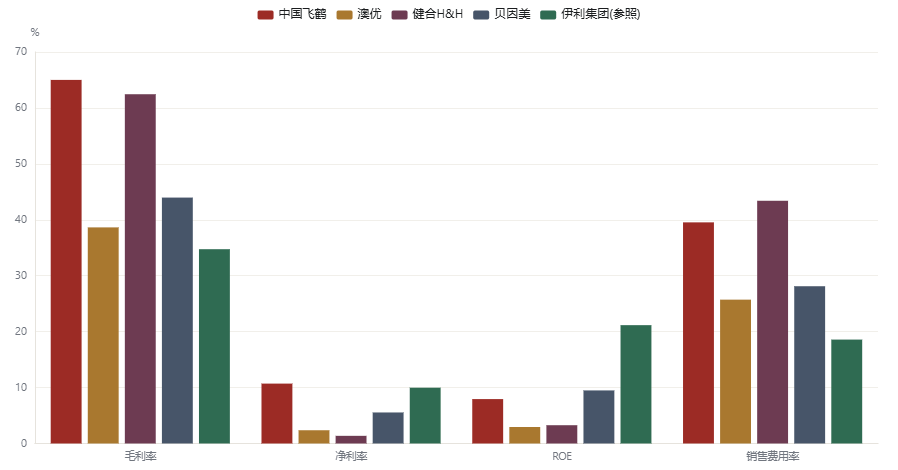
| 公司(2025) | 营收(亿) | 归母净利(亿) | 毛利率 | 销售费用率 | 活法 |
|---|---|---|---|---|---|
| 国产中国飞鹤 | 181.1 | 19.4 | 65.0% | 39.5% | 超高端单品+地推,高毛利被高费用吞噬 |
| 国产伊利(集团参照) | 1159.3 | 115.7 | 34.7% | 18.6% | 全产业链+多品类+并购澳优,效率型 |
| 国产澳优(伊利系) | 74.9 | 1.8 | 38.6% | 25.7% | 羊奶溢价退潮,净利率仅2.4% |
| 外资背景健合H&H | 143.5 | 2.0 | 62.4% | 43.4% | 合生元+Swisse双轮,78亿商誉压顶 |
| 国产贝因美 | 27.8 | 1.5 | 44.0% | 28.1% | 废墟里缓慢复苏,规模只剩飞鹤1/7 |
注:人民币口径;港股公司为年度报告披露金额;伊利为集团整体数据,与奶粉主业公司不完全可比。数据:各公司2025年年报。
6.2两个「另一种结局」:贝因美的坑与健合的商誉
贝因美是「渠道压货」模式的尸体标本:2013年61亿营收、7.2亿净利的国产第一,2016–2017两年合计亏掉18.4亿,2016年销售费用率62%。注册制只是揭开了盖子,真正的死因是把经销商的仓库当成自己的利润表。健合走了另一条钢丝:合生元奶粉赚的钱,2015–2016年用约16.7亿澳元全部押给澳洲保健品Swisse,商誉最高堆到78.2亿(2023年);2024年集团净亏0.54亿,是它2007年有数据以来第一次亏损。一个死于渠道杠杆,一个困于并购杠杆——高毛利的奶粉生意,从来没有看上去那么安全。
6.3囚徒困境:44亿补贴战里没有赢家
2024年有媒体测算,头部几家一年投入的渠道补贴合计约44亿元量级。这构成一个标准囚徒困境:大家都知道导购战和买赠战不创造任何新需求——新生儿不会因为送平衡车而变多——但谁先停,谁就把货架和导购让给对手。于是行业下行期,销售费用率不降反升,龙头用利润换份额,小厂直接出局。飞鹤2025年费用率39.5%、净利-45.7%,就是这场消耗战的第一张大额账单。破局只有两条:要么渠道成本结构性下降(电商/直播替代导购),要么蛋糕重新变大(生育政策见效)。前者在发生,后者还没影。
财务上最值得记住的一条:这个行业的毛利率是给消费者看的,费用率才是给自己照的镜子。65%毛利率的飞鹤净利率10.7%,44%毛利率的贝因美净利率5.6%——决定股东回报的从来不是一罐粉加了多少乳铁蛋白,而是你为了卖掉它,把多少成收入分给了导购、门店和电商投流。
复盘:信任的战争没有终局
7.1两对双雄,两种生法
伊利与蒙牛的液态奶战争,是同源成长:同一批人、同一种常温白奶产品、同一个增量市场,三十年斗而不破,谁也没能打死谁。婴配粉双雄是灾难重建+政策重塑的产物:飞鹤从黑龙江的废墟边缘靠定位与地推杀出来,伊利靠全产业链与并购后发追赶,它们的王座是2008年的事故和2016年的注册制共同授予的。液态奶争的是「谁卖得更多」,奶粉争的是「妈妈更敢信谁」——前者是效率战,后者是信任战,信任战的护城河更贵(30%–40%费用率),也更脆(一次窜货、一个批次事故就能动摇)。
王座本身也在松动。2025年飞鹤婴配粉-16.8%、伊利奶粉分部+10%,一降一升;2025年上半年外资在超高端和下沉市场双位数反扑。未来更可能是「飞鹤、伊利、外资三极拉锯」,而不是双雄格局的固化——这是它和液态奶市场的又一个不同。
7.2三情景:2026–2030
把市场拆成「出生人口×单客年花费」两个变量,给出三条路径。假设全部写明,不做精确预测,只展示量级:中性情景假设出生人口在育儿补贴下止稳于750–790万、单客花费温和年增至约1.9万元;悲观情景假设出生数继续下探至620万、花费回落;乐观情景假设政策见效、出生数回升至950万。
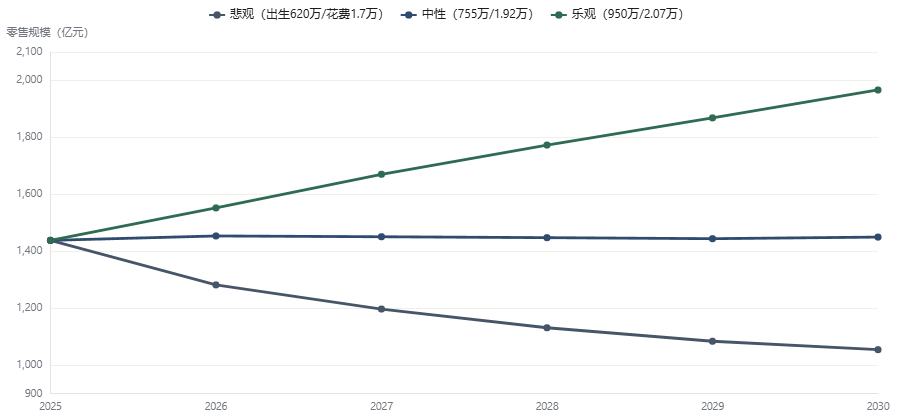
信号决定情景
跟踪指标:年度出生人口(统计局,每年1月)、结婚登记对数(民政部,领先约1年)、行业销售额(尼尔森/欧睿季度)、主流大单品终端成交价(窜货是否收敛)、头部企业销售费用率拐点。
结构性变量
母乳喂养率(0–6月纯母乳喂养率已从2013年约20%升至30%以上,继续提升会压需求);HMO等配方国产化进度(决定外资超高端优势能否守住);电商/直播渠道占比(决定渠道费用率的长期中枢)。
7.3年表(三):困局与新变量
7.4结尾:二十年的账单
2008年那29万个结石宝宝,是这个行业永远还不清的历史债。它换来了一个荒诞的闭环:事故→信任崩塌→外资垄断与涨价→政策最严监管→国产重建渠道与品质→龙头崛起→费用内卷→人口退潮→存量绞杀。二十年里,国产奶粉确实从废墟里站了起来——抽检合格率连续多年99%以上、头部企业全产业链追溯、份额从四成收复到近七成。这是真功夫,不是营销话术。
但商业的残酷也在这里:信任可以重建,孩子不会重新出生。当一个行业过去十年最有效的增长公式是「孩子减半、每罐涨价三倍」,它的尽头早已写好。飞鹤和伊利争的王座,下面是一块正在缩小的地基;而地基之外,第二曲线(成人粉、儿童粉、功能营养、出海)目前都还撑不起181亿或者327亿的盘子。这不是任何一家公司的失败,这是一代人婚育选择在财报上的投影。
好消息是,这个行业已经被训成了中国食品饮料里反应最快、最重品质、最懂消费者的一群公司。坏消息是,下一仗的胜负手不在货架上,在产房里。奶粉的战争,最终从来不是奶粉公司能自己打赢的战争。
7.5数据来源索引(共121条)
| 编号 | 年份 | 指标 | 来源 | 链接 |
|---|---|---|---|---|
| r01 | 2016 | 婴配粉零售市场规模(亿元) | 欧睿国际(经学术论文转引) | 打开 ↗ |
| r02 | 2017 | 婴配粉零售市场规模(亿元) | 欧睿国际 | 打开 ↗ |
| r03 | 2018 | 婴配粉零售市场规模(亿元) | 欧睿国际 | 打开 ↗ |
| r04 | 2019 | 婴配粉零售市场规模(亿元) | 欧睿国际 | 打开 ↗ |
| r05 | 2020 | 婴配粉零售市场规模(亿元) | 欧睿国际 | 打开 ↗ |
| r06 | 2021 | 婴配粉零售市场规模峰值(亿元) | 欧睿国际 | 打开 ↗ |
| r07 | 2022 | 婴配粉零售市场规模(亿元) | 欧睿国际 | 打开 ↗ |
| r08 | 2023 | 婴配粉零售市场规模(亿元) | 欧睿国际 | 打开 ↗ |
| r09 | 2024 | 婴配粉零售市场规模(亿元) | 欧睿国际/华泰证券研报转引 | 打开 ↗ |
| r10 | 2025 | 婴配粉零售市场规模(亿元) | 欧睿/通联/易观(学术论文测算) | 打开 ↗ |
| r11 | 2016 | 婴配粉估算均价(元/公斤) | 欧睿等(学术论文测算) | 打开 ↗ |
| r12 | 2018 | 婴配粉销量高位(万吨) | 学术论文测算 | 打开 ↗ |
| r13 | 2025 | 婴配粉销量(万吨)/均价(元/公斤) | 学术论文测算 | 打开 ↗ |
| r14 | 2014 | 婴配粉零售销量(千吨) | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r15 | 2018 | 婴配粉零售销量(千吨) | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r16 | 2014 | 沙利文口径零售额(亿元) | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r17 | 2018 | 沙利文口径零售额(亿元) | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r18 | 2016 | 出生人口峰值(万人) | 国家统计局(iFinD EDB M004369948) | 本地文件 |
| r19 | 2025 | 出生人口(万人) | 国家统计局(iFinD EDB M004369948) | 本地文件 |
| r20 | 2014 | 高端(含超高端)占比/规模 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r21 | 2018 | 高端(含超高端)占比/规模 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r22 | 2014 | 超高端占比/规模 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r23 | 2018 | 超高端占比/规模 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r24 | 2023E | 超高端占比预测 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r25 | 2025 | 价格带结构(超高端+/超高端/高端/中高端/中低端) | 尼尔森(媒体转引) | 打开 ↗ |
| r26 | 2007 | 国产份额约65%;三鹿18.26%/伊利12.58%/完达山8.83% | 智研咨询(媒体转引) | 打开 ↗ |
| r27 | 2008 | 外资份额单季一度超过 | 学术论文引述 | 打开 ↗ |
| r28 | 2009 | 前三品牌(多美滋14.2/美赞臣11.6/惠氏8) | 尼尔森(媒体转引) | 打开 ↗ |
| r29 | 2012 | 美赞臣12.3/多美滋11.7/惠氏11.0/贝因美8.7/雅培7.7/合生元5.7;前十洋品牌6席占52.1% | AC尼尔森 | 打开 ↗ |
| r30 | 2014 | 国际/国内品牌份额 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r31 | 2015 | 国产份额历史低点约 | 欧睿/中国乳制品工业协会(学术论文) | 打开 ↗ |
| r32 | 2018 | 国际/国内品牌份额;飞鹤8.6%列第三 | 弗若斯特沙利文/欧睿(媒体转引) | 打开 ↗ |
| r33 | 2019 | 飞鹤市占率11.9%首超惠氏成第一 | 欧睿(媒体转引) | 打开 ↗ |
| r34 | 2020 | 国产份额首次过半 | 欧睿(媒体转引) | 打开 ↗ |
| r35 | 2023 | 飞鹤26.3/伊利含澳优17.5/雀巢12.3/达能10.7 | 欧睿(21世纪经济报道转引) | 打开 ↗ |
| r36 | 2024 | 前五:飞鹤/伊利金领冠/达能/美素佳儿/a2 | 母婴研究院TOP30权势榜 | 打开 ↗ |
| r37 | 2025 | 飞鹤尼尔森全市场份额(截至2025-05) | 尼尔森(飞鹤官网转引) | 打开 ↗ |
| r38 | 2025 | a2中国份额升至8.0%列前四 | a2公司财报(媒体转引) | 打开 ↗ |
| r39 | 2025 | 国产品牌份额稳定区间 | 欧睿/中国乳制品工业协会 | 打开 ↗ |
| r40 | 2013 | CR5约 | 行业粗略统计(学术论文转引) | 打开 ↗ |
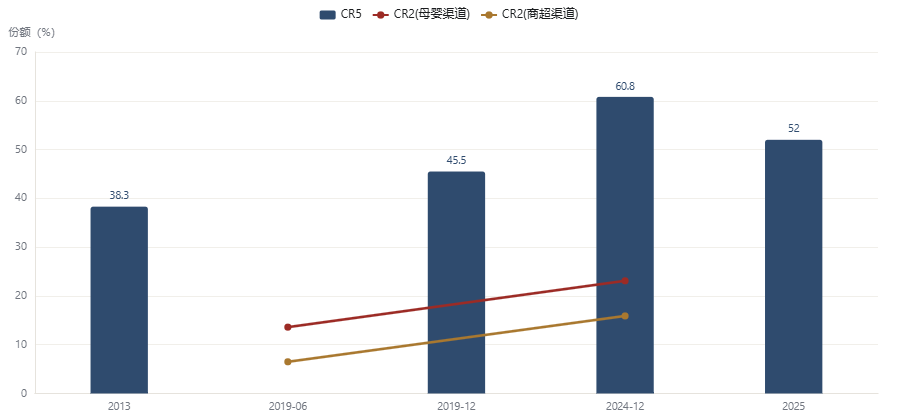
| r41 | 2019 | CR5(母婴+商超渠道) | 尼尔森(华泰证券转引) | 打开 ↗ |
| r42 | 2024 | CR5(母婴+商超渠道) | 尼尔森(华泰证券转引) | 打开 ↗ |
| r43 | 2019 | CR2母婴/商超 | 尼尔森(华泰证券转引) | 打开 ↗ |
| r44 | 2024 | CR2母婴/商超 | 尼尔森(华泰证券转引) | 打开 ↗ |
| r45 | 2025 | CR5约 | 行业粗略统计(学术论文转引) | 打开 ↗ |
| r46 | 2016 | 注册制存量配方数 | 食药监总局(新华社) | 打开 ↗ |
| r47 | 2017 | 已获批配方759个/116家企业(截至12-05) | 国家食药监总局 | 打开 ↗ |
| r48 | 2018 | 获批148家工厂1138配方(境内102家864/境外46家274)(截至02-23) | 食药监总局(新华社/中国政府网) | 打开 ↗ |
| r49 | 2018 | 注册总量达1156个(06-04) | 国家市场监管总局(中国经济网) | 打开 ↗ |
| r50 | 2016 | 办法发布/施行日期 | 国家食药监总局(人民网) | 打开 ↗ |
| r51 | 2021 | 新国标公布日期 | 国家市场监管总局/卫健委 | 打开 ↗ |
| r52 | 2023 | 新国标实施日期 | 市场监管总局 | 打开 ↗ |
| r53 | 2023 | 新国标注册配方316个/112品牌/31家企业(截至02-15) | 新华网 | 打开 ↗ |
| r54 | 2024 | 通过新国标注册配方1127个(实施一周年) | 国家市场监管总局 | 打开 ↗ |
| r55 | 2024 | 有效新国标产品1227个(国产983/进口244) | 头豹研究院(媒体转引) | 打开 ↗ |
| r56 | 2008 | 质检总局通报22家企业69批次检出三聚氰胺;三鹿最高2563mg/kg | 国家质检总局(CCTV) | 打开 ↗ |
| r57 | 2008 | 29万余婴幼儿泌尿系统异常/6人死亡 | 卫生部(CCTV引述) | 打开 ↗ |
| r58 | 2008 | 三鹿停产/进入破产程序 | CCTV | 打开 ↗ |
| r59 | 2009 | 田文华被判无期徒刑 | CCTV/法院 | 打开 ↗ |
| r60 | 2013 | 6家乳企被罚合计约 | 国家发改委(人民网) | 打开 ↗ |
| r61 | 2013 | 肉毒杆菌乌龙召回;达能年销售损失约3.5亿欧元 | 达能/人民网 | 打开 ↗ |
| r62 | 2013 | 香港限奶令实施;每人限带1.8kg约两罐 | 香港特区政府 | 打开 ↗ |
| r63 | 2018 | 全国母婴店约12万家;三四线占比超六成 | 行业资料(媒体转引) | 打开 ↗ |
| r64 | 2014 | 大型零售客户(商超KA)渠道份额 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r65 | 2018 | KA份额降至20%;母婴店占比超过一半 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r66 | 2023E | 线上渠道份额预测 | 弗若斯特沙利文(飞鹤招股书) | 打开 ↗ |
| r67 | 2020 | 零售终端网点超11万个 | 飞鹤历年年报(经济参考报转引) | 打开 ↗ |
| r68 | 2025 | 线下客户2800+/网点7万+;线下收入占比73.3% | 飞鹤2025年报 | 打开 ↗ |
| r69 | 2023 | 线下面对面活动场次/线下收入占比 | 经济参考报转引飞鹤年报 | 打开 ↗ |
| r70 | 2025 | 营收181.13亿(-12.7%)/归母19.39亿(-45.68%) | 经济参考报/公司业绩公告 | 打开 ↗ |
| r71 | 2025 | 婴配粉收入158.68亿(-16.8%)/毛利率73.5% | 经济参考报转引年报 | 打开 ↗ |
| r72 | 2025 | 销售费用71.62亿/费用率39.5%;OCF22.14亿(-47%) | 经济参考报 | 打开 ↗ |
| r73 | 2025 | 存货25.06亿(2023/24为22.58/21.54) | 经济参考报转引年报 | 打开 ↗ |
| r74 | 2019 | 港股上市;发行价7.50港元/8.93亿股 | 港交所/新浪财经 | 打开 ↗ |
| r75 | 2019 | 婴配粉收入125.38亿(+36.3%) | 公司财报(新浪转引) | 打开 ↗ |
| r76 | 2026 | 上半年收入93.62亿(+2.3%);2025H1为91.5亿(-9.36%)净利10.32亿(-46.66%) | 新浪财经/镁经 | 打开 ↗ |
| r77 | 2021 | 伊利62.45亿港元获澳优34.33%成单一大股东 | 伊利公告/央广网 | 打开 ↗ |
| r78 | 2022 | 要约成为无条件;澳优成伊利非全资附属公司 | 上交所公告/中信证券 | 打开 ↗ |
| r79 | 2021 | 春华22亿美元收购美赞臣大中华区92%股权 | 利洁时公告/新华网/一财 | 打开 ↗ |
| r80 | 2015 | 健合(合生元)分步收购Swisse全部股权约16.7亿澳元 | 公司公告(公开报道) | 打开 ↗ |
| r81 | 2014 | 首款婴配粉以约130元/罐低价入市 | 公司公开资料/媒体 | 打开 ↗ |
| r82 | 2016 | 纯国产奶粉首次入港;白金装约208港元/罐 | 中国经济网 | 打开 ↗ |
| r83 | 2023 | 集团总收入175.5亿;奶粉业务54.29亿 | 君乐宝港股招股书/新华财经 | 打开 ↗ |
| r84 | 2024 | 集团总收入198.3亿;奶粉业务53.71亿;婴配粉份额5.0%本土前三 | 君乐宝港股招股书/澎湃 | 打开 ↗ |
| r85 | 2025 | 集团总收入203.8亿;婴配粉份额3.9%列第五/国产第三(4.1%) | 君乐宝港股招股书 | 打开 ↗ |
| r86 | 2014 | 婴配粉进口量12.1万吨 | 海关总署(新华网转引) | 打开 ↗ |
| r87 | 2015 | 进口量17.6万吨(+45%)/额24.71亿美元 | 海关(中国网转引) | 打开 ↗ |
| r88 | 2016 | 进口量22.1万吨 | 海关总署(新华网转引) | 打开 ↗ |
| r89 | 2017 | 进口量29.1万吨(+31.7%) | 海关总署 | 打开 ↗ |
| r90 | 2018 | 进口量32.45万吨(+9.6%)/额47.69亿美元 | 海关总署(中国日报转引) | 打开 ↗ |
| r91 | 2019 | 进口量34.55万吨 | 中国奶业协会 | 打开 ↗ |
| r92 | 2020 | 进口量33.5万吨/额50.53亿美元 | 农业农村部/中国经济网 | 打开 ↗ |
| r93 | 2021 | 进口量26.16万吨(-22.1%)/额约43.25亿美元 | 海关总署 | 打开 ↗ |
| r94 | 2022 | 进口量26.56万吨/额44.28亿美元 | 海关总署(iFinD月度汇总) | 本地文件 |
| r95 | 2023 | 进口量22.30万吨/额42.14亿美元 | 海关总署(iFinD月度汇总) | 本地文件 |
| r96 | 2024 | 进口量20.88万吨/额40.39亿美元 | 海关总署(iFinD月度汇总) | 本地文件 |
| r97 | 2025 | 进口量21.81万吨/额45.53亿美元 | 海关总署(iFinD月度汇总) | 本地文件 |
| r98 | 2020 | 跨境电商婴配粉年销量约20多万吨 | 行业估计(中国经济网转引) | 打开 ↗ |
| r99 | 2023 | 行业销售额-13.9%(尼尔森);旧国标甩货 | 尼尔森(媒体转引) | 打开 ↗ |
| r100 | 2024 | 卓睿线上288元/罐;母婴店低至约210元(扫码返现后) | 大众新闻调研 | 打开 ↗ |
| r101 | 2024 | 头部企业2024-02起同步提升终端价盘;飞鹤2024-12-26卓睿每罐+5元 | 21世纪经济报道 | 打开 ↗ |
| r102 | 2023 | 卫健委批准2'-FL与LNnT用于婴幼儿配方食品 | 国家卫健委2023年第8号公告 | 打开 ↗ |
| r103 | 2025 | 2025H1市场仅+0.5%;菲仕兰专业营养+18.1%;达能/a2双位数增长 | 尼尔森/公司财报(镁经) | 打开 ↗ |
| r104 | 2024 | 达能CNAO专业特殊营养营收25.6亿欧元(2023为24.5亿) | 达能财报(镁经转引) | 打开 ↗ |
| r105 | 2019 | 国产婴配粉提升行动方案:力争自给水平稳定在60%以上 | 发改委等七部委 | 打开 ↗ |
| r106 | 2025 | 国家育儿补贴每孩每年3600元(0-3岁) | 中办国办方案/华泰转引 | 打开 ↗ |
| r107 | 2025 | 婴配粉抽检合格率连续多年稳定在99%以上 | 市场监管总局(学术论文转引) | 打开 ↗ |
| r108 | 2013 | 0-6月纯母乳喂养率约20%;近年升至30%以上 | 国家疾控中心 | 打开 ↗ |
| r109 | 2019 | 伊利奶粉及奶制品分部收入100.5亿/毛利率48.1% | 伊利年报(东财主营构成) | 本地文件 |
| r110 | 2025 | 伊利奶粉及奶制品分部收入327.7亿/占比28.3%/毛利率41.6% | 伊利年报(东财主营构成) | 本地文件 |
| r111 | 2022 | 分部收入跳升至262.6亿(2021为162.1亿) | 伊利年报(东财主营构成) | 本地文件 |
| r112 | 2008 | 金领冠上市(2007年建首个企业母乳数据库) | 伊利官网/人民日报海外版 | 打开 ↗ |
| r113 | 2015 | 砍掉低端产品转向中高端 | 公司资料(网易转引) | 打开 ↗ |
| r114 | 2015 | 惠氏成中国首个年销售破百亿奶粉品牌 | 行业资料(媒体转引) | 打开 ↗ |
| r115 | 2021 | 营收峰值227.76亿/归母68.71亿 | 公司年报(东财港股报表) | 本地文件 |
| r116 | 2013 | 营收峰值61.17亿/归母7.21亿 | 公司年报(东财) | 本地文件 |
| r117 | 2016 | 归母-7.81亿/2017 -10.57亿;费用率62.1% | 公司年报(东财) | 本地文件 |
| r118 | 2018 | 国产在下沉市场销售额占比51.6%/增速20.2%(外资6.6%) | 行业资料(媒体转引) | 打开 ↗ |
| r119 | 2022 | 商誉2.59亿降至1.02亿;净利降至2.17亿 | 公司港股年报(东财) | 本地文件 |
| r121 | 2023 | 商誉峰值78.2亿(Swisse并购形成) | 公司港股年报(东财) | 本地文件 |
| r120 | 2025 | 海外收入2.3亿仅占1.27%;其他乳制品20.6亿毛利率1% | 经济参考报 | 打开 ↗ |
注:全部手工登记事实与外部数据共121条,逐条记录来源与口径;链接含官方机构、公司公告/年报、权威媒体及本地已核验数据文件。公司财务由Tushare/AKShare(东方财富报表)下载的原始年报数据整理,存于本报告 data/peers 目录。
数据来源与口径
一、公司财务:中国飞鹤(06186.HK)、澳优(01717.HK)、健合H&H(01112.HK)年度报告(港股,人民币披露)经东方财富港股报表接口整理;贝因美(002570.SZ)、伊利股份(600887.SH)经A股三表与主营构成整理;君乐宝数据为港股招股书/公司披露,未经审计部分已注明。
二、宏观与行业:出生人口(国家统计局,iFinD EDB)、婴配粉进出口(海关总署,HS19011010零售包装,2022年起由iFinD月度数据汇总;不含跨境电商与个人代购)、市场规模与均价(欧睿国际零售口径;弗若斯特沙利文口径用于高端结构与渠道,两者不混用)、份额(AC尼尔森/欧睿/弗若斯特沙利文/尼尔森,均逐图标注)。
三、政策与事件:市场监管总局/食药监总局/国家卫健委公告、新华社、中国政府网、人民网、CCTV及公司公告;三聚氰胺相关表述仅引用2008年官方通报与司法结果。
四、口径提示:伊利「奶粉及奶制品」分部含成人粉与奶制品,2022年3月起并表澳优,与飞鹤等整体营收不可直接横比;市占率各机构口径(出厂/零售/全渠道、单品牌/集团合并)不同,跨机构数字只做格局对照,不做精确差值计算。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业商业史与竞争格局研究,不构成任何证券买卖建议。文中涉及食品安全的内容均以官方认定事实为限。市场有风险,决策需谨慎。
报告完成于2026年10月13日|数据截至2026年10月(公司财务至2025年报及2026中报)