把今天的钱换成明天的货:海康威视三季报的搬运路线
海康威视 2026 年三季报解读|数据截止 2026-10-17
海康威视2026年前三季度归母净利润129.11亿元,同比增长38.55%;经营活动现金流净额72.13亿元,同比下降47.34%。一个涨近四成,一个少收近一半。赚到的利润和收到的现金分头走了,中间隔着一笔钱。
这笔钱不难找。合并资产负债表上,存货从年初204.72亿元涨到9月末333.34亿元,多了128.62亿元。公司对现金流下滑的解释只有一句:采购备货支出增加。这篇就顺着这笔钱的路线走一遍,看看147亿净利怎么变成72亿现金的。
利润这边:毛利率是七季里最好的一段
三季度单季营收272.22亿元,同比增13.71%;单季归母50.16亿元,同比增36.97%。收入增速和利润增速之间隔了二十多个百分点,差额主要来自毛利率:按累计数推算,前三季度毛利率49.63%,比上年同期的44.4%高出五个多点。单季看更直观,毛利率从25Q1的44.9%一路抬到26Q2的50.7%,26Q3微回落到49.0%。
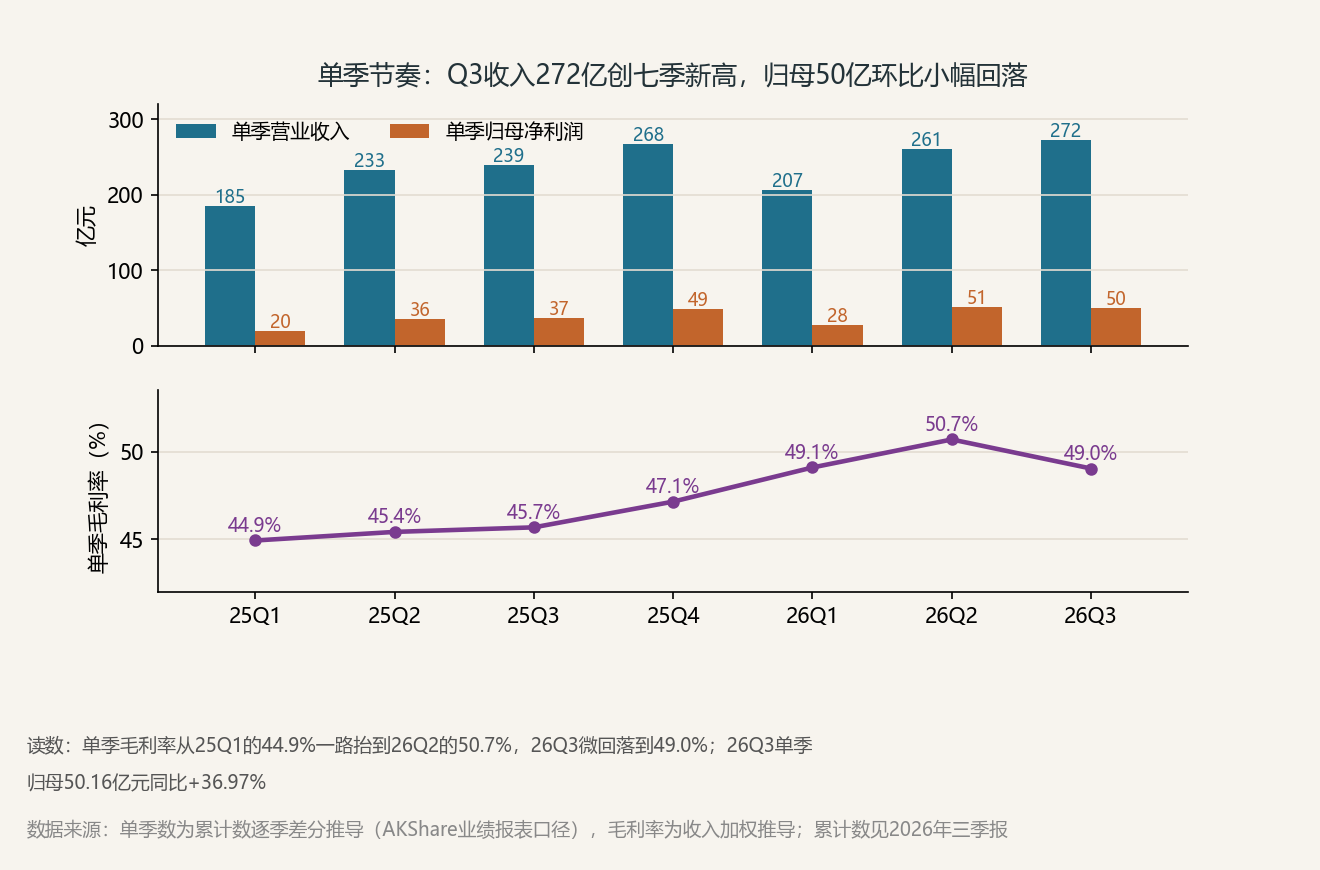
图1|单季营收与归母净利润(上panel)、单季毛利率(下panel)
读数:单季毛利率从25Q1的44.9%抬到26Q2的50.7%,26Q3微回落到49.0%;26Q3单季归母50.16亿元同比+36.97%
数据来源:单季数为累计数逐季差分推导(AKShare业绩报表口径),毛利率为收入加权推导;累计数见2026年三季报
费用端也在帮忙:研发费用93.46亿元,同比增6.9%,慢于收入的12.6%;销售、管理费用基本没动。不过有两处在往回拽钱。一是汇兑:财务费用从上年同期的-6.34亿元变成+5.11亿元,一来一去11.45亿元,外币报表折算还额外亏了0.99亿元。二是回款信用:信用减值损失5.72亿元,比上年同期的3.47亿元多了2.25亿元。这两项都还没到伤筋动骨的程度,但方向摆在那里。
现金流这边:147亿净利走到72亿现金
净利润147.14亿元(含少数股东),经营现金流72.13亿元,缺口75亿元。下面这座桥是推导口径(资产负债表变动加利润表倒推),和现金流量表附注的口径不完全一样,但各项加总与实际数轧差平衡,路线是可信的。
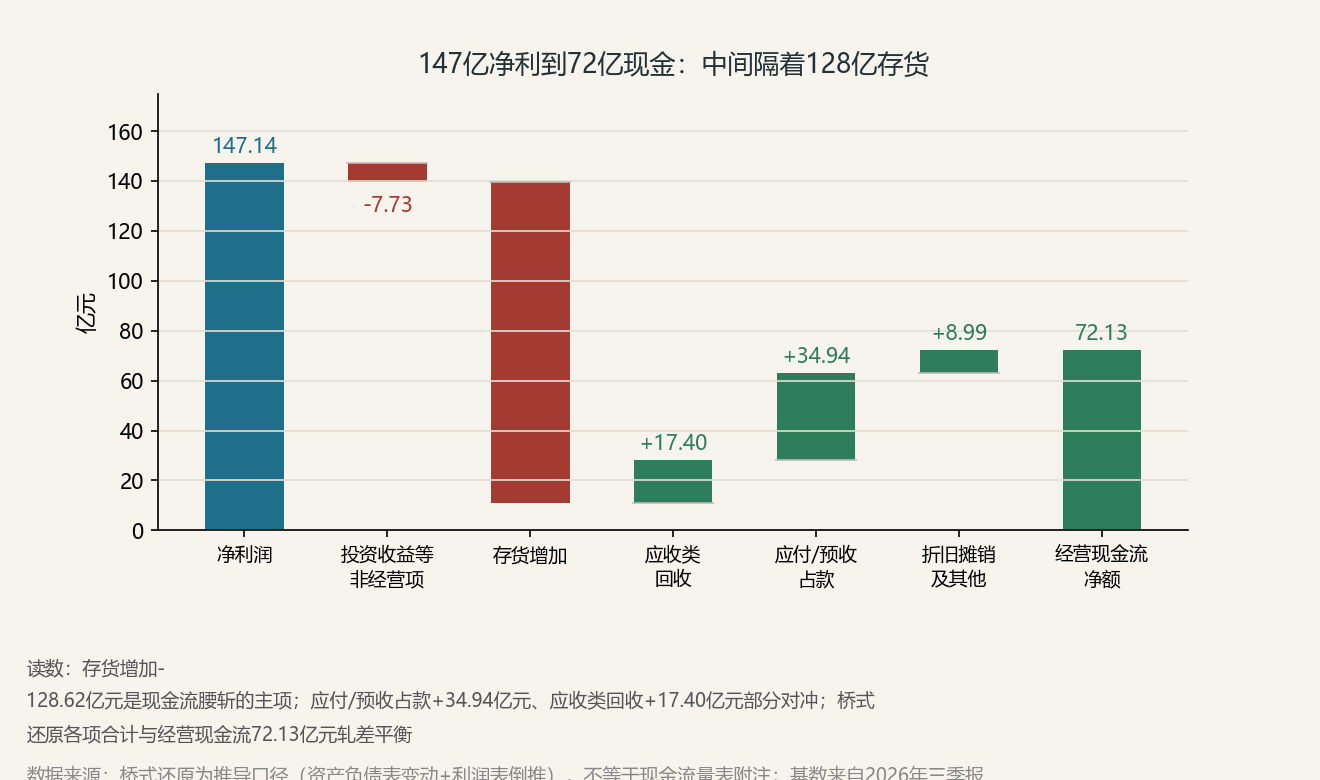
图2|从净利润到经营现金流的桥式还原
读数:存货增加-128.62亿元是现金流腰斩的主项;应付/预收占款+34.94亿元、应收类回收+17.40亿元部分对冲,合计与72.13亿元轧差平衡
数据来源:桥式还原为推导口径(资产负债表变动+利润表倒推),不等于现金流量表附注;基数来自2026年三季报
桥上最宽的一段是存货:-128.62亿元。剩下几段窄一些——投资收益等非经营项剔掉7.73亿元,应收类回收贡献17.40亿元,应付和预收款占款贡献34.94亿元,折旧摊销等其他项贡献8.99亿元。要是没有存货这一段,现金流会比净利润还宽裕。
货堆在库里,订单在前面等着
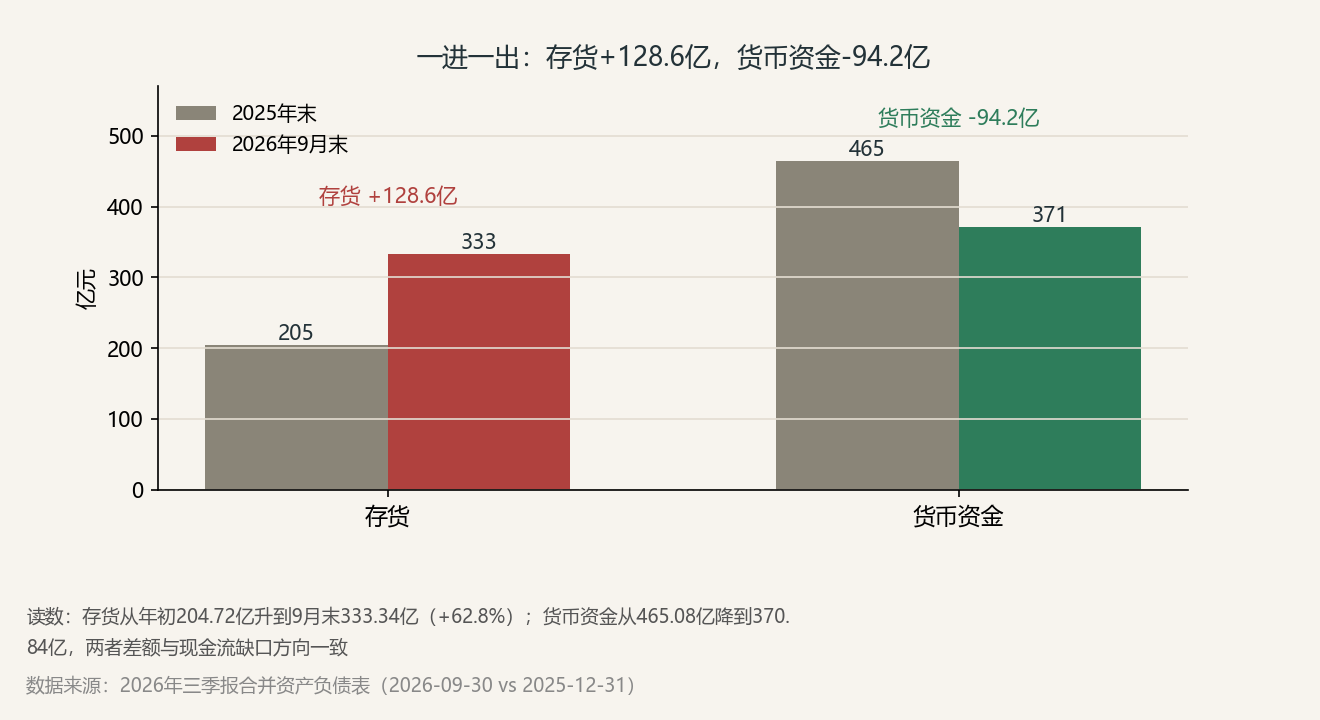
图3|存货与货币资金:年初与9月末对照
读数:存货从年初204.72亿升到333.34亿(+62.8%);货币资金从465.08亿降到370.84亿,方向与现金流缺口一致
数据来源:2026年三季报合并资产负债表(2026-09-30对比2025-12-31)
存货增了六成多,同期合同负债从42.00亿元涨到52.74亿元,增25.6%;应收账款283.66亿元,反而比年初降了4.9%;销售商品收现835.76亿元,收现比1.13(上年1.19)。这几笔合起来是同一幅画:钱收得回来,货备在库里,下游的预付款在增加。备货指向未来交付是推断(公司披露口径仅为「采购备货支出增加」),但合同负债的涨法支持这个推断。
钱袋子本身没有压力:货币资金370.84亿元,有息负债约50.67亿元(推导口径:短期借款31.12+一年内到期10.91+长期借款8.65亿元)。前三季分红付了123.52亿元,比上年还多39亿元。这是一次主动的换仓,把自己手里的现金换成仓库里的货。
利润里的另外几笔账
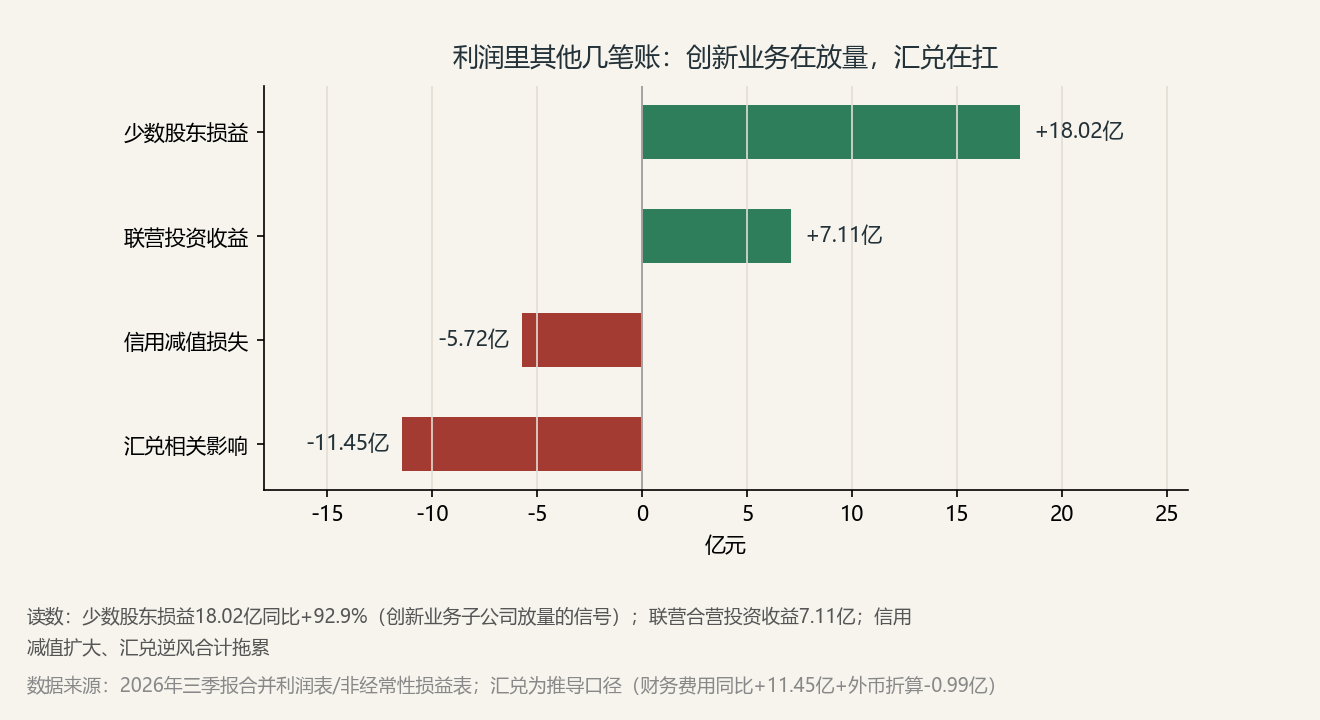
图4|利润构成中的其他项目
读数:少数股东损益18.02亿元同比+92.9%(创新业务子公司放量的信号);联营合营投资收益7.11亿元;信用减值扩大、汇兑逆风合计拖累
数据来源:2026年三季报合并利润表/非经常性损益表;汇兑为推导口径(财务费用同比+11.45亿+外币折算-0.99亿)
少数股东损益18.02亿元,同比增92.9%。归母净利润占比不到六成的少数股东权益,拿走了三成的净利——这些子公司大多是创新业务:机器人、微影、汽车电子这些。母公司自己只增38.55%,子公司层的增速明显更快。联营合营企业投资收益7.11亿元(上年1.72亿元)也在放量。
同业的半年:同一个赛道两个方向
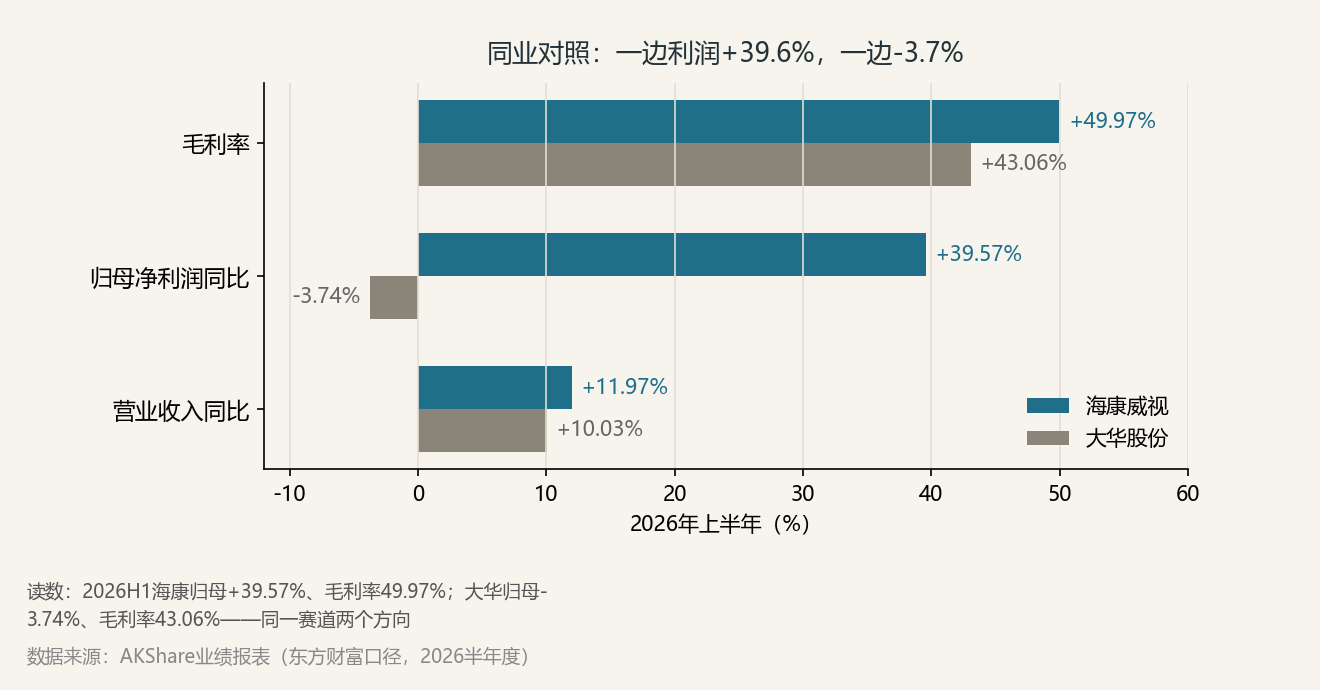
图5|海康威视与大华股份2026年上半年对照
读数:海康归母+39.57%、毛利率49.97%;大华归母-3.74%、毛利率43.06%
数据来源:AKShare业绩报表(东方财富口径,2026半年度)
大华股份2026上半年归母净利润23.83亿元,同比降3.74%;海康同比增39.57%,毛利率高出近七个百分点。两家的收入增速其实咬得很紧(10%对12%),差就差在利润率上。这不是行业景气的问题,是头部份额和产品结构的问题。
下一轮看什么
按条件做个粗线条的情景推演(仅是条件推演,不构成预测):存货在四季度转化为收入、现金流回升到150亿元以上,这是顺的一档;存货继续堆、现金流在80亿元附近,这是僵的一档;存货堆积叠加应收反弹、现金流跌破50亿元,这是紧的一档。
利润+38.55%、现金流-47.34%、存货+62.8%、合同负债+25.6%。四个数放在一起,这份三季报讲的是同一个故事:把今天的钱,换成明天的货。
数据来自海康威视2026年三季报、合并三表及AKShare业绩报表,均经核对;本文仅为公开信息整理,不构成任何投资建议。