焦炭涨36%,亏损多2.17亿:价格差没张开的一季
陕西黑猫 2026 年三季报解读|数据截止 2026-10-16
陕西黑猫2026年前三季度归母净亏损6.36亿元,比上年同期少亏14.72%。拆到单季,三季度亏2.70亿元,二季度只亏0.53亿元。同一份三季报里,减亏和环比扩大两件事同时成立,就看从哪头数。
这家公司做的是煤焦化:买进原料煤,炼成焦炭,顺带产出焦油、粗苯、甲醇、LNG这些化产品。它的利润表基本上是两个价格的函数——焦炭卖什么价,原料煤买什么价。
焦炭涨了36%,原料煤涨了45%
三季度焦炭不含税均价1622.49元/吨,同比涨36.39%,是七个季度里的最高价;原料煤均价1397.66元/吨,同比涨44.80%。卖价在涨,买价涨得更凶,两者差了8.4个百分点。
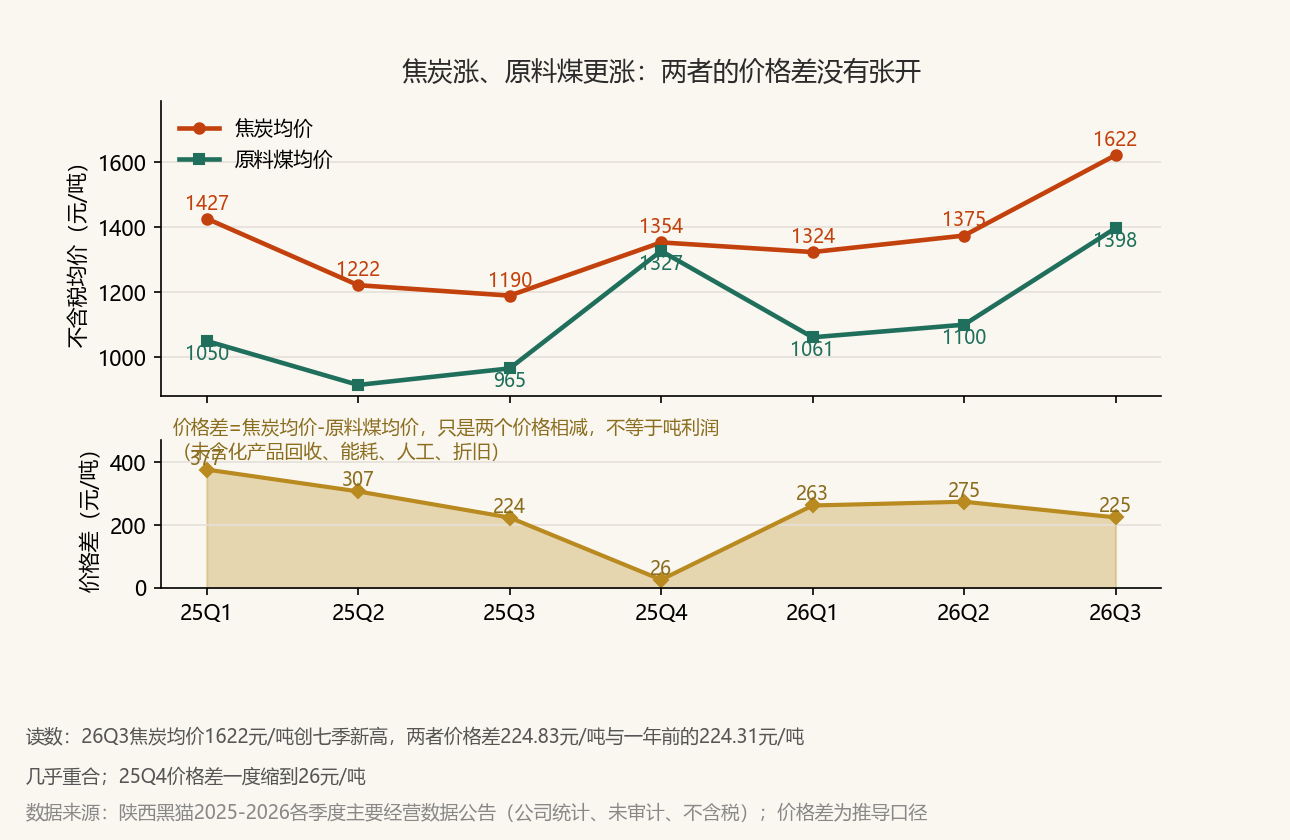
图1|焦炭与原料煤七季均价,下panel为两者价格差
读数:26Q3两者价格差224.83元/吨,与一年前的224.31元/吨几乎重合;25Q4价格差一度缩到26元/吨
数据来源:陕西黑猫2025-2026各季度主要经营数据公告(公司统计、未审计、不含税);价格差为推导口径
两个价格相减,得到价格差:三季度224.83元/吨,一年前224.31元/吨,一年过去几乎没动。价格差这个口径要交代清楚:它只反映焦炭和原料煤两个价格的差,一吨焦炭的利润还远不止这一项——化产品回收、能耗、人工、折旧都不在里面。它是利润的原材料,利润本身还隔着一层。
少亏的1.10亿元,七成来自减值少提
前三季度归母亏损6.36亿元,上年同期7.46亿元,少亏1.10亿元。这1.10亿可以拆开看(推导口径:与上年同期利润表逐项对照)。资产减值损失比上年少提0.76亿元——今年前三季计提0.97亿元,上年同期1.73亿元。一项就占了减亏额的七成。减值计提是账面处理,明年同一科目没有这个基数。
经营层面也出了一份力,但不大:营业成本降5.56亿元,营业收入降5.37亿元,成本降得比收入多0.19亿元。反方向上,其他收益从0.47亿元降到0.07亿元,少贡献0.40亿元。化产品三季度确实在涨价(焦油同比+34.33%,LNG同比+39.27%),帮了一点忙,补不上主产品价格差的缺口。中报之后市场上流行的说法是焦炭提涨叠加化产品涨价、减亏路径得到验证,这个说法对了一半。
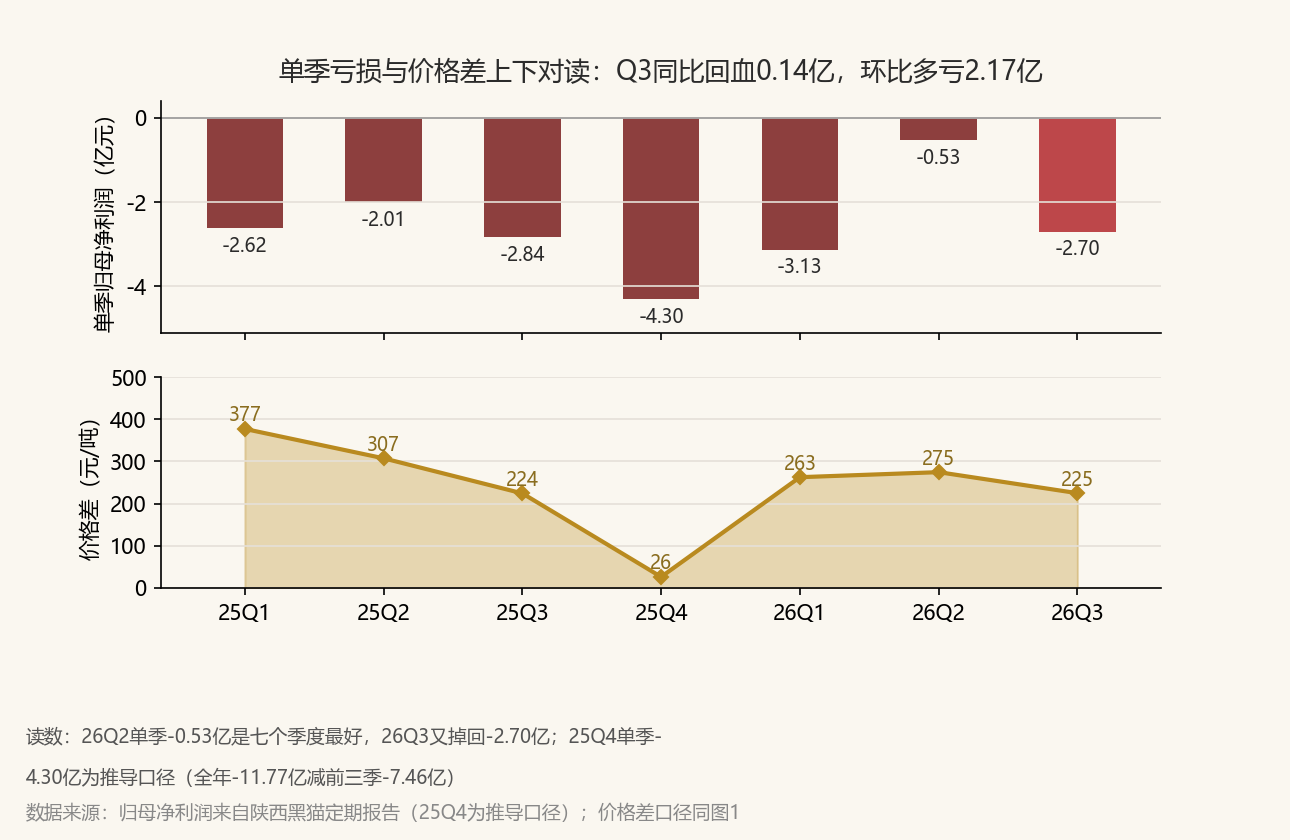
图2|单季归母净利润(上panel)与价格差(下panel)
读数:26Q2单季-0.53亿元是七个季度最好的一个,26Q3又掉回-2.70亿元;25Q4单季-4.30亿元为推导口径(全年-11.77亿元减前三季-7.46亿元)
数据来源:归母净利润来自陕西黑猫定期报告(25Q4为推导口径);价格差口径同图1
单季节奏比累计数更说明问题:二季度单季只亏0.53亿元,三季度又亏回2.70亿元。价格差26Q3是224.83元/吨,26Q2是274.63元/吨,环比在收窄——焦炭环比+18.03%,原料煤环比+27.06%,买价又跑到了卖价前面。
量先掉了三成
三季度焦炭产量95.56万吨,环比降32.5%;销量104.67万吨,环比降23.2%。产量降幅大于销量降幅。公司经营数据公告和三季报都没有披露产量下滑的原因,检修、限产还是别的什么,无从判断,这一项原样放着。
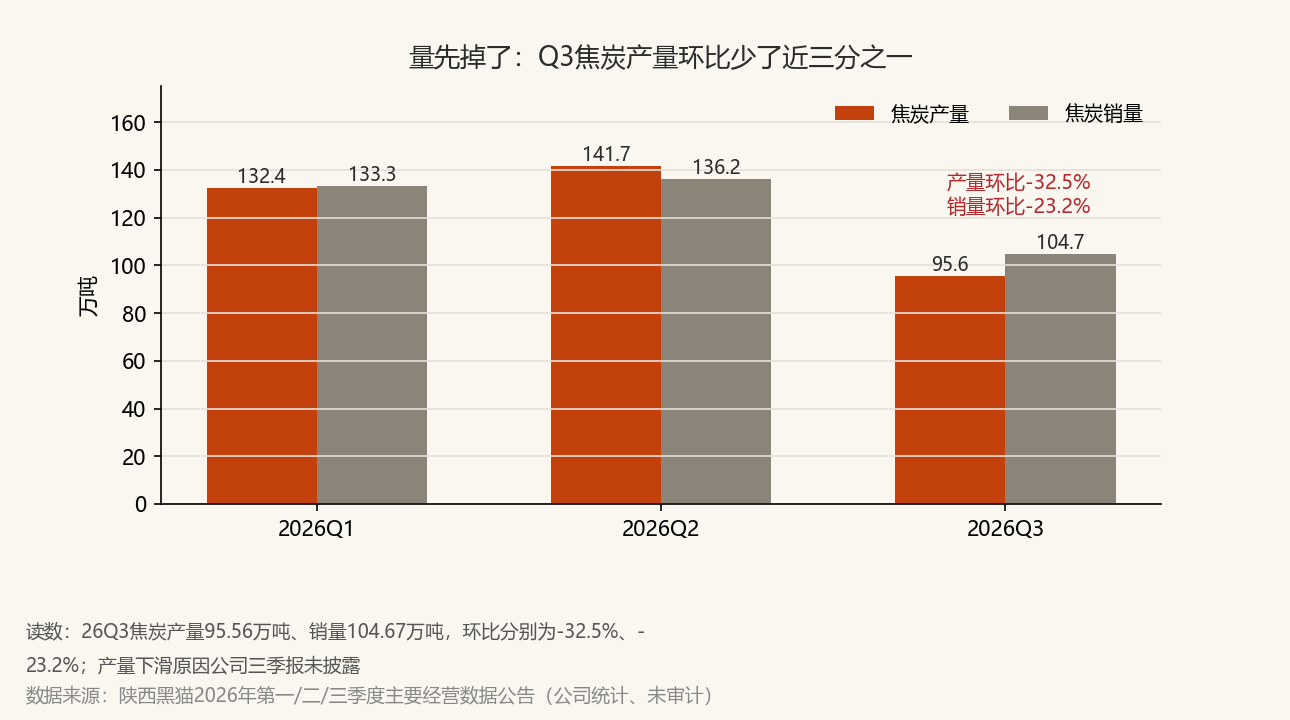
图3|2026年一至三季度焦炭产量与销量
读数:26Q3焦炭产量95.56万吨、销量104.67万吨,环比分别为-32.5%、-23.2%
数据来源:陕西黑猫2026年第一/二/三季度主要经营数据公告(公司统计、未审计)
价格差持平、产量掉三成,两头都没有增量。三季度单季的收入22.64亿元,同比降13.54%,量的收缩和价的僵持都写在这个数里。
同业的半年:全在亏
2026年上半年,五家焦化同业归母全数亏损。开滦股份在业绩预告里写了一句话:「焦炭产品价格涨幅低于原料煤涨幅」。这和陕西黑猫价格差一年走平的走势对得上,是整个板块共用的一道算术题,谁也没在这道题上讨到便宜。
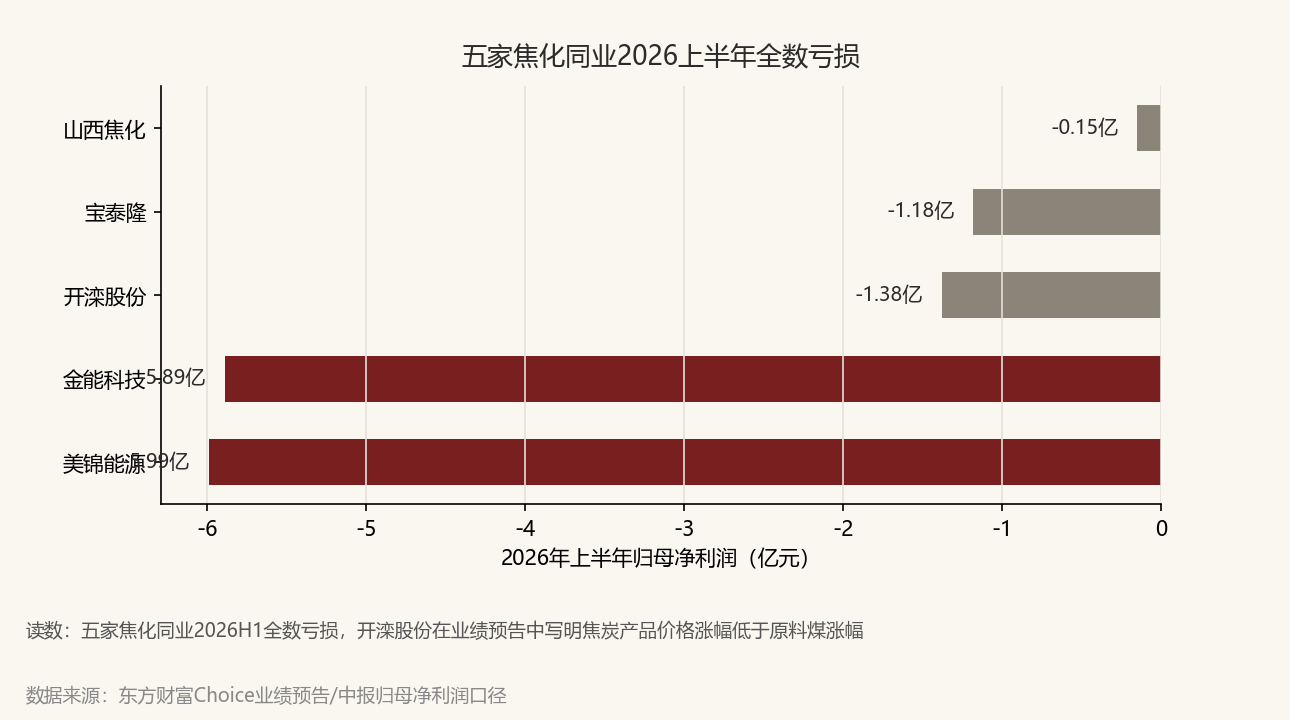
图4|五家焦化同业2026年上半年归母净利润
读数:五家同业2026H1全数亏损,开滦股份在业绩预告中写明焦炭产品价格涨幅低于原料煤涨幅
数据来源:东方财富Choice业绩预告/中报归母净利润口径
账上的钱
到9月末,货币资金10.80亿元,其中现金及现金等价物0.24亿元。有息负债三项合计约55.85亿元(推导口径:短期借款22.47亿元+一年内到期非流动负债6.06亿元+长期借款27.32亿元)。前三季经营活动现金流净额0.21亿元,同比下降28.24%,绝对额贴着地皮。
10月15日董事会把2026年向控股股东黄河矿业的借款额度从20亿元提到25亿元。年内累计借款18.22亿元,余额2.63亿元。黄河矿业自己前三季净利润-847.71万元(未经审计,见借款公告),2025年全年还是正的1.36亿元。大股东的余粮也不富裕,但额度还在往上加。
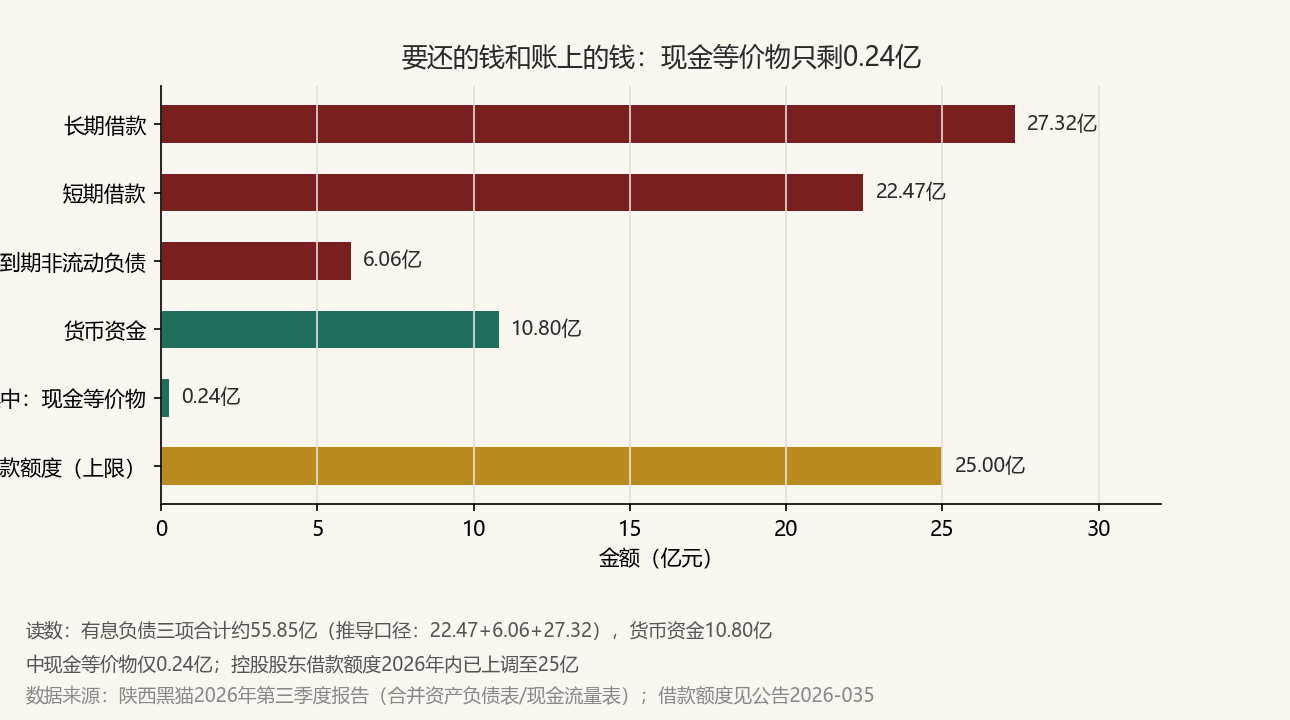
图5|借款、货币资金与控股股东借款额度
读数:有息负债三项合计约55.85亿元(推导口径),货币资金10.80亿元中现金等价物仅0.24亿元;控股股东借款额度已上调至25亿元
数据来源:陕西黑猫2026年第三季度报告(合并资产负债表/现金流量表);借款额度见公告2026-035
下一轮看什么
按条件算术做个粗线条的情景推演(仅是条件推演,无任何预测含义):价格差回到263元/吨的26Q1水平、产量回到130万吨以上,这是顺的一档;价格差停在225元/吨、产量100万吨上下,这是僵的一档;价格差缩回25Q4的26元/吨,或者产量继续趴在100万吨以下,这是紧的一档。
下一季可以从五个地方验证:
| 观察点 | 在哪里看 | 什么情况算证伪 |
| 价格差是否重新张开 | 2026年报经营数据公告 | 焦炭-原料煤价格差环比继续收窄 |
| 焦炭产量是否回到130万吨以上 | 同上 | 连续两季低于100万吨,量的缺口是常态 |
| 资产减值的基数效应 | 2026年报 | 减值回到1.7亿元量级,账面减亏的来源消失 |
| 控股股东借款余额 | 后续公告 | 余额逼近25亿元额度上限 |
| 经营活动现金流净额 | 2026年报 | 全年仍在0.2亿元一带贴地 |
减亏的七成来自减值少提,价格差一年走平,产量掉了三成,现金等价物剩0.24亿元。四个数摆完,这份三季报的成色也就摆在那了。
数据来自陕西黑猫2026年三季报、各季度经营数据公告、借款公告(2026-035)及东方财富Choice,均经核对;本文仅为公开信息整理,不构成任何投资建议。