茅台利润四年涨 57%,价格五年没回来,尺子该换了
好公司的标尺
利润连涨四年,价格五年没回来。2021 年报到 2025 年报,贵州茅台的归母净利润从 524.6 亿元涨到 823.2 亿元,累计涨了 56.9%。同一段时间,股价从 2021 年 2 月的区间最高价一路调整。到 2026 年 10 月 19 日,回撤还有四成出头(复权口径);把分红除权算上的未复权口径接近五成。看到这组数,多数人的第一反应是:消化了这么久,总该差不多了吧。
消化不完的,就不是消化的问题了。价格修正若只是把 2021 年那阵透支的增长挤出去,一两年就该走完。走到第五年还在半路上,说明变的东西在价值本身。市场对未来现金流增长的预期被下修了。定价的尺子,跟着换了刻度。
这篇不拆哪家公司的报表,只校一把尺。过去二十多年,市场拿「生意模式」当尺子量好公司,量出一个贵州茅台当标准答案。又端着它去各行各业找对标,海天、恒瑞这些「某茅」排着队冒出来。现在换「成长性」这把尺再量一遍:先看旧尺的读数,再看新尺的读数,两本读数的差额记在哪个科目上,收在新尺怎么用。
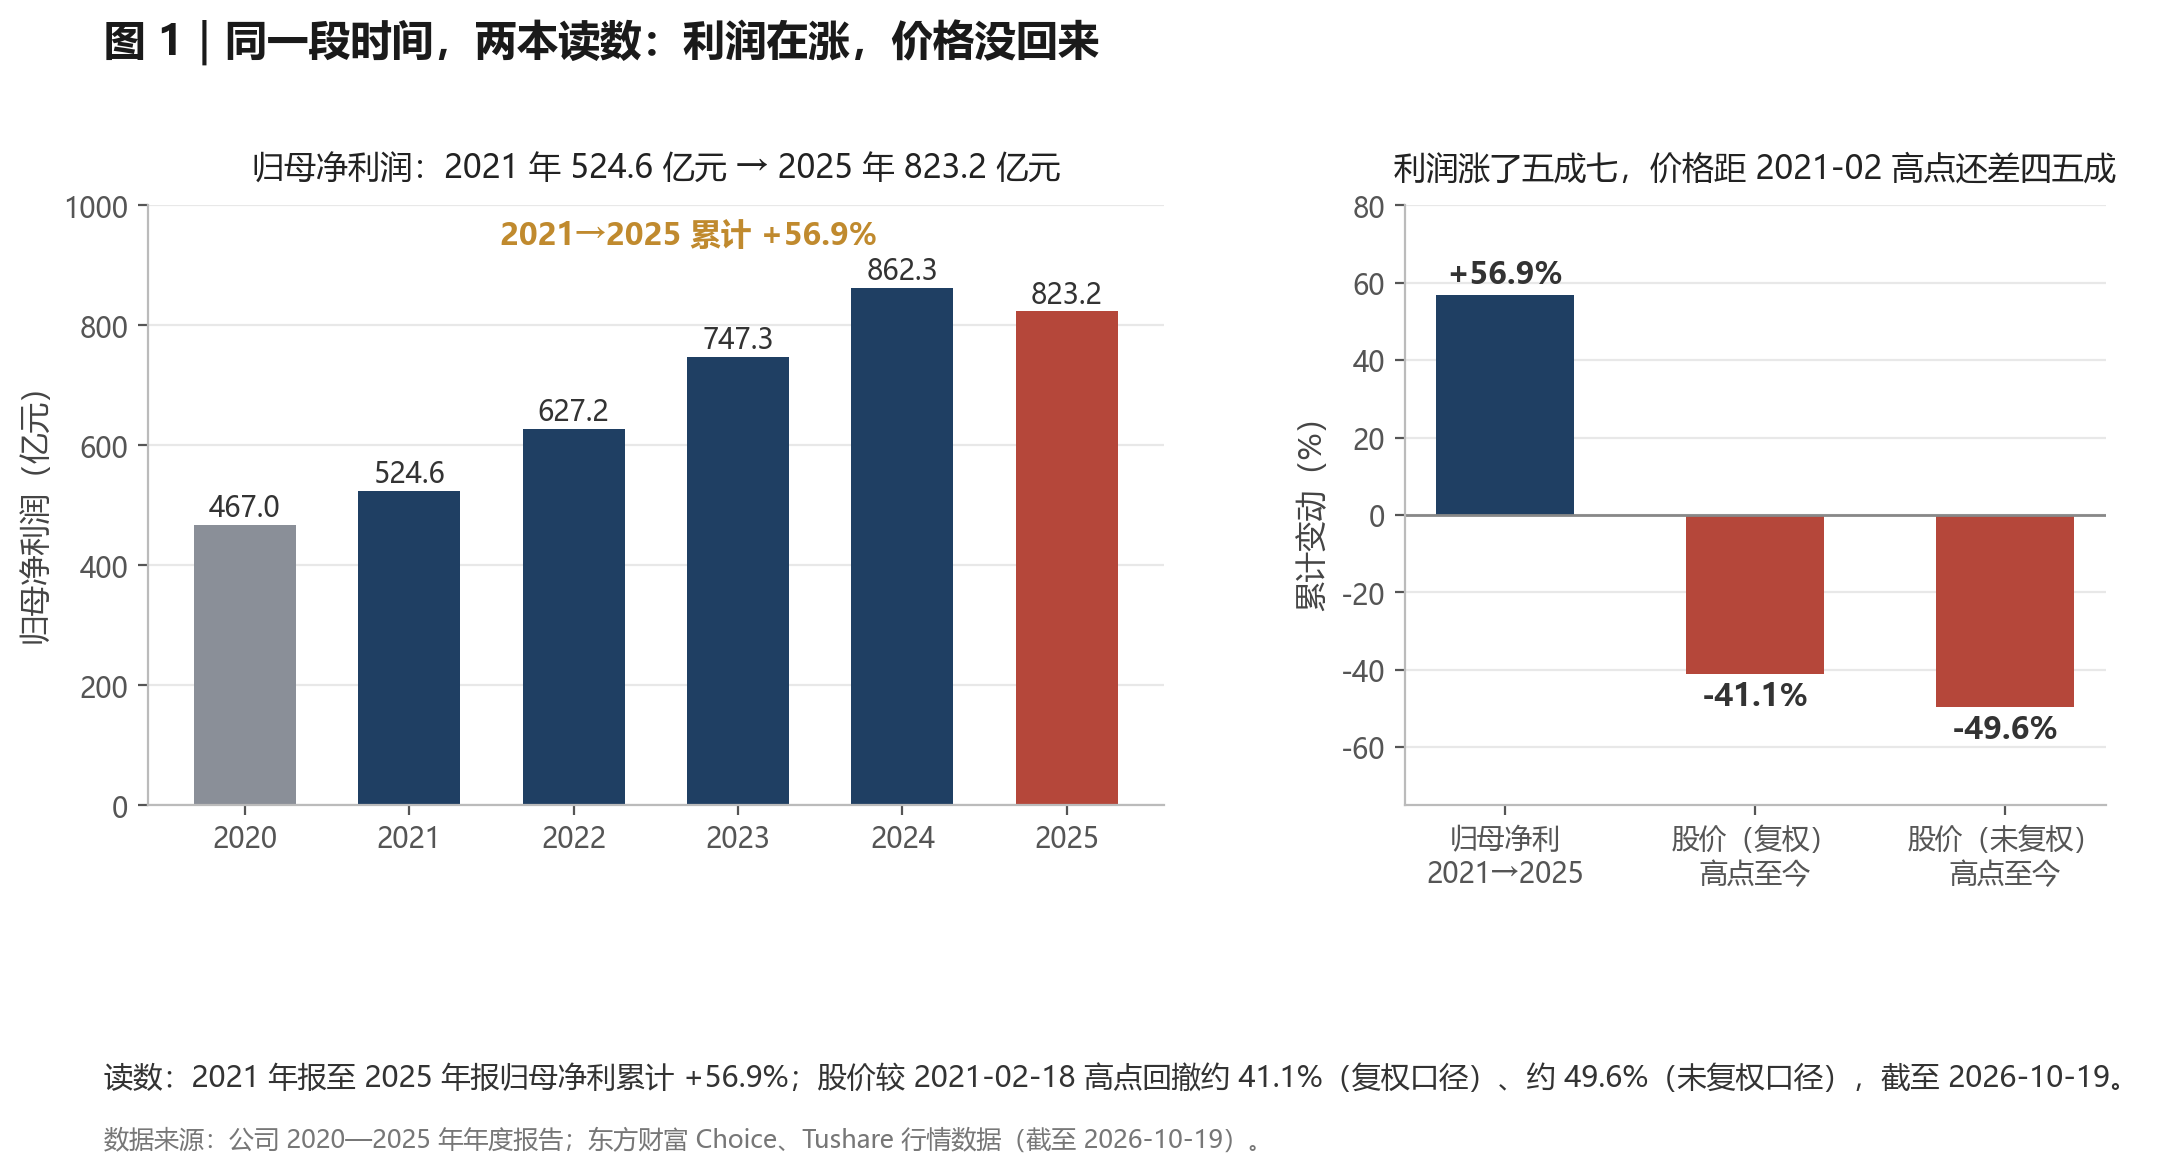
图 1|同一段时间,两本读数:利润在涨,价格没回来
读数:2021—2025 年报归母净利累计 +56.9%。股价较 2021-02-18 回撤约 41.1%(复权口径)、约 49.6%(未复权口径),截至 2026-10-19。
数据来源:公司 2020—2025 年年度报告。东方财富 Choice、Tushare 行情数据(截至 2026-10-19)。
这把尺子是怎么造出来的
旧尺的来历不复杂。2001 年,茅台上市当年营业总收入 16.18 亿元;2025 年,1720.54 亿元。二十五年,一百倍出头。
这条曲线有几个成色很足的段落。2001 到 2010 年,年均 +24.5%。2010 到 2015 年,年均 +23.5%。2015 到 2021 年,年均 +21.9%。二十多年里,增速中枢一直站在二十个点上下。
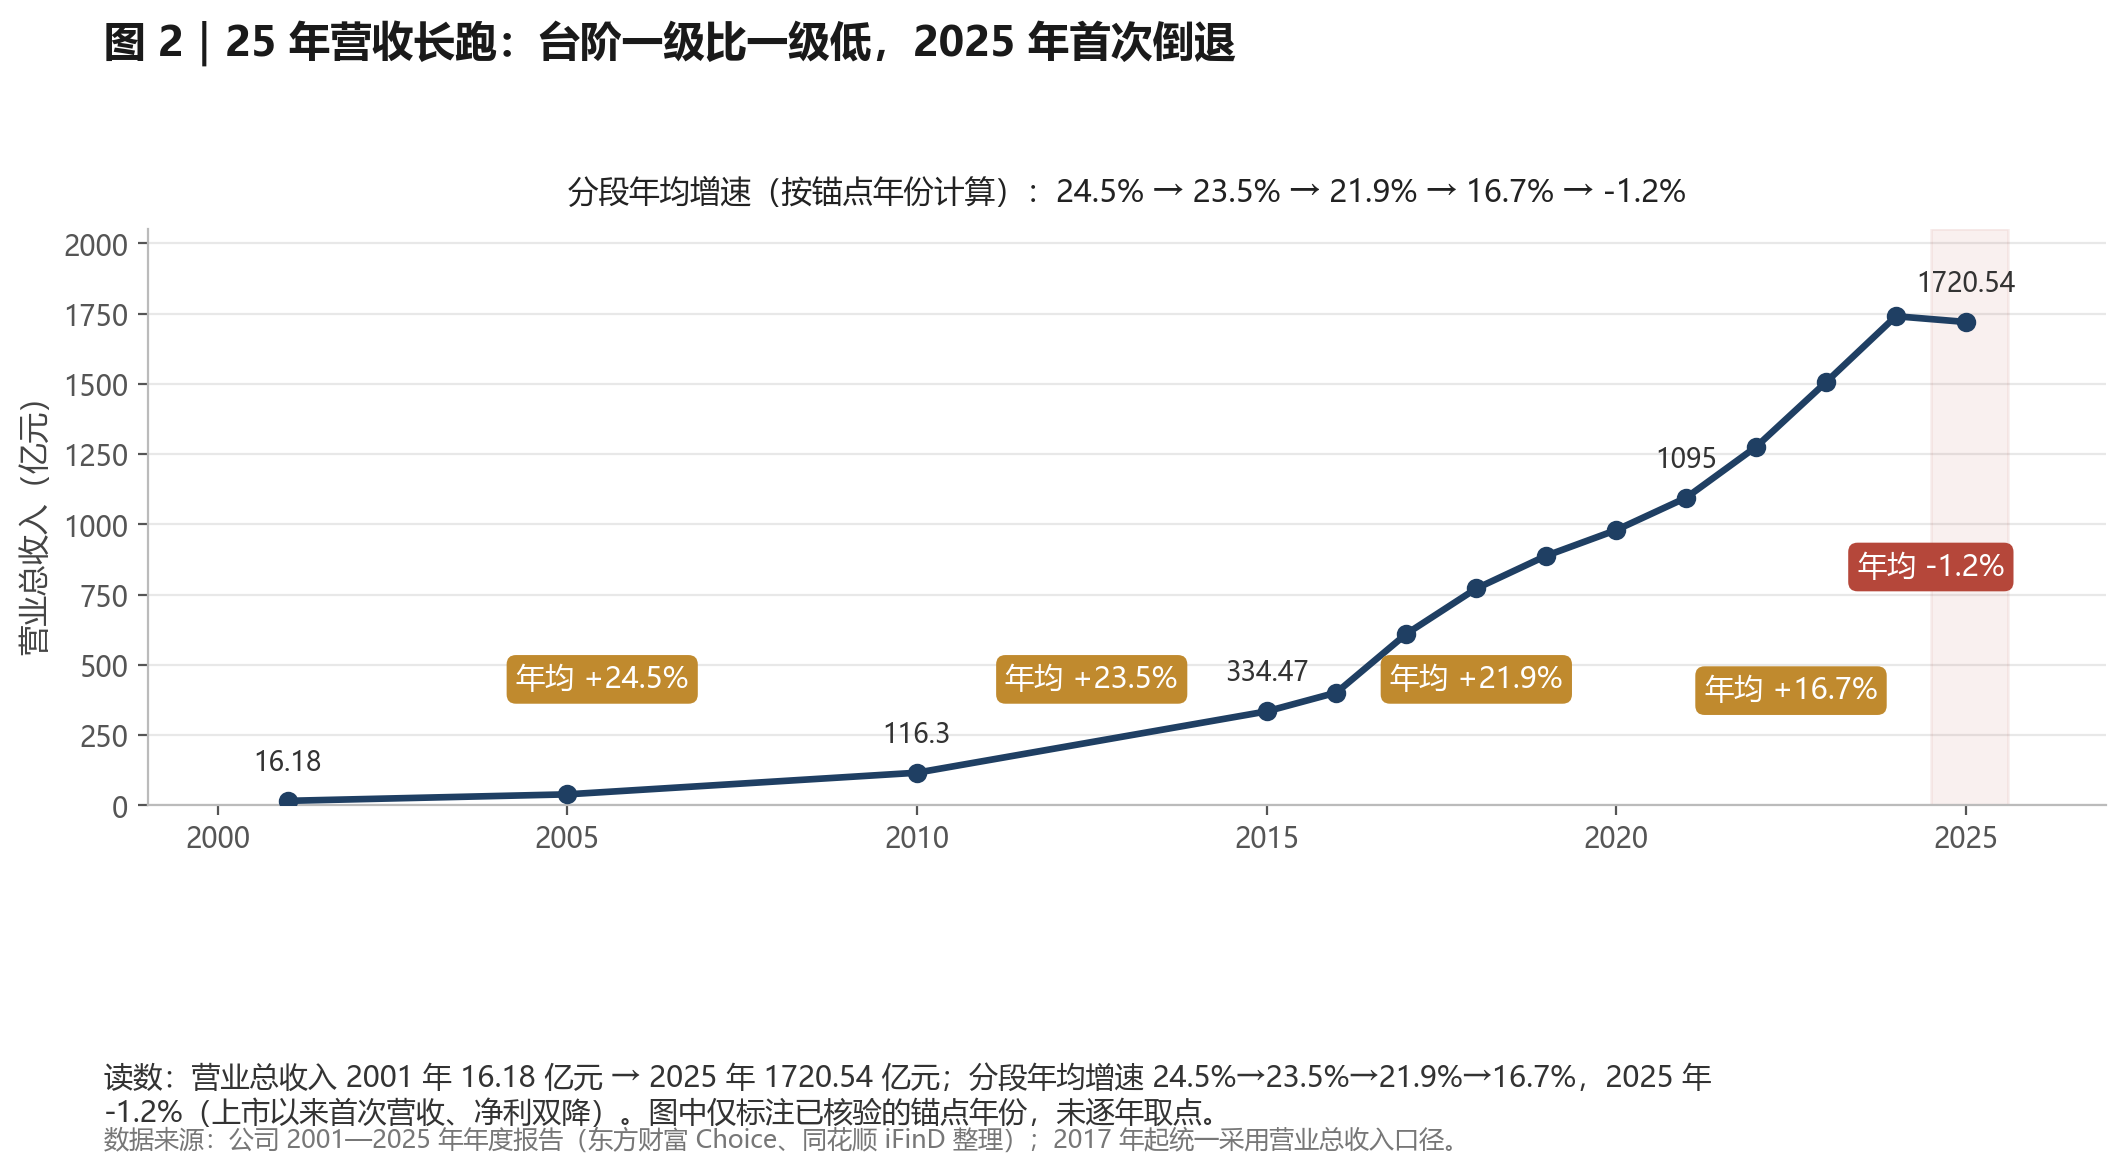
图 2|25 年营收长跑:台阶一级比一级低,2025 年首次倒退
读数:25 年一百倍出头。营业总收入 2001 年 16.18 亿元升至 2025 年 1720.54 亿元。分段年均增速 24.5%→23.5%→21.9%→16.7%,2025 年 -1.2%,为上市以来首次营收、净利双降。
数据来源:公司 2001—2025 年年度报告(东方财富 Choice、同花顺 iFinD 整理)。2017 年起统一采用营业总收入口径。
比增速更让市场着迷的是赚钱的方式。一瓶酒先款后货,经销商排队打钱;出厂价和一批价之间隔着厚厚一层,公司提价有人接。库存放得越久越值钱,账上的酒就是硬通货。这套特征被总结成一份「好生意」清单:成瘾、提价权、先款后货、品牌溢价。
清单一旦成型,就开始自我复制。调味品的海天叫「酱油茅」,医药的恒瑞叫「药茅」。免税的中免、眼科的爱尔、器械的迈瑞、医美的爱美客、粮油的金龙鱼、养猪的牧原,都拿到过自己的「茅」字头。到这一步,尺子完成了偷换:大家嘴上量的是「好生意」,实际量的是「长得像茅台」。模式从评判手段变成了评判目的本身。
用旧尺复量,读数居然更好了
把茅台按旧尺复量一遍,会发现今天的日子并不差,有些刻度反而更好看了。
渠道改革是这几年最实在的进展。直销收入占直销加批发合计的比重,2019 年 8.5%,2025 年 50.1%,2026 年上半年 57.3%。i茅台 2026 年上半年收入 402.64 亿元,注册用户超 9600 万。公司直接面向消费者卖酒,绕开了囤货与炒作的中间层。2025 年直销收入同比 +12.96%,批发渠道 -12.05%——利润和定价的话语权在往公司手里收。
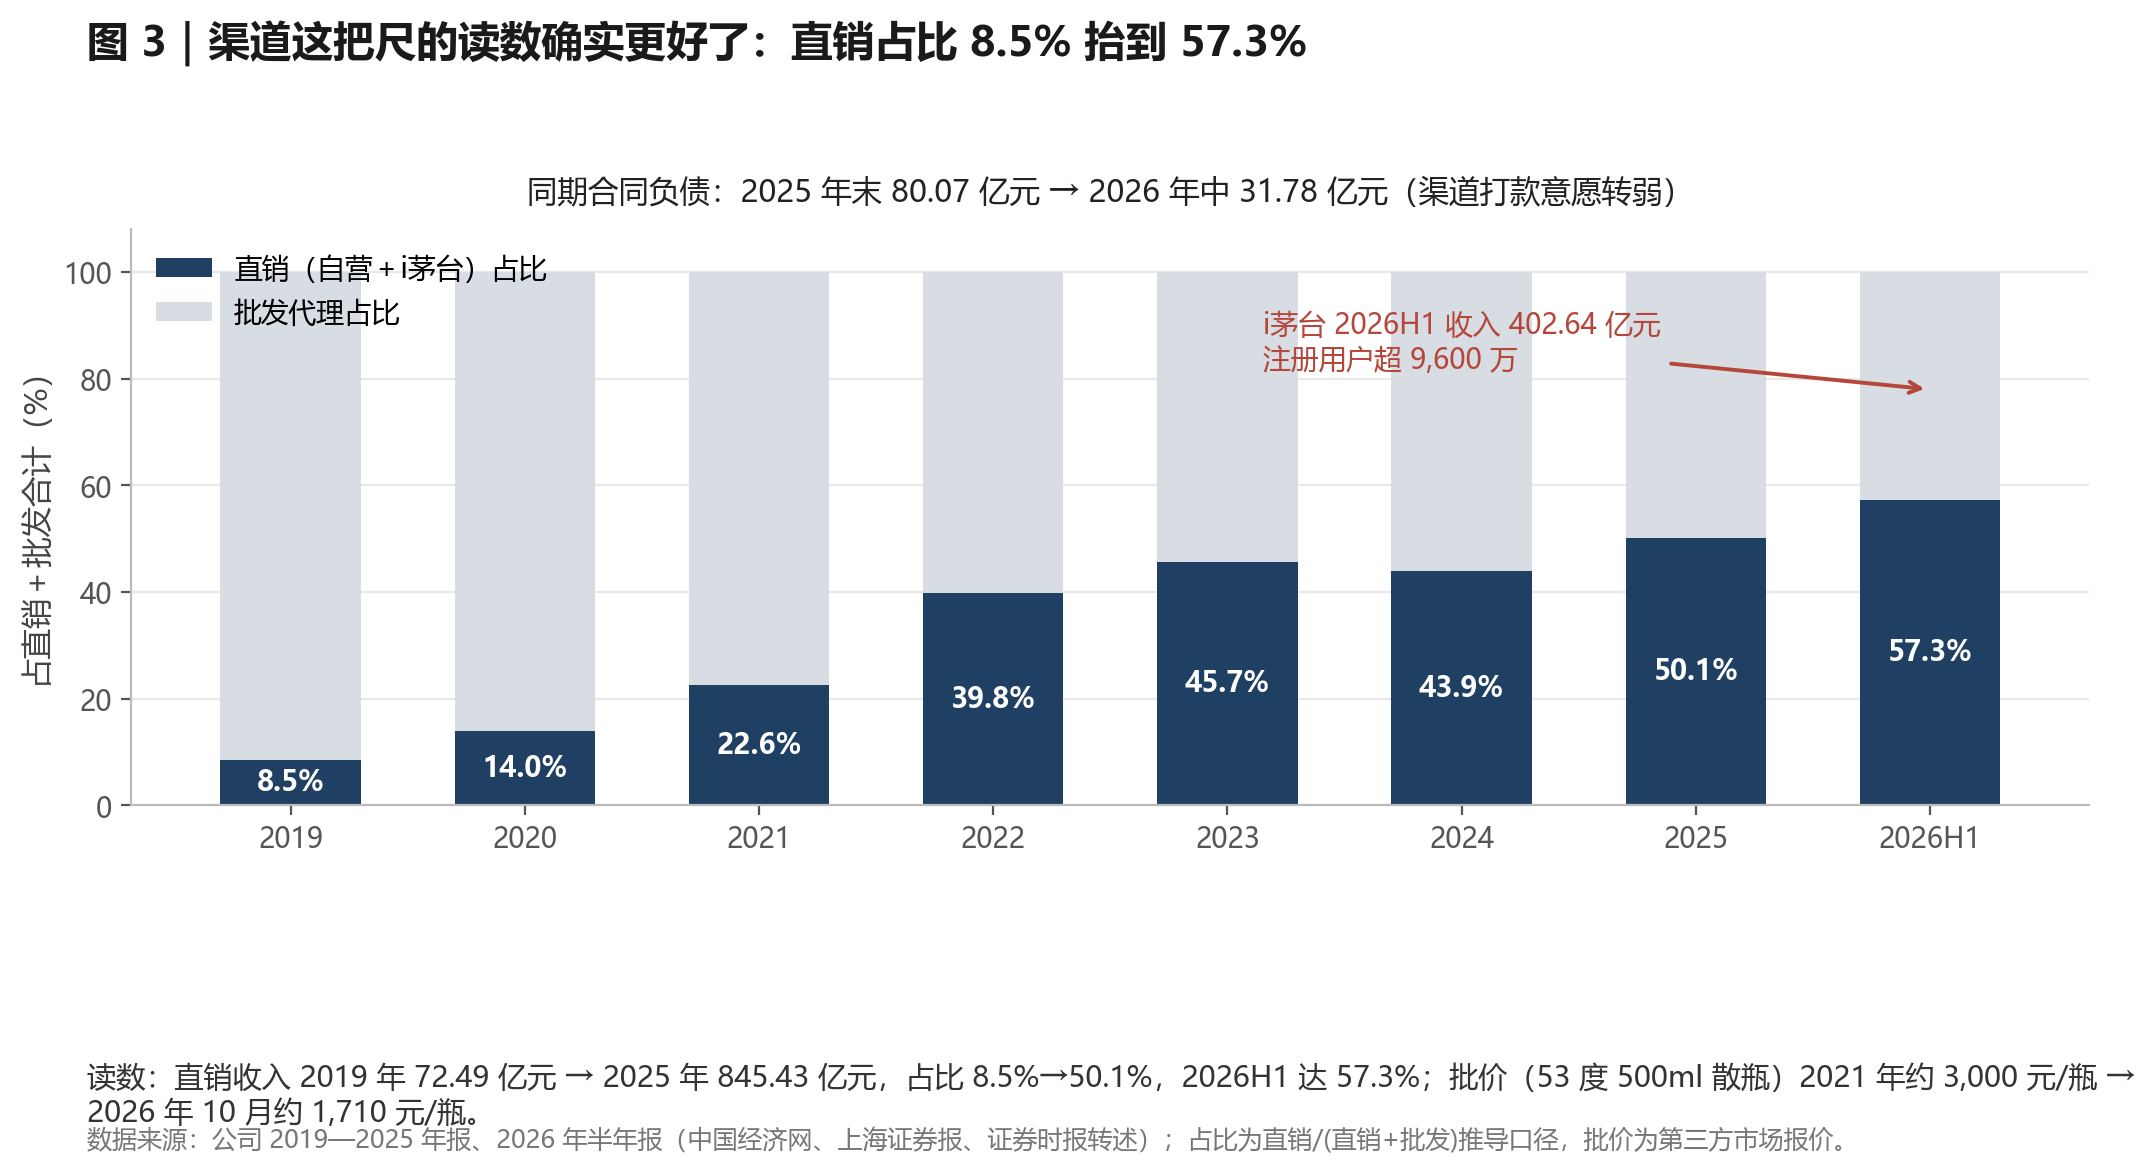
图 3|渠道这把尺的读数确实更好了:直销占比 8.5% 抬到 57.3%
读数:直销占比 8.5%→57.3%。直销收入 2019 年 72.49 亿元升至 2025 年 845.43 亿元,占比 8.5%→50.1%,2026H1 达 57.3%。同期合同负债从 2025 年末 80.07 亿元降至 2026 年中 31.78 亿元。
数据来源:公司 2019—2025 年报、2026 年半年报(中国经济网、上海证券报、证券时报转述)。占比为直销/(直销+批发)推导口径。
现金流也交了卷。2026 年上半年经营活动现金流净额 706.9 亿元,2025 年上半年只有 131.2 亿元。2025 年全年 615.2 亿元。先款后货的生意,回款这头没出问题。
照旧尺打分,茅台今天的模式分比 2021 年只高不低:渠道更可控、直销占比更高、现金流更厚。可价格还是没回来。矛盾摆到了台面上。尺子没问题的话,读数为什么对不上价格?
差额记在哪个科目
换成长性的尺子。读数立刻变了脸色。
2025 年报,营业总收入 1720.54 亿元、同比 -1.2%,归母净利润 823.20 亿元、同比 -4.5%。上市二十多年来,第一次营收、净利双降。拆到单季更陡:2025 年四季度单季营业总收入 -19.3%、归母净利 -30.3%。2026 年上半年,营业总收入 922.78 亿元、同比 +1.3%,归母净利润 445.2 亿元、同比 -1.9%。收入勉强转正,利润还在缩。
量价拆开看,引擎的转速藏不住。2025 年茅台酒收入 1465.00 亿元、同比 +0.39%,销量 4.68 万吨、同比 +0.73%。价格几乎没贡献。量也快走到头了。系列酒收入 222.75 亿元、同比 -9.76%,销量反倒涨了 3.88%,量增价跌。
先行指标在更前面发了信号。53 度 500ml 散瓶的市场批价,2021 年高点约 3000 元一瓶。2026 年 10 月约 1710 元,回落四成多。公司 2026 年 3 月把销售合同价从 1169 元提到 1269 元,市场价没跟。合同负债从 2025 年末 80.07 亿元降到 2026 年中 31.78 亿元,经销商提前打款的意愿在退。
把这些读数放回营收长跑的增速台阶上:24.5%、23.5%、21.9%、16.7%,2025 年 -1.2%。台阶不是某一年塌的。是一级一级降下来的。
到这里可以回答开头的问题了。2021 年那波下跌的前半段,记在「当年定价透支了增长」头上,说得通,这部分修正一两年就能走完。走不完的那部分得换科目记账:市场对未来现金流增长的预期被下修了。价格的修正靠时间磨。价值的转向要走很久。变的不光是定价,价值本身也在变。
时代红利账单
茅台过去二十年的增长,是量价双升乘上消费升级、人群扩张的时代红利。红利退潮的时候,账单会自己浮出来。
量的那一头:规上白酒企业产量 2016 年 1358.4 万千升,2025 年 354.9 万千升,九年缩掉七成三。同期茅台的营业总收入指数涨到 428(2016=100)。行业在缩、茅台在涨。剪刀差靠份额集中和提价撑着。可行业总量收缩到一定程度、集中度摸到顶部,剪刀差的另一头就没东西可剪了。2025 年行业销售收入 -7.5%、利润总额 -13.3%,本轮周期第一次量价利齐跌。五家头部企业拿走行业利润的近 62%。
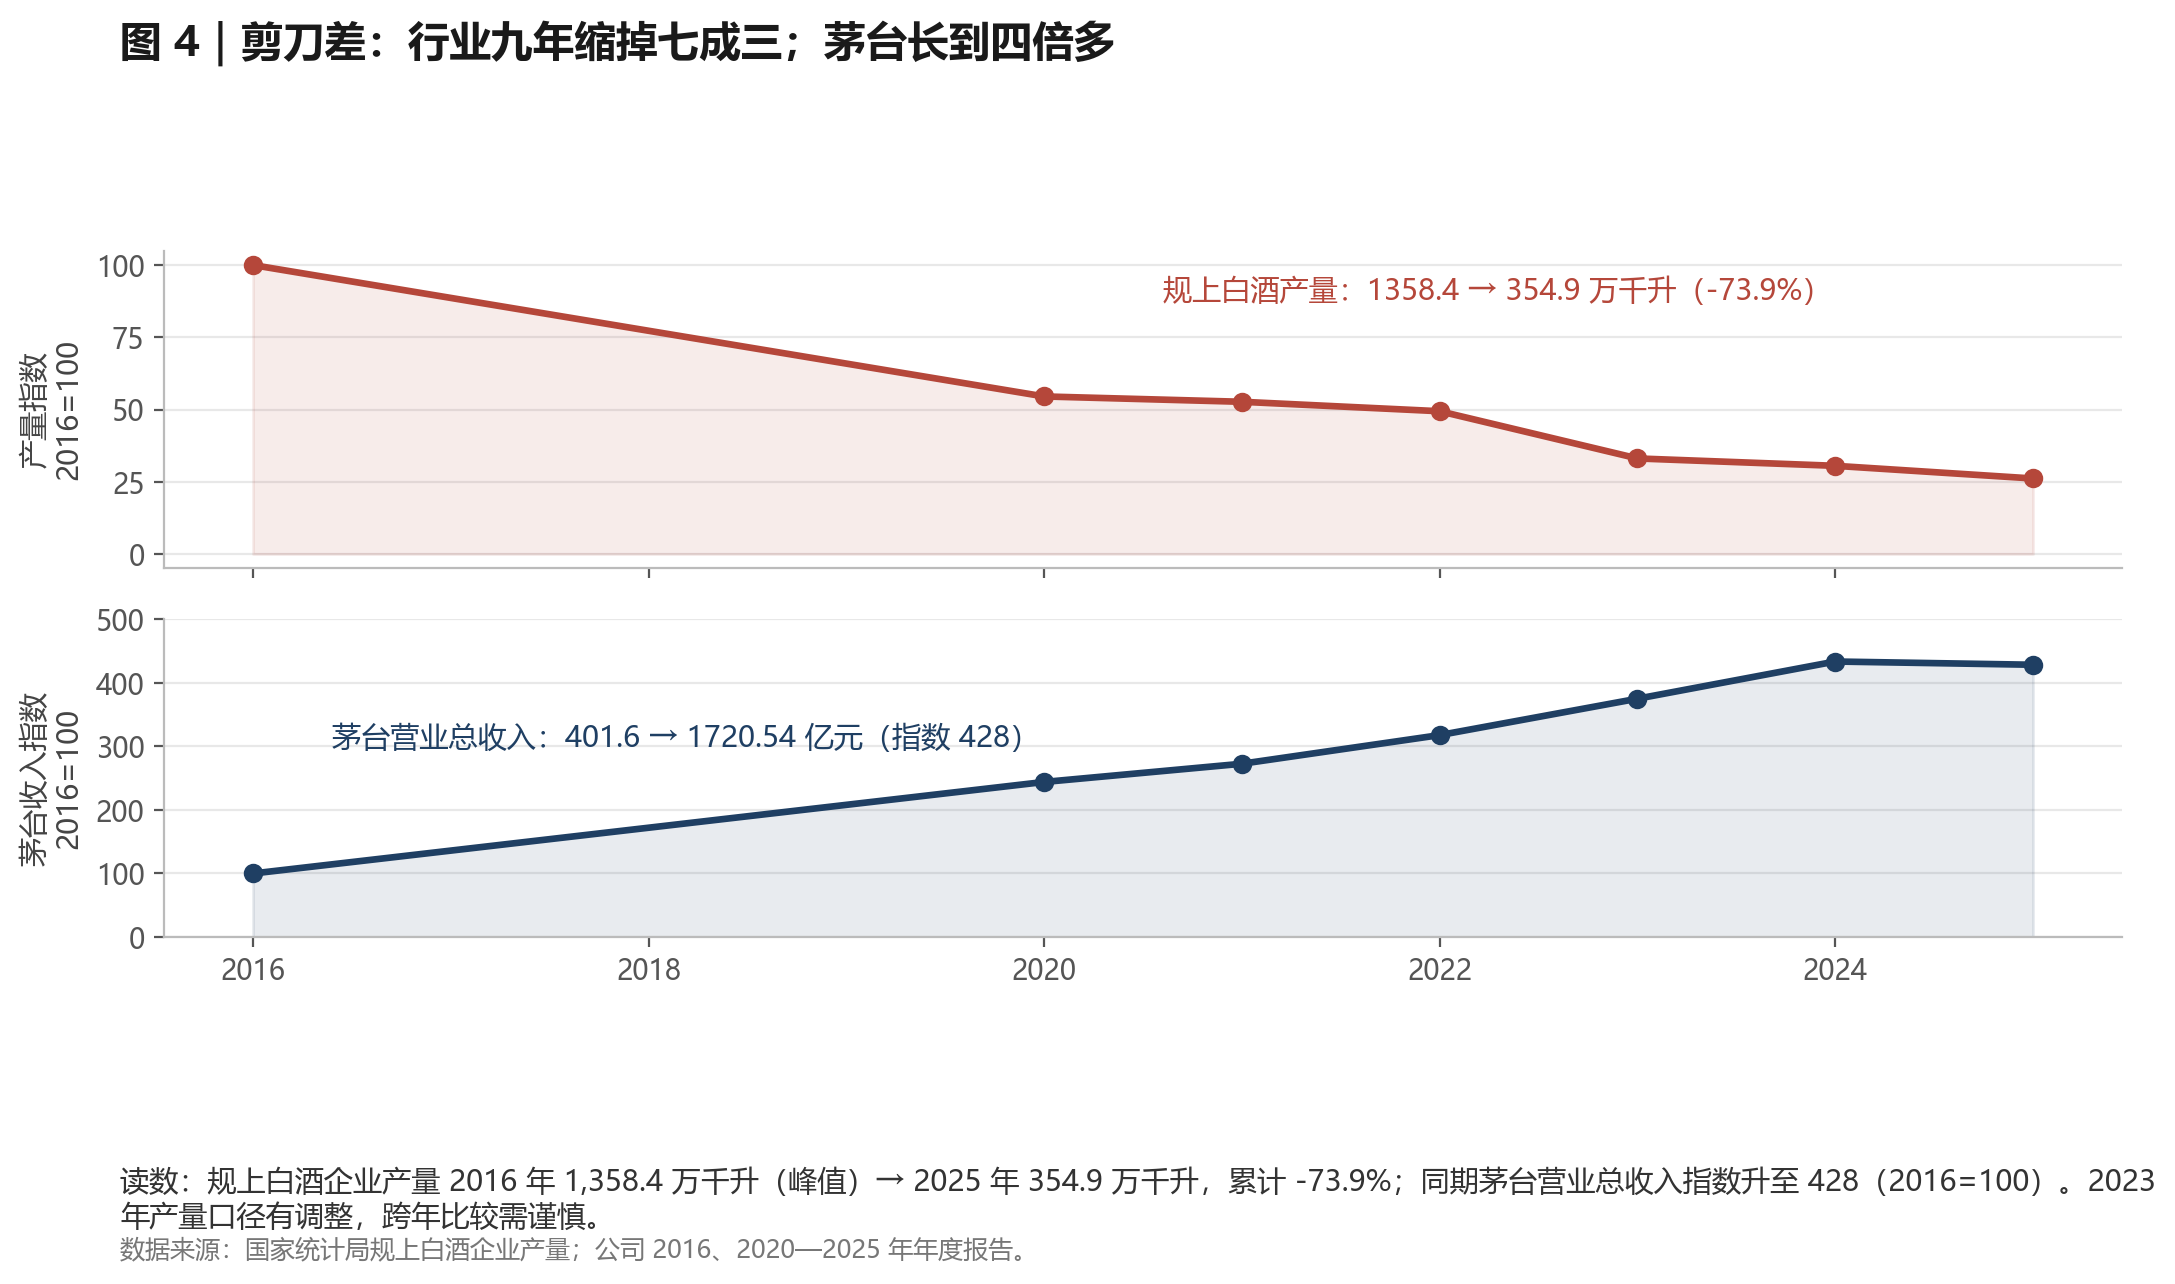
图 4|剪刀差:行业九年缩掉七成三;茅台长到四倍多
读数:产量九年 -73.9%。规上白酒企业产量 2016 年 1358.4 万千升(峰值)至 2025 年 354.9 万千升。同期茅台营业总收入指数升至 428(2016=100)。2023 年产量口径有调整,跨年比较需谨慎。
数据来源:国家统计局规上白酒企业产量;公司 2016、2020—2025 年年度报告。
人的一头更干脆。出生人口 2016 年 1786 万人,2025 年 792 万人,九年少了一半还多。结婚登记比 2013 年的峰值回落 49.8%,办喜事的人少了一半。16 到 59 岁人口五年少了 3086 万人。喝酒的主力人群在收缩。请客的场景在变少。2025 年社零总额 +3.7%,居民食品烟酒支出只 +2.6%,烟酒花销跑不赢大盘。
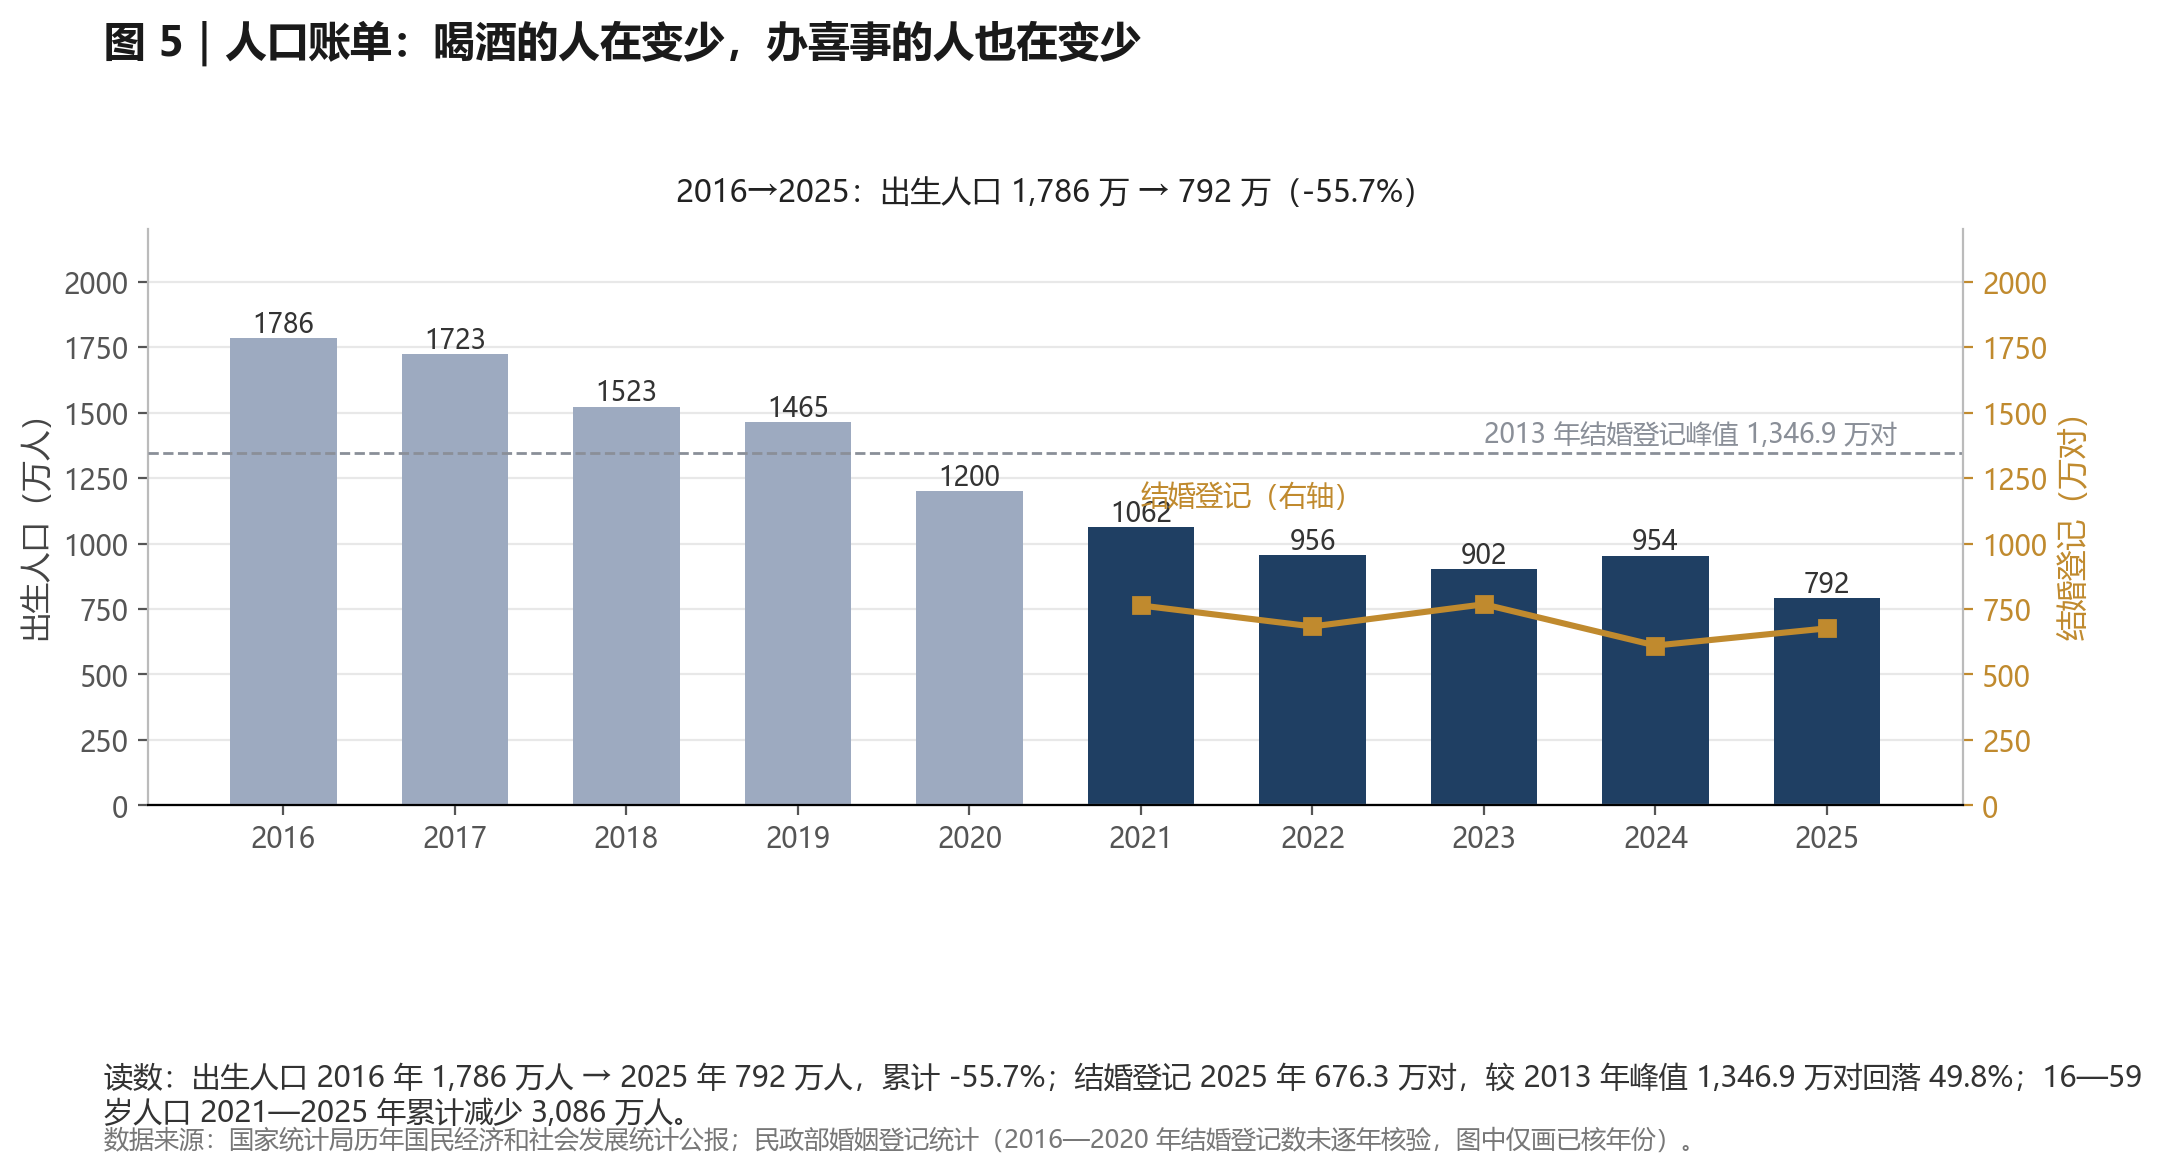
图 5|人口账单:喝酒的人在变少,办喜事的人也在变少
读数:出生人口九年 -55.7%。2016 年 1786 万人,2025 年 792 万人。结婚登记 2025 年 676.3 万对,较 2013 年峰值 1346.9 万对回落 49.8%。16—59 岁人口 2021—2025 年累计减少 3086 万人。
数据来源:国家统计局历年国民经济和社会发展统计公报。民政部婚姻登记统计(2016—2020 年结婚登记数未逐年核验,图中仅画已核年份)。
还有一个变量来自政策。2025 年 5 月《党政机关厉行节约反对浪费条例》修订后,有行业估算高端酒开瓶量骤降约三分之二。政务商务宴请这块最讲面子的场景,说收就收了。
把账单合上:茅台过去的神话,是时代红利下的增长神话。模式负责把红利变成利润。可它变不出红利本身。人口、场景、总量三头一起收缩的时候,再好的模式也撑不起内在价值的增长曲线。
同一批满分卷子
如果茅台只是个例,还可以说是一家生意的烦恼。可当年按旧尺评出来的满分卷子不止一张。
用模式尺量下面这八家公司,当年各有各的标准答案。海天的成瘾与提价,恒瑞的创新药,中免的牌照,爱尔的连锁,迈瑞的设备,爱美客的高毛利,金龙鱼的渠道,牧原的成本。改用成长性的尺子量 2021 到 2025 年,读数分成了两截。
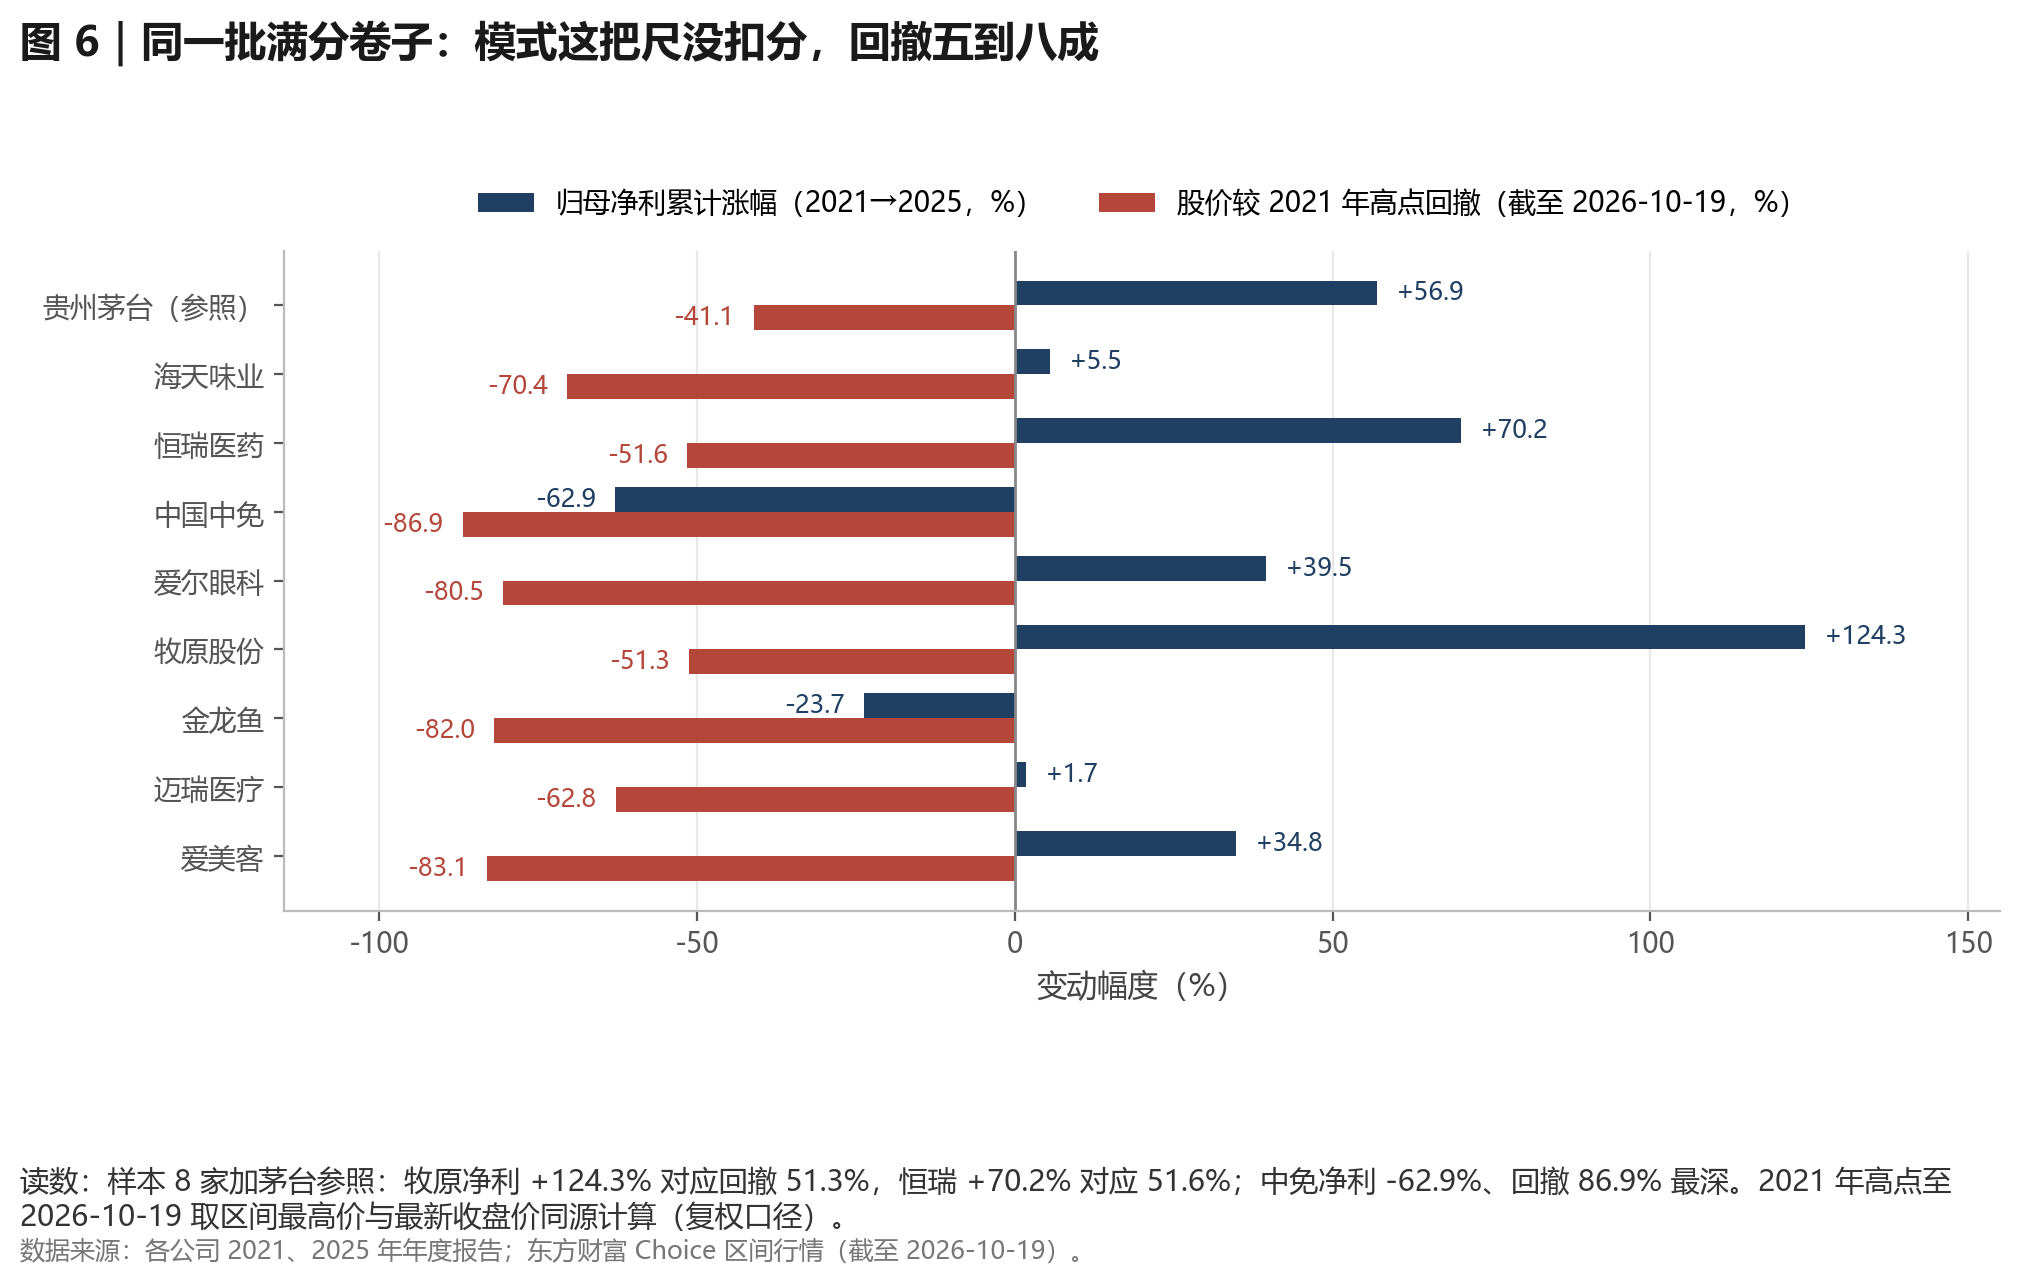
图 6|同一批满分卷子:模式这把尺没扣分,回撤五到八成
读数:8 家加茅台参照。牧原净利 +124.3% 对应回撤 51.3%,恒瑞 +70.2% 对应 51.6%。中免净利 -62.9%、回撤 86.9% 最深。回撤按 2021 年至 2026-10-19 区间最高价与最新收盘价同源计算(复权口径)。
数据来源:各公司 2021、2025 年年度报告;东方财富 Choice 区间行情(截至 2026-10-19)。
净利那头有增有减。牧原 +124.3%、恒瑞 +70.2%、茅台参照 +56.9% 涨得多。爱尔 +39.5%、爱美客 +34.8%、海天 +5.5%、迈瑞 +1.7% 在中间晃。金龙鱼 -23.7%、中免 -62.9% 在缩。价格那头整齐得多:相对各自 2021 年的区间最高价,回撤从五成到八成七、无一幸免。
利润涨的照样回撤五成以上。利润跌的回撤八成。模式分没有拉开差距。扣分项全在另一张卷子上:接下来几年,现金流还能不能持续变多。市场嘴上还在念叨模式,报价单上用的已经是新尺。
换把尺子
新尺子不复杂。就三个刻度。
| 刻度 | 要问的问题 | 读数怎么认 |
|---|---|---|
| 成长的空间从哪来。 | 增量是行业总量送的,还是份额、提价、新品类挣的。 | 来自总量的成色最依赖时代红利;来自份额的,要问红利退了还剩什么。 |
| 成长的持续靠什么。 | 护城河保护的是现在的利润,还是未来的增长。 | 提价权最终要有人接盘,接盘的是真实需求,渠道库存垫不住需求。 |
| 现金流何时兑现。 | 增长是先垫钱的还是先收钱的。 | 资本开支、应收、存货是垫钱项;先款后货是收钱项。纸面利润最终要变成自由现金流和分红。 |
三个刻度背后是一个排序:好公司的本质是未来现金流的持续增长。生意模式是手段,它回答赚来的钱质量高不高;成长性回答赚来的钱能不能一直变多。把手段当成目的,就会把「像茅台」当成「好公司」,把一张模式清单当成结论。模式好而增长停了,算好生意;模式好、增长还在,才算好公司。
对茅台自己,这把尺同样生效。它的模式依然是市场里少有的好生意,可它现在要回答的是增长问题:量的天花板在哪、价的落点在哪、新客群从哪来。这三问答好了,市场自然重新算账;答不好,模式再漂亮也只是守成。
换尺之后看什么
落到能盯的读数上,换尺之后看四个方向。
需求端看开瓶量、消费频次、客群年龄结构,别看渠道库存。库存是缓冲垫,垫子越厚越看不清真实需求。
增长来源拆成量、价、结构、并表四块。靠份额的增长要看行业总量的底色,靠提价的增长要看接盘的落点。
定价权的来源要分清是稀缺性溢价还是需求增长。批价是先行指标:茅台的批价从三千元档落回一千七百元档,合同价提了也没接住,这就是定价权的实时读数。
资本回报看增长要垫多少资本开支,应收和存货有没有跟着膨胀,自由现金流和分红比例有没有兑现。四个方向都不指向某一只股票,指向同一件事:现金流的增长从哪来,还能走多远。给的是观察清单。不是名单。
回到开头那组数。四年利润 +56.9%。价格还差四成多。五年都没消化掉的那部分,估值背不动。只能由增长来背。
好公司从来没有固定的模样。模式是路,增长是目的地;过去二十年,我们把路标当成了终点,现在把尺子调回目的地。时代红利涨潮时,模式决定谁游得快;退潮时,增长决定谁还站着。
数据来源:国家统计局、民政部、公司年报与公开报道(详见各图注),仅作分析讨论,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 《系列酒一年少卖 9.76%,茅台的问题在哪》
· 《中国人口少了 771 万人,连锁反应才刚开始》
· 《人口少了 339 万,消费总额还是破了 50 万亿》
💡 回复「三季报」一键领取本季全部解读合集。