净利大增19540%背后:赣锋锂业三季报的七张支票
10 月 15 日晚,赣锋锂业披露 2026 年三季报。新闻标题清一色是喜报:前三季度归母净利润 50.12 亿元,同比增长 19,540.50%。
先把烟花拆开看一眼:去年前三季度,这家公司归母净利润只有 2,552 万元。除数小到这个程度,百分比自然是天文数字。
真正值得看的,是另一组数字。报告披露前后,有海外机构预计公司第三季度单季净利约 17.5 亿元;实际兑付的,是 7.55 亿元——大约是预期的 43%。单季归母净利润环比掉了 68.8%,而单季收入只降了 6.0%。
一句话结论:原有判断的三条主干还在,但"锂价弹性"这张支票被退了票,其余几张兑付期整体后移。这份三季报没到证伪那一步,它是一张改期通知单。
接下来把原来的判断拆成七张"支票",拿 2026 年三季报(10 月 16 日披露,未经审计)逐张核对:已兑付、延期兑付、退票,各归各位。
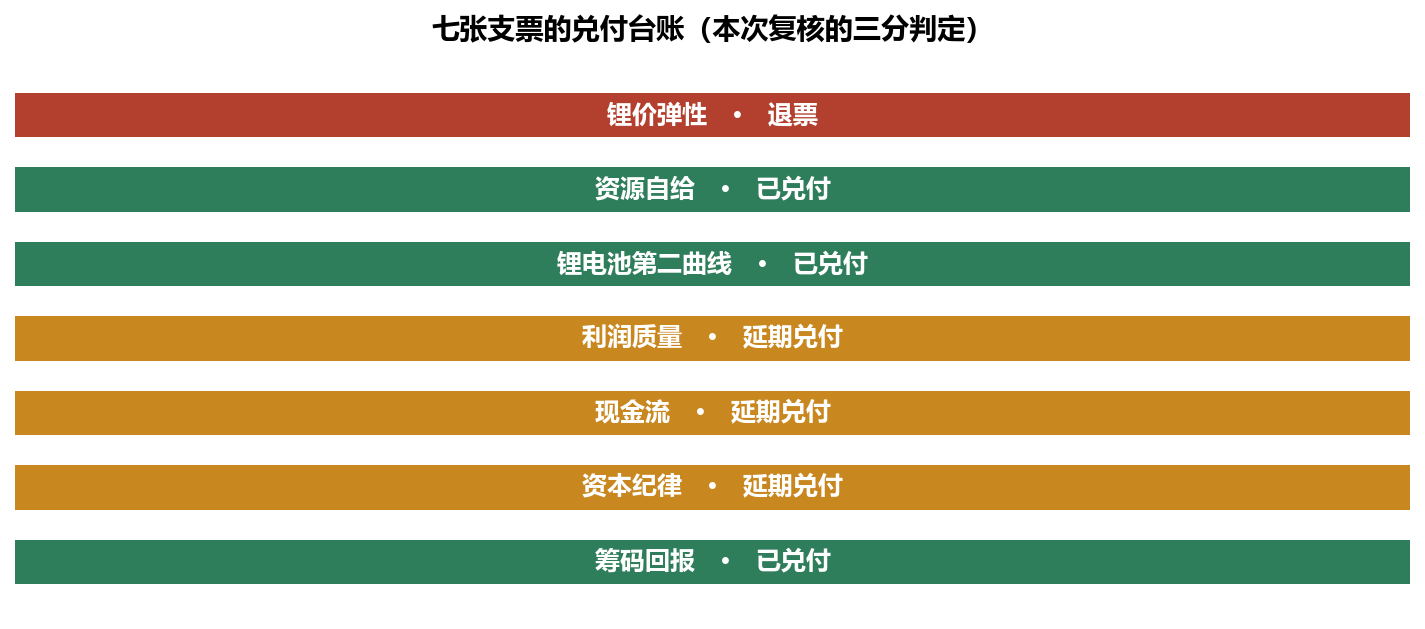
图 1 · 七张支票的兑付台账:锂价弹性判定为退票;资源自给、锂电池第二曲线、筹码回报三张已兑付;利润质量、现金流、资本纪律三张延期兑付。判定依据见下文逐张核对。数据来源:公司 2026 年三季报、公开研报与公司公开表述(2025 年 10 月至 2026 年 10 月)。
01
先说清楚:旧判断的基线从哪来
复核要有参照系。这里先交代口径:本文的"原有判断",并非摘自某篇旧文。做法是把 2025 年三季报到 2026 年三季报之间,卖方研报和公司公开表述里的主流看法收集起来,当作"市场旧共识"。谁说的、什么时候说的,逐条列清楚,免得和本次判断混在一起。
旧共识大致有七条:一,锂价上行周期里,锂盐业务有价格弹性;二,海外矿山和盐湖陆续放量,资源自给率抬升、成本下移;三,锂电池是第二增长曲线,产能接近满产、出货大增;四,主业利润干净,质量在改善;五,利润转正之后现金流会跟上;六,资本开支节奏可控、负债结构能扛周期;七,公司在做回购等股东回报。
三条主干(资源自给、第二曲线、锂价弹性)里,前两条这次续了期,第三条退了票。先看退票的那张。
02
支票一 · 锂价弹性:被退票,而且退得很明白
旧逻辑里这一条写得最顺:锂价涨,锂盐厂售价跟着涨,利润的波动幅度被说成最大。2026 年上半年确实是这么演的——碳酸锂期货主力从年初一路涨到 5 月 12 日的峰值 20.53 万元/吨,公司 Q2 单季归母净利润冲到 24.20 亿元,年内最高。
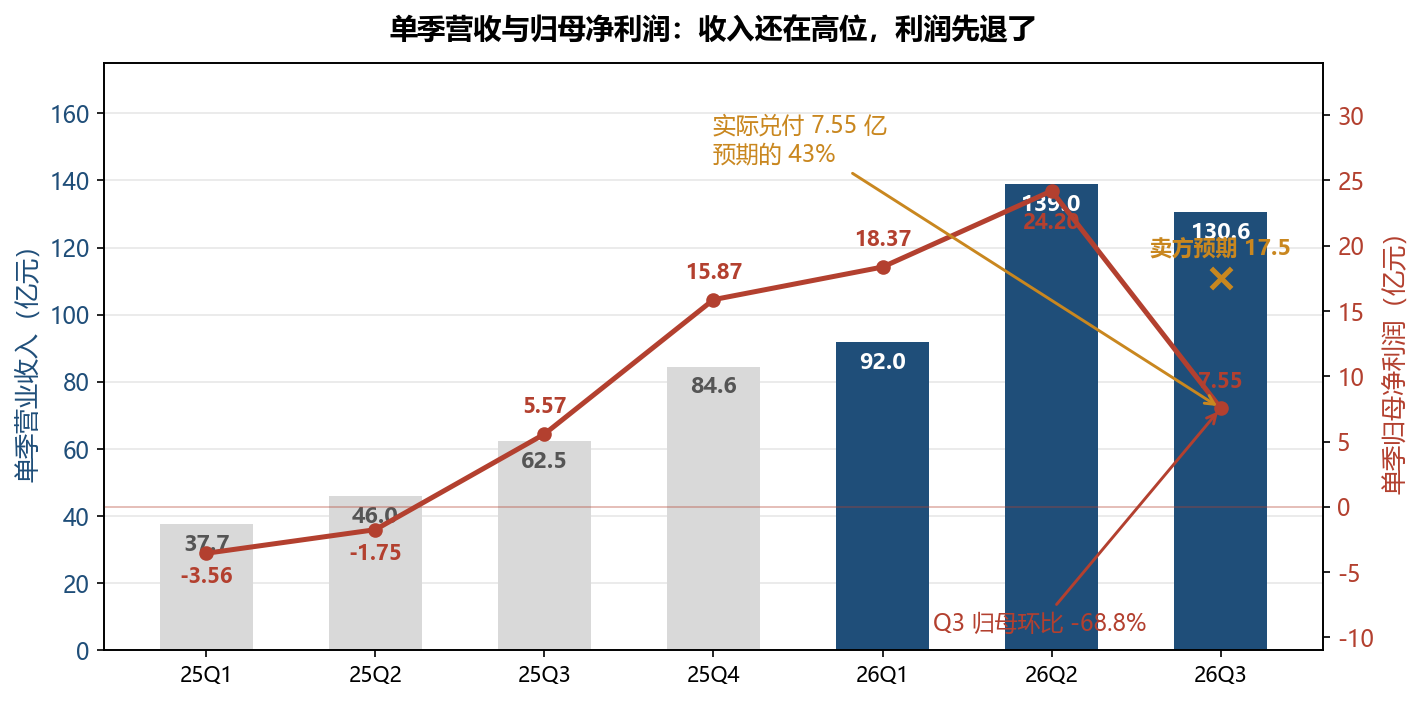
图 2 · 单季营收与归母净利润(2025Q1—2026Q3):Q2 单季营收 139.01 亿元、归母 24.20 亿元均为年内峰值;Q3 营收 130.62 亿元(环比 -6.0%),归母 7.55 亿元(环比 -68.8%)。橙色叉为报告披露前后海外机构对 Q3 单季净利约 17.5 亿元的预期值,实际约为其 43%。单季数为累计数逐季相减推导。数据来源:公司 2025—2026 年定期报告;预期值据金融界转述的海外机构研报(2026-10-16)。
然后弹性逻辑自己走进了死胡同。Q3 发生的事用两句话说完:单季营业成本 104.27 亿元,环比涨了 11.5%;单季营业收入 130.62 亿元,环比降了 6.0%。一升一降之间,单季毛利率从 Q2 的 32.69% 掉到 20.17%。
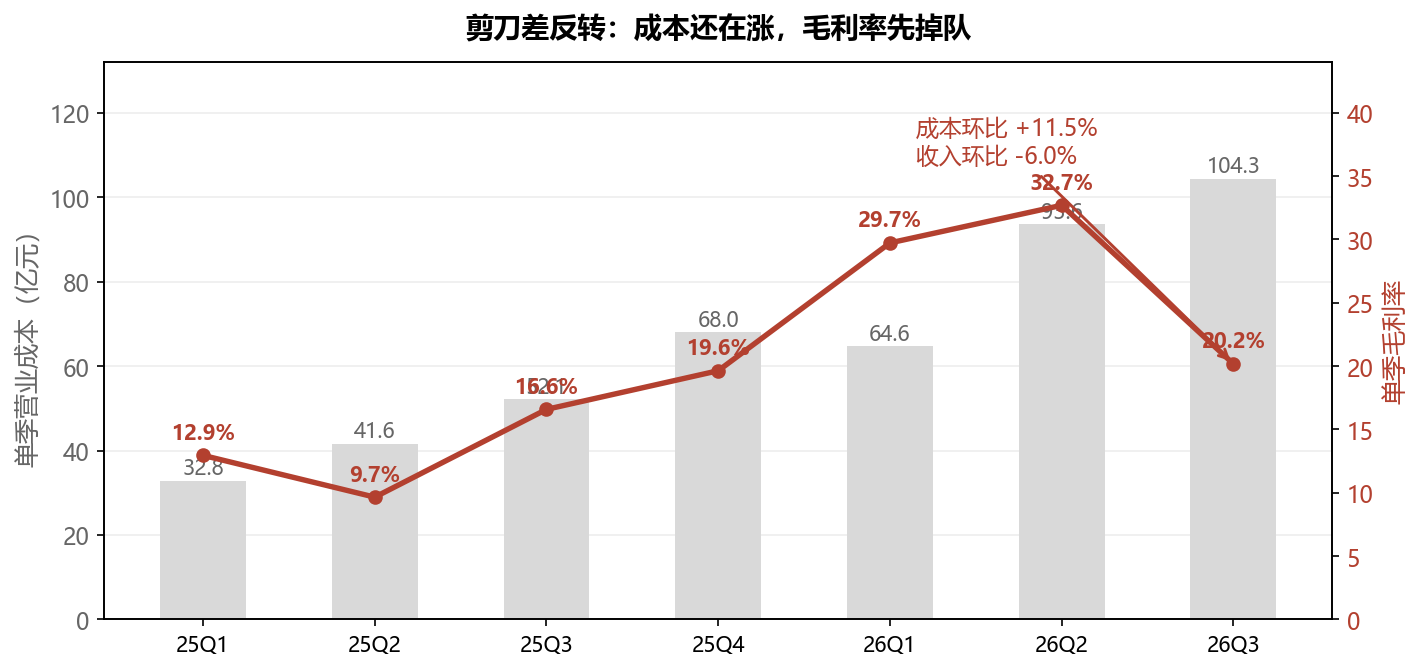
图 3 · 单季营业成本与单季毛利率:Q2→Q3 成本环比 +11.5% 至 104.27 亿元,毛利率从 32.69% 降至 20.17%。毛利率为(收入-成本)/收入 的推导值。数据来源:公司定期报告累计数差分推导。
机制不复杂:上半年锂价冲高,公司按涨后价卖货,成本端用的是涨前和涨中的原料;等三季度锂价掉头,新签订单价格随行就市往下走,可成本端还压着二季度采购的高价料。锂盐厂提价快、成本传导慢,价格弹性是把双刃剑——涨的时候它给你利润,跌的时候它问你收利息。
价格线本身也没给面子。碳酸锂主力合约 10 月 12 日单日跌 11.79% 失守 11 万元/吨,10 月 15 日收在 9.88 万元/吨,距离 5 月峰值回撤约 51.8%。九月备货旺季不及预期、九月国内产量环比增约一成、市场提前交易 2027 年供给宽松,几盆冷水是连着泼的。
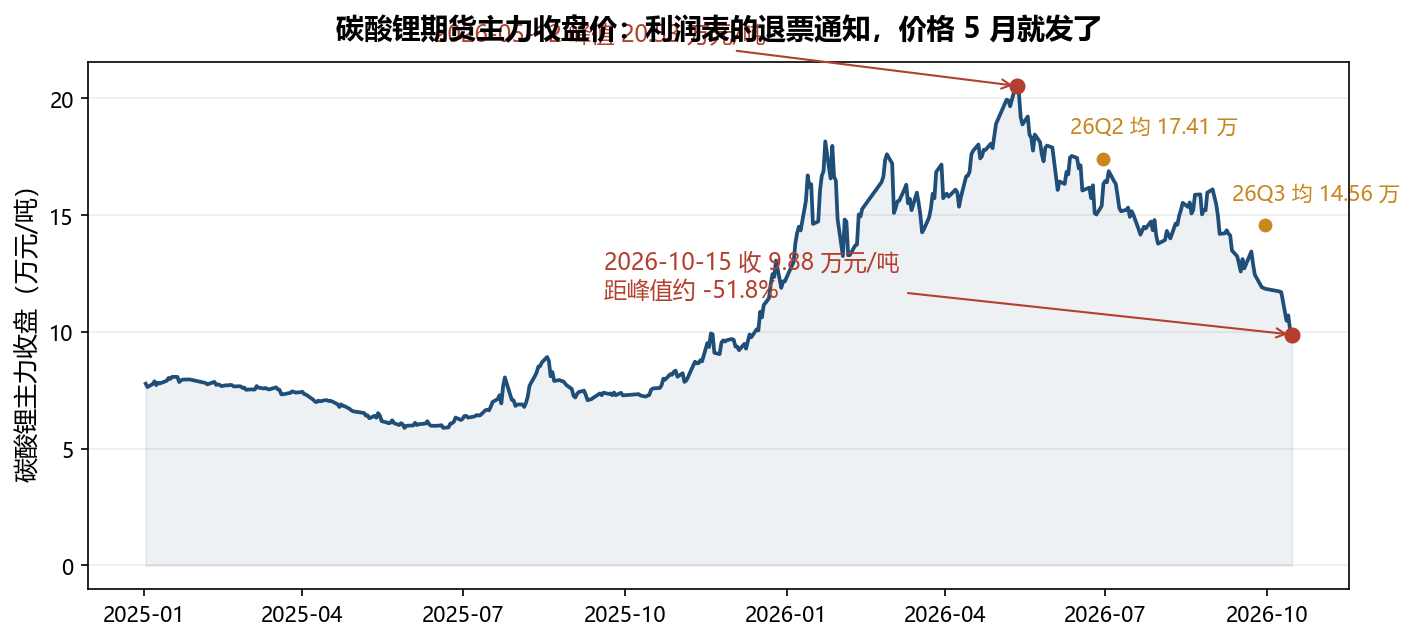
图 4 · 碳酸锂期货主力收盘价(2025-01 至 2026-10):2026-05-12 峰值 205,300 元/吨;Q2 均价 17.41 万、Q3 均价 14.56 万元/吨;10 月 15 日收 98,820 元/吨,较峰值回撤约 51.8%。数据来源:广州期货交易所碳酸锂期货主力连续合约(经 AKShare 获取),换月处存在跳空,均价为收盘价算术平均。
判定:锂价弹性支票退票。公司没做错什么,退票的原因是承兑条件(锂价单边上行)本身消失了。
03
支票二、三 · 自给率与第二曲线:这两张真的兑了
资源自给这条线,财报里有独立证据。前三季度税金及附加 3.46 亿元,同比增长 85.77%,公司解释里点名"自有资源供应逐步提升,出口关税及资源税等税金增长"——资源税是跟着自家采矿量走的,自己挖得越多,这笔税越大。用税单倒推产量,比听故事可靠。
项目层面,公司披露的进度也接得上:阿根廷 Cauchari-Olaroz 一期上半年产碳酸锂 1.9 万吨,二期 4.5 万吨 LCE/年规划产能入选阿根廷 RIGI 计划;马里 Goulamina 一期上半年产锂精矿 23.38 万吨,产能爬坡中。公司口径是未来三年海外项目产能逐步释放、自给率进一步提升。2025 年的卖方测算大致是自有矿权益产量 10 万吨、自供比例六成左右,往上的空间是明确开着的。
第二曲线也没掉链子。营收同比 +147.24%,公司解释里"锂电池系列产品销量增加"是主因之一,8 月底业绩说明会的口径是锂电池业务接近满产、出货量同比显著提升。逆周期里把新业务跑满产,这钱挣得不虚。
判定:两张都已兑付,并且还在生息。自给率抬升会持续压低成本线,这是下一个周期里最值钱的一条逻辑。
04
支票四、五 · 利润质量与现金流:两张都改了期
先说好的一面。Q3 单季扣非归母 7.88 亿元,比单季归母 7.55 亿元还多——单季非经常性损益是 -0.33 亿元,主业把单季的账撑住了。前三季度扣非 46.36 亿元,占归母 50.12 亿元的 92.5%。
但把利润表往深翻一层,"别人给的钱"占比不小:前三季度投资收益 13.10 亿元,占营业利润 77.95 亿元的 16.8%。其中对联营企业和合营企业的投资收益 8.26 亿元(主要是锂矿权益类资产贡献),另含上半年处置 PLS 股票的投资收益及金融资产公允价值变动合计约 5.05 亿元。这笔钱是真的,但它跟着锂价和股价走,不是工厂里拧出来的。所得税费用从去年同期的 -0.26 亿元变成 22.47 亿元,也说明利润总额的成色是实的——真赚钱了,税务局先来敲门。
现金流的账更微妙。前三季度经营现金流净额 22.95 亿元,同比 +634.77%,从去年同期的负数转正,方向是对的。可它只有归母净利润的 45.8%——挣了 50 亿利润,收回 23 亿现金。
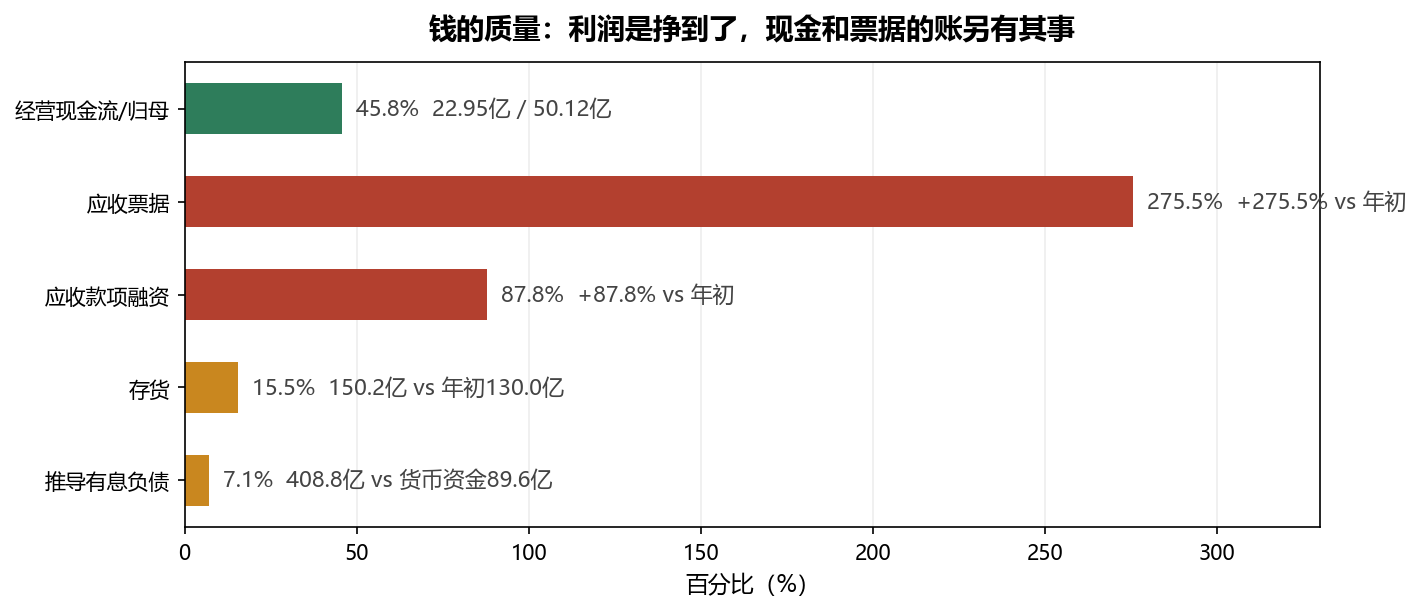
图 5 · 利润含金量与营运资金变动:经营现金流 22.95 亿元 / 归母 50.12 亿元 = 45.8%;应收票据较年初 +275.5%,应收款项融资 +87.8%,存货较年初 +15.5%(150.2 亿 vs 130.0 亿);推导有息负债约 408.8 亿元对比货币资金 89.6 亿元。有息负债为短期借款、一年内到期非流动负债、长期借款、应付债券、长期应付款加总的推导口径。数据来源:公司 2026 年三季报合并资产负债表、现金流量表。
钱去哪了?看资产负债表的三个科目:应收票据 18.82 亿元、比年初多了 275.5%,公司解释是"已背书或贴现且尚未到期的应收票据增加";应收款项融资 29.08 亿元、多了 87.8%,主要是收到的银行承兑汇票增加;存货 150.16 亿元、比年初多了 15.5%。翻译一下:货发出去了,钱收回来的是票据,还有一部分压在仓库里。产业链上下游都在用票据记账,账面繁荣和现金落袋之间,隔着一叠银票。
判定:利润质量延期兑付(单季干净、全年含投资收益);现金流延期兑付(转正了,但含金量不足五成)。这两张都不是空头支票,只是还没到期。
05
支票六、七 · 资本纪律与筹码:一张打折,一张足额
资本开支确实在收敛:前三季度购建固定资产、无形资产等支付现金 20.94 亿元,比去年同期的 53.81 亿元少了 61.1%。扩产的脚步慢下来了,这在价格下行期是省命的动作。
但债务的账要摊开看。按推导口径,短期借款 90.88 亿 + 一年内到期非流动负债 73.16 亿 + 长期借款 195.38 亿 + 应付债券 9.43 亿 + 长期应付款 39.96 亿,有息负债合计约 408.8 亿元,对应货币资金 89.58 亿元。筹资活动现金流净额 7.06 亿元,同比少了 87.8%,公司解释是偿还债务支付的现金增加——借新还旧的滚动还在,但净增量已经很薄。利息费用前三季度 9.83 亿元,够买不少碳酸锂了。
筹码端倒是有实打实的动作。库存股余额 8.56 亿元、比年初增加 92.86%,公司解释是员工股权激励回购;股东户数 338,457 户;李良彬持股 18.06%(质押 7,507 万股)、王晓申持股 6.75%(质押 6,236 万股),两位合计质押约 1.37 亿股,在总股本里占比不算大,但在股价波动期是盯得住的指标。
判定:资本纪律延期兑付(开支省了,负债压着);筹码回报已兑付(回购在做,规模有限)。
06
新旧判断对照:哪些结论变了,哪些没变
把台账合上,新旧判断摆一起看:
① 没变的:资源自给率抬升的路径(海外项目放量、税单佐证)、锂电池第二曲线的量、公司穿越周期的资产厚度(在建 162 亿、无形资产 201 亿、长期股权投资 128 亿)。这三条是这个周期里没有变的部分,也是后续跟踪的锚。
② 被证伪的:"锂价弹性带来利润高增"在下行段不成立——弹性是双向的,Q3 成本环比 +11.5%、收入环比 -6.0%,毛利率单季掉了 12.5 个百分点。顺周期写在研报里的弹性剧本,逆周期一个季度就能演砸。
③ 延期的:现金流含金量(45.8%)、利润质量(投资收益占营业利润 16.8%)、负债结构(有息负债推导约 408.8 亿 vs 货币资金 89.6 亿)。三张都不是废票,兑付条件写在下一个财报期。
用一句话总结变化:原来押的是"量价齐升 + 弹性释放",现在押的是"成本下移 + 自给率兑现"。钱还是那门生意的钱,来源从价格红利换成了资源红利。
07
盈利预测与三档条件测算(情景推演,不预判股价)
先把立场摆正:下面的测算不构成估值判断,也不预判股价走势。它是给"如果锂价走到某个位置,报表大致什么样子"做的三档情景推演,用来把风险和前提量化。
悲观档(锂价 9 万元/吨上下徘徊):Q4 均价若延续 10 月水平,单季归母大概率低于 Q3,全年归母落在 55—60 亿元区间。触发条件:供给放量超预期、储能需求不及预期。
中性档(锂价 11—12 万元/吨企稳):成本端随 7 月后采购价下移,单季毛利率回到 25% 一线,全年归母约 60—66 亿元。触发条件:库存去化到合理水平、排产维持正增长。
乐观档(锂价重回 15 万元/吨):自给率抬升 + 价格修复双击,单季归母回到 15 亿元量级,全年可看 70 亿元以上。触发条件:供给出清加速、需求端出现新的超预期变量。
三档的分野不在公司,在锂价。公司能控的变量(自给率、成本、销量)方向都朝上,不可控的变量(价格、汇率、海外政策)一个都没消失。以当前 39.64 元的收盘价、831 亿元总市值、每股净资产 22.95 元来看,市场给的是资源重估逻辑下的净资产附近定价——把价格波动的账,算进了资源的账里。
08
主要风险与下一财报期的验证清单
风险按发生概率排:其一,锂价继续超预期下行,2027 年供给宽松预期提前兑现;其二,海外项目(阿根廷、马里、澳洲)的政策与汇率风险,其他综合收益里的外币折算差额前三季度已经 -14.35 亿元,人民币升值的账正在计入;其三,减值节奏——存货 150.16 亿元,锂价每下一个台阶,跌价准备就多一分计提压力;其四,债务滚动——筹资净流入收窄 87.8% 之后,借新还旧的成本和可得性都值得盯。
年报(2026 年报,预计 2027 年 3—4 月)验证点:① 全年归母是否落在中性档 60—66 亿;② 经营现金流含金量能否回升到 70% 以上;③ 存货跌价准备计提规模与存货账面值变化;④ 海外项目全年产量与自给率实数(对表 2025 年的 60% 基线)。
2027 年一季报验证点:① 单季毛利率能否回到 25% 一线(成本下移的验证);② 票据结构是否改善(应收票据与应收款项融资占比);③ 新签订单价格随锂价企稳的节奏;④ 有息负债规模与利息费用变化。
最后交代边界:本文是公开财报数据的分析解读,不构成任何投资建议。锂这门生意,赚的是资源的钱,也是周期的钱——看懂支票什么时候到期,比记住一个 19,540% 更有用。
数据来源:赣锋锂业 2026 年第三季度报告(2026-10-16 披露,未经审计);锂价为广州期货交易所碳酸锂主力连续合约(AKShare);股价与市值为 AKShare 2026-10-16 收盘;单季数为累计数差分推导;预期值引自金融界转述的海外机构研报(2026-10-16)。本文仅为公开信息分析,不构成投资建议。