【三季报】福耀玻璃利润降 16.93%,剔掉汇率成了 +1.18%
福耀玻璃 2026 年三季报解读
福耀玻璃的 2026 年三季报里有一句话,别家的财报很少写。「若扣除该项汇兑损益因素影响后,2026 年 1-9 月利润总额比上年同期增长 1.18%。」报表上,利润总额同比是 -16.93%。公司顺手给了个剔掉汇率的版本,还是正的。看到这句,很多人会松一口气:虚惊一场,主业没事。
先别急着松。这条注脚只剔了一样东西。汇兑确实摆了 15.48 亿元。但同一张表里,单季营收增速只剩 +2.5%,归母净利润连续三个季度负增长。注脚剔得掉汇率,剔不掉经营。
这篇顺着这条注脚挖三层。扣掉的是什么。扣掉之后还剩什么。哪些东西想扣也扣不掉。三层走完,再把市场去年的旧判断拿出来对一遍。
【给非专业读者】汇兑损益,是公司账上的外币资产和外币债务按期末汇率折回人民币时发生的数字变动。钱没动,账面先动。人民币升值,外币资产折回来就缩水。它是一笔纸面账,但会白纸黑字写进利润表。
注脚扣掉的那 15.48 亿
这条注脚不是头一回出现。一季报写过,中报写过,这次是第三回。三份报告里,公司都主动把汇兑拆出来摆给投资者看。
2026 年前三季度,福耀汇兑损失 10.67 亿元。上年同期这一栏是收益 4.81 亿元。一来一回,摆动 15.48 亿元。拆到单季更直白。一季度亏 4.39 亿,上半年累计亏 8.03 亿,前三季累计亏 10.67 亿。每个季度都在往同一个方向走。
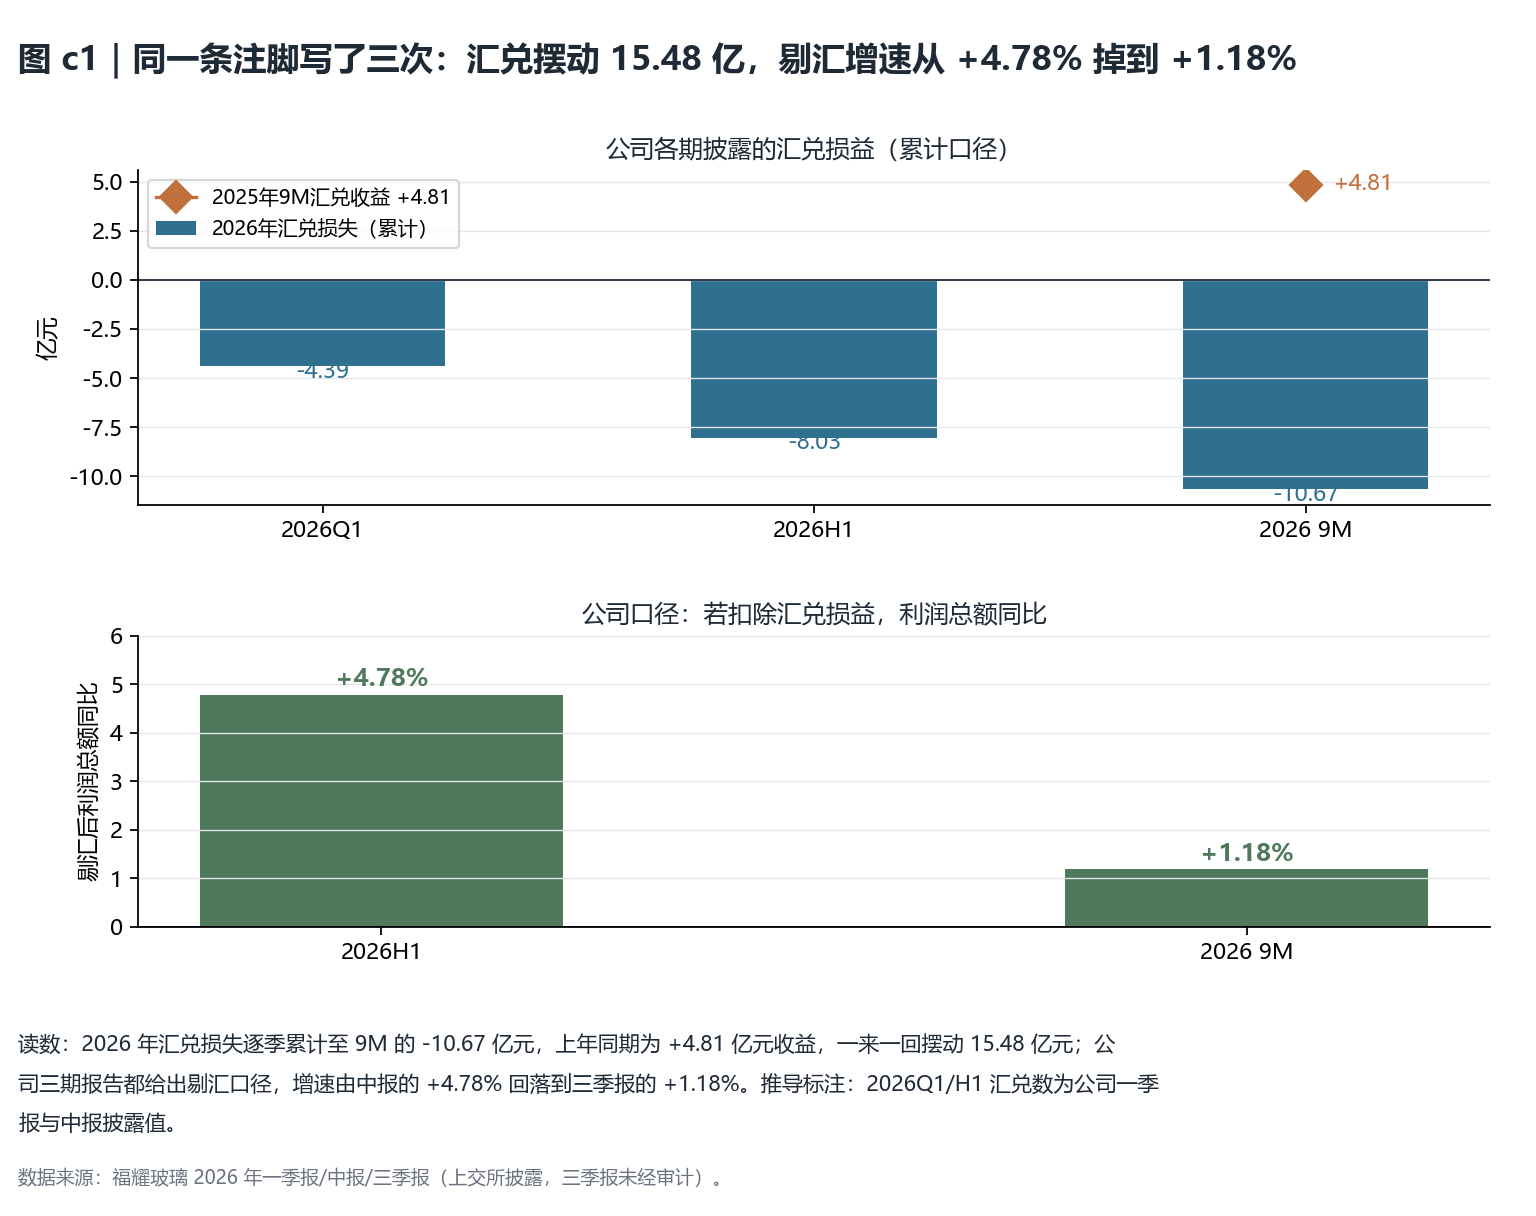
图 c1|同一条注脚写了三次:汇兑摆动 15.48 亿,剔汇增速从 +4.78% 掉到 +1.18%。读数:2026 年汇兑损失逐季累计至 9M 的 -10.67 亿元,上年同期为 +4.81 亿元收益,一来一回摆动 15.48 亿元;公司三期报告都给出剔汇口径,增速由中报的 +4.78% 回落到三季报的 +1.18%。推导标注:2026Q1/H1 汇兑数为公司一季报与中报披露值。数据来源:福耀玻璃 2026 年一季报/中报/三季报(上交所披露,三季报未经审计)。
背后是人民币。年初在岸人民币对美元 6.9890,9 月初升到 6.72 附近,年内升值约 4%。福耀 2025 年国外收入 208.57 亿元,占总收入的 45.5%。海外赚回的外币,折回人民币时要矮一截。
把这 15.48 亿从利润表里请出去,账就成了图 c2 的样子。2025 年前三季利润总额 85.77 亿元,由 -16.93% 反推。剔掉当年的汇兑收益 4.81 亿,剔汇基数 80.96 亿。2026 年前三季剔汇口径 81.92 亿,比基数多 0.96 亿,正好对上注脚里的 +1.18%。
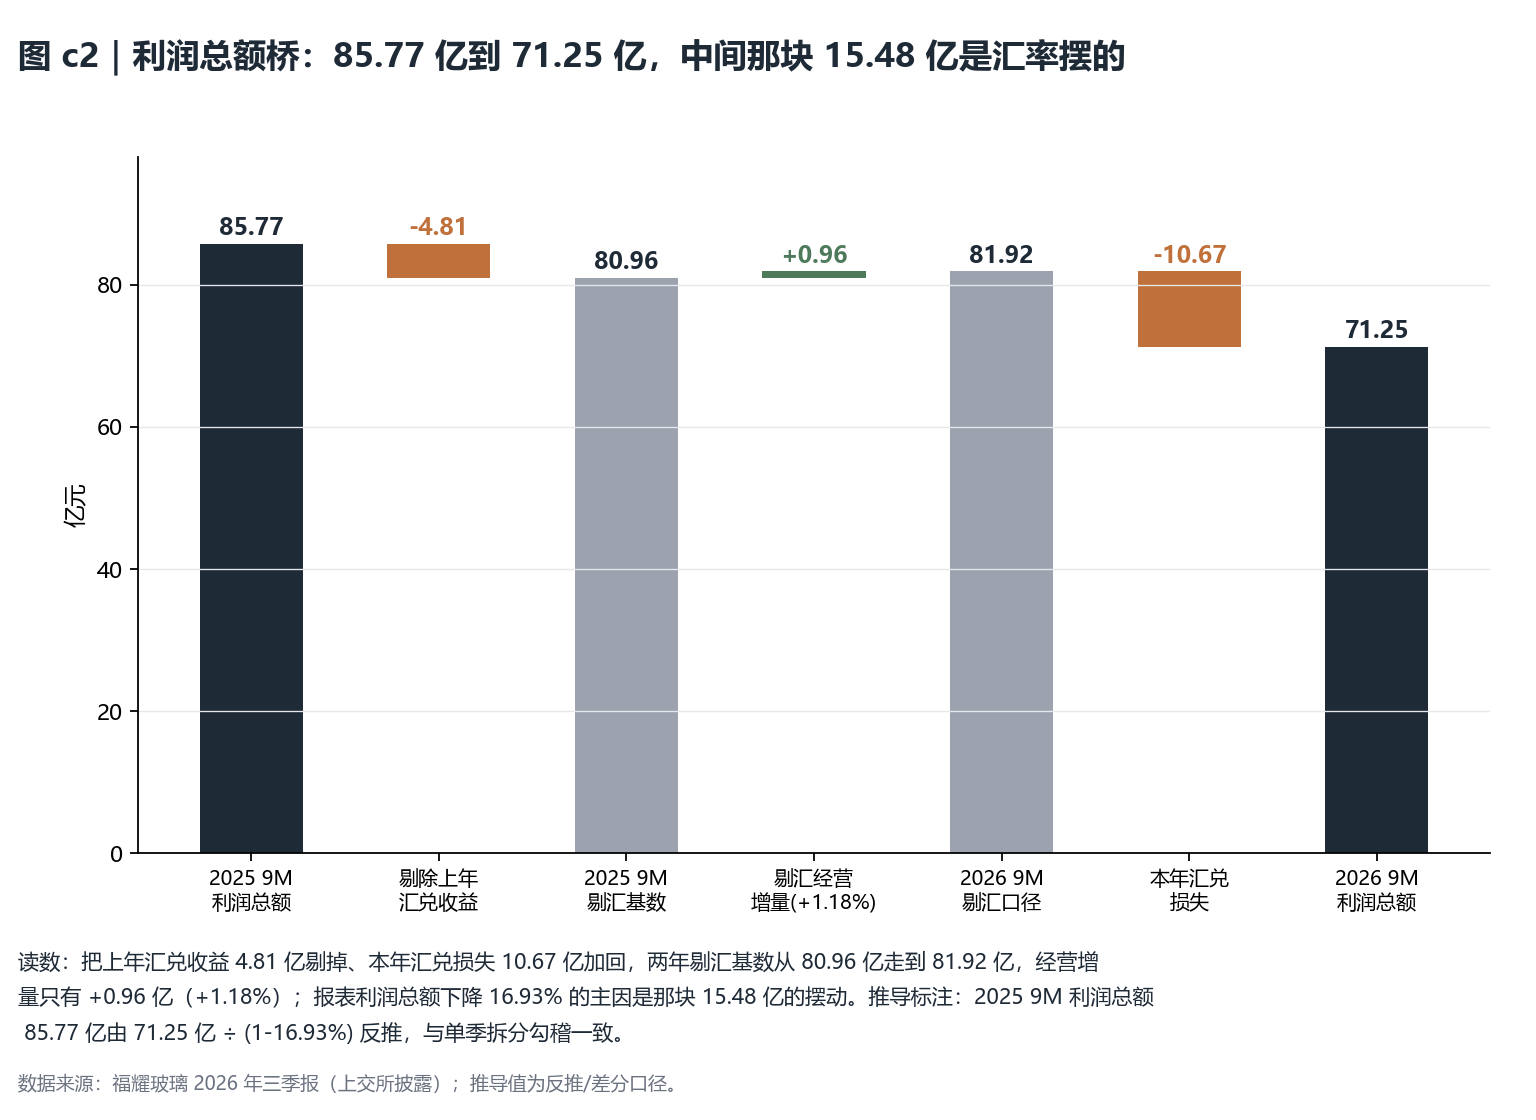
图 c2|利润总额桥:85.77 亿到 71.25 亿,中间那块 15.48 亿是汇率摆的。读数:把上年汇兑收益 4.81 亿剔掉、本年汇兑损失 10.67 亿加回,两年剔汇基数从 80.96 亿走到 81.92 亿,经营增量只有 +0.96 亿,就是注脚里的 +1.18%。报表利润总额下降 16.93% 的主因,是那块 15.48 亿的摆动。推导标注:2025 9M 利润总额 85.77 亿,由 71.25 亿 ÷ (1-16.93%) 反推,与单季拆分勾稽一致。数据来源:福耀玻璃 2026 年三季报(上交所披露);推导值为反推与差分口径。
到这一步,注脚的算术完全成立。它没骗人。它只是回答了一半的问题。
扣完汇率,剩下的部分在走弱
另一半问题:汇率剔掉之后,生意本身往哪走。
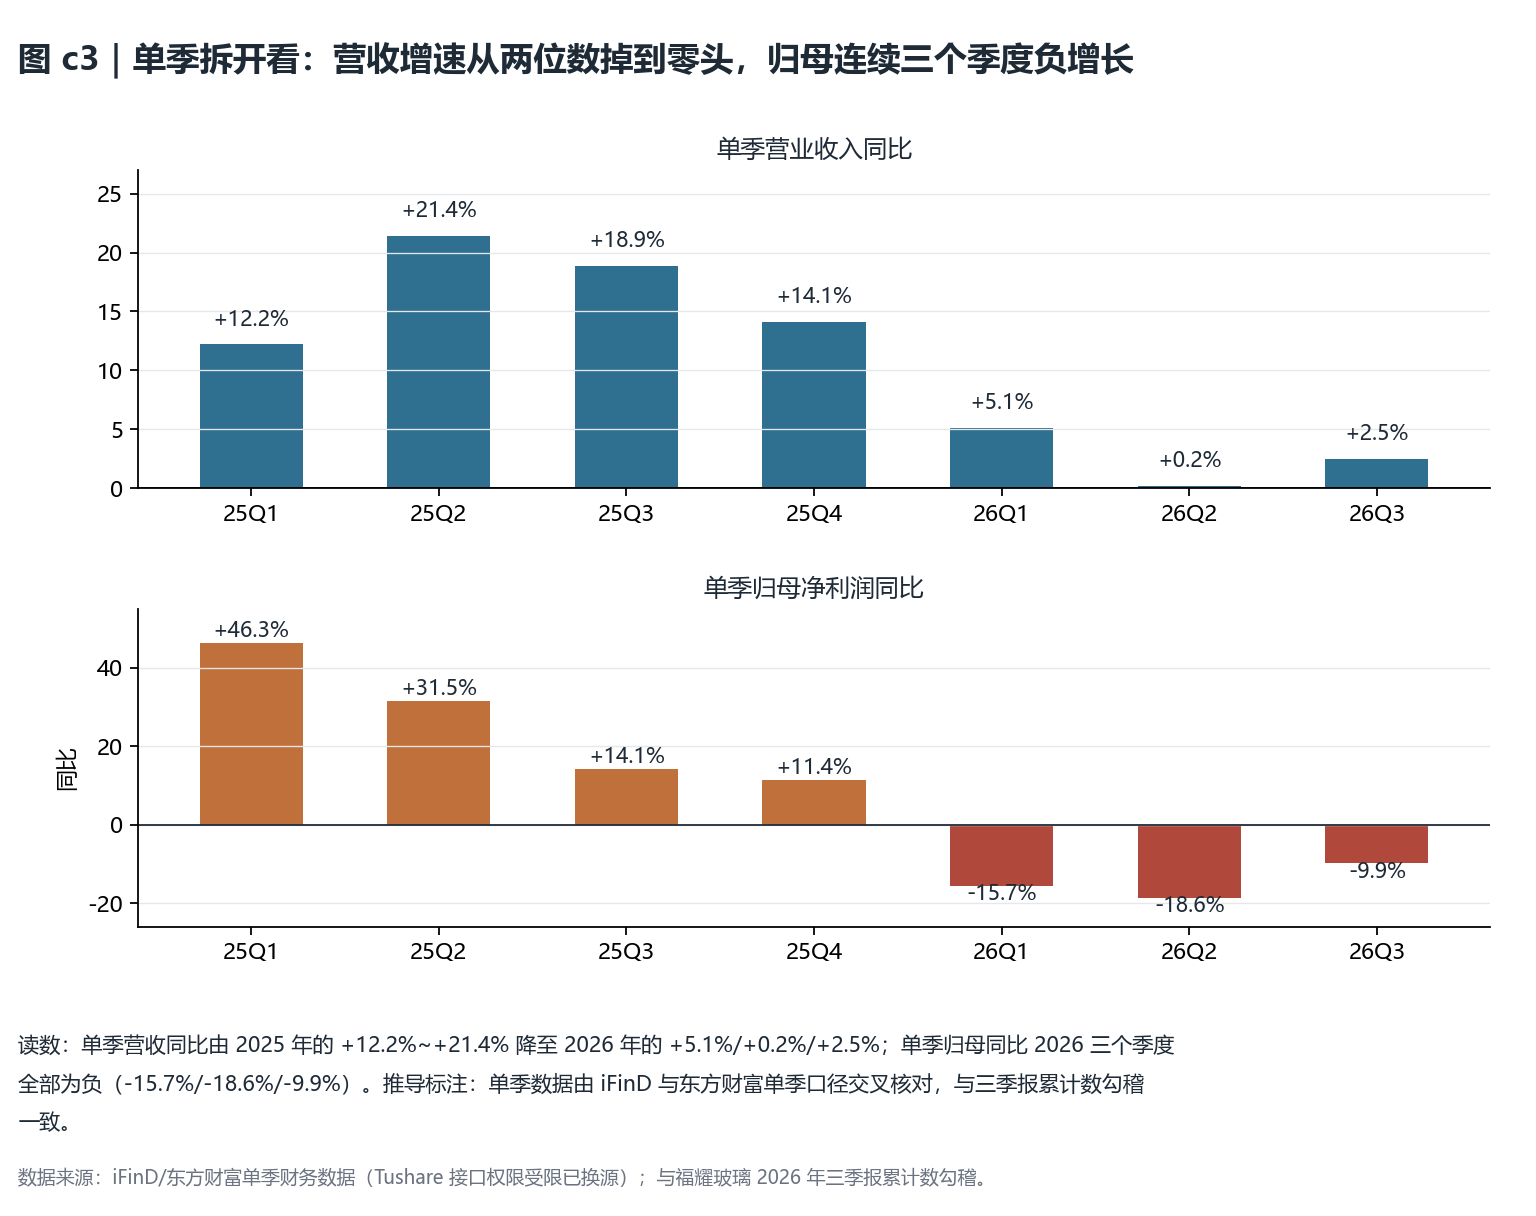
图 c3|单季拆开看:营收增速从两位数掉到零头,归母连续三个季度负增长。读数:单季营收同比走低,2025 年是 +12.2%~+21.4%,2026 年只剩 +5.1%、+0.2%、+2.5%;单季归母同比 2026 年全部为负:-15.7%、-18.6%、-9.9%。推导标注:单季数据由 iFinD 与东方财富单季口径交叉核对,与三季报累计数勾稽一致。数据来源:iFinD、东方财富单季财务数据(Tushare 接口权限受限已换源)。与福耀玻璃 2026 年三季报累计数勾稽。
单季营收增速从 2025 年的两位数滑下来了。2026 年三个季度是 +5.1%、+0.2%、+2.5%。归母净利润更难看,三个季度全是负的:-15.7%、-18.6%、-9.9%。
需求端是劈叉的。中汽协数据,2026 年 1-9 月全国汽车产销同比都是 -4.5%,其中国内销量 -22.4%,出口 +65.8%。福耀的国内配套业务跟着国内整车走,出口链的放量又没大到能补上这个缺口。它全球汽车玻璃市占率约 34%(公司官网口径),盘子越大,越躲不开总量的冷热。
再把汇率从单季利润里剔掉看一遍。公司口径的剔汇增速,中报 +4.78%,三季报落到 +1.18%。三季度单季最直白。报表口径 -10.64%,剔汇后推导口径约 -5.3%。这是累计剔汇额逐季差分反推的税前口径。比报表好看,仍是负数。
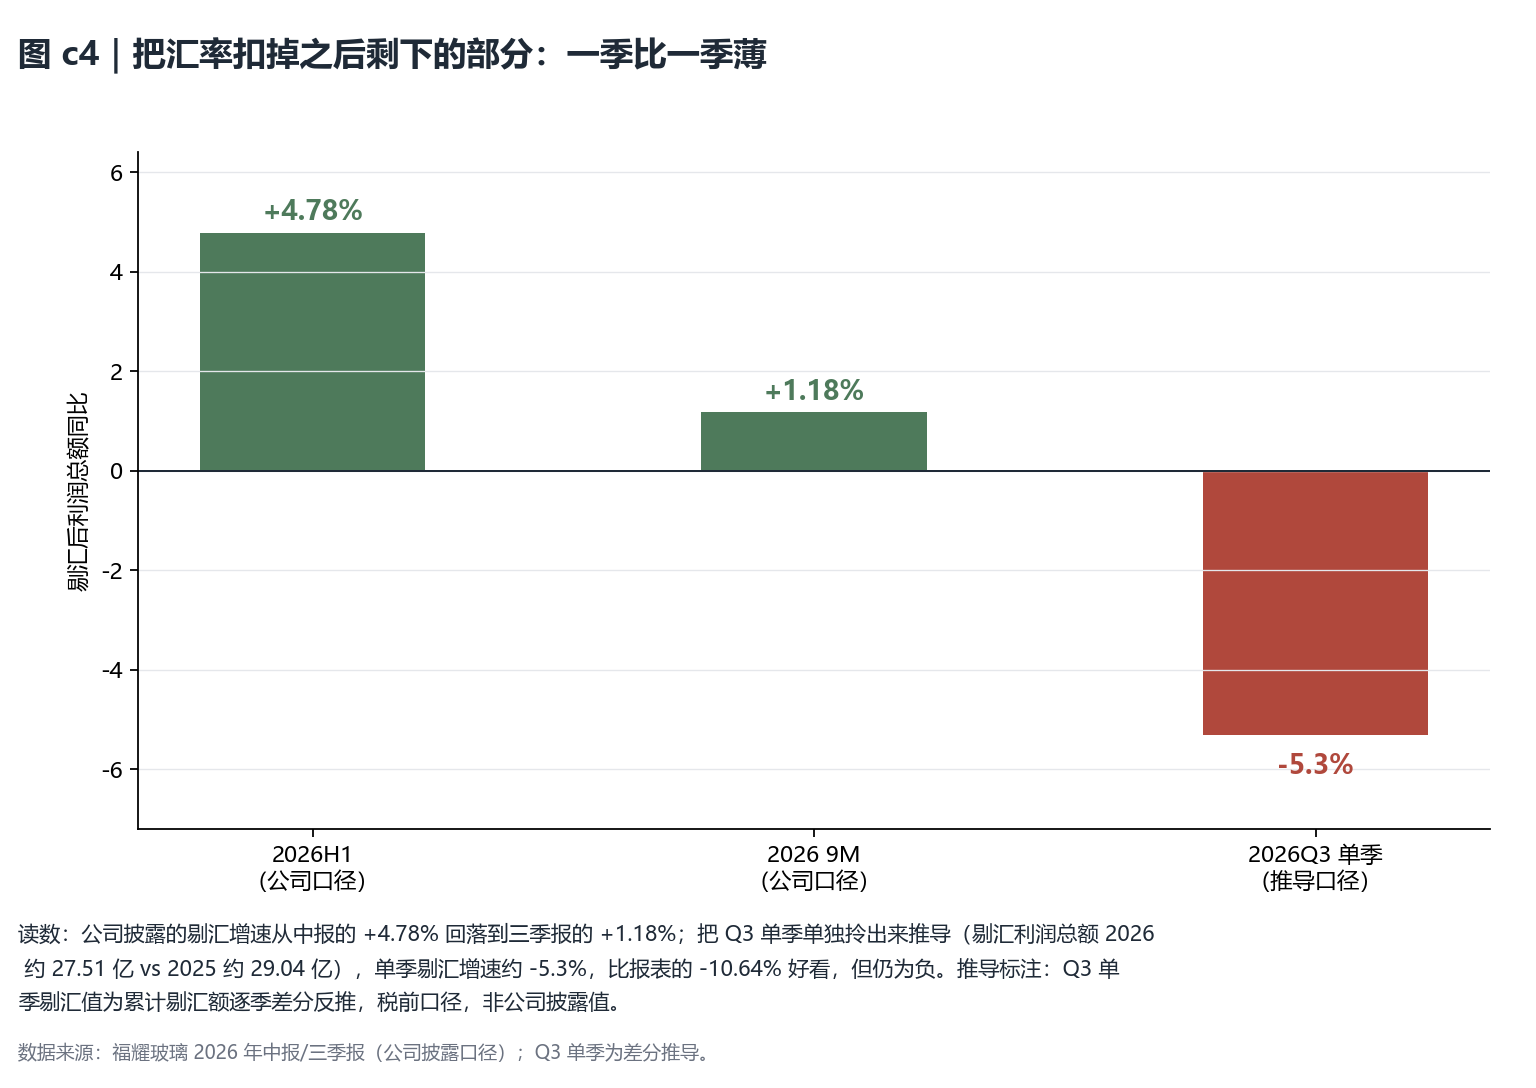
图 c4|把汇率扣掉之后剩下的部分:一季比一季薄。读数:公司披露的剔汇增速从中报的 +4.78% 回落到三季报的 +1.18%;把 Q3 单季单独拎出来推导:剔汇利润总额 2026 约 27.51 亿、2025 约 29.04 亿,单季剔汇增速约 -5.3%,比报表的 -10.64% 好看,但仍为负。推导标注:Q3 单季剔汇值为累计剔汇额逐季差分反推,税前口径,非公司披露值。数据来源:福耀玻璃 2026 年中报与三季报(公司披露口径);Q3 单季为差分推导。
扣掉汇率之后剩下的那部分,一季比一季薄。注脚救得了同比的符号,救不了斜率。
被注脚盖住的亮点是毛利率
这份报表里有个亮点,镜头全被注脚抢走了:毛利率。
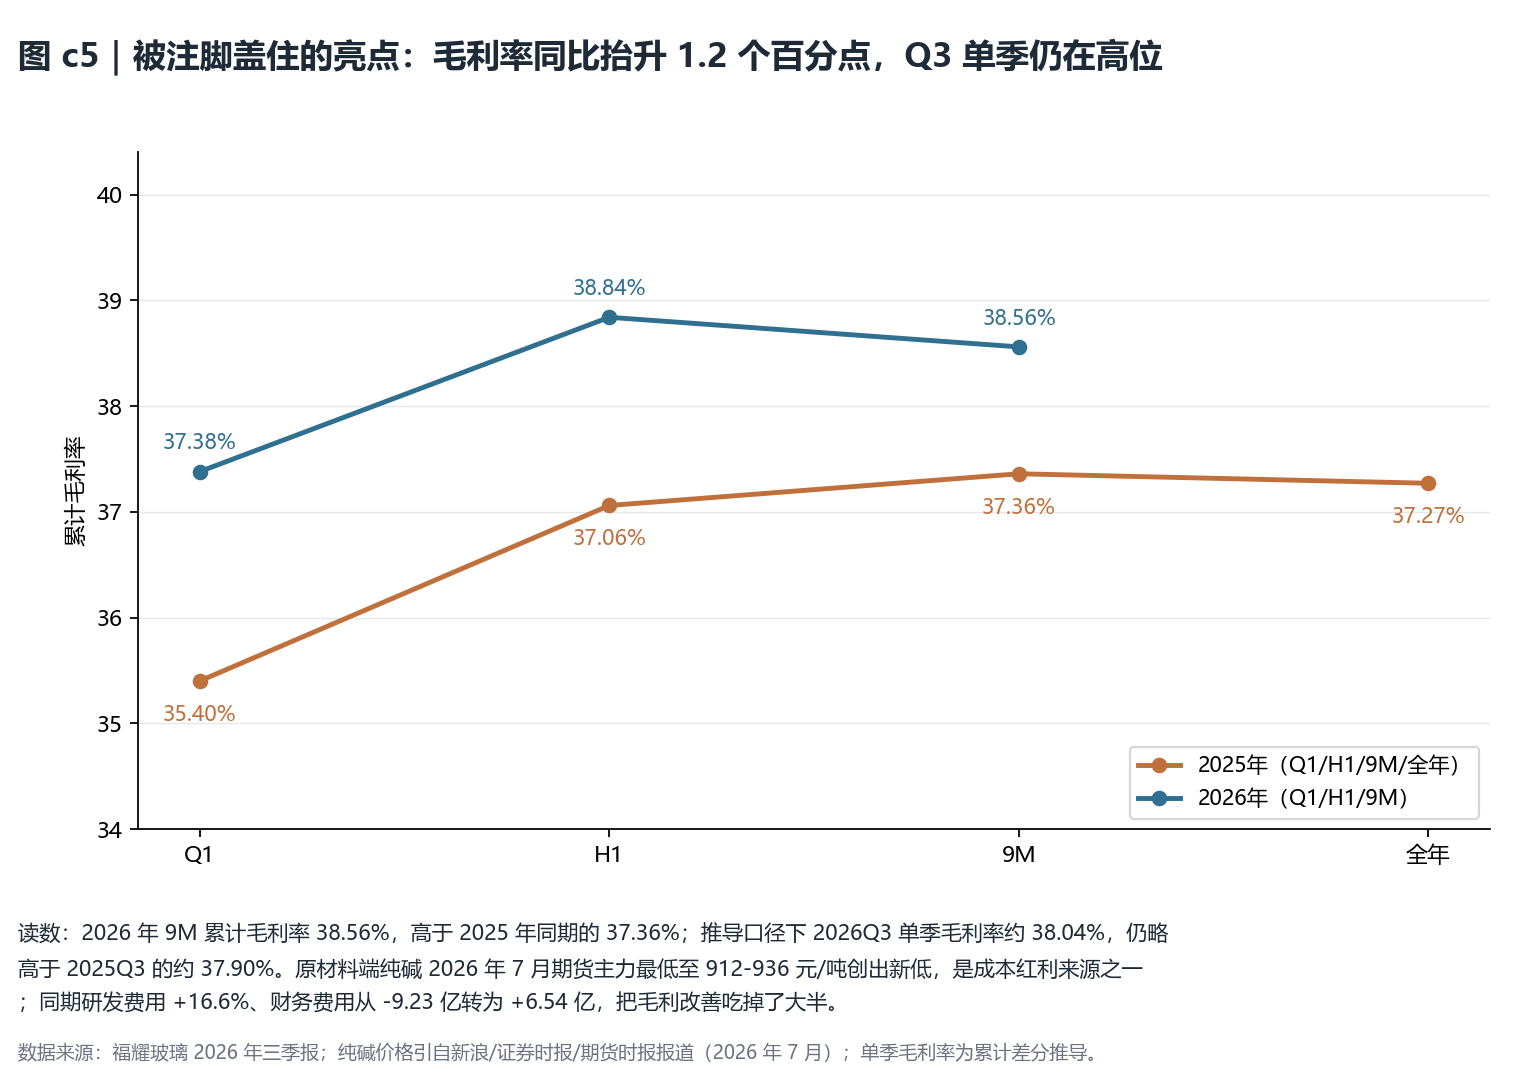
图 c5|被注脚盖住的亮点:毛利率同比抬升 1.2 个百分点,Q3 单季仍在高位。读数:2026 年 9M 累计毛利率 38.56%,高于 2025 年同期的 37.36%。推导口径下 2026Q3 单季约 38.04%,仍略高于 2025Q3 的约 37.90%。原材料端纯碱 2026 年 7 月期货主力最低至 912-936 元每吨,创出新低。这是成本端让利的来源之一。同期研发费用 +16.6%、财务费用从 -9.23 亿转为 +6.54 亿,把毛利改善吃掉了大半。数据来源:福耀玻璃 2026 年三季报;纯碱价格据新浪、证券时报、期货时报 2026 年 7 月报道。单季毛利率为累计差分推导。
2026 年前三季累计毛利率 38.56%,比上年同期高 1.2 个百分点。三季度单季推导约 38.04%,也高于去年同期的约 37.90%。营业成本 209.66 亿元,几乎原地踏步(上年 208.60 亿),营收却多了 2.46%。
成本端有实打实的帮忙。纯碱是玻璃的主要原料。2026 年 7 月期货主力最低到 912-936 元每吨,创出新低(新浪、证券时报、期货时报报道)。原料成本下来了,毛利自然宽。
可毛利宽出来的部分,被费用拿走大半。研发费用 16.25 亿元,同比 +16.6%。销售费用 +11.6%。财务费用从上年的 -9.23 亿变成 +6.54 亿,一进一出 15.77 亿。里面既有借款变多的利息,也有汇兑的影子。毛利率的改善是真的。它没走完从毛利到净利的那段路。
想扣也扣不掉的三笔账
注脚只管利润表。另外三笔账,它碰不到。
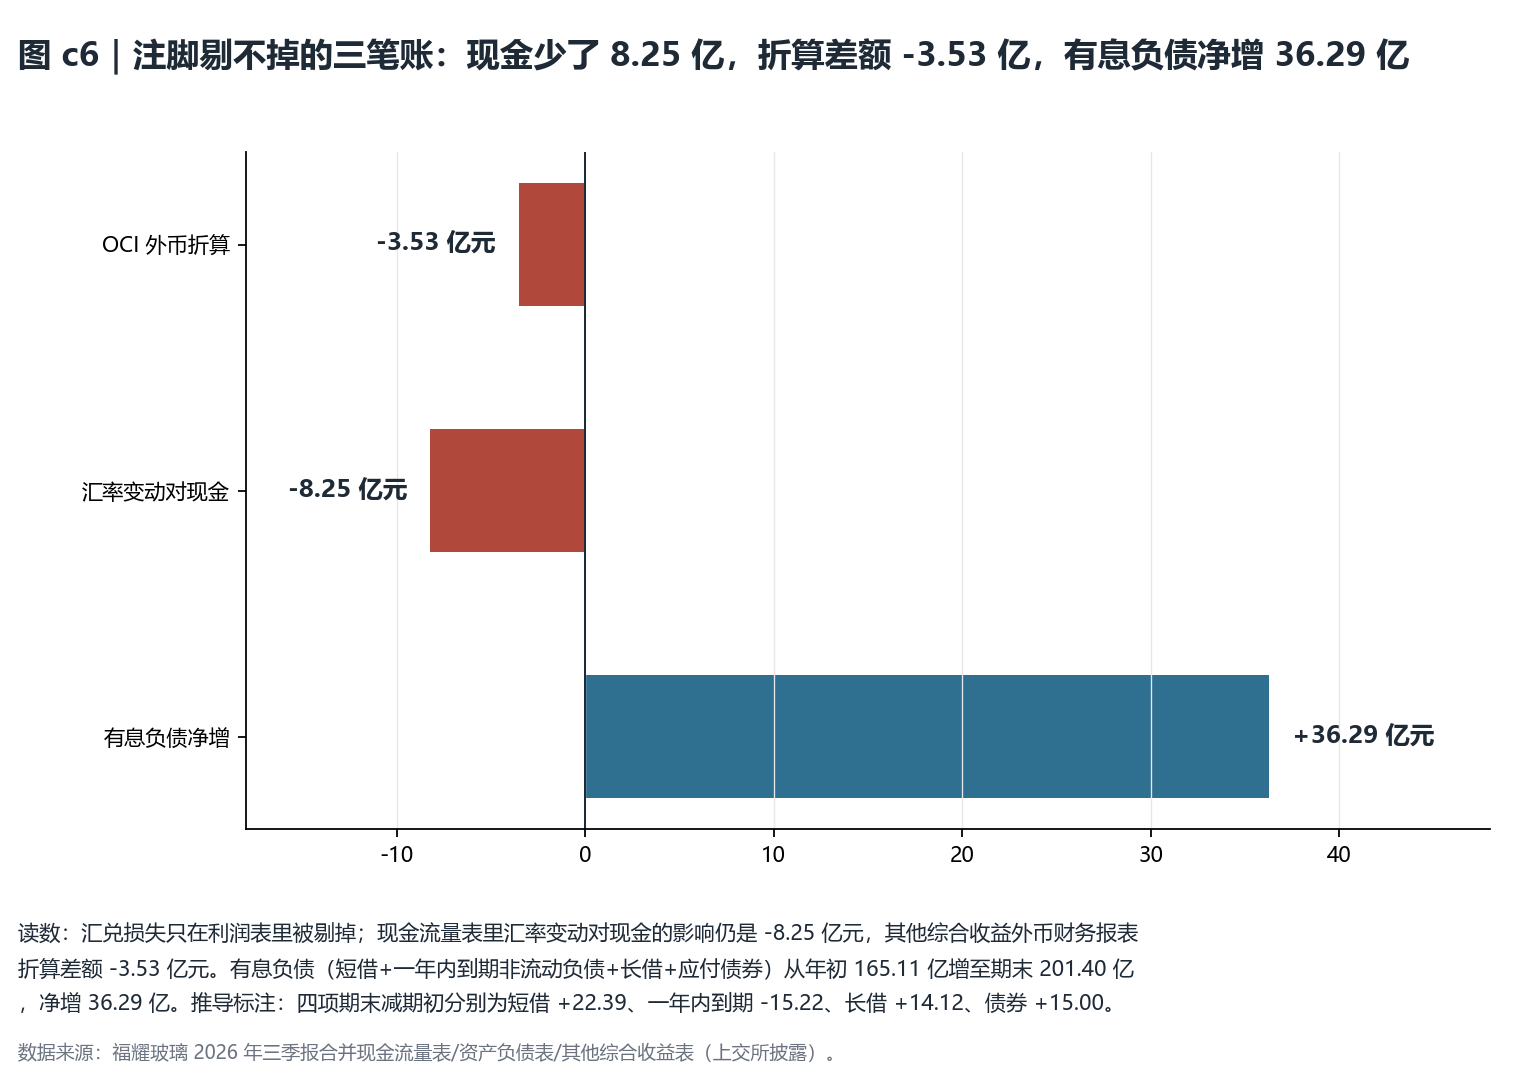
图 c6|注脚剔不掉的三笔账:现金少了 8.25 亿,折算差额 -3.53 亿,有息负债净增 36.29 亿。读数:汇兑损失只在利润表里被剔掉,现金流量表里汇率变动对现金的影响仍是 -8.25 亿元,其他综合收益外币财务报表折算差额 -3.53 亿元。有息负债(短借+一年内到期非流动负债+长借+应付债券)从年初 165.11 亿增至期末 201.40 亿,净增 36.29 亿。推导标注:四项期末减期初分别为短借 +22.39、一年内到期 -15.22、长借 +14.12、债券 +15.00。数据来源:福耀玻璃 2026 年三季报合并现金流量表、资产负债表与其他综合收益表(上交所披露)。
现金流量表里,「汇率变动对现金的影响」是 -8.25 亿元。这是真金白银的减法。
其他综合收益里还躺着一笔:外币财务报表折算差额 -3.53 亿元。它不进利润表,直接改净资产。
第三笔在负债端。短期借款从 76.10 亿增到 98.49 亿,长期借款从 36.69 亿增到 50.81 亿。新增应付债券 15.00 亿。同期一年内到期的非流动负债从 52.32 亿降到 37.10 亿。四项合起来,有息负债从年初 165.11 亿净增到 201.40 亿,多出 36.29 亿元。推导口径:短借加一年内到期加长借加应付债券,期末减期初。
钱去了哪?购建固定资产付现 38.92 亿元,同比还降了 14.3%。分红照发:分配股利、利润或偿付利息付现 53.54 亿元,中期股息每股 1.0 元、末期股息每股 1.2 元。归母权益 374.71 亿元,比年初微降 0.23%。分红、汇兑折算、借款,三只手一起按住了净资产。
经营现金流本身还在。82.60 亿元,同比 -16.44%,仍是归母净利润的约 1.38 倍。现金还在赚,赚得慢了,还被汇率抽走一口。
把旧判断拿出来对一遍
去年市场看福耀的主流判断,是券商 2025 年三季报点评的共识口径。汇兑影响只是短暂波动,主业逻辑没变。这句话今天得拆成两半。
前半句对了一半。汇兑确实是波动,15.48 亿的摆动早晚会回来,只是不知道哪天、哪个方向。
后半句要改。主业没有想象中稳。剔汇增速 +4.78% → +1.18% → 单季约 -5.3%,逐季回落。这条线是报表里能算出来的,不用等研报。
四个问题过下来,结论是这样。主营业务这一问被证伪了:营收增速滑到 +2.5%,「剔汇后稳增」的说法被三季度约 -5.3% 的推导值否掉。利润质量属于兑现延后。毛利率抬升 1.2 个百分点是真的,却被研发和财务费用截了胡。扣非净利润 -15.06%,利润表末端还没跟上。现金流是四项里最扎实的一项。净现比约 1.38,应收账款从年初 84.78 亿降到 76.18 亿。收入的含金量没恶化。剩下的关键经营变量还悬着,汇率方向和内外销劈叉都没转向,判定同样是兑现延后。
核心结论的变化,一句话。去年的版本是「汇率噪音掩盖了稳增的主业」。今年要改成「汇率噪音属实,把噪音关掉之后,主业增速自己也在往下走」。
四季度单季可以摆个情景框架。对照的锚点有两个:2025Q4 单季归母 22.48 亿元,2026Q3 单季 20.36 亿元。下面三档仅作情景推演,不构成任何预测。低档:营收增速停在 +2.5% 附近,人民币继续偏强,单季归母落在 20 亿元以下。中档:营收增速回到 +5% 上下,汇率走稳,落在 20 亿到 22.5 亿之间。高档:出口链放量叠上汇兑转回收益,落在 22.5 亿以上。三档只是把变量摆开,方便下一份报表出来后逐条对号。
下个财报期盯这几件事
年报里有几个数可以逐条对账。Q4 单季营收同比能不能回到 +5% 以上。剔汇增速是继续回落,还是止跌。毛利率守不守得住 38% 一线,先看纯碱价格。汇兑这一栏有个天然的减压阀:2027 年一季度的同比基数是 2026Q1 的亏损 4.39 亿,压力反而小。海外产能那边。美国二期工厂两条产线在 2026 年 8 月时一条已恢复调试,另一条预计 9 月底恢复(上证报报道)。复工后的爬坡能不能接上出口的量,年报见分晓。
回到开头那句话。公司替你把汇兑剔掉了,算术无误,姿态坦白。可报表有四张,注脚只站在利润表那一张上。剔掉汇率之后剩下的部分,才是这份三季报真正要回答的问题。答案是:还在赚,赚得慢了,斜率向下。
数据来源:福耀玻璃 2026 年一季报、中报、三季报(上交所披露,三季报未经审计)。中国汽车工业协会、中国货币网及公开报道。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
·中国巨石:同一句话写了 12 遍,涨的是两条价格。
·迪安诊断:一张 61 亿的账单,改写了利润表。
·金田股份:1222 亿的收入,负 43 亿的经营现金流。
💡 回复「三季报」一键领取本季全部解读合集。