中外乳业百年博弈
外资巨头在中国市场的进退沉浮。奶粉、常温奶、原料、奶酪,四条战线打了一百年,配方表决定不了胜负,真正决定胜负的是三段距离:信任、货架、奶源。这篇把每段距离摊开量一遍——外资赢的时候赢的是哪段距离,输的时候输的又是哪段。
2007 约 35%,2025 国产化率超 70%
伊利近半 + 蒙牛约 40%
2013 年高点 5,208,定价牌在新西兰
后厨还握在外资手里
收窄至历史低位,碾压有时变性
目 录 · CONTENTS
引子 · 0.23 元:一杯奶的环球旅行
2026 年 10 月 6 日,全球乳制品贸易平台 GDT 的最新一场拍卖落槌:全部产品均价 3,928 美元/吨,其中全脂奶粉(WMP)成交在 3,605–3,620 美元/吨。这个价格是在新西兰的草地上长出来的,由怀卡托的雨水和恒天然的奶农决定,然后落在中国超市的货架上,变成一盒牛奶的成本。买它的是中国的乳企,定价的是新西兰的牧场。
同一个月,还有两个现场。加拿大安大略省金斯顿,飞鹤的婴配粉工厂在下线——那是加拿大第一张婴配粉生产执照换来的产能,产品摆进了沃尔玛等 1,600 多家北美商超。印尼街头,蒙牛旗下的艾雪(Aice)冰淇淋在跑量,这个品牌在印尼的份额已经做到 34%、全市场第一,一年卖 20 多亿元。
三个现场连起来看,"外资 vs 国产"这条线忽然画不直了。中国的奶粉卖去了加拿大,中国的冰淇淋卖去了印尼,而中国牛奶的成本还在新西兰的拍卖场上被定价。世界乳业的经纬线已经打了结。
这篇是乳制品系列的第七篇,也是收尾。前六篇写的都是国内战场:双寡头打了三十年、奶粉的信任焚毁与重建、奶酪棒的权属交割、网红奶的概念半衰期、上游奶源的爱恨博弈、认养一头牛的时差账。这一篇把镜头拉远——站到全球牌桌边上看:雀巢、达能、恒天然这三家外资巨头,在中国这一百年到底是怎么赢的,又是怎么退的。
答案绕不开一把量尺:距离。外资的全球优势传到中国货架上,要跨过三段距离——信任距离(中国妈妈心里的中外价差)、货架距离(从城市大卖场到乡镇村小卖部的半径)、奶源距离(新西兰草场到中国工厂的成本差)。这一百年,其实就是这三段距离逐一坍塌的历史;坍塌到最后,距离变成了双向的:中国企业往外走,成了别人主场上的"外来者"。
全球牌桌:先看清谁坐在哪
1.1十把椅子的坐标
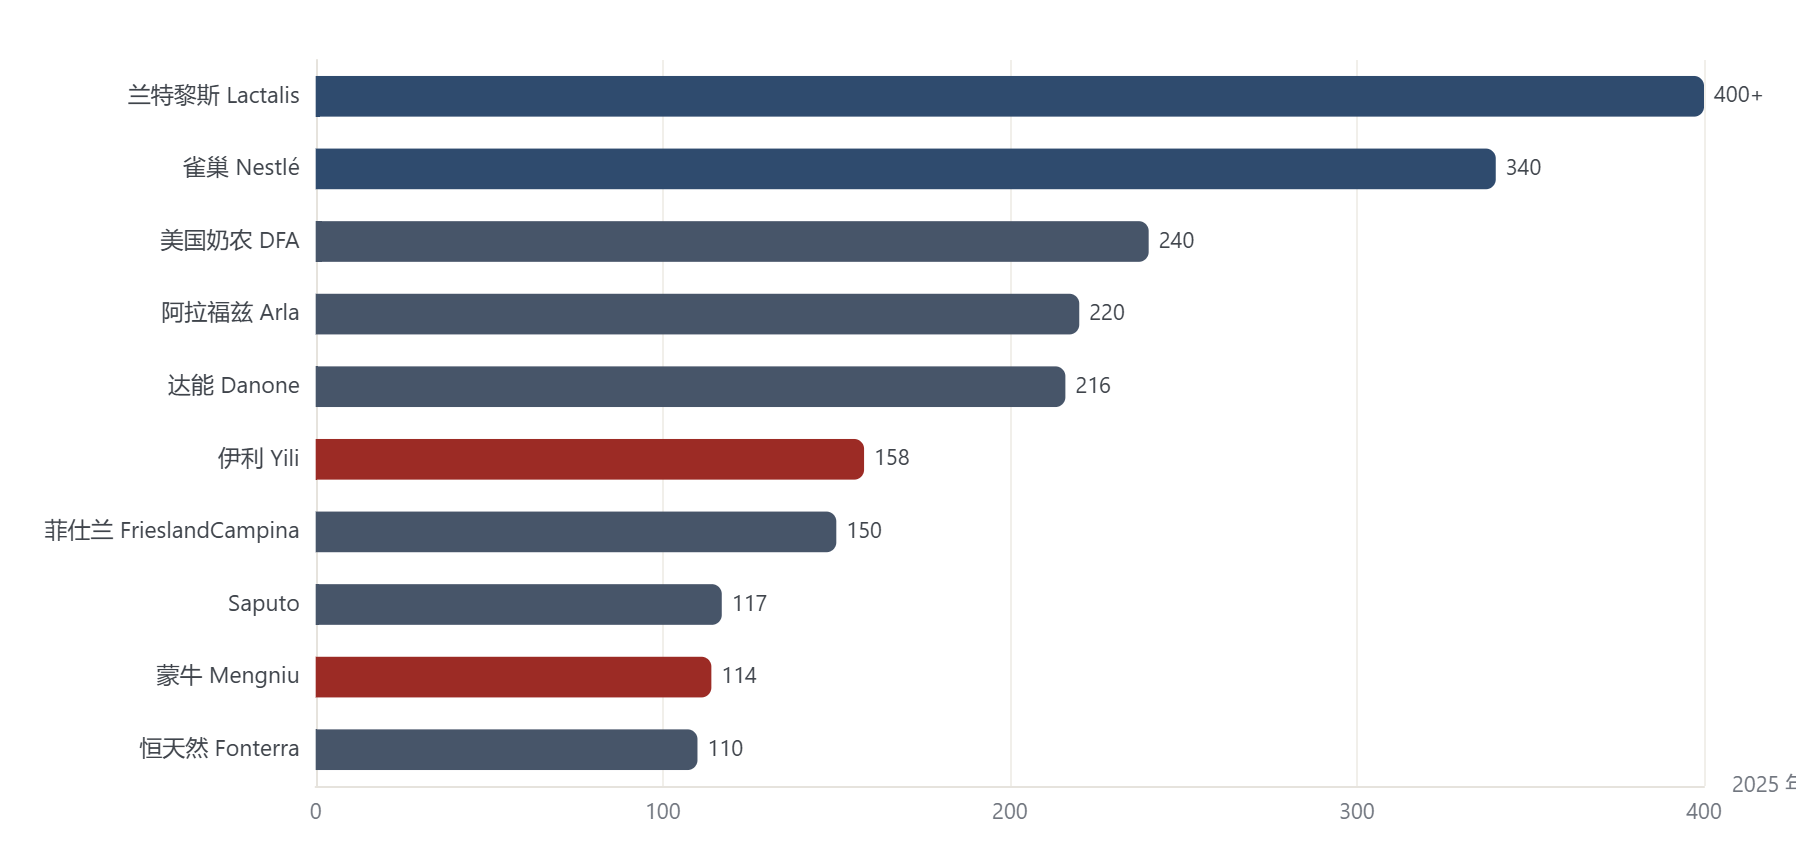
荷兰合作银行(Rabobank)2026 年 8 月发布的全球乳业 20 强榜单(按 2025 年乳制品营业额):法国兰特黎斯以 400 亿美元以上重返榜首,雀巢第二,美国奶农(DFA)第三,阿拉福兹第四,达能第五(216 亿美元),中国伊利第六(158 亿美元),菲仕兰第七,Saputo 第八,蒙牛第九(约 114 亿美元),恒天然跌至第十。
这张表有三个看点。第一,20 强合计营业额 2,670 亿美元,同比只增 5.4%,全球乳业本身是一盘慢棋。第二,恒天然从第七掉到第十,直接原因是它把 Mainland 消费业务卖给了兰特黎斯——原料巨头在收缩消费品牌,跟中国乳业的路径正好互为镜像。第三,也是最要紧的:雀巢第二、达能第五、伊利第六、蒙牛第九,本篇的对垒双方已经坐上同一张桌子,量级差在一倍上下,不再是学生跟老师。
1.2四种距离:本篇的量尺
牌桌摆好,量尺也得先亮出来。外资在中国赚的是"距离税",赔的是"距离税"。下文反复用到的四种距离,定义如下。
信任距离
中国消费者愿意为"进口"两个字多付的钱。2008 年它涨到历史最厚,之后被罚单、乌龙、国标逐层削薄,2025 年国产化率反超 70%。这是外资唯一赢过的距离,也是碎得最彻底的一段。
货架距离
从城市大卖场到乡镇村小卖部的铺货半径。伊利 110 万家乡村网点、蒙牛 100.5 万家乡镇村网点,外资的冷链和经销商到不了这个半径。常温奶战线的胜负在这里就写完了。
奶源距离
新西兰草地与中国牧场的成本差。它曾经宽到约 1 元/公斤——进口大包粉比国产奶便宜一半的时代;如今收窄至 0.23 元,"成本碾压"从天堑变成了水沟。
技术距离
奶酪发酵、乳脂加工等工艺积累。这是唯一还站着的距离:安佳 B 端奶酪 60–70%,中国餐饮后厨的奶酪仍多来自新西兰。C 端已被妙可蓝多反超,后厨还没有。
1.3资本台账:一边收购本土乳企,一边和国产巨头博弈
"百年博弈"的"百年"不是修辞。雀巢 1874 年就在香港做起了贸易,1908 年在上海设销售办事处,1990 年在黑龙江双城开出在华第一家奶品工厂——那是外资乳业现代入华的起跑枪。此后三十年,外资的入华剧本几乎只有一个动作:买。买渠道、买品牌、买产能,比自己建快得多。
雀巢的购物车最有代表性:1999 年买下太太乐 80% 股权,2011 年 4 月约 15 亿元拿下银鹭 60%,7 月再以约 17 亿美元(14 亿瑞郎)买下徐福记 60%,2012 年 4 月以 118.5 亿美元现金从辉瑞手里买下惠氏营养品——当时达能也在竞购桌上,出价一度传闻抬到 110 亿美元。这一单奠定了此后十年中国婴配粉高端市场的外资格局:惠氏启赋一家,就曾占超高端 12% 的份额。
达能的剧本更长,也更拧巴。1996 年与娃哈哈成立合资公司(达能 35.7%,1998 年增持至 51%),2000 年买下乐百氏 92% 股权,2013–2014 年又两步入股蒙牛约 9.9% 成第一大外资股东——左手买下中国品牌的壳,右手成为双寡头的股东,同时还在货架上跟它们打。拧巴的结果写在退出上:2009 年"达娃之争"以 3 亿欧元出售合资公司 51% 股权和解,2016 年把乐百氏品牌连 6 家工厂整体转手(金额未披露),2021 年 5 月一次性出售所持蒙牛约 9.8% 股份、获 154 亿港元(约 16 亿欧元),大部分用于股票回购返还股东。媒体测算这八年蒙牛一役投入约 69 亿元、回报约 128 亿元加分红,收益率约 92%(二手口径)——资本账赢了,货架账没赢。
恒天然的账最能看出"距离"的双刃。它 2015 年 2–3 月以 18.00 元/股部分要约拿下贝因美 18.8%(约 34.64 亿元),想用资本换一张中国渠道的门票;2018 财年对这笔投资减值合计约 4.39 亿纽币(约 20.2 亿元人民币),FY18 税后净亏 1.96 亿纽币(约 9 亿元),2019 年起减持、2021 年初清仓离场。同期它还把中国上游两座牧场以 5.52 亿纽币卖给优然牧业(约 25.6 亿元),2025 年 9 月再以 42.2 亿纽币把消费品业务(含安佳品牌主体)售予兰特黎斯(约 174.6 亿元),收缩为纯原料与餐饮供应商。买门票进场,卖门票退场——外资在中国的资本进出,本身就是距离涨跌的实时报价。
1.4远征台账:外资三巨头的在华动作
下面这张台账是全篇的证据索引——并购、建厂、退出、卖身,按年份排开。它不叙事,只记账。
台账读法:朱红点=退出/收缩,玉绿点=在华加码,赭金点=风险事件,靛蓝点=政策,紫檀点=中国企业的海外落子。数据:各条目来源见行内标注,完整来源索引见终章。
信任距离 · 奶粉:外资的登顶与塌方
2.1起手:2007 年,外资约 35%,高端约 70%
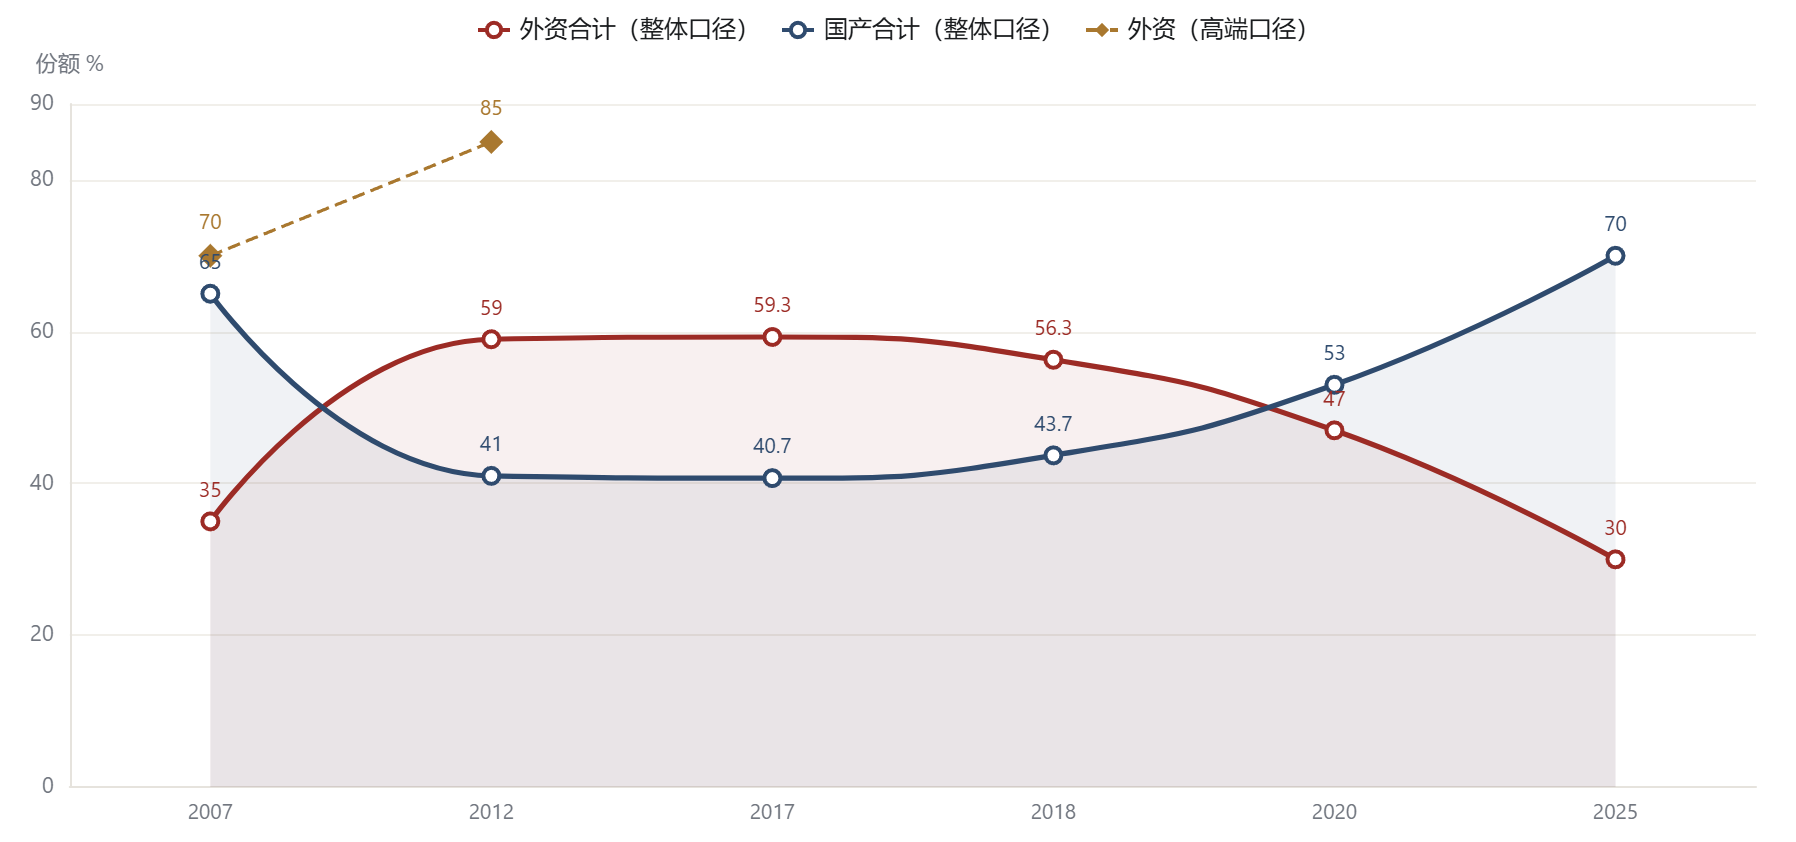
2007 年的中国婴配粉市场,整体口径外资合计份额约 35%,国产占约 65%——三鹿以 18.26% 居首,伊利 12.58%、完达山 8.83%。但把镜头推进高端市场,画面完全不同:外资品牌占约 70%。也就是说,便宜的奶粉是国产的,贵的奶粉是进口的,"进口 = 高级"这个等式那时已经写进价签。
这个等式有它的道理。外资乳企在配方研发、质量管控、全球供应链上的积累确实领先,1980 年代起雀巢、达能等先后入华,卖的就是这套工业文明的信用背书。但信用背书在中国市场的定价,比全球任何一个地方都高——因为中国的父母愿意为"绝对安全"支付的溢价,比营养成分表上的任何一行都贵。
2.22008:信任焚毁,外资登顶
2008 年 9 月,三聚氰胺事件爆发。卫生部的最终数字(截至 2008 年 12 月底):全国累计免费筛查 2,240.1 万人,累计报告患儿 29.6 万人,住院治疗 52,898 人。9 月 12 日三鹿全面停产,12 月 23 日石家庄中院受理其破产清算。质检总局公布的检出三聚氰胺企业名单涉及 22 家。
国产奶粉的信用一夜清仓,外资的信用一夜暴涨。事件曝光五周后,一组消费调查显示进口奶粉市场占有率从 70.6% 猛升至 86.8%(高端/局部口径,谨慎使用);成都超市的进口奶粉日销量为平日的约 3 倍。2009 年 7 月起,惠氏、美赞臣、多美滋、雅培轮番提价 5%–10%——信任距离第一次被外资明码标价。
到 2012 年,外资婴配粉合计份额升至接近 60%的峰值,高端市场口径更达到 85%。美赞臣 12.3%、多美滋 11.7%、惠氏 11% 包揽前三,前十里外资占六席。2015 年,惠氏成为中国首个年销破百亿的奶粉企业。
2.3塌方:罚单、乌龙与国标
登顶之后,外资奶粉的信任资产开始被三样东西逐层削薄。
第一层是罚单。2013 年 8 月 7 日,发改委公布奶粉价格反垄断调查结果,六家企业合计罚款 6.6873 亿元,8 月 25 日缴齐结案——这是中国反垄断史上的最大奶粉罚单。逐家看:美赞臣 2.0376 亿元、多美滋 1.7199 亿元、合生元 1.629 亿元、雅培 0.7734 亿元、菲仕兰 0.4827 亿元、恒天然 0.0447 亿元;惠氏、贝因美、明治因主动配合整改免罚。"洋奶粉就是贵得有道理"这句话,被罚单问住了。
第二层是乌龙。2013 年 8 月初,恒天然自曝其乳清蛋白粉疑似肉毒杆菌污染,多美滋涉 12 个批次、雅培预防性召回 7,000 多箱。8 月底,新西兰初级产业部 195 次检测证实不含肉毒杆菌——一场乌龙。但乌龙不乌龙已经不重要:达能预估全年销售损失 3.5 亿欧元(约 29 亿元人民币)、利润损失 2.8 亿欧元;多美滋中国市场份额从第一跌至第七,2014 年 1 月市占率从上年同期 11.5% 跌到 3.6%,全年净亏 7.71 亿元。2015 年 12 月,达能把多美滋中国以 12.3 亿港元卖给了蒙牛系雅士利。七年后剧情反转:2022 年 5 月,达能以 8.7 亿元从雅士利把多美滋买了回来,同期把所持雅士利 25% 股权(14.23 亿港元)和低温业务合营 20% 股权卖还蒙牛——卖的是信任事故的残值,买回的是洗过一轮的品牌壳。信任距离的残酷在于:它只认事故,不认无罪判决。
第三层是国标。2016 年 10 月配方注册制施行、2018 年 1 月全面实施:每个企业原则上不得超过 3 个配方系列、9 种产品配方,国内外一视同仁。注册前市场约有 2,000 个品牌,到 2018 年 8 月仅约 400 个获注册,淘汰约八成。2023 年 2 月新国标(GB 10765-2021)实施,截至 2024 年初共 1,127 个配方通过(境内 926、境外 201),441 个不予注册,境内外约 20 家企业主动退出。外资的"原装进口"光环,在"国内外一视同仁"的注册台前没有兑换价值。
2.4国产反超,与外资的最后一次反扑
2019 年,飞鹤以整体份额 11.9%(线下 13.9%、销量第一)超越惠氏,拿下中国婴配粉市场第一。2020 年,国产合计份额 53%,首次反超外资。2025 年,国产化率超 70%,伊利婴配粉零售额份额 18.3% 跃居第一(2026H1 进一步到 18.6%),飞鹤约 19%。
外资的退法各不相同,都是资产负债表上的真实交易:2021 年 6 月,利洁时以 22 亿美元企业价值把美赞臣大中华区业务卖给春华资本(保留 8% 股权);2022 年 12 月,雅培公告逐步停止中国大陆婴配粉运营销售;达能把重心转向爱他美,靠"达 e 购"渠道下沉求增长。
但要说外资全线溃退,也不符合 2025 年的实况。2025 年上半年,外资头部品牌普遍两位数增长,而国产多数下滑;超高端市场外资市占率超 60%(2025Q1)。美素佳儿在国际品牌中市占率第一,a2 份额升至 8.0%。这一轮反扑靠的是 HMO、A2 蛋白等新配方叙事——信任距离清零之后,外资又试图把"信任"升级成"科技"重新收一次税。这是本篇留给下一个十年的悬念。
货架距离 · 常温奶:为什么外资打不赢
3.1中国喝的是常温奶,这本身就是一个答案
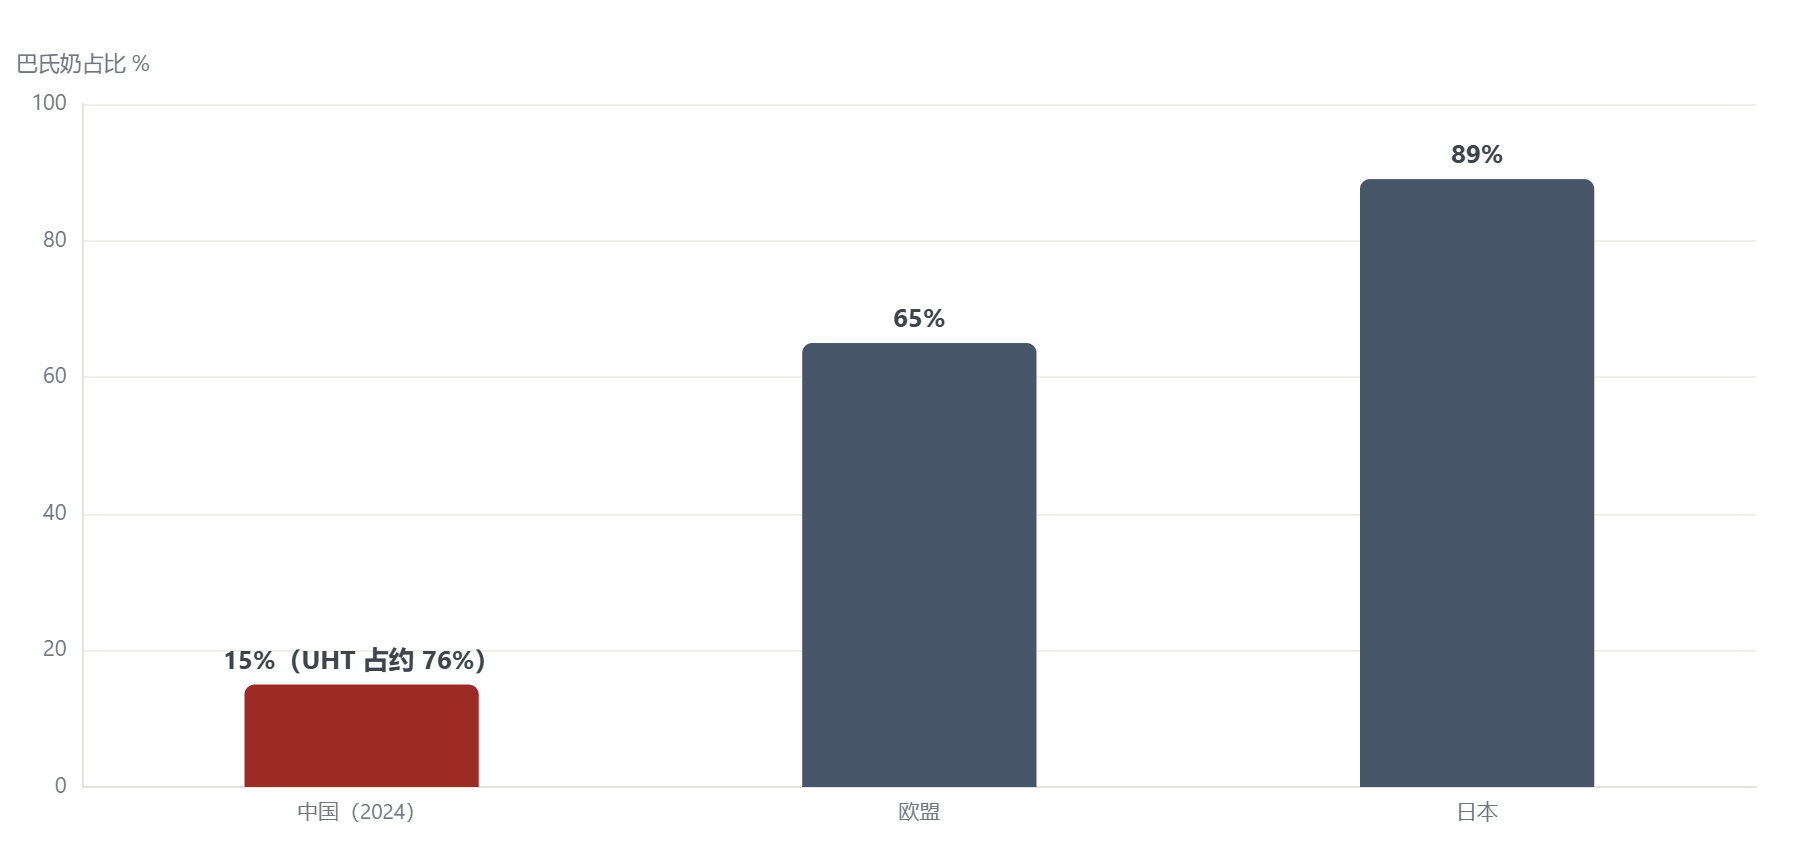
2024 年,UHT 常温奶占中国液态奶产量的约 76%,巴氏低温奶不足 15%。对照组很刺眼:日本巴氏奶占 89%、欧盟 65%。中国不是没有喝鲜奶的条件,是冷链、国土半径和消费习惯共同投了常温奶一票。
这一票直接决定了外资的处境。常温奶技术含量不高,保质期长,能用火车皮运到县城——但它要求的是一张覆盖全国的分销网,而不是一座欧洲工厂。巴氏奶才是外资可能绕开渠道战的赛道(靠冷链和品牌打高线城市),可它在中国只有 15% 的盘子。
3.2110 万家网点:渠道战的胜负手
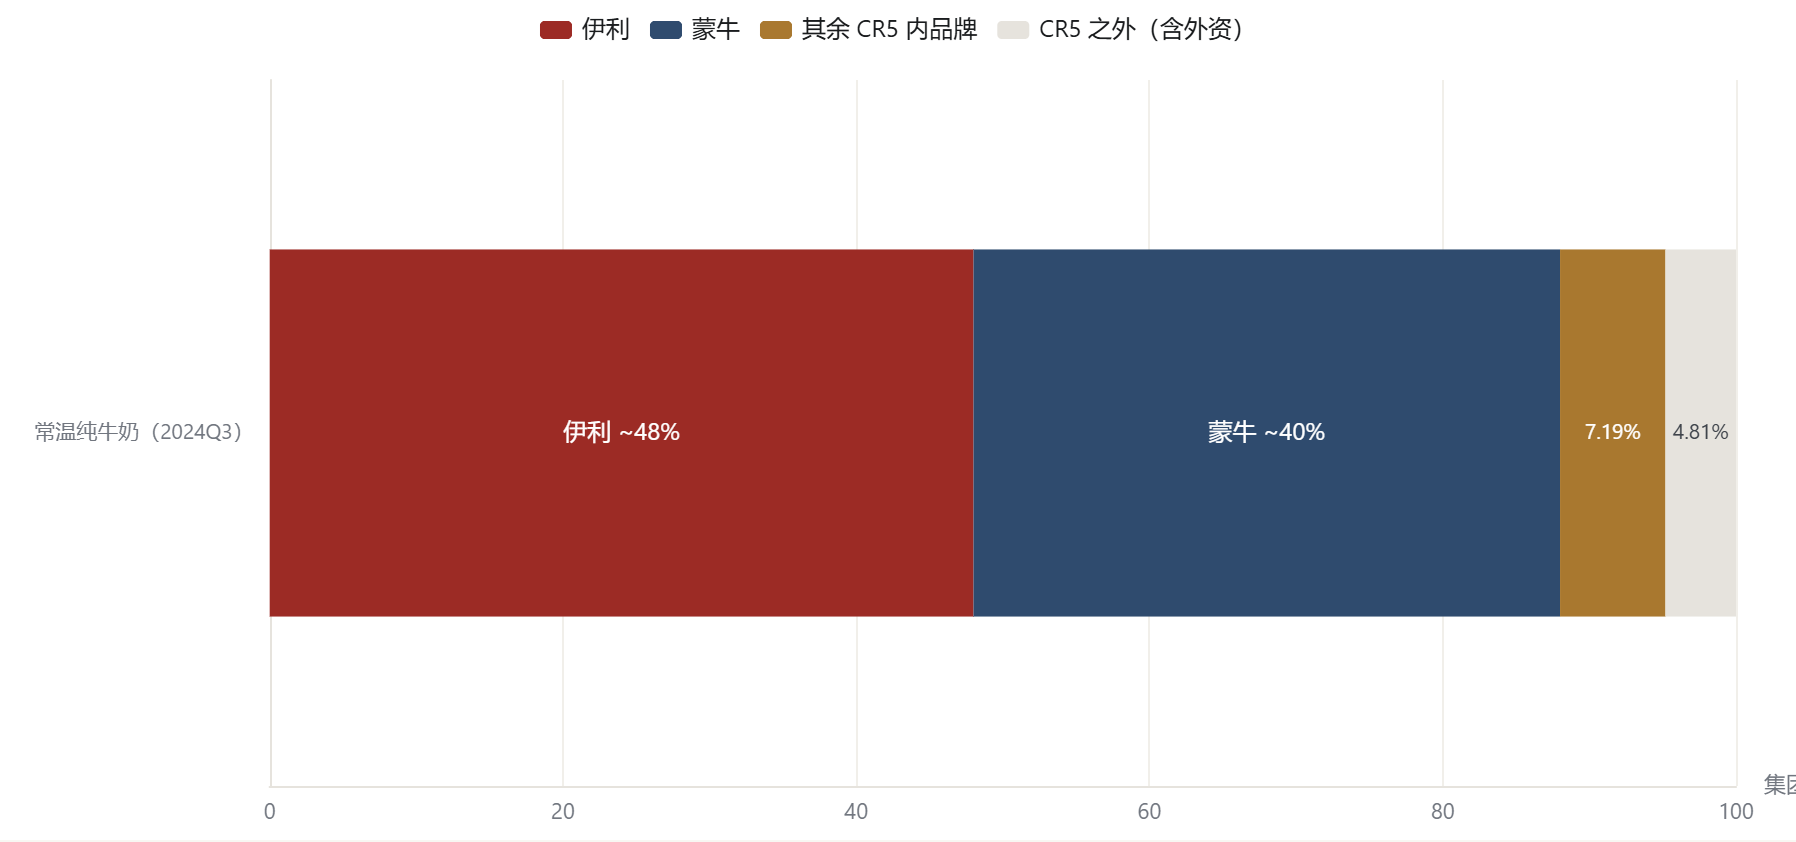
常温纯牛奶的集中度高到几乎没有第三方的位置:2024Q3,CR5 集团合计 95.19%,其中伊利占近半、蒙牛约 40%。剩下 4.81% 里,才有外资和地方乳企的生存空间。
这个格局的成因写在渠道账上。伊利经销商超 1.5 万家、贡献接近 97% 的营业收入,全国终端网点 500 多万个,其中乡村网点 110 万家——靠 2006 年和 2012 年两次"织网计划"一层层铺下去。蒙牛到 2024 年末乡镇村网点 100.5 万家,比 2020 年新增 22.8 万家,铺设速度仍不及伊利。外资品牌在一二线城市的商超里有排面,出了城区就断线:经销商数量、冷链、经销商毛利,每一样都是砸钱砸时间的活,而常温奶的毛利率根本支撑不起外资的成本结构。
价格战则把最后的悬念打没了。2014 年春节后,金典买一箱立减 6 元、特仑苏减 6 元、真果粒第二箱 6 折;2015 年 1 月,蒙牛、伊利的 250ml 盒装纯牛奶在零售终端降到 2.2–2.3 元/盒,最高降幅近 40%。超市终端做高端奶的毛利率只有 10%–15%——双寡头在用规模碾压一切对手的成本线,外资品牌跟不起。
3.3外资液态奶的退场编年
把时间线拉开,外资在液态奶上的撤退是连贯的:2004 年 11 月,菲仕兰(荷兰乳品/子母奶)宣布退出中国,合资公司经营权交中方伙伴——此前达能、卡夫、帕玛拉特已相继退出;2007 年,达能转让所持光明乳业全部 20.01% 股份,结束 1992 年开始的酸奶合作;2011 年 12 月,达能上海奉贤酸奶厂停产(两大在华酸奶基地之一),同期雀巢关闭上海冰淇淋工厂,媒体称之为"外资在沪集体撤退"。
留下来的外资改打差异化:恒天然的安佳自称"中国进口牛奶第一品牌",入华五年卖了约 10 亿杯,47 个 SKU 覆盖 1.3 万家门店;达能的碧悠走低温酸奶。但这些动作都发生在双寡头主战场的边缘——牛奶的主流货架,从 2010 年代起就没再换过主人。
奶源距离 · 原料:恒天然的碾压与保质期
4.1大包粉与 GDT:一张世界价格表
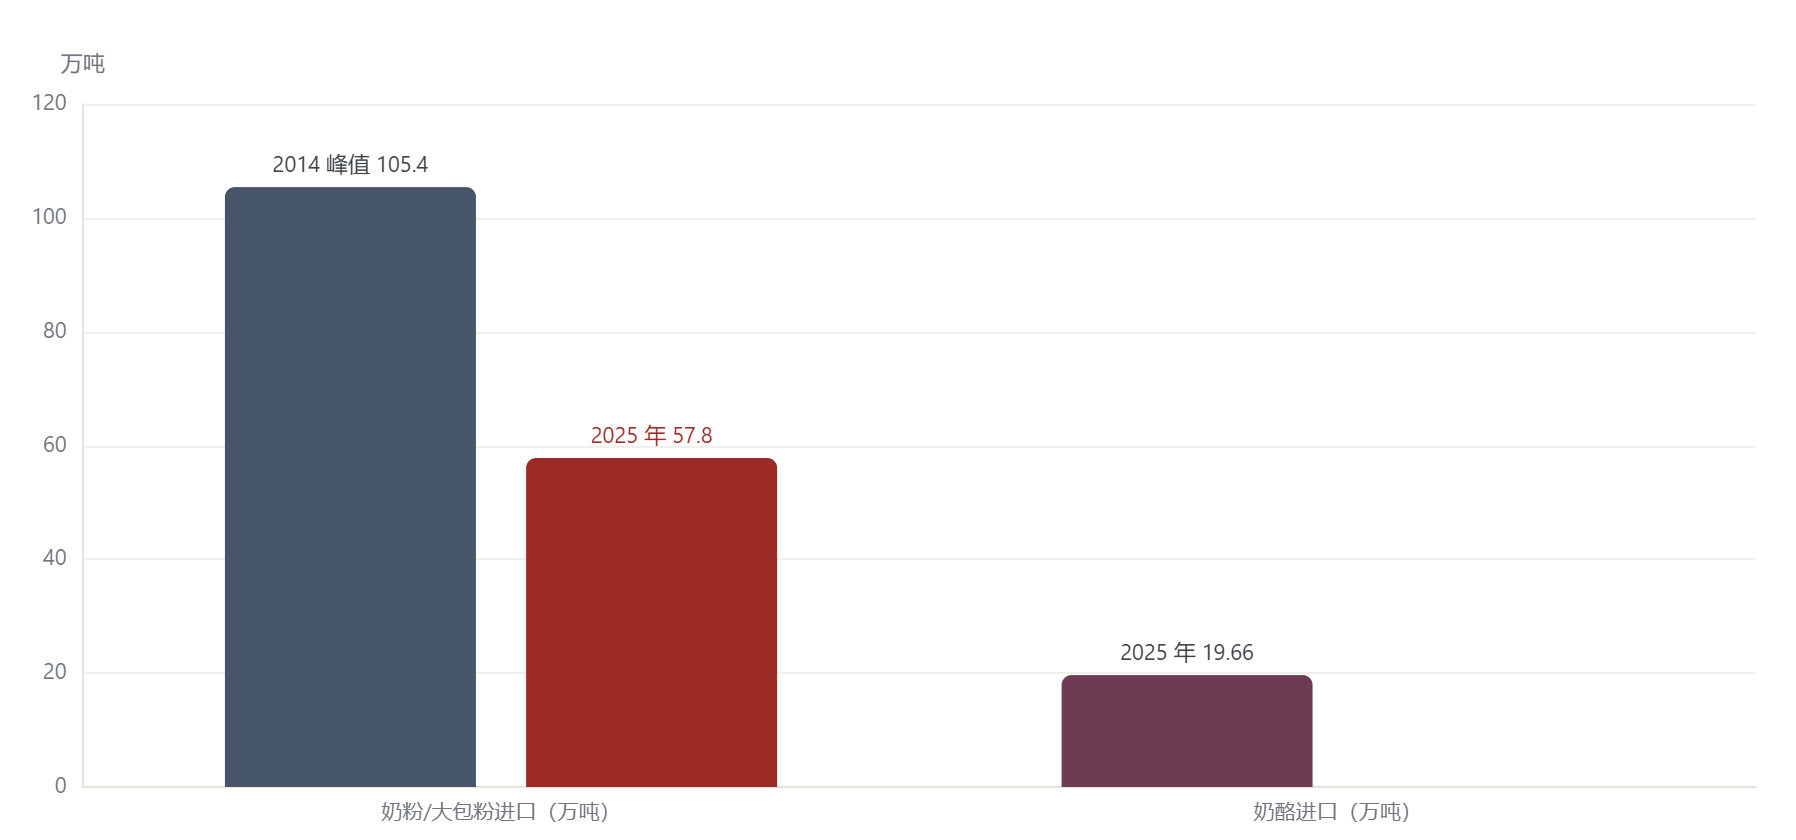
三聚氰胺之后,中国乳企重建供应链的第一件事就是买奶源,而全球最便宜的大宗奶源在新西兰。2008 年之前,中国年进口奶粉仅约 10 万吨;到 2014 年,奶粉进口量冲到 105.4 万吨的历史峰值(折鲜奶 843.2 万吨)。此后每年 50–60 万吨的大包粉到岸,2025 年 1–11 月进口 57.8 万吨,其中新西兰占 84.7%、澳大利亚 7.8%——中国乳业的原料地基,有一半以上浇的是南太平洋的奶。
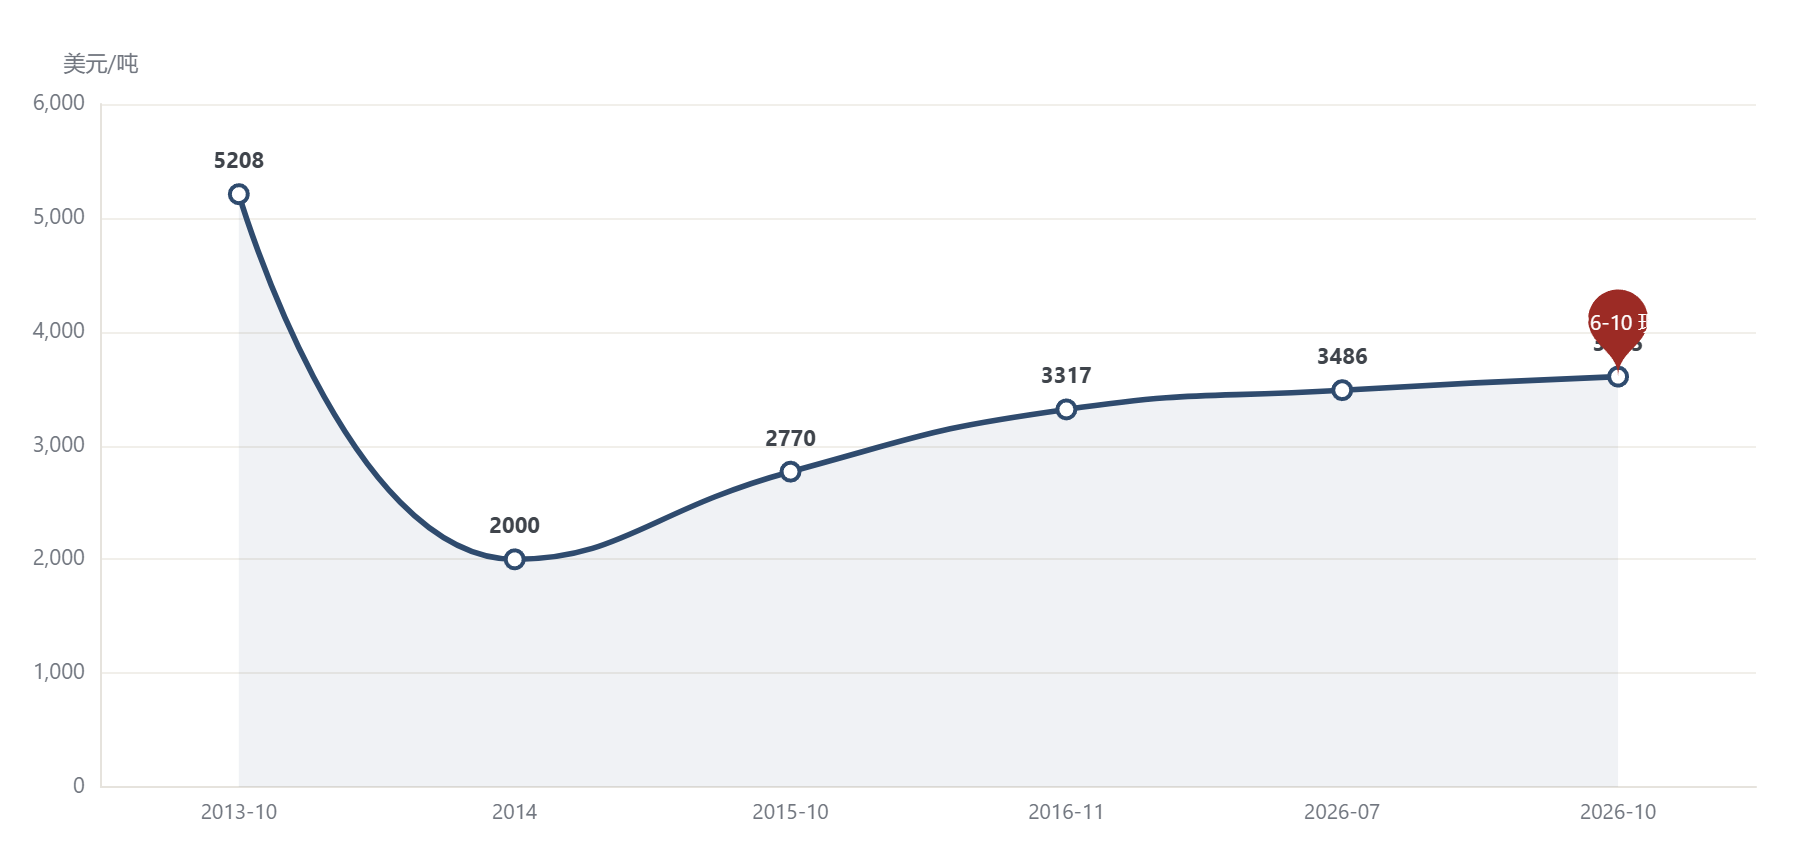
定价的锚叫 GDT(全球乳制品贸易平台)拍卖价。它的波动史就是外资原料优势的呼吸曲线:2013 年 10 月全脂奶粉(WMP)从 5,208 美元/吨高位起跳回落,2014 年快速跳水至接近 2,000 美元/吨,2015 年 10 月全脂到岸 2,770 美元/吨(同比 −33%);2016 年 11 月第 175 次拍卖反弹至 3,317 美元/吨,进口大包粉价格首次超过国产生鲜奶;2026 年 7 月中标价 3,486 美元/吨(同比 −11.3%),10 月回到 3,605 美元/吨一线。
4.2恒天然:一个把"距离"做成生意的国家公司
恒天然的在华存在,本身就是奶源距离的变现。2025 年,其大中华区收入约 290 亿元人民币,在华收入同比增长超 20%,餐饮服务覆盖中国 500 多个城市;大中华区约占恒天然收奶量的三分之一,中国是它最大的市场,新西兰约 30% 的乳制品出口到中国。FY2025 大中华区 EBIT 4.12 亿纽币(约 17.5 亿元人民币;同比减少 0.91 亿纽币,主因原奶成本上升冲击 UHT 奶油组合)。
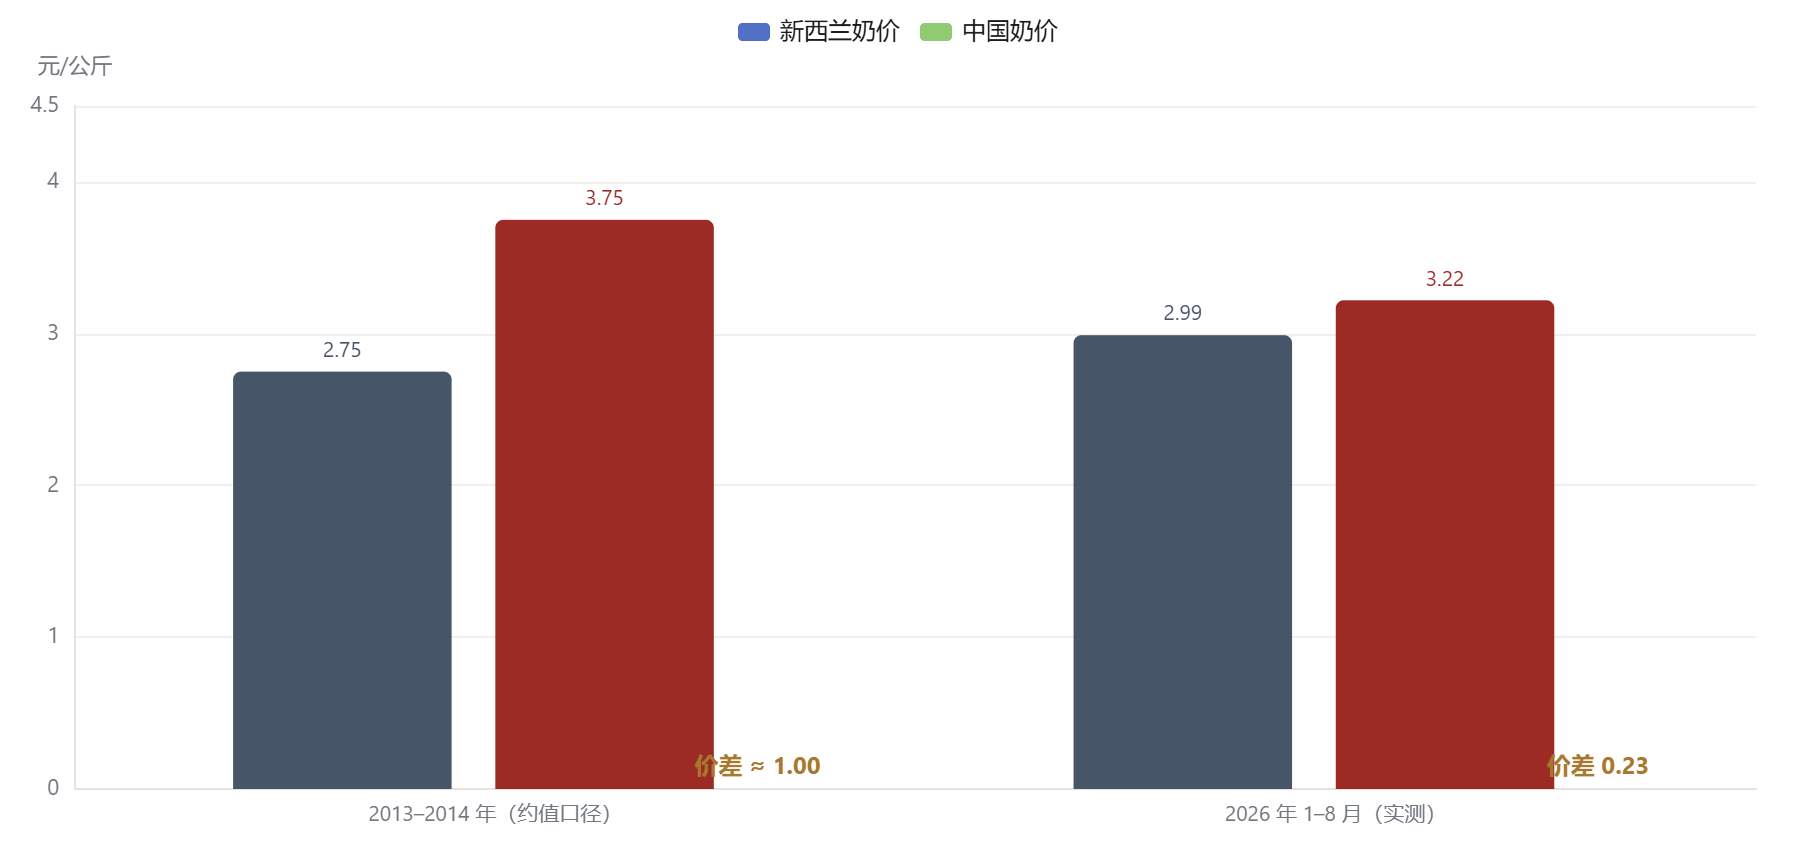
但原料战线的好日子带着保质期。2026 年 1–8 月,新西兰折人民币收购价约 2.99 元/公斤,国内 165 个监测牧场均价 3.22 元/公斤——价差收窄到 0.23 元/公斤的历史低位(对照:美国 3.29、欧盟 3.52)。而 2013–2014 年,新西兰奶源约 2.5–3 元/公斤,国内 3.5 元以上,价差约 1 元/公斤。
这里必须给"成本碾压"打个补丁。常被引用的"新西兰 1.2–1.8 元 vs 中国 3.5–4.5 元/公斤"这一精确区间,我们没有找到可靠原始出处,不予采用;可靠的是上面两组带年份的实测。结论与时变:2014 年的碾压是真的,2026 年的碾压已所剩无几——国内规模化牧场的公斤奶成本(现代牧业 2025H1 销售成本 2.32 元/公斤、2026H1 原料奶单位成本 2.29 元/公斤)与生鲜乳收购价(2025 年 1–10 月约 3.06 元/公斤,同比 −9.2%)双双下探,是价差收窄的另一半推手。
技术距离 · 奶酪:后厨里最后一道护城河
5.1百吉福的三十年与妙可蓝多的七年
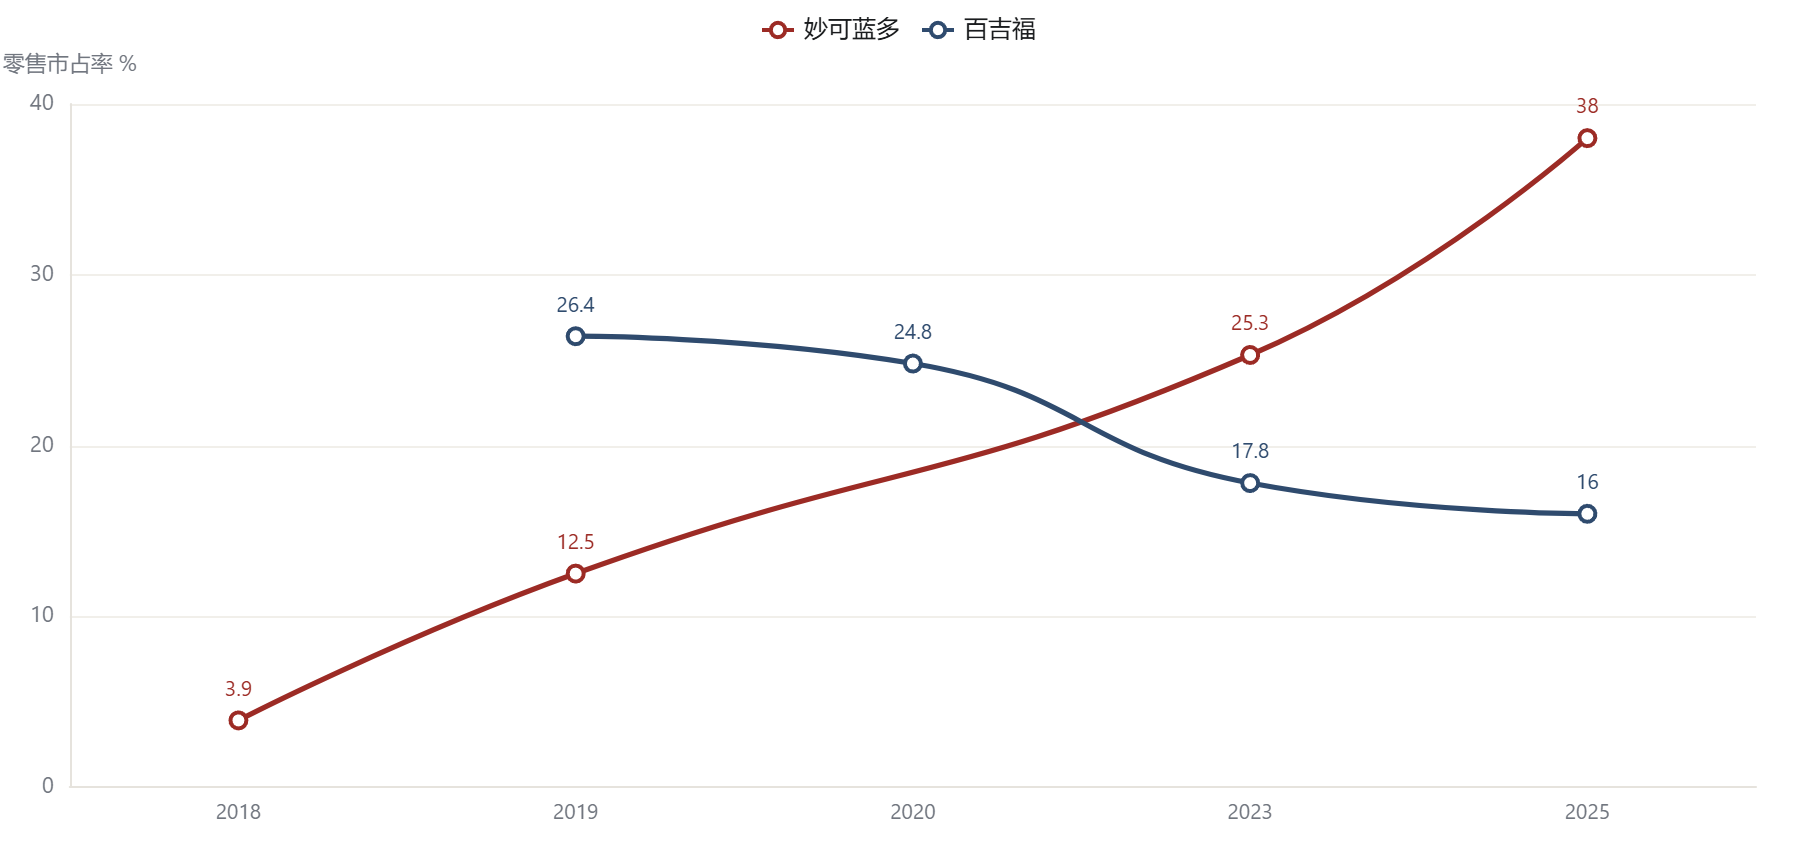
中国奶酪市场的外资叙事始于 1997 年:法国 Savencia 旗下的百吉福在天津建起第一座外资奶酪工厂,2004 年首创棒棒奶酪,等于替中国市场发明了"儿童奶酪"这个品类。2018–2020 年,百吉福连续三年市占率第一(2019 年 26.4%、2020 年 24.8%,欧睿口径)。
然后是妙可蓝多的七年:2018 年份额仅 3.9%(第六),2019 年 12.5%(第二),2023 年 25.3%(第一),2025 年上半年包装奶酪销售额占有率超 38%(凯度 Worldpanel)。同一时期,百吉福 2023 年降至 17.8%。这场反超的手法中国人已经很熟:广告轰炸 + 奶酪棒大单品——2025 年儿童奶酪棒单品销售额 48.7 亿元。资本层面,蒙牛 2020 年 1 月以 7.45 亿元受让 5% 股份,2021 年 7 月完成 30 亿元定增成为控股股东(28.46%),2022 年 11 月要约增持至 35.01%。
5.2B 端后厨:安佳的 60–70%
但奶酪战线有两个市场。C 端是超市里的奶酪棒,B 端是披萨店、烘焙坊、茶饮后厨里的马苏里拉、奶油芝士和黄油。B 端不看广告,看熔点、拉丝、乳脂含量和批次稳定——这里是技术距离的主场。2021 年,安佳(恒天然)在 B 端奶酪的市场份额约 60–70%,绝对龙头;妙可蓝多 B 端仅 9%。安佳的高端餐饮烘焙乳脂份额约 15%,同为外资最高。
原料侧的垄断更硬:2025 年中国奶酪进口 19.66 万吨(同比 +13.9%),新西兰占 62.3%。中国消费者吃掉的每十公斤奶酪,有六公斤多从新西兰来——哪怕 C 端品牌已经是国货,后厨里的原料还是南半球的。
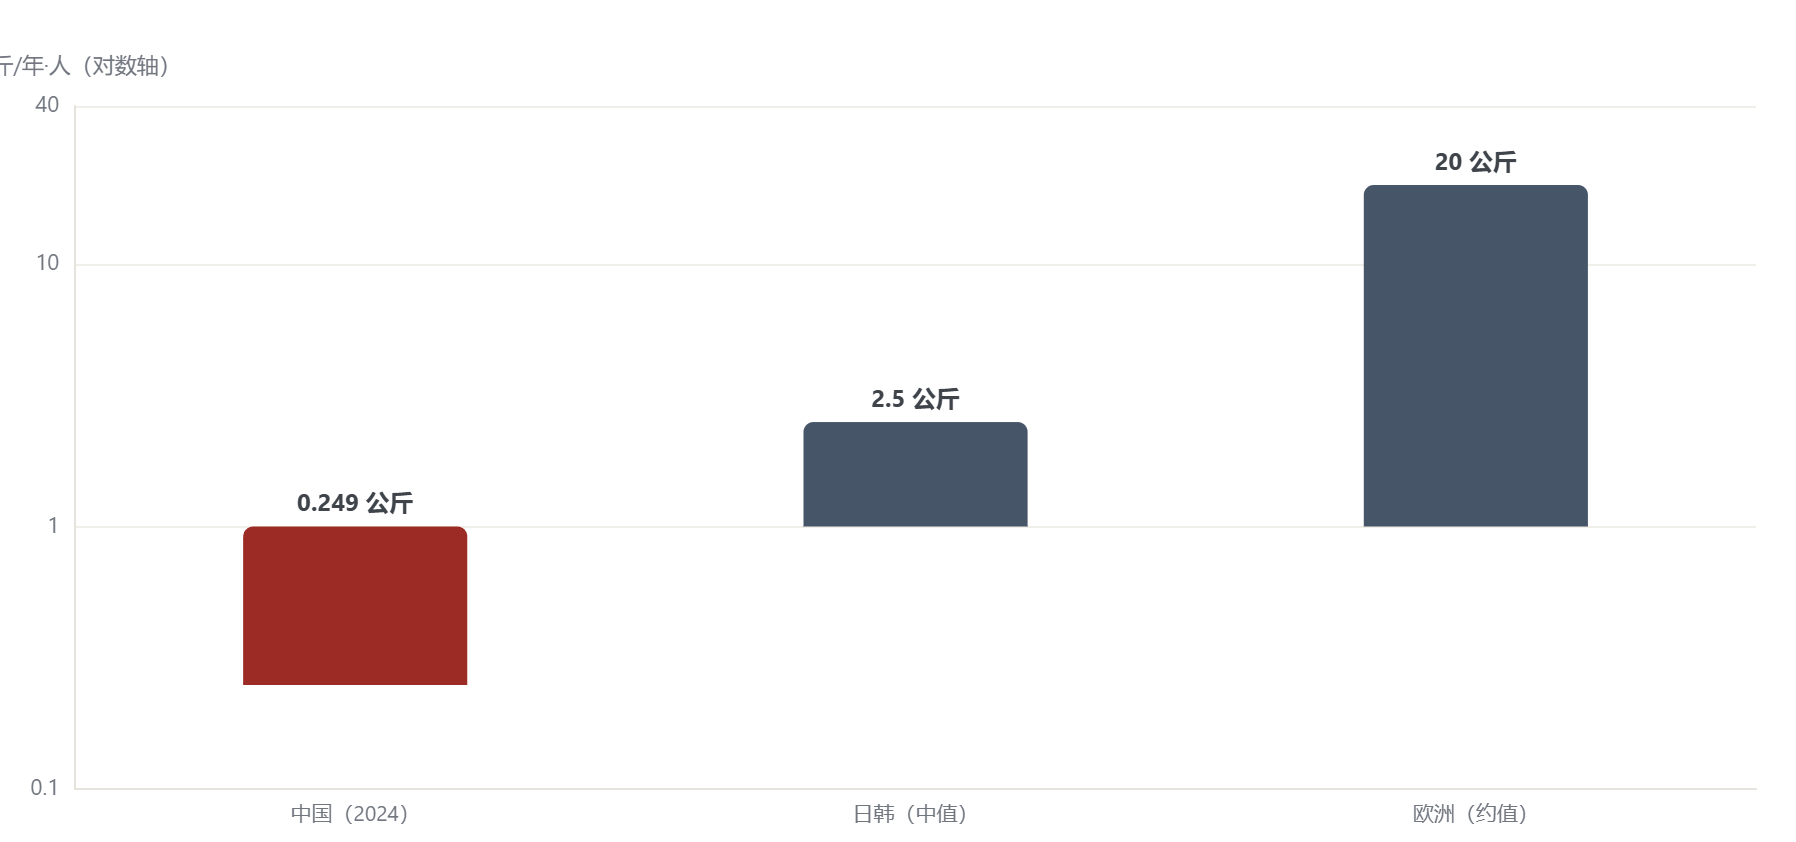
人均消费的差距则说明这条战线的仗远没打完:2024 年中国人均奶酪消费约 0.249 公斤/年,日韩 2–3 公斤,欧洲 20 多公斤;中国消费总量已与日本持平,人均仍差约 10 倍。2025 年中国奶酪需求 42.62 万吨,同比 +16.7%。换句话说,C 端的仗打赢了,整个奶酪的战争还只是开了个头。
距离反转:中国企业开始出海
6.1反向收购:把奶源搬回家
过去十年,中国乳业的海外并购清单几乎就是"奶源距离"的反向工程:2014–2015 年,光明食品以约 153 亿元人民币收购以色列最大食品公司 Tnuva(86 亿新谢克尔);2016 年 4 月,蒙牛系富源牧业以 3 亿澳元收购澳大利亚 Burra Foods 51.35% 权益;2019 年 8 月 1 日,伊利以 2.4377 亿纽币(约 11.1 亿元人民币)完成对新西兰 Westland(新西兰第二大乳企)100% 股权收购,其霍基蒂卡工厂草饲黄油年产能翻倍至 4.2 万吨;2022 年,伊利合计约 87.35 亿元收购澳优(62.5 亿港元入股 34.33% 后增持至 59.17%)。
这笔账算得很直白:与其每年为 57.8 万吨大包粉支付进口溢价,不如直接买下新西兰的工厂与草场。外资当年用来碾压的成本结构,正在被中国资本一张张买断。
6.2产品出海:从代工思维到本地品牌
产品线的出海更早也更野。蒙牛的艾雪冰淇淋 2013 年进入印尼,三年销售额从 2,000 万元做到 12 亿元,如今年营收突破 20 亿元,印尼份额 34% 全市场第一、菲律宾第二、越南行业第二,东南亚有 4 座工厂。澳优旗下佳贝艾特 2024、2025 连续两年羊奶粉销量与销售额全球第一,2025 年国际业务收入 +50.7% 至约 9.74 亿元。伊利 2024 年海外冷饮营收 +13%、海外婴配粉营收 +68%。
国家账本也在同步改写:2025 年中国出口乳制品 20.38 万吨(海关口径,同比 +54.8%)、出口额 5.9 亿美元;奶业协会口径为 13.78 万吨、4.21 亿美元——两口径统计范围不同,并列保留。出口品类里婴配粉占 38.3%(2024 年 12 月出口额结构),奶粉合计超七成。十年前中国父母海淘进口奶粉,如今中国奶粉在出口。
四条距离读数表
| 战线 | 距离 | 外资赢的时候赢的是什么 | 输/退的原因 | 当前读数(2026) |
|---|---|---|---|---|
| 婴配粉 | 信任距离 | 2008 年后"进口=安全"的信用溢价,份额 35%→接近 60% | 反垄断罚单 6.6873 亿元、肉毒杆菌乌龙、配方注册制与新国标、雅培退出、美赞臣 22 亿美元卖身 | 已清零:国产化率超 70%;超高端外资 60%+ 是最后残值 |
| 常温奶 | 货架距离 | 从未赢过(外资液态奶合计约 5%,二手口径) | 110 万家乡村网点、1.5 万家经销商的半径战;2014–16 价格战最高降近 40% | 0 胜定格:CR5 95.19%,伊利近半 + 蒙牛约 40% |
| 原料/大包粉 | 奶源距离 | 新西兰成本差约 1 元/公斤(2013–14),GDT 定价权 | 价差收窄至 0.23 元/公斤(2026),国内规模化牧场成本降至 2.3 元/公斤一线 | 天堑变水沟:大包粉新西兰占 84.7%,优势转为规模与定价权 |
| 奶酪 | 技术距离 | 百吉福发明棒棒奶酪并统治 C 端十五年;安佳 B 端 60–70% | C 端被妙可蓝多 38% 反超、蒙牛 35.01% 控股改写权属 | 仍在:B 端后厨 + 奶酪进口新西兰占 62.3%,人均 0.249 公斤的市场还小 |
注:表中"约""接近"均为约值口径;同一年份多机构份额冲突处(如 2022 年飞鹤 20.4% vs 17.5%)本报告并列呈现不合并,详见来源索引。
7.1两个老问题,两个短答案
问题一:为什么外资常温奶打不赢伊利蒙牛?因为常温奶战线比的不是配方,是半径。中国 76% 的液态奶是 UHT 常温奶,这张货架需要 110 万家乡村网点、1.5 万家经销商和 2.2 元一盒的成本线;外资的进口奶源(那时还带着成本优势)和品牌溢价,出了城区就没有经销商替它跑。更巧的是,真正能让外资绕开渠道战的巴氏低温奶,中国只有不足 15% 的盘子。天时地利都没给它。
问题二:为什么婴配粉、奶酪曾经被外资长期垄断?因为这两条战线卖的都不是奶。婴配粉卖的是"绝对安全"的信用——2008 年国产信任焚毁后,外资的信任资产溢价达到历史峰值,垄断是被一场灾难喂出来的;奶酪卖的是发酵、乳脂和成熟工艺的真功夫,加上彼时市场小到无人进攻(人均 0.249 公斤 vs 日韩 2.5 公斤)。两者的共同点:垄断都建立在距离上(信任距离、技术距离),而不是建立在渠道上——所以它们分别在信任重建(2020 年国产份额反超)和资本进攻(蒙牛控股妙可蓝多)之后失守。
7.2大背景:人口拐点下的攻守筹码
这场百年博弈的下卷,写在人口数字上。出生人口从 2020 年的 1,200 万降到 2025 年的约 792 万(首次跌破 800 万),0–3 岁婴幼儿基数从 4,190 万缩到 2,650 万(五年缩水 37%);婴配粉市场规模从 2021 年的 1,725 亿元缩到 2025 年的 1,410 亿元。牛奶粉整体 2024.6–2026.6 同比 −2%、羊奶粉 −12.2%(尼尔森 IQ)。而 2026 年的宏观底色是:居民消费仍在修复、乳品全渠道销售额 2025 年 9 月同比 −16.8%(尼尔森 IQ),原奶供给宽松导致生鲜乳收购价 2025 年 1–10 月约 3.06 元/公斤(低于近十年均价 16.4%)。
缩量市场里的战争规则变了。份额之争从"抢新客"变成"抢别人的老客户",外资的超高端反扑(2025 年上半年外资头部品牌普遍两位数增长)和国产的出海第二曲线(2025 年乳制品出口 +54.8%)是同一枚硬币的两面:国内不够吃了,就去别人的餐桌上吃。在这个意义上,中国乳业的突围完成了:守住主场,赢下百年,还让"距离"这个词终于变成双向——下一次读到外资在华沉浮的报告时,执笔的可能是一家印尼媒体,标题是《艾雪为什么打不赢本地品牌》。
7.3来源索引(主要数据)
| 数据组 | 来源 | 口径与时点 |
|---|---|---|
| 全球乳业 20 强座次 | Rabobank 全球乳业 20 强报告(2026-08) | 2025 年乳制品营业额;伊利/蒙牛名次以 RaboResearch 原始榜单 PDF 为准 |
| 外资/国产奶粉份额曲线 | 智研咨询 · 尼尔森 · 欧睿 · 达能 CEO 受访口径 | 销售额口径为主;2007=35%(高端 70%)、2012 接近 60%、2020 国产 53%、2025 国产化率超 70% |
| 三聚氰胺与整顿数字 | 卫生部(中新网 2009-01 转引)· 质检总局 · CCTV | 筛查 2,240.1 万人、患儿 29.6 万、住院 52,898 人(截至 2008-12 底) |
| 反垄断罚单 | 发改委(人民网 2013-08 转引) | 六家合计 6.6873 亿元,2013-08-07 公布 |
| 配方注册制 / 新国标 | 中国经济网 · 市场监管总局 | 约 2,000 品牌→约 400 获批;1,127 个新国标配方(截至 2024 初) |
| 常温奶结构与网点 | 李胜利演讲 · 尼尔森/马上赢(界面新闻)· 伊利/蒙牛公司披露 | UHT 76%(2024 产量口径);CR5 95.19%(2024Q3);乡村网点 110 万/100.5 万家 |
| GDT 拍卖价与进口 | 中国经济网 · GlobalDairyTrade 官网 · 农业农村部畜牧兽医局 · 中国奶业协会 | WMP 5,208(2013-10)→3,605 美元/吨(2026-10);大包粉 57.8 万吨(2025) |
| 中新奶价对照 | 中国奶业协会副理事长徐闯报告(2026) | 2026 年 1–8 月折人民币收购价:新西兰 2.99、国内 3.22 元/公斤 |
| 奶酪份额与进口 | 欧睿(研报转引)· 凯度 Worldpanel · 中国奶业协会 | 妙可蓝多 3.9%→38%;百吉福 26.4%→约 16%;奶酪进口 19.66 万吨(新西兰 62.3%) |
| 恒天然在华 | 恒天然 FY25 业绩回顾 · 中新网 · 商务部网站转载 | 大中华区 FY2025 约 290 亿元,约占收奶量 1/3 |
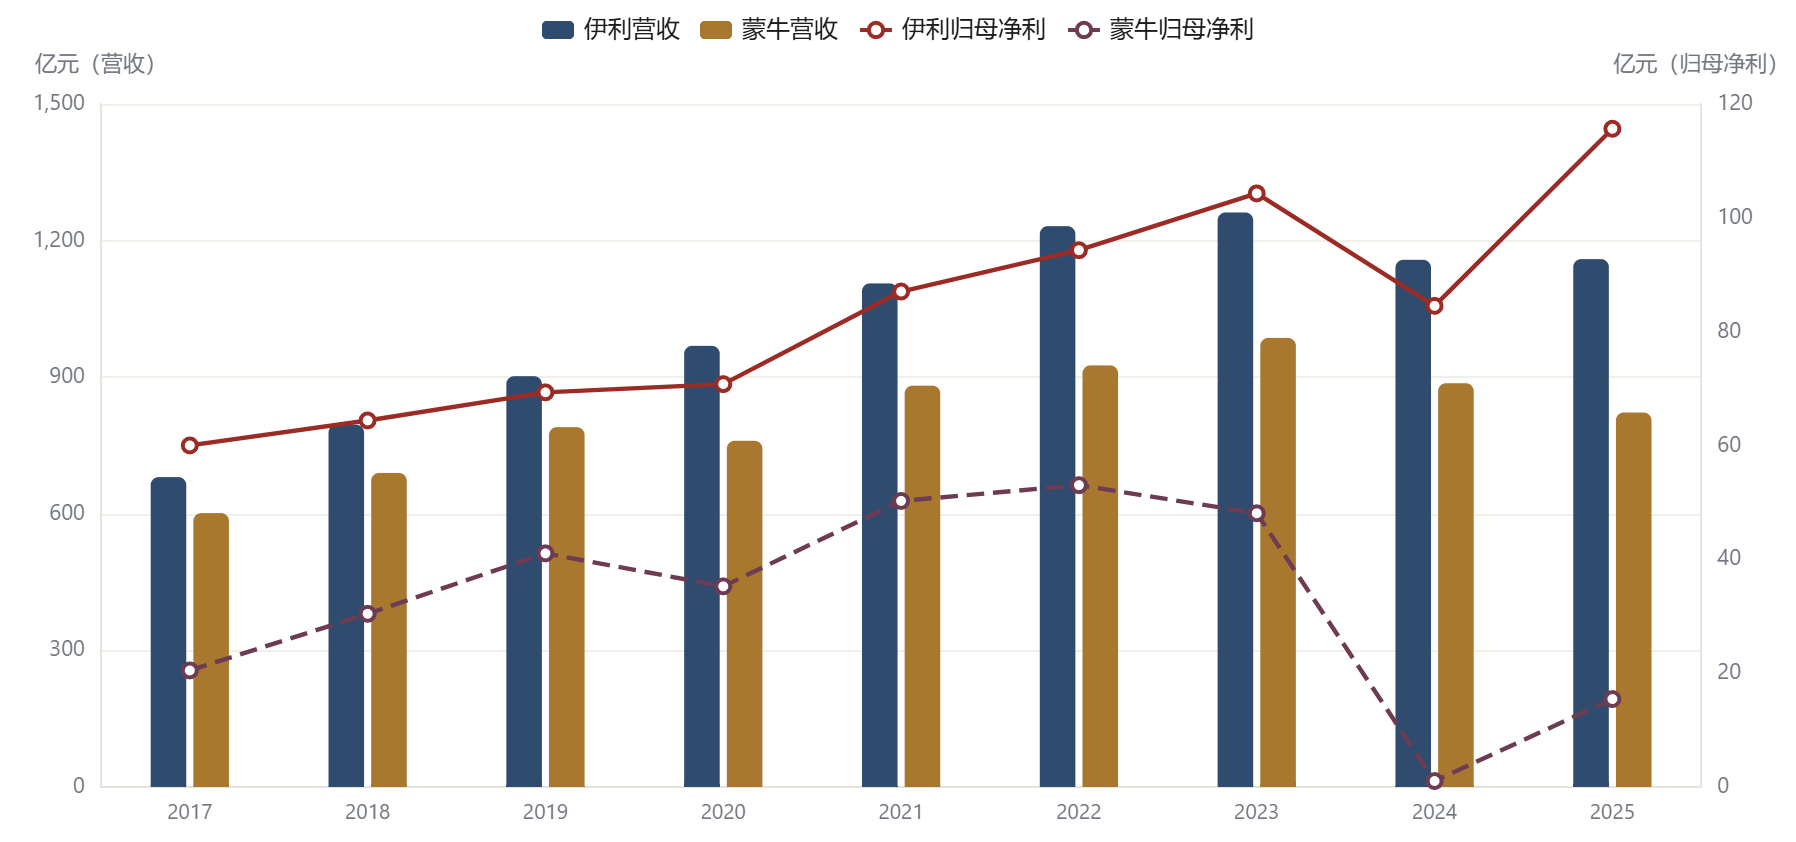
| 双寡头财务对照 | AKShare(iFinD 口径核对)· 伊利/蒙牛年报 | 伊利 2025 营收 1,159.31 亿元、归母净利 115.65 亿元;蒙牛 2025 营收 822.45 亿元、归母净利 15.45 亿元 |
| 反向出海 | 中证网 · 新华网 · 上海证券报 · 海关总署/中国奶业协会 | Westland 2.4377 亿纽币(约 11.1 亿元);澳优约 87.35 亿元;艾雪印尼第一;出口 +54.8%(2025) |
数据来源与口径
本报告数据来自 iFinD/AKShare 公开接口(伊利、蒙牛财务数据)、公司年报与业绩材料、Rabobank 全球乳业 20 强报告(2026-08)、GDT 官方拍卖数据、中国奶业协会与农业农村部公开统计、监管处罚文书及公开检索手工登记(外资三巨头无 A 股/港股财务接口,均手工登记并附来源链接)。财务数据除注明外为年报合并口径,份额数据以销售额口径为主、机构与年份口径不一致处并列呈现不合并,约值与推算值已在文中标注。外币折算人民币按中国银行折算价对应事件发生期间均值(纽币:FY18 4.61、2019 年 8 月 4.56、2021 年 3–4 月 4.65、FY25 4.24、2025 年 9 月 4.14),仅供量级参考,非精确会计折算。数据截至 2026 年 10 月,完成日期 2026 年 10 月 15 日。
免责声明:本报告基于公开信息整理分析,不构成任何投资建议;本报告为行业研究,不构成任何个股买卖建议。