电子特气:涨价是真的,卡脖子也是真的
电子特气是芯片制造的「血液」,含氟类品种占其中近四成。2026 年六氟化钨价格从年初约 900 元/公斤涨到 2600 元/公斤,涨幅近两倍;与此同时,全行业国产化率只有 23%,光刻气不足 10%,外资五大巨头仍拿走中国市场 58.3% 的份额。已国产化的品种在涨价,没国产化的品种还在等——这份报告要回答的就是:这两件事为什么同时成立,以及钱最终会落到谁的口袋。
2025 年 · 同比 +12.0%
2025 年
2026-09 · 年内近 3 倍
2026H1
2025 年
目 录 · CONTENTS
导读:三个问题
电子特气是一个「越是卡脖子、越容易讲成故事」的行业。2025 年中国市场规模 292.3 亿元,含氟类品种占 38.5%。2026 年,六氟化钨从年初约 900 元/公斤涨到 2600 元/公斤,三氟化氮从 2025 年的 17.2 万元/吨反弹到 27.8 万元/吨。涨价、缺货、日本装置爆炸、出口管制——所有能催化的词都在这一年出现。
问题一(供给):为什么日本一处装置出事,全球六氟化钨就缺 3300 吨?因为六氟化钨的全球产能只有 8500 吨/年,关东电化与中央硝子合计占约 25%,而中国以 3700 吨的产能承担了全球 43.5%。一个年产值几十亿的小品种,供给集中到任何一家出问题都会传导到全球。
问题二(价格):六氟化钨涨了近两倍,为什么三氟化氮的历史分位只有 33%?因为两者的驱动完全不同。六氟化钨涨的是「钨」,2026 年黑钨精矿一度比 2025 年初涨了 633%;三氟化氮涨的是「供给退出」,而它的参照系是 2021–2024 年那段被集采打掉的高价。
问题三(国产替代):一个国产化率只有 23% 的行业,为什么两个主力品种已经做到 60% 以上?因为国产替代从来不是均匀推进的。三氟化氮国产化率 60%、六氟化钨 65%,而光刻气不足 10%。已经国产化的品种在涨价,没国产化的品种还在等。
这一轮含氟特气的涨价,是原料驱动与供给退出叠加的结果,不是高端国产突破的结果。
真正的分水岭不在三氟化氮和六氟化钨——这两个品种的国产替代已经完成,涨价只是让利润在产业链上重新分配。分水岭在光刻气、前驱体、高纯掺杂气体这些国产化率不足 10% 的品种:那里既没有涨价的红利,也没有替代的进度。本报告把「高端品种的客户验证进展」列为第一跟踪变量,而不是六氟化钨的价格。
品种与产业链:芯片的「血液」由什么构成
1.1它是什么、用在哪
电子特气是集成电路、显示面板、光伏与 LED 制造过程中使用的特种气体,参与刻蚀、沉积、掺杂、清洗、光刻等几乎每一道工序。它不构成芯片的实体,但没有它就没有任何一道工序能完成。2025 年中国电子特气市场规模 292.3 亿元,同比增长 12.0%;同期中国电子气体企业的销售收入为 218.1 亿元,同比增长 11.3%。
含氟类特气是其中最大的一类,2025 年占电子特气比重 38.5%。它的代表品种是三氟化氮(NF₃,用于腔体清洗)和六氟化钨(WF₆,用于钨金属沉积),此外还有六氟丁二烯、四氟化碳、三氟甲烷等刻蚀与沉积气体。含氟类之所以自成一体,是因为它们共享同一套上游——氟化工与钨——并且同属「高纯提纯」这一道最难跨过的工艺门槛。
这个位置决定了它的两个特征。第一,价值量小、断供代价大:电子特气在晶圆制造成本中占比不高,但一旦某个品种断供,整条产线会停。第二,认证周期长:一个气体品种从送样到批量供货通常需要两到三年,通过验证后客户极少更换供应商——这既是新进入者的墙,也是已进入者的护城河。
电子特气的壁垒不在「能不能造出来」,而在「能不能被晶圆厂长期使用」。
三氟化氮、六氟化钨这类品种的化学合成早已不是秘密,国内企业也能做到 5N、6N 纯度。真正的门槛是批次稳定性与客户验证:一条 12 英寸产线不会因为便宜 10% 就更换气体供应商。这解释了为什么国产化率在低端品种上能快速到 60%,而在光刻气上停留于 10% 以下——前者验证周期短、容错高,后者直接决定光刻图形,客户不敢换。
1.2产业链位置与价值量
链条从钨、萤石、氟化氢三种基础原料出发,经含氟特气到晶圆厂与面板厂。价值量分布极不均衡:上游原料拿走六氟化钨成本的六到七成,而含氟特气本身在晶圆制造成本中占比很低。
| 产业链环节 | 主要产品 | 代表企业 | 价值量 / 单耗 | 说明 |
|---|---|---|---|---|
| 上游 · 钨源 | 黑钨精矿 / APT / 钨粉 | 章源钨业、厦门钨业、中钨高新 | 占 WF6 成本 60%–70% | 钨粉 2026 年 1 月 1213 元/公斤,8 月回落至 975 元/公斤 |
| 上游 · 氟源 | 萤石 / 无水氟化氢 | 巨化股份、多氟多、金石资源 | 占成本比重较低 | 无水氟化氢 2026-09 基准价 16400 元/吨,价格相对刚性 |
| 中游 · 含氟特气 | 三氟化氮、六氟化钨、六氟丁二烯 | 中船特气、昊华气体、绿菱气体 | 含氟类占特气 38.5% | 六氟化钨全球产能仅 8500 吨/年,中国占 43.5% |
| 中游 · 光刻与掺杂气 | 光刻气、准分子激光气体、前驱体 | 华特气体、南大光电、凯美特气 | 国产化率不足 10% | 直接决定光刻图形,客户更换意愿最低 |
| 下游 · 晶圆制造 | 集成电路 | 中芯国际、华虹、长江存储 | 占中国需求 42% | 第一大下游,2025 年半导体制造用气体销售收入同比 +25% |
| 下游 · 显示面板 | 面板 / OLED | 京东方、TCL 华星 | 占中国需求 37% | 第二大下游,以三氟化氮、四氟化碳等清洗与刻蚀气体为主 |
注:「占 WF6 成本」按原材料成本口径(2026 年);「占中国需求」按下游消费金额口径(2025 年);「国产化率」按市场份额口径(2025–2026H1)。三类口径不可横向相加。数据:中国钨市场分析报告(2026-01)、生意社(2026-09-30)、豆丁网·电子特气行业报告(2025)、搜狐·特种气体行业调研(2025)、中船特气·TECHCET(2026-09)。
供给:中国占全球八成,日本正在退出
2.1两个品种,两种格局
先把两个品种的产能格局分开看。三氟化氮:中国产能 25000 吨/年,全球 30000 吨/年,中国占 83.3%——这是一个已经完成国产替代、且中国主导全球供给的品种。六氟化钨:中国产能 3700 吨/年,全球 8500 吨/年,中国占 43.5%——这是一个中国份额接近一半、但仍有近一半供给在海外(主要是日本)的品种。
这个差异决定了两者在 2026 年的价格表现完全不同。三氟化氮的定价权已经在中国手里,价格由国内的集采与产能节奏决定;六氟化钨的定价还要看日本的装置开不开、中国的钨卖不卖给日本。同一类「含氟特气」,供给结构决定了它的价格弹性。
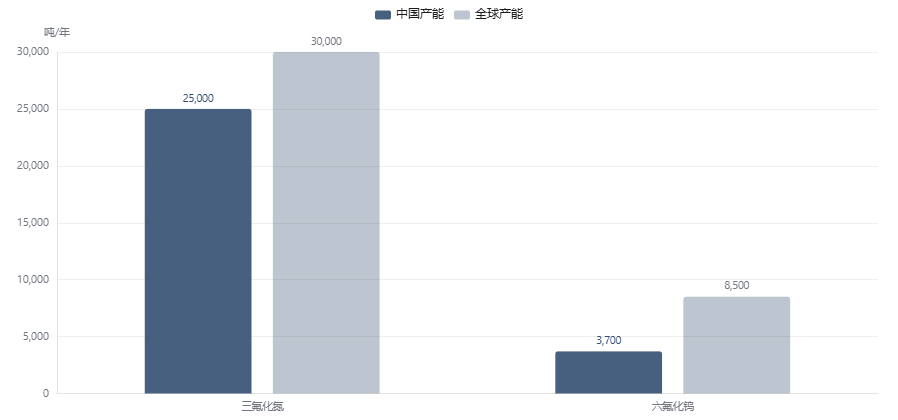
中国在三氟化氮上已经拿到定价权,在六氟化钨上还没有。
三氟化氮 83.3% 的全球份额意味着,即使海外需求波动,价格也主要由国内供给节奏决定——2025 年的 17.2 万元/吨就是国内集采压出来的结果。六氟化钨只有 43.5%,剩余供给集中在关东电化与中央硝子(合计约占全球 25%)。所以 2026 年日本的任何风吹草动,都会直接传导到六氟化钨价格,而三氟化氮更多是跟随而非引领。
2.2日本退出的三条线
2026 年日本在含氟特气上的退出不是单一事件,而是三条线同时收紧。第一条是装置事故:关东电化涩川工厂的三氟化氮装置发生爆炸,造成全球数千吨级的供应缺口。第二条是主动退出:三井化学宣布退出三氟化氮业务。第三条是原料管制:2026 年 1 月中国对日本实施钨出口管制,而日本占全球近 30% 的六氟化钨产能——没有钨,日本的六氟化钨装置就开不满。
三条线叠加的结果是,2026 年 7 月日本厂商的六氟化钨停产形成约 2000 吨/年的缺口,全球六氟化钨的供需缺口约 3300 吨。在一个全球产能只有 8500 吨/年的品种上,3300 吨的缺口相当于全球产能的近四成。价格的爆发由此而来。
2.3国内在建与规划产能
缺口要补上,只能靠中国扩产。龙头中船特气的六氟化钨现有有效产能 2000 吨/年(6N 级),在建 1000 吨/年,预计 2027 年一季度至二季度投产,2027 年规划总产能达到 3000 吨/年。2025 年公司六氟化钨产量 1307.71 吨,产能利用率约 65%。
其他企业的在建产能集中在 2026 年下半年释放:雅克科技 2000 吨/年,和远气体 500 吨/年。三氟化氮方面,中船特气名义产能已达 18500 吨/年(邯郸肥乡 11000 吨 + 呼和浩特 7500 吨),昊华气体 6000 吨/年,绿菱气体 4500 吨/年。
| 企业 | 品种 | 产能(吨/年) | 口径 | 时点 / 状态 |
|---|---|---|---|---|
| 中船特气 | 三氟化氮 | 18500 | 名义产能 | 2025 年已投产(肥乡 11000 + 呼和浩特 7500) |
| 中船特气 | 六氟化钨 | 2000 | 有效产能 | 2025 年,6N 级;2025 年产量 1307.71 吨 |
| 中船特气 | 六氟化钨 | 1000 | 在建产能 | 预计 2027Q1–Q2 投产;2027 规划合计 3000 吨 |
| 雅克科技 | 六氟化钨 | 2000 | 在建产能 | 2026 年下半年投产 |
| 和远气体 | 六氟化钨 | 500 | 在建产能 | 2026 年下半年投产(此前处试生产阶段) |
| 昊华气体 | 三氟化氮 | 6000 | 名义产能 | 2024 年,另有高纯氨 4000 吨 |
| 绿菱气体 | 三氟化氮 | 4500 | 名义产能 | 2024 年 |
| 和远气体 | 三氟化氮 | 1000 | 名义产能 | 2024 年 |
| 康盟特气 | 六氟化钨 / 三氟化氮 | 200 / 2000 | 名义产能 | 2024 年 |
注:名义产能指已建成装置的设计产能,不代表已通过下游验证;有效产能指通过客户验证、可稳定供货的产能;在建产能指已开工、尚未投产的产能,三者不可混用。数据:中船特气 2025 年报(2026-04-21)、中船特气调研纪要(2025-12)、每日经济新闻(2026-06-11)、中国化工信息周刊(2025-03-03)、化工网(2026-06)。
需求:面板撑住基本盘,晶圆厂决定弹性
3.1下游结构:中国比全球更「面板化」
2025 年中国电子特气的下游结构中,集成电路占 42%,显示面板占 37%,光伏占 13%,LED 占 8%。作为对照,全球电子特气的集成电路需求占比为 71%。中国的集成电路占比比全球低了近 30 个百分点,缺口由显示面板补上——这与中国是全球面板产能中心的产业现实一致。
这个结构有两层含义。第一,基本盘更稳但弹性更低:面板产线的气体用量稳定,但扩产节奏远慢于晶圆厂,因此面板主导的需求结构意味着含氟特气的需求增长更平缓。第二,增量弹性来自晶圆厂:2025 年半导体制造用气体销售收入 113.5 亿元,同比增长 25%,远高于行业整体 11.3% 的增速。增量在集成电路,而集成电路的国产化率恰恰最低。
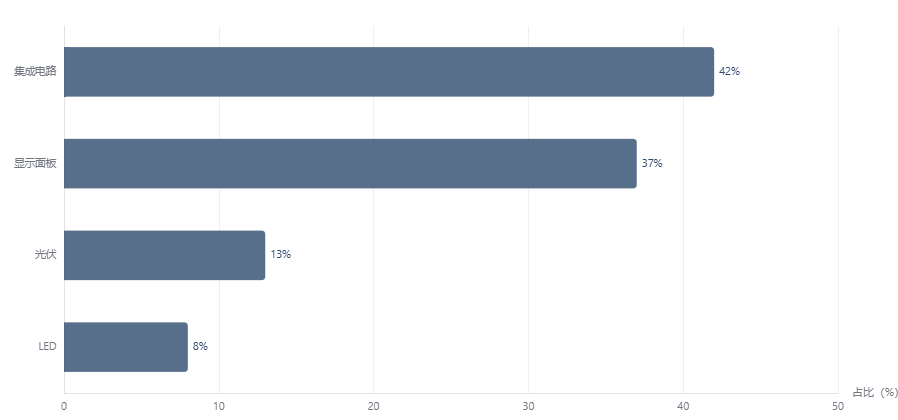
需求增长最快的那一块,正好是国产化率最低的那一块。
2025 年半导体制造用气体销售收入同比增长 25%,是行业整体增速的两倍以上。但集成电路环节使用的光刻气、前驱体、高纯掺杂气体,国产化率普遍不足 10%。需求结构在向高端迁移,而供给能力还没跟上——这是中国电子特气最核心的结构性矛盾,也是「整体国产化率 23%」这个数字背后真正的问题。
价格:钨驱动六氟化钨,周期驱动三氟化氮
4.1三氟化氮:涨了 62%,仍只在历史 33% 分位
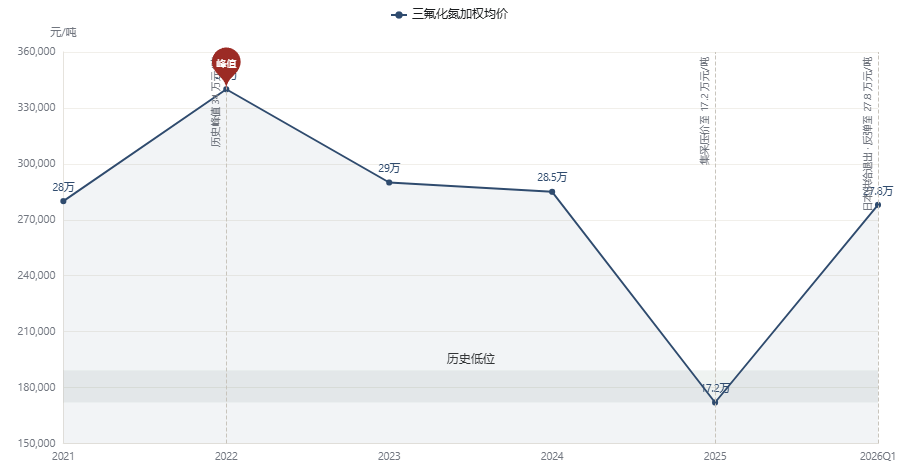
三氟化氮的价格走过一条完整的周期。2021 年均价 28 万元/吨,2022 年见顶 34 万元/吨,随后在集采压力下逐年下滑,2024 年 28.5 万元/吨,2025 年跌到 17.2 万元/吨的谷底——这是 35% 的 4N 面板级与 65% 的 5N 集成电路级综合加权后的价格,同比降幅巨大,行业大面积承压。
2026 年一季度,三氟化氮综合加权均价反弹到 27.8 万元/吨,较 2025 年全年上涨 62%;5N 高纯现货报价一度达到 35 万元/吨。反弹的推手是海外供给退出:三井化学退出、关东电化装置爆炸,全球数千吨级的供给缺口需要中国填补。
但这里有一个容易被忽略的数字。27.8 万元/吨在三氟化氮的历史序列中,只处在 33% 分位。因为 2021 年到 2024 年的四年里,价格全部高于 28 万元/吨。所谓「反弹 62%」,只是从 2025 年的深坑爬回到四年前的水平线下方。
4.2六氟化钨:出口均价与国内现货的两条线
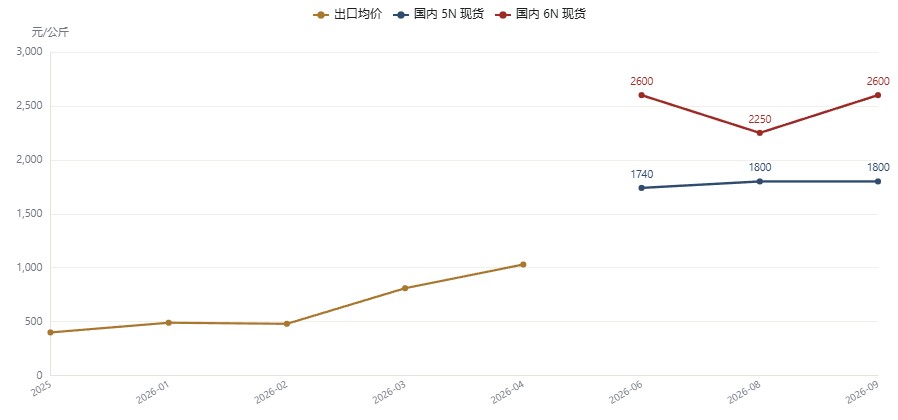
六氟化钨的价格形态完全不同。2023 年平均出厂价 732 元/公斤,2025 年 6 月 5N 级价格低至 523 元/公斤。转折发生在 2026 年:海关口径的出口均价从 2025 年的 40 万元/吨(折 400 元/公斤)逐月跳升,2026 年 1 月 49 万元/吨、3 月 81 万元/吨、4 月 103 万元/吨,环比涨幅一度达到 203.83%。
但出口均价并不能代表国内现货。2026 年 6 月,5N 级国内现货已到 1740 元/公斤,6N 级达到 2600 元/公斤;8 月 5N 级 1800 元/公斤、6N 级 2250 元/公斤;9 月 6N 级回到 2600 元/公斤,7N 级长协价 3450 元/公斤。国内现货价格是出口均价的两倍以上,原因在于出口中有大量此前签订的年度长协,价格被锁在低位。
两条线之间的裂口,就是这轮行情最值得警惕的地方。出口均价反映的是已经锁定的老价格,国内现货反映的是新增需求的边际价格。当长协陆续到期、重新定价时,出口均价会向现货收敛——这既是 2026 年下半年的业绩弹性,也是 2027 年新增产能投放后的回落风险。
4.3成本:钨粉拿走六到七成
六氟化钨的成本结构高度集中于钨。按分子量计算,六氟化钨的含钨质量分数为 61.7%,即每生产一吨六氟化钨需要约 617 公斤钨。钨粉占六氟化钨生产成本的 60%–70%,是唯一的成本变量。
2026 年钨价先暴涨后回落。黑钨精矿(65%)2026 年 3 月上旬达到 104.5 万元/吨,较 2025 年初上涨 633%;随后在 8 月回落至 41 万元/吨,较 3 月高点下跌 61%。钨粉价格从 1 月的 1213 元/公斤回落到 8 月的 975 元/公斤。按 8 月钨粉价格测算,一吨六氟化钨的钨成本约 60.2 万元;若钨粉占完全成本的 60%–70%,则六氟化钨的完全成本约在 86 万–100 万元/吨。对照 8 月 5N 级现货 180 万元/吨,价格显著高于成本上沿——这是 2026 年含氟特气企业毛利扩张的直接来源。
六氟化钨的涨价里,成本能解释一部分,缺口能解释另一部分,而后者才是弹性所在。
按 8 月钨粉 975 元/公斤测算,钨成本约 60.2 万元/吨,反推完全成本 86 万–100 万元/吨;而 5N 现货是 180 万元/吨。价格与成本之间的近 80 万元/吨差额,无法用原料解释,只能归因于日本退出造成的供需缺口。这意味着:钨价回落不会让六氟化钨价格等幅回落,但日本产能一旦恢复或中国新增产能集中投放,这 80 万元/吨的溢价会先被压缩。
国产替代:局部突破,整体受制
5.1国产化率的四个数字
「国产化率」这个词在电子特气行业被用得很乱,不同来源给出的整体口径从 20% 到 35% 不等。2026 年上半年,电子特气整体国产化率约 23%;而中国电子气体的自给率为 42.6%(2024 年 37.1%)——两个数字的差异在于口径:自给率包含外资企业在华工厂的产能,国产化率只统计本土企业。外资五大巨头 2025 年在中国市场的份额为 58.3%(2024 年 61.2%),这个数字从另一面印证了整体格局。
把口径统一到「本土企业市场份额」之后,四个品种的差距立刻显现。六氟化钨国产化率 65%(2020 年不足 30%)、三氟化氮国产化率 60%,而电子特气整体只有 23%、光刻气不足 10%。低端含氟特气已经完成替代,高端光刻气几乎没有开始。
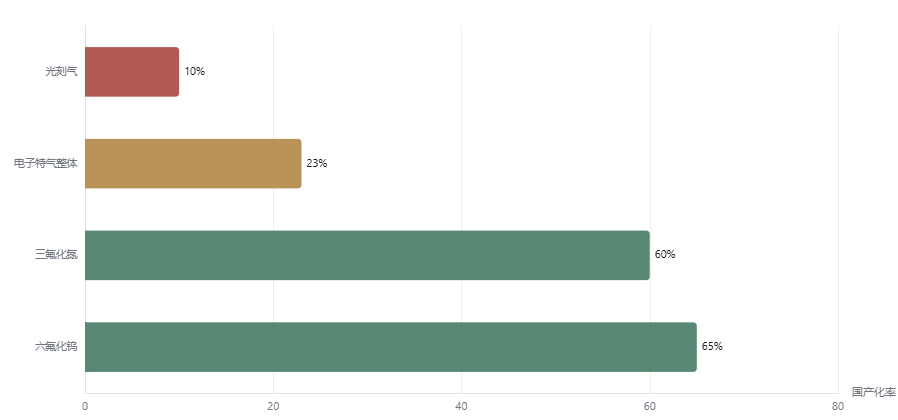
用「整体国产化率 23%」来判断这个行业,会同时高估和低估它。
高估的部分是:把 23% 当作「所有品种都很难」,忽略了六氟化钨、三氟化氮这些已经做到 60% 以上的品种。低估的部分是:把 23% 当作「已经替代了四分之一」,忽略了光刻气不足 10% 意味着最值钱的那部分市场几乎没动。真正有信息量的问法是:哪些品种已经过了客户验证、哪些还在送样——这比整体国产化率有用得多。
5.2自给率与国产化率的口径差异
2025 年中国电子气体自给率 42.6%,较 2024 年的 37.1% 提升 5.5 个百分点。这个数字包含了外资企业在华工厂的产能,因此高于国产化率。把两个数字放在一起看,可以拆出三层结构:外资在海外生产后进口到中国的部分(约 57.4%)、外资在华工厂生产的部分、以及本土企业生产的部分(23%)。
国产替代的空间,主要不在「把外资在华工厂的产能换成本土企业」,而在「把进口的那 57.4% 换成国内生产」。这也是为什么高端品种的验证进度比产能扩张更重要——产能可以一年建起来,客户验证需要两到三年。
竞争格局:涨价还没写进 2025 年的报表
6.12025 年:价格底与毛利率底重叠
2025 年是六氟化钨与三氟化氮价格的双重底部——六氟化钨 5N 级 6 月仅 523 元/公斤,三氟化氮全年综合加权 17.2 万元/吨。这个价格水平直接压在龙头的毛利率上。中船特气毛利率从 2023 年的 14.64% 降到 2024 年的 11.04%、2025 年的 10.72%;金宏气体从 15.22% 降到 9.78%、再降到 6.20%;和远气体从 5.04% 降到 2.53%。
同一时期,业务结构更分散、受单一品种价格影响更小的企业表现更好。南大光电 2025 年毛利率 17.92%,较 2024 年的 17.41% 还有提升;雅克科技 15.44%;广钢气体 12.48%。这说明在价格底部,品种结构与客户结构比产能规模更能决定盈利水平。
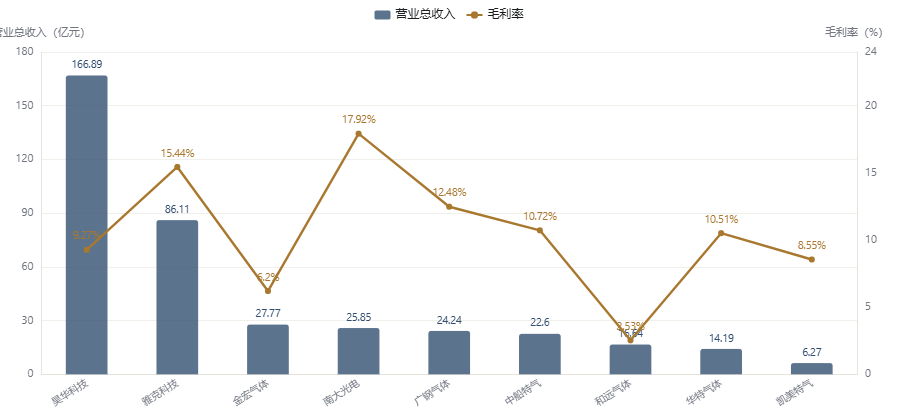
6.22026 年:涨价开始兑现
拐点在 2026 年出现。中船特气 2026 年上半年营业收入 19.04 亿元,同比增长 83.13%;归母净利润 3.48 亿元,同比增长 95.63%——半年净利润 3.48 亿元,已经超过 2025 年全年的 3.455 亿元。其中六氟化钨营收同比增长近 3 倍。这是价格上行直接传导到利润的证据。
同期其他企业分化明显。广钢气体 2026 年上半年归母净利润预告中值 2.50 亿元,同比增长 87.19%–138.24%;而金宏气体预告中值 0.68 亿元,同比下降 9.27%–24.11%;华特气体 2026 年一季度归母净利润 0.34 亿元,同比下降 23.7%。分化的原因还是品种结构:六氟化钨与三氟化氮涨价的红利,只落到持有这两个品种产能的企业。
6.3三氟化氮的产能格局
三氟化氮的国内产能高度集中在中船特气。公司名义产能 18500 吨/年,是第二名昊华气体(6000 吨/年)的三倍以上。在六氟化钨上,中船特气的国内份额约 60%,是全球唯一实现 7N 级量产的企业,2025 年在全球集成电路特气收入排名中位列第九、国内第一。
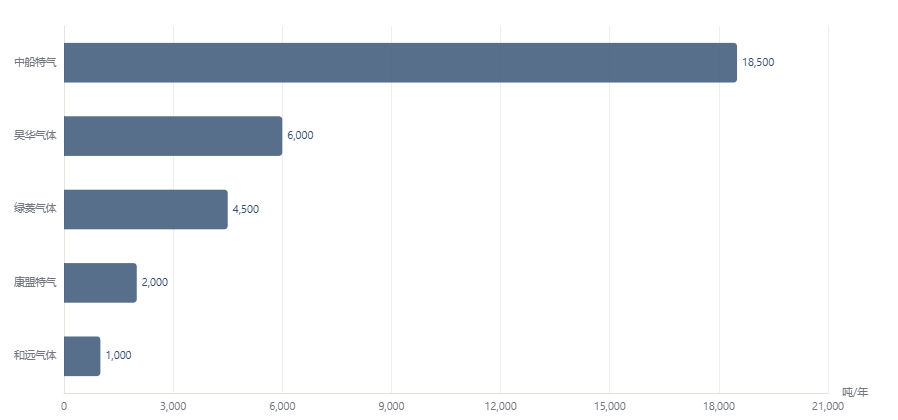
2025 年的报表是后视镜,2026 年的价格是仪表盘,两者指向相反的方向。
如果只看 2025 年报,会得出「含氟特气企业毛利率持续下滑、行业竞争恶化」的结论;但 2026 年上半年的数据给出了相反的信号——中船特气半年净利润已超 2025 年全年,六氟化钨营收增长近 3 倍。这轮涨价的利润要到 2026 年年报才会完整体现,而市场定价的是 2027 年新增产能投放之后的价格中枢。判断这家公司的关键,不是 2026 年赚多少,而是 2027 年 3000 吨六氟化钨产能投放时,价格还在不在 180 万元/吨以上。
判断:三条路径与四个信号
7.1三条路径
路径 A · 缺口延续(高价格维持到 2027)
成立条件:日本六氟化钨产能未能恢复,且中国新增产能(中船 1000 吨、雅克 2000 吨、和远 500 吨)在 2027 年未能全部通过客户验证。按 2026 年全球缺口 3300 吨测算,缺口将持续覆盖新增供给。
观察信号:出口均价是否向国内现货收敛;六氟化钨 5N 现货能否守住 1500 元/公斤。
路径 B · 价格回落(2027 年中枢下移)
成立条件:日本装置恢复生产,或国内 3500 吨在建产能集中投产。参照 2026 年 8 月钨粉已从 3 月高点回落 61% 的成本走势,价格一旦跌破 100 万元/吨,将回到「成本 + 合理加工费」区间。
观察信号:日本厂商六氟化钨装置的复产公告;国内新增产能的实际投产进度与开工率。
路径 C · 高端突破(估值逻辑切换)
成立条件:光刻气、前驱体等国产化率不足 10% 的品种通过 12 英寸产线验证并批量供货。这将把行业逻辑从「周期涨价」切换为「替代成长」。
观察信号:华特气体光刻及混合气营收增速(2025 年 3.12 亿元);南大光电前驱体业务进展。
路径 D · 三氟化氮独立行情
成立条件:三氟化氮价格站稳 27.8 万元/吨以上,向 2022 年的 34 万元/吨修复。当前仅处历史 33% 分位,修复空间大于六氟化钨。
观察信号:三氟化氮季度综合加权均价;中船特气 18500 吨名义产能的开工率。
7.2验证信号清单
- 六氟化钨出口均价与国内现货的裂口:海关月度出口均价(元/吨)与国内 5N 现货(元/公斤)。裂口收敛意味着长协重定价落地,是利润兑现的确认;裂口扩大则说明新增需求仍在推动现货。数据源:海关总署月度出口数据、买化塑研究院,更新频率月度。
- 钨粉价格:黑钨精矿(65%)与钨粉(元/公斤)。这是六氟化钨成本的唯一变量,也是价格底部的锚。跌破 900 元/公斤意味着成本支撑下移。数据源:上海钢联、中国钨市场分析报告,更新频率月度。
- 日本六氟化钨产能复产进度:关东电化、中央硝子的装置状态与对华供给恢复情况。这是缺口逻辑能否延续的直接开关。数据源:行业协会与日方公告,更新频率事件驱动。
- 高端品种的客户验证进展:光刻气、前驱体的送样与批量供货公告。这是判断行业逻辑能否从「周期」切换到「成长」的唯一依据。数据源:公司投资者关系记录、年报,更新频率季度。
7.3数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 中国电子特气市场规模 | 292.3 | 亿元 | 2025年全年 | 2025-12-31 | 豆丁网·电子特气行业报告 |
| 中国电子特气市场规模预测 | 747.5 | 亿元 | 2026年预测 | 2026-01-01 | 豆丁网·电子特气行业报告 |
| 中国电子气体市场规模 | 195 | 亿元 | 2024年全年 | 2024-12-31 | 东方财富证券研报 |
| 中国电子气体市场规模 | 230 | 亿元 | 2025年(电子气体口径) | 2025-12-31 | 豆丁网·科技气体报告 |
| 中国电子气体市场规模 | 212.4 | 亿元 | 2025年(另一口径) | 2025-12-31 | 豆丁网·电子气体报告 |
| 全球电子特气市场规模 | 63.4 | 亿美元 | 2025年 | 2025-12-31 | TECHCET |
| 中国电子气体企业销售收入 | 218.1 | 亿元 | 2025年 | 2025-12-31 | 中船特气·TECHCET |
| 半导体制造用气体销售收入 | 113.5 | 亿元 | 2025年 | 2025-12-31 | 中船特气·TECHCET |
| 含氟类电子特气占比 | 38.5 | % | 2025年 | 2025-12-31 | 豆丁网·电子特气行业报告 |
| 集成电路需求占比 | 42 | % | 2025年中国 | 2025-12-31 | 豆丁网·电子特气行业报告 |
| 显示面板需求占比 | 37 | % | 2025年中国 | 2025-12-31 | 豆丁网·电子特气行业报告 |
| 光伏需求占比 | 13 | % | 2025年中国 | 2025-12-31 | 豆丁网·电子特气行业报告 |
| LED需求占比 | 8 | % | 2025年中国 | 2025-12-31 | 豆丁网·电子特气行业报告 |
| 全球集成电路需求占比 | 71 | % | 2025年全球 | 2025-12-31 | 远瞻慧库·电子气体行业报告 |
| 中国电子气体自给率 | 42.6 | % | 2025年 | 2025-12-31 | 豆丁网·芯片气体行业报告 |
| 电子特气国产化率 | 25 | % | 2025年预测 | 2025-12-31 | 中商产业研究院 |
| 电子特气国产化率 | 23 | % | 2026H1 | 2026-06-30 | 腾讯新闻 |
| 电子特气整体国产化率 | 20 | % | 2020年 | 2020-12-31 | 搜狐·特种气体行业调研 |
| 电子特气整体国产化率 | 35 | % | 2025年 | 2025-12-31 | 搜狐·特种气体行业调研 |
| 外资五大巨头中国市占率 | 58.3 | % | 2025年 | 2025-12-31 | 豆丁网·电子气体行业报告 |
| 六氟化钨国产化率 | 65 | % | 2026-06 | 2026-06-30 | 化工网 |
| 三氟化氮国产化率 | 60 | % | 2025年 | 2025-12-31 | 搜狐·特种气体行业调研 |
| 光刻气国产化率 | 10 | % | 2025年 | 2025-12-31 | 搜狐·特种气体行业调研 |
| 三氟化氮价格 | 280000 | 元/吨 | 2021年均价 | 2021-12-31 | 豆丁网·三氟化氮行业报告 |
| 三氟化氮价格 | 340000 | 元/吨 | 2022年峰值 | 2022-12-31 | 豆丁网·三氟化氮行业报告 |
| 三氟化氮价格 | 290000 | 元/吨 | 2023年均价 | 2023-12-31 | 豆丁网·三氟化氮行业报告 |
| 三氟化氮价格 | 324000 | 元/吨 | 2023年平均出厂价 | 2023-12-31 | 豆丁网·氟基化合物气体报告 |
| 三氟化氮价格 | 285000 | 元/吨 | 2024年均价 | 2024-12-31 | 豆丁网·三氟化氮行业报告 |
| 三氟化氮价格 | 172000 | 元/吨 | 2025年综合加权均价 | 2025-12-31 | 中船特气调研纪要 |
| 三氟化氮价格 | 144000 | 元/吨 | 2025年4N平均出厂价 | 2025-12-31 | 豆丁网·4N三氟化氮报告 |
| 三氟化氮价格 | 278000 | 元/吨 | 2026Q1综合加权均价 | 2026-03-31 | 中船特气调研纪要 |
| 三氟化氮价格 | 350000 | 元/吨 | 2026现货5N高纯 | 2026-03-31 | 中船特气调研纪要 |
| 电子级NF3均价 | 88000 | 元/吨 | 5N 2026Q1 | 2026-03-31 | 成都宏锦化工 |
| 六氟化钨价格 | 732 | 元/公斤 | 2023年平均出厂价 | 2023-12-31 | 豆丁网·氟基化合物气体报告 |
| 六氟化钨价格 | 523 | 元/公斤 | 5N 2025-06 | 2025-06-09 | 买化塑研究院 |
| 六氟化钨价格 | 523 | 元/公斤 | 5N 2025-06(回溯) | 2025-06-09 | 36氪/中国新闻周刊 |
| 六氟化钨价格 | 400000 | 元/吨 | 2025年出口单价 | 2025-12-31 | 海关总署/雪球 |
| 六氟化钨价格 | 490000 | 元/吨 | 2026年1月出口单价 | 2026-01-31 | 海关总署/雪球 |
| 六氟化钨价格 | 480000 | 元/吨 | 2026年2月出口单价 | 2026-02-28 | 海关总署/雪球 |
| 六氟化钨价格 | 810000 | 元/吨 | 2026年3月出口单价 | 2026-03-31 | 海关总署/雪球 |
| 六氟化钨价格 | 900000 | 元/吨 | 2026年3月国内现货 | 2026-03-31 | 雪球 |
| 六氟化钨价格 | 1035000 | 元/吨 | 2026年4月初国内现货 | 2026-04-05 | 雪球 |
| 六氟化钨价格 | 1030000 | 元/吨 | 2026年4月出口单价 | 2026-04-30 | 海关总署/雪球 |
| 六氟化钨价格 | 2600000 | 元/吨 | 6N 2026-06-05 | 2026-06-05 | 国盛证券 |
| 六氟化钨价格 | 3450000 | 元/吨 | 7N长协价 2026-06 | 2026-06-05 | 国盛证券 |
| 六氟化钨价格 | 1740 | 元/公斤 | 5N 2026-06 | 2026-06-09 | 买化塑研究院 |
| 六氟化钨价格 | 1413 | 元/公斤 | 5N 2026H1均价 | 2026-06-30 | 买化塑研究院 |
| 六氟化钨价格 | 1800 | 元/公斤 | 5N 2026-08-28 | 2026-08-28 | 财通证券/证券之星 |
| 六氟化钨价格 | 2250 | 元/公斤 | 6N 2026-08-28 | 2026-08-28 | 财通证券/证券之星 |
| 六氟化钨价格 | 2600 | 元/公斤 | 6N 2026-09 | 2026-09-23 | 东方财富财富号 |
| 六氟化钨价格 | 3450 | 元/公斤 | 7N长协 2026-09 | 2026-09-23 | 东方财富财富号 |
| 六氟化钨出口均价 | 149.79 | 美元/千克 | 2026年4月 | 2026-04-30 | 海关总署 |
| 钨粉价格 | 1213 | 元/公斤 | 2026年1月均价 | 2026-01-31 | 中国钨市场分析报告 |
| 钨粉价格 | 975 | 元/公斤 | 2026年8月 | 2026-08-31 | 上海钢联 |
| 黑钨精矿价格 | 1045000 | 元/吨 | 65% 2026-03上旬 | 2026-03-10 | 上海钢联 |
| 黑钨精矿价格 | 410000 | 元/吨 | 65% 2026-08 | 2026-08-31 | 上海钢联 |
| APT价格 | 750000 | 元/吨 | 2026年1月均价 | 2026-01-31 | 中国钨市场分析报告 |
| 无水氟化氢价格 | 14778 | 元/吨 | 2026-04阶段高位 | 2026-04-30 | 上海证券报 |
| 无水氟化氢价格 | 16400 | 元/吨 | 2026-09-30基准价 | 2026-09-30 | 生意社 |
| 中国三氟化氮产能 | 25000 | 吨/年 | 2023年 | 2023-12-31 | 观研报告网 |
| 全球三氟化氮产能 | 30000 | 吨/年 | 2023年 | 2023-12-31 | 观研报告网 |
| 中国六氟化钨产能 | 3700 | 吨/年 | 有效产能 | 2025-12-31 | 行业报告 |
| 全球六氟化钨产能 | 8500 | 吨/年 | 有效产能 | 2025-12-31 | 行业报告 |
| 中船特气三氟化氮产能 | 18500 | 吨/年 | 名义产能 | 2025-12-31 | 中船特气2025年报 |
| 中船特气六氟化钨产能 | 2000 | 吨/年 | 有效产能 | 2025-12-31 | 中船特气调研纪要 |
| 中船特气六氟化钨在建产能 | 1000 | 吨/年 | 在建产能 | 2026-06-11 | 每日经济新闻 |
| 中船特气六氟化钨产量 | 1307.71 | 吨 | 2025年产量 | 2025-12-31 | 电子工程专辑 |
| 中船特气六氟化钨规划产能 | 3000 | 吨/年 | 2027年规划 | 2027-12-31 | 新浪财经 |
| 中船特气六氟化钨国内份额 | 60 | % | 2026年 | 2026-08-03 | 新浪财经 |
| 昊华气体三氟化氮产能 | 6000 | 吨/年 | 2024年 | 2024-12-31 | 中国化工信息周刊 |
| 绿菱气体三氟化氮产能 | 4500 | 吨/年 | 2024年 | 2024-12-31 | 中国化工信息周刊 |
| 康盟特气六氟化钨产能 | 200 | 吨/年 | 2024年 | 2024-12-31 | 中国化工信息周刊 |
| 和远气体三氟化氮产能 | 1000 | 吨/年 | 2024年 | 2024-12-31 | 中国化工信息周刊 |
| 和远气体六氟化钨投产 | 500 | 吨/年 | 2026H2 | 2026-12-31 | 化工网 |
| 雅克科技六氟化钨投产 | 2000 | 吨/年 | 2026H2 | 2026-12-31 | 化工网 |
| 昊华科技六氟丁二烯产能 | 1000 | 吨/年 | 2026年 | 2026-06-30 | 证券时报 |
| 全球六氟化钨需求 | 8901 | 吨 | 2025年消费量 | 2025-12-31 | 化工网 |
| 全球六氟化钨需求预测 | 15000 | 吨 | 2030年预测 | 2030-12-31 | 新浪财经 |
| 六氟化钨全球缺口 | 3300 | 吨 | 2026年 | 2026-09-23 | 东方财富财富号 |
| 日本厂商六氟化钨停产缺口 | 2000 | 吨/年 | 2026-07-01 | 2026-07-01 | 上海证券报 |
| 三井化学退出三氟化氮 | - | - | 2026年 | 2026-06-30 | 证券时报 |
| 关东电化涩川工厂三氟化氮装置爆炸 | - | - | 2026年 | 2026-06-30 | 证券时报 |
| 中国对日本钨出口管制 | - | - | 2026年1月 | 2026-01-31 | 证券时报 |
| 中船特气2025营业收入 | 2259975000 | 元 | 2025年全年 | 2025-12-31 | 中船特气2025年报 |
| 中船特气2025归母净利润 | 345500000 | 元 | 2025年全年 | 2025-12-31 | 中船特气2025年报 |
| 中船特气电子特气营收占比 | 87 | % | 2025年 | 2025-12-31 | 证券时报 |
| 中船特气2026H1营业收入 | 1904000000 | 元 | 2026年上半年 | 2026-06-30 | 证券时报 |
| 中船特气2026H1归母净利润 | 348000000 | 元 | 2026年上半年 | 2026-06-30 | 证券时报 |
| 中船特气六氟化钨营收增速 | 300 | % | 2026H1同比 | 2026-06-30 | 证券时报 |
| 中船特气全球特气收入排名 | 9 | 名 | 2025年集成电路特气 | 2025-12-31 | Linx Consulting/同花顺 |
| 华特气体2025营业收入 | 1419000000 | 元 | 2025年全年 | 2025-12-31 | 证券时报 |
| 华特气体2025归母净利润 | 135000000 | 元 | 2025年全年 | 2025-12-31 | 证券时报 |
| 华特气体2026Q1营业收入 | 384180300 | 元 | 2026Q1 | 2026-03-31 | 上交所公告 |
| 华特气体2026Q1归母净利润 | 33876600 | 元 | 2026Q1 | 2026-03-31 | 上交所公告 |
| 华特气体氦气营收占比 | 20 | % | 2026H1 | 2026-06-30 | 证券时报 |
| 华特气体光刻及混合气营收 | 312000000 | 元 | 2025年 | 2025-12-31 | 华特气体投资者关系 |
| 昊华科技2025营业收入 | 16689000000 | 元 | 2025年全年 | 2025-12-31 | 证券时报 |
| 昊华科技2025归母净利润 | 1444000000 | 元 | 2025年全年 | 2025-12-31 | 证券时报 |
| 金宏气体2025营业收入 | 2777000000 | 元 | 2025年全年 | 2025-12-31 | 上海证券报 |
| 金宏气体2025归母净利润 | 132000000 | 元 | 2025年全年 | 2025-12-31 | 上海证券报 |
| 金宏气体2026H1归母净利润 | 68480000 | 元 | 2026H1预告中值 | 2026-06-30 | 上海证券报 |
| 南大光电2025营业收入 | 2585462641 | 元 | 2025年全年 | 2025-12-31 | 南大光电2025年报 |
| 南大光电2025归母净利润 | 319755424 | 元 | 2025年全年 | 2025-12-31 | 南大光电2025年报 |
| 广钢气体2025营业收入 | 2424000000 | 元 | 2025年全年 | 2025-12-31 | 上海证券报 |
| 广钢气体2025归母净利润 | 286000000 | 元 | 2025年全年 | 2025-12-31 | 上海证券报 |
| 广钢气体电子大宗气体营收 | 1732000000 | 元 | 2025年 | 2025-12-31 | 证券日报 |
| 广钢气体2026H1归母净利润 | 250000000 | 元 | 2026H1预告中值 | 2026-06-30 | 上海证券报 |
| 和远气体2025营业收入 | 1664034895 | 元 | 2025年全年 | 2025-12-31 | 和远气体2025年报 |
| 和远气体2025归母净利润 | 60330709 | 元 | 2025年全年 | 2025-12-31 | 和远气体2025年报 |
| 凯美特气2025营业收入 | 627000000 | 元 | 2025年全年 | 2025-12-31 | 证券时报 |
| 凯美特气2025归母净利润 | 68555700 | 元 | 2025年全年 | 2025-12-31 | 证券时报 |
| 雅克科技2025营业收入 | 8611486140 | 元 | 2025年全年 | 2025-12-31 | 雅克科技2025年报 |
| 雅克科技2025归母净利润 | 1000316537 | 元 | 2025年全年 | 2025-12-31 | 雅克科技2025年报 |
| 全球三氟化氮市场规模 | 21.5 | 亿美元 | 2025年 | 2025-12-31 | FortuneBusinessInsights/证券时报 |
注:本表为全文关键数字的溯源索引,与正文、图表中的数字完全一致;共 114 条登记记录,逐条附原始来源链接。
数据来源与口径
一、价格数据:三氟化氮为年度加权均价(元/吨,含税、出厂价,2025 年为 35% 4N 面板级 + 65% 5N 集成电路级综合加权);六氟化钨出口均价为海关口径(元/吨),国内为 5N/6N/7N 现货报价(元/公斤)。两类口径不可直接相加或相除。
二、供给与需求数据:产能区分名义产能(设计产能)、有效产能(通过验证可稳定供货)、在建产能(已开工未投产)三种口径,正文与图表均逐条标注;需求结构按下游消费金额口径。
三、手工登记数据:电子特气无期货与公开现货接口,全部价格、产能、需求数据逐条登记于 data/manual_registry.csv(114 条,均附来源链接),经 scripts/verify_esgas.py 核验(12 项全部通过)。
四、需要特别说明的口径差异:①三氟化氮 2024 年价格存在 28.5 万元/吨与 12–15 万元/吨两个口径,本报告采用前者并在此提示;②电子特气整体国产化率存在 23%(腾讯新闻)与 35%(搜狐)两个口径,本报告采用 23% 并同时列出 25% 的预测值;③中国电子特气市场规模存在 292.3 亿元、230 亿元、212.4 亿元三个口径,本报告采用 292.3 亿元;④六氟化钨出口均价含年度长协锁价,显著低于国内现货,不可视为同期市场价。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业/品种研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月 1 日|数据截至 2026-09-30(价格至 2026-09-23,产能/需求至 2026 年 6 月)