多氟多三季报:658.72% 在开香槟,8035 万在下楼梯
8035 万元。多氟多第三季度单季归母净利润,同比增长 200.68%。单看不难看。可它在今年三个季度里垫底。一季度 3.76 亿元,二季度 1.36 亿元,三季度 0.80 亿元(单季数由累计数逐季差分得出,推导口径)。掌声还没落,楼梯已经下了两层。
同一张报表第一页还印着:前三季度归母净利润 5.92 亿元,同比增长 658.72%。两个数都没印错。658.72% 拿今年跟去年比,去年前三季度的基数只有约 7800 万元;8035 万拿这个季度跟上个季度比。一个数在开香槟,一个数在下楼梯,中间隔着的,就是这份报表的全部悬念。
这篇不猜方向,只量距离。四段:累计数和单季数之间、营收台阶和利润台阶之间、账面利润和真金白银之间、5.92 亿元和市场期待的全年数之间。哪段在收窄,哪段在拉大,各自报数。
+658.72% 前三季度归母同比 | 8035 万 Q3 单季归母 | 15.78 亿 经营现金流 | 27.6%→13.2% 单季毛利率
第一段距离:658.72% 和 8035 万之间
给 658.72% 鞠个躬,它有三成功劳属于分母。去年前三季度归母合计约 7800 万元,其中二季度还亏掉 1340 万。基数低成这样,同比百分比必然放卫星。再看分子:今年前三季度 5.92 亿元里,一季度就贡献了 3.76 亿元,占约 63%(推导口径)。真正的走势画在单季上:3.76 → 1.36 → 0.80 亿元,二季度环比掉 64%,三季度再掉 41%。
反方意见要说清楚:三季度单季同比仍是 +200.68%,扣非后 6394 万元,去年同期为负。方向没坏,坏的是斜率。而且扣非归母 5.60 亿元占归母 94.5%,主业贡献货真价实,这场面不靠补助和理财撑。
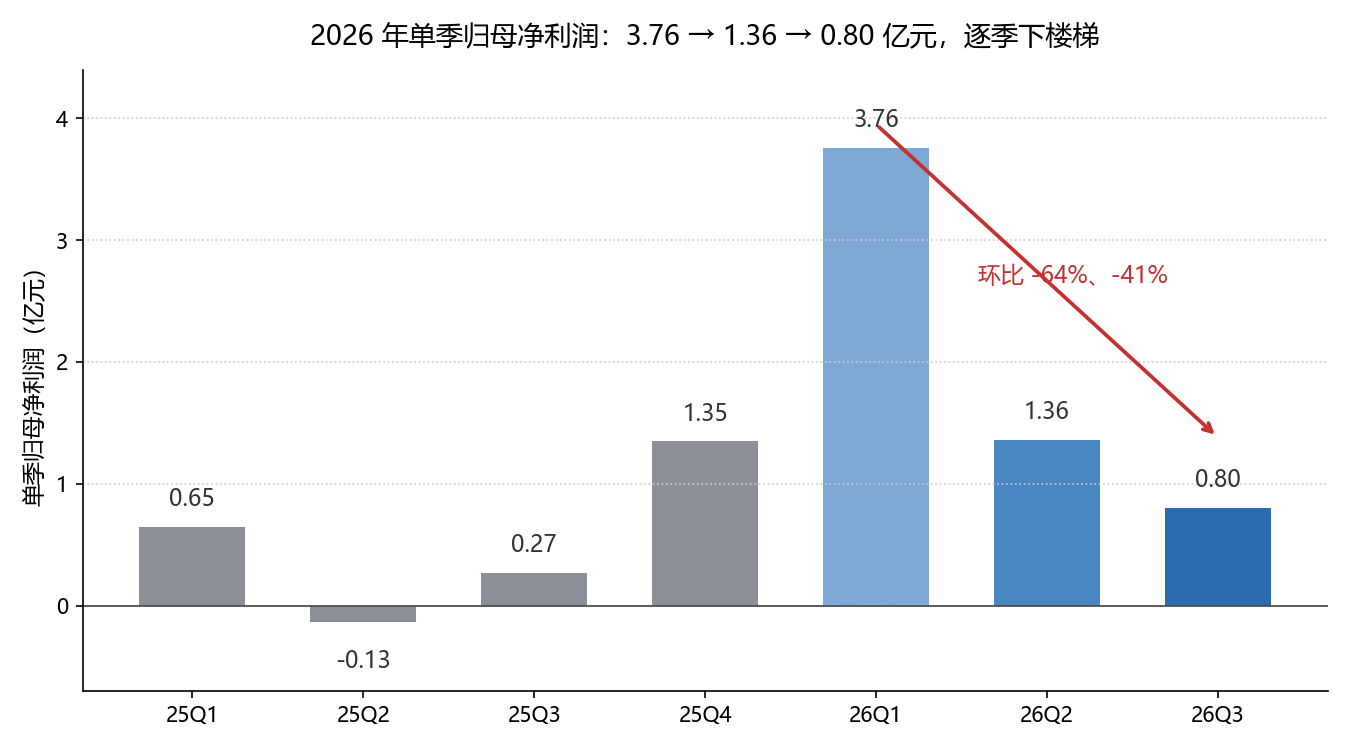
图1|单季归母净利润:2026 年走了一个下楼梯。
读数:3.76 → 1.36 → 0.80 亿元,环比 -64%、-41%;2025 年同期基数约 7800 万元。
数据来源:公司 2025/2026 年定期报告;单季数=累计数逐季差分,推导口径,单位亿元。
所以 658.72% 该这么读:它证明公司爬出了去年的坑。至于爬坡的加速度,这个数一个字没提。
第二段距离:营收的楼梯向上,利润的楼梯向下
诡异的地方在这。单季营收 32.16 → 38.20 → 38.91 亿元,还在往上走。单季毛利率 27.6% → 16.5% → 13.2%(推导口径),一路往下掉。收入越做越大,每块钱收入赚到的毛利越来越薄。这种反向剪刀差,通常是价格踩出来的脚印。
看价格。六氟磷酸锂(电池级)年初冲到 16.5 万元/吨,5 月中旬最低探到 9.9 万。三季度温和反弹,9 月约 11.55 万,10 月中旬 11.25 万,较月初回落 5.86%。时间差摆在这:一季度吃的是 16.5 万高点的尾巴,二三季度吃的是回落。毛利的下楼梯,跟着价格的下楼梯走。
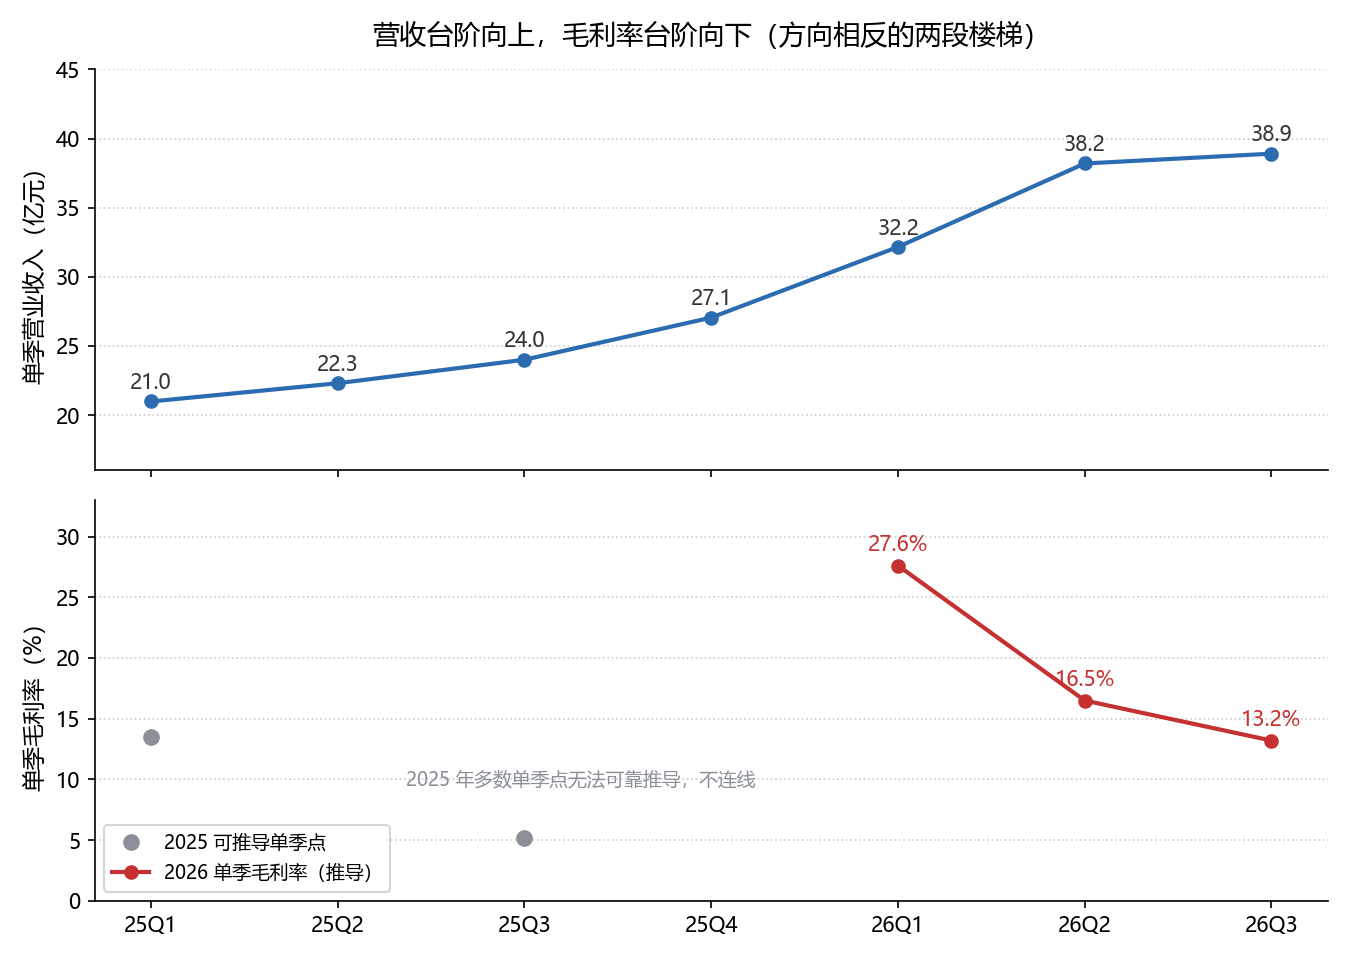
图2|营收台阶向上,毛利率台阶向下:方向相反的两段楼梯。
读数:单季营收 32.16 → 38.20 → 38.91 亿元;单季毛利率 27.6% → 16.5% → 13.2%。
数据来源:公司定期报告;单季数与单季毛利率为累计数逐季差分推导,2025 年仅两个单季点可可靠推导,故不连线。
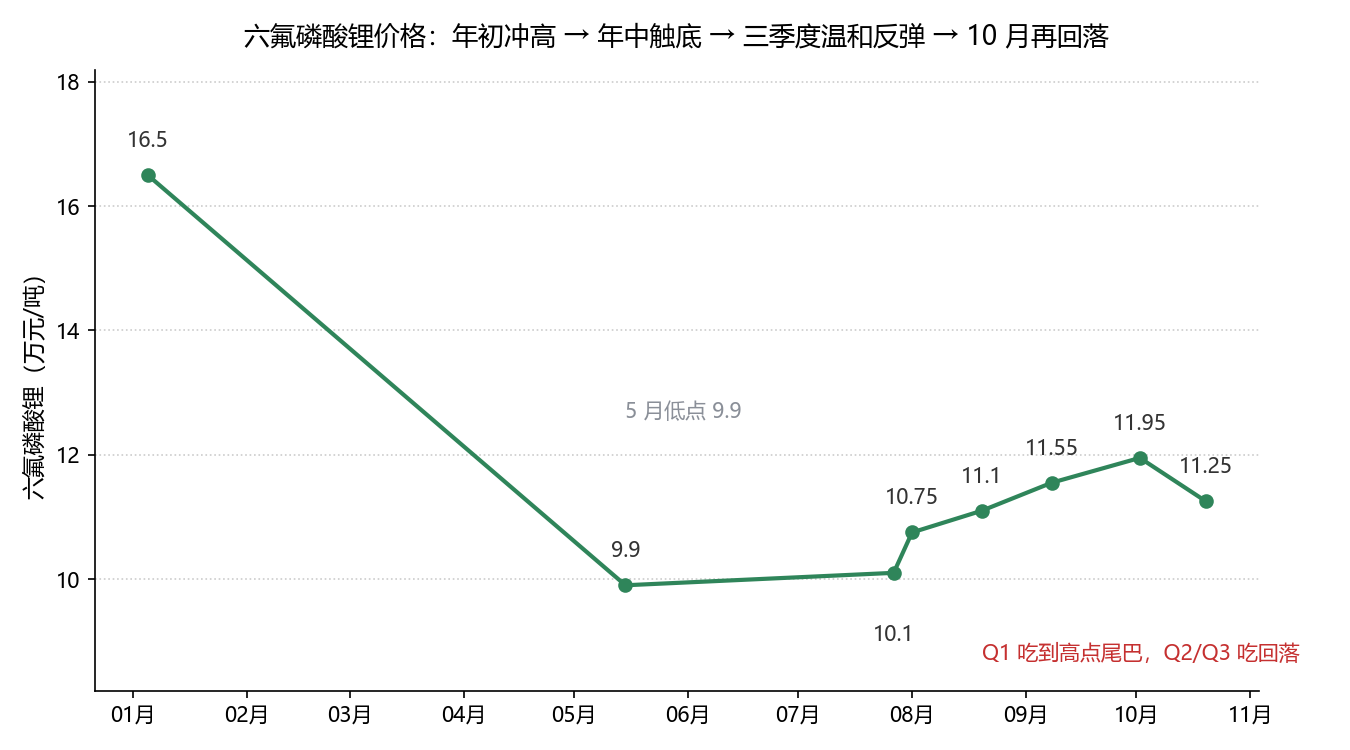
图3|六氟磷酸锂价格:年初冲高、年中触底、三季度温和反弹、10 月再回落。
读数:16.5 → 9.9 → 11.55 → 11.25 万元/吨;10 月中旬较月初 -5.86%。
数据来源:生意社基准价、卓创资讯公开报价,时点见横轴;为市场报价口径,非公司成交价。
这不是一家的个案。同行天赐材料上半年归母 28.61 亿元,一季度 16.54 亿、二季度 12.07 亿。ST 天际上半年 2.26 亿元,一季度 1.97 亿、二季度 0.29 亿。三家公司的单季利润排在一起,同一个姿势下楼梯。三季度的横向数据各家尚未披露,iFinD 也未入库。这一栏得再等等。
| 单季归母(亿元) | 2026Q1 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 多氟多 | 3.76 | 1.36 | 0.80 |
| 天赐材料 | 16.54 | 12.07 | 未披露 |
| ST 天际 | 1.97 | 0.29 | 未披露 |
表1|三家六氟磷酸锂企业的单季归母:同款下楼梯。Q2、Q3 单季为累计数逐季差分推导口径;天赐、天际 2026Q3 尚未披露。数据来源:公司定期报告、iFinD。
第三段距离:账面利润和真金白银之间——这段最近
报表里最提气的一段距离,量出来是短的。前三季度经营现金流净额 15.78 亿元,同比 +405.56%。对应归母 5.92 亿元,现金含量约 2.67 倍(推导口径)。销售商品收到现金 92.41 亿元。赚到的账面数字后面,站着真金白银。
瑕疵也有两笔。应收账款 31.95 亿元,较年初 +89.01%,比营收 +62.39% 跑得快。信用减值损失 0.77 亿元、同比扩大 74.57%,资产减值 0.40 亿元、主要是存货跌价。生意做大了,一部分钱还挂在客户的账上。另一笔在负债端:短期借款压掉 73.84%,长期借款加了 70.26%。有息负债约 81.1 亿元(推导口径),比年初约 +21%。债务的到期距离被拉长了,压力没消失,只是换了车道。
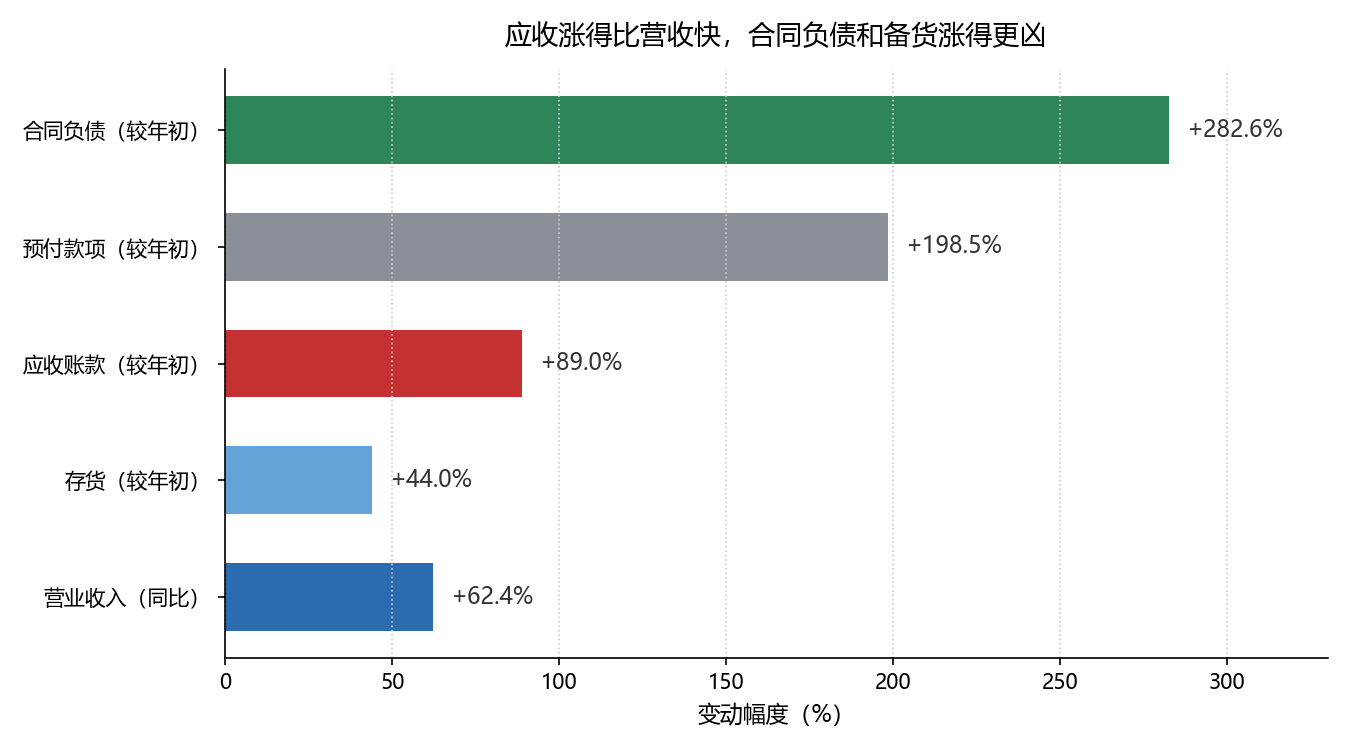
图4|增速对比:应收涨得比营收快,合同负债和备货涨得更凶。
读数:营收 +62.39%(同比);应收账款 +89.01%、存货 +44.02%、预付款项 +198.51%、合同负债 +282.58%(较年初)。
数据来源:公司 2026 年三季报及变动说明;口径已在标签内区分同比与较年初。
第四段距离:5.92 亿元和市场期待的全年数
全年要挣多少?机构的算盘挂在公开研报上。华安证券 8 月把 2026 年归母预测从 17.24 亿元下调到 13.36 亿元;光大证券 5 月给过 25.06 亿元。取谨慎的 13.36 亿算账:前三季度落袋 5.92 亿,四季度还得挣约 7.4 亿元(推导口径)。这差不多是三季度单季的 9 倍。反过来,四季度要是只有三季度的力度,全年落在约 6.7 亿元。这两个数只当刻度用。
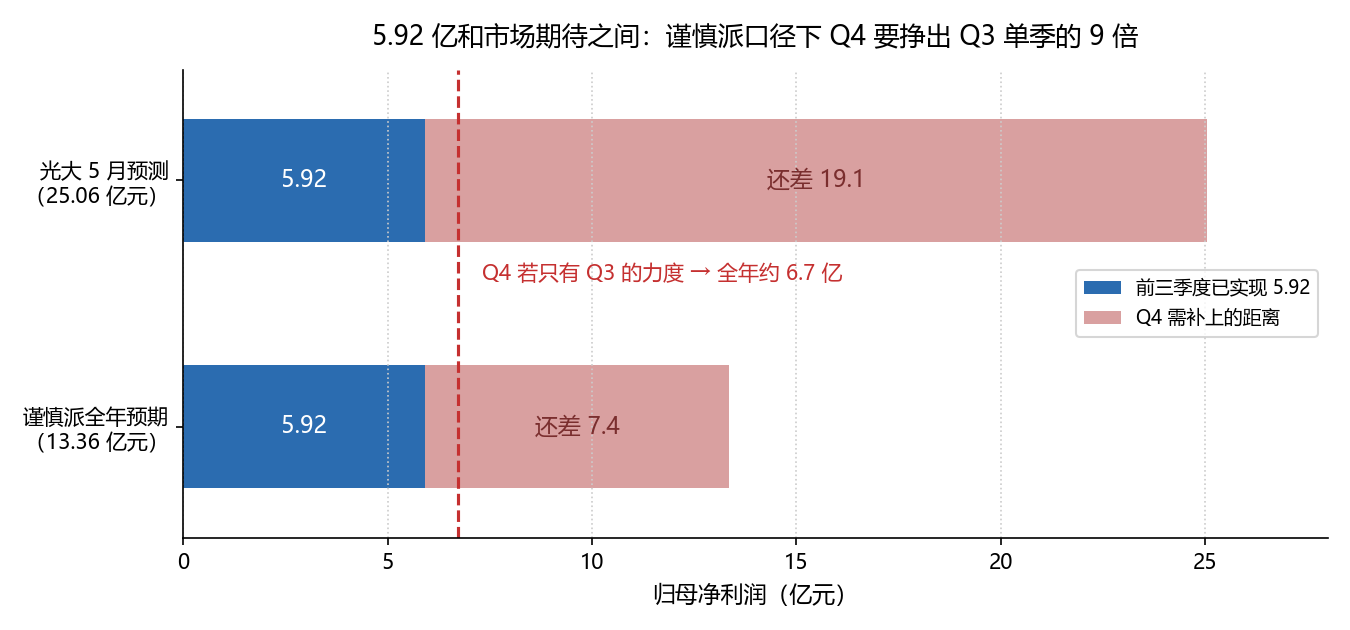
图5|已实现 5.92 亿元与全年预期之间的距离。
读数:谨慎派 13.36 亿元口径下 Q4 需约 7.4 亿元(≈Q3 单季的 9 倍);光大 25.06 亿元口径下缺口 19.1 亿元。
数据来源:公开研报(华安证券 2026-08、光大证券 2026-05)、公司三季报;缺口为推导口径,仅作刻度对照。
缩近距离的弹药不是没有。合同负债 7.62 亿元、较年初 +282.58%,预收货款在排队。存货 25.12 亿元备货 +44.02%,预付原材料款 +198.51%。三件事拼起来,是「订单在手、原料先锁、货先备着」的姿势。能缩多短,看 10 月之后的六氟价格和四季度排产。这里不猜。
四段距离量完。利润和现金之间那段在收窄;累计数和单季数、营收和利润、现实和期待这三段,在拉大。658.72% 是真的,下楼梯也是真的。8035 万元这个数本身不算难看,难看的是它头顶站着的期待。去年的问题是「能不能赚钱」,今年的问题是「能赚多快」——距离没有消失,只是换了地方。
数据来源:公司 2026 年第三季度报告(2026-10-22 披露,未经审计,公告编号 2026-063)。单季数由累计数逐季差分推导。六氟磷酸锂价格来自生意社基准价、卓创资讯公开报价;行业数据来自 ICC 鑫椤资讯、上海证券报、证券时报;同业与机构预测来自 iFinD 及公开研报(光大证券 2026-05、华安证券 2026-08)。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 宁德时代财报解读
· 福耀玻璃财报解读
· 移远通信财报解读
· 云南锗业财报解读
💡 回复「三季报」一键领取本季全部解读合集。