地量见地价,这条链子从第一环就松了
成交量与杠杆的数据梳理|数据截止 2026-10-16
这几天,有一句话被反复提起:地量见地价。
说这话的人手里通常握着两个数字。一个是10月14日,沪深两市成交14143.91亿元,比前一个交易日缩量2615亿元,是不少人眼里本轮调整的新低;另一个是最高峰,今年1月14日的3.99万亿元。低点只有峰值的35%。讲法也很顺:跌无可跌,量也缩无可缩,接下来就该见地价了。
问题是,这句话从来不是一句。它是一串,由四句依次扣起来:成交量已经缩到地量;地量之后就是地价;是哪一类牛市,决定了地量能缩到多深;跌得最狠的品种,反弹起来也最猛。四句里,每一句都在替下一句当前提——第一句成立了,第二句才敢说出口;第二句成立了,第三句才有意义。
链条的强度不由最强的一环决定,由最前面的那一环决定。所以这一篇不做预测,只做一件事:把这条链子一环一环拿数据称一遍。
第一环:量已经缩到地量了
先摆峰谷。今年1月14日,沪深北三市单日成交3.99万亿元,是A股历史最高;6月22日3.76万亿元,历史次高。往下走,9月29日落到1.42万亿元,创下2025年7月7日以来的最低;10月14日沪深两市1.41万亿元,比9月29日还略低一点。10月16日回升到15554亿元,但比上一天又少了776亿元。
拿低点除高点,1.41/3.99约等于35%。换个口径,用6月22日的3.76万亿作高点、9月29日的1.42万亿作低点,缩量幅度是62.21%。两个数字都对,差别只在选哪个高点、用两市还是三市口径——这两个口径之间差着大约500亿元,是北交所的量。
数值本身没什么可争的,它确实是年内低位。但这一环藏着一个容易被忽略的时间问题:地量不是某一天,是一段时间里的两次低谷。9月29日那一次,当时被解释成节前效应——大家的判断是,等节后资金回来就好了。节后回来的是10月16日的15554亿元,比前一天还少。
这说明当前这个量里,有一部分是日历造成的,不是情绪造成的。这一环的判定是:站住一半。把这句话单独放在桌上,它没问题;可一旦要交给下一环去用,麻烦就来了。
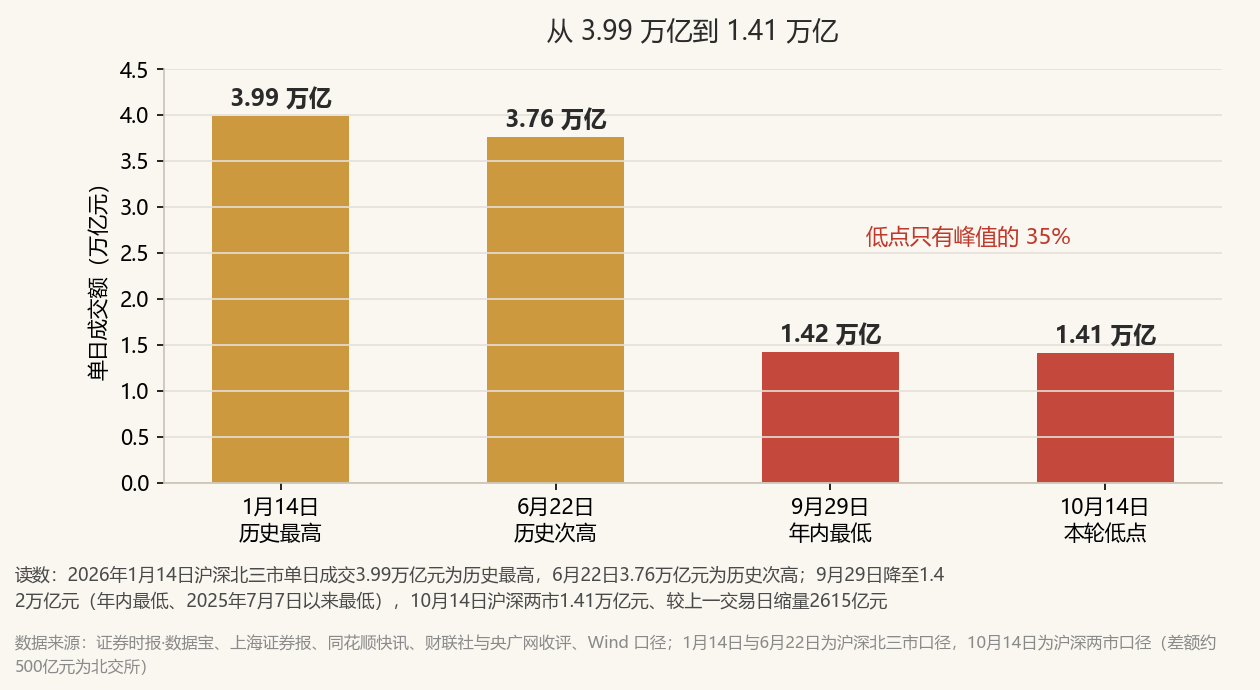
图 1 · 本轮成交额的峰与谷
读数:2026年1月14日沪深北三市单日成交3.99万亿元为历史最高,6月22日3.76万亿元为历史次高;9月29日1.42万亿元为年内最低,10月14日沪深两市1.41万亿元、较上一交易日缩量2615亿元。
数据来源:证券时报·数据宝、上海证券报、同花顺快讯、财联社与央广网收评,Wind口径。1月14日与6月22日为沪深北三市口径,10月14日为沪深两市口径,差额约500亿元为北交所。
第二环:地量之后就是地价
这一环不能凭感觉,得看两轮已经完整走完的行情。为了让数字可比,下面统一用沪深两市口径。
2007年那一轮:2007年5月30日两市成交约4079亿元,是当时的天量;到2008年8月12日,两市合计不足500亿元,只剩一成多。如果只算沪市,天量2755亿元对地量225亿元,约8%。而从2007年10月见顶算起,到2008年9月出现极致地量,用了约12个月。
2015年那一轮:2015年5月28日两市成交超过2.42万亿元;到2016年5月27日只剩3784亿元,约15.6%。从2015年6月见顶到2016年5月出现地量,同样是约11到12个月。
本轮:3.99万亿元对1.41万亿元,约35%;时间上,创业板指6月25日见高点,到现在约4个月。
三组数放在一起,方向其实没错——历史上两次极致地量都出现在低位区,缩量确实伴随见底。但条件差得远。按历史标尺,极致地量是峰值的一成到一成半,本轮才缩到三成五;时间上,前两轮都是走到第12个月才出现的,本轮才走到第4个月。
更关键的是那个逻辑上的错位:第一环说"量到了地量",第二环要的是"地量出现了,所以地价要来了"。可历史上那两次被叫作地量的时刻,是走到第12个月才出现的。第二环借用了第一环的结论,而第一环给出的其实是一个"还在路上"的读数——它把"量很低"换成了"量已经低到历史标准",这一步是自动完成的,没人检票。这一环的判定:方向对,条件不满足。
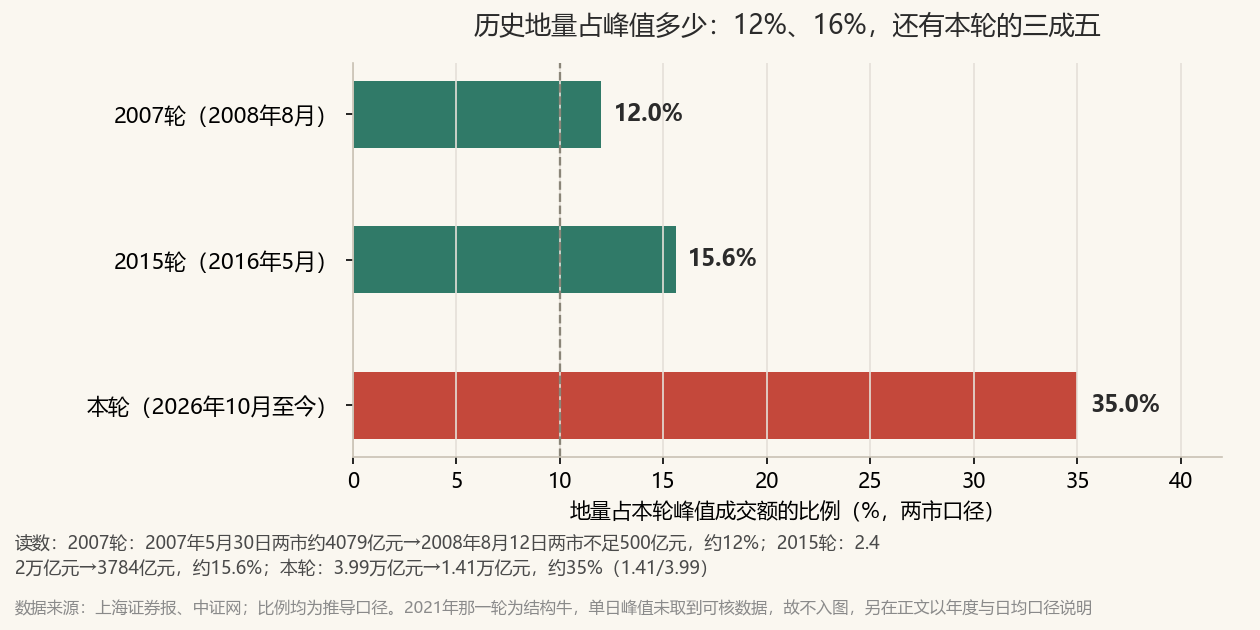
图 2 · 三轮地量占峰值成交额的比例
读数:2007轮两市成交自约4079亿元降至不足500亿元,约12%;2015轮自2.42万亿元降至3784亿元,约15.6%;本轮自3.99万亿元降至1.41万亿元,约35%。
数据来源:上海证券报、中证网,比例均为推导口径(低点÷高点)。2021年那一轮属结构牛,其单日峰值未取到可核数据,故不入图,另以年度与日均口径说明。
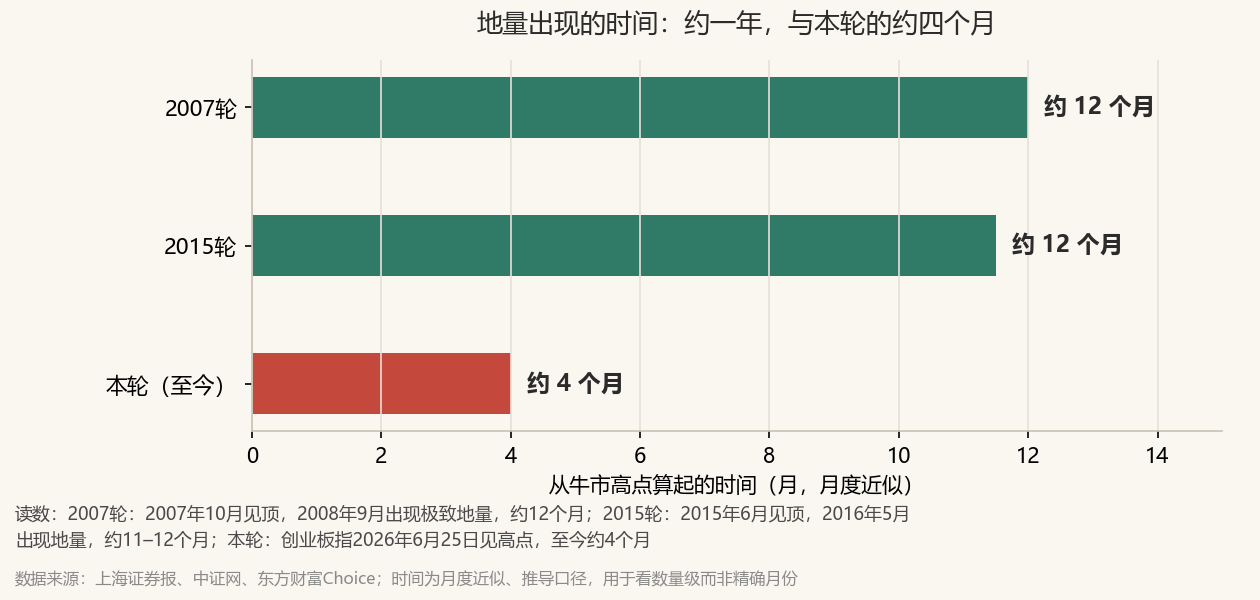
图 3 · 从见顶到地量用了多久
读数:2007轮约12个月,2015轮约11–12个月,本轮至今约4个月。
数据来源:上海证券报、中证网、东方财富Choice。时间为月度近似、推导口径,用于看数量级而非精确月份。
第三环:哪一类牛市,决定地量有多深
走到这里,链子已经松了两扣:第一环把"还在路上"读成了"已经到了",第二环又直接把前一环的结论当了前提。第三环要在这个基础上,再分出两把尺子——全面牛的地量是一成,结构牛的地量是三成。
前半句查得动。2007轮和2015轮,两市口径的地量占比分别是约12%和约15.6%,落在"一成多"这个区间,和全面牛一成多的说法基本吻合。
后半句查不动。市场习惯把2019到2021年那段叫作结构牛,那一轮2021年全年成交257.21万亿元,超过2015年、创下历史新高,日均成交10585亿元;退潮之后,2022年日均成交9252亿元,缩量12.6%,2022年4月18日单日成交7785.63亿元。缩量幅度确实温和得多——这一层意思站得住:结构牛的退潮不会像全面牛那样把量能抽干。但"三成"这个具体比例,找不到可核的出处:那一轮的单日峰值成交额没有公开可查的定论,没有峰值,就算不出比例,三成是从哪儿来的就没人能回答。
还有一个更沉的问题:全面牛和结构牛是事后贴的标签。行情正在走的时候,没人知道自己属于哪一类。2015年那轮在发生的时候被叫作杠杆牛、被叫作转型牛,2007年那轮被叫作蓝筹行情——都是等到走完,才被追认为全面牛。这意味着"该拿哪把尺子量"这件事,在当时根本无从确定。这一环的判定:方向成立,尺子不稳。它不是公式,是一句事后描述。
第四环:跌得最狠的,反弹得最猛
样本是有的,但很少。2015年创业板指从6月5日的4037.96点,跌到9月的1779点,最大跌幅约55.9%;随后三个月涨到2915点,涨幅接近64%。这是这条链子上被引用得最多的一段。
被引用得少的,是那段反弹之后发生了什么:2016年全年,创业板指下跌27.81%,年末收在1959.24点,比反弹的高点还低。反弹和反转,在中文里只差一个字,在账户上差一整年。
再看本轮。创业板指从6月25日的4380.41点,跌到10月16日的2772.38点,至今约36.7%,用了约4个月,是近三年最深的一次调整。10月12日到16日这一周,创业板指跌8.90%,上证综指跌2.56%,食品饮料、银行这类板块逆势上涨。
同一个周里,跌得最狠的确实是前期涨得最猛的方向。本轮算力硬件板块的领涨品种,从6月下旬的高点回撤约一半,只用了不到4个月,约113个自然日;上一轮新能源板块的领涨品种,从2021年高点回撤约85%,用了数年。深度差得不算多,速度差了一个量级以上。抱团越极致,情绪的发泄也就越快——这一点在数据上是看得见的。
但速度不等于规律。能被检验的完整样本,只有2015年和2021年两轮,加上本轮这个还没走完的过程。两个样本推不出规律,何况2015年那次反弹之后,接的是2016年全年27.81%的下跌。这一环的判定:样本太少。
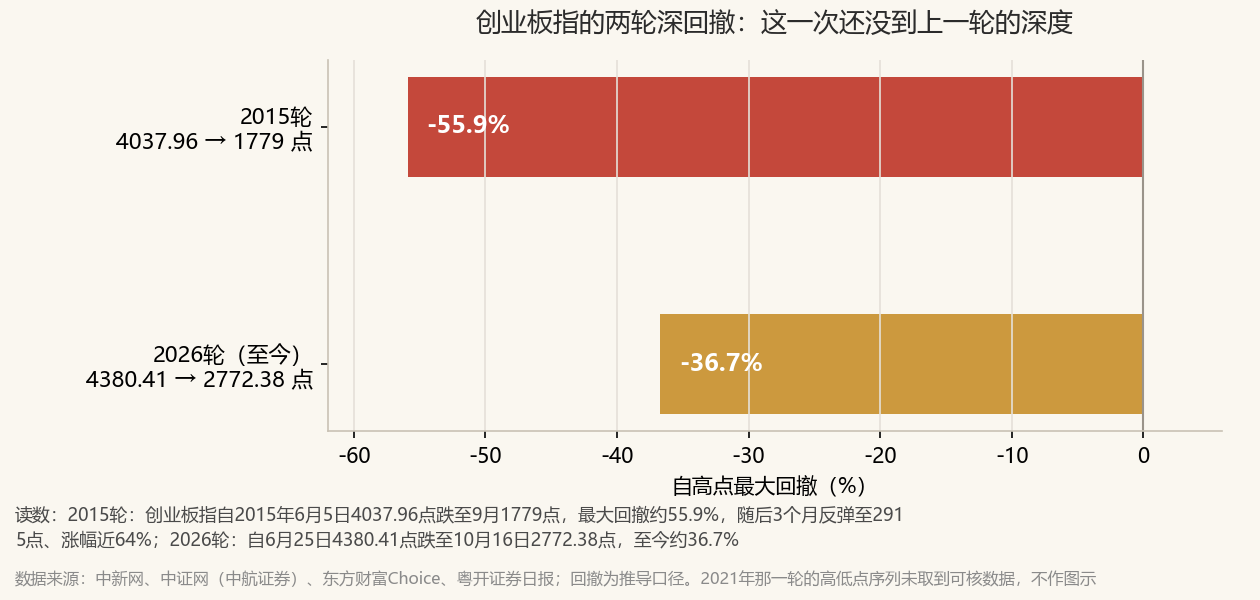
图 4 · 创业板指的两轮深回撤
读数:2015轮自2015年6月5日4037.96点跌至9月1779点,最大回撤约55.9%,随后3个月反弹至2915点、涨幅近64%;2026轮自6月25日4380.41点跌至10月16日2772.38点,至今约36.7%。
数据来源:中新网、中证网(中航证券)、东方财富Choice、粤开证券日报。回撤为推导口径。2021年那一轮的高低点序列未取到可核数据,不作图示。
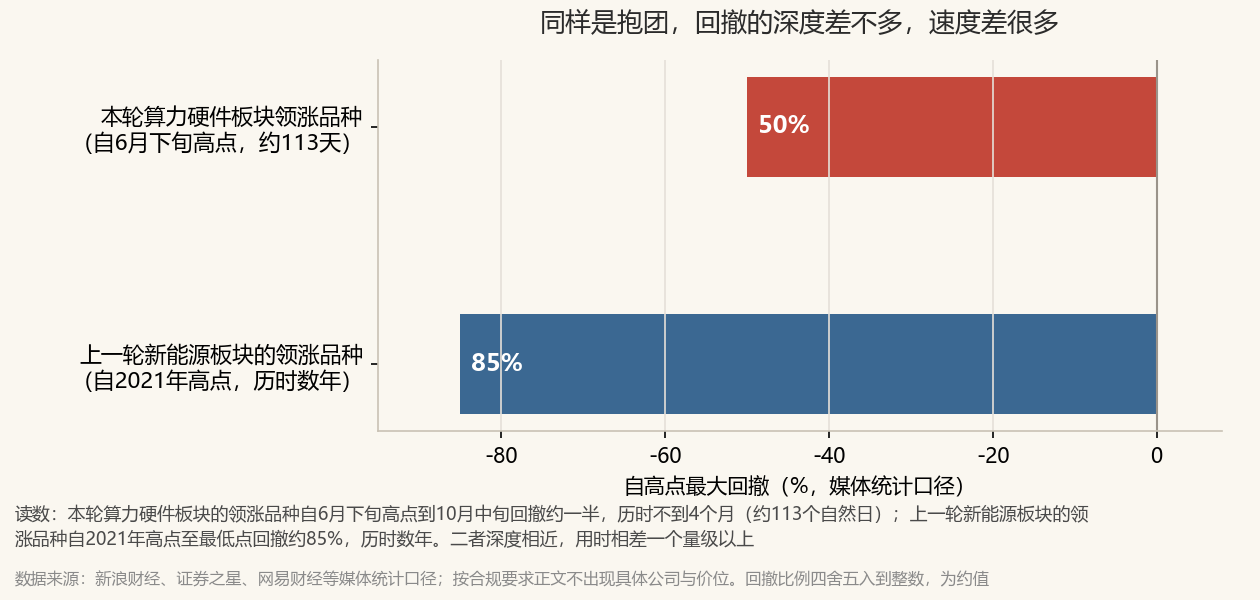
图 5 · 抱团品种的回撤幅度与速度
读数:本轮算力硬件板块领涨品种自6月下旬高点回撤约一半,历时不到4个月(约113个自然日);上一轮新能源板块领涨品种自2021年高点至最低点回撤约85%,历时数年。
数据来源:新浪财经、证券之星、网易财经等媒体统计口径。按合规要求正文不出现具体公司与价位,回撤比例为约值。
另起的一支:爆仓新闻出来,就是底
这句不接在第四环后面,它是另起的一支。但它承担的功能一样:给"到底了"找一个确认信号。可惜这句是查不动的——新闻出不出来,取决于当时媒体怎么选,不取决于市场走到了哪一步。用它判断位置,等于换了一种说法继续凭感觉。
能替代它的,是杠杆数据。两融余额在6月25日到达3.03万亿元的年内高点,到10月9日降到2.56万亿元,创年内新低,约三个月减少约4700亿元。9月28日,科创板两融余额3450.81亿元,连续第4个交易日下降。7月那波下跌里,券商行业的说法是:触及平仓线130%的两融投资者数量增加,多数通过补充担保物缓解,少数账户被强平,整体可控。
这些数字比新闻可靠,因为它们每天更新,而且可以被后来的数据推翻——可以被推翻,是它值钱的原因。这一支的判定:原句不可验证,替代指标可用。
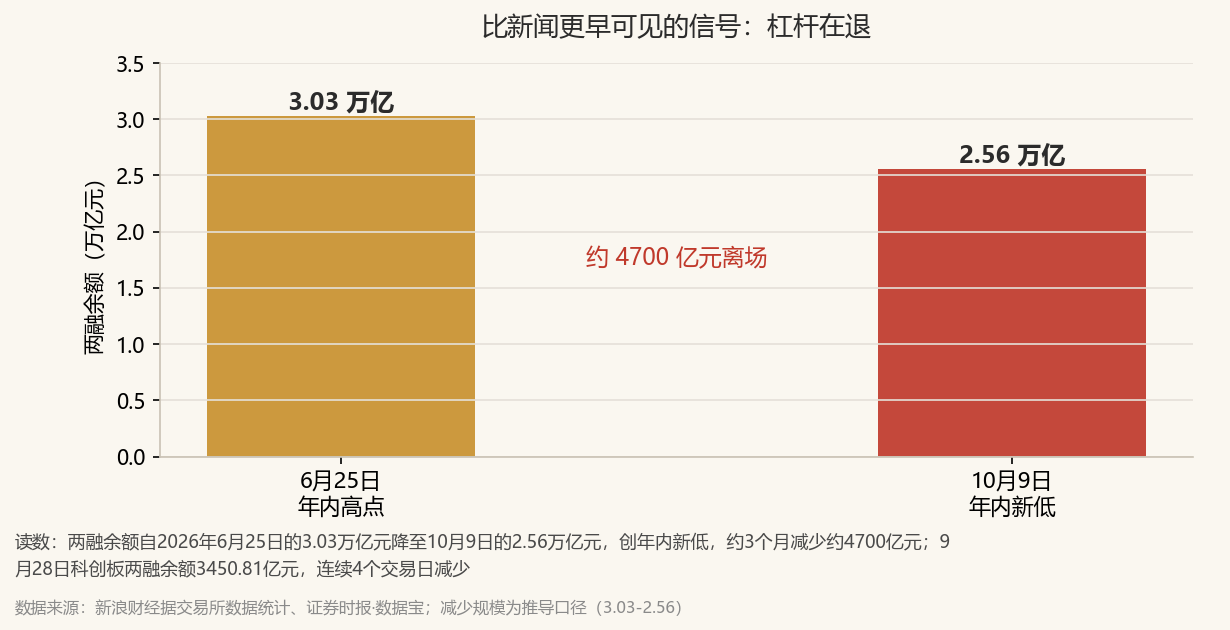
图 6 · 两融余额退潮
读数:两融余额自2026年6月25日的3.03万亿元降至10月9日的2.56万亿元,创年内新低,约3个月减少约4700亿元;9月28日科创板两融余额3450.81亿元,连续4个交易日减少。
数据来源:新浪财经据交易所数据统计、证券时报·数据宝。减少规模为推导口径(3.03−2.56),券商口径见7月媒体对行业的采访。
回到开头那句话
称完四环,回到开头。有人拿着1.41万亿这个数字说,地量见地价。
数据给出的回答里没有对或错,只有一句:这条链子从第一环就开始松了。量确实缩到了年内低位,但它不是历史意义上的地量;历史意义上的地量,要等到见顶之后约一年,而且只有峰值的一成到一成半。第一环把"量很低"换成了"量已经低到历史标准",这个替换是自动发生的;第二环把第一环的结论照单收下;第三环在这两个未确认的前提上,又分出了两把事后刻好的尺子;第四环拿两轮样本说规律。环与环之间没有检票,链子就这么一路搭到了"该见地价了"。
这不是说地量没用,也不是说底不会来。它说的是另一件事:链子上最靠前的那个环节最省事,也最容易被将就——因为没人愿意为了一个"还在路上"的读数等上一年。而一旦第一环被将就,后面三环就都变成给一个尚未成立的结论补理由。
如果一定要盯一个数,就盯那个不需要解释的:成交额占峰值的比例。它现在在三成五,历史上走到极致的时候在一成到一成五之间。这个数字每周都在变,不需要任何人替它说话,也不会骗人。
数据来源:上海证券交易所与深圳证券交易所公开数据、证券时报·数据宝、上海证券报、中证网、经济参考报、同花顺、财联社、央广网、东方财富Choice、Wind 及公开媒体报道;推导值与机构口径已随文标注。本文为公开数据整理与分析,不构成任何投资建议。