【三季报】迪安诊断净利涨 7.5 倍,3.52 亿来自收账
2026 年三季报解读
一家公司少做了 1.57 亿元的生意,却多挣了 4.25 亿元的利润,期末还挂着一张比年初更厚的欠款单。这三行数字并排放在迪安诊断三季报的第一页,摆在一起读,像一张账单的三行。
营业收入 74.09 亿元,同比 -2.07%。归母净利润 4.82 亿元,同比 +750.28%。期末应收账款 61.24 亿元,比年初还多 1.85 亿元。750% 这个增速摆在眼前,第一反应多半是「经营反转了」。可惜不是。
利润确实翻上去了。撑起它的却不是新做成的生意。公司自己在「变动原因」栏里写得很直白:信用减值损失这个科目,从去年的 -3.17 亿元变成今年的 +0.34 亿元,原因是「报告期内公司收回部分长账龄的应收账款」。这一笔在营业利润的增量里占 64.6%,在扣非利润的增量里占 92.0%。
【这张账单怎么看】信用减值损失,是会计提前给欠款打的一层折扣:估计收不回来的部分先记成损失,后来真收回来一些,就把折扣冲回,损失也就变成收益。它记的是一次性的动作,不代表往后每一季都会继续发生。
下面顺着这张账单拆六步。先看收入和利润怎么走出两个方向。再看多出来的钱究竟是哪几笔。然后回到那张 61.24 亿元的欠款单:钱从里面收回了一部分,账单本身却没有变薄。接着看这笔回款落到了哪里。四季度那张历史计提季的账,还会不会再翻?
收入账 · 74.09 亿元,比去年少 1.57 亿
前三季营业收入 74.09 亿元,比去年同期的 75.66 亿元少 1.57 亿元。收入同比 -2.07%,仍是负增长。降幅在收。分季看:一季度同比 -5.00%,二季度 -1.75%,三季度 +0.23%。第三季单季翻正。
三条业务线的走向并不一致。诊断服务收入 26.45 亿元,同比 +0.87%。渠道产品 47.10 亿元,同比 -4.47%。自有产品 3.00 亿元,同比 +5.70%。体量最大的那条渠道产品,恰恰是唯一明显下滑的一条。它一家占营业收入的六成以上。它退,整体就被拖住。
退的那一块不在服务端,也不在自有产品端。诊断服务能微增、自有产品能加快,说明高毛利自产的比重在往上走,但这点增量还抵消不掉渠道端的下滑。
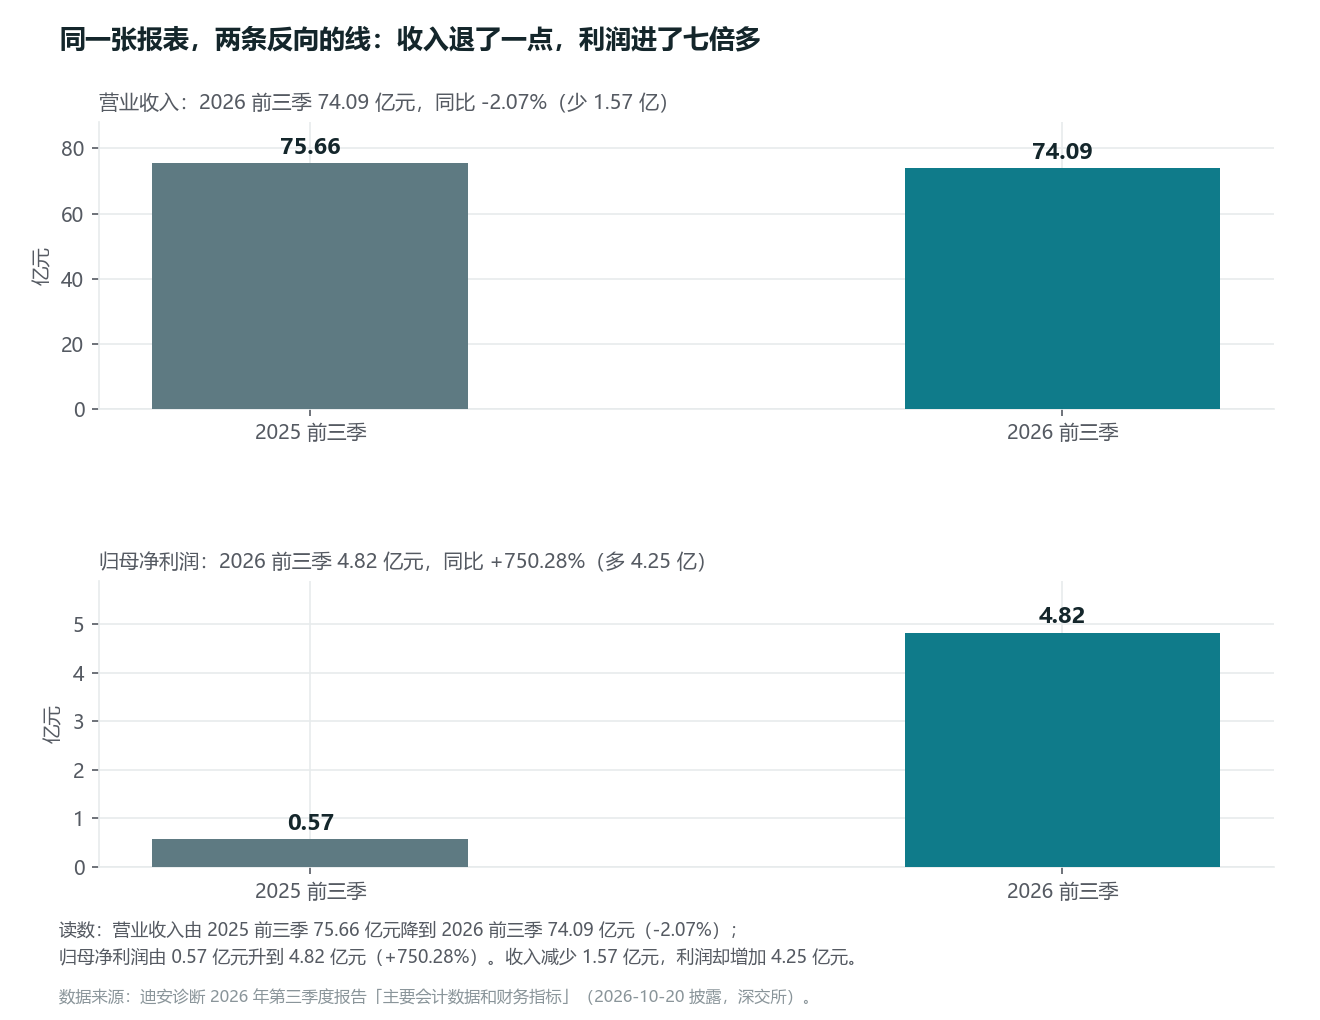
图1|同一张报表,两条反向的线。读数:营业收入由 2025 前三季 75.66 亿元降到 2026 前三季 74.09 亿元(-2.07%)。归母净利润由 0.57 亿元升到 4.82 亿元(+750.28%)。收入减少 1.57 亿元,利润却增加 4.25 亿元。数据来源:迪安诊断 2026 年第三季度报告「主要会计数据和财务指标」。
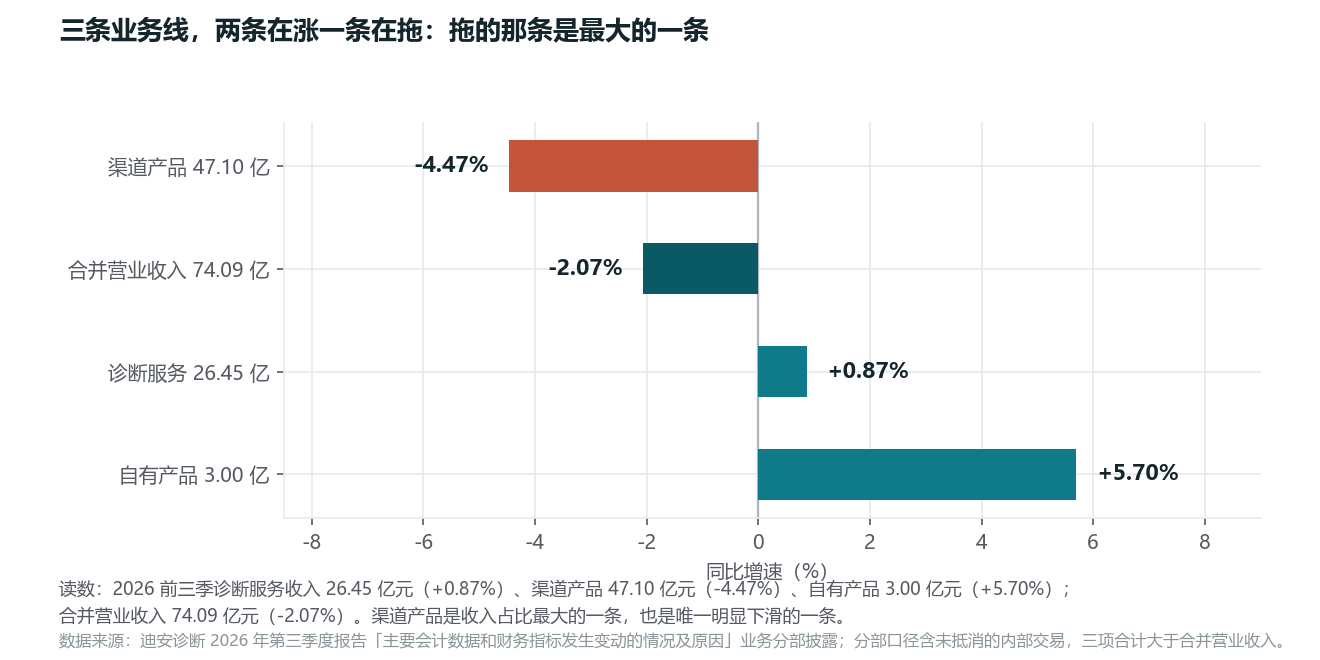
图2|三条业务线,两条在涨一条在拖。读数:诊断服务收入 26.45 亿元(+0.87%)、渠道产品 47.10 亿元(-4.47%)、自有产品 3.00 亿元(+5.70%),合并营业收入 74.09 亿元(-2.07%)。数据来源:同报告业务分部披露;分部口径含未抵消的内部交易,三项合计大于合并营业收入。
利润账 · 4.82 亿元归母,比去年多 4.25 亿
归母净利润 4.82 亿元,比去年的 0.5670 亿元多 4.25 亿元,同比 +750.28%。扣非归母 4.18 亿元,同比 +1074.80%。基本每股收益 0.7890 元,加权平均净资产收益率为 7.32%,比去年同期提高 6.45 个百分点。
增速大得吓人,一半的原因在去年那个位置太低。2025 年前三季归母只有 0.5670 亿元——一家总资产 140 多亿元的公司,九个月几乎没挣到钱。看单季更清楚:一季度归母 0.6437 亿元、二季度 1.6798 亿元、三季度 2.4979 亿元,一级一级往上走。
一句话:750% 说明不了经营变了多少。它只说明去年太低。真正要回答的是:多出来的这 4.25 亿元,分别从哪来。
减值的账 · 从 -3.17 亿到 +0.34 亿这一笔
营业利润从去年的 2.85 亿元升到 8.30 亿元。多出 5.4450 亿元。把这 5.45 亿元拆成几笔,每一笔的来路都能对上报表。
| 项目 | 贡献(亿元) | 占增量 |
| 信用减值损失由 -3.17 转为 +0.34。 | +3.52 | 64.6% |
| 成本费用效率提升,营业总成本下降。 | +3.05 | 56.0% |
| 投资收益增加,一次性。 | +0.70 | 12.9% |
| 收入端下滑。 | -1.57 | -28.8% |
| 其他净额,含公允价值变动、资产减值、其他收益与资产处置。 | -0.25 | -4.6% |
| 合计 | +5.45 | 100% |
表里最重的是第一行。信用减值损失去年计提 -3.1748 亿元,今年冲回 +0.3409 亿元,两年相差 3.5156 亿元。公司给的变动原因只有一句:「报告期内公司收回部分长账龄的应收账款所致」。
这笔钱的性质,在扣非口径下看得最清楚。扣非归母两年相差 3.8211 亿元,其中减值反转一项就占 3.5156 亿元,也就是 92.0%。信用减值损失按规则不属于「非经常性损益」,所以它原封不动留在扣非里。制度上它算「经常性」,实质是一次性的回款动作。营销、管理、研发三项合计比去年同期少 1.93 亿元,营业成本也少了 2.11 亿元。这些是真实的成本管控。可真正靠经营改善挣出来的净贡献,把一次性因素排开之后,大约只有 1.48 亿元。
投资收益多出来的 0.70 亿元同样是一次性。公司说明它来自「完成非同一控制下企业合并,原持有股权在购买日公允价值重估形成的一次性收益」——不是这门生意里长出来的钱。
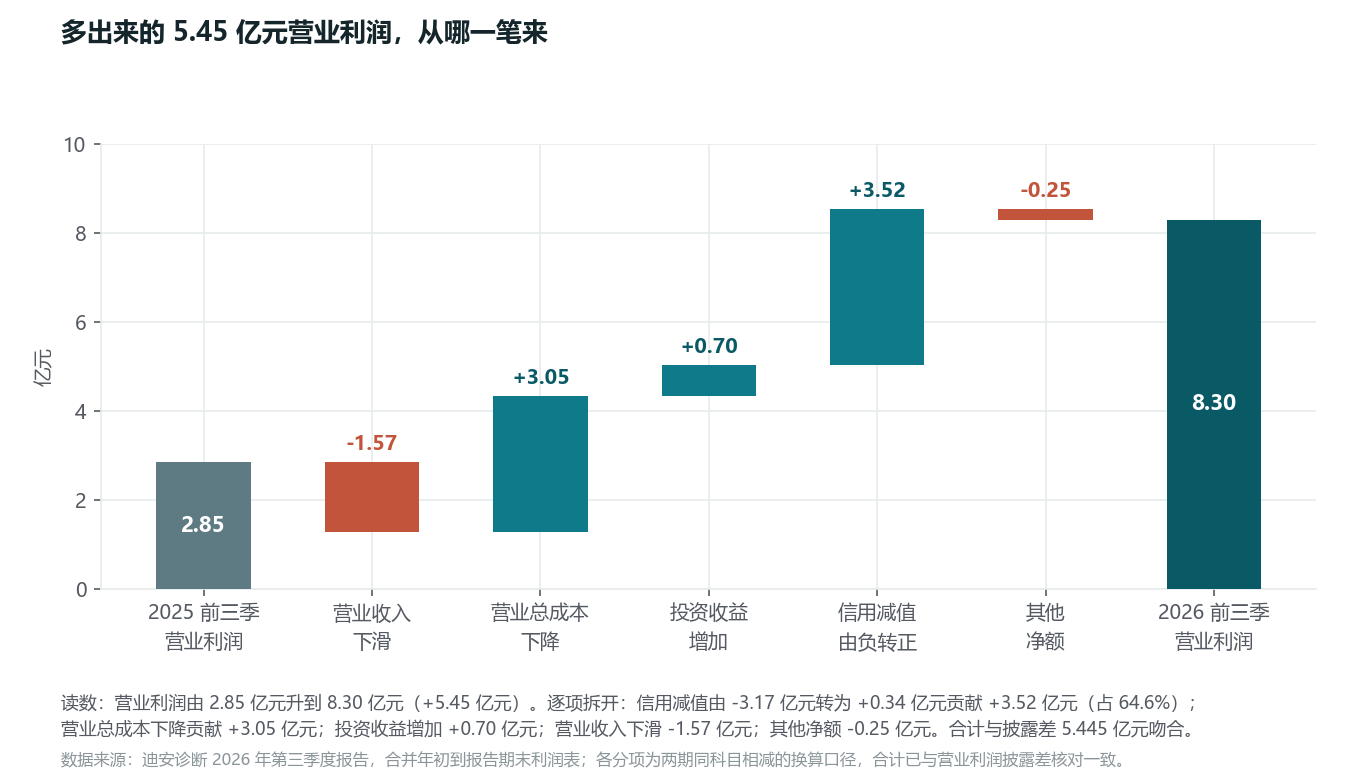
图3|多出来的 5.45 亿元营业利润,从哪一笔来。读数:信用减值由 -3.17 亿元转为 +0.34 亿元贡献 +3.52 亿元(占 64.6%),营业总成本下降贡献 +3.05 亿元,投资收益增加 +0.70 亿元,营业收入下滑 -1.57 亿元,其他净额 -0.25 亿元。数据来源:同报告合并年初到报告期末利润表;各分项为两期同科目相减,合计已与营业利润披露差核对一致。
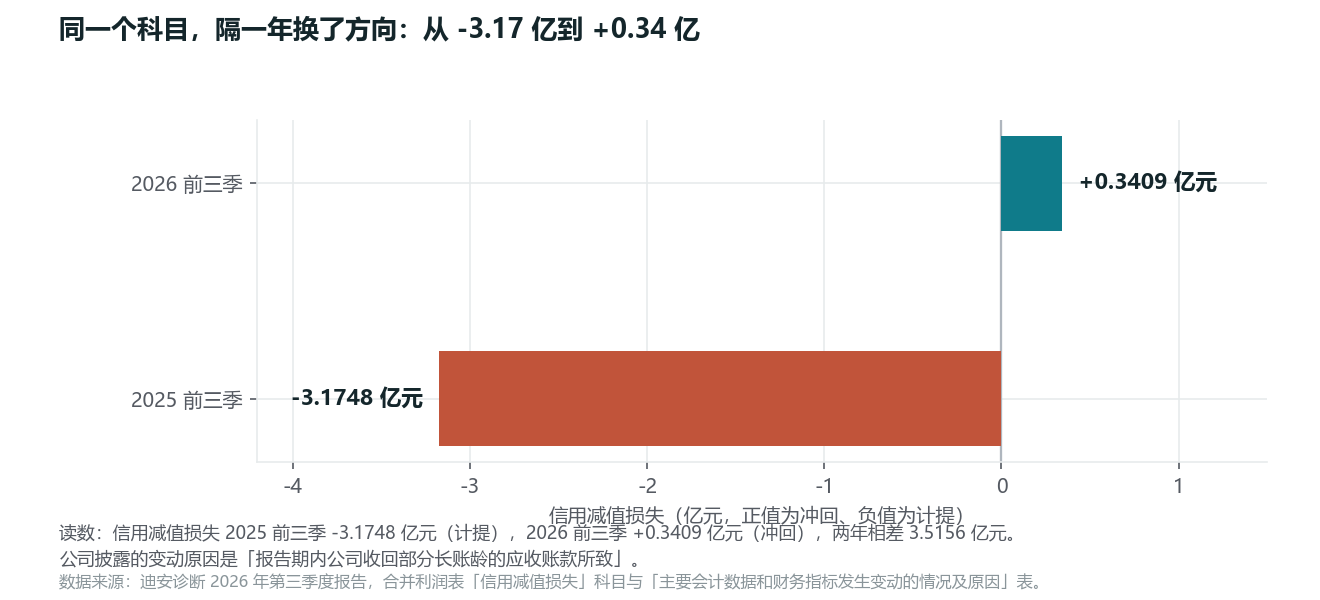
图4|同一个科目,隔一年换了方向。读数:信用减值损失 2025 前三季 -3.1748 亿元、2026 前三季 +0.3409 亿元,两年相差 3.5156 亿元。数据来源:同报告合并利润表与「主要会计数据和财务指标发生变动的情况及原因」表。
一句话:3.52 亿元的减值冲回加 0.70 亿元的一次性投资收益,合计 4.22 亿元。与归母多出来的 4.25 亿元,几乎一样大。
应收的账 · 61.24 亿元,收回一部分,账单却更厚
冲回来的钱是从应收账款里来的。那就看这张账单本身。
期末应收账款 61.2389 亿元,年初是 59.3921 亿元,报告期内还增加了 1.8468 亿元。换三把尺子量一遍:相当于归母净资产的 91.1%,相当于前三季营业收入的 82.7%,相当于资产总计的 44.6%。
再看周转天数。应收账款周转天数从上年的 249.7 天缩短到 219.8 天,快了 29.9 天。一边写着「收回部分长账龄的应收账款」,一边余额又多了 1.85 亿元。两句话都对得上。收回来的钱是真的。新生的应收比收回的更多。周转在加速。账单并没有变薄。
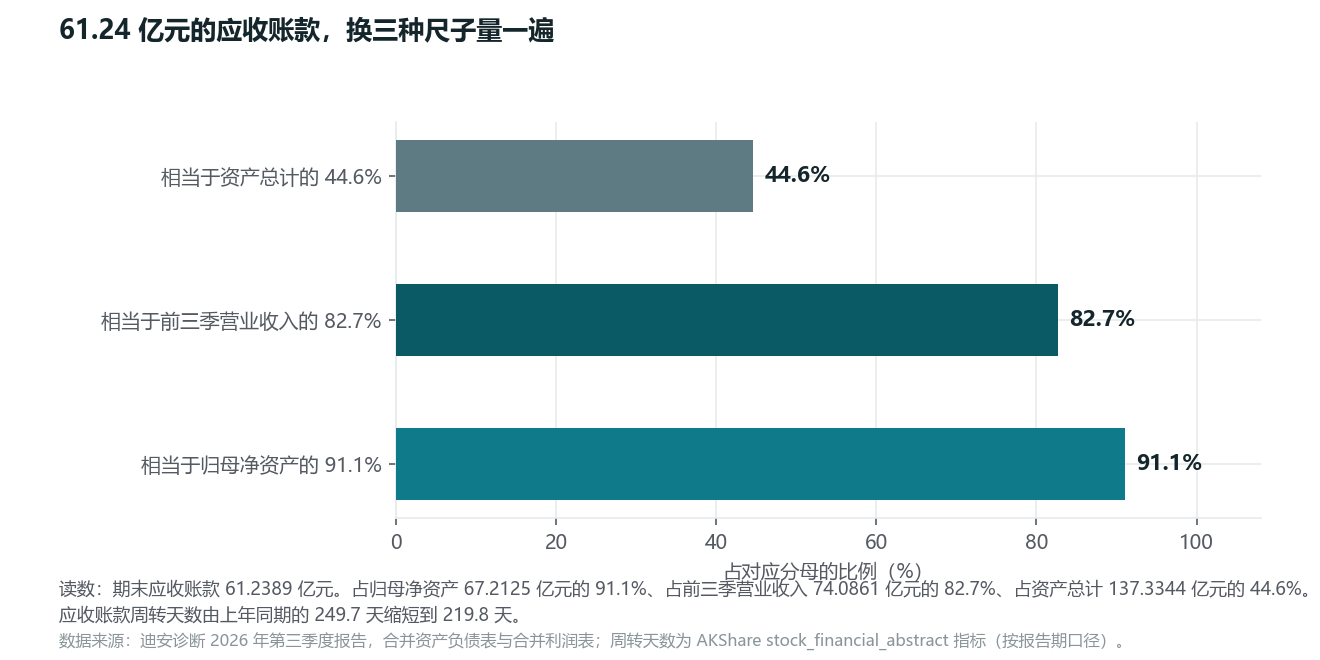
图5|61.24 亿元的应收账款,换三把尺子量一遍。读数:占归母净资产 91.1%、占前三季营业收入 82.7%、占资产总计 44.6%;周转天数由 249.7 天缩短到 219.8 天。数据来源:同报告合并资产负债表与利润表;周转天数为 AKShare 财务摘要指标(按报告期口径)。
回款的账 · 8.24 亿元经营现金,和少掉的 11.37 亿货币资金
回款落到现金流上,数字是硬的。前三季经营活动现金流净额 8.24 亿元,同比 -5.46%,绝对额仍然可观:是归母净利润的 1.71 倍。销售商品、提供劳务收到的现金 79.24 亿元,相当于营业收入的 106.94%。收现比超过 100%,意味着收到的钱比确认的收入还多。
分季看,一季度经营现金流净流出 1.64 亿元,二季度净流入 4.23 亿元,三季度净流入 5.65 亿元。回款集中在后两个季度,和长账龄清收的节奏对得上。
钱到账之后做了三件事。一是还债。有息负债从年初 25.15 亿元降到 14.14 亿元,净还 11.01 亿元,降幅 43.8%。明细里,短期借款降 42.90%,一年内到期的非流动负债降 39.11%,长期借款减少 4.89 亿元。二是补现金缺口。货币资金从 21.08 亿元降到 9.71 亿元,减少 11.37 亿元。三是并购。商誉从 3.86 亿元增加到 5.98 亿元,增幅 55.01%,来自非同一控制下企业合并。其他应付款同时增加 78.66%,公司说明是「部分股权收购款项尚未支付」。
减少的货币资金与减少的有息负债几乎一样多。11.37 亿对 11.01 亿。账上少掉的钱,基本就是拿去还了债。筹资活动现金流净额 -16.15 亿元:取得借款 5.40 亿元,偿还债务 16.68 亿元,一年里净还了 11 亿多。资产负债率从 40.34% 降到 35.64%。
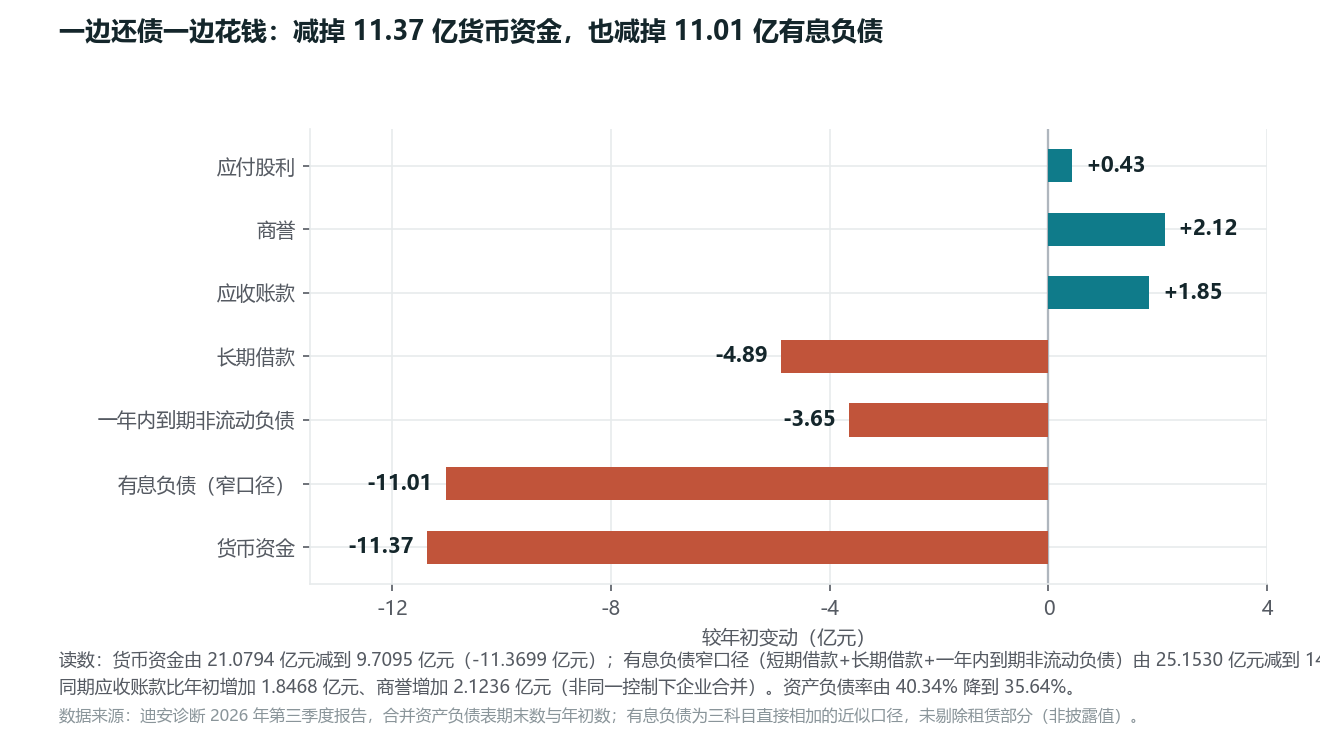
图6|一边还债一边花钱。读数:货币资金减少 11.37 亿元、有息负债(窄口径)减少 11.01 亿元、应收账款增加 1.85 亿元、商誉增加 2.12 亿元;资产负债率由 40.34% 降到 35.64%。数据来源:同报告合并资产负债表期末数与年初数;有息负债为三科目直接相加的近似口径,未剔除租赁部分,非披露值。
结账 · 四季度是历史计提季,这张账单会不会再翻?
回到开头那张账单。前三季多出来的 4.25 亿元利润,绝大部分来自一次性的减值冲回与一次性投资收益。收入端刚刚在第三季单季翻正。应收账款周转在加速,余额却还在增加。这三句话,就是这份季报的全部。
后面的变数全压在四季度。翻前两年的账:2024 年四季度单季归母 -4.8814 亿元。2025 年四季度单季归母 -0.1265 亿元。连续两年,四季度都是计提季。今年前三季已经把减值冲回到 +0.3409 亿元。四季度是接着冲回还是重新计提,直接决定全年落在哪一档。
| 情景 | 四季度单季归母假设 | 2026 全年归母(推算) | 触发条件 |
| 差。 | -0.50 亿元 | 约 4.32 亿元 | 长账龄回收放缓,计提恢复。 |
| 中。 | +0.50 亿元 | 约 5.32 亿元 | 无大额计提,也无大额冲回。 |
| 好。 | +1.50 亿元 | 约 6.32 亿元 | 减值继续冲回,叠加四季度回款季。 |
上面三档是在给定假设下的算术结果,属于情景推演,不是对未来的业绩判断。
接下来盯几个数就够了。信用减值损失下一期能否继续为正?应收账款期末余额能否由增转降?诊断服务的收入增速能否上到台面?新并购标的的商誉能否兑现业绩承诺?第三季单季收入 +0.23% 能否延续?
顺带和同行比一句。金域医学还没出三季报,用上半年口径对照:归母迪安诊断 2.32 亿元,金域医学 1.90 亿元。两家都在 2026 年走出亏损区。毛利率迪安 30.12%,金域 36.71%。资产负债率迪安 37.97%,金域 29.42%。差距出在收入结构:迪安的收入里有六成是低毛利的渠道产品。
这张账单三行数字,读完是这样。第一行 74.09 亿元的收入,比去年少了 1.57 亿元。第二行 4.82 亿元的利润,比去年多了 4.25 亿元。第三行 61.24 亿元的欠款,比年初还厚了 1.85 亿元。钱从第三行里收回了一部分,记在了第二行上。第一行少掉的那 1.57 亿元,还没有补回来。
数据来源:迪安诊断 2026 年第三季度报告(公告编号 2026-045,2026-10-20 披露,深交所)。历史序列与同业指标取 AKShare。单季数据为累计数逐季差分推导。本文为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】:用财报里的数字,把企业的真实状态摊开来看。
👉 往期深度解读。
· 金田股份:营收增三成,经营现金流却净流出 43 亿。
· 科大讯飞:归母转正 2189 万,扣非却亏 7.63 亿。
💡 回复「三季报」一键领取本季全部解读合集。