乳业双雄记:一个把公司「养大送人」,一个把公司「守成王座」
伊利与蒙牛,同根同源的两兄弟。一个没有实控人,一个换了三任「爹」。三十年后,营收差了三百多亿,净利差了七倍。这份报告用财报、市占率、产品与营销战的数据,把这场三十年恩怨拆开讲清楚。
净利 115.65 亿,ROE 21.2%
净利 15.45 亿,ROE 3.8%
净利率却被伊利反超 8.1 个点
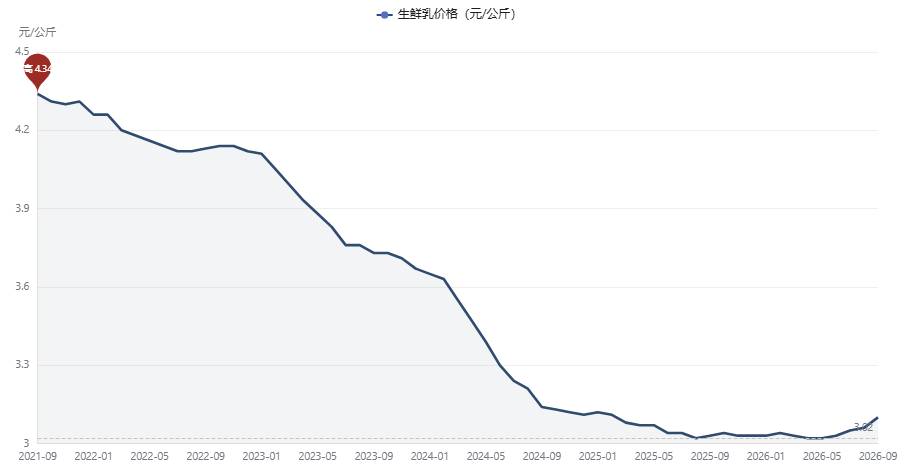
高点回落至 3.02 元/公斤
三十年差距的当前镜像
目 录 · CONTENTS
导读:三个反常识
中国乳业的格局,一句话就能讲完:伊利第一,蒙牛第二,剩下的人加起来争第三。但这句话背后藏了三十年恩怨,两代企业家,和三场足以改写行业历史的资本局。
反常识一:这不是你死我活,是「斗而不破」。两家共享奶源、共用渠道、同款产品线,甚至一度营收只差一个亿(2006 年伊利 163.39 亿 vs 蒙牛 162.46 亿)。三十年来,谁也没把谁打死——因为打死了对方,自己也活不好。
反常识二:蒙牛的「叛将逆袭」故事,结局是「把自己交给国企」。1999 年牛根生带着几百号老部下出走伊利,用 100 万注册资本起家,2004 年港交所上市,2009 年却把 20% 股权卖给了中粮。一个讲了几十年的民营逆袭神话,最后在股权结构上「归了公」。
反常识三:营收的差距,不是产品拉开的,是「费用率」拉开的。2025 年蒙牛毛利率 39.9% 反而高于伊利 34.7%,但净利率只有 1.9%,伊利是 10.0%。蒙牛把多赚的钱,都花在了「让别人记住自己」上。
三十年恩怨的本质,是两种股权结构对两种经营纪律的塑造。伊利用「无实控人 + 大额分红」管住了管理层的手,蒙牛用「外资对赌 + 国企入主」换来了扩张的速度,也换来了更高的费用与更脆的利润。同样是卖奶,一个像守城,一个像攻城。
同根相煎:一个「正统」一个「叛将」
1.1伊利的「正统」:中国乳业第一股
1983 年,郑俊怀调任呼和浩特回民奶食品厂厂长,这就是伊利的起点。1993 年 2 月,这家厂完成股份制改造,6 月成立内蒙古伊利实业股份有限公司,21 家发起人定向募集。1996 年 3 月 12 日,伊利在上交所挂牌(600887),发行价 5.95 元,成为中国乳品业首家 A 股上市公司。
「正统」二字,不只是资历。上市意味着伊利比同行更早拿到资本市场的钱、更早建立现代治理结构、更早被放在公众眼皮底下。1990 年代的中国乳业还是一片散乱的小厂割据,伊利的先发优势是「上市早」三个字,这个优势一直吃到今天。
1.2牛根生的「叛将」:100 万起家的蒙牛
牛根生是伊利的生产经营副总裁,与郑俊怀矛盾激化后,1999 年离开,随他出走的老部下「总计有几百人」。1999 年 1 月,蒙牛乳业有限责任公司注册成立,注册资本 100 万元——这笔钱来自牛根生夫妇卖掉伊利股票所得。8 个月后股改增至 1398 万元,10 名自然人发起,牛根生持股 12.88%,是最大股东。
一个细节说明蒙牛早期有多「会省钱」:蒙牛起家的经典打法叫「先建市场,后建工厂」——没有自己的牧场和工厂,就先租别人的生产线,把每一分钱砸在品牌和渠道上。这套打法让蒙牛三年内做到全国第二,也让「轻资产」三个字从此写进它的基因。轻资产是蒙牛崛起的加速器,也是它后来利润率始终追不上伊利的伏笔。
蒙牛不是「第二家伊利」,而是伊利「没走的那条路」。伊利守着内蒙古的牧场慢慢做重资产,蒙牛在资本与营销上玩轻资产快攻。两条路在 2000 年代都跑通了,但分野在 2010 年代暴露:重资产的伊利赢在利润的厚度,轻资产的蒙牛输在了利润的厚度。
1.3三十年恩怨时间轴
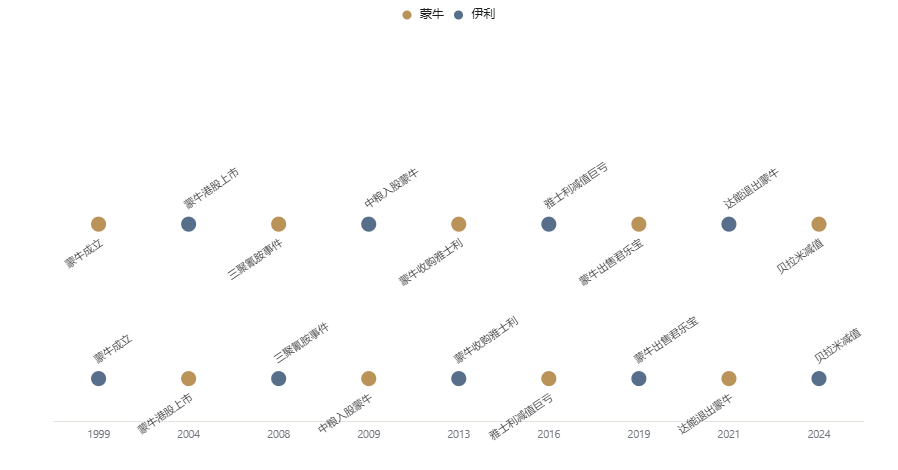
拉锯战:营收三十年拔河
2.1三次「超车」
第一次超车(2004–2006):蒙牛快攻领先。蒙牛上市即巅峰,2006 年营收 162.46 亿,伊利 163.39 亿,差距不足 1 个亿。这是三十年里两家最接近的时刻,也是蒙牛「轻资产 + 超女营销」最风光的时刻。
第二次超车(2011):伊利反超并从此锁定第一。2008 年三聚氰胺事件让两家同时遭遇重创,但随后的恢复速度出现了分化。2009 年中粮入主蒙牛,2011 年牛根生辞任董事会主席——蒙牛在「换爹」的震荡中慢了下来,伊利则靠更早的渠道下沉和产品迭代,2011 年营收正式反超,此后十四年再未让出第一。
第三次「超车」(2016–2024):差距从「贴身」变成「拉开」。2016 年蒙牛因雅士利商誉减值巨亏 7.51 亿,而伊利当年净赚 56.62 亿。2023 年蒙牛营收 986.24 亿创下自己的峰值,伊利却已摸到 1261.79 亿。到 2025 年,这个缺口被拉到 336.86 亿。
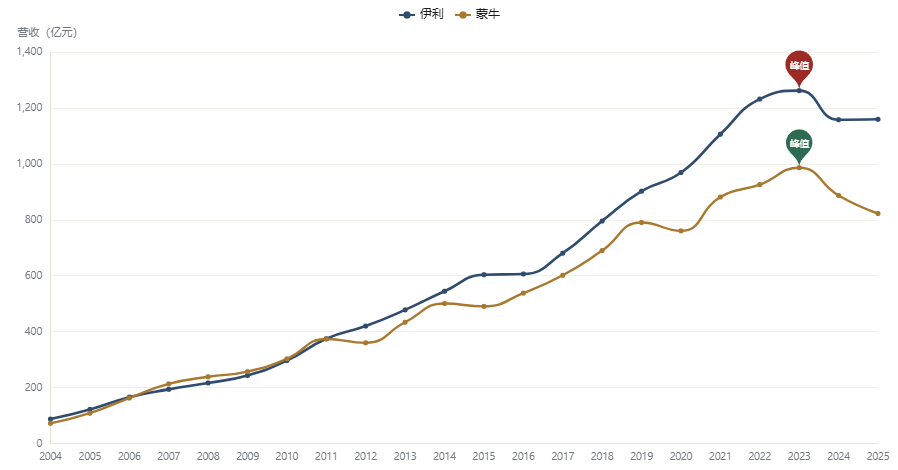
2.2净利剪刀差:差距是利润拉开的
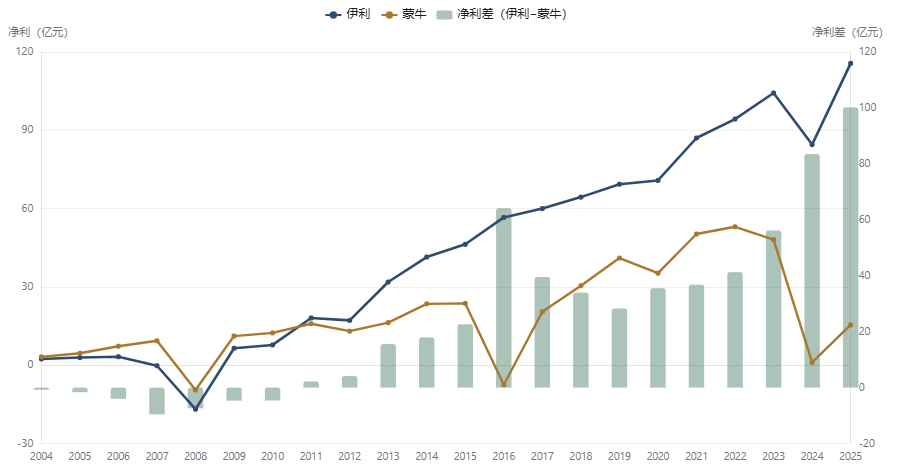
营收的差距是「拉开」,净利的差距是「劈开」。2025 年伊利归母净利 115.65 亿,蒙牛 15.45 亿,差了整整 7.48 倍。更扎心的是:蒙牛在 2016 年亏过钱,伊利没有;蒙牛在 2024 年净利只剩 1.05 亿,伊利还有 84.53 亿。
同样是卖奶,为什么一个像印钞机,一个像碎钞机?答案藏在三件事里:费用率、减值、和股权结构。后面第五、第六章拆开讲。
2.3市占率:双寡头的「默契」
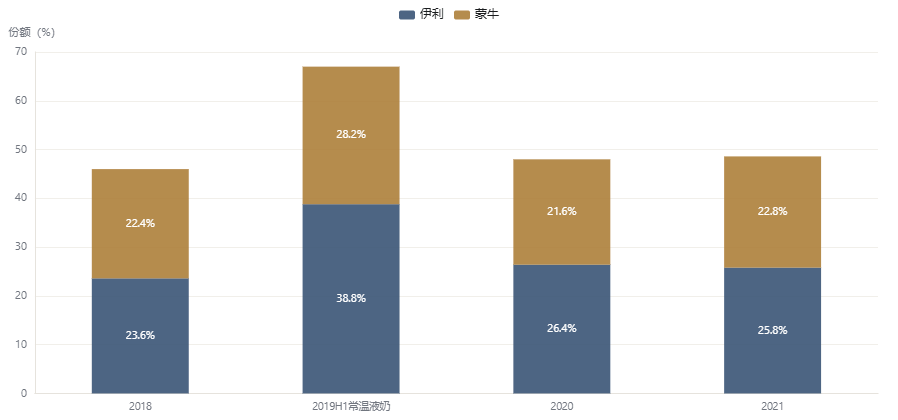
尼尔森、Euromonitor 等机构口径下,中国乳制品市场伊利份额从 2018 年 23.6% 走到 2021 年 25.8%,蒙牛从 22.4% 到 22.8%,两家合计(CR2)稳定在 46%–48%。常温液奶这个主战场,2019 年上半年伊利 38.8%、蒙牛 28.2%。
CR2 半壁江山的意思是:这个行业已经不存在「第三个玩家逆袭」的空间。光明、飞鹤各自守着细分市场(光明在华东低温奶、飞鹤在婴幼儿奶粉),但没人能撼动双寡头在液奶的基本盘。
营收的三十年拉锯,本质是「快攻红利」的折旧过程。蒙牛的轻资产快攻在前十年管用,后二十年变成债务与费用的包袱;伊利的重资产与渠道深耕在前十年显得笨重,后二十年变成利润的护城河。2006 年的 1 亿差距与 2025 年的 337 亿差距,是两种战略时间价值的完整兑现。
货架战争:五条产品战线
3.1液体乳:基本盘的攻防
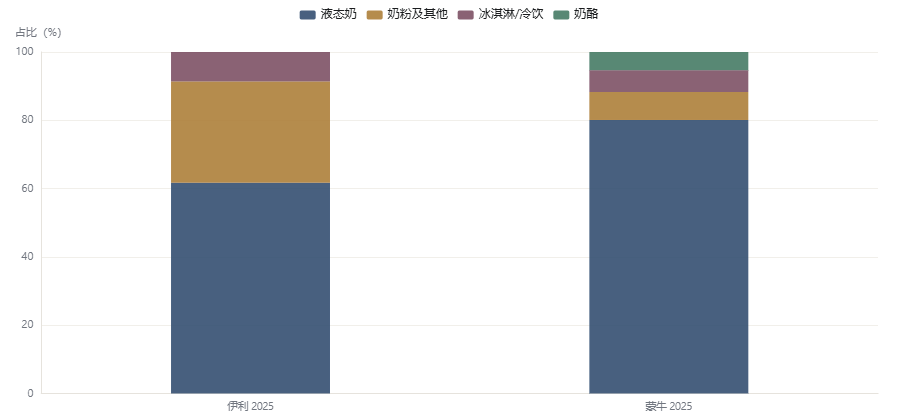
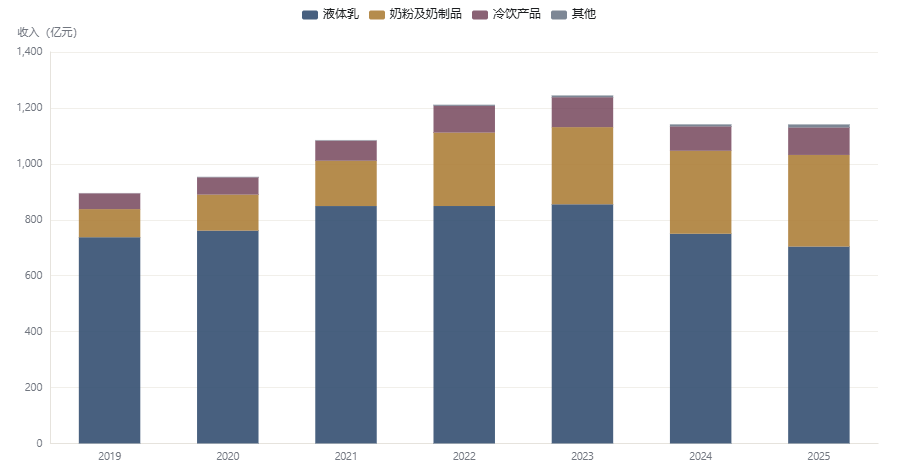
液奶是双寡头的生命线,占伊利收入约 61%、蒙牛约 80%。2025 年伊利液体乳收入 704.2 亿(同比约 −5.9%),蒙牛液态奶 649.4 亿(同比 −11.1%)。注意这个差距:蒙牛比伊利更依赖液奶,却跌得更狠——行业缩量时,依赖度越高摔得越重。
3.2伊利的第二曲线:奶粉是怎么长出来的
伊利的产品结构变化,是理解「为什么伊利更抗跌」的钥匙。2020 年伊利液体乳占收入 78.9%、奶粉及奶制品只占 13.3%;到 2025 年,液体乳降到 60.9%,奶粉及奶制品升到 28.3%。五年时间,奶粉从「边角料」长成「半壁江山」。
这条曲线的意义,不是奶粉多赚钱,而是当液奶这个基本盘缩量时,伊利有一个仍在扩张的引擎接住了下滑。蒙牛没有这条曲线——它的液态奶占比五年只从 82% 降到 80%,第二曲线没长出来。
3.3常温酸奶对决:安慕希 vs 纯甄
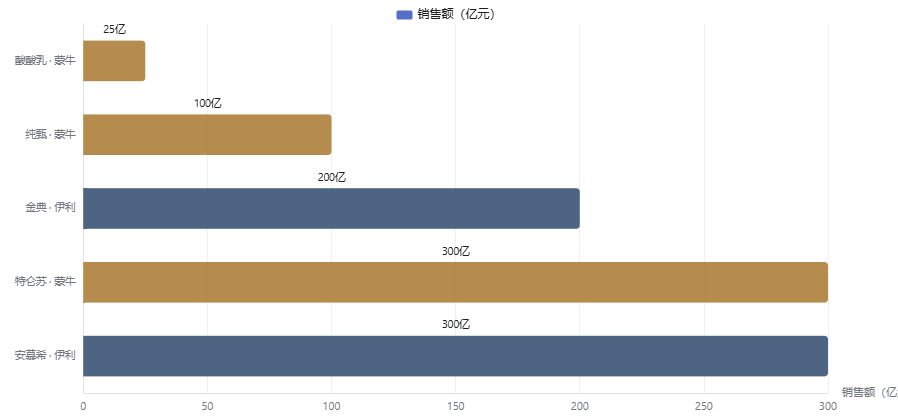
常温酸奶是过去十年双寡头最大的增量战场。安慕希 2017 年破 100 亿、2019 年破 200 亿、2020 年破 300 亿;纯甄 2018 年破 100 亿。结论很直白:安慕希赢了,而且赢了两三年身位。
原因也不复杂:安慕希先发(2013 年上市,纯甄 2014 年跟进)、先砸广告、先铺渠道。在「谁先让消费者记住」这件事上,快一步就是快一个时代。
3.4奶粉战线:蒙牛最疼的一刀
婴幼儿奶粉是双寡头的主攻方向,也是蒙牛最疼的一刀。2024 年中国婴幼儿奶粉份额:飞鹤 17.5%、伊利(含澳优)16.3%、达能 15.0%、雀巢 9.9%。蒙牛系(雅士利 + 贝拉米)排不上榜。
蒙牛在奶粉上的血泪史:2013 年 124.6 亿港元收购雅士利,形成商誉约 49 亿,后来减值拖累 2016 年巨亏;2019 年 14.6 亿澳元收购贝拉米,2024 年计提商誉+无形资产减值 39.8 亿。伊利的奶粉则是「内生 + 并购」双轮:金领冠自己长出来,2021–2022 年又以 53.4 亿港元收购澳优补强。2024 年伊利也计提了澳优商誉减值 30.37 亿——奶粉这条线,两家都没逃过减值的劫,但伊利靠金领冠的自主品牌扛住了基本盘。
3.5冰淇淋与奶酪:边角料战场
伊利冷饮 2025 年收入 98.2 亿,蒙牛冰淇淋 51.75 亿,巧乐兹在单 SKU 上做出过 2 亿级爆品,但整体仍是伊利领先。奶酪是蒙牛唯一占优的增量:2020–2021 年通过定增约 30 亿控股妙可蓝多,2025 年蒙牛奶酪收入 43.2 亿(+21.9%),在国产奶酪里排第一。
产品战争的胜负手,从来不是「谁的产品更好喝」,而是「谁先把货铺到消费者面前」。安慕希赢纯甄,赢在先发与渠道;蒙牛赢奶酪,赢在并购妙可蓝多。产品创新在中国乳业常常是伪命题——真正的竞争是渠道、时机与资本三件事的叠加。
营销战争:流量与国运的军备竞赛
4.1从超女到世界杯:营销的军备竞赛
蒙牛 2005 年以 2800 万元冠名《超级女声》(总投入超 1 亿),把酸酸乳做到 25 亿销售额,这是中国快消营销史上教科书级的一役。2006 年又以 6000 万续冠名。伊利则押注「国运」:北京 2008 奥运会唯一乳制品供应商、上海世博会、2022 北京冬奥会合作伙伴——伊利的广告里永远有国旗,蒙牛的广告里永远有流量。
2019 年,蒙牛加入奥林匹克全球 TOP 计划(中国首个消费品行业 TOP 伙伴),2021 年成为卡塔尔世界杯全球官方赞助商。两个「国运级」IP 的钱,蒙牛也想花。但问题是:钱花了,利润呢?
4.2费用率的剪刀差:蒙牛多花的钱去哪了
这是全文最硬核的一张图。2025 年,蒙牛销售及分销费用 216.12 亿,费用率 26.28%;伊利销售费用 215.45 亿,费用率只有 18.58%。两家花的营销钱几乎一样多(都是 216 亿上下),但蒙牛的盘子比伊利小 337 亿,于是费率被顶高了近 8 个百分点。
这 8 个百分点的费用率差,乘以蒙牛约 822 亿的营收,就是约 63 亿的利润差——是蒙牛 2025 年全部净利(15.45 亿)的四倍还多。换句话说:蒙牛不是不会赚钱,是赚到的钱在营销这个环节被「结构性漏掉」了。
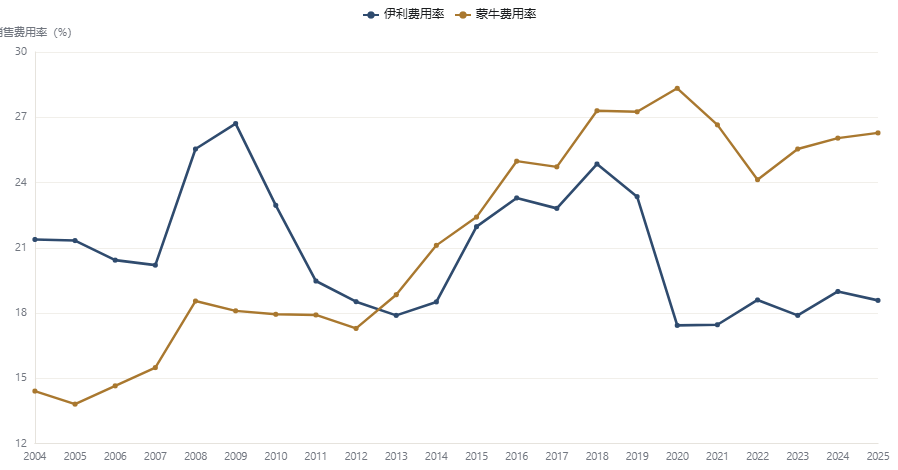
伊利赢的不是营销,是营销的「规模效应」。同样花 216 亿广告费,伊利用 1159 亿营收摊薄,蒙牛只能用 822 亿摊薄——前者费率 18.6%,后者 26.3%。当两家都卷入国运级 IP 的军备竞赛时,谁的基本盘大,谁就赢得更从容。营销从来不是蒙牛的弱点,规模才是。
资本分野:一个「无主」,一个「有爹」
5.1股权结构:谁在给两家「当家」
伊利:没有实控人的「管理层公司」。伊利最新回购报告书明确「公司无控股股东、无实际控制人」。第一大股东呼和浩特投资有限责任公司持股 8.51%,背后是呼和浩特国资委——但它不控股。真正当家的是以潘刚为代表的管理层:2019 年潘刚获授 5066 万股限制性股票,管理层与公司利益深度绑定。这种结构的好处是决策快、利益与股东对齐(伊利分红极慷慨);风险是管理层权力大,需要制度约束。
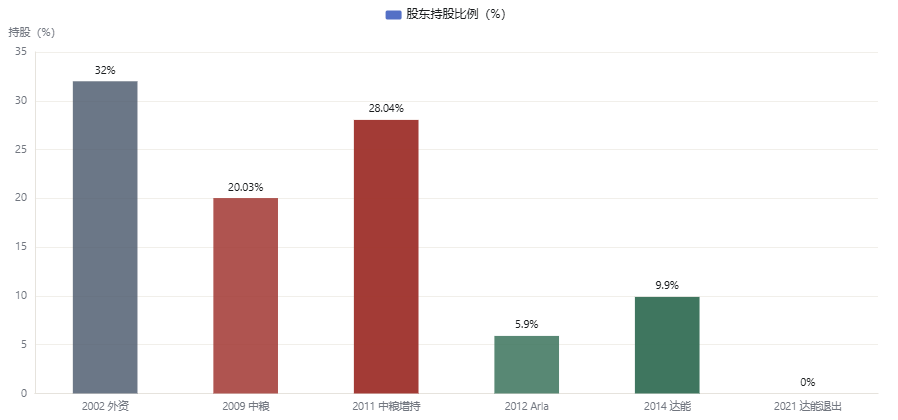
蒙牛:三任「爹」的传承。第一任是外资(摩根士丹利、鼎晖、英联,2002 年注资约 2600 万美元,2004 年对赌后逐步退出);第二任是中粮(2009 年联合厚朴 61 亿港元入股 20.03%,2011 年增持至 28.04%);第三任是「混血」时代(2012 年 Arla 入股 5.9%,2014 年达能认购至 9.9%,2013 年达能还合并了酸奶业务)——直到 2021 年达能 154 亿港元清仓退出。
一句话总结这段资本史:蒙牛每换一次大股东,就换一次战略方向;伊利三十年只有一个方向。
5.2并购清单:扩张与「买教训」
两家都热衷并购,但质量天差地别。
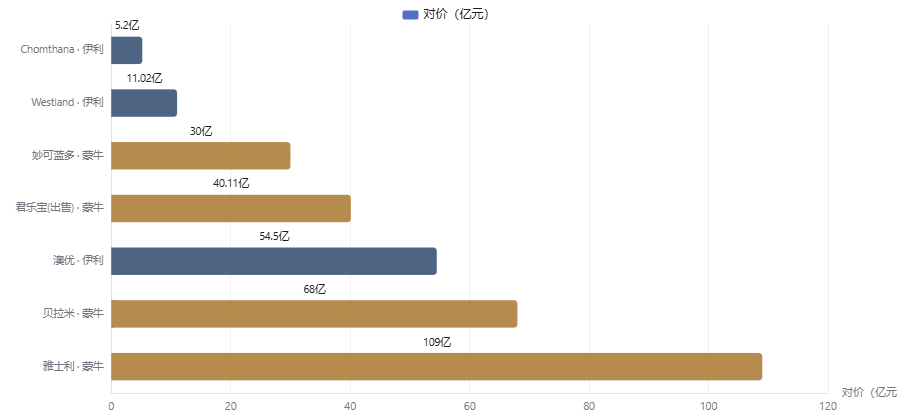
蒙牛的并购史,一半是教训。2013 年 124.6 亿港元买雅士利(后减值、2022–2023 年私有化退市);2019 年 14.6 亿澳元买贝拉米(2024 年减值 39.8 亿);2010 年 4.69 亿买君乐宝 51%(2019 年 40.11 亿卖出——这是蒙牛最成功的一笔);2011 年前后增持现代牧业;2021 年定增约 30 亿控股妙可蓝多(另一笔成功交易)。
伊利的并购史,是「补短板」。2018 年泰国 Chomthana(7250 万美元)、2019 年新西兰 Westland(约 11 亿人民币)、2021–2022 年澳优乳业(53.4 亿港元购股 + 9.05 亿港元认购)——伊利买的都是「有资产、有奶源、有海外渠道」的实体,而不是「有故事、有品牌、有商誉」的标的。
5.3减值的代价:商誉是买来的「债」
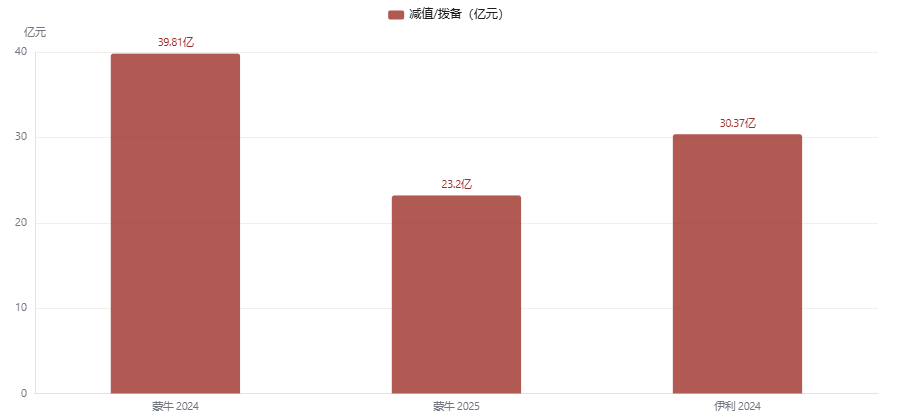
并购的代价最终以减值的方式清算。蒙牛 2024 年贝拉米商誉+无形资产减值 39.8 亿,2025 年又计提减值拨备 23.2 亿;伊利 2024 年对澳优计提商誉减值 30.37 亿。两边都在为当年的并购还债,区别是:蒙牛的债写在自己的报表上,伊利的债写在别人的名字上(澳优)。
股权结构决定战略纪律,并购只是它的投影。伊利的「无实控人 + 大额分红」逼着管理层为股东打工,所以并购选「实」的、分红给「多」的;蒙牛的「换爹」周期逼着管理层为故事打工,所以并购选「大」的、商誉买「贵」的。同样是百亿级收购,伊利买到的是资产,蒙牛买到的是报表波动。
财务解剖:同一道题,两种答法
6.1核心反差:毛利率更高,净利率更低
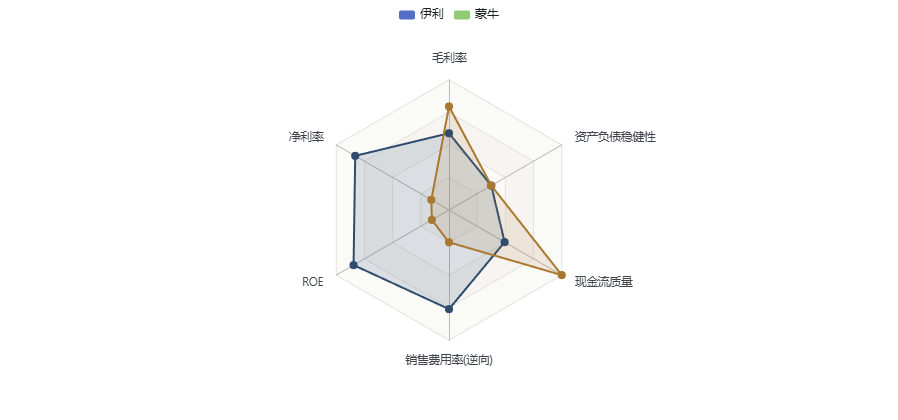
2025 年:蒙牛毛利率 39.89% > 伊利 34.74%;但蒙牛净利率 1.88% < 伊利 9.98%;ROE 3.81% < 伊利 21.16%。蒙牛把「卖得贵」赚来的钱,全花在营销、管理与减值上,最后只剩 1.88% 的净利率——比银行存款利率还低。
这张对照表,是理解两家三十年恩怨的钥匙:蒙牛的产品力(毛利率)其实更强,伊利赢在经营纪律(费用率 + 资产效率)。产品力是天赋,经营纪律是修为,而三十年下来,修为比天赋值钱。
| 2025 年核心指标 | 伊利 | 蒙牛 | 差距与含义 |
|---|---|---|---|
| 营业收入(亿元) | 1159.31 | 822.45 | 伊利多 336.86 亿 |
| 毛利率(%) | 34.74 | 39.89 | 蒙牛高 5.15 个点(产品力更强) |
| 销售费用率(%) | 18.58 | 26.28 | 蒙牛高 7.70 个点(规模劣势) |
| 净利率(%) | 9.98 | 1.88 | 伊利高 8.10 个点(纪律胜出) |
| ROE(%) | 21.16 | 3.81 | 伊利高 17.35 个点 |
| 归母净利(亿元) | 115.65 | 15.45 | 伊利是蒙牛的 7.48 倍 |
注:净利率按归母净利/营业总收入计算(蒙牛为股东应占溢利/营业额);伊利为 A 股会计准则、蒙牛为港股准则,跨所比较存在口径差异。数据:AKShare 东财三表/东财港股三表(2025 年报)。
6.2原奶周期:压在两家头上的同一座山
生鲜乳价格是中国乳业的「命门」。2021 年 9 月见顶 4.34 元/公斤后一路下行,2025 年 8 月最低 3.02 元/公斤,跌幅 30.4%。原奶降价对双寡头是「半好半坏」:坏在牧场资产贬值(蒙牛旗下现代牧业直接受损),好在原料成本下降(毛利率被动抬升)。
看 2025 年两家毛利率同步走高,就是原奶下行周期的「红利」——但这个红利正在消退:2026 年 9 月生鲜乳价格回升到 3.10 元/公斤,连续几个月企稳反弹。下一轮成本上行周期,两家都会承压,但毛利率更薄、更依赖液奶的蒙牛,承压更重。
6.3行业缩量:产量见顶,需求转弱
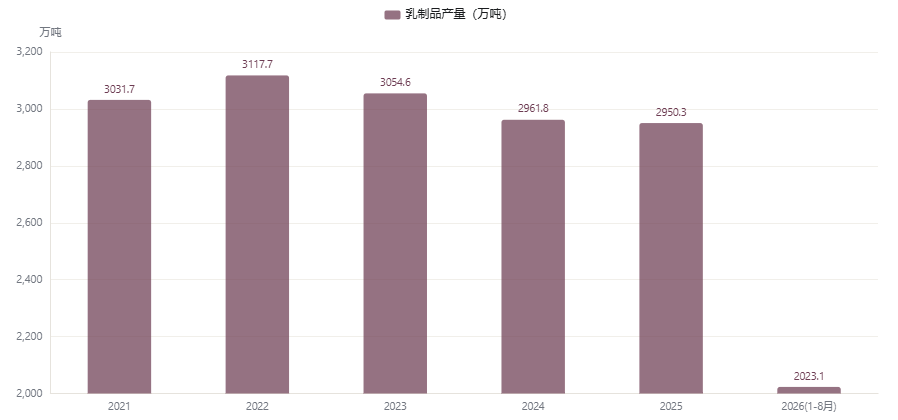
全国乳制品产量 2022 年见顶 3117.7 万吨,2025 年降到 2950.3 万吨,三年降了 5.4%。2025 年乳品全渠道零售额同比 −8.6%(尼尔森IQ)。这不是周期性的波动,是需求端的结构性回落——中国人均奶类消费长期低于全球均值,但短期购买力与信心不足,让「喝奶」从增量生意变成存量博弈。
6.4现金流与回报:谁在真赚钱、真回报
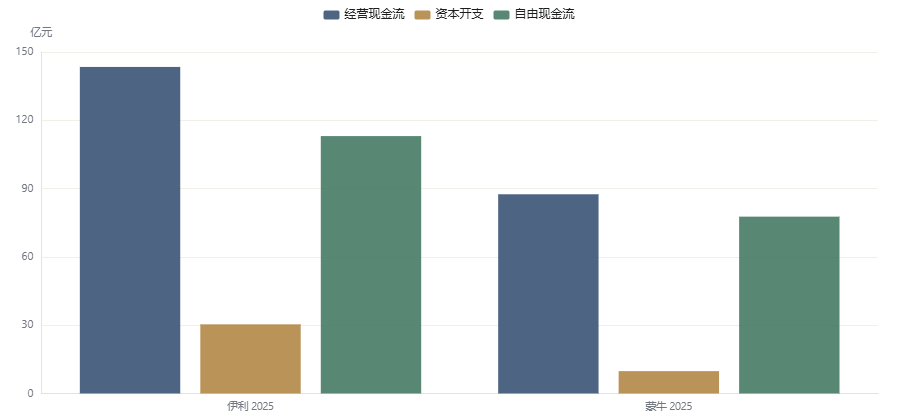
2025 年,伊利经营现金流 143.4 亿,自由现金流(OCF−Capex)113.1 亿;蒙牛经营现金流 87.5 亿,FCF 77.7 亿。账面看都不错,但「回报股东」这件事,两家差了一个时代:伊利 2024 年分红 77.26 亿(比例 91.4%)、2025 年分红 87.29 亿,上市以来累计分红近 673 亿;蒙牛这些年把大部分利润留在了公司里——一部分变成扩张的弹药,一部分变成减值的黑洞。
6.5估值:市场早已用脚投票
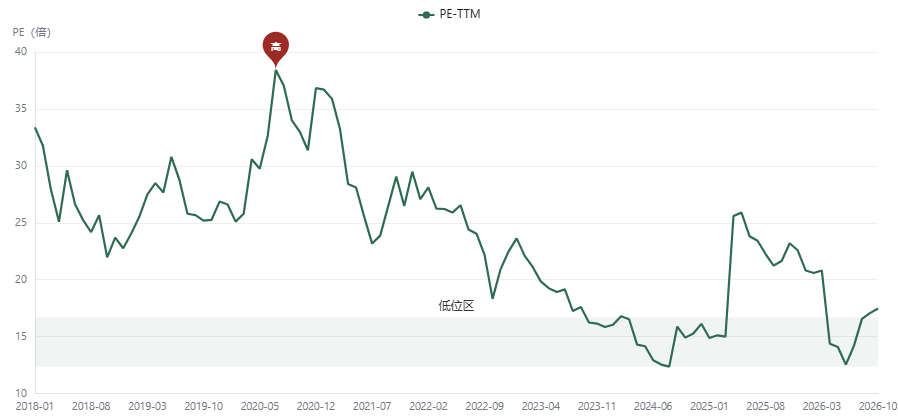
截至 2026-10 上旬,伊利 PE(TTM) 约 17.1 倍、PB 3.29 倍;蒙牛港股近年长期在个位数 PE 徘徊。市场给出的估值差,与净利差(7.48 倍)同向——资本市场的账本,比任何分析师的嘴都诚实。
把两家的差距压缩成一个公式:净利率 = 毛利率 − 费用率 − 减值率。蒙牛毛利率赢 5.2 个点,费用率输 7.7 个点,减值率再输约 3 个点,最后净利率输 8.1 个点。这不是一场战役的失败,是三十年每个环节各输一点点,复利放大成今天的 7.5 倍净利差。
判断:三种未来与验证信号
情景 A:原奶温和复苏,双寡头「各自回血」
成立条件:生鲜乳价格在 3.0–3.3 元/公斤区间企稳,原奶过剩出清;蒙牛完成减值「排雷」,妙可蓝多/奶酪放量。
观察信号:蒙牛净利率回升至 4% 以上;伊利 ROE 稳定在 18%+;两家液奶收入降幅收窄至个位数。
情景 B:缩量时代,伊利「强者恒强」
成立条件:乳品全渠道继续负增长(2025 年 −8.6%),需求端持续收缩;行业进入存量博弈。
观察信号:伊利市占率继续提升;蒙牛液奶收入跌幅持续大于伊利;两家份额差扩大到 5 个百分点以上。
情景 C:新战场突围,蒙牛「换道超车」
成立条件:奶酪(妙可蓝多)持续 20%+ 高增,低温/鲜奶、功能化产品打开第二曲线;蒙牛战略聚焦奏效。
观察信号:蒙牛奶酪+奶粉合计占比升至 20%+;蒙牛销售费用率降到 23% 以下;其净利率回到 5% 以上。
情景 D:原奶再通胀,利润表重新洗牌
成立条件:生鲜乳价格站上 3.5 元/公斤,成本上行周期启动;价格战结束,行业集体提价。
观察信号:生鲜乳价格连续 6 个月上行;两家毛利率同步回落但伊利回落幅度更小;液奶终端涨价。
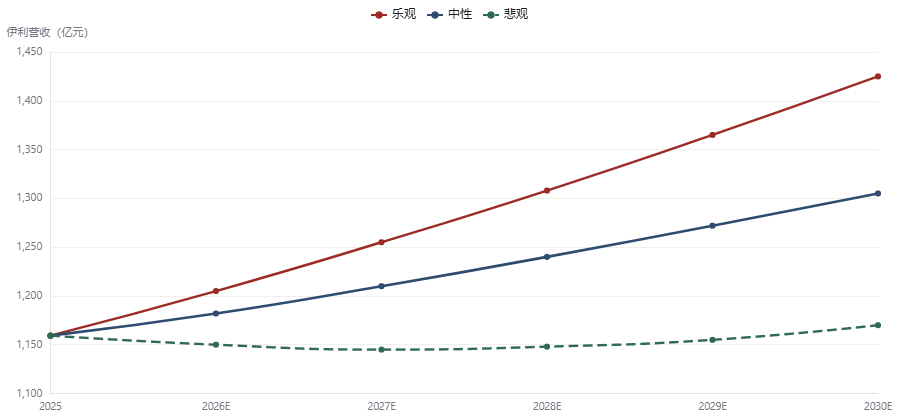
7.1验证信号清单
- 信号一 · 蒙牛净利率:季度净利率是否站稳 4% 以上(2025 年 1.9%)——数据源:蒙牛季度业绩公告,季度更新。
- 信号二 · 伊利 ROE:是否保持在 18%+——数据源:伊利年报/季报,季度更新。
- 信号三 · 原奶价格:生鲜乳周度价是否站上 3.3 元/公斤——数据源:农业农村部(iFinD EDB),周度更新。
- 信号四 · 蒙牛费用率:销售费用率是否降到 23% 以下——数据源:蒙牛中报/年报,半年更新。
- 信号五 · 奶酪第二曲线:蒙牛奶酪收入增速是否维持 20%+——数据源:蒙牛年报分产品,年度更新。
- 信号六 · 行业缩量:乳品全渠道零售额同比是否转正——数据源:尼尔森IQ,月度更新。
7.2数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 伊利 2025 营收 | 1159.31 | 亿元 | 营业总收入 | 2025-12-31 | AKShare 东财三表 |
| 蒙牛 2025 营收 | 822.45 | 亿元 | 营业额(港股) | 2025-12-31 | AKShare 东财港股三表 |
| 伊利 2025 归母净利 | 115.65 | 亿元 | 归母净利润 | 2025-12-31 | AKShare 东财三表 |
| 蒙牛 2025 归母净利 | 15.45 | 亿元 | 股东应占溢利 | 2025-12-31 | AKShare 东财港股三表 |
| 伊利 2025 毛利率 | 34.74 | % | (营收−营业成本)/营收 | 2025-12-31 | AKShare 重算 |
| 蒙牛 2025 毛利率 | 39.89 | % | 毛利/营业额 | 2025-12-31 | AKShare 重算 |
| 生鲜乳价格峰值 | 4.34 | 元/公斤 | 全国主产省月度 | 2021-09 | 农业农村部(iFinD EDB) |
| 生鲜乳价格低点 | 3.02 | 元/公斤 | 全国主产省月度 | 2025-08 | 农业农村部(iFinD EDB) |
| 生鲜乳价格最新 | 3.10 | 元/公斤 | 全国主产省周度 | 2026-09-30 | 农业农村部(iFinD EDB) |
| 乳制品产量峰值 | 3117.7 | 万吨 | 规模以上工业累计 | 2022-12 | 国家统计局(iFinD EDB) |
| 乳制品产量 2025 | 2950.3 | 万吨 | 规模以上工业累计 | 2025-12 | 国家统计局(iFinD EDB) |
| 中粮入股蒙牛 | 61 | 亿港元 | 20.03% 股权 | 2009-07 | 中粮集团官网 |
| 达能退出蒙牛 | 154 | 亿港元 | 清仓约 9.8% | 2021-05 | 达能官网 |
| 蒙牛 2024 贝拉米减值 | 39.81 | 亿元 | 商誉+无形资产 | 2024-12-31 | 经济参考报 |
注:本表为全文关键数字的溯源索引;完整 92 条来源见数据文件 manual_registry.csv(含链接)。港元按约 0.87、澳元按约 4.65 折算人民币。
数据来源与口径
一、财务数据:伊利(600887.SH)取自东方财富 AKShare 三表接口(利润表/资产负债表/现金流量表,含追溯重述后口径);蒙牛(02319.HK)取自东方财富港股三表接口(按自然年对齐,港股准则口径)。
二、行业与宏观:生鲜乳价格、乳制品产量取自 iFinD EDB(农业农村部/国家统计局,月度);人口、收入、CPI 复用地产项目已核验 CSV。
三、手工登记数据:市占率、并购、赞助、大单品里程碑等 92 条逐条附来源链接(年报/官网/权威媒体),见 data/manual_registry.csv。
四、需要特别说明的口径与估算:伊利为 A 股会计准则、蒙牛为港股准则,跨所比较存在会计口径差异;蒙牛 2004 年前数据为东财港股接口还原,与年报披露口径可能略有出入;大单品销售额为公开报道峰值口径,仅供量级对照;情景推演为口径明确的情景假设,非盈利预测。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为公司比较与商业史研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026-10-12|数据截至 2026-10