【三季报】信达证券:税前多出 4.17 亿,归母反少 4.83%
2026 年三季报解读
信达证券这份三季报,正文一共 17 页。翻到「主要会计数据、财务指标发生变动的情况、原因」那一栏,本报告期归属于上市公司股东的净利润同比 -42.03%。对应的「主要原因」只写了一行,16 个字:当期所得税费用增加导致净利润减少。
16 个字说了结果,没说原因。整份报表最要命的地方也正在这里。前三季利润总额 18.28 亿元,比去年同期多 29.56%;归母净利润 12.88 亿元,比去年同期少 4.83%。税前多赚,账后少赚。中间那 4.86 亿元全在税上。
【给非专业读者】利润表里的「所得税费用」可以是负数。它记的是当期应交所得税减去递延的部分,负号代表当期确认了净税收收益。去年三季度信达这一栏是负的,今年是正的。
这篇按四条线拆。这笔税怎么把利润吃掉的。收入端哪条在补、哪条在漏。经营现金流净流出 92.96 亿元是怎么回事。还有 10 月 19 日之后,这份报表为什么不会再有下一期。
多出来的 4.17 亿,被 4.86 亿的税吃掉了
把 2026 前三季和 2025 前三季摆在一起。利润表上一进一出。利润总额从 14.1073 亿元涨到 18.2770 亿元,多了 4.1696 亿元,涨幅 29.56%。所得税费用从 0.2975 亿元涨到 5.1559 亿元,多了 4.8584 亿元。归母净利润从 13.5378 亿元落到 12.8844 亿元,少了 0.6534 亿元,降幅 4.83%。
税多出来的 4.8584 亿元,比税前多赚的 4.1696 亿元还多 0.6888 亿元。新增的税前利润被税全数拿走。还倒贴。
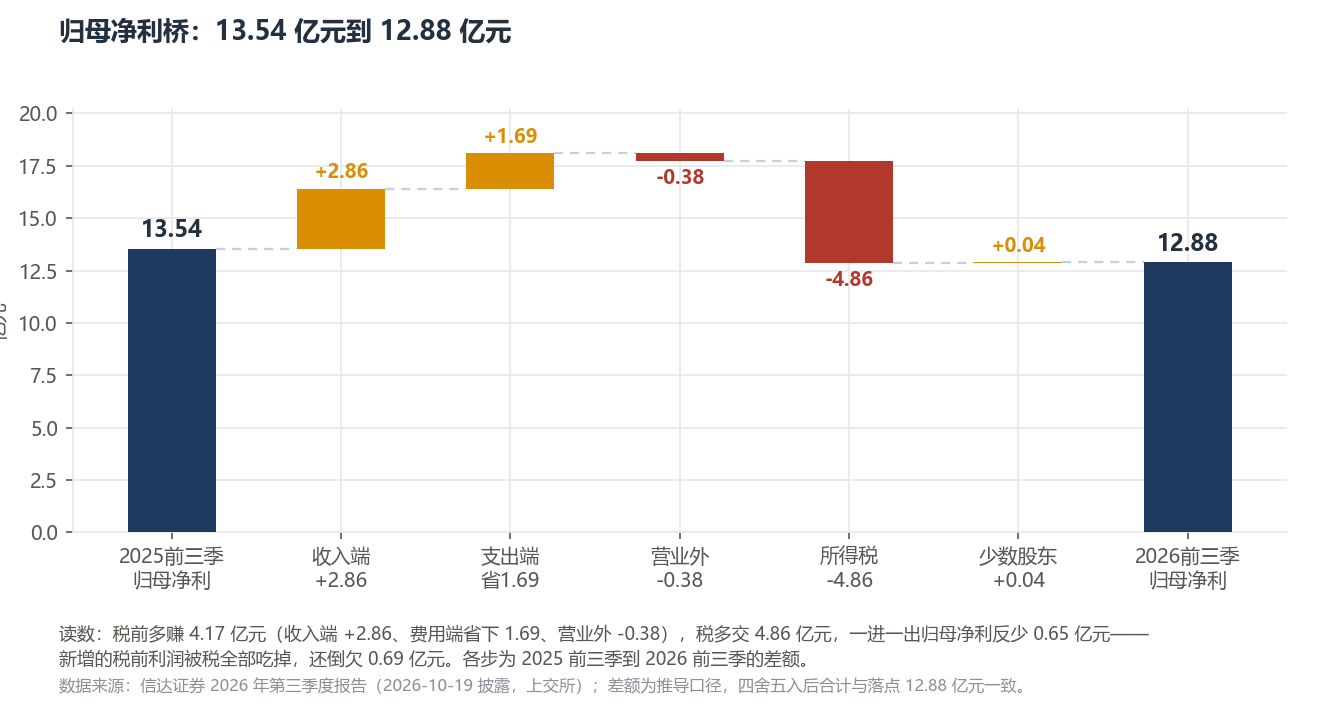
图1|归母净利桥:13.54 亿元到 12.88 亿元。读数:税前多赚 4.17 亿元(收入端 +2.86、费用端省下 1.69、营业外 -0.38),税多交 4.86 亿元,一进一出归母净利反少 0.65 亿元,新增的税前利润被税全部吃掉还倒欠 0.69 亿元。各步为 2025 前三季到 2026 前三季的差额。数据来源:信达证券 2026 年第三季度报告(上交所,2026-10-19 披露);差额为推导口径。
再看一眼扣非。扣非归母净利润 13.4473 亿元,同比只降 0.49%。剔掉非经常性损益之后,利润几乎没动。归母跌的那 4.83% 几乎全来自税这一项。基本每股收益 0.36 元,去年同期 0.40 元,降 10.00%,方向一致。
报表上面几行(收入、利润总额)是一副券商大年的样子,落到归母那一行,不是。
同一个第三季度,税从 -0.76 亿翻成 +0.87 亿
单季拆出来更直接。2025 和 2026 各自的第三季度,税前利润几乎一样:2.7314 亿元对 2.7132 亿元,差 0.67%。可税这一栏方向完全相反。去年三季度那笔税是 -0.7624 亿元,一笔净收益;今年是 +0.8741 亿元,一笔支出。一负一正,差 1.6365 亿元。
这 1.64 亿元,几乎等于单季归母少掉的那 1.3852 亿元。归母从 3.2955 亿元掉到 1.9103 亿元,-42.03%。税前没变,税变了。归母就跟着降。
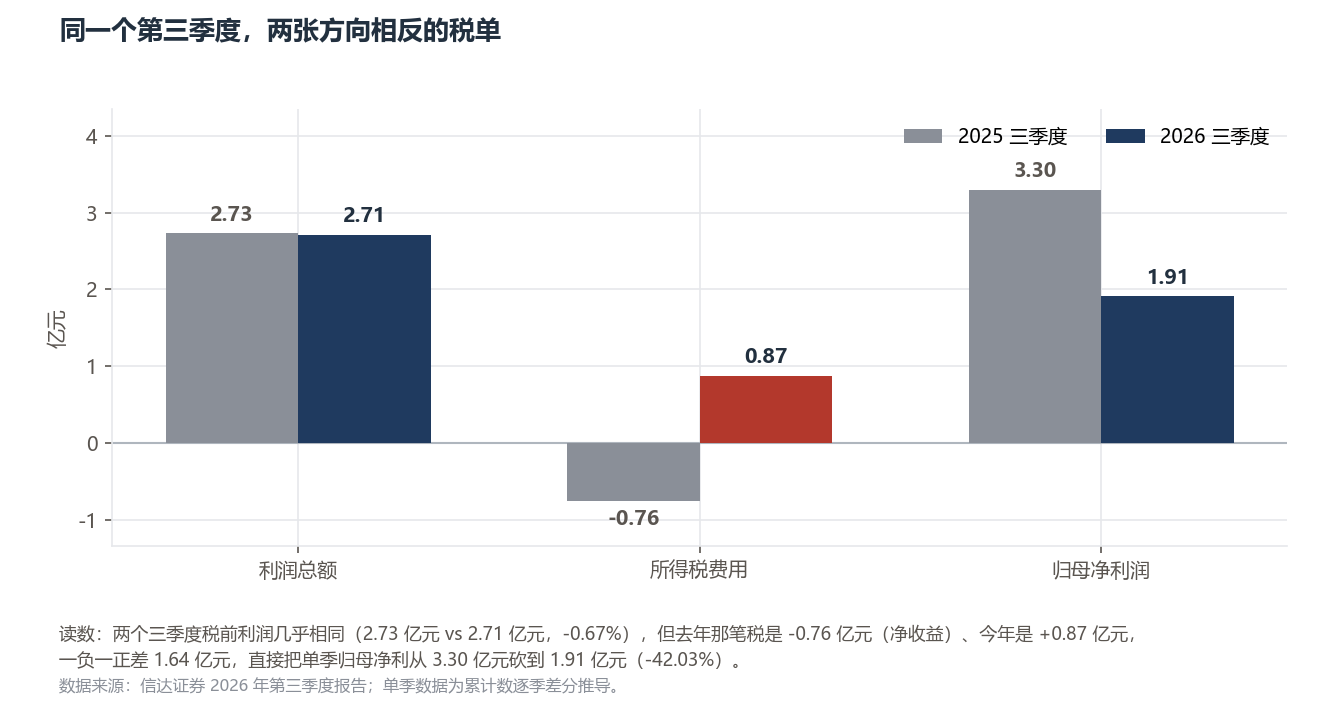
图2|同一个第三季度,两张方向相反的税单。读数:两个三季度税前利润几乎相同(2.73 亿元 vs 2.71 亿元,-0.67%),去年那笔税是 -0.76 亿元(净收益)、今年是 +0.87 亿元,一负一正差 1.64 亿元,单季归母净利从 3.30 亿元砍到 1.91 亿元(-42.03%)。数据来源:信达证券 2026 年第三季度报告;单季数据为累计数逐季差分推导。
把九个季度竖着排一排,能看出这不是单季的偶发。2024Q3 到 2026Q3 的单季所得税依次是 0.24、0.99、-0.07、1.13、-0.76、1.14、0.86、3.42、0.87。2025 年有两根负柱(Q1、Q3)。进入 2026 年,连续三个季度为正,Q2 还冲到 3.42 亿元。
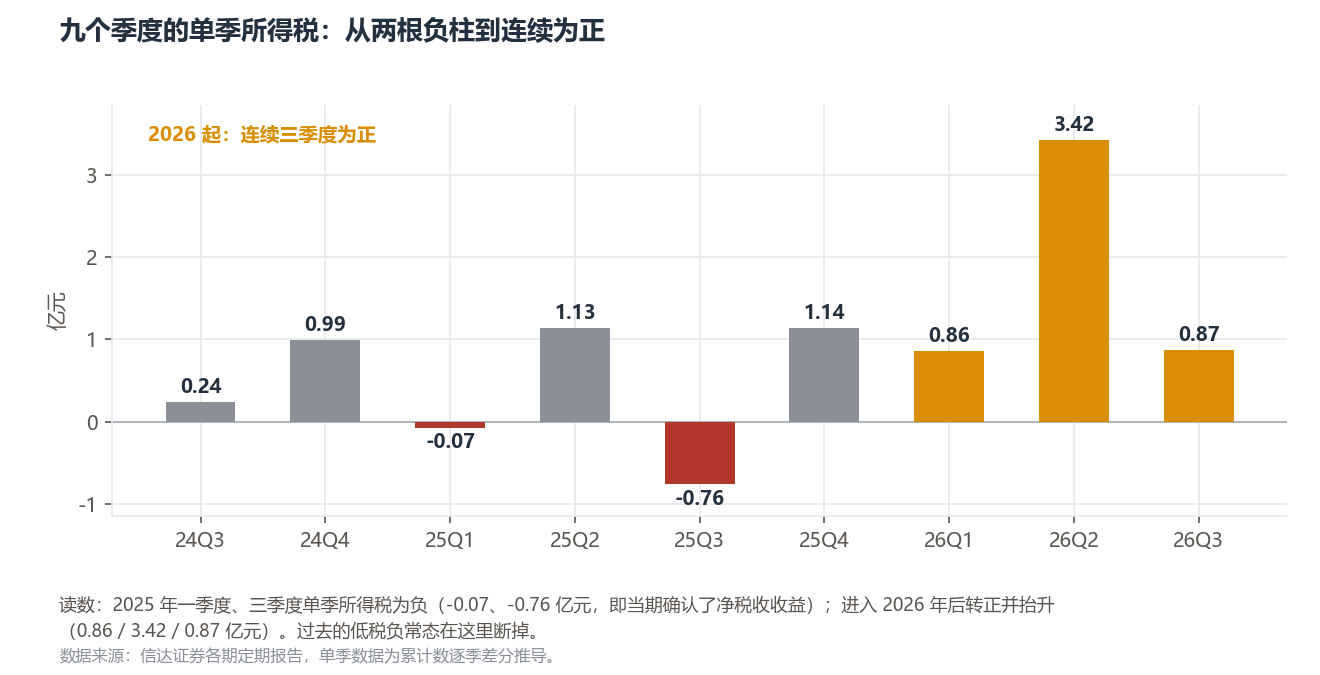
图3|九个季度的单季所得税:从两根负柱到连续为正。读数:2025 年一季度、三季度单季所得税为负(-0.07、-0.76 亿元,即当期确认了净税收收益),进入 2026 年后转正并抬升(0.86 / 3.42 / 0.87 亿元)。数据来源:信达证券各期定期报告;单季数据为累计数逐季差分推导。
有效税率跟着跳。2025 前三季是 2.11%(0.2975÷14.1073),2026 前三季是 28.21%。半年报时已经是 27.51%。券商过去那种接近免税的税负,这一期没延续。
季报没说为什么。那 16 个字只交代了所得税增加,没交代所得税为什么增加。免税收入占比变化、递延所得税资产确认,都可能影响,要等年报的纳税明细才能对上。这里只把数摆出来。
撑住收入的是利息和少亏的自营,投行的线在漏
前三季营业总收入 33.0497 亿元,同比增 9.48%。多了 2.8614 亿元。这 2.86 亿元是哪些科目凑出来的,得一个个看。
撑住的是两笔。利息净收入 4.1642 亿元,多了 1.1338 亿元。公允价值变动收益 -0.6413 亿元,去年同期是 -3.3215 亿元,少亏了 2.6802 亿元。两笔加在一起 3.81 亿元,比总收入的增量还多。
漏的是投资收益,16.1579 亿元,比去年少 1.0769 亿元。手续费及佣金净收入 13.2185 亿元,只多 0.2241 亿元,基本走平。手续费里再拆。经纪业务 8.1596 亿元、多 0.4174 亿元。资管 1.1966 亿元、少 0.0680 亿元。投行 0.5129 亿元,比去年同期的 0.8446 亿元少 0.3317 亿元,降 39.3%。
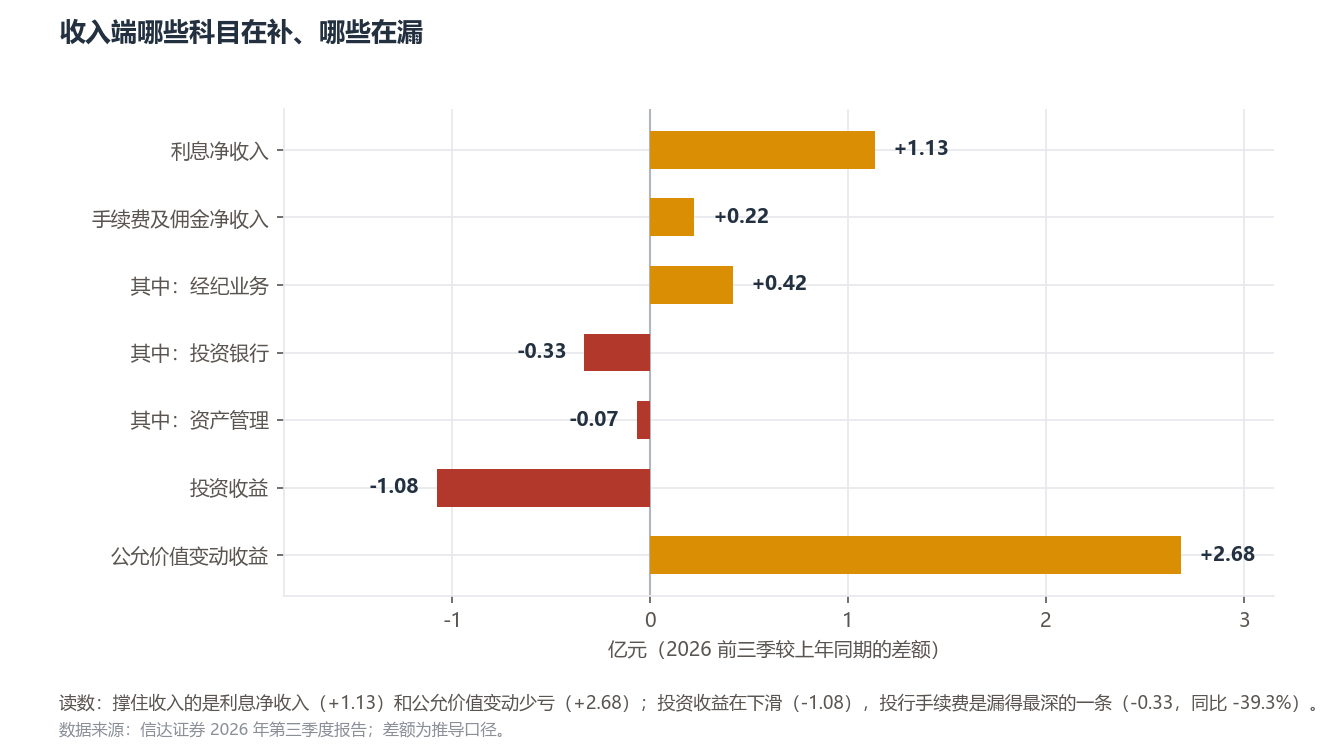
图4|收入端哪些科目在补、哪些在漏。读数:撑住收入的是利息净收入(+1.13 亿元)和公允价值变动少亏(+2.68 亿元);投资收益下滑(-1.08 亿元),投行手续费漏得最深(-0.33 亿元,同比 -39.3%)。数据来源:信达证券 2026 年第三季度报告;差额为推导口径。
市场给的两块(利息、自营里少亏的那部分)在托底,最赚钱的投行这条线在退。券商这一年的高增长,靠的是经纪和两融,信达接住了一部分。投行没接住。
经营现金流净流出 92.96 亿,钱换了地方
前三季经营活动现金流净额 -92.9608 亿元。去年同期 -18.5553 亿元,净流出多出 74.41 亿元。单看这个数,很容易读成经营出了毛病。
拆开看,大头是两笔还债。归还拆入资金 76.99 亿元,归还回购融资 49.5994 亿元,都是把短期借来的钱还回去。流入那边,自营金融资产净减少贡献 41.7938 亿元,收利息、手续费及佣金 40.2251 亿元。融出资金净减少 9.8618 亿元。一部分钱是从自营的那部分资产里退出来的。
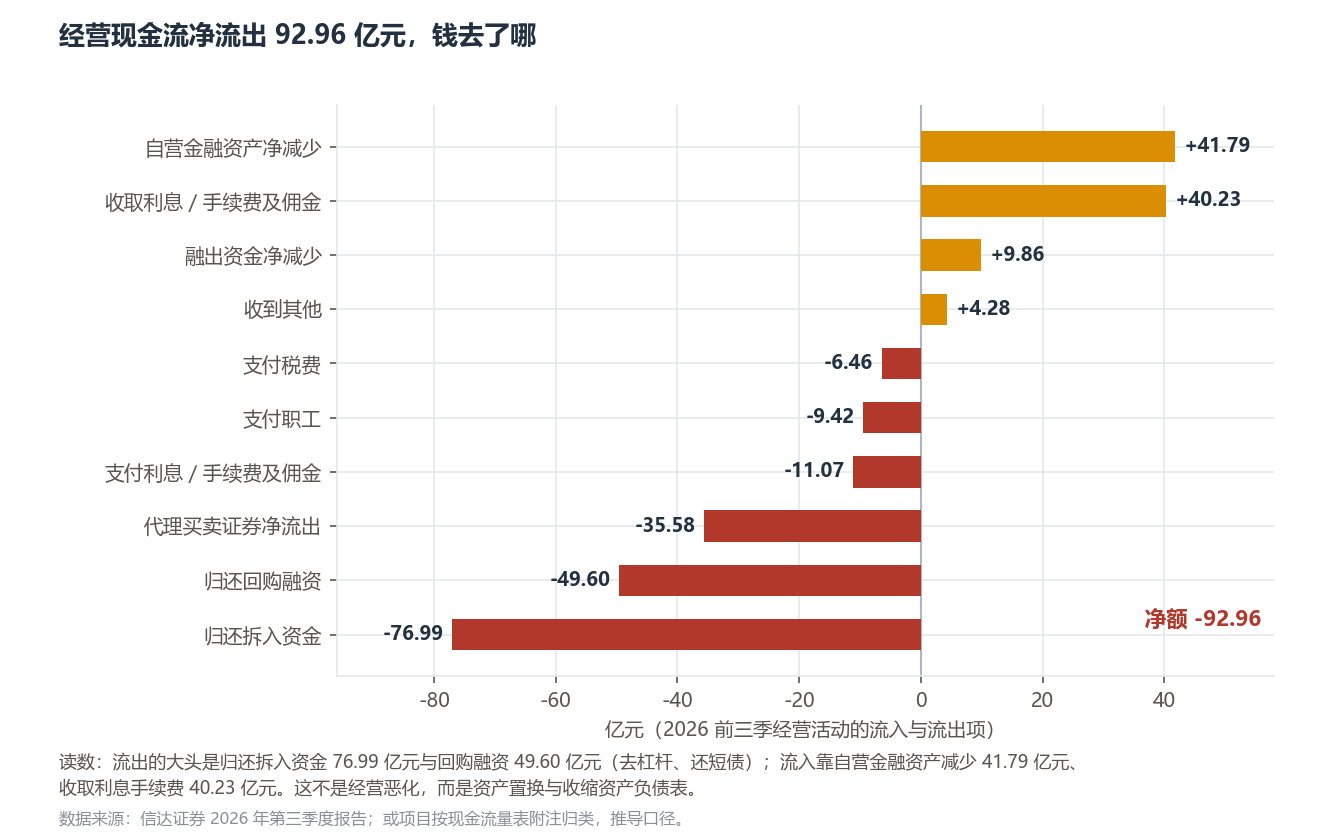
图5|经营现金流净流出 92.96 亿元,钱去了哪。读数:流出大头是归还拆入资金 76.99 亿元与回购融资 49.60 亿元(去杠杆、还短债),流入靠自营金融资产减少 41.79 亿元、收取利息手续费 40.23 亿元。数据来源:信达证券 2026 年第三季度报告;或项目按现金流量表附注归类,推导口径。
把三张现金流表放一起。经营 -92.9608 亿元。投资 +113.9432 亿元。里面收回投资 222.0946 亿元、投资支付 116.1245 亿元,是债券头寸的一收一付。筹资 -15.9034 亿元。三笔合起来,现金及等价物净增加 +4.9600 亿元,还是正的。
这 92.96 亿元的净流出,是现金从自营资产和回购拆借里退出来、还掉了短债。是主动收缩还是被动,季报没说。但这笔钱没有消失。它换了地方。
表瘦了 13%,风控指标反而胖了一圈
资产负债表瘦得比利润表明显。总资产从年初 1299.5082 亿元降到 1125.3415 亿元,降 13.40%。负债从 1011.9755 亿元降到 823.8616 亿元,降 18.59%。负债降得比资产多,所有者权益反而从 287.5327 亿元升到 301.4799 亿元,升 4.85%。
瘦在哪几个科目上?其他债权投资从 237.0557 亿元砍到 111.2383 亿元,降 53.1%。以证券质押的资金融出(逆回购)从 15.6220 亿元到 1.7428 亿元,降 88.8%。拆入资金 255.3140 亿元到 178.3302 亿元,降 30.2%。以证券质押的资金融入(正回购)202.4035 亿元到 138.9249 亿元,降 31.4%。这几项都带杠杆。
表瘦的同时,风控指标全往上走。母公司口径:风险覆盖率从 205.98% 抬到 313.19%,流动性覆盖率 190.34% 到 303.51%。净稳定资金率 170.51% 到 226.79%,资本杠杆率 18.01% 到 22.71%。各项风险资本准备之和从 121.0091 亿元降到 80.6655 亿元,降 33.3%。
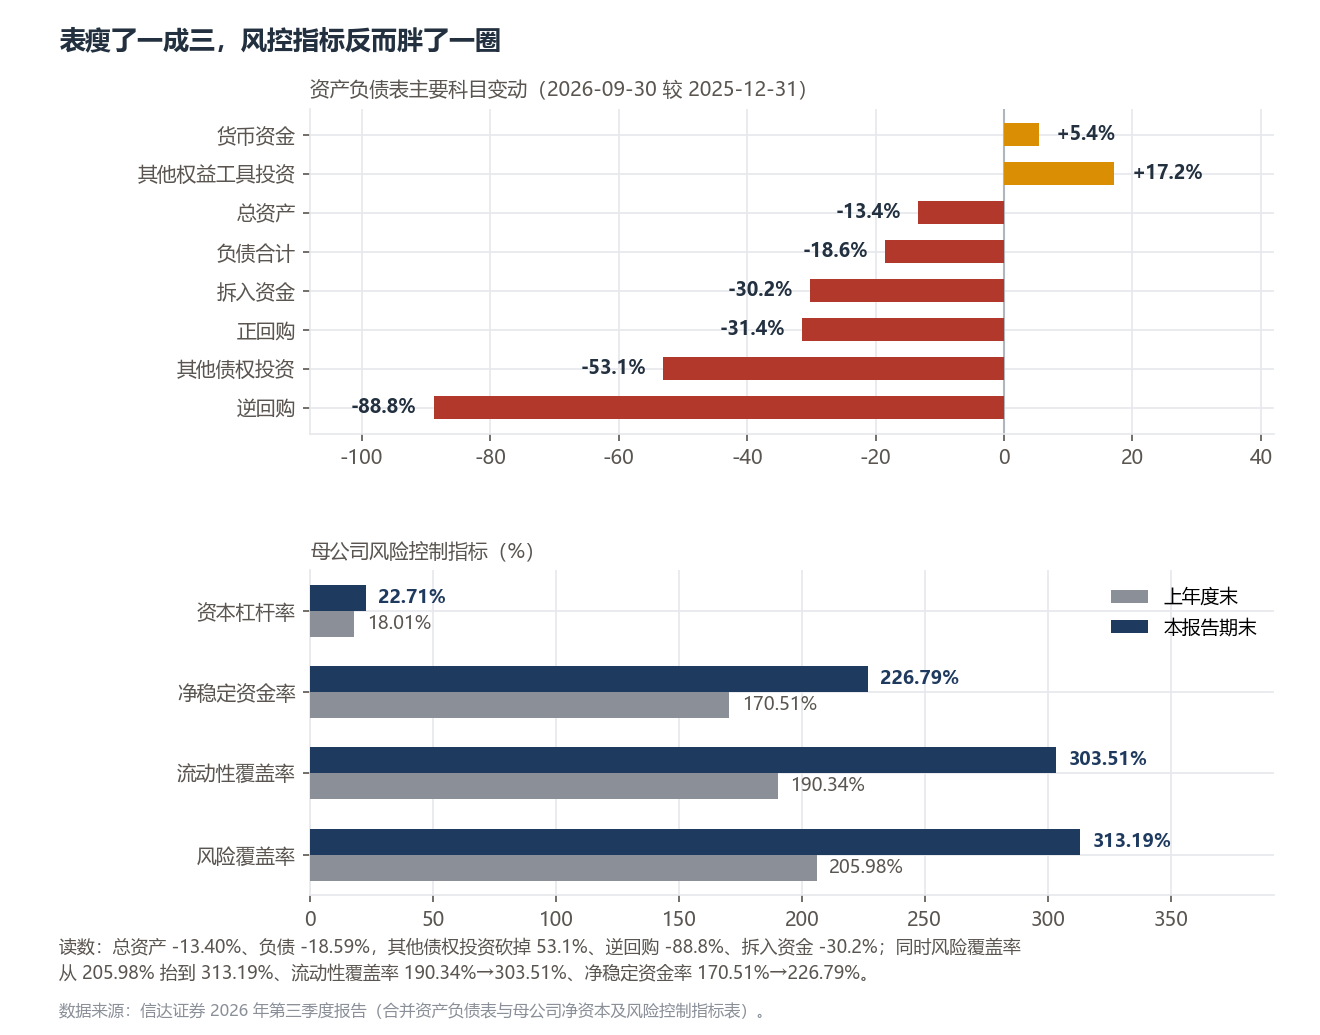
图6|表瘦了 13%,风控指标反而胖了一圈。读数:总资产 -13.40%、负债 -18.59%,其他债权投资 -53.1%、逆回购 -88.8%、拆入资金 -30.2%;同时风险覆盖率 205.98% 到 313.19%、流动性覆盖率 190.34% 到 303.51%、净稳定资金率 170.51% 到 226.79%。数据来源:信达证券 2026 年第三季度报告(合并资产负债表与母公司净资本及风险控制指标表)。
指标变好,因为分母小了。资产收缩,风险资本准备缩得更快。这套动作和 10 月的换股在时间上挨着,缩表在换股登记之前完成。季报没有说明动机,这里只把时间轴摆出来。
券商最好的半年里,它只涨了 7.15%
把信达放回同业里看。2026 年上半年,十家上市券商的归母净利润同比:中信证券 +69.60%、国泰海通 +28.74%、华泰证券 +54.87%、广发证券 +80.10%、招商证券 +104.87%。另外五家:中金公司 +89.35%、东方财富 +44.85%、中国银河 +20.18%、中信建投 +69.44%、东兴证券 +25.13%。十家的中位数是 +62.16%。
信达这个数是 +7.15%,对应 10.9741 亿元。三季度那笔税之前,上半年的增速就已经落在同业后面。三季报把这个差距又拉开了一截。截至 10 月 19 日,上面这些同业还没披露三季报,这份交错的对比只能停在半年。
后面能看的就是年报一期。有四个点可以盯:那 28.21% 的有效税率,到年报是延续还是回到个位数。投行手续费 0.5129 亿元(-39.3%)会不会回补。投资收益 16.1579 亿元(-1.0769)和公允价值变动这一对的此消彼长算不算常态。其他债权投资半年砍掉 125.82 亿元之后,还收不收。
四季度单季归母净利,按税率这一个变量分三档推。基准是前三季归母 12.8844 亿元,四季度利润总额按 2.7 到 3.0 亿元估。税率维持在 28% 上下,四季度单季归母约 1.9 到 2.1 亿元,全年约 14.8 到 15.0 亿元。全年同比仍是负的。税率降到 15%,四季度约 2.3 亿元,全年约 15.2 亿元。税率回到 5% 以内,四季度约 2.6 亿元,全年约 15.5 亿元。这三档是把税率当旋钮推的情景推演,不构成盈利预测,也不预判股价。还有一句要说在前面:换股完成之后,信达不再单独披露,年报还能不能按现在这个口径看到,要看合并后的安排。
10 月 19 日
10 月 12 日,公司收到上交所《关于信达证券终止上市的决定》(上证函〔2026〕3188 号)。10 月 19 日,也就是这份三季报披露的同一天,信达证券股票终止上市。
换股的手续在 10 月 16 日办完登记。每 1 股信达证券 A 股,换 0.5210 股中金公司 A 股。原股东在新增股份上市之后,账户里显示的是中金公司的 A 股。
季报的「其他提醒事项」写的就是这件事。往后不会再有下一期。这份三季报,是信达证券作为一家独立上市公司交出的收尾报表。
数据来源:信达证券 2026 年第三季度报告(上交所,2026-10-19 披露)、2026 年半年度报告、公司换股实施公告。同业与财务数据取自 iFinD。单季数据为累计数逐季差分推导。本文为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的「怪数」。
👉 往期深度解读:
· 藏格矿业三季报:利润比收入多 1.84 倍,差额在表外的铜。
· 圣农三季报:归母降三成、扣非涨三成半,得劈着读。
· 净利同比涨 141%、单季环比掉 31%:卫星化学三季报的两种读法。
💡 回复「三季报」一键领取本季全部解读合集。