奶酪赛道大战:妙可蓝多 VS 百吉福,蒙牛入局后的赛道绞杀
一根奶酪棒从来不是一件商品,它是一捆权利:有人发明了它,有人替它买下全中国的记忆,有人守着冷柜收地租,有人把它定过价、入过股、写进过国标。六份权利逐份交割之后,发明者手里剩下的只有一个名字。
2022年142.9亿 → 2025年91.2亿
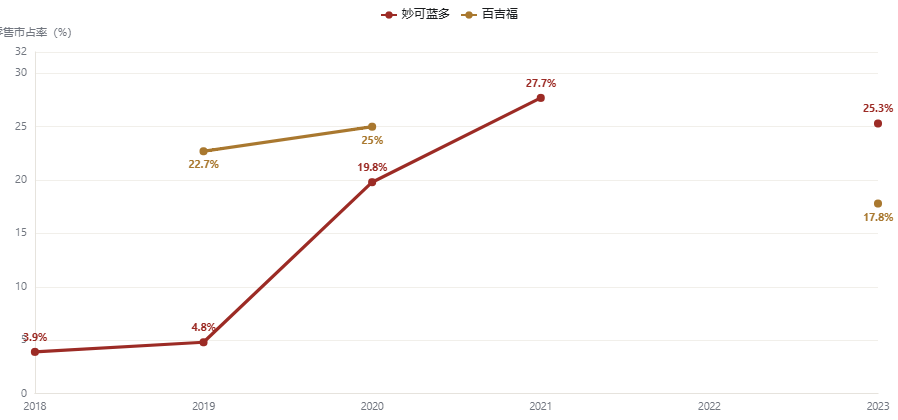
2018年第五 → 2021年反超百吉福
四年被价格战绞掉14.7个百分点
六次增持,2026年创始人清仓离场
中国人均0.3kg vs 欧洲18.6kg
| 编号 | 权利 | 造它的人 | 这份权怎么走的 | 交割代价 | 现在在谁手里 |
|---|---|---|---|---|---|
| 壹 | 发明权 | 妙可蓝多(柴琇) | 自研甜口棒状形态,2018年全面上市 | 1.5亿进口产线 + 十年无人区 | 全行业免费共用,无法排他 |
| 贰 | 心智权 | 妙可蓝多 | 5亿元贷款买下电梯与一首儿歌 | 销售费用率一度冲到25.9% | 妙可暂持,但要按年缴费维护 |
| 叁 | 货架权 | 商超冷柜 | 进场费、陈列费、促销员租来排面 | 买一送一、长期五至九折 | 随零售退潮迁往零食折扣店 |
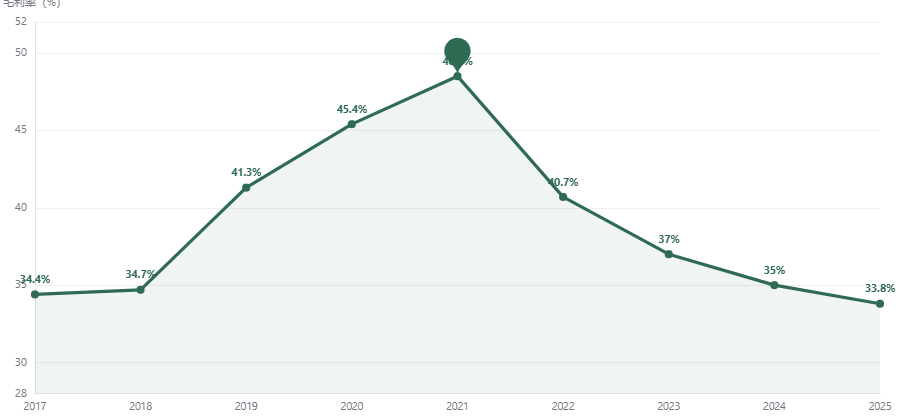
| 肆 | 定价权 | 妙可蓝多(教育期专属) | 被徒弟、巨头与折扣店联手拆走 | 奶酪毛利率四年-14.7pct | 无人独占,全行业贴身肉搏 |
| 伍 | 股权 | 柴琇家族 | 六次增持,定增加要约一路交割 | 29.71 / 30.92元每股价 | 蒙牛37.77%,创始人清仓离场 |
| 陆 | 定义权 | 品牌方的营养话术 | 被一纸国标与几份测评收走 | 干酪门槛由>15%提到>50% | 市场监管总局与配料表共同持有 |
| 终 | 全部权利 | —— | 清算:从冷柜清算到餐厅后厨 | 零售-36% vs 需求+16.7% | 供应链巨头与国产牧场 |
一根棒,六份权
2019年之前,大多数中国超市的冷柜里没有奶酪这个物种。酸奶、汤圆、速冻水饺各自有固定地盘,奶酪只在进口食品区和山姆这类地方零星出现,消费者看它的眼神,像看一种配料而不是食物。
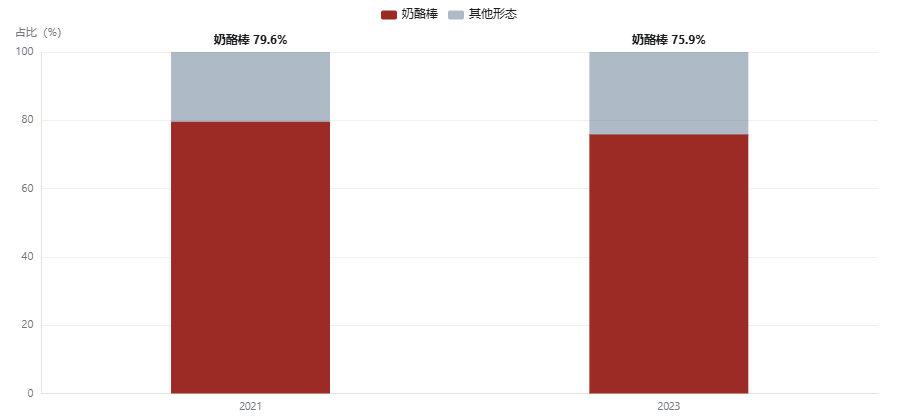
短短几年后,冷柜最显眼的一层全是插上棍子的奶酪:圆头圆脑、色彩鲜艳、印着动画片IP,一支20克,五元上下。它们的正式名字叫「再制干酪」,妈妈们叫它「高钙零食」,孩子们叫它「那个像棒棒糖一样的奶酪」。到2021年,光是这一种形态就占掉全中国奶酪零售额的79.6%——一个上百年历史的食品品类,在中国被压缩成了一根儿童零食棒。
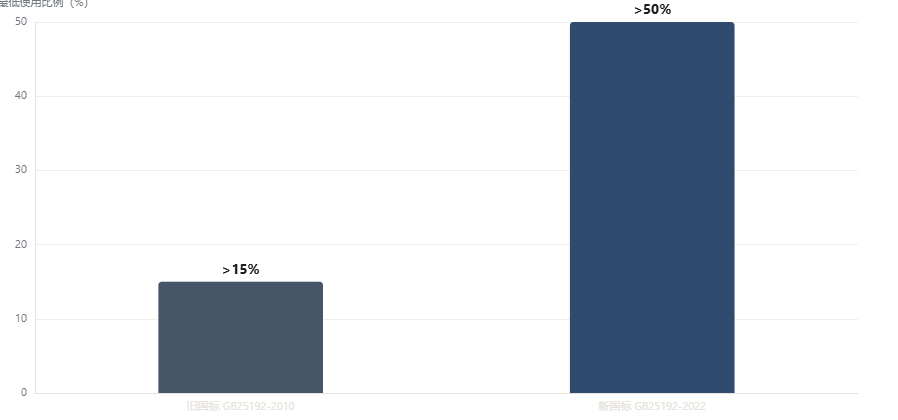
把棒翻过来看配料表:干酪、水、白砂糖、奶油、乳粉、明胶、食用油脂制品、食品用香料……排在前面的营养叙事是「钙和蛋白质」,排在中间的成本叙事是「糖、胶和香精」。这根东西到底是奶酪还是糖果,监管部门、营养学家和品牌方吵了好几年,最后由一道国标(GB25192-2022)划线:干酪含量超过50%,才配叫「再制干酪」;15%到50%,只能叫「干酪制品」。
这些争论都重要,但它们不是这篇报告的主线。主线是一个关于权利的问题。中国餐桌上原本没有奶酪的位置,有人愣是把位置造了出来:2017年全国奶酪零售规模52亿,2022年峰值143亿,五年近三倍,这是真金白银的胜利。真正的悬念在后面——位置造出来之后,这份位置归谁?发明它的人份额登顶,毛利率却被绞杀15个百分点,股价从80多元跌到13元,创始人最终出局;等在门口接盘的,是液态奶和奶粉都摸到天花板、急需一条救命赛道的蒙牛。
所以这篇报告不按流水账写,按权利写。一根奶酪棒身上拴着六份值钱的权:谁发明了它(发明权)、谁买下了全中国的记忆(心智权)、谁占着冷柜那一格(货架权)、谁说了算每支卖几块钱(定价权)、谁最终拥有这家公司(股权)、谁有资格定义它是什么(定义权)。每一份权在这二十多年里都换过主人,有的换了三次,有的谁也没留住。开篇那张「权利清单」就是这六次交割的总账。
在进入交割细节之前,先看一眼这个赛道最初的诱惑有多大——以及诱惑背后那个二十年都没兑现的承诺。
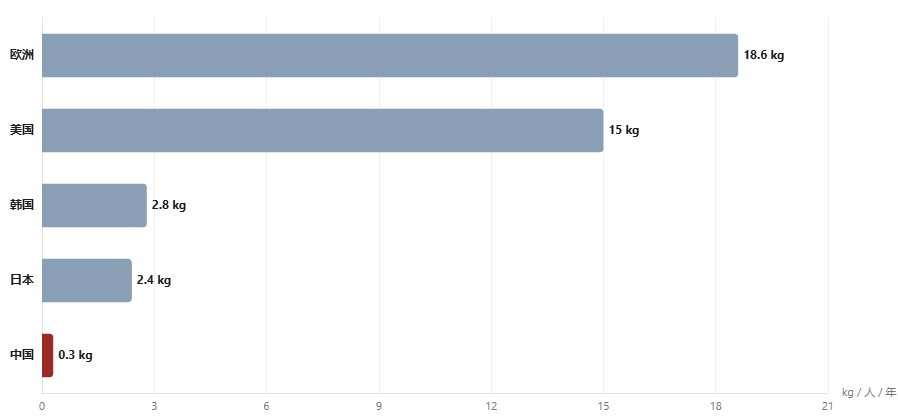
发明权:把奶酪做成棒棒糖,然后看着所有人免费使用
排他
这项发明的第一任老师,不是中国公司,是法国人。1998年,法国Savencia集团(中文旧译保健然)旗下的百吉福正式开始拓展中国市场——它在天津的生产基地两年前就已动工,是中国第一家外资奶酪企业。这个决策后来看非常超前,当时看近乎愚蠢:一个人均液态奶消费量只有几公斤、绝大多数成年人乳糖不耐受、西餐只存在于高档酒店的国家,你要把发酵牛奶凝块卖给谁?
百吉福的答案是:先卖给出得了国、吃过披萨的人,再等。它做芝士片、做马苏里拉碎、做给餐饮渠道供货的烘焙原料,后来又推出棒棒形态的儿童奶酪,不打大广告,不铺天盖地进场,靠多级分销慢慢渗透。旧王在无人区里活得不算差,只是永远长不大:到2019年它的份额仍有22.7%,行业第一;但前五名加起来才占47%,盘子小到巨头根本不屑于下场。它用二十年证明了两件事——中国人的胃确实需要被教育,以及光靠自己教育不动。
中国人为什么不吃奶酪?这不是口味问题,是农业史问题。中华文明的核心农区是农耕结构,奶酪是游牧民族的保存术——把鲜奶脱水、加盐、发酵,把易腐的液体变成能放几个月的固体。汉人既没有大量剩余鲜奶需要保存,也发展不出日常吃酪的餐桌。等到90年代现代奶业起步,中国人补的第一课是「喝牛奶」(液态奶),第二课是「给孩子买奶粉」,奶酪连第三课都排不上。
但「货架上没有」从来不等于「需求不存在」。中国奶酪真正的第一批消费者,一直藏在餐厅后厨和食品工厂里。
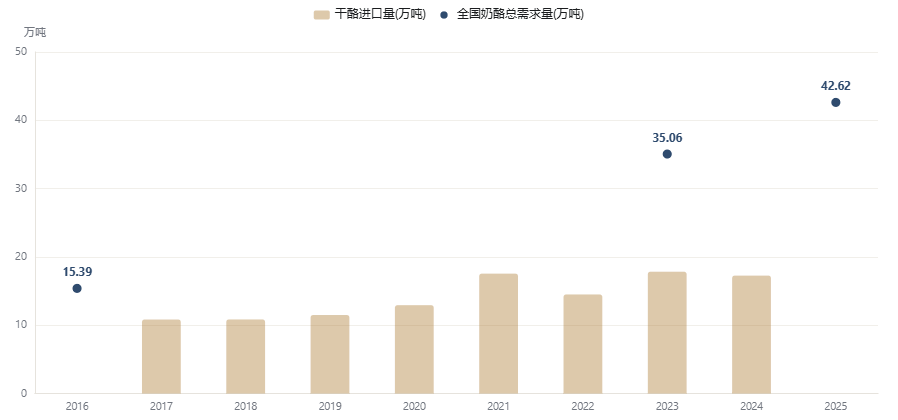
2019年进口的11.49万吨奶酪里,约80%流向餐饮、烘焙、食品加工企业等B端,进零售货架的只有两成。看懂这张图,就看懂了后来那场战争的全部荒诞感:一群公司在只占两成的零售市场里,为了一个儿童零食品类杀红了眼,而占八成的真正战场——餐厅后厨——里坐着安佳、恒天然这些供应链巨头,安静地赚着规模大得多的钱(恒天然相关业务规模约百亿,妙可2024年餐饮工业收入13亿)。
把这一堆零散的进口原料变成一根中国孩子愿意吃的棒,是柴琇干的。她1965年生,长白山里长大,吉林省商业专科学校毕业,先在商业系统的国企待着,1996年下海。生意从代理贵州土豆片起步,后来开面包加工厂,2001年和毕业于吉林农大畜牧专业的丈夫崔民东一起创办广泽乳业,从澳洲引进奶牛,自种饲料,「广泽牛奶,新鲜到家」的广告一度让公司产量占到吉林省乳品企业总和的90%。
区域称王之后是全国化尝试,几次都撞墙——正面打液态奶,对面是伊利和蒙牛,毫无胜算。柴琇后来复盘,她当时把乳制品的所有分支列了个遍:奶粉、酸奶、冰淇淋、炼乳,逐个分析,最后停在奶酪上。理由很朴素:试水的人都浅尝辄止,蒙牛伊利「看看就走了」,市面上只有一个懒得战斗的百吉福。要当全国第一,就得找一条小到巨头看不上、又能容得下一个王的赛道。从2007年赴法考察、与保健然合作算起,她憋了将近八年,2015年出手就是三连击:收购做马苏里拉的天津妙可蓝多、收购达能乳业在上海的工厂、投1.5亿元进口当时最先进的奶酪生产设备,同一年确立「聚焦奶酪」战略,推出第一款奶酪棒。
1.1为什么是「棒」:一个为中国胃重新设计的物种
天然奶酪是酸的、咸的、有发酵气味的,中国孩子第一口的反应通常是吐出来。百吉福的棒棒奶酪已经做过一次本土化,但柴琇团队走得更远:加白砂糖和奶油调和味道,加明胶让质地弹嫩不粘牙,做成一口一支的果冻形态,插上棍子方便小手抓握,包装印上《汪汪队立大功》——它在产品分类上属于再制干酪,在消费决策上属于儿童奖励型零食。这个形态解决的从来不是一个问题,是四个。
第四个优点同时是这个行业的原罪:门槛低,意味着你教会所有人怎么做之后,没人能阻止跟进者。这也正是权证01上「不可排他」四个字的来源——发明权登记在你名下,但产品形态不受专利保护,你收不到一分钱的授权费。2018年妙可蓝多系列奶酪棒全面上市时,柴琇应该没想过,三年后市面上会冒出上百个奶酪棒品牌,包括从自己公司走出去的高管创立的那一个。
1.2借壳、上市与「农村包围城市」
2016年,广泽把奶酪资产借壳华联矿业推上A股,成为A股第一家以奶酪为主业的上市公司;2019年初,上市公司正式更名「妙可蓝多」。上市头两年,柴琇没有和百吉福在一二线城市硬碰硬——她调研后的判断很直白:大城市运营成本高,同样的冷柜位置,顾客就是会拿百吉福,「一上来就拼营销没有用」。她选择先下沉三四线,用自己在液态奶时代攒下的经销商队伍铺货,并且砍掉百吉福式的多级分销和批发环节,厂家直管经销商、直贴零售终端,为后来的终端掌控力打底。
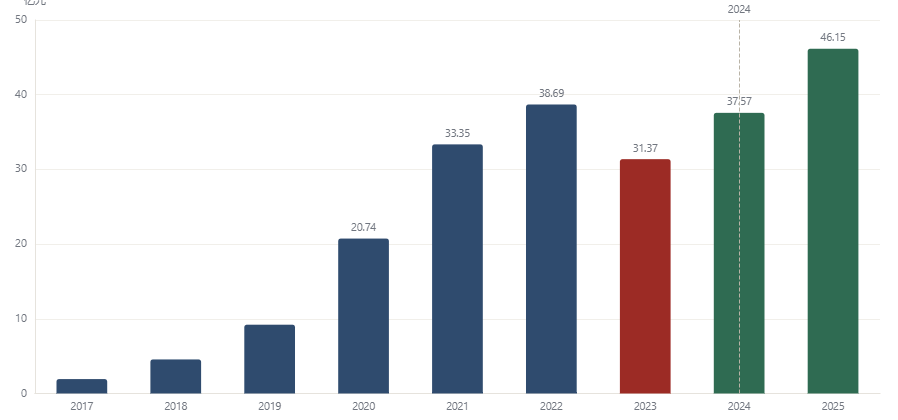
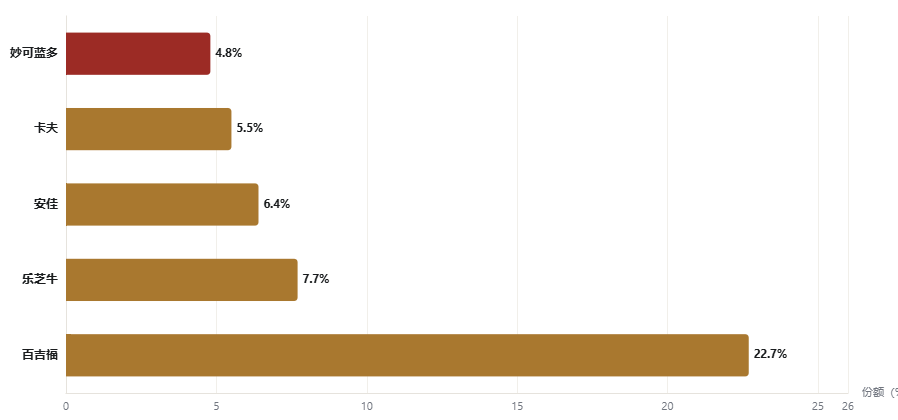
2018年,公司营收12.26亿,全国奶酪份额3.9%,排第五。柴琇判断:向全国大规模进军的时机到了。下一步需要的不是产品,是让全中国的妈妈在两周内记住这个名字——这就要去买第二份权利了。而在这之前,先看一眼2019年战前的江湖:那一年前五名全是外国牌子,妙可是唯一挤进榜单的国产品牌,且排在末位。
这一年,吉林商人柴琇跟着政府考察团去法国参加世界食品博览会,在展会上见到上千款奶酪,第一次知道「10公斤鲜奶浓缩成1公斤」。回国后,她的广泽乳业与法国保健然集团合作,成为中国首批掌握原制奶酪生产技术的乳企之一。也就是说,百吉福母公司Savencia,既是旧王的东家,也是新王的技术启蒙老师。商业史上这种师徒关系往往没有好结局——老师教手艺的时候,通常没料到学生要的是整个店铺。
心智权:一首儿歌买下的脑回路,租期只有几年
续费
分众传媒的江南春是柴琇的好友,他给的建议很简单:要当第一,必须在主流媒体打。柴琇犹豫了几个月,账上没钱,最后靠银行贷款5亿元支撑投放。真正让她下定决心的是她问江南春的一个问题:「我投了之后,你要是百吉福,该怎么办?」江南春回答:「不计ROI,大力投放。市场需求一旦被妙可蓝多激活,抢占消费者认知的时间窗口就会特别短,晚一步,就啥都晚了。」
广告片选了中国人人会唱的旋律《两只老虎》,填词如下:「妙可蓝多,妙可蓝多,奶酪棒,奶酪棒,高钙又营养,陪伴我成长,真美味,真美味。」——15秒,双段重复,听完三遍自动循环,这是神经层面的货架预占。
2019年2月25日,行动代号「诺曼底登陆」:电梯广告霸屏之外,央视广告同步,产品联名《汪汪队立大功》在儿童内容里出现。洗脑不到半年,618当天妙可蓝多拿下京东、天猫奶酪销量双冠王,广告随即换成「妙可蓝多制霸618」,用销量背书再做二次心智强化。「奶酪」和「妙可蓝多」在大众心里被焊成了同义词。
百吉福的反应完全符合江南春的预判:总部决策链长,口味改不动,预算批不下来。它在2019年仍以22.7%份额排第一,妙可只有4.8%排第五——但心智份额的崩塌领先于数字份额,真正的反转在第二年就来了。买下这条联想的价格,写在妙可蓝多此后七年的销售费用里。
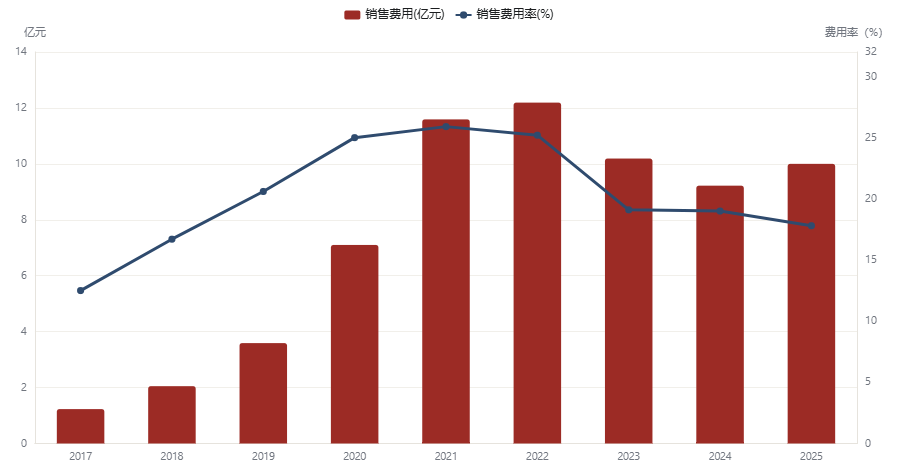
广告豪赌的另一面是利润表的惊险:2019年净利润只有1923万元,而销售费用3.59亿——花18块6才换来1块钱净利润。人民网当年发文质疑「净利润亏损一千多万,却狂砸两个亿打广告」(中报口径)。柴琇赌的是:品类心智只有一个名额,先占住的人通吃。后来发生的事证明她对了一半:名额确实只有一个,但通吃的人要面对所有没抢到名额的人的围攻。
在本站前篇《婴配粉二十年血战》里,妈妈是谨慎到苛刻的决策者:2008年三聚氰胺之后,她为「不用做功课的安心」支付溢价,信任可以直接定价。奶酪棒打的是同一个妈妈的另一个钱包,逻辑却完全相反:奶粉卖给她「不能出错」,奶酪棒卖给孩子和她「可以快乐」——一个是恐惧驱动的理性消费,一个是营养叙事包装的冲动消费。同一个妈妈在母婴店里只买飞鹤,在超市冷柜前却会为买一送一的奶酪棒买单。儿童食品这门生意,一半卖安全,一半卖快乐;奶酪棒的不幸在于,它一直想穿前者的衣服,配料表却时不时暴露后者的身体。
货架权:冷柜第二层是这个行业最贵的地皮
续租
奶粉的战场是母婴店,奶酪的战场是超市冷柜,而冷柜空间在商超里是寸土寸金的稀缺资源:进场费、陈列费、端架费、专职促销员、周末试吃台、海报位,每一样都要花钱。妙可蓝多把扁平化渠道和广告流量同时压向终端——消费者在电梯里被洗脑,周末走进超市,冷柜第二层就是印着汪汪队的产品,旁边站着递试吃的促销员。认知和货架在同一周内闭合,转化几乎变成条件反射。
终端网络随之扩张:截至2022年6月,妙可经销商5438家、覆盖约70万个零售终端;到2023年底,经销商5036家(主动精简)、覆盖约80万个零售终端,另有餐饮工业经销商400余家。2023年10月,妙可又和量贩零食龙头万辰集团战略合作,把货铺进正在高速扩张的零食折扣店——这个决定两年后会显出另一层意味。
妙可的「徒弟」们值得单独点名。2019年7月,妙可前副总经理陈运(伊利第一批管培生,管过冷饮和奶酪事业部)创立妙飞食品,资本阵容是高瓴领投B轮近2亿、钟鼎与经纬跟投;打法完全像素级对标:你请孙俪我请刘涛,你联名汪汪队我联名超级飞侠,你做甜口我做0蔗糖,你投分众我也投分众,三年干到行业第三。同年成立的奶酪博士走相反路线,创始人陈昱桦放弃德国DMK中国区总经理职位回国,拿红杉1.5亿融资,主打100%荷兰进口干酪的原制奶酪,2021年双十一单品破亿。一个抄价格,一个抄品质——师父的两面同时受敌。
货架权的残酷之处在于:它没有排他性,却要持续付租金。同一格冷柜位置,今天摆你的棒,明天就可以摆别人的。全行业为此付出的代价,是一根棒的销售额占比被反复推高,而所有人的战场都挤在同一个SKU上。
定价权:从48.5%到33.8%,四年被拆走14.7个百分点
拆走
奶酪曾被叫作「奶中黄金」,妙可奶酪板块毛利率2021年高达48.5%,比液态奶生意性感得多。但这个毛利率的本质是「品类教育期溢价」:当冷柜里只有你一家像模像样,你定什么价就是什么价。份额战很快演化成价格战。2021年,百吉福、妙可蓝多、妙飞、小小光明、伊利等品牌长期打折促销,整体折扣五至九折;20元以内5支装、6支装的小包装普遍「买一送一」,光明、伊利先动手,一直坚持稳价的妙可蓝多最后也被拖下水。按买一送一计算,单支实际成交价被压到2元上下——而2019年它的定价锚是5元一支。
等徒弟、巨头和折扣店全挤进来,价格战直接在成本表上开刀:奶酪板块毛利率2022年40.7%、2023年37.0%、2024年35.0%、2025年33.8%,四年被绞掉14.7个百分点,且目前没有止血迹象。
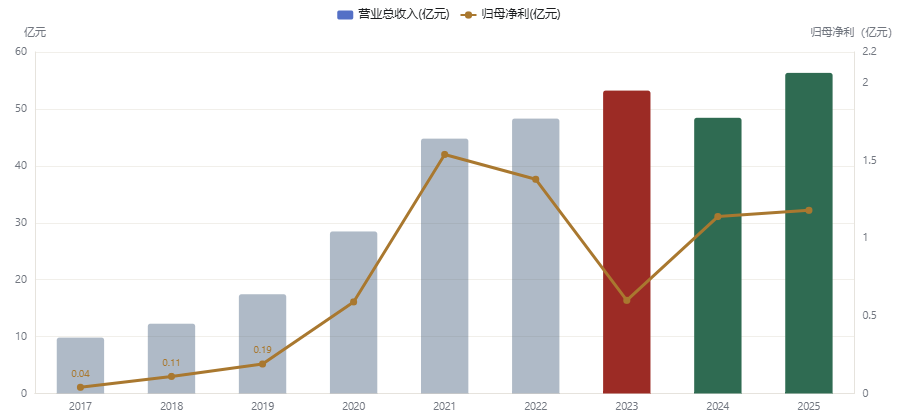
定价权丢了的后果,最先写在年报上。2023年妙可蓝多营收(原披露口径)40.49亿元,八年来首次下滑(-16.16%),归母净利0.60亿、同比腰斩,扣非净利润只有717万元——一家市值刚过百亿的公司,主营奶酪一年赚到手的钱不够在北京买两套大平层。广告照砸超过10亿,股价从80多元一路跌到13元,市值一度不足50亿,较高点蒸发约365亿。
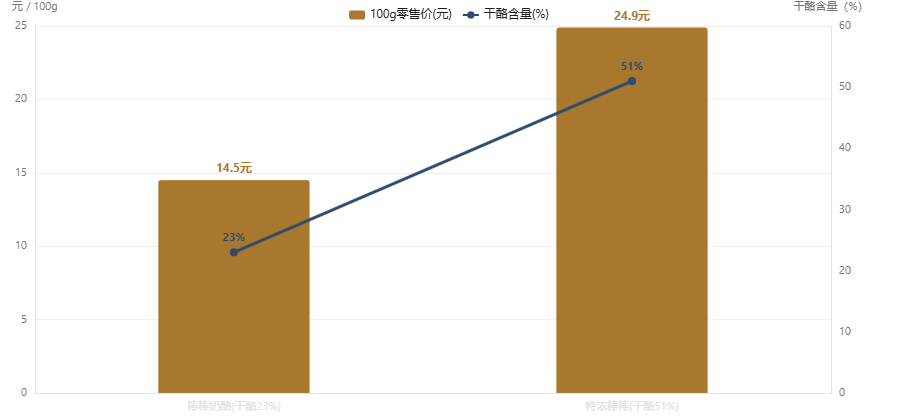
旧王的反击工具是价格分层,而这恰好等于承认了一件事。
股权:从5%到37.77%,一张买了六次的船票
户
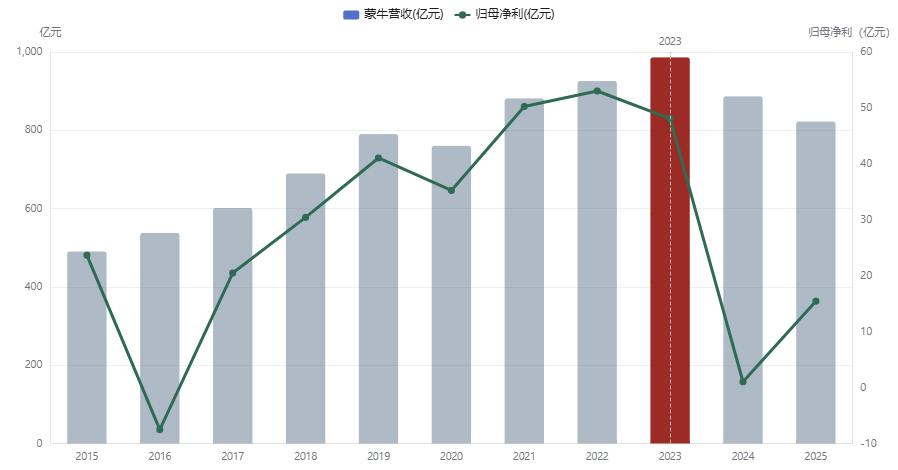
蒙牛与伊利在液态奶上打了二十年,把白奶、酸奶、高端纯奶所有高地都占满之后,行业总量在2023年前后见顶。
蒙牛营收2023年986.24亿元成为历史峰值,随后两年连续下滑,2025年822.45亿元,较高点蒸发16.6%;2024年归母净利润只有1.05亿元(含雅士利等大额减值)。奶粉在萎缩、液态奶在见顶,乳业巨头需要的不是一个新产品,是一条能讲给资本市场听的第二增长曲线。奶酪——人均差62倍、年复合增速一度25%、且恰好有一个已上市的品类龙头——几乎是按图索骥的标的。花钱能买到的东西里,这是最像增长的那一个。
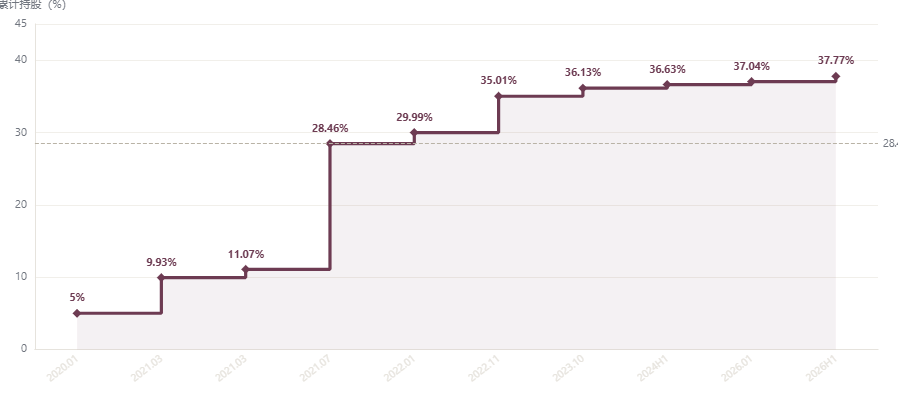
5.1六步上船:从5%到37.77%
蒙牛对妙可蓝多的收购像一套组合拳,时间点精确卡在对方最需要钱的时刻。2020年1月,先以2.87亿元、14元/股协议受让5%股权成为二股东,同时增资妙可子公司吉林科技至42.88%,并约定未来把集团奶酪业务注入上市公司——这个约定后来成为柴琇退出的伏笔。
5.2画饼年代:那些没能兑现的目标
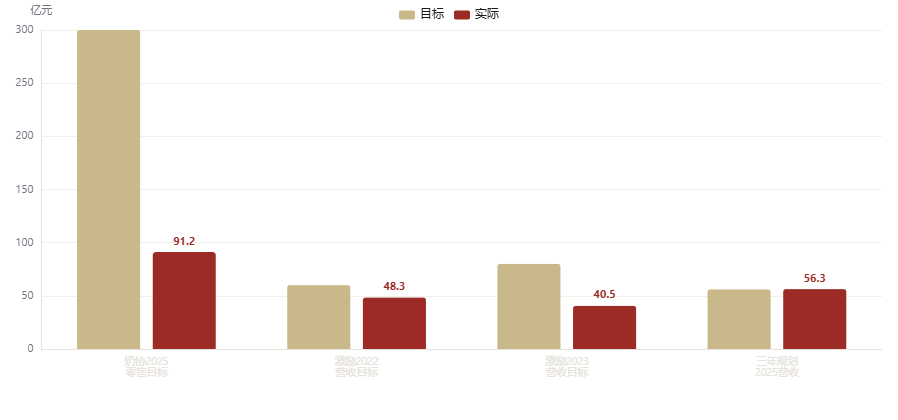
2021年是整个赛道最亢奋的年份,也是集体画饼的年份。妙可蓝多股权激励设定的考核目标是:2022年营收不低于60亿、2023年不低于80亿。实际完成数是48.30亿和40.49亿(原披露口径)——目标完成率80%和51%。中国奶业协会《奶酪创新发展三年行动方案》提出2025年全国奶酪零售规模突破300亿元,实际91.2亿元,只完成三成。
柴琇对这笔联姻的期待是双重的:家族企业混合所有制化,以及借蒙牛资源重振。蒙牛给了供应链、渠道和钱,但也一点点收走管理权。2021年卢敏放出任董事长,2024年11月董事会换届后蒙牛系陈易一任董事长,CFO出身的蒯玉龙2026年1月接任总经理。资产注入完成时柴琇说过一句工整的话:「蒙牛不再做奶酪,我们也不再做液奶了。」只是说这句话的时候,她在公司里的时间只剩两年。2026年9月,她辞去全部职务彻底离场——导火索是祥民基金1.19–1.27亿元的减值与一纸补偿承诺违约,持股16.01%近全额质押。股权这份权利的交割,到此完成。
定义权:什么算奶酪、什么算健康,最后由一纸国标说了算
收回
6.1神话一:高增长赛道永不刹车
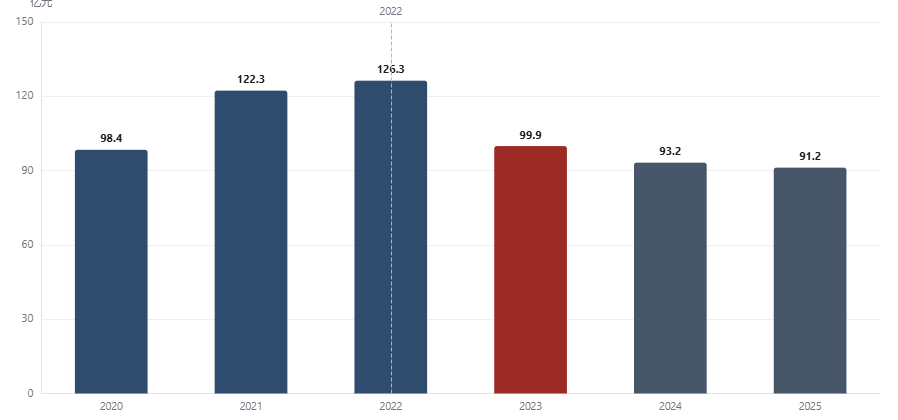
2022年奶酪零售市场还在创历史新高——浦银国际/欧睿口径142.94亿元,比五年前的51.54亿翻了近三倍。然后刹车踩得比谁都急:2023年行业销售额出现双位数下滑(智研/欧睿一致口径从126.3亿跌至99.9亿),2024年93.2亿、2025年91.2亿。以浦银峰值142.94亿算,三年回撤36.2%。孩子还是那些孩子,妈妈收紧了可选零食的钱包,而奶酪棒恰恰是乳制品里最「可选」的那一档。
6.2神话二与神话三:健康零食,与不降价的护城河
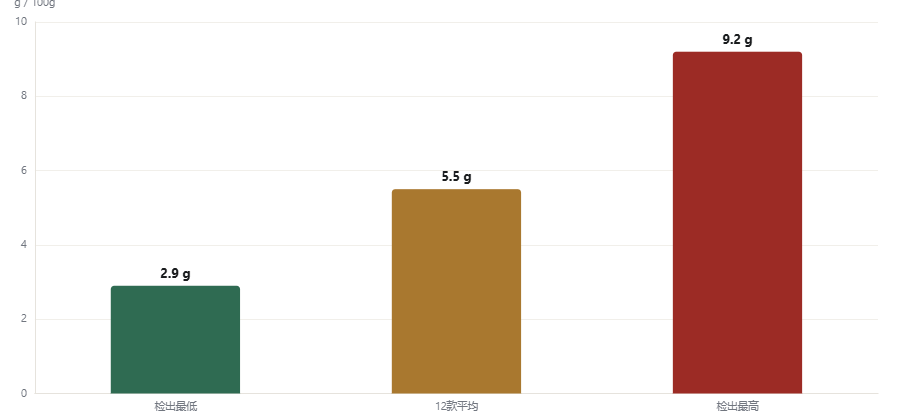
营养叙事从第一天起就是奶酪棒的购买理由,但它的配料表始终经不起细看。2021年8月央广走访市场时已发现「买一送一」与营养争议并存;2022年5月央广网引述中国农业大学范志红的判断:「奶酪棒在本质上是一种零食」,为迎合儿童口味需要加糖调味,不建议3岁以下宝宝食用。澎湃新闻「小宝评测」对12款奶酪棒的检测显示,7款检出蔗糖,含量2.9–9.2g/100g,平均5.5g/100g。
2024年5月,「妙可蓝多反式脂肪酸」冲上热搜。争议点是配料表中的「食用油脂制品」——批评者认为它是反式脂肪酸的换名写法,而反式脂肪酸常见于氢化植物油。公司层面进行了澄清,但「高钙营养」的品牌人设与配料表之间的那层窗户纸,已经被捅破。同样在2024年,消费者在好特卖等折扣零售门店里看到妙可蓝多和蒙牛的奶酪棒以六折甩货——洗脑广告里的高端儿童零食,最终出现在临期折扣店的货架上,这一幕比任何测评都更祛魅。
① 人均差62倍,永续高增长;② 奶酪棒等于高钙健康零食,妈妈愿意付溢价;③ 妙可是「老大」,不打价格战也能守住份额。
① 零售市场三年-36%,凯度口径2020–2024品类销售额年复合-10%~-15%;② 糖、钠、香精与「食用油脂制品」争议不断,国标强制标注干酪比例;③ 毛利率四年-14.7pct,扣非717万,产品进折扣店。
清算:六份权利最后都流到了餐厅后厨
如果故事只讲到冷柜和折扣店,奶酪赛道就是一个爆款消亡的故事。但2025年的数据给出了一个意味深长的背离:零售市场继续缩水到91.2亿的同时,全国奶酪总需求量达到42.62万吨,同比增长16.7%。一冷一热之间,钱去了哪里?
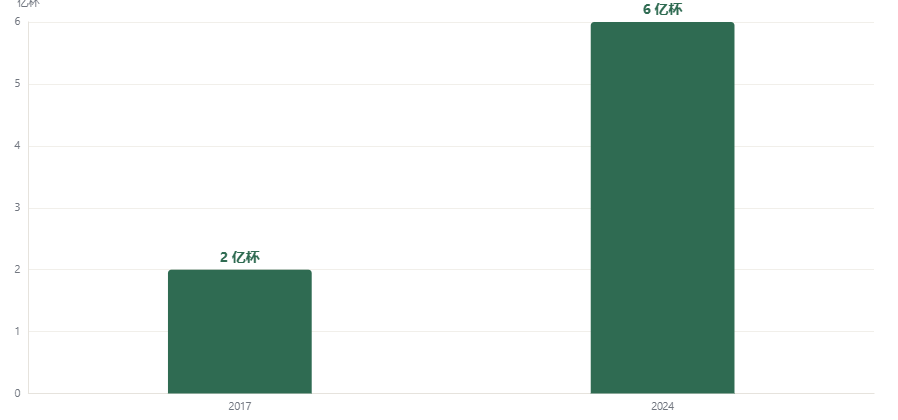
答案在第一章就埋好了:B端。2023年约70%的奶酪消费在餐饮、烘焙、特渠,家庭自制约三成。披萨拉丝的马苏里拉、奶盖茶里的奶油芝士、汉堡的芝士片、山姆的芝士牛肉卷——这些场景里没有「奶酪棒」三个字,但它们消耗的奶酪是零售冷柜的数倍。新式茶饮和连锁餐饮还在扩张:安佳奶酪制作的奶盖茶年销量从2017年的2亿杯涨到2024年的6亿杯;肯德基2025年在华12997家店、净增1349家,百胜中国预计2026年总门店数突破2万家。
这也是妙可蓝多和蒙牛新故事的方向。2024年7月蒙牛奶酪并表后,妙可补齐了B端产品矩阵(稀奶油、黄油、马苏里拉、芝士片),2024年餐饮工业收入13亿,2024H1逆势增长14%,2025年Q3营收+14.2%、归母+214.7%主要由B端马苏里拉国产替代拉动。供给侧的时机也站在国产一边:国内原奶价格处于低位周期,国产牧场乳脂乳蛋白指标接近进口水平,而一条奶酪棒国产产线设备投资只需300–500万元(进口线约2000万)。长春原制奶酪工厂2026年投产,目标是把「进口天然干酪再加工」的旧模式翻过来。
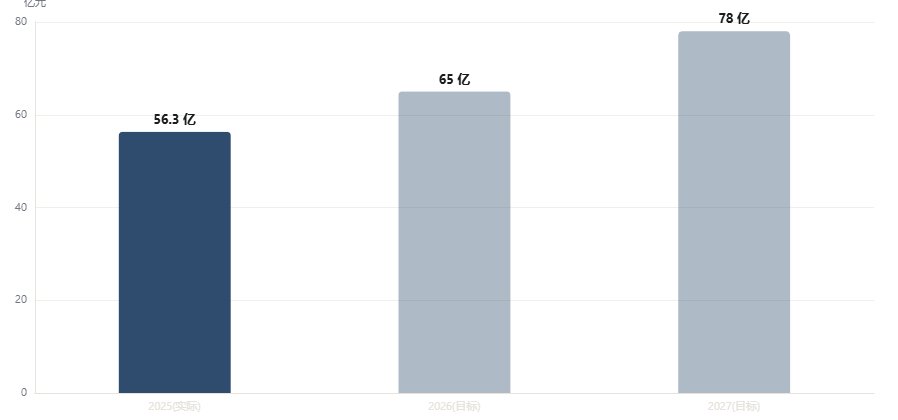
公司给新周期定的目标是2025–2027累计营收199亿(56/65/78亿),2025年实际56.33亿,第一年踩着线达标。但B端是另一种生意:客户是百胜、蜜雪和连锁烘焙,不看《两只老虎》,只看每公斤报价、供应稳定性和账期;那里的在位者是恒天然、安佳这类百亿规模的供应链公司。从to mom到to business,妙可需要重学一遍做生意。而六份权利的最后归属,大致就是这样一张表。
终.1同一群巨头,三块正在缩小的地
把本站三篇行业研究并排放,会看到中国乳业巨头面对的是同一个困局的三种解法。
| 战场 | 见顶标志 | 最新规模 | 巨头的打法 | 地基 |
|---|---|---|---|---|
| 液态奶 | 蒙牛营收2023年986亿见顶 | 蒙牛2025年822亿(-16.6%) | 高端化、出海、裁员增效 | 饮奶人口与消费量 |
| 婴幼儿奶粉 | 零售市场2021年1725亿见顶 | 2025年约1438亿;出生人口792万(较高点-58%) | 信任定价、注册制合规、羊奶粉等细分 | 产房与出生率 |
| 奶酪(C端) | 零售市场2022年142.9亿见顶 | 2025年91.2亿(-36.2%) | 品类创造→广告战→价格战→B端转型 | 儿童零食预算与餐饮扩张 |
注:液态奶与婴配粉数据引自本站前篇《奶业双寡头二十年》《婴配粉二十年血战》(均为2026年10月),奶酪数据见本篇来源索引;三块地的共同特征是「总量故事」先后到期,巨头只能在结构性细分里找增长。
冷柜里那根印着卡通狗的奶酪棒还在,只是从C位挪到了第二排,旁边多了0蔗糖款、51%干酪款和9.9元五支的量贩装。它不是一个失败故事——中国人均奶酪消费从0.1kg涨到0.3kg、年需求42.6万吨里有它一份功劳。它也不是一个励志故事:创造需求的人没有拥有需求,讲第二曲线的人没有买到增长,健康叙事最终要靠国标来纠偏。它是一面镜子,照出中国消费品行业最完整的一条抛物线:无人区里孤独拓荒、用广告闪电战封神、被徒弟子弟兵围猎、在价格战里祛魅、最后把六份权利逐一交出、去后厨重新开始。
下一杯6亿杯量级的奶盖茶里,可能没有一根奶酪棒;但那个教全行业「需求可以被发明」的女人,已经在商战史里留了位置。
终.2附:权属变动台账(1996–2026,共20条)
终.3数据来源索引(共137条)
| 编号 | 年份 | 指标 | 来源 | 链接 |
|---|---|---|---|---|
| r01 | 2017 | 中国奶酪零售市场规模(亿元) | 浦银国际(经中国经济网转引) | 打开 ↗ |
| r02 | 2021 | 中国奶酪零售市场规模(亿元) | 浦银国际/欧睿 | 打开 ↗ |
| r03 | 2022 | 中国奶酪零售市场规模峰值(亿元) | 浦银国际/欧睿 | 打开 ↗ |
| r04 | 2024 | 中国奶酪零售市场规模(亿元) | 欧睿国际(经中国商报转引) | 打开 ↗ |
| r05 | 2025 | 中国奶酪零售市场规模(亿元) | 欧睿国际(经中国商报转引) | 打开 ↗ |
| r06 | 2020 | 中国奶酪零售市场规模(亿元) | 智研咨询(整理欧睿) | 打开 ↗ |
| r07 | 2021 | 中国奶酪零售市场规模(亿元) | 智研咨询(整理欧睿) | 打开 ↗ |
| r08 | 2022 | 中国奶酪零售市场规模(亿元) | 智研咨询(整理欧睿) | 打开 ↗ |
| r09 | 2023 | 中国奶酪零售市场规模(亿元) | 智研咨询(整理欧睿) | 打开 ↗ |
| r10 | 2024 | 中国奶酪零售市场规模(亿元) | 智研咨询(整理欧睿) | 打开 ↗ |
| r11 | 2023 | 奶酪行业销售额增速 | 第一财经(尼尔森IQ) | 打开 ↗ |
| r12 | 2019 | 奶酪零售市场增速(%) | 欧睿(经央广转引) | 打开 ↗ |
| r13 | 2024 | 奶酪零售市场增速(%) | 欧睿(经央广转引) | 打开 ↗ |
| r14 | 2020 | 奶酪零售端销售额(亿元) | 尼尔森IQ | 打开 ↗ |
| r15 | 2021 | 奶酪零售端销售额(亿元) | 尼尔森IQ | 打开 ↗ |
| r16 | 2022 | 奶酪零售端销售额(亿元) | 尼尔森IQ | 打开 ↗ |
| r17 | 2017 | 中国奶酪行业市场规模(亿元) | 蒙牛总裁卢敏放(引用行业数据) | 打开 ↗ |
| r18 | 2021 | 中国奶酪行业市场规模(亿元) | 蒙牛总裁卢敏放(引用行业数据) | 打开 ↗ |
| r19 | 2020 | 国内奶酪零售市场规模约(亿元) | 东方证券(引用欧睿) | 打开 ↗ |
| r20 | 2023 | 中国奶酪市场规模约(亿元) | 中国食品报(行业口径) | 打开 ↗ |
| r21 | 2021 | 奶酪棒占总奶酪销售额比重(%) | 尼尔森IQ(经第一财经转引) | 打开 ↗ |
| r22 | 2023 | 奶酪棒占总奶酪销售额比重(%) | 尼尔森IQ(经第一财经转引) | 打开 ↗ |
| r23 | 2024 | 原制干酪占奶酪市场比重(%) | 内蒙古农业大学杨续金(经新京报转引) | 打开 ↗ |
| r24 | 2019 | 原制干酪占奶酪市场比重(%) | 内蒙古农业大学杨续金(经新京报转引) | 打开 ↗ |
| r25 | 2017 | 中国人均奶酪消费量(kg) | 中国奶业协会/中国经济网 | 打开 ↗ |
| r26 | 2020 | 中国人均奶酪消费量(kg) | 中国经济网 | 打开 ↗ |
| r27 | 2025 | 中国人均奶酪消费量(kg) | 中国日报网(奶业大会) | 打开 ↗ |
| r28 | 2021 | 日本人均奶酪消费量(kg) | 中国奶业协会(The Bullvine转引) | 打开 ↗ |
| r29 | 2021 | 韩国人均奶酪消费量(kg) | 中国奶业协会(The Bullvine转引) | 打开 ↗ |
| r30 | 2021 | 美国人均奶酪消费量(kg) | 中国奶业协会(The Bullvine转引) | 打开 ↗ |
| r31 | 2021 | 欧洲人均奶酪消费量(kg) | 中国奶业协会(The Bullvine转引) | 打开 ↗ |
| r32 | 1995 | 日本奶酪消费量(万吨) | 中国日报网 | 打开 ↗ |
| r33 | 2016 | 中国奶酪需求量(万吨) | 前瞻产业研究院 | 打开 ↗ |
| r34 | 2023 | 中国奶酪需求量(万吨) | 前瞻产业研究院 | 打开 ↗ |
| r35 | 2025 | 中国奶酪需求量(万吨) | 中国日报网(奶业大会) | 打开 ↗ |
| r36 | 2023 | 中国奶酪产量约(万吨) | 中国食品报 | 打开 ↗ |
| r37 | 2018 | 国内奶酪总消费量约(万吨) | 中国乳制品工业协会宋昆冈(新京报) | 打开 ↗ |
| r38 | 2018 | 国产天然干酪实际产量(万吨) | 宋昆冈(新京报) | 打开 ↗ |
| r39 | 2011 | 中国干酪进口量(万吨) | 中国乳制品协会(中国日报网) | 打开 ↗ |
| r40 | 2017 | 中国干酪进口量(万吨) | 中国乳制品协会(中国日报网) | 打开 ↗ |
| r41 | 2019 | 中国奶酪进口量(万吨) | 中国海关(乳业在线/新京报) | 打开 ↗ |
| r42 | 2020 | 中国奶酪进口量(万吨) | 中国海关(中国经济网) | 打开 ↗ |
| r43 | 2021 | 中国奶酪进口量约(万吨) | 中国海关(按2022值与降幅反推) | 打开 ↗ |
| r44 | 2022 | 中国奶酪进口量(万吨) | 全国畜牧总站奶业贸易监测 | 打开 ↗ |
| r45 | 2023 | 中国奶酪进口量约(万吨) | 中国海关(按2024值反推) | 打开 ↗ |
| r46 | 2024 | 中国奶酪进口量(万吨) | 中国海关(奶业贸易月报/新京报) | 打开 ↗ |
| r47 | 2024 | 进口奶酪来源结构 | 中国海关(新京报) | 打开 ↗ |
| r48 | 2026 | 上半年奶酪进口总量(万吨) | 妙可蓝多中报(36氪转引) | 打开 ↗ |
| r49 | 2019 | 进口奶酪流向B端比例(%) | 杨国超(新京报) | 打开 ↗ |
| r50 | 2023 | 奶酪消费B端(餐饮烘焙特渠)占比(%) | 乳业专家宋亮(央广网) | 打开 ↗ |
| r51 | 2024 | 奶酪+奶油行业B端规模占比(%) | 行业估计(中国经济网) | 打开 ↗ |
| r52 | 2024 | 安佳奶酪奶盖茶年销量(亿杯) | 农村大众报 | 打开 ↗ |
| r53 | 2021 | 安佳奶酪奶盖茶年销量(亿杯) | 农村大众报 | 打开 ↗ |
| r54 | 2025 | 凯度奶酪家庭渗透率(%) | 凯度消费者指数(新京报) | 打开 ↗ |
| r55 | 2020 | 奶酪品牌数CAGR/品类销售额CAGR(%) | 凯度消费者指数(新京报) | 打开 ↗ |
| r56 | 2024 | 奶酪SKU存续/上新/消失(个) | 马上赢(新京报) | 打开 ↗ |
| r57 | 2019 | 百吉福市占率(%) | 欧睿国际(中国经济网) | 打开 ↗ |
| r58 | 2019 | 乐芝牛/安佳/卡夫/妙可蓝多市占率(%) | 欧睿国际(中国经济网) | 打开 ↗ |
| r59 | 2020 | 百吉福/妙可蓝多/乐芝牛市占率(%) | 欧睿(妙可蓝多2020年报摘要) | 打开 ↗ |
| r60 | 2021 | 妙可蓝多市占率(%) | 欧睿(36氪/中国经济网) | 打开 ↗ |
| r61 | 2022 | 妙可蓝多奶酪市占率(%) | 凯度消费者指数(妙可官网转引) | 打开 ↗ |
| r62 | 2022 | 妙可蓝多奶酪市占率(%) | 尼尔森零售指数(妙可官网) | 打开 ↗ |
| r63 | 2022 | CR5市占率(%) | 凯度消费者指数(妙可官网) | 打开 ↗ |
| r64 | 2023 | 妙可蓝多市占率(%) | 东吴证券(欧睿) | 打开 ↗ |
| r65 | 2023 | 百吉福市占率约(%) | 东吴证券(欧睿推算) | 打开 ↗ |
| r66 | 2018 | 妙可蓝多市占率(%) | 华商韬略(36氪) | 打开 ↗ |
| r67 | 1998 | 百吉福进入中国/首家外资奶酪企业 | 中国经济网 | 打开 ↗ |
| r68 | 2023 | 百吉福被传引入战略投资/下沉反击 | 中国经济网 | 打开 ↗ |
| r69 | 2024 | 妙可蓝多/蒙牛奶酪棒现折扣店甩货 | 证券时报网 | 打开 ↗ |
| r70 | 2021 | 妙可蓝多营收(亿元) | 公司2021年报(东财报表本地整理) | 本地文件 |
| r71 | 2022 | 妙可蓝多营收(亿元) | 公司年报(东财报表本地整理) | 本地文件 |
| r72 | 2023 | 妙可蓝多原披露营收(亿元) | 公司2023年报(SSE/上证报) | 打开 ↗ |
| r73 | 2023 | 妙可蓝多归母净利润(亿元) | 公司2023年报(东财报表本地整理) | 本地文件 |
| r74 | 2023 | 妙可蓝多奶酪板块收入(亿元) | 公司2023年报摘要(上证报) | 打开 ↗ |
| r75 | 2024 | 妙可蓝多营收(亿元) | 公司2024年报(新华网) | 打开 ↗ |
| r76 | 2024 | 妙可蓝多奶酪业务收入(亿元) | 公司2024年报摘要(上证报) | 打开 ↗ |
| r77 | 2024 | 妙可蓝多归母净利润(亿元) | 公司年报(东财/新华网) | 本地文件 |
| r78 | 2025 | 妙可蓝多营收(亿元) | 公司2025年报(东财报表本地整理) | 本地文件 |
| r79 | 2025 | 妙可蓝多归母净利润(亿元) | 公司2025年报/中国商报 | 本地文件 |
| r80 | 2025 | 妙可蓝多奶酪板块收入(亿元) | 公司主营构成(东财本地整理) | 本地文件 |
| r81 | 2017 | 妙可蓝多奶酪板块收入(亿元) | 公司主营构成(东财本地整理) | 本地文件 |
| r82 | 2021 | 妙可蓝多奶酪板块毛利率(%) | 公司主营构成(东财本地整理) | 本地文件 |
| r83 | 2023 | 妙可蓝多奶酪板块毛利率(%) | 公司主营构成(东财本地整理) | 本地文件 |
| r84 | 2025 | 妙可蓝多奶酪板块毛利率(%) | 公司主营构成(东财本地整理) | 本地文件 |
| r85 | 2019 | 妙可蓝多销售费用(亿元) | 公司年报(东财本地整理) | 本地文件 |
| r86 | 2021 | 妙可蓝多销售费用(亿元) | 公司年报(东财/36氪) | 本地文件 |
| r87 | 2024 | 妙可蓝多销售费用(亿元) | 公司年报(东财/36氪) | 本地文件 |
| r88 | 2025 | 妙可蓝多销售费用率(%) | 公司年报(东财本地整理) | 本地文件 |
| r89 | 2024 | 妙可蓝多餐饮工业收入(亿元) | 华商韬略(36氪) | 打开 ↗ |
| r90 | 2023 | 蒙牛营收峰值(亿元) | 蒙牛年报(东财港股报表本地整理) | 本地文件 |
| r91 | 2025 | 蒙牛营收(亿元) | 蒙牛年报(东财港股报表本地整理) | 本地文件 |
| r92 | 2024 | 蒙牛归母净利润(亿元) | 蒙牛年报(东财港股报表本地整理) | 本地文件 |
| r93 | 2023 | 蒙牛称奶酪业务规模已超奶粉 | 蒙牛业绩会(经济参考报) | 打开 ↗ |
| r94 | 2020 | 蒙牛首次受让妙可5%股权(亿元/元每股) | 21世纪经济报道 | 打开 ↗ |
| r95 | 2020 | 蒙牛增资妙可子公司吉林科技持股(%) | 21世纪经济报道 | 打开 ↗ |
| r96 | 2021 | 蒙牛定增妙可(元/股、亿元、后持股%) | 东吴证券(公司公告) | 打开 ↗ |
| r97 | 2022 | 蒙牛要约收购价/后持股(元每股/%) | 东吴证券(公司公告) | 打开 ↗ |
| r98 | 2024 | 妙可4.48亿收购蒙牛奶酪100%股权 | SSE公告 | 打开 ↗ |
| r99 | 2026 | 蒙牛/柴琇及一致行动人持股(%) | 妙可2026半年报(中国商报) | 打开 ↗ |
| r100 | 2021 | 蒙牛入主后妙可市值高点(亿元) | 华商韬略(36氪) | 打开 ↗ |
| r101 | 2023 | 妙可市值低点不足(亿元) | 华商韬略(36氪) | 打开 ↗ |
| r102 | 2022 | 妙可经销商/零售终端(家/万个) | 公司2022中报(妙可官网) | 打开 ↗ |
| r103 | 2023 | 妙可经销商/零售终端(家/万个) | 公司2023年报摘要(SSE) | 打开 ↗ |
| r104 | 2019 | 妙可广告"诺曼底登陆"16城/日播480次 | 华商韬略(36氪) | 打开 ↗ |
| r105 | 2019 | 妙可贷款5亿元打广告 | 华商韬略(36氪) | 打开 ↗ |
| r106 | 2023 | 妙可广告投入超(亿元) | 华商韬略(36氪) | 打开 ↗ |
| r107 | 2024 | 妙可启用代言人 | 经济参考报 | 打开 ↗ |
| r108 | 2021 | 奶酪棒长期折扣力度 | 中国经济网 | 打开 ↗ |
| r109 | 2021 | 妙可蓝多加入买一送一 | 央广网 | 打开 ↗ |
| r110 | 2023 | 百吉福棒棒/特浓100g价格(元) | 央广网 | 打开 ↗ |
| r111 | 2022 | GB25192-2022再制干酪和干酪制品实施 | 市场监管总局(中国政府网) | 打开 ↗ |
| r112 | 2023 | 奶协三年行动2025目标 | 中国奶业协会(经济参考报) | 打开 ↗ |
| r113 | 2023 | 12款奶酪棒蔗糖含量(g/100g) | 澎湃新闻小宝评测 | 打开 ↗ |
| r114 | 2022 | 专家称奶酪棒本质是零食 | 中国农业大学范志红(央广网) | 打开 ↗ |
| r115 | 2024 | 妙可蓝多反式脂肪酸热搜 | 央广网 | 打开 ↗ |
| r116 | 2024 | 妙可市值三年蒸发(亿元) | 中国经济网 | 打开 ↗ |
| r117 | 2019 | 妙飞成立/前妙可高管陈运创立 | 华商韬略(36氪) | 打开 ↗ |
| r118 | 2019 | 奶酪博士成立/红杉融资(亿元) | 华商韬略(36氪) | 打开 ↗ |
| r119 | 2021 | 伊利推多系列奶酪/零售额增长 | 华商韬略(36氪) | 打开 ↗ |
| r120 | 2025 | 三只松鼠/良品铺子加入奶酪战场 | 华商韬略(36氪) | 打开 ↗ |
| r121 | 2007 | 广泽与法国保健然(Savencia)合作布局奶酪 | 21世纪经济报道 | 打开 ↗ |
| r122 | 2015 | 柴琇收购天津妙可蓝多+达能上海工厂 | 华商韬略(36氪) | 打开 ↗ |
| r123 | 2016 | 广泽借壳华联矿业上市 | 东吴证券 | 打开 ↗ |
| r124 | 2019 | 广泽股份更名妙可蓝多 | 华商韬略(36氪) | 打开 ↗ |
| r125 | 2021 | 卢敏放任妙可董事长/柴琇降副董事长 | 中国商报 | 打开 ↗ |
| r126 | 2026 | 柴琇被免副董事长总经理/蒯玉龙任CEO | 21世纪经济报道 | 打开 ↗ |
| r127 | 2026 | 祥民基金减值减少归母净利(亿元) | 21世纪经济报道(公司公告) | 打开 ↗ |
| r128 | 2026 | 柴琇辞职彻底退出 | 中国商报 | 打开 ↗ |
| r129 | 2025 | 妙可Q1营收/归母增速(%) | 新京报 | 打开 ↗ |
| r130 | 2025 | 妙可Q3营收/归母增速(%) | 21世纪经济报道 | 打开 ↗ |
| r131 | 2026 | 妙可上半年营收/净利增速(%) | 中国商报 | 打开 ↗ |
| r132 | 2025 | 妙可三年营收目标(亿元) | 华商韬略(36氪) | 打开 ↗ |
| r133 | 2025 | 百胜中国门店/2026目标 | 21世纪经济报道 | 打开 ↗ |
| r134 | 2024 | 奶酪棒国产/进口产线投资(万元) | 华泰证券(21财经转引) | 打开 ↗ |
| r135 | 2026 | 长春原制奶酪工厂投产 | 华商韬略(36氪) | 打开 ↗ |
| r136 | 2021 | 君乐宝布局奶酪目标第一阵营 | 华商韬略(36氪) | 打开 ↗ |
| r137 | 2023 | 妙可与万辰集团战略合作 | 东吴证券 | 打开 ↗ |
注:全部手工登记事实与外部数据共137条,逐条记录来源与口径;公司财务由AKShare(东方财富报表)下载的妙可蓝多(600882.SH)三表/主营构成与蒙牛乳业(02319.HK)港股年报整理,存于本报告 data/peers 目录。市场规模存在欧睿/浦银/智研/尼尔森多套口径,正文与图表已逐处标明,不跨口径做精确差值。
数据来源与口径
一、公司财务:妙可蓝多(600882.SH)年度三表与主营构成、蒙牛乳业(02319.HK)年度业绩,经东方财富接口下载原始报表整理(存 data/peers)。妙可蓝多2024年7月同一控制收购蒙牛奶酪100%股权,2023年报表被追溯重述(原披露营收40.49亿、重述53.22亿),正文叙事以原始披露口径为准并逐处注明。
二、行业数据:奶酪零售市场规模引用欧睿国际(经浦银国际、智研咨询、中国商报转引)两套序列,峰值与回撤结论一致(2022见顶、2025约91亿);尼尔森IQ用于零售监测渠道与奶酪棒占比;凯度消费者指数用于渗透率;海关总署/全国畜牧总站奶业贸易监测用于进口量;份额数据来自欧睿(公司年报转引)、凯度、尼尔森,口径不同不直接相减。
三、事件与观点:公司公告(上交所)、市场监管总局文件、中国政府网、新华社/中国经济网/央广网/新京报/第一财经/21世纪经济报道/中国商报等公开报道;专家观点(范志红、宋亮、宋昆冈、杨续金等)均注明出处与时点。
四、口径提示:「奶酪」在不同统计中包含天然干酪、再制干酪与干酪制品;零售口径仅含C端货架,需求总量含B端餐饮工业,二者不可互算。百吉福母公司Savencia不单独披露中国区营收,份额使用第三方机构数据。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业商业史与竞争格局研究,不构成任何证券买卖建议。文中涉及健康与食品安全的内容仅引用公开报道、评测与现行国家标准,不构成膳食建议。市场有风险,决策需谨慎。
报告完成于2026年10月15日|乳制品行业研究·第三篇|数据截至2026年10月(公司财务至2025年报及2026中报)