生长激素的黄昏,还是价值的地板
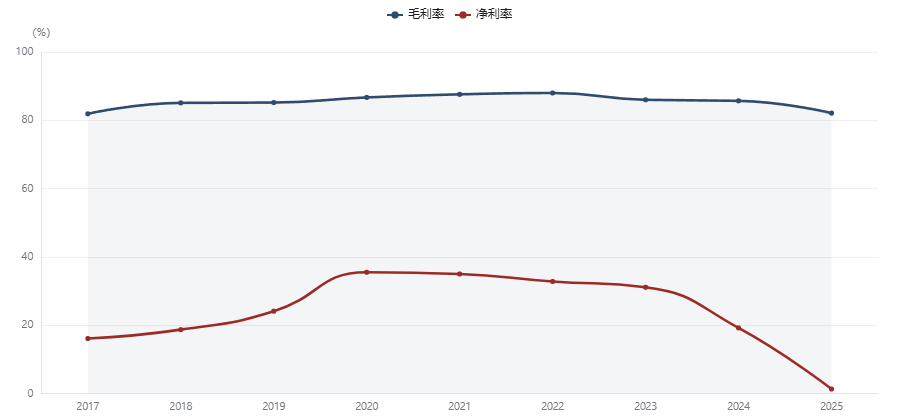
长春高新曾靠一支生长激素做到 2092 亿元市值。2025 年归母净利润只剩 1.55 亿元,同比 −94%;82% 的毛利率换来 1.3% 的净利率;每 10 股分红从 45 元骤降到 1.6 元。这份报告要回答三件事:利润消失在哪一环、出生率下滑对基本盘的冲击有多大、PB 跌到近十年 1.4% 分位是错杀还是陷阱。
较 2021 峰值 −85.2%
较峰值 2092 亿 −86.0%
同比 −10.3%
同比 −94.0%
近十年 1.4% 分位
目 录 · CONTENTS
导读:三个问题
长春高新(000661.SZ)在资本市场的形象长期是「医药白马」:核心子公司金赛药业是国产生长激素龙头,毛利率常年 80% 以上,被公募基金当作成长股重仓。2025 年报把这个形象撕开了——归母净利润 1.55 亿元,只有 2023 年 45.32 亿元的 3.4%;股价从 2021 年 5 月的 484.83 元跌到 71.83 元,五年缩水 85%。
问题一(业务):表面上看,长春高新卖的是「长高」这门生意。实际上,92.5% 的收入来自制药,而制药几乎等于金赛药业一家(2025 年收入 98.19 亿元,占公司总收入 81%)。生长激素的主要适应症是儿童矮小症,而全国出生人口已从 2016 年的约 1786 万降到 2025 年的 792 万。基本盘的池子在收缩,而公司至今没有第二个能撑起收入的品种。
问题二(财务):2025 年营业收入只降了 10.3%,归母净利润却降了 94%。这个落差不能全归咎于集采——当年还有 4.07 亿元营业外支出(其中金赛药业捐赠 3.89 亿元)、百克生物 2.63 亿元亏损,以及持续攀升的费用率。利润表上的塌方,一半是经营性的,一半是一次性的。
问题三(估值):PB 1.31 倍、近十年 1.4% 分位,看起来极便宜。但 ROE 已经掉到 0.69%,每 10 股分红从 45 元砍到 1.6 元。当盈利能力本身在消失时,低 PB 到底是市场错杀,还是账面净资产本身需要打折?
长春高新的问题不是「估值贵不贵」,而是「增长还在不在」。
过去它靠生长激素的量价齐升拿到 40 倍以上估值;集采与出生率同时反转后,支撑高估值的两个前提都松动了。判断这只股票,本质是判断金赛药业能否在成人适应症和海外授权上重建增长——而不是判断它现在便不便宜。
业务:一支生长激素,撑起 92% 的收入
1.1从 29 亿到 146 亿,再回落到 121 亿
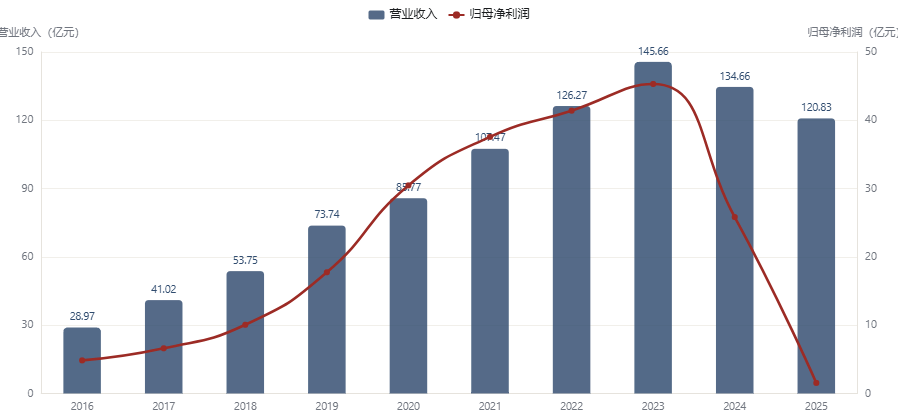
2016 年到 2023 年,长春高新的营业收入从 28.97 亿元增长到 145.66 亿元,七年翻 5 倍;归母净利润从 4.85 亿元增长到 45.32 亿元,翻 9.3 倍。这是典型的「戴维斯双击」——利润增长叠加估值扩张,把股价从 2016 年的 50 元附近推到 2021 年的 484.83 元。
转折出现在 2024 年。营业收入首次下滑至 134.66 亿元,归母净利润腰斩到 25.83 亿元。2025 年进一步下滑到 120.83 亿元和 1.55 亿元。收入只回撤了 17%,利润却回撤了 97%——收入曲线是缓坡,利润曲线是悬崖。
1.292.5% 靠制药,制药靠金赛
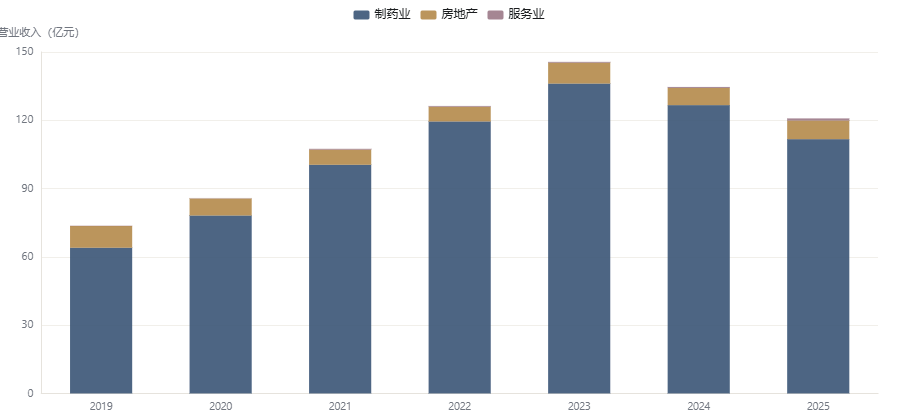
按行业分类,2025 年制药业收入 111.71 亿元,占比 92.5%;房地产 8.16 亿元、服务业 0.96 亿元。制药业的毛利率高达 83.81%(2026 上半年),而房地产只有 13.1%。公司的利润来源高度集中在制药,而制药的利润又高度集中在金赛药业。
2026 年上半年,制药业收入 51.44 亿元,同比继续下滑;房地产 3.24 亿元、服务业 0.75 亿元,占比都在萎缩。喊了多年的多元化,报表上至今没有第二个能打的板块。
1.3金赛药业:99.5% 持股的利润引擎,也是唯一的软肋
金赛药业 2025 年收入 98.19 亿元,占公司总收入 81%;净利润 4.87 亿元,同比下降 81.8%。同一年,百克生物(持股 41.46%,科创板上市 688276.SH)亏损 2.63 亿元,华康药业盈利 0.47 亿元,高新地产微利 0.02 亿元。除金赛之外,其余板块要么微利,要么亏损。
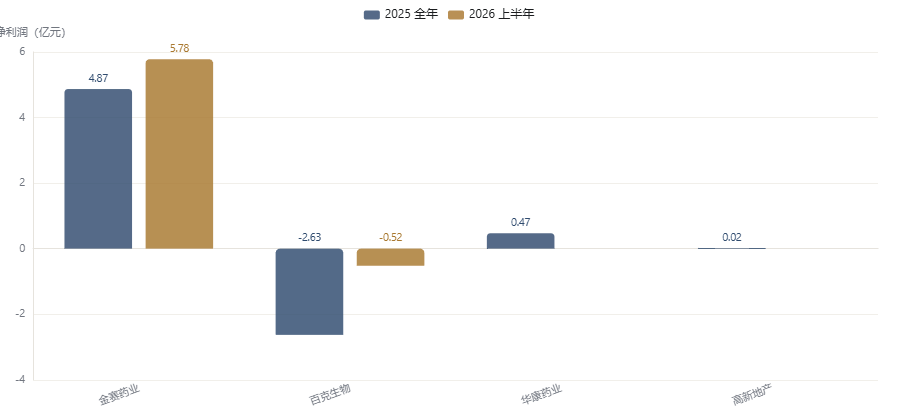
长春高新是一家「单引擎」公司。金赛药业贡献了 81% 的收入和几乎全部利润,而它的核心产品生长激素正同时面对集采降价与出生率下滑的双重压力。
从 2016 年到 2023 年,生长激素的放量恰好赶上了上一轮出生高峰人群进入治疗年龄段。这批人群正在退出,而 2017 年后出生人口的快速下滑意味着未来 5—10 年的潜在患者基数将持续萎缩。多元化喊了多年,但报表上没有第二个引擎。
账本:从 45 亿到 1.55 亿,利润消失在哪
2.1三年三级台阶
归母净利润的坠落是三级的:2023 年 45.32 亿元 → 2024 年 25.83 亿元 → 2025 年 1.55 亿元。2024 年的下滑主要来自集采降价与费用上升;2025 年则在此基础上叠加了多笔非经常性因素,把利润压到了零附近。
2.22025 年的利润瀑布
把 2025 年的利润表逐项拆解:120.83 亿元收入,扣掉 21.61 亿元营业成本、50.91 亿元销售费用、39.71 亿元管理加研发费用、4.67 亿元减值及其他损益后,营业利润只剩 3.93 亿元。再扣 3.93 亿元营业外净支出和 0.24 亿元所得税,净利润为 −0.24 亿元——公司整体已经亏损,靠少数股东分担了 1.79 亿元亏损,归母净利润才勉强为正的 1.55 亿元。
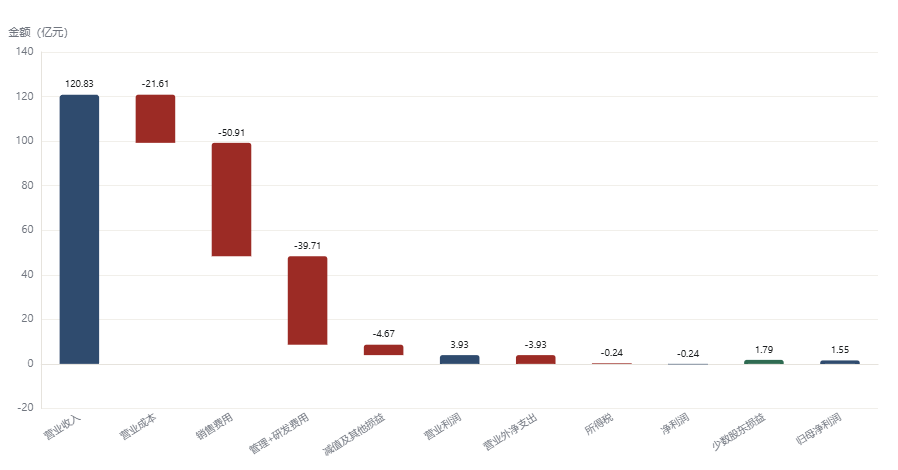
营业外净支出中的大头是金赛药业 3.89 亿元捐赠。减值及其他损益 4.67 亿元则包含存货与开发支出的减值计提。这两类项目在 2024 年及以前并不存在,是 2025 年利润「归零」的直接推手。
| 项目 | 2025 年(亿元) | 占营业收入 | 性质 |
|---|---|---|---|
| 营业收入 | 120.83 | 100.0% | — |
| 营业成本 | −21.61 | 17.9% | 经营 |
| 销售费用 | −50.91 | 42.1% | 经营 |
| 管理+研发费用 | −39.71 | 32.9% | 经营 |
| 减值及其他损益 | −4.67 | 3.9% | 部分一次性 |
| 营业利润 | 3.93 | 3.3% | — |
| 营业外净支出 | −3.93 | 3.3% | 一次性(含捐赠 3.89) |
| 所得税 | −0.24 | 0.2% | — |
| 净利润 | −0.24 | −0.2% | — |
| 少数股东损益 | +1.79 | 1.5% | — |
| 归母净利润 | 1.55 | 1.3% | — |
注:正数为利润加项、负数为减项。少数股东损益为正,表示少数股东分担了合并层面的亏损。数据:AKShare(东方财富利润表),口径为合并报表原始披露。
2025 年的 1.55 亿元不能简单看作「经营崩了」——其中包含捐赠、减值等一次性因素,金赛药业 2026 上半年净利润已回到 5.78 亿元。
但即便剔除一次性因素,公司利润也已从 45 亿元的平台跌到 10 亿元量级,经营性的下滑是真实的。把一次性因素当作「利空出尽」的前提,是相信 2026 年之后不会再有新的减值与费用冲击——这需要证据,而不是愿望。
费用:82% 的毛利率,为什么只剩 1.3% 净利率
3.1销售费用率从 28.5% 升到 42.1%
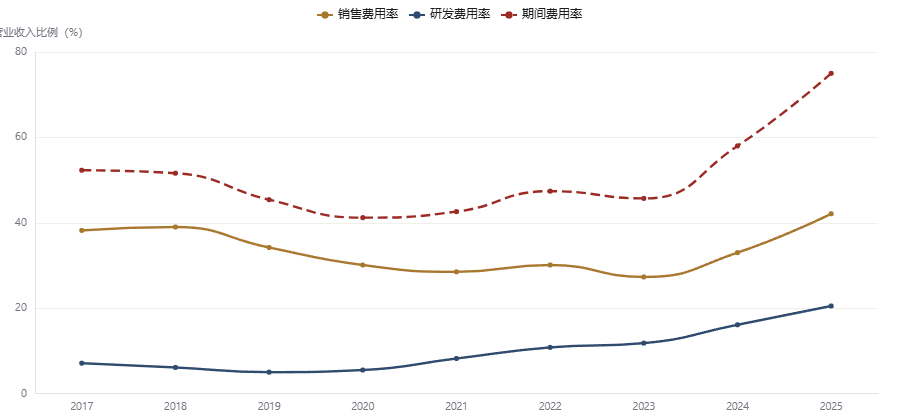
2017 年到 2021 年,销售费用率从 38.2% 一路降到 28.5%,是那几年盈利能力改善的主要来源。但 2022 年集采启动后,销售费用率重新攀升,2025 年达到 42.1%。卖同样的药,要多花近一半的力气去推销。
3.2研发费用率从 5% 升到 20.5%
研发费用率从 2019 年的 5.0% 升到 2025 年的 20.5%,绝对额从 3.7 亿元升到 24.8 亿元。研发投入本身是好事,但在收入下滑的背景下,它同时压缩了当期利润。期间费用率合计从 41.2%(2020)升到 75.0%(2025)——相当于每 100 元收入,有 75 元被期间费用吃掉。
3.3同业对比:高毛利不等于高净利
把长春高新放进同业:2025 年它的毛利率 82.11%,仅次于恒瑞医药的 86.21%,高于通化东宝(70.33%)、安科生物(75.7%);但净利率只有 1.28%,ROE 只有 0.69%。同期安科生物净利率 28.24%、ROE 17.5%;通化东宝净利率 40.62%、ROE 18.36%。毛利率接近,赚钱效率差出十倍以上。
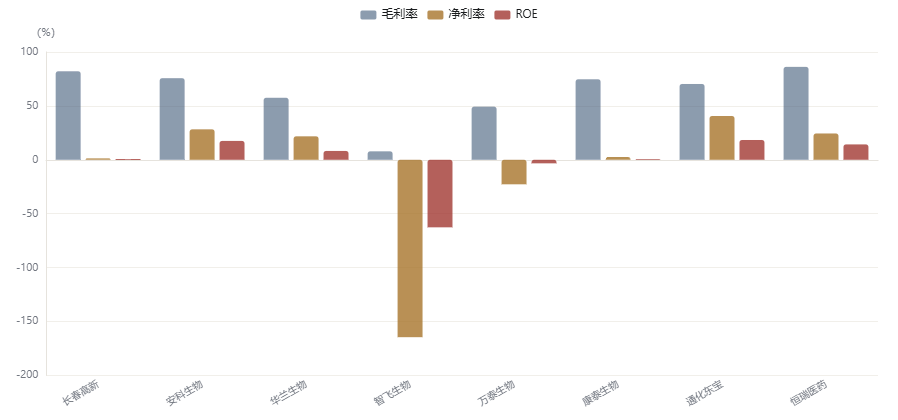
高毛利是生长激素的产品属性,低净利是长春高新的商业模式。
它长期依赖高销售费用驱动的院外推广。一旦集采压价、出生率下滑,这种模式的双重成本(费用刚性 + 价格下行)会同时爆发。安科生物同样做生长激素,但费用结构与产品组合不同,净利率因此高出 20 多个百分点——这说明问题不是「行业不行」,而是「这家公司的打法在当前环境下失效了」。
资产:881 天的存货与失速的现金流
4.1存货周转 881 天
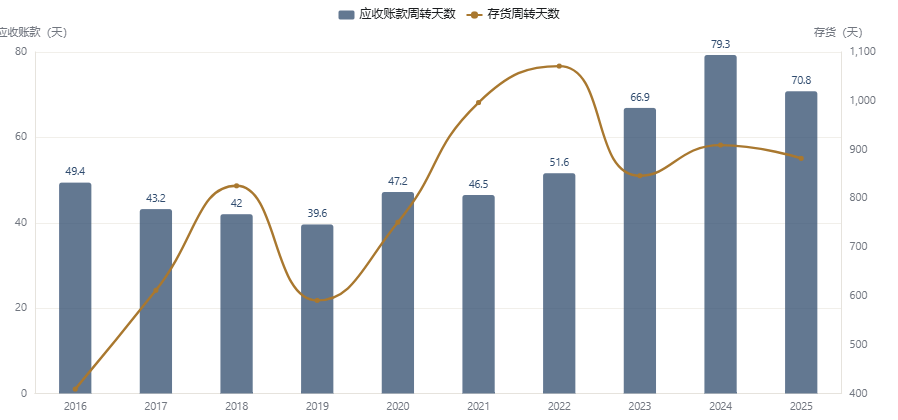
存货周转天数从 2016 年的 409 天升到 2025 年的 881 天,十年间翻了一倍多。这意味着公司平均要 2.4 年才能卖完一批存货。应收账款周转天数从 49.4 天升到 70.8 天,2024 年一度达到 79.3 天。存货与应收双双走弱,说明终端动销在放缓。
4.2经营现金流从 51 亿降到 8 亿
经营现金流净额 2023 年达到峰值 51.04 亿元,2025 年只剩 8.02 亿元。同期资本开支维持在 22 亿元左右——经营现金流已经不足以覆盖资本开支。固定资产从 2016 年的 7.4 亿元扩张到 2025 年的 72.6 亿元,在建工程 27.9 亿元,开发支出 12.8 亿元。产能仍在扩张,但收入在收缩。
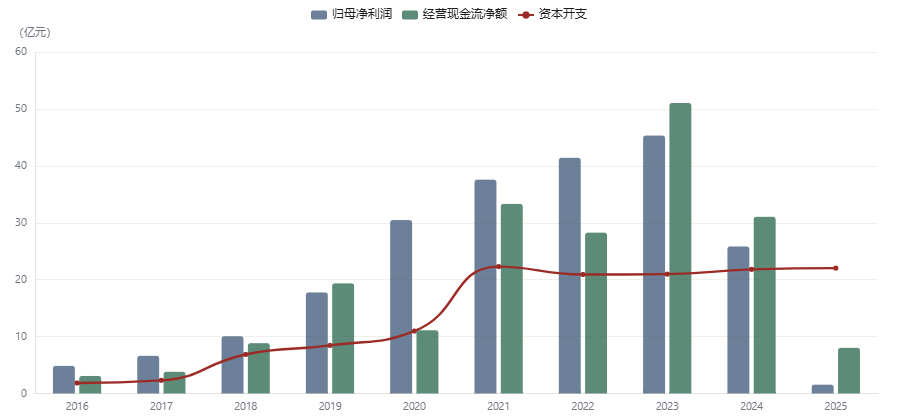
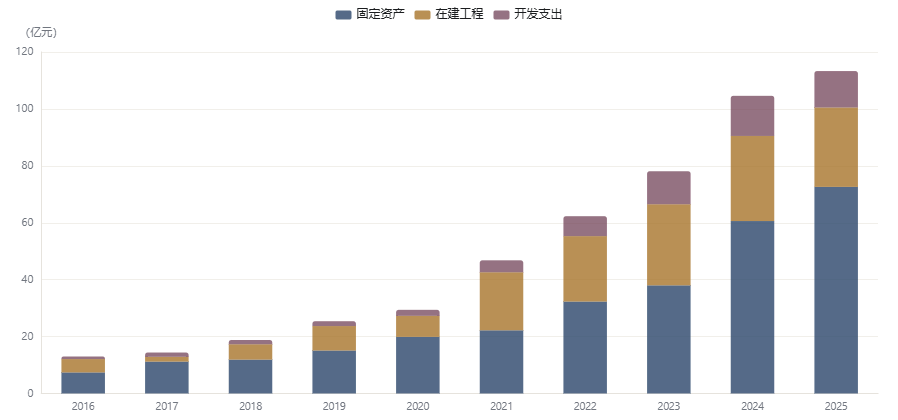
利润可以被一次性因素掩盖,现金不会。
经营现金流从 51 亿元掉到 8 亿元、存货周转逼近 900 天,说明终端需求的下滑是真实的,而不是会计处理的错觉。公司仍以每年 22 亿元的强度扩张产能,而收入已连续两年负增长——产能与需求的方向正在背离。这是低 PB 之下最需要警惕的部分:账面净资产里有 113 亿元是长期资产,它们的真实价值取决于产能能否被利用。
股价:484 元到 72 元,五年跌去 85%
5.1484 元到 72 元:杀估值与杀业绩同时发生
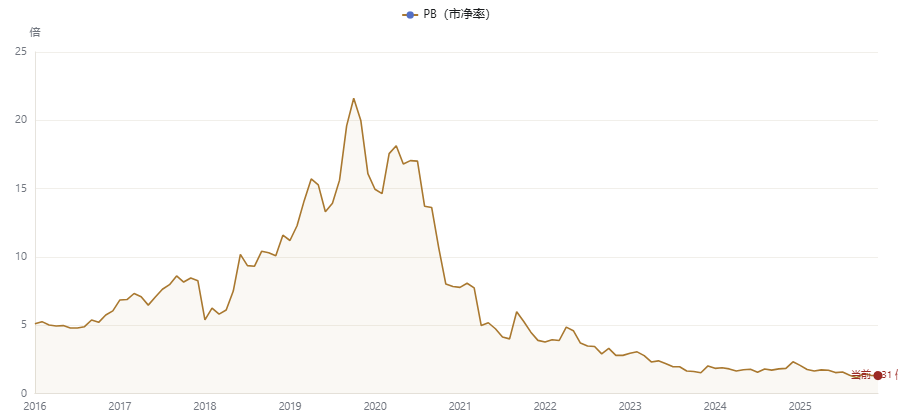
2021 年 5 月 17 日,长春高新盘中触及 484.83 元的历史峰值,总市值 2092 亿元。2026 年 9 月 30 日收盘 71.83 元,市值 293 亿元,分别缩水 85.2% 和 86.0%。这不是单杀,是双杀:业绩下滑的同时估值也在收缩,PE 从 60 倍以上转为负值(TTM 亏损),PB 从 21.6 倍(2021 年 5 月)降到 1.31 倍。
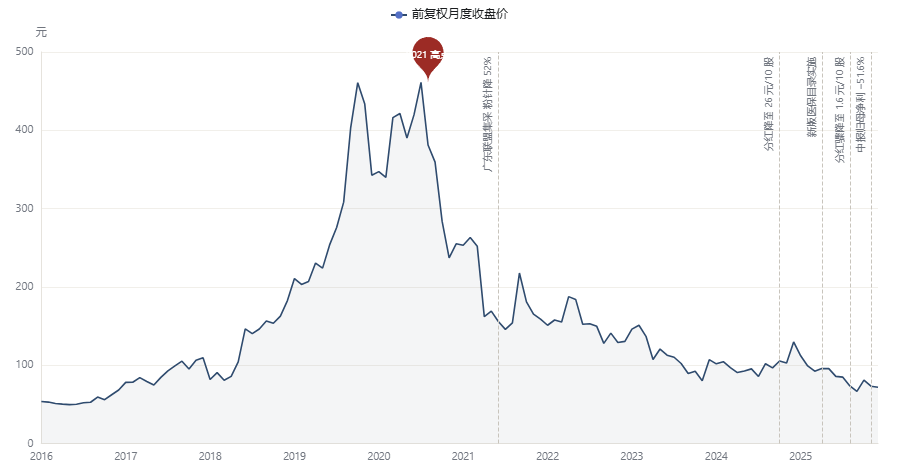
5.2关键事件:预期是怎样一步步被改写的
2022 年 3 月广东联盟集采把生长激素粉针降价 52%,是预期转折的起点。此后每一次年报、分红方案、医保目录调整都在重塑预期:2025 年 12 月 GenSci098 授权 Yarrow(首付款 7000 万美元)曾带来短暂反弹;但 2026 年 1 月新版医保目录实施、长效生长激素降价,5 月分红骤降至每 10 股 1.6 元,8 月中报归母净利 −51.6%,股价再度回落到 70 元附近。
5.3股东户数:散户越跌越多
股东户数从 2021 年的 15.4 万户降到 2025 年三季度的 10.4 万户,随后在 2026 年重新回升到 13.0 万户。股价下跌过程中户数反弹,通常意味着筹码在从机构向散户转移。
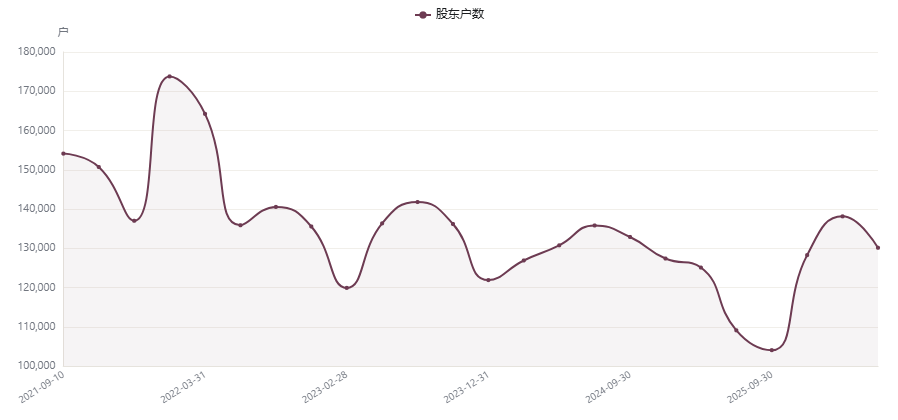
五年 85% 的跌幅不是一次事件造成的,而是「集采降价 + 出生率下滑 + 费用刚性」三重压力的持续定价。
市场对长春高新的定价,已经不再是「生长激素龙头值多少钱」,而是「一个正在收缩的单一品种业务值多少钱」。要改变这个定价,需要的不是一次授权或一个季度的反弹,而是收入重新增长——而这恰恰是过去三年没有出现过的事。
位置:PB 1.4% 分位,错杀还是陷阱
6.1PB 1.31 倍,近十年 1.4% 分位
由于 TTM 净利润为负,PE 失效。PB 1.31 倍,处于近十年 1.4% 分位——比 2016 年以来的任何时点都便宜。但 PB 的分母是净资产。当 ROE 只有 0.69%、分红大幅缩减时,账面净资产的质量需要打问号:72.6 亿元固定资产、27.9 亿元在建工程、12.8 亿元开发支出,在收入收缩期都存在减值风险。
6.2分红:从每股 4.5 元到 0.16 元
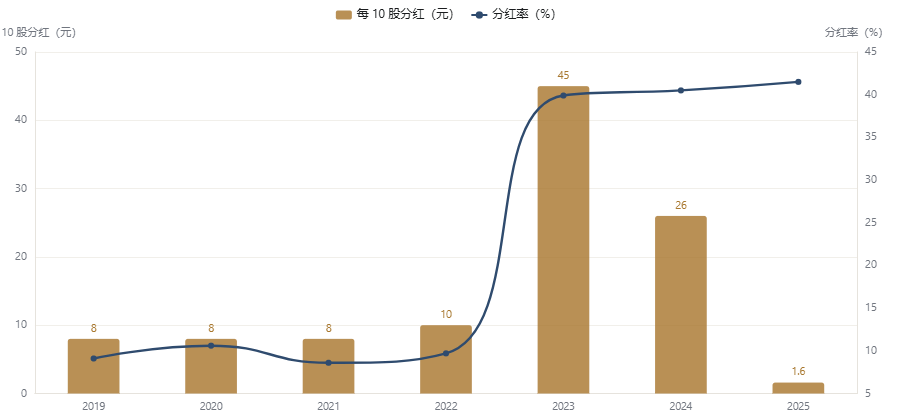
2023 年度每 10 股分红 45 元,分红总额 18.09 亿元,分红率 39.9%;2024 年度降到 26 元;2025 年度骤降到 1.6 元(每股 0.16 元),分红总额仅 0.64 亿元。分红率虽然维持在 41.5%,但那是建立在净利润只有 1.55 亿元的基础上。绝对分红的坍塌,比分红率更能说明问题。
低 PB 本身不是买入理由。
长春高新的 PB 之所以便宜,是因为市场不再相信它的净资产能继续产生高回报——ROE 从 30% 以上跌到不足 1%。估值修复的前提,是 ROE 先修复,而不是 PB 先修复。如果 ROE 长期停在 1%—3%,那么 1.3 倍 PB 对应的是 40—100 倍的实际市盈率,谈不上便宜。
判断:三条路径与验证信号
情景 A · 修复
成立条件:金赛药业 2026 上半年净利润 5.78 亿元的修复延续,成人适应症或海外授权(如 GenSci098)贡献增量,集采与减值影响在 2026 年出清。
观察信号:金赛单季净利润连续两季同比转正;制药业毛利率企稳在 80% 以上;经营现金流回升至 20 亿元以上。
情景 B · 磨底
成立条件:生长激素收入在集采后企稳但不再增长,费用率维持高位,公司进入「低增长、低利润、高分红率」的稳态。
观察信号:收入连续多季在 100—120 亿元区间横盘;分红率维持 40% 以上;PB 在 1.0—1.5 倍区间震荡。
情景 C · 继续下探
成立条件:出生人口继续下滑侵蚀儿科基本盘,成人适应症拓展不及预期,固定资产与开发支出出现大额减值。
观察信号:存货周转天数继续上升;单季出现经营性亏损;长期资产计提减值。
本报告不做的判断
不预测股价点位,不给目标价。三条情景的分岔点集中在同一件事上——金赛药业的收入与利润能否重新增长。在这件事被连续两个季度的数据证实之前,任何估值结论都只是假设。
7.1需要持续跟踪的验证信号
- 金赛药业单季净利润同比是否转正,并连续两个季度成立。
- 制药业毛利率能否守住 80%——这是判断集采与降价是否出清的先行指标。
- 经营现金流能否回到 20 亿元以上,重新覆盖 22 亿元左右的资本开支。
- 存货周转天数(881 天)是否停止上升,反映终端动销是否回暖。
- 成人适应症(成人生长激素缺乏、减重等)的临床进度与放量节奏。
- 海外授权(GenSci098 等)的里程碑付款确认节奏与后续管线。
- 分红政策是否恢复——这是管理层对未来现金流信心的直接信号。
长春高新是一道「增长证明题」,而不是一道「估值算术题」。
它的资产负债表便宜,但便宜的原因是盈利能力塌陷。修复的钥匙握在金赛药业手里:要么靠成人适应症与海外授权把收入重新做起来,要么接受一家收缩中的单一品种公司的估值。前者需要时间验证,后者已经部分定价在 1.31 倍 PB 里。
数据来源与口径
一、行情数据来自 Tushare(ts_daily / ts_monthly,未复权)与 AKShare 新浪前复权序列(ak_px_qfq_sina);估值(PE / PB / 市值)来自 AKShare 百度股市通近十年序列。行情截至 2026-09-30。
二、财务数据来自 AKShare 东方财富财务接口(ak_profit / ak_balance / ak_cashflow / ak_fin_abstract / ak_zygc),口径为合并报表原始披露;2026 年数据为半年报,年度数据截至 2025 年报。
三、非结构化信息来自公司公告、深交所披露文件、公开报道与业绩说明会;事件日期以公告披露日为准。
四、子公司口径差异:金赛药业 / 百克生物 / 华康药业为公告披露的净利润,高新地产为按行业分部口径(8.16 亿元)。2025 年营业外支出含金赛药业捐赠 3.89 亿元,属一次性因素。PE(TTM)因 TTM 净利润为负而失效,故以 PB 作为主要估值参照。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,不构成任何投资建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月|数据截至 2026-09-30