【三季报】宁德时代单季收入 1652 亿,经营现金只剩 14 亿
宁德时代 2026 年三季报解读
10 月 21 日,宁德时代交出三季报。三季度单季收入 1652.21 亿元,同比增长 58.58%,是公司迄今最大的一个季度。同一份报表里,这个季度的经营活动现金流净额只剩 14.09 亿元。去年同期是 219.73 亿元,掉下去九成以上(推导口径)。
一个数字把管道灌满,一个数字显示管道在漏水。把三个增速排开更直观:收入 +58.58%,归母净利 +14.54%,经营现金流 -93.59%。一条比一条低。末一级,直接掉到零下。
这篇沿收入、毛利、净利、现金四段逐段测压,找出三个漏点:毛利率塌陷、汇兑与税的渗漏、营运资本吞金约 641.8 亿元。再看债券和借款怎么补水。收尾用锂价这只钟算两道题:1447.70 亿存货的跌价敞口,全年共识还差的约 315 亿元。
【给非专业读者】经营现金流,是卖货实际收到的钱减去买料、发工资等实际付出的钱。它和净利润的比值叫净现比。净现比等于 1,说明利润都变成了现金;低于 1,说明利润趴在应收账款和存货里,纸上有钱、账上没钱。宁德时代这个季度的净现比是 0.07。
收入这一段的底色是量
先看最上面一段。单季收入 1652.21 亿元,同比增长 58.58%。上一个单季纪录是 2025 年四季度的 1406.30 亿元(推导口径),这次一口气抬高了 240 多亿。量是底色。行业口径:1-9 月国内动力和储能电池销量 1681.7GWh,同比增长 57.6%(动力电池联盟)。和收入增速几乎同速。
公司自己的位置也在抬。1-9 月国内动力电池装车约 254GWh,市场份额 44.16%,比去年同期高 1.41 个百分点。储能更猛,全国储能电池销量同比增长 111.8%。全球看,SNE 口径 1-8 月份额 39.4%。第三方分析(海豚投研)拆分的单季出货超过 260GWh,动力约 195GWh、储能约 65GWh。这是第三方口径。公司自己没披露出货量,价与量的贡献也没有拆分。
价是另一半。GFEX 碳酸锂主力连续 2026 年三季度月均 14.57 万元/吨,约为去年同期的 2.0 倍。收入里含着涨价的成分,成本里也含着,含量还更足。单季营业成本 1310.40 亿元,同比增长 69.51%(推导口径),比收入增速快了近 11 个百分点。
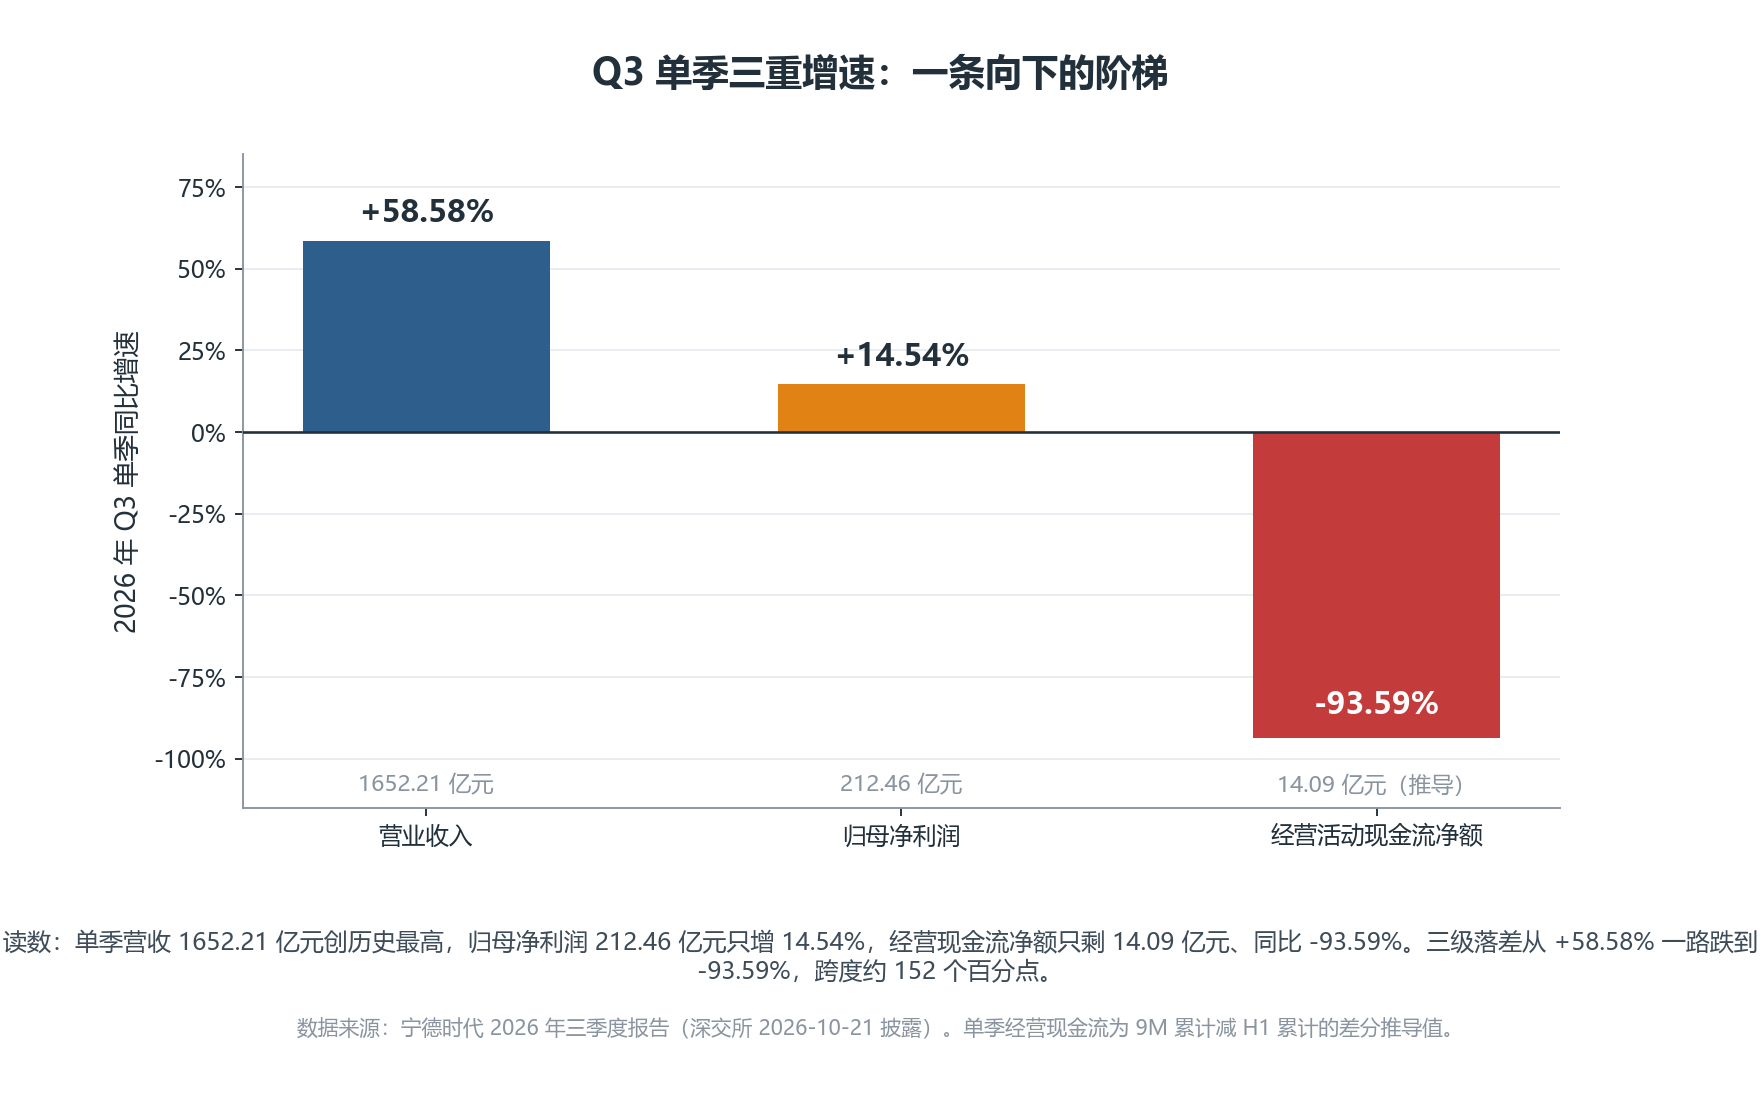
图 c1|三个增速的下降阶梯:收入 +58.58%,归母 +14.54%,经营现金流 -93.59%。读数:2026 年三季度单季营业收入 1652.21 亿元,归母净利润 212.46 亿元,经营活动现金流净额 14.09 亿元。推导标注:单季值由 9 月累计数减半年度累计数推导,单季营收与归母净利和三季报披露的"本报告期"一致。数据来源:宁德时代 2026 年三季报(深交所披露,未经审计)。
三季度之前机构预期的数是:收入约 1750 亿元,归母 229 至 260 亿元,毛利率 21.5%(媒体转述口径)。报表摆出来是:收入 1652.21 亿元,归母 212.46 亿元,单季毛利率 20.69%(推导)。三项都没够着。
毛利这一段在塌陷
漏点在毛利这一段最先显形。单季毛利率 20.69%(推导口径),去年同期 25.80%,同比少 5.11 个百分点。和上半年的 23.93% 相比,环比少 3.24 个百分点。前三季累计 22.72%,也比去年同期的 25.31% 低 2.59 个百分点。塌陷集中在这一个季度,不是全年均匀下滑。
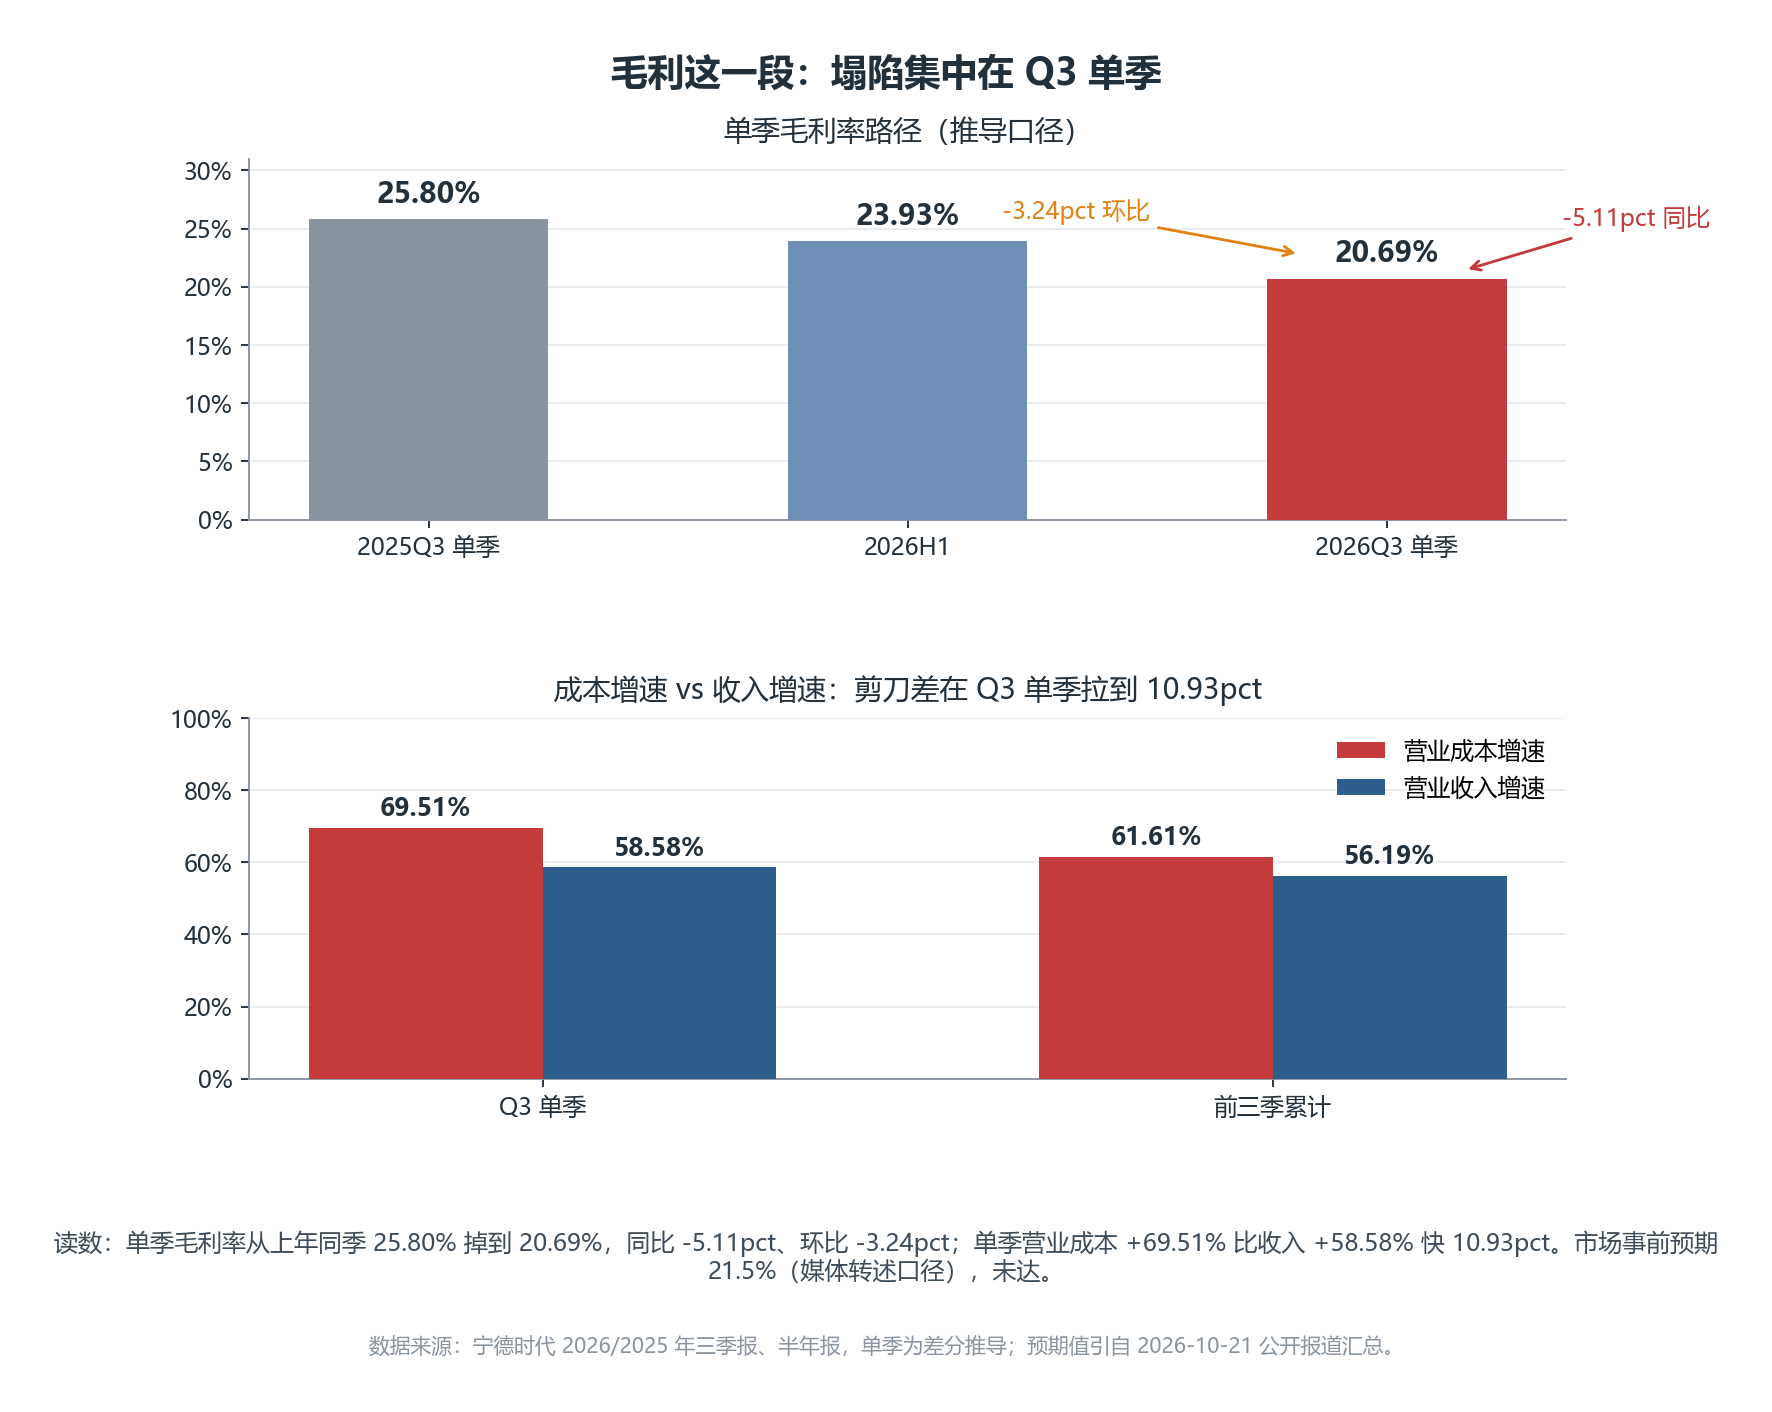
图 c2|单季毛利率塌陷集中在一个季度:25.80% 到 23.93% 再到 20.69%。读数:上图为单季毛利率路径,2025Q3 为 25.80%、2026 上半年为 23.93%、2026Q3 为 20.69%,同比少 5.11 个百分点、环比少 3.24 个百分点;下图为单季营业成本同比 +69.51% 与营业收入同比 +58.58% 的对比。推导标注:单季毛利率由毛利(营业收入减营业成本)差分推导。数据来源:宁德时代 2026 年三季报。
解释可以摆两列。一列说是主动囤料的成本:涨价周期里存货堆到 1447.70 亿元,比年初多 53.15%;预付款项 264.60 亿元,比年初多 85.26%。先付出去的钱按更高的料价结转进成本。另一列说是传导滞后:电池卖价向下游调得慢,材料成本先涨上去。两列都解释得了成本增速跑赢收入增速。报表不裁定谁对。价量贡献公司没拆分披露,猜出来的拆分不算数。
净利这一段在渗漏也在补位
单季归母 212.46 亿元,同比增长 14.54%;扣非 188.62 亿元,同比增长 14.86%。扣非增速略高一点,说明这一季的利润主体还是主业。渗漏有三处。单季研发费用 71.40 亿元,同比多 43.58%(推导口径)。单季所得税 27.93 亿元,同比多 41.90%(推导口径)。汇兑是最大的一处变脸。前三季财务费用净收益 14.47 亿元,去年同期净收益 70.16 亿元。公司说明是外币货币性项目受汇率变动影响产生汇兑损失。
同一股汇率风还吹到其他综合收益。前三季税后净额 -86.58 亿元,去年同期 +74.55 亿元。其中外币报表折算差额一项就是 -42.49 亿元。补位靠投资。前三季投资收益 90.66 亿元,同比增长 73.11%,主要是按持股比例享有的参股公司净利润 84.36 亿元。公允价值变动收益 24.90 亿元。两项合计,把汇兑挖的坑填了大半。减值在反向使劲:信用减值 6.42 亿元,资产减值 35.95 亿元。
现金这一段漏得最直接
单季经营活动现金流净额 14.09 亿元,去年同期 219.73 亿元,同比少 93.59%(推导口径)。单季净现比 0.07。前三季累计 616.25 亿元,同比 -23.60%,这是报表原生口径。收现比从 1.194 降到 0.921,净现比从 1.542 降到 0.887(均为推导口径)。利润在涨,回款没跟上。
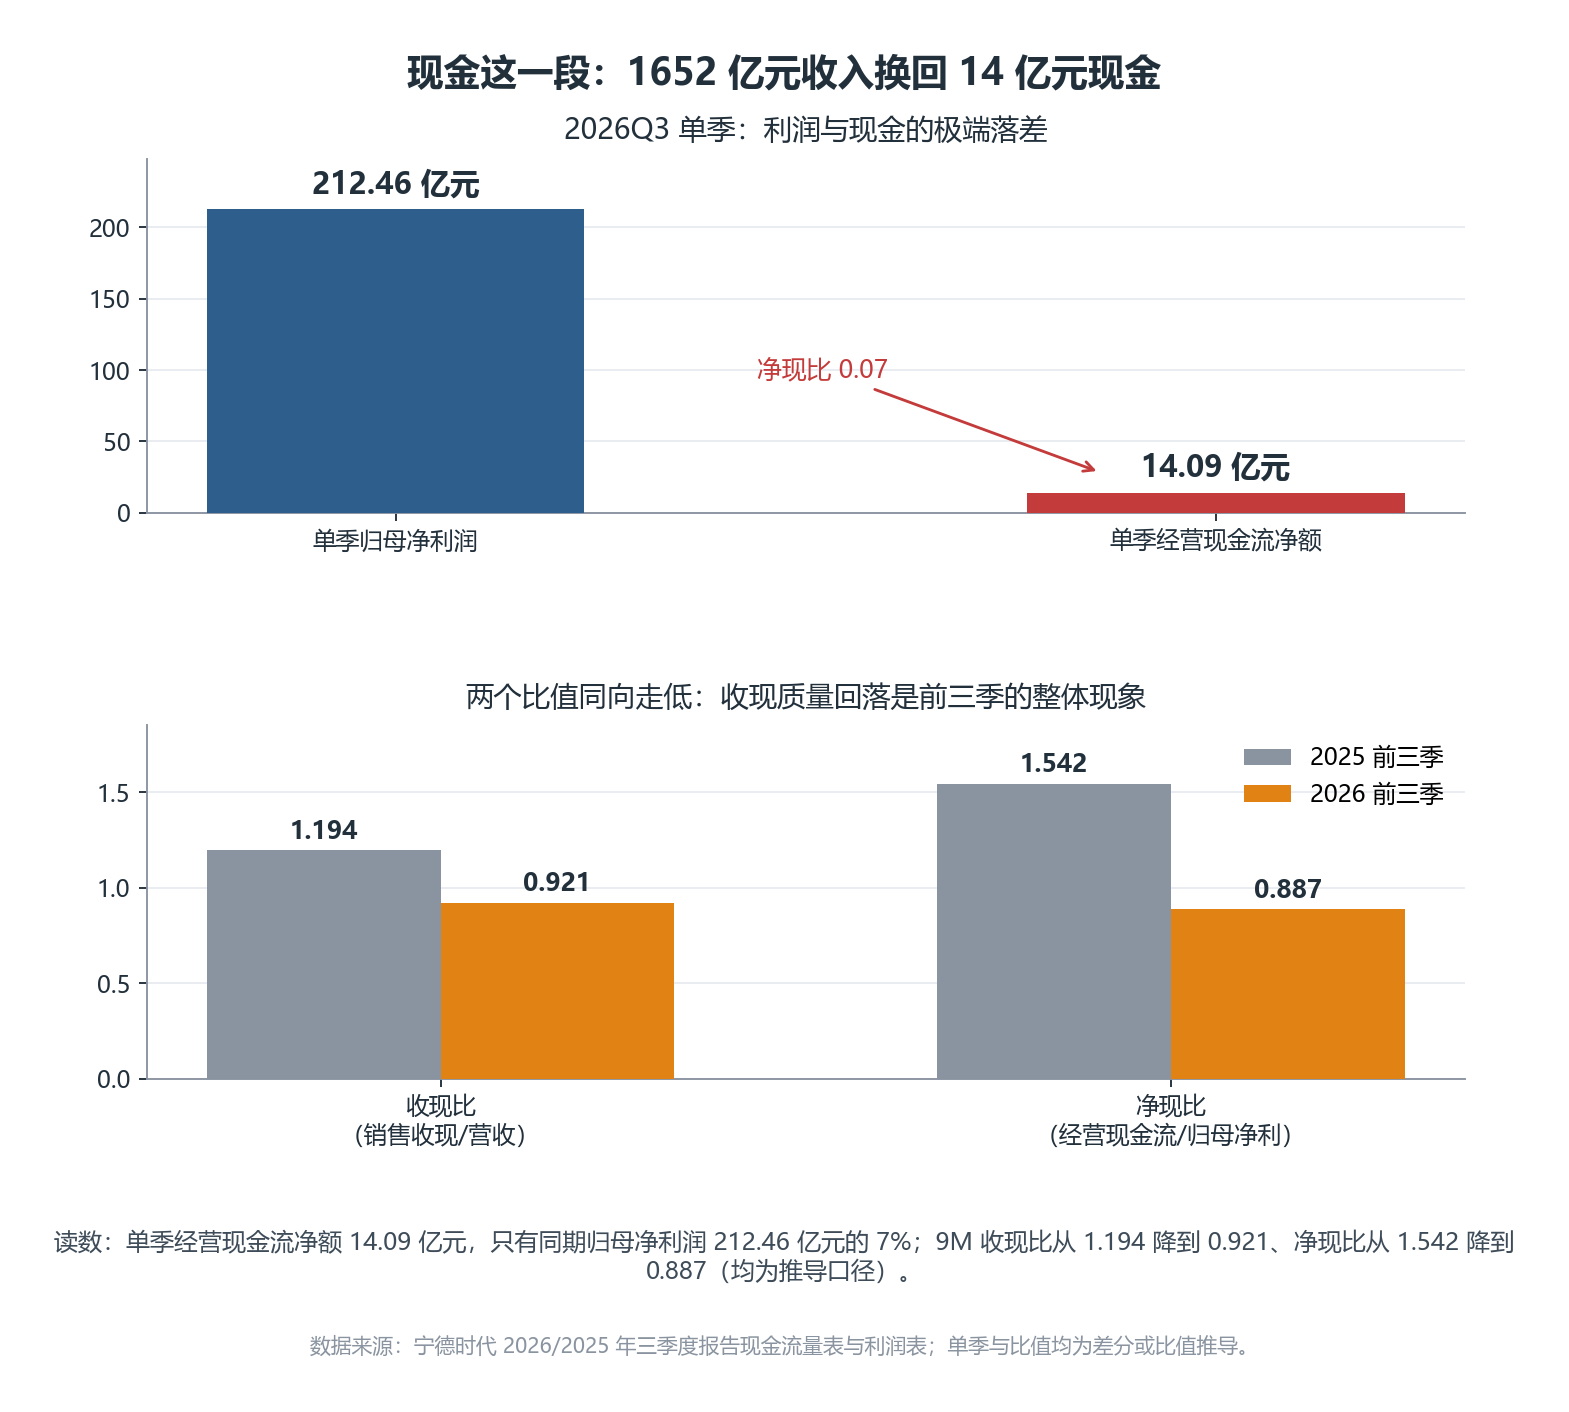
图 c3|单季归母 212.46 亿元对着 14.09 亿元的经营现金流。读数:上图为 2026Q3 单季归母净利润 212.46 亿元和经营活动现金流净额 14.09 亿元的对照,净现比 0.07;下图为收现比与净现比的两期对比,收现比 1.194 降至 0.921,净现比 1.542 降至 0.887。推导标注:单季现金流为累计差分推导,比值均为推导口径。数据来源:宁德时代 2026 年三季报。
钱卡在哪,可以逐项加总。单季口径(9 月末减 6 月末,推导):应收账款增加 244.94 亿元,存货增加 139.50 亿元。预付款项增加 36.67 亿元。应付账款反向净付 220.67 亿元,余额降到 1804.42 亿元,本该占用供应商的货款提前结掉了。四项合计约 641.8 亿元。旁边摆着单季归母 212.46 亿元。利润全填进去,还差 400 多亿。
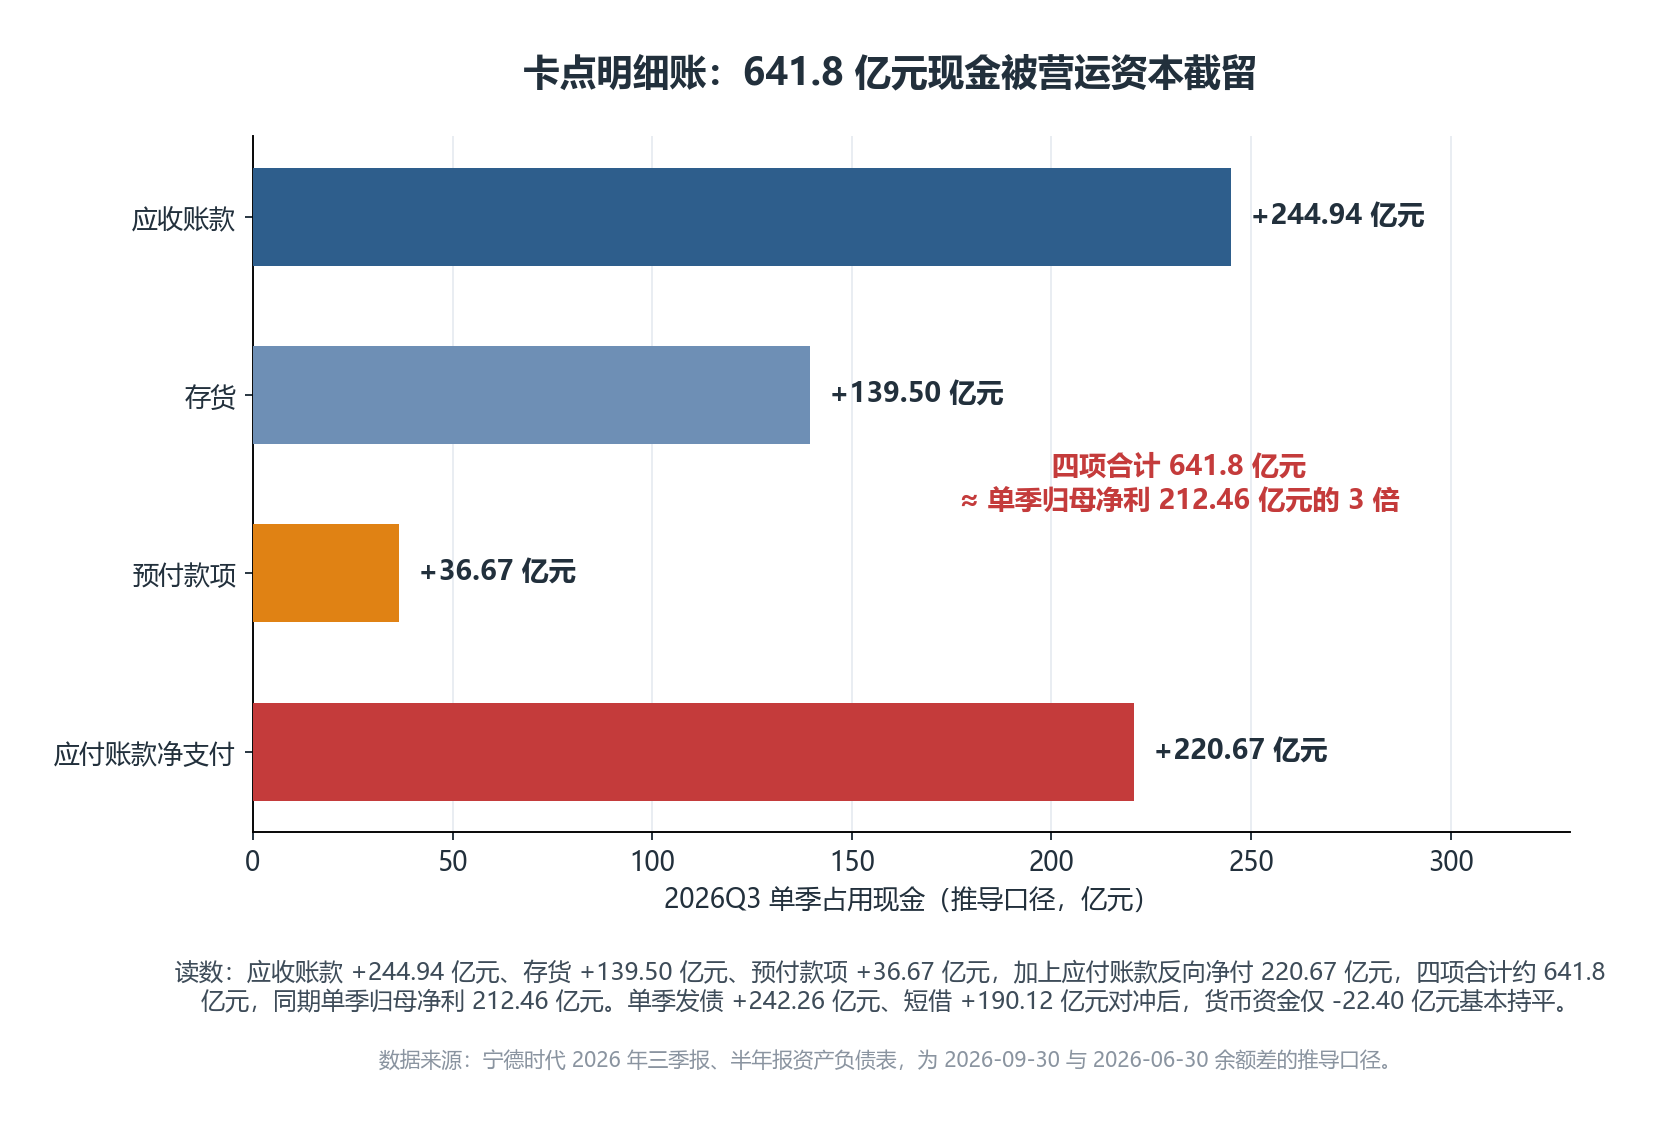
图 c4|单季营运资本卡点明细账:四项合计约 641.8 亿元。读数:应收账款 +244.94 亿元、存货 +139.50 亿元、预付款项 +36.67 亿元、应付账款净付 220.67 亿元,合计约 641.8 亿元;同期单季归母净利润 212.46 亿元。推导标注:各项为 2026 年 9 月末减 6 月末的差分推导,应付账款余额降至 9 月末的 1804.42 亿元,差额按净付处理。数据来源:宁德时代 2026 年三季报合并资产负债表。
合同负债反着走。单季增加 41.86 亿元,回补到 406.69 亿元。但比年初的 492.33 亿元还低 17.4%。预收款没跟上收入的扩张速度。这和存货 +53.15% 摆在一起,是这份报表里最值得盯的一对数。
债券和借款在补水
缺口靠筹资顶住。单季应付债券增加 242.26 亿元,余额从年初 34.43 亿元涨到 527.38 亿元。公司年内新发了中期票据和公司债。短期借款单季增加 190.12 亿元,较年初 +208.43%。单季筹资净流入 109.30 亿元,去年同期是净流出 163.31 亿元。往前看,四月底 H 股配售募了约 391.90 亿港元。前三季筹资净额 352.40 亿元,同比 +724.03%。
钱花去哪也清楚。资本开支单季 170.95 亿元,同比多 73.11%(推导口径)。在建工程 430.32 亿元,比年初多 44.73%。分红和利息付现 428.40 亿元。回购已花 33.03 亿元,累计回购 1094.52 万股,占 A 股总股本 0.2482%。方案上限 400 亿元,用途是注销。另有第二期员工持股计划拟授予不超过 808.1586 万股,股票来自回购专户。汇率变动对现金的影响 -59.72 亿元。
结果是货币资金 3698.14 亿元,比年初的 3335.13 亿元还多,单季只少 22.40 亿元,基本持平。管道的缺口被债券和借款顶住了,账面看不出窘迫。代价是应付债券的余额变成年初的约 15 倍。
锂价是管道外面那只钟
GFEX 碳酸锂主力连续的月均收盘价:2025 年 9 月 7.31 万元/吨,2026 年 5 月冲到年内最高的 18.88 万元/吨。7 月至 9 月分别是 15.13 万、15.03 万、13.48 万元/吨。三季度季均 14.57 万元/吨,约为去年同期的 2.0 倍。十月前 20 日均价 10.48 万元/吨,比三季度均值回落约 31%。现货口径(生意社、上海钢联)走法相近。9 月 1 日约 15.6 万元/吨,9 月 30 日 12.0 万,10 月 19 日约 10.3 万。期货和现货两个口径分开记,不混算。
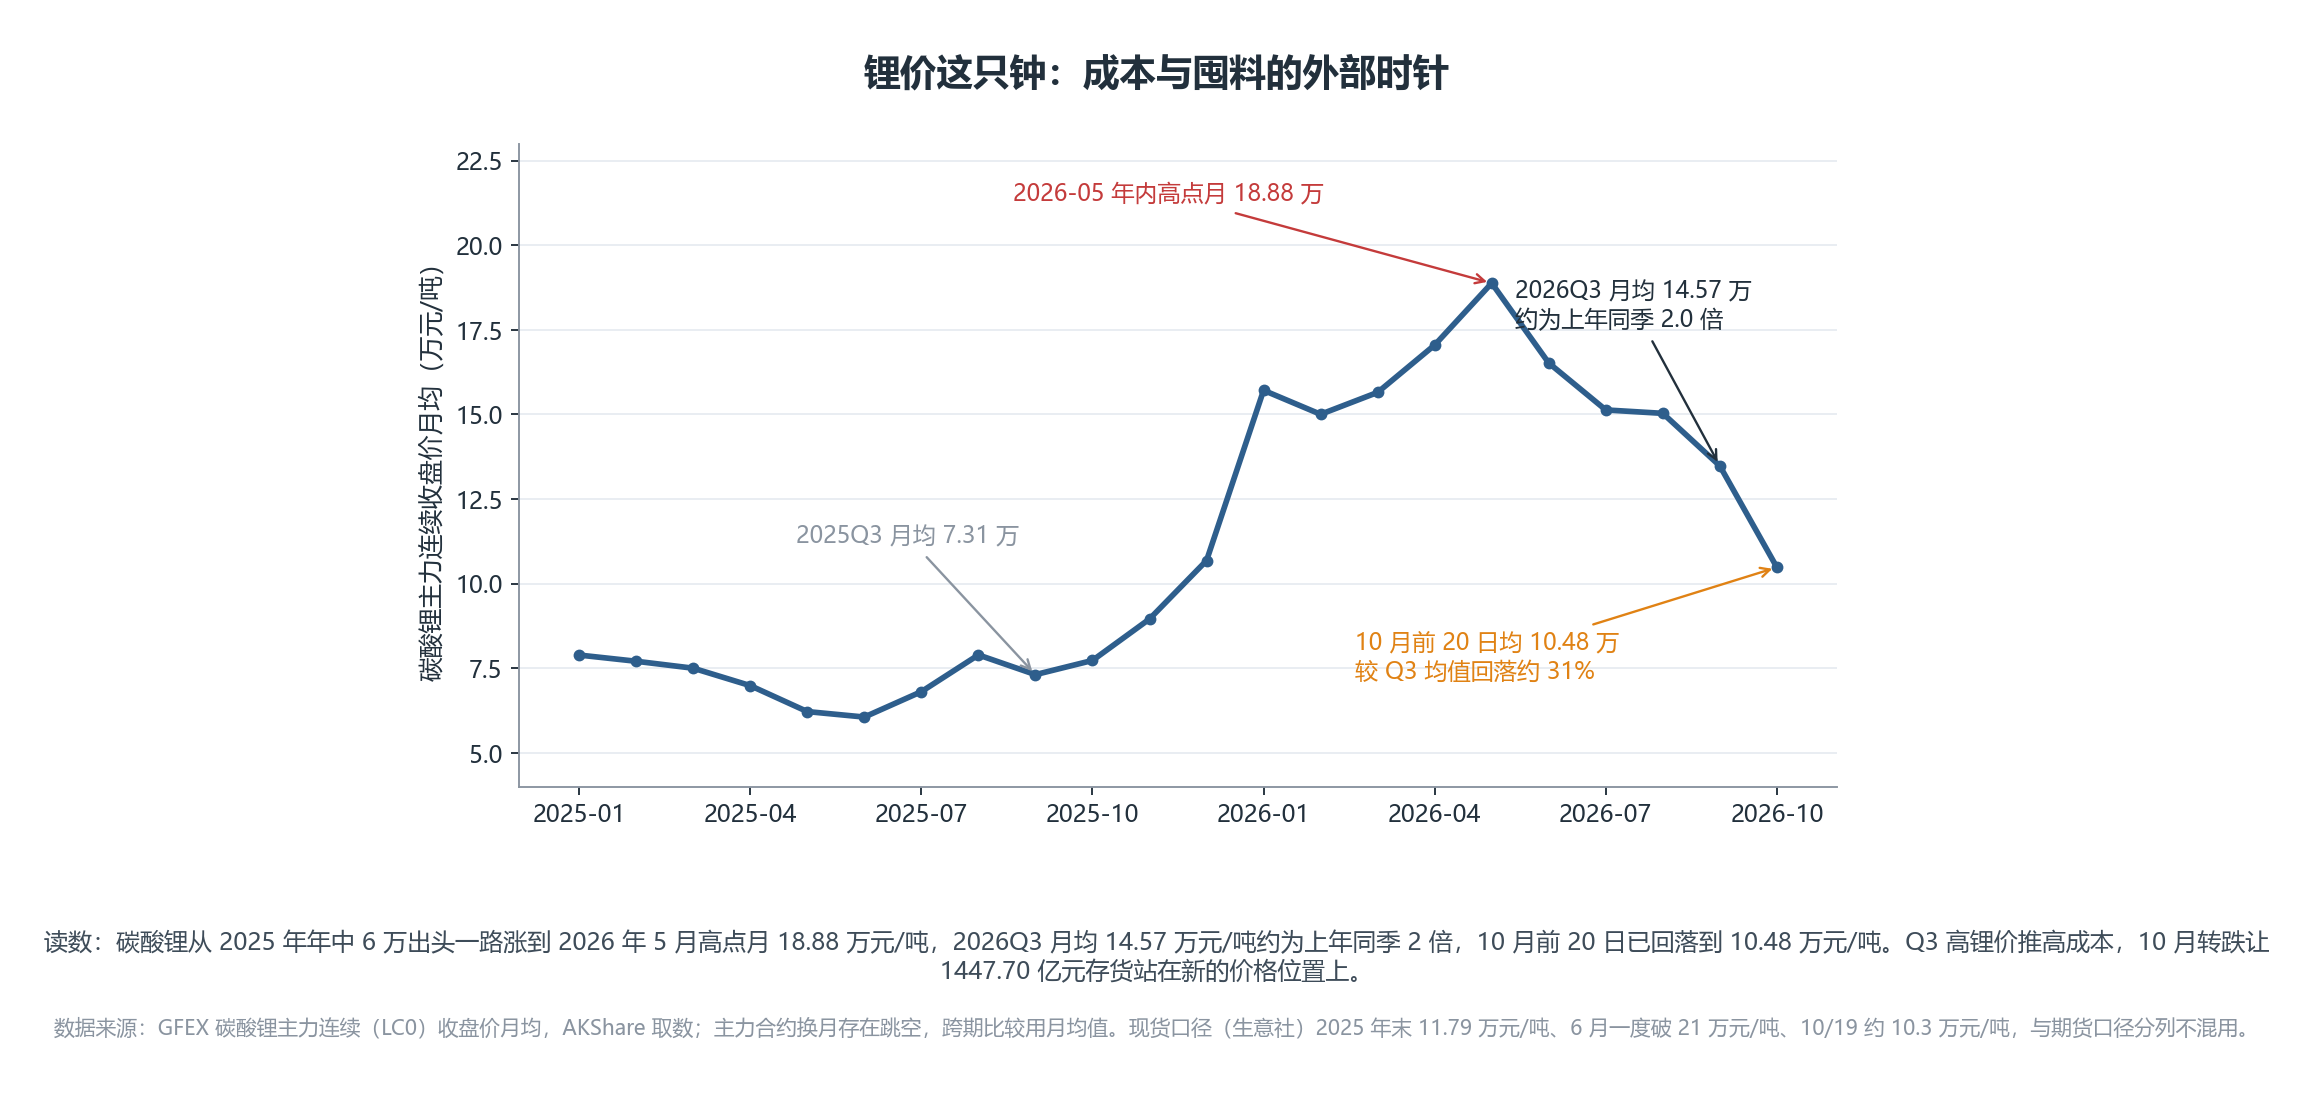
图 c5|碳酸锂价格时钟:季均 14.57 万元/吨约为去年同期的 2.0 倍,10 月已回落约 31%。读数:GFEX 碳酸锂主力连续月均收盘价 2025 年 9 月 7.31 万元/吨,2026 年 5 月 18.88 万元/吨,7 月至 9 月 15.13、15.03、13.48 万元/吨,10 月前 20 日 10.48 万元/吨。推导标注:季均与回落幅度为月均值推导,主力合约换月存在跳空,跨期比较用月均值;现货口径(生意社、上海钢联)单独标注,不与期货混算。数据来源:GFEX、生意社、上海钢联(经 AKShare 取数)。
钟摆回头,两头的账要一起算。一头是成本端。四季度若按十月的料价结转,成本压力会松。另一头是存货端。1447.70 亿元的存货里含着涨价周期买进的料,锂价回落约 31% 之后,跌价准备要不要补、补多少,四季度的资产减值会给出答案。前三季资产减值已经计了 35.95 亿元。
四季度的两道算题
第一道题是存货的跌价敞口,条件在上面那段。第二道题是一致预期的缺口。全年归母一致预期约 960 至 963 亿元,前三季 645.30 亿元,只走到 62% 至 67%(推导口径)。要够到 960 亿元,四季度单季需要约 315 亿元(推导:960 减 645.30)。对照 2025 年四季度单季 231.67 亿元(推导口径),需要同比增长 36% 左右。三季度单季的实际增速是 14.54%。
把四季度单季摆成三档,方便下份报表对号入座。以下为情景推演,不是预测。低档,单季归母与去年同期持平,231.67 亿元,全年落在约 877 亿元。中档,延续三季度 14.54% 的同比增速,单季约 265 亿元,全年约 911 亿元。高档,补齐一致预期缺口,单季约 315 亿元,全年 960 亿元。三档的差距,看两件事:锂价回落后的成本松动能不能快过存货跌价的计提,四季度这个传统回款季能把现金拉回多少。
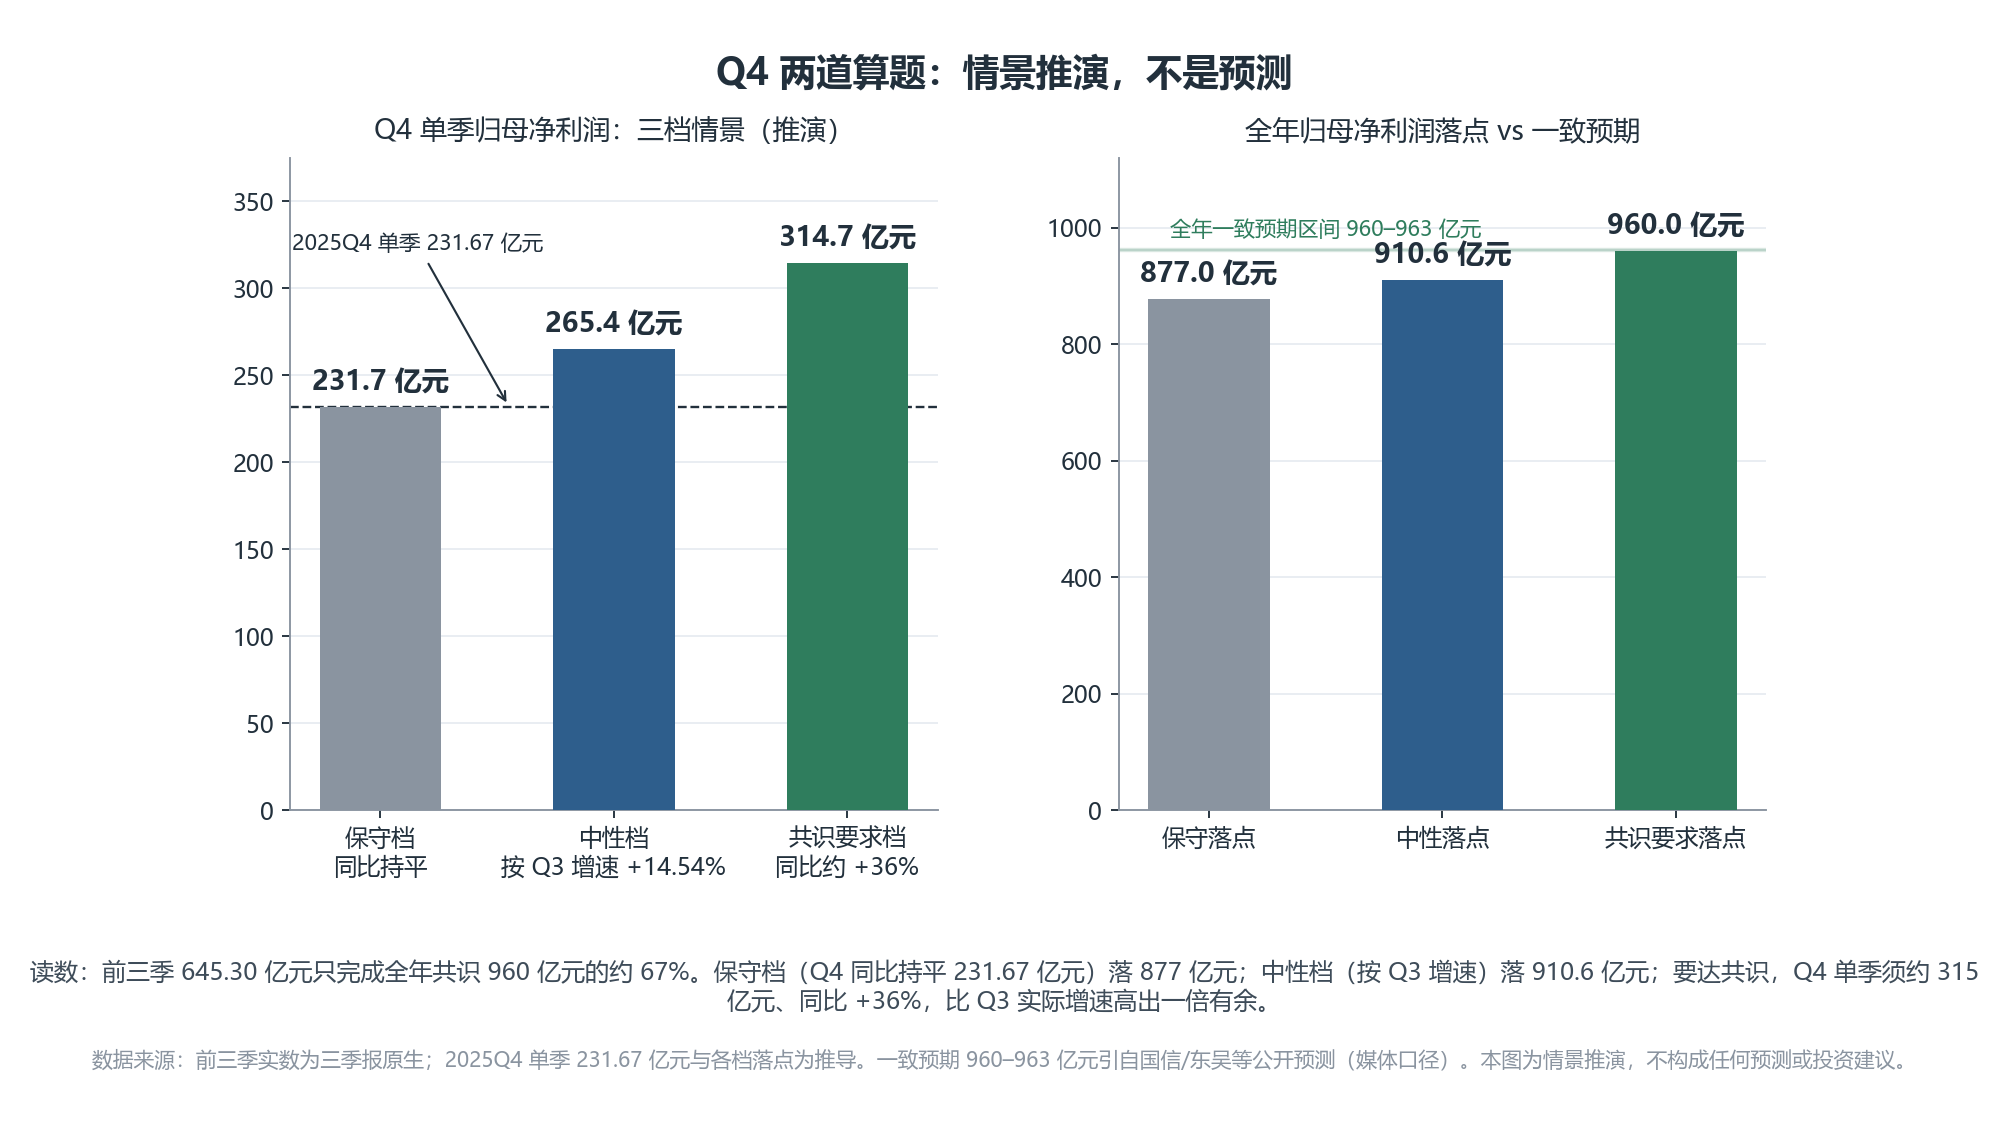
图 c6|四季度三档情景与全年落点:877、911、960 亿元。读数:左图为四季度单季归母三档,低档 231.67 亿元与 2025Q4 持平,中档 265.4 亿元延续 +14.54% 增速,高档 314.7 亿元补齐一致预期缺口;右图为对应全年落点 877.0、910.6、960.0 亿元,对照一致预期区间 960 至 963 亿元。推导标注:情景推演,不是预测;三档均由累计数推导,即前三季 645.30 亿元加四季度单季。数据来源:宁德时代 2026 年三季报;一致预期据公开研报预测(媒体转述口径)。
四个问题的判定
四个问题过一遍。主营在强化:收入创单季纪录,国内份额 44.16% 抬升,储能销量同比增长 111.8%,量的底色是真的。利润质量过关,但挂着注记:扣非增速略快于归母,主业含金量在;毛利、汇兑、税三处都在渗。现金流这一问不及格:单季 14.09 亿元、净现比 0.07,前三季净现比从 1.542 掉到 0.887。关键变量兑现延后:存货去化、跌价计提、四季度回款,都要等下一份报表。
旧判断摆在这:三季度前机构给的是归母 229 至 260 亿元、毛利率 21.5%、收入约 1750 亿元,三项全 miss。新判断改写的是增速的分配。收入的高增是真的,含价也含量。利润被毛利、汇兑、税分走一块。现金被 641.8 亿元的营运资本卡点截留。市场此前把这门生意看成产能和份额的游戏,这份报表提醒:周期上行段的囤料和占款,会把利润表的风光挡在现金流量表外面。
年报里有六个数可以逐条对账。四季度单季毛利率能不能从 20.69% 回来;存货 1447.70 亿元往哪走;资产减值计提多少。合同负债 406.69 亿元能不能跟上收入;四季度经营现金流收回多少;应付账款净付的 220.67 亿元会不会回补。回到开头两个数字。1652.21 亿元的收入是真生意,14.09 亿元的现金也是真账本。落差不判生死,它只是给下一份报表出了一道必答题:卡在管道里的 600 多亿,什么时候流回来。
数据来源:宁德时代 2026 年第三季度报告(深交所披露,未经审计);行业数据据动力电池联盟、SNE、CNESA;锂价据 GFEX、生意社、上海钢联。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
·移远通信:一季度还在跌,三季度单季顶了半年。
·福耀玻璃:那条剔掉汇率的注脚,救不了第二层。
·中国巨石:同一句话写了 12 遍的校注。
💡 回复「三季报」一键领取本季全部解读合集。