电池储能:一场用亏损换规模的产业清算
三年里,全球储能新增装机涨了 8.8 倍,储能电芯价格跌掉一半以上;碳酸锂从 56.76 万元/吨跌到 5.99 万元/吨,成本塌了 89%,行业却仍在 0.4 元/Wh 的电芯价上贴身肉搏。这不是需求故事,这是产能故事。这份报告把储能系统里的每一分钱拆开,回答三个问题:钱花在哪、谁在真正赚钱、哪条技术路线配哪个场景。
BNEF,不含抽蓄,预测值
SMM,2026-09-11,含税
生意社,2026-09-30,含税
头部 97%、中小不足 50%
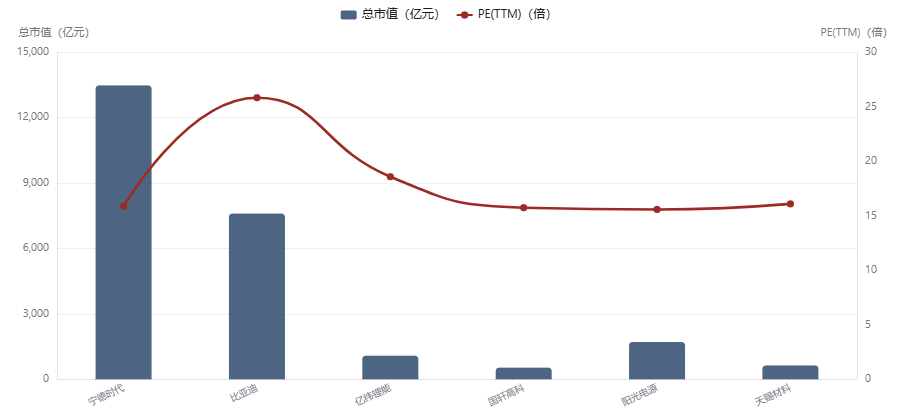
2026-09-30,PE(TTM) 15.85 倍
目 录 · CONTENTS
导读:三个问题
储能是过去五年新能源里增速最快、也最不赚钱的生意。全球新增装机从 2022 年的 16GW / 35GWh 涨到 2025 年的 112GW / 307GWh,能量口径三年放大 8.8 倍;同一时间,314Ah 储能电芯价格从 0.9 元/Wh 一路滑到 0.4045 元/Wh。量在翻倍,价在腰斩,中间被压扁的,是全行业的毛利。
问题一:为什么量翻倍、价腰斩,储能电池环节却普遍不赚钱?如果这是需求问题,价格不该这么跌;如果这是成本问题,碳酸锂已经跌了 89%,利润该回来了。两个都不成立,说明答案在第三个变量上——产能。
问题二:碳酸锂从 56.76 万元/吨跌到 5.99 万元/吨,为什么储能系统报价还在 0.5 元/Wh 附近反复?按中信建投的测算,碳酸锂每吨 16 万时,磷酸铁锂电芯完全成本是 0.386 元/Wh;碳酸锂跌到 12 万,理论成本还能再降。可 4 小时储能系统中标均价 2026 年 8 月才 0.535 元/Wh。成本在跌,报价不跌,说明跌下去的那部分被别的东西吃掉了。
问题三:在"锂电一统天下"的叙事下,钠离子、全钒液流、压缩空气为什么拿不到规模订单?钠电头部厂商 2026 年 4 月的电芯完全成本是 0.473 元/Wh,比锂电贵 0.09 元——在碳酸锂 12 万元/吨的价格下,钠电的账算不过来。液流 4 小时系统报价 1.9–2.0 元/Wh,是锂电的 3.6 倍,只赢在 20,000 次以上的循环寿命。
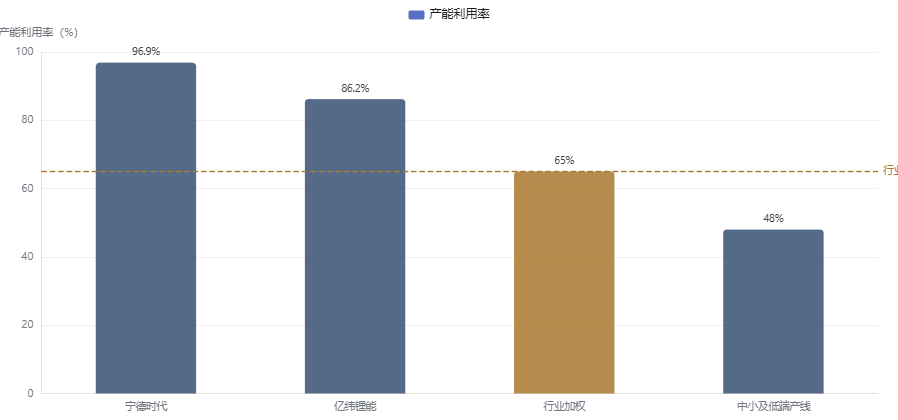
储能的产能过剩是"名义"的,紧缺是"有效"的:全行业加权产能利用率约 65%,但宁德时代 96.9%、亿纬锂能 86.18%,中小及低端产线不足 50%。能稳定交付 314Ah 大电芯、能通过海外认证的产线一芯难求,其余产线在现金成本线附近自我清算。
所以这份报告不预测价格,只做三件事:把成本拆到材料级、把格局拆到产线级、把技术路线的适用边界画清楚。
品种与产业链:一块储能电池的钱花在哪
1.1储能系统的账单:电芯吃掉四成,集成吃掉两成
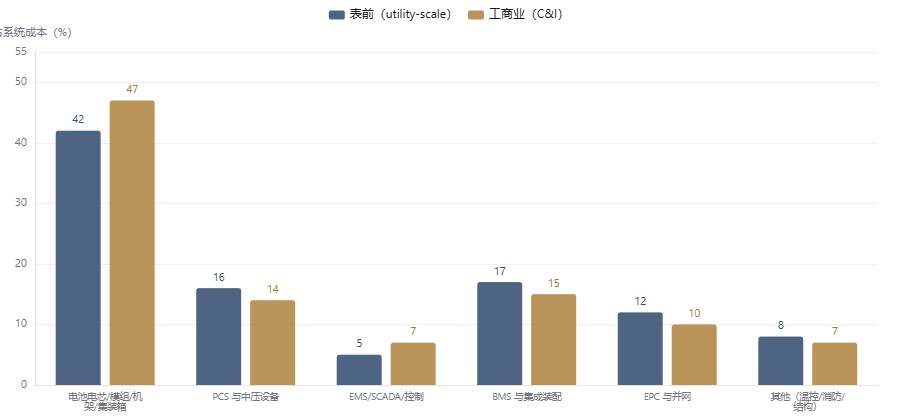
一块储能系统的成本,最大的一笔永远是电池。按 2026 年公开口径,电池电芯、模组、机架与集装箱合计占表前系统成本的 35%–50%(区间中值约 42%),工商业储能更高,约 40%–55%。第二笔是 PCS 与中压设备,占 12%–20%;BMS 与模组/机架装配再占 15%–20%;EMS/SCADA 这类"软件"只占 3%–8%;EPC 与并网占 10%–15%。
这个结构解释了一个现象:储能系统降价,首先被压的是电芯,因为它是最大的一块,也是最标准化的一块。谁能把电芯成本压到别人现金成本以下,谁就能在招标里活下来。
1.2电芯的账单:正极与铜箔,两条成本命脉
把 314Ah 方形磷酸铁锂电芯再拆一层,能看到两套独立测算、结论高度一致。SMM 口径(2026 年 1 月,良率 95%)显示,电芯材料成本合计 0.269 元/Wh,其中正极磷酸铁锂占 46%、铜箔占 16%、电解液占 14%、人造石墨占 11%、隔膜占 6%、铝箔占 4%。中信建投口径(2026 年 4 月,碳酸锂 16 万元/吨)算出材料成本 0.336 元/Wh,加制造费用后完全成本 0.386 元/Wh,其中正极占 40%、铜箔占 25%。
两套口径的差异本身就是信息:碳酸锂价格从 1 月的低位回升到 4 月的 16 万元/吨,正极的绝对成本被抬起来,同时铜箔加工费上涨,把铜箔的占比从 16% 推到 25%。储能电芯的成本,本质上是"锂"和"铜"两个大宗商品价格的函数。
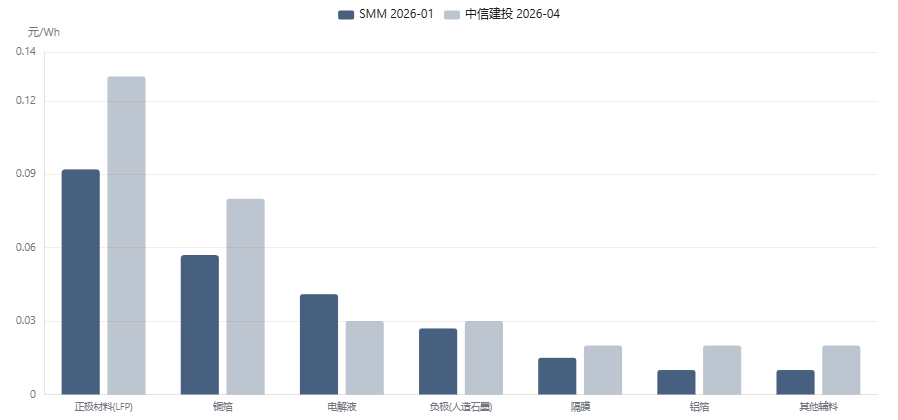
注:SMM 原表 7 项分项合计 0.252 元/Wh、占比列合计 101%,与其标注的合计 0.269 元/Wh 存在原表自身的取整与未单列差额(0.017 元/Wh);中信建投原表各分项按 0.01 元/Wh 取整,分项合计 0.330 与标注 0.336 差 0.006 元/Wh。两源均按原表口径如实引用,未作平摊调整。
电芯成本对锂价的敏感度,比对任何其他变量都高。中信建投的敏感性表显示:碳酸锂从 10 万元/吨涨到 15 万元/吨,电芯单 Wh 生产成本从 0.34 元升到 0.40 元——锂价每涨 1 万元/吨,电芯成本约抬升 0.012 元/Wh。
反过来看:2026 年 9 月碳酸锂回落到 12.2 万元/吨,理论上给电芯厂腾出了约 0.02–0.03 元/Wh 的成本空间。这块空间归谁,取决于产能利用率——这正是下一章要回答的。
1.3三种场景,三套生意
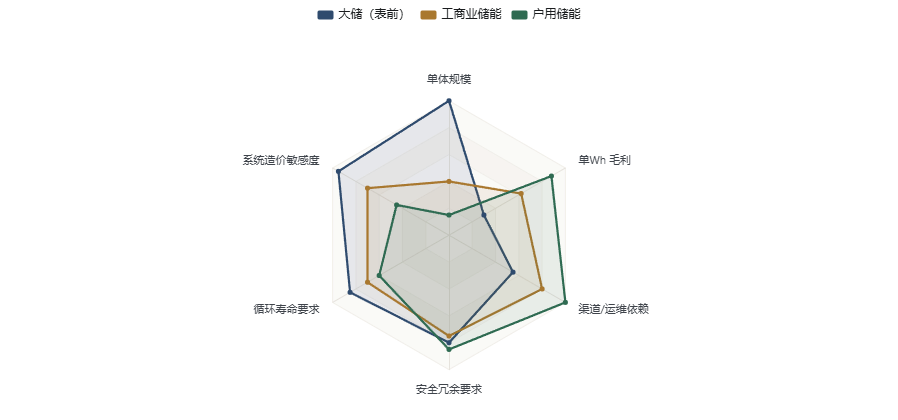
储能不是一门生意,是三门。表前大储拼的是单 Wh 成本与电网理解,工商业储能拼的是渠道与运维,户用储能拼的是品牌与渠道溢价。三者的成本容忍度、循环寿命要求、安全冗余要求完全不同,把它们放在一张表里比"电芯价格",是行业里最常见的错误。
| 产业链环节 | 主要产品 | 代表企业 | 2026H1 毛利率 | 说明 |
|---|---|---|---|---|
| 上游材料 | 碳酸锂 / 磷酸铁锂 / 六氟磷酸锂 / 铜箔 | 天赐材料、多氟多、嘉元科技 | 21.6% / 33.6% | 价格弹性最大,2026H1 净利同比 +898% / +968% |
| 中游电芯 | 314Ah 磷酸铁锂储能电芯 | 宁德时代、亿纬锂能、海辰储能 | 23.9% / 14.3% | 规模决定成本,产能利用率决定利润 |
| 中游系统集成 | PCS / EMS / 集装箱系统 | 阳光电源、海博思创 | 35.9% / 21.5% | 毛利率最高,但收入受海外节奏影响大 |
注:毛利率为 2026 年中报合并报表销售毛利率(%)。数据:iFinD,报告期 2026-06-30。
供给:过剩是"名义"的,紧缺是"有效"的
2.1产量:十年涨了 4.5 倍,但增速已经在换挡
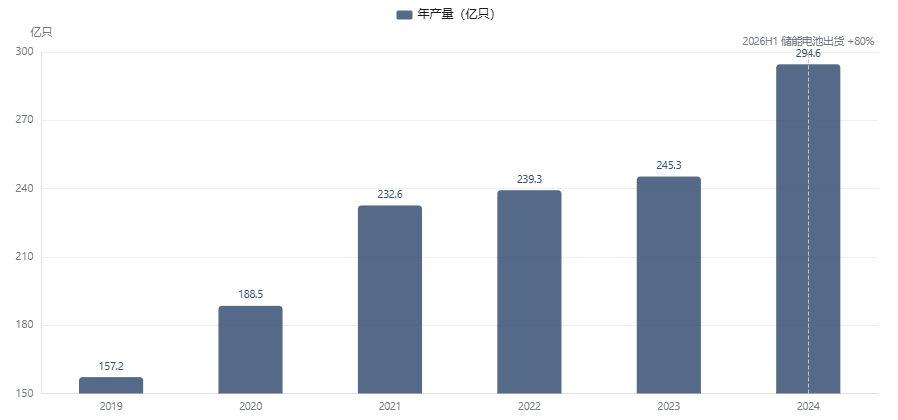
中国锂离子电池产量(国家统计局口径,累计值)从 2019 年的 157.2 亿只涨到 2024 年的 294.6 亿只,五年接近翻倍;如果把 2020 年 188.5 亿只作为基准,四年增长 56%。这个数字包含了动力、储能、消费三条线,但 2024 年之后储能已成为增速最快的分项——GGII 口径显示 2026 年上半年中国储能电池出货 485GWh,同比 +80%,而同期动力电池出货 630GWh,同比 +30%。
2.2开工率:65% 的行业均值,掩盖了 97% 的头部
全行业加权产能利用率约 65%,听起来像是温和的过剩。但拆开看:宁德时代 96.9%,亿纬锂能 86.18%,中小及低端产线不足 50%。协鑫锂电首席市场官邓松在 2026 年的采访里说得很直接——头部储能电芯依然"一芯难求",314Ah、587Ah、790Ah 都缺。
这就是"名义过剩、有效紧缺"的量化证据:行业平均 65% 是被低端产线的 48% 拖下来的,而真正进入海外供应链、能稳定交付大电芯的产线,已经接近满产。
2.3格局:宁德一家的份额,等于第二到第三名之和
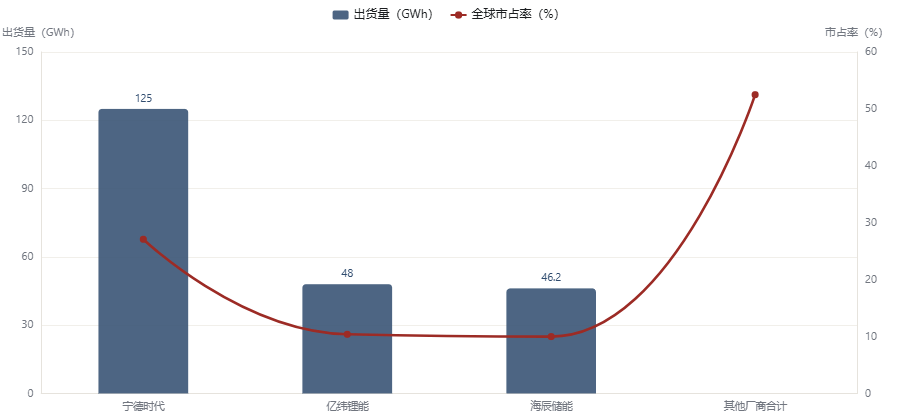
2026 年上半年,宁德时代储能电芯出货 125GWh,全球第一,市占率从 25.6% 提升到 27.1%,同比增长 81.0%,跑赢行业平均。亿纬锂能 48GWh、海辰储能 46.2GWh 分列第二、第三。宁德一家的出货量,接近第二与第三名之和。
扩产也在头部集中。亿纬锂能在 2026 年 3–4 月公告了四个扩产项目,合计 230GWh,全部以大铁锂电芯为蓝本向上兼容,其中两个项目预计 2027 年二季度初具备交付能力;海辰储能菏泽基地达产后形成年产 30GWh 储能电芯、20GWh 储能系统产能,核心产品是 1175Ah 千安时电芯,循环寿命超 11,000 次。
储能电芯的竞争,已经从"谁能做出来"变成"谁能做便宜且能过认证"。头部 230GWh 级别的扩产计划,全部指向大电芯(314Ah 向上兼容 587Ah/790Ah)——产能扩张的方向是"大",而不是"多"。
这意味着 2027–2028 年新增的有效产能,会进一步挤压中小产线的生存空间。行业出清不是靠需求下滑,而是靠头部把成本线拉到别人的现金成本之下。
需求:谁在买,机制变了什么
3.1全球:三年 8.8 倍,2026 年预计再加 50%
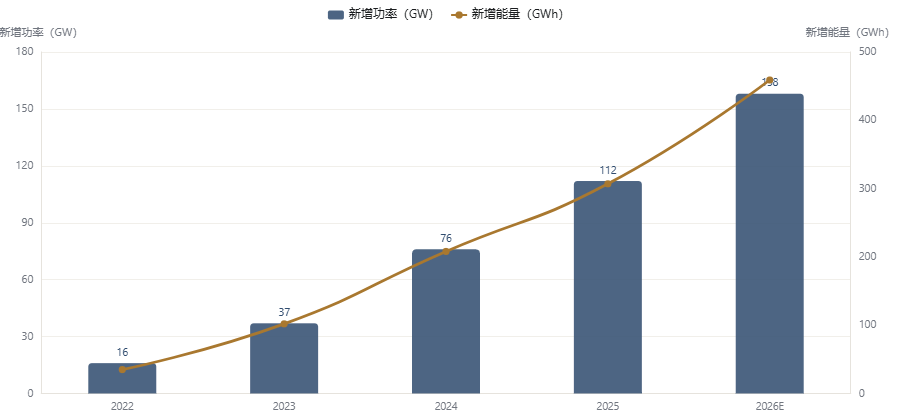
BNEF 口径(不含抽水蓄能),全球储能新增装机从 2022 年的 16GW / 35GWh,涨到 2023 年 37GW / 102GWh、2024 年 76GW / 208GWh、2025 年 112GW / 307GWh,2026 年预计 158GW / 459GWh。四年能量口径放大 13 倍。
注意一个结构性事实:新增装机的"时长"在拉长。2022 年 GW 与 GWh 的比值是 1:2.2,2025 年是 1:2.7,2026E 是 1:2.9。储能正在从"短时调峰工具"变成"长时电力资产"。
3.2中国:从"强制配储"到"容量电价"
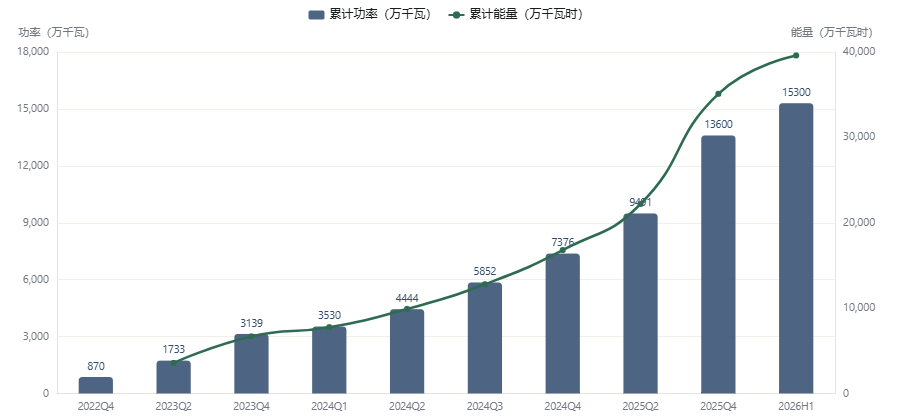
中国新型储能的累计装机(在运)从 2022 年底的 870 万千瓦,涨到 2025 年底的 1.36 亿千瓦 / 3.51 亿千瓦时,2026 年 6 月底进一步到 1.53 亿千瓦 / 3.96 亿千瓦时。三年半时间,功率口径放大 17.6 倍。
但真正值得关注的是机制。2019–2021 年是各省强制配储的阶段(内蒙古光伏配储不低于 5%/1 小时,山东 20%/2 小时,宁夏不低于 10%/2 小时);2025 年广西率先取消强制配储;2025 年 2 月发改价格〔2025〕136 号文推动新能源上网电量原则上全部进入电力市场;2026 年 1 月发改价格〔2026〕114 号文首次在国家层面建立电网侧独立新型储能的容量电价机制。
这条线索指向一个结论:储能正在从"新能源的配套成本"变成"独立的电力资产"。前者关心最低造价,后者关心收益模型——这会改变业主对循环寿命和安全性的定价方式。
3.3区域:美国靠数据中心,欧洲在消化库存
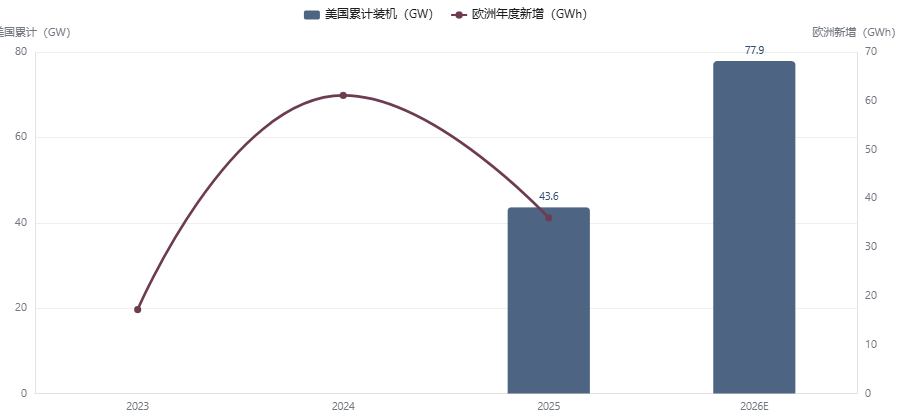
美国市场的新增量来自数据中心。EIA 口径下,2025 年美国储能新增约 15GW,累计 43.6GW;到 2026 年 7 月底,表计口径累计已达 77.9GW,2026 年规划新增 24GW。欧洲则不同:2023 年电池储能新增 17.2GWh,2024 年累计 61.1GWh、增速放缓到约 15%,2025 年约 36GWh,其中意大利装机同比下降 18%——户储去库存还没走完。
| 时间 | 机制 / 文件 | 核心内容 |
|---|---|---|
| 2019–2021 | 各省强制配储 | 内蒙古光伏配储≥5%/1h,山东 20%/2h,宁夏≥10%/2h |
| 2024 | 促进新型储能并网和调度运用 | 区分调度调用型与电站自用型新型储能 |
| 2025-02 | 发改价格〔2025〕136 号 | 新能源上网电量原则上全部进入电力市场,电价由市场形成 |
| 2025 | 新型储能规模化建设专项行动方案(2025—2027 年) | 国家能源局印发,推动规模化建设与高质量发展 |
| 2026-01 | 发改价格〔2026〕114 号 | 首次在国家层面建立电网侧独立新型储能容量电价机制 |
| 2026 | 新型储能制造业高质量发展行动方案 | 工信部等八部门联合发布,发展多元化新型储能本体技术 |
| 2026-04 | 电池出口退税下调 | 退税率由 9% 降至 6%,拟 2027 年取消(SMM 口径) |
注:政策机制时间轴,按发布时间排序。数据:国家发改委、国家能源局公开文件;出口退税口径来自 SMM 报告(另有渠道称由 13% 降至 0%,口径存在分歧,正文采用 SMM 口径)。
需求侧最被低估的数字是"利用小时数":中国新型储能平均利用小时从 2023 年的 611 小时升到 2025 年的 1,195 小时,等效充放电次数从 221 次升到 256 次。
这说明储能不再只是"建了不用"的合规资产,而是在真实参与调度。当调用率上升,业主对循环寿命的定价会上升——这正是长寿命路线(钠电 15,000 次、全钒 20,000 次以上)未来能拿到溢价的逻辑起点。
价格与价差:跌到哪了,离底还有多远
4.1碳酸锂:从 56.76 万到 5.99 万,再反弹到 12.2 万
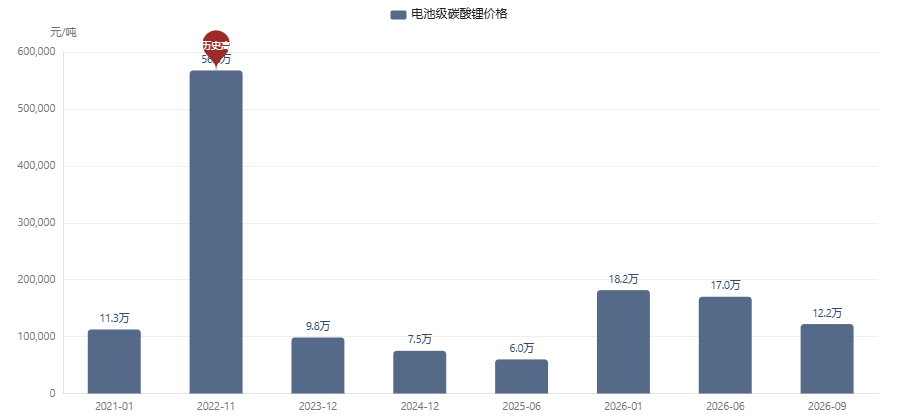
电池级碳酸锂的价格轨迹是整个储能产业链的定价锚。历史高点是 2022 年 11 月的 56.76 万元/吨;随后一路下坠,2023 年末 9.84 万元/吨(全年跌 80.6%),2024 年末 7.5 万元/吨,2025 年 6 月创下历史低点 5.99 万元/吨。2025 年下半年开始反弹,2026 年 1 月冲到 18.16 万元/吨,2026 年 Q2 均价约 17 万元/吨,随后回落到 9 月 30 日的 12.2 万元/吨。
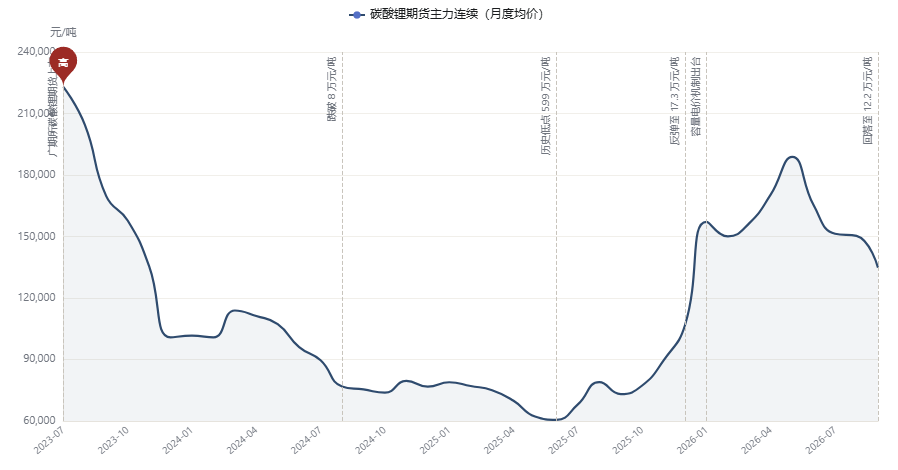
广期所碳酸锂期货(主力连续 LC0)提供了更细的观察窗口:从 2023 年 7 月上市首日的 21.5 万元/吨,到 2026 年 9 月 30 日的 11.84 万元/吨。三年时间,这个品种完成了从"投机品"到"成本锚"的身份转换——价格越低,下游对它的定价依赖越强。
4.2电芯与系统:成本跌了,报价为什么不跌
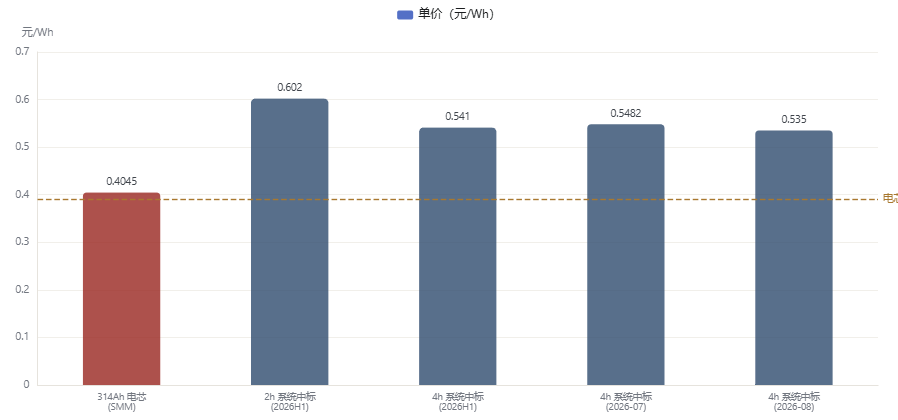
把三层价格并排看,矛盾就出来了。314Ah 储能电芯价格 0.4045 元/Wh(SMM,2026-09-11,含税);4 小时储能系统中标均价,2026 年上半年 0.541 元/Wh,7 月 0.5482 元/Wh,8 月 0.535 元/Wh。而按中信建投的测算,碳酸锂 16 万元/吨时电芯完全成本 0.386 元/Wh——电芯售价只比成本高 0.018 元/Wh,毛利率约 4.7%。
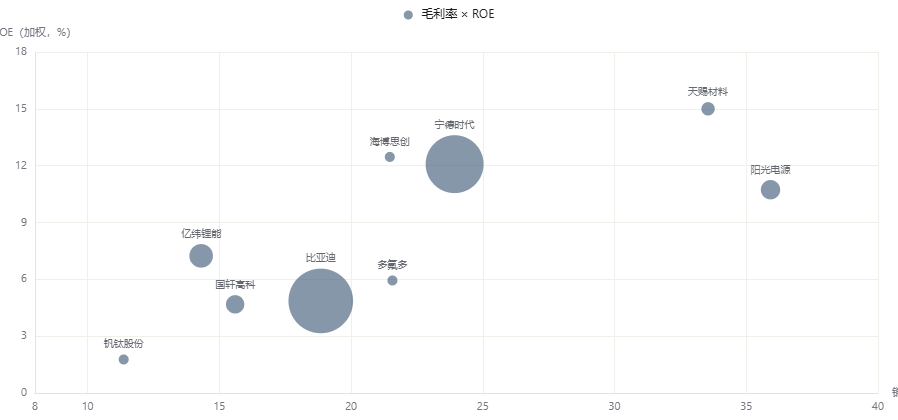
这就是"量翻倍、价腰斩、却不赚钱"的算术解释:电芯环节的售价已经贴到完全成本线附近,利润被让给了下游系统集成与海外渠道。所以阳光电源的毛利率 35.9%、海博思创 21.5%,而纯电芯厂亿纬锂能只有 14.3%。
4.3六氟磷酸锂:电解液里最会"表演"的那个品种
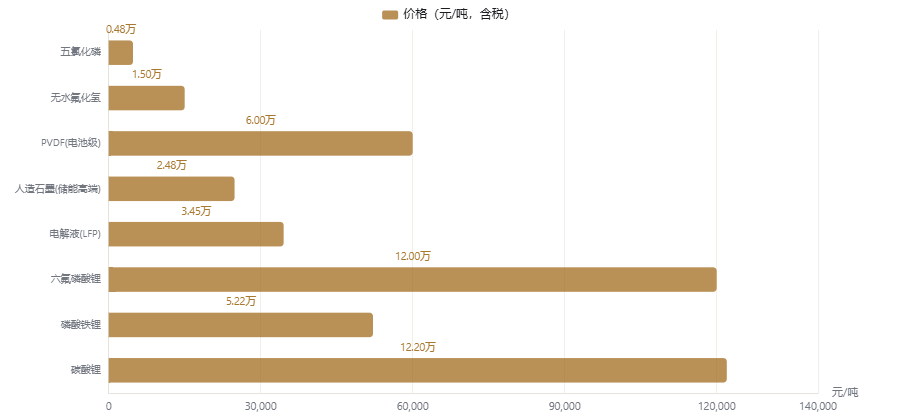
六氟磷酸锂是电解液的核心锂盐,占电解液溶质成本的 35%–50%,但穿透到电池层面只占电池总成本约 2%。它的价格史比碳酸锂更戏剧化:2016 年峰值 42 万元/吨,2022 年 3 月冲到 59 万元/吨(历史最高),2025 年 7 月跌到 4.9 万元/吨(历史低点,行业大面积亏损),随后在四个月内涨超 200%,2025 年 12 月回到 17.3 万元/吨,2026 年初高点 16.5 万元/吨,2026 年 4 月又跌到 9.6 万元/吨,9 月末回到 12 万元/吨。
2026 年 9 月,六氟磷酸锂行业开工率已回到约 90%,头部企业接近满产,行业库存约 6,000 吨、对应约 1 周用量。CR3 出货量占比 59.5%,CR5 市占率 69%。
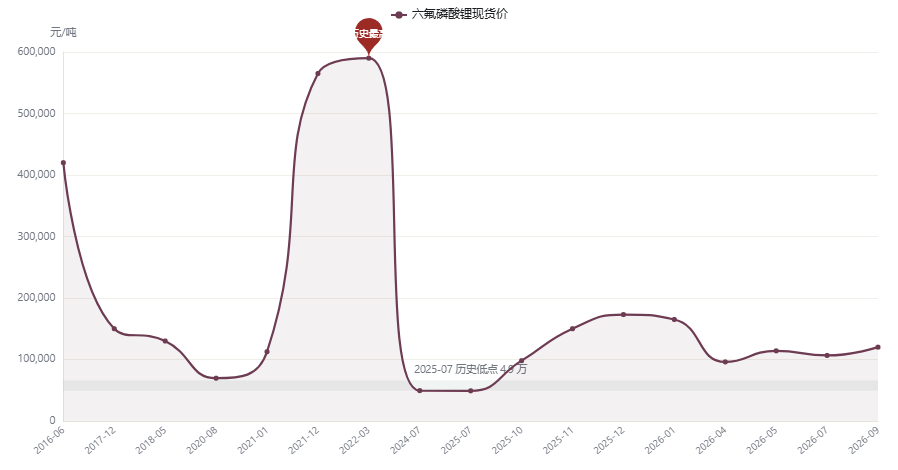
注:本图为关键节点时点报价,非连续序列;2022Q2–2024Q1 与 2018–2020 无可溯源时点报价,未连续绘制;2022–2025 年度均价(研报口径)与现货时点口径不同,未纳入本序列。
把图 10、图 12、图 13 连起来看,会发现一个反常识的传导链条:碳酸锂跌,电芯成本跌,但电芯售价跌得更快——因为产能过剩让降价变成了竞争手段而非成本传递。
结果是:上游材料的价格弹性(天赐材料 2026H1 净利同比 +967.9%、多氟多 +897.2%)远大于中游电芯(宁德 +42.0%、亿纬 +105.7%)。在产能过剩的环节,成本下降的红利会被价格战吃掉;在产能紧张的环节,价格反弹的红利会直接变成利润。
库存与周期:周期定位走到哪一步
5.1碳酸锂库存:从 5 万吨降到 3.2 万吨
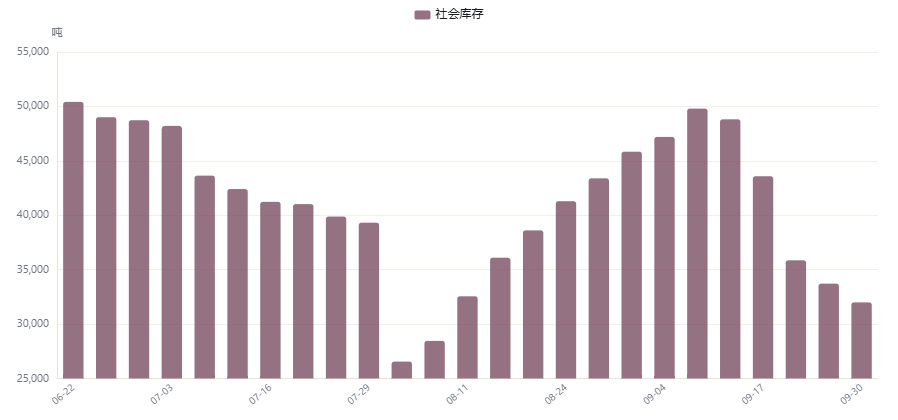
碳酸锂的社会库存(交易所/社会口径)在 2026 年 6 月下旬约 50,415 吨,到 9 月 30 日降到 31,990 吨,三个月去化 36.6%。库存下降与价格在 2026 年二季度冲高、三季度回落同时发生,说明这轮去库是"下游补库后消化"而非"需求崩塌"。
5.2磷酸铁锂:正极材料的价格弹性被放大
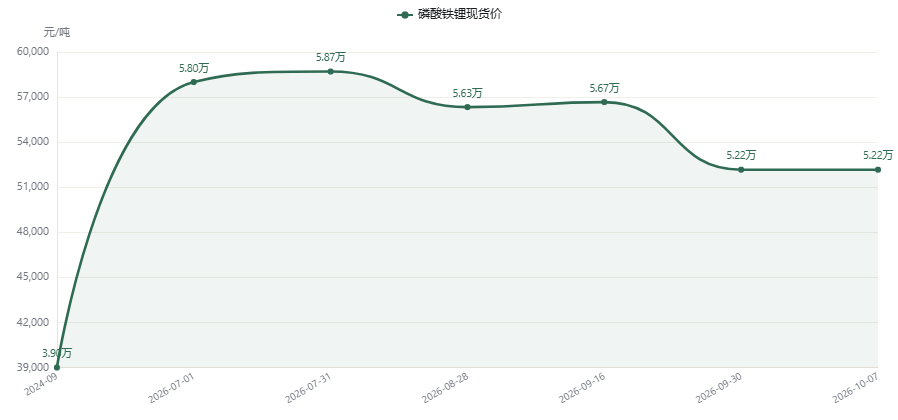
磷酸铁锂现货价(生意社,含税)在 2026 年 7 月初约 58,000 元/吨,9 月 16 日之前维持在 56,000–59,000 元/吨区间,9 月 16 日起快速回落,到 10 月 7 日为 52,167 元/吨,两周跌约 9.7%。同期碳酸锂从 15.6 万元/吨跌到 12.2 万元/吨(跌 21.8%)。
这个对比说明正极材料对碳酸锂的传导是"打折"的:碳酸锂跌 21.8%,磷酸铁锂只跌 9.7%。原因是磷酸铁的加工费、能耗与产能利用率构成了缓冲垫——正极厂不是价格的被动接受者,它们有自己的成本底线。
用三个指标给周期定位:碳酸锂价格处于历史低分位(12.2 万元/吨,不足历史高点的 22%)、社会库存三个月去化 36.6%(偏紧)、储能电芯行业开工率 65%(结构性分化)。
组合起来读:上游已经出清到"价格有支撑、库存偏紧"的阶段,中游还在"产能过剩、开工率分化"的阶段。上游的价格风险偏向上行,中游的利润风险偏向下行——这个错配,是 2027 年储能行业最大的利润变量。
技术路线横评与竞争格局
6.1磷酸铁锂:赢在"够用",代价是"太挤"
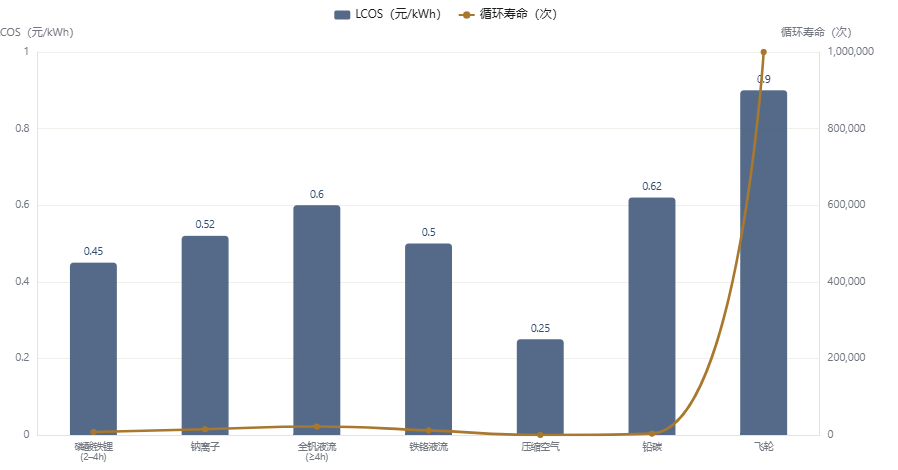
磷酸铁锂是当前储能唯一的规模路线。它的优势不是性能,是产业链成熟度:材料成本 0.269–0.336 元/Wh,电芯完全成本 0.386 元/Wh,系统造价约 0.5–0.6 元/Wh,循环寿命 6,000–10,000 次,系统效率 88%–92%(AC-AC),适用 2–4 小时场景。4 小时系统在高利用率市场可以把 LCOS 做到 0.42–0.49 元/kWh。
代价是拥挤。正极、铜箔、电解液、负极、隔膜、铝箔六个环节全部产能过剩,头部与中小产线的开工率差一倍。磷酸铁锂路线的竞争,已经不是技术竞争,是成本竞争与认证竞争。
6.2钠离子:万事俱备,只欠锂价
钠电的账很简单:头部厂商层氧方案电芯完全成本 0.473 元/Wh(中信建投,30% 开工率),比锂电的 0.386 元/Wh 贵 0.087 元。但它有锂电没有的东西:原材料完全自给(钠盐不依赖南美/澳洲锂资源)、低温性能(−40℃ 到 70℃)、循环寿命超 15,000 次。
降本路径也很清晰:材料端规模化降 6–7 分/Wh,良率提升降 1–2 分/Wh,开工率提升降 4 分/Wh 制造费用。中信建投判断,头部厂商 2026 年底有望打平锂电电芯成本,2027 年进入平价放量时代。宁德时代已与海博思创签下三年 60GWh 钠电订单(全球最大),2026 年 9 月起交付首批储能系统。钠电等的不是技术突破,是碳酸锂重新涨到 20 万元/吨。
6.3液流与压缩空气:长时的护城河,与它的代价
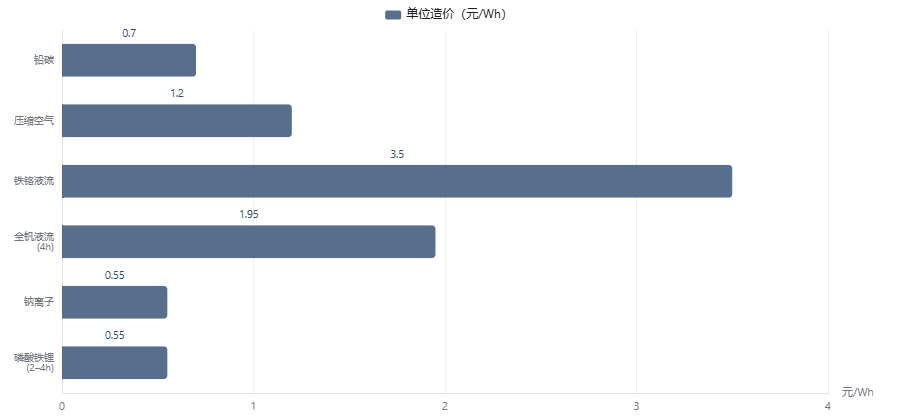
全钒液流电池的护城河是循环寿命与绝对安全:循环超 20,000–25,000 次,日历寿命 25 年,容量几乎无衰减,电解液占系统成本一半以上且可回收。代价是初始投资:4 小时系统报价 1.9–2.0 元/Wh,是锂电的 3.6 倍。规模化后有望降到 1.5 元/Wh。它的命门是钒资源——钒钛股份 2025 年钒产品销量 5.31 万吨(以 V₂O₅ 计),2026 年向大连融科供应约 2 万吨,双方共建 6 万立方米/年钒电解液产线。
铁铬液流更便宜:单位造价从 2020 年的 8 元/Wh 降到 2025 年的 4.2 元/Wh,2026 年预计 3.5 元/Wh,LCOS 0.45–0.55 元/kWh。压缩空气储能的单位投资约 5,000 元/kW,河南叶县 200MW/1600MWh 项目折合约 1.2 元/Wh,全寿命周期度电成本 0.2–0.3 元/kWh——是长时路线里最便宜的,但受地理条件(盐穴、矿洞)锁定,江苏淮安盐穴项目往返效率约 71%。
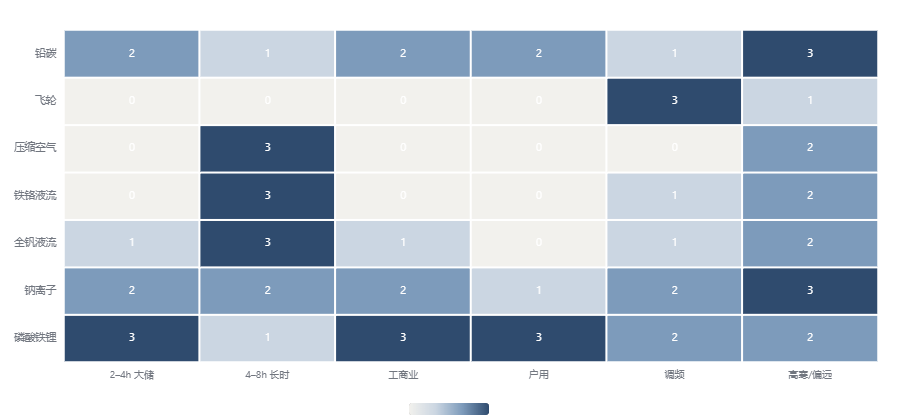
6.4七条路线横向对比
6.5上游原材料:产能、价格与被下游"共同定价"的方式
储能产业链的上游,正在被下游用三种方式重新定价:技术替代(钠电绕开锂)、长协绑定(锁定六氟磷酸锂与钒)、一体化自供(天赐材料液态六氟磷酸锂核心原料高比例自供)。
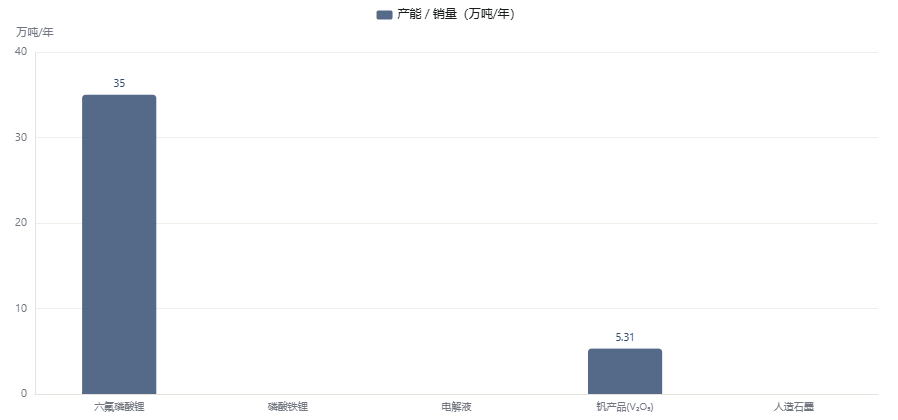
产能与价格的关键数字:六氟磷酸锂全国名义产能 2025 年突破 35 万吨/年(GGII 口径,2021 年仅 8 万吨,年均复合增速 44.6%),但有效运行产能约 27–30 万吨,行业开工率 90%;天赐材料折固产能 11 万吨/年、多氟多 6.5 万吨/年、天际股份 3.7 万吨/年。钒钛股份 2025 年钒产品销量 5.31 万吨(以 V₂O₅ 计)。
6.6龙头横评:谁在赚钱,谁在替行业扛产能
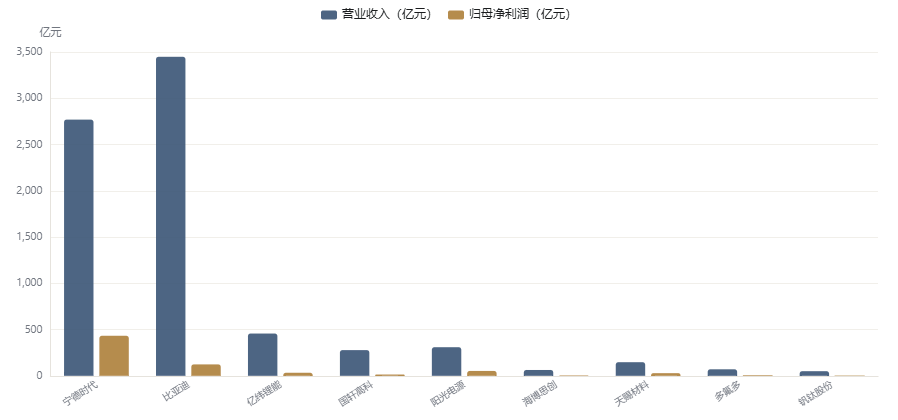
把九家龙头的 2026 年中报放在一起,分化一目了然。宁德时代营收 2,769.17 亿元(同比 +54.8%)、归母净利 432.84 亿元(+42.0%)、毛利率 23.9%;比亚迪营收 3,448.15 亿元(−7.1%)、净利 123.25 亿元(−20.5%);阳光电源营收 309.12 亿元(−29.0%)、净利 52.59 亿元(−32.0%),但毛利率 35.9% 是全场最高。
上游材料的弹性最惊人:天赐材料营收 147.10 亿元(+109.3%)、净利 28.61 亿元(同比 +967.9%)、ROE 15.0%;多氟多净利 5.12 亿元(+897.2%);国轩高科净利 13.86 亿元(+278.1%)。2026 年上半年,赚钱最多的是"卖锂盐的"和"卖电池的头部",最难的是"夹在中间的集成商"。
七条路线横评下来,最反直觉的结论是:技术路线的分野不在"能量密度",在"时长与循环"。锂电赢在 2–4 小时场景与产业链成熟度;钠电的机会在低温和资源自给,但被碳酸锂低价压制;液流的护城河是超长时与绝对安全,代价是初始投资与钒资源约束;压缩空气受地理条件锁定;飞轮只赢在调频。
所以对投资人的实用结论是:不要问"哪条路线最好",要问"我这个项目是几小时、多少循环、什么电价机制"。场景决定路线,而不是路线决定场景。
前瞻:三种情景与验证信号
7.1三情景:全球新增装机的三种路径
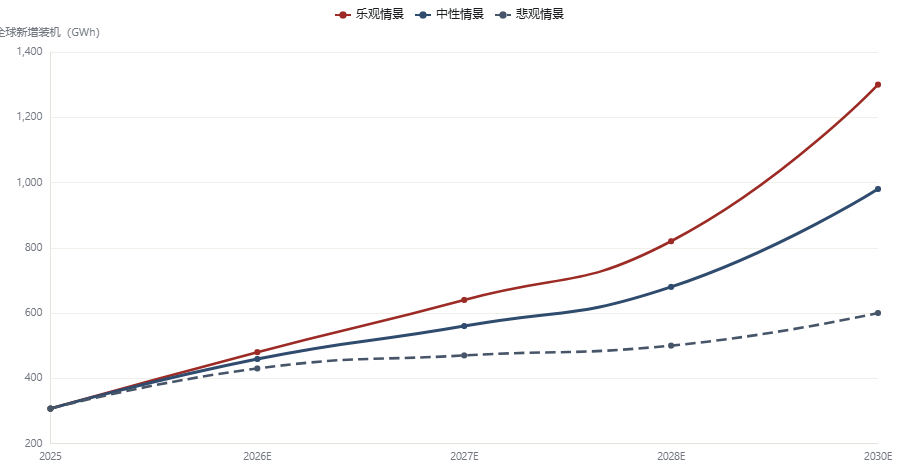
乐观情景 · 装机 2030 年 1,300GWh
成立条件:AI 数据中心配储订单规模化落地(美国 2026 年规划新增 24GW 只是起点);碳酸锂稳在 15 万元/吨以上,钠电与锂电形成互补而非替代;欧洲户储去库结束、重回增长。
受益环节:头部电芯(宁德、亿纬、海辰)、海外渠道型集成商(阳光电源、海博思创)、上游锂盐(天赐、多氟多)。
中性情景 · 装机 2030 年 980GWh
成立条件:中国容量电价机制在省级落地但进度温和;美国 ITC 政策延续;欧洲维持 15%–20% 增速;碳酸锂在 10–15 万元/吨宽幅震荡。
受益环节:成本领先者通吃——电芯环节 CR3 从 47.5% 继续上行,中小产线加速出清;系统集成环节因竞争加剧而毛利率承压。
悲观情景 · 装机 2030 年 600GWh
成立条件:美国对中国储能电池加征关税落地、出口退税取消(2027 年);国内容量电价收益不达预期、独立储能项目收益率低于 6%;碳酸锂跌破 9 万元/吨,全行业进入价格战。
受损环节:纯出口依赖型电芯厂、缺乏海外认证的中小产线、高杠杆扩产的企业(如 230GWh 级别扩产若遇需求失速,折旧压力巨大)。
路线演进 · 3–5 年时间表
2026:钠电头部厂商打平锂电电芯成本(中信建投判断);314Ah 成为主流,587Ah/790Ah 进入量产。
2027–2028:钠电进入平价放量(中信建投预计 2027 年),储能需求 2030 年有望达 323GWh;全钒液流规模化后造价降至 1.5 元/Wh;压缩空气向 300MW 级机组复制。
2030:EVTank 预计全球固态电池出货 614.1GWh,其中全固态占比近 30%——但储能场景的规模化应用尚未出现。
7.2验证信号清单
判断情景走向,不需要预测,只需要盯六个可观测信号:
- 碳酸锂社会库存天数:当前约 3.2 万吨。跌破 2.5 万吨 → 价格上行风险累积,利好上游、压制电芯毛利;升破 6 万吨 → 供给宽松,价格战加剧。数据源:交易所/社会库存,周更。
- 储能电芯行业加权开工率:当前 65%。站上 75% → 供需再平衡、价格企稳;跌破 55% → 出清加速、中小产线批量退出。数据源:鑫椤锂电/GGII,月度。
- 4 小时储能系统中标均价:当前 0.535 元/Wh(2026-08)。跌破 0.50 元/Wh → 集成环节利润被挤压;站上 0.60 元/Wh → 需求超预期。数据源:CNESA/CESA,月度。
- 钠电规模订单落地量:宁德时代—海博思创 60GWh 框架为基准。2026 年底累计出货达 1GWh 以上 → 平价放量逻辑验证。数据源:公司公告,季度。
- 六氟磷酸锂行业库存与开工率:当前库存约 6,000 吨(约 1 周用量)、开工率 90%。库存回升至 1.5 万吨以上 → 供给过剩重现,价格二次探底。数据源:百川盈孚/SMM,周更。
- 美国数据中心配储订单:EIA 表计累计装机 2026-07 已达 77.9GW。若 2026 年底突破 100GW → 乐观情景成立。数据源:EIA Electric Power Monthly,月度。
7.3数据来源索引
| 指标 | 数值 | 单位 | 口径 | 日期 | 来源 |
|---|---|---|---|---|---|
| 全球储能新增装机 | 158 / 459 | GW / GWh | 2026E,不含抽蓄,预测 | 2026 | BNEF 1H2026 |
| 中国新型储能累计装机 | 153 / 396 | GW / GWh | 在运,2026-06 底 | 2026-06-30 | 国家能源局 |
| 中国锂离子电池产量 | 294.6 | 亿只 | 累计值,2024 全年 | 2024-12-31 | 国家统计局 / iFinD EDB |
| 储能电芯产能利用率 | 65 / 96.9 / 86.18 | % | 行业加权 / 宁德 / 亿纬 | 2026 | 中国能源报(协鑫锂电邓松) |
| 储能电芯出货量 | 125 / 48 / 46.2 | GWh | 宁德 / 亿纬 / 海辰,2026H1 | 2026-08-24 | 人民网 · 中国能源报 |
| 314Ah 电芯材料成本 | 0.269 | 元/Wh | 2026-01,良率 95% | 2026-01 | SMM 5MWh ESS Stack 报告 |
| 磷酸铁锂电芯完全成本 | 0.386 | 元/Wh | 碳酸锂 16 万 / 铜箔加工费 2 万 | 2026-04-21 | 中信建投证券 |
| 层氧钠离子电芯完全成本 | 0.473 | 元/Wh | 头部厂商 30% 开工率 | 2026-04-21 | 中信建投证券 |
| 储能系统中标均价 | 0.535 | 元/Wh | 4h 加权均价 | 2026-08 | CESA 储能应用分会 |
| 储能系统中标均价 | 0.602 / 0.541 | 元/Wh | 2h / 4h,2026H1 | 2026H1 | CNESA |
| 314Ah 储能电芯价格 | 0.4045 | 元/Wh | 方形磷酸铁锂电芯,含税 | 2026-09-11 | SMM |
| 电池级碳酸锂价格 | 122000 | 元/吨 | 含税基准价 | 2026-09-30 | 生意社 |
| 碳酸锂历史高点 / 低点 | 567600 / 59900 | 元/吨 | 含税 | 2022-11-15 / 2025-06-15 | 中国经济网 |
| 磷酸铁锂现货价 | 52167 | 元/吨 | 含税,国产 | 2026-10-07 | 生意社 / iFinD EDB |
| 六氟磷酸锂现货价 | 120000 | 元/吨 | 含税,国产主流 | 2026-09-30 | 百川盈孚 |
| 六氟磷酸锂全国名义产能 | 35 | 万吨/年 | 2025 年突破 | 2025-12-31 | 高工锂电 GGII |
| 全钒液流系统报价 | 1.9–2.0 | 元/Wh | 4h 系统 | 2026-08-10 | 中国能源报 |
| 压缩空气储能度电成本 | 0.2–0.3 | 元/kWh | 全寿命周期 | 2026-04-13 | 人民日报 · 中国能源报 |
| 新型储能利用小时数 | 1195 / 256 | 小时 / 次 | 2025 年全国,等效充放电 | 2025-12-31 | 国家能源局《中国新型储能发展报告(2026)》 |
| 龙头 2026H1 财务 | 见正文表 | 亿元 / % | 2026 年中报,合并报表 | 2026-06-30 | iFinD |
| 龙头总市值与 PE | 见正文表 | 亿元 / 倍 | 2026-09-30 收盘 | 2026-09-30 | 东方财富 Choice |
| 碳酸锂期货主力连续 | 见图 10 | 元/吨 | LC0 日线月度均价,换月跳空 | 2023-07~2026-09 | 广期所 / AKShare |
注:本表为全文关键数字的溯源索引,与正文、图表中的数字完全一致。完整来源链接见报告数据目录 data/ 下的 manual_registry 与 chart_data.json 的 src 字段。
如果只能用一句话总结这份报告:储能行业正在经历的不是需求证伪,而是产能清算。需求端的装机曲线还在往上走(2026E 全球 158GW),价格端的下跌是供给把利润打到现金成本线的结果。
对投资人的实操含义有三条:一、不要在电芯环节找超额收益,它的毛利率已经被产能锁死;二、上游材料的利润弹性最大但周期最短,赚的是价格反弹的钱而不是成长的钱;三、真正的长期价值在"电芯之外的 0.15 元/Wh"——系统集成、海外渠道与运维能力,这是唯一还在扩厚的利润池。
数据来源与口径
一、价格数据:碳酸锂为电池级含税基准价(生意社),期货为广期所主力连续合约 LC0 月度均价(换月处存在跳空);磷酸铁锂、六氟磷酸锂、PVDF、人造石墨、电解液为国产含税报价(SMM/百川盈孚/隆众/卓创);储能电芯与系统中标价为含税口径。
二、供给与需求数据:中国锂离子电池产量为国家统计局累计值;新型储能装机为国家能源局在运口径(严格区分功率万千瓦与能量万千瓦时);全球装机为 BNEF 不含抽水蓄能口径;美国为 EIA 表计口径。
三、成本结构数据:314Ah 电芯材料成本为 SMM 测算(2026-01,良率 95%,固定结构件 0.02 元/Wh、制造费用 0.04 元/Wh);磷酸铁锂与钠离子电芯完全成本为中信建投证券分析师测算(2026-04-21,假设条件见正文)。
四、需要特别说明的口径差异:①电池出口退税率,SMM 口径为 9%→6%(2026-04-01,拟 2027 年取消),另有渠道称 13%→0%,正文采用 SMM 口径;②磷酸铁锂现货价在 2024-09 至 2026-07 存在数据缺口,图表未连续绘制;③六氟磷酸锂 2026 年 5 月存在 9.8 万元/吨与 17.65 万元/吨两种渠道报价,正文采用交易所/主流机构口径;④碳酸锂 2025 年 6 月 5.99 万元/吨为电池级现货历史低点,与期货主力合约同期低点存在价差。
五、数据缺口(本报告如实标注,未做估算):磷酸铁锂、电解液、锂电铝箔、隔膜的权威产能口径;钠离子电池元/Wh 成本报价;飞轮储能独立成本与效率;固态电池在储能场景的规模应用记录。
免责声明
本报告基于公开数据整理与分析,所载观点为独立判断,为行业/品种研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月 8 日|数据截至 2026-09-30(价格至 2026-10-07,产能/需求至 2026H1)