宝丰能源三季报:45.89 亿背后,摊着两本账
宝丰能源给三季度的业绩记了账,功劳一栏写得很直白:
「受中东地区地缘冲突影响,全球主要化工原料石油、烷烃价格涨幅较大,推动化工产品市场价格上涨,公司烯烃产品盈利能力增强。」
「同时,内蒙古烯烃项目于 2025 年 4 月全面达产,产销量同比大幅增加。」
一半记给天上的冲突,一半记给内蒙古的工地。前三季度归母净利润 143.17 亿元,同比增长 59.97%。
可这份报表里最值得对的数不是 143 亿。第三季度扣非净利润 49.18 亿元,比归母净利润 45.89 亿元还多 3.29 亿。主业赚的比报表印的多,这在三季报里不常见。差额去哪了,报表里写得清清楚楚。
这篇对四笔账:经营的账、损益的账、分季的账、明年的账。逐笔过。
第一笔账:经营的账
前三季度营业收入 470.88 亿元,同比 +32.47%。归母 143.17 亿元,+59.97%;扣非 141.28 亿元,+57.47%。扣非占归母 98.7%(推导口径),利润几乎全部来自主业。9M 毛利率推导约 42.8%,去年同期 37.3%,抬了 5.5 个百分点。
增长有两股力。一股是量:内蒙古烯烃项目 2025 年 4 月全面达产,产销量同比大幅增加。一股是价:油价站上高位,布伦特 10 月中旬报 108–111 美元/桶,盘中 111.95 为五个月高点。石脑油年内涨 38%、丙烷涨 40%,化工品价格被成本推着走。
油头路线成本抬升,煤制烯烃的原料优势被放大。行业内煤制聚乙烯单吨毛利环比增加 888 元、煤制聚丙烯单吨利润增加 1014 元。这就是公司那句「烯烃产品盈利能力增强」的底稿。
但剪刀差是两头的。产品端丙烯涨 28%、乙烯涨 15%。成本端动力煤涨 48.5%。秦皇岛 5500 大卡从年初 682 元/吨到 10 月 13 日的 1013 元,10 月 10 日刚破千元,两年新高。原料涨得比产品快,这把剪刀四季度剪向哪边,是后面要对的账。
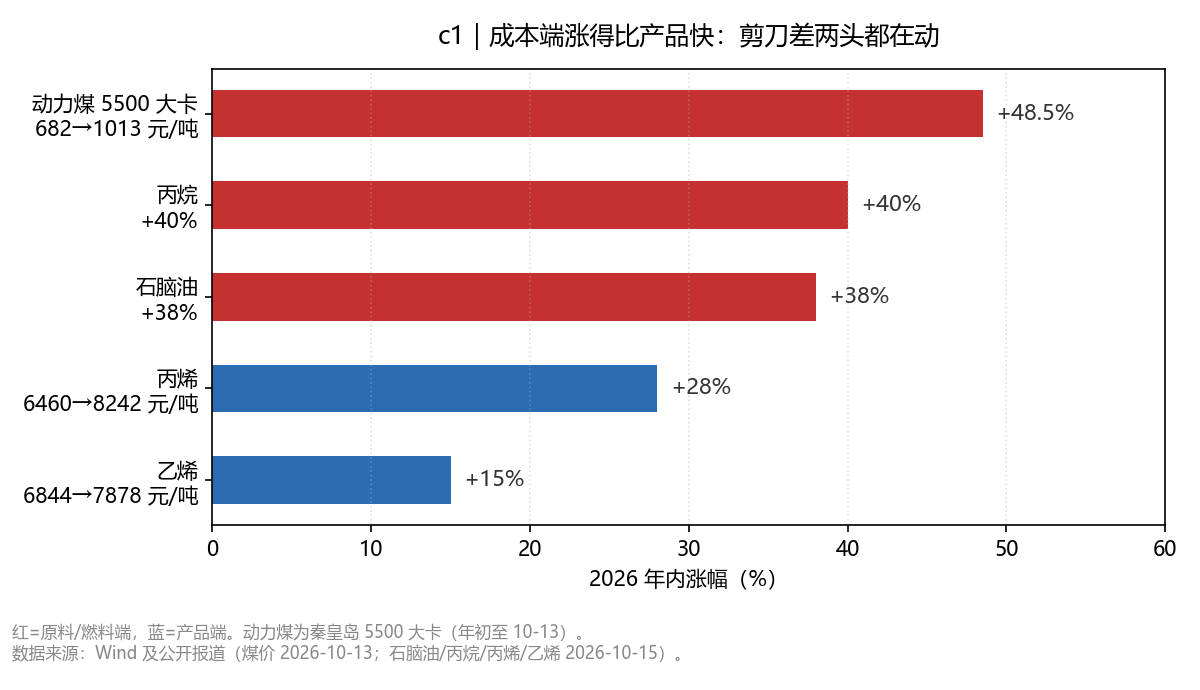
图1|成本端涨得比产品快:剪刀差两头都在动。
读数:动力煤 +48.5%(682→1013 元/吨)居首,石脑油 +38%、丙烷 +40%;产品端丙烯 +28%、乙烯 +15%。
数据来源:Wind 及公开报道(煤价 2026-10-13;石脑油/丙烷/丙烯/乙烯 2026-10-15);为市场报价口径。
第二笔账:损益的账
扣非 49.18 亿到归母 45.89 亿,中间隔了 3.29 亿的非经常性损益,方向朝下。拆开是三笔。捐赠支出 2.59 亿元。金融资产公允价值变动及处置损失 1.21 亿元。其余小额项加所得税影响合计 +0.51 亿元。捐出去的钱单列一支,账面上的浮亏单列一支。
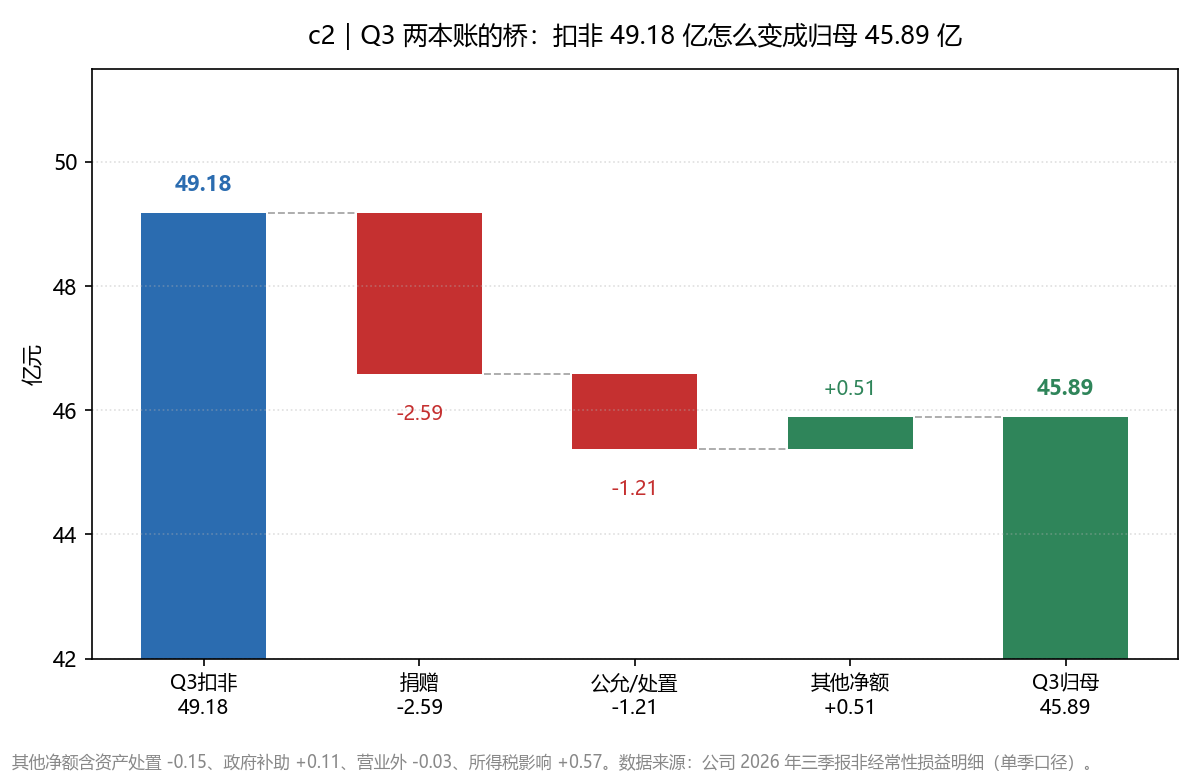
图2|Q3 两本账的桥:扣非 49.18 亿怎么变成归母 45.89 亿。
读数:捐赠 -2.59、公允/处置 -1.21、其他净额 +0.51,合计 -3.29 亿元。
数据来源:公司 2026 年三季报非经常性损益明细(单季口径,原文数)。
放到前三季度看,这两支的方向是拧着的。9M 公允价值变动及处置净赚 8.28 亿元,捐赠支出 5.60 亿元。一进一出,非经常性损益合计 +1.89 亿元。也就是说,前三季报表里含着约 8.28 亿的账面浮盈,也含着 5.60 亿的真金捐赠。两头对冲后,对归母的净贡献只剩 1.89 亿。
这样读下来,两本账的结论一致:扣非 141.28 亿才是这门生意的成色,占归母 98.7%。公允价值的 8.28 亿随行就市,明年未必有;捐赠是公司自己的选择,每年都在做。账房的规矩是把这两样和经营分开记,报表已经这么做了。
第三笔账:分季的账
单季归母摆成一排(单季数由累计逐季差分得出,推导口径)。2025 年 24.37、32.81、32.32、24.00 亿元。2026 年 36.61、60.67、45.89 亿元。二季度 60.67 亿是这七个季度的峰,三季度回落到 45.89 亿,环比 -24.4%。
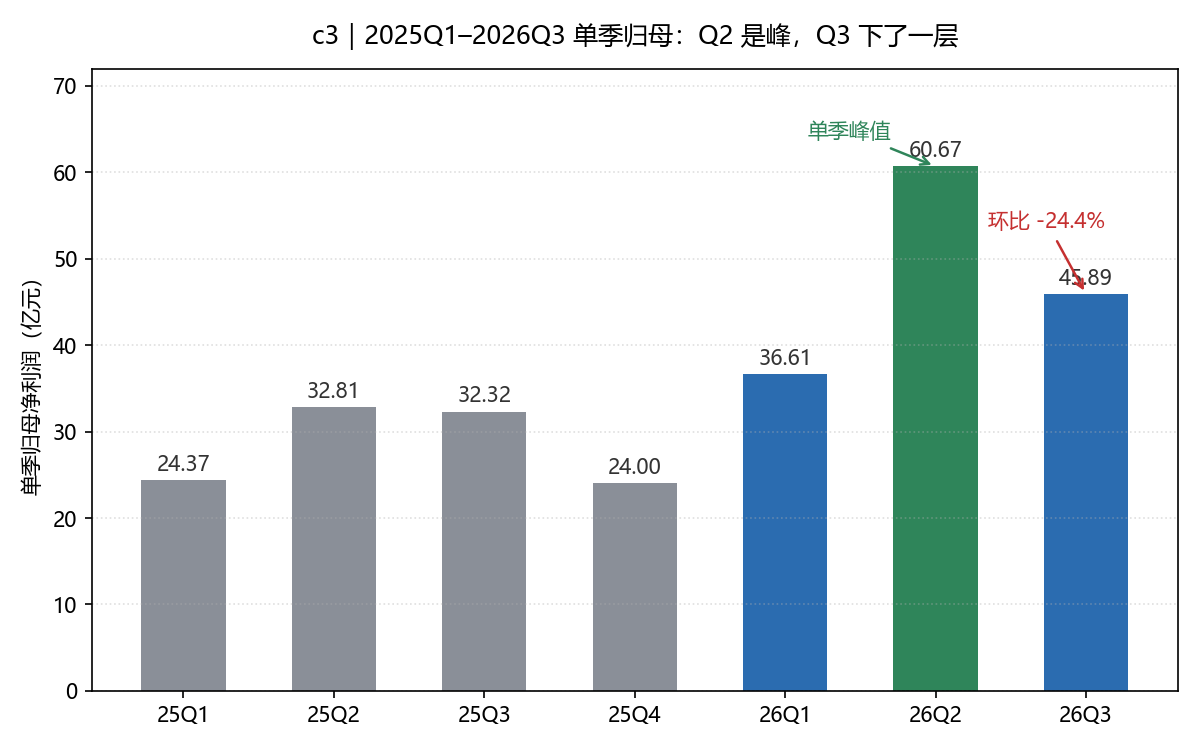
图3|单季归母:Q2 是峰,Q3 下了一层。
读数:2026 年 36.61 → 60.67 → 45.89 亿元,Q3 环比 -24.4%;2025 年同期基数 32.32 亿元。
数据来源:公司 2025/2026 年定期报告;单季数=累计逐季差分,推导口径。
这个回落值得拆开看。三季度营收 168.90 亿元,环比二季度的 169.61 亿只少了 0.4%。收入没掉,掉的是利润率:单季归母净利率从 35.8% 降到 27.2%(推导口径)。一部分是量价的自然波动,另一部分是那 3.29 亿非经常性损益的拖累。只看扣非,三季度 49.18 亿仍高于 2025 年任何一个单季。
账的另一边是结实的。经营现金流净额 188.00 亿元,同比 +38.42%,销售商品收现 545.60 亿。现金含量约 1.31 倍(推导口径)。公司在还债:有息负债推导从年初 252.15 亿降到 220.23 亿,财务费用 8.59 亿降到 6.95 亿。分红和偿息付现 52.28 亿。合同负债 34.19 亿,较年初 +164%,预收的钱在排队。在建工程 92.25 亿,比年初多 35 亿,扩产没有停。
瑕疵也有两笔。信用减值损失 1.19 亿元,去年同期只有 0.07 亿。公允价值带来的 8.28 亿收益本身随市场波动,今年的顺风不保证明年还在。控股股东层面,宝丰集团质押 7.00 亿股、党彦宝质押 1.42 亿股,股东合计质押约 8.4 亿股。
第四笔账:明年的账
机构的两档刻度挂在公开研报上。谨慎档 2026 年归母 145.18 亿元,一致预期档 166.45 亿元(同花顺 F10,截至 2026-10)。前三季度 143.17 亿已经落袋。对谨慎档,四季度只差 2.01 亿元,一个零头的事。对一致档差 23.28 亿元,大约是 2025 年四季度单季 24.00 亿的水平——去年同季持平就能够到。两档数字只当刻度用。
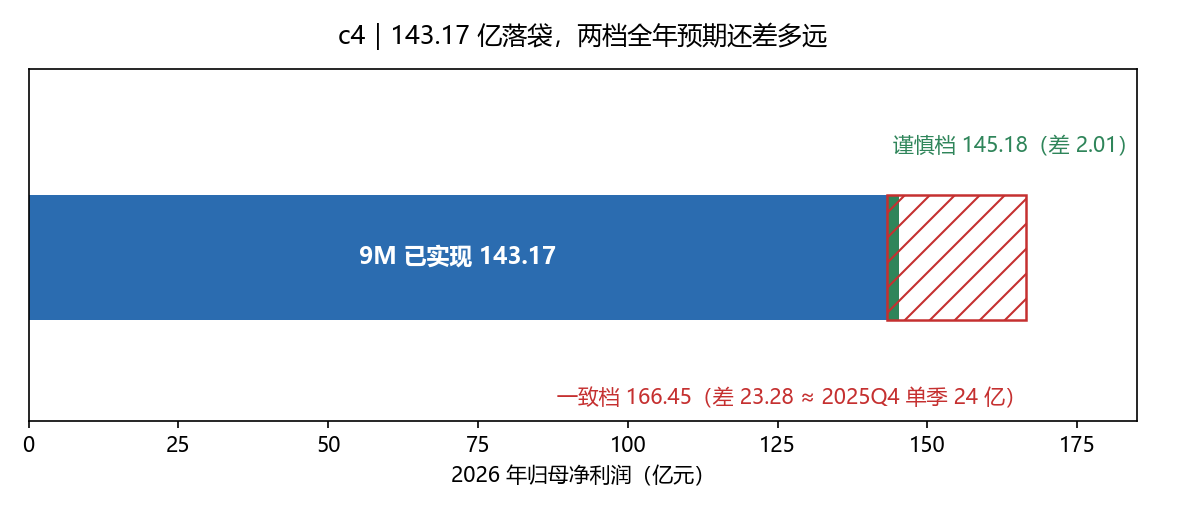
图4|143.17 亿落袋,两档全年预期还差多远。
读数:谨慎档 145.18(差 2.01);一致档 166.45(差 23.28 ≈ 2025Q4 单季 24 亿)。
数据来源:公开研报、同花顺 F10 机构预测(截至 2026-10)、公司三季报;缺口为推导口径,仅作刻度对照,不构成收益预期。
明年的账真正没算完的,是价格。油和煤现在同向高位:布伦特 108 美元以上,动力煤千元以上。剪刀差扩大时利润来得快,收窄时同样快,这把剪刀之后怎么走,暂不能下定论。再加上 8.28 亿公允价值收益的基数效应,2027 年的表要有心理准备。在建工程那 92.25 亿什么时候转成产能、转成多少,是第二本没算完的账。
四笔账对完。经营的账实,损益的账清楚,分季的账在回落,明年的账不难。唯一没对上的,是价格那一栏。
数据来源:公司 2026 年第三季度报告(2026-10-21 董事会公告,未经审计)。其余为公司 2026 年半年度报告、第一季度报告与 2025 年年度报告。价格与行业数据来自 Wind 及公开报道(2026-10);机构预测来自同花顺 F10 及公开研报(截至 2026-10)。
单季数由累计数逐季差分推导,标注「推导口径」。本文仅为财报数据解读,不构成任何投资建议。
📌 关注 【数据图志】,每季用一张图读懂一家公司的"怪数"。
👉 往期深度解读:
· 宁德时代财报解读
· 福耀玻璃财报解读
· 移远通信财报解读
· 云南锗业财报解读
· 多氟多财报解读
💡 回复「三季报」一键领取本季全部解读合集。