利润创新高,股价回撤四成三:宝丰能源的三重验证
一家靠"煤→烯烃"一体化把成本压到行业底端的民营煤化工头部企业。2026 年前三季归母净利润同比增长 60%,股价却自 3 月高点回撤 43%。这份报告回答三个问题:股价在为什么定价、周期走到了哪一段、经营质量到底成色如何。
较 3 月高点回撤 42.6%
同比 +60.0%,Q3 环比 -24.4%
上市以来区间 9.7–31.1 倍
七家可比公司中最高
顶部三个月翻倍后未回落
导读:三个问题
表面看,宝丰能源正处于上市以来最好的时刻:2025 年归母净利润113.5 亿元(+79.1%),2026 年前三季再赚143.2 亿元(+60.0%),ROE 升至24.8%,资产负债率降至41.8%。但数字的另一面是股价。自 2026 年 3 月 16 日盘中高点 35.37 元,它一路跌到 20.31 元(2026-10-22 收盘)。利润曲线与股价曲线在 2026 年 3 月之后彻底分道扬镳。
问题一(股价):35.37 元的顶部和 20.31 元的现在,分别在定价什么?顶部三个月股东户数从 7.7 万户翻倍到 16.2 万户,是谁把筹码交给了谁?
牌换手了。
问题二(周期):这轮利润爆发里,多少来自内蒙古 300 万吨烯烃项目的"量",多少来自产品涨价的"价"?2026 年动力煤平仓价从 693 元/吨涨到 1034 元/吨(+49%),成本端的火会不会烧掉利润?
问题三(经营质量):1.4–1.5 倍的现金含量、24.8% 的 ROE、46% 的分红率。这是周期红利的馈赠,还是一体化成本优势的常态?
宝丰能源的经营质量是真实的,但它的利润弹性来自周期。当前股价回撤是在给"周期利润的可持续性"打折,而不是在给经营质量打折。9.7 的市盈率读数 对应的是市场对 2027 年烯烃价差回落的预判。判断的关键不在需求,在 2026–2027 年聚烯烃新产能的投放节奏。
业务:煤到烯烃的一体化家底
1.1一次结构性跳变:烯烃收入一年翻倍
2025 年 2 月 14 日,内蒙古乌审旗 300 万吨/年烯烃项目投产、4 月达产。公司烯烃总产能升至。520 万吨/年,居全国第一。反映在报表上:烯烃产品收入从 2024 年的 192.7 亿元跃升至 2025 年的376.1 亿元,接近翻倍。同期焦化产品收入从 101.1 亿元收缩到 74.9 亿元。
与其说是一次普涨,不如说是重心迁移。2020 年烯烃只占收入的 57.9%,2025 年已达 78.3%。焦化从 32.7% 降至 15.6%。公司用十年时间把"煤→甲醇→烯烃"的产业链条做成了收入主体。煤炭自给(炼焦精煤自给率约 45%,自产成本显著低于外购)决定了它在成本曲线上的位置。
2025 年的收入跳变由"量"驱动,而非"价"。内蒙古项目贡献了烯烃收入增量的绝大部分。而当年聚烯烃价格实际是下跌的(公开研究口径:2025 年 PE 现货均价约 8252 元/吨,同比约 -7%)。以量补价,是理解 2025–2026 年利润的第一把钥匙。
量在增,价在跌。
这也意味着:后续利润的边际变化,将越来越取决于"价",即聚烯烃价差与煤价的赛跑。
1.2收入构成:六年迁移
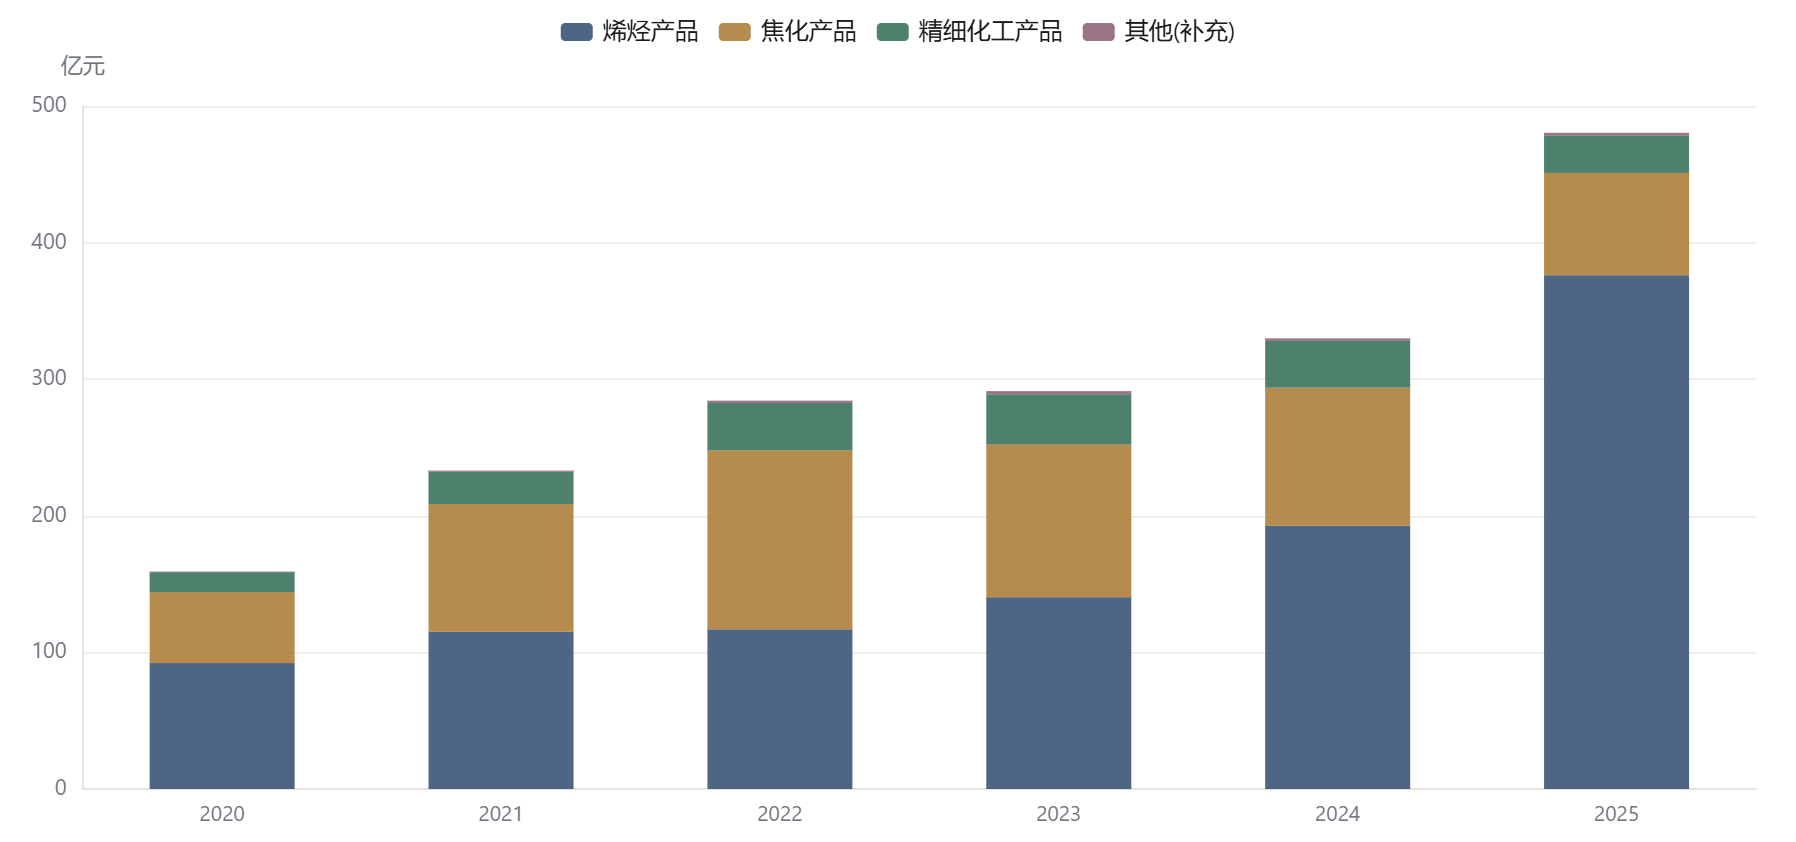
| 产品线(2025 年) | 收入(亿元) | 占比 | 毛利率 |
|---|---|---|---|
| 烯烃产品 | 376.1 | 78.3% | 38.2% |
| 焦化产品 | 74.9 | 15.6% | 30.3% |
| 精细化工产品 | 27.2 | 5.7% | 20.0% |
| 其他(补充) | 2.2 | 0.5% | 38.3% |
注:占比为收入口径。"其他(补充)"为东财披露的补差项。数据:东方财富主营构成(2025 年报)。
账本:增长的节奏与斜率
2.1长期斜率:收入六年三倍半
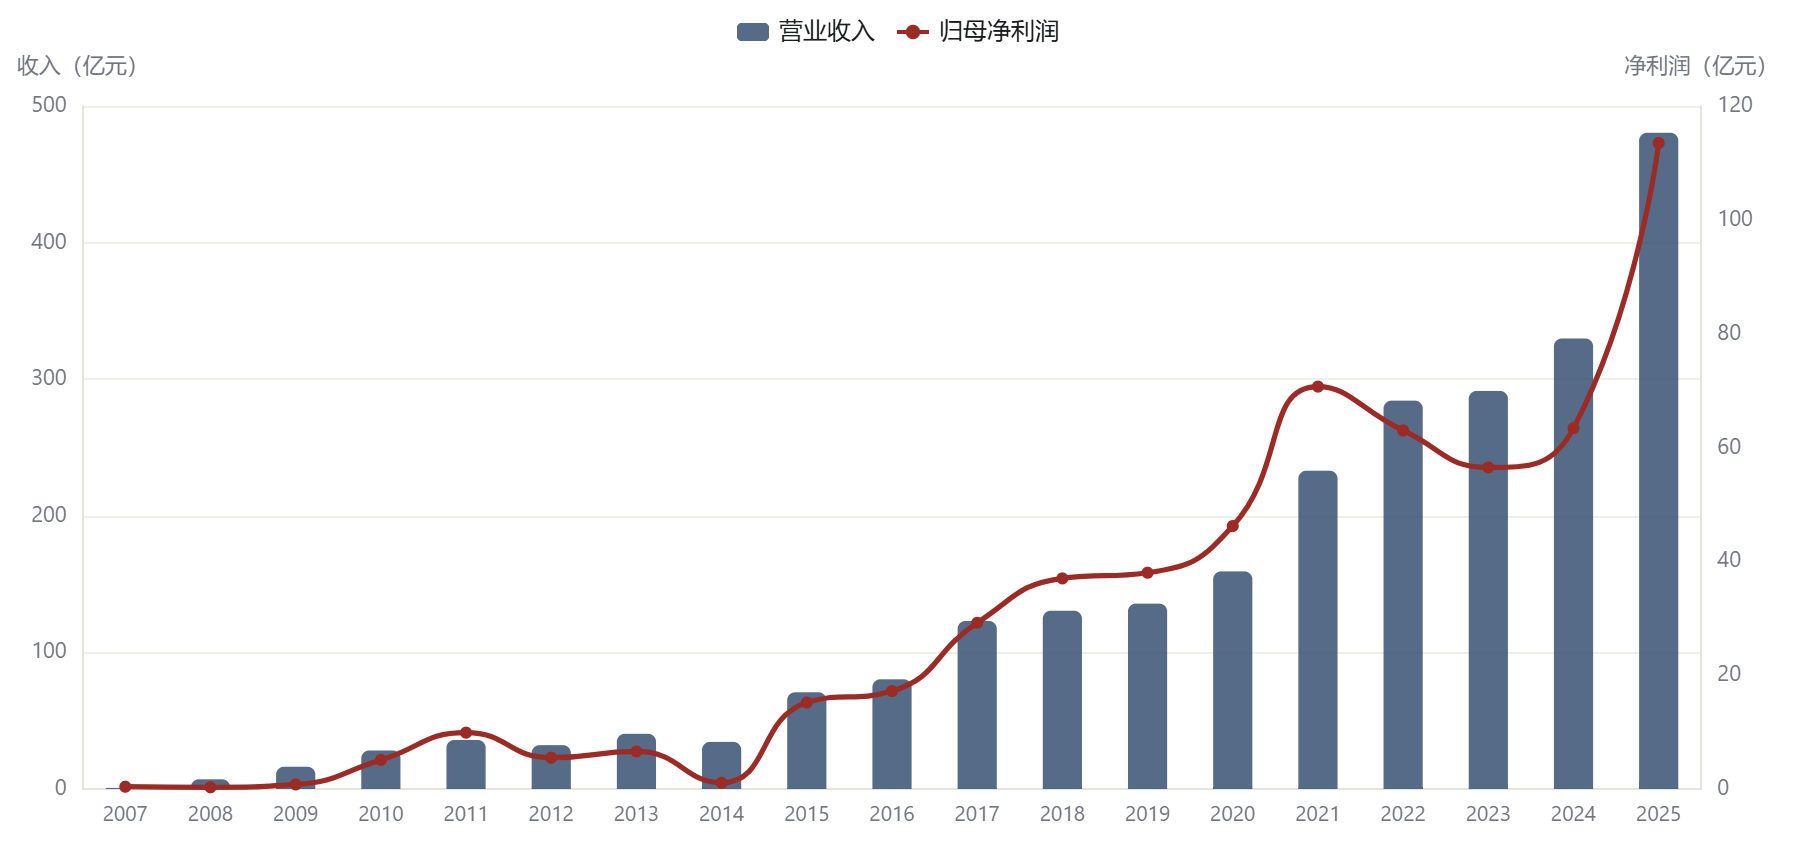
2019–2025 年,营业收入从 135.7 亿元增至480.4 亿元(CAGR 约 23.5%),归母净利润从 38.0 亿元增至113.5 亿元(CAGR 约 20.0%)。利润增速慢于收入,是因为 2022–2023 年经历了一段"增收不增利"的下行期(2022 年归母 63.0 亿元、2023 年 56.5 亿元)。那正是上一轮化工周期的回落段。
2025 年是斜率重新变陡的一年:收入 +45.7%,归母净利润+79.1%。利润增速反超收入,说明新产能的单位盈利高于存量。
斜率重新变陡。
2.2季度节奏:Q3 的减速信号
拆到单季,故事更立体。2026 年 Q1、Q2、Q3 单季归母净利润分别为36.6、60.7、45.9 亿元。Q2 是历史最好的单季,Q3 环比回落24.4%。增速上前三季累计 +60.0% 依然耀眼,但边际上最陡的一段已经走完。
Q3 减速的背景是双向挤压:三季度动力煤平仓价加速上行(7 月 804 元/吨 → 9 月末 941 元/吨)。而聚烯烃价格的反弹节奏未能同步。对一家煤化工企业来说,Q3 是成本端先动手的季度。
拐点先出现在环比。
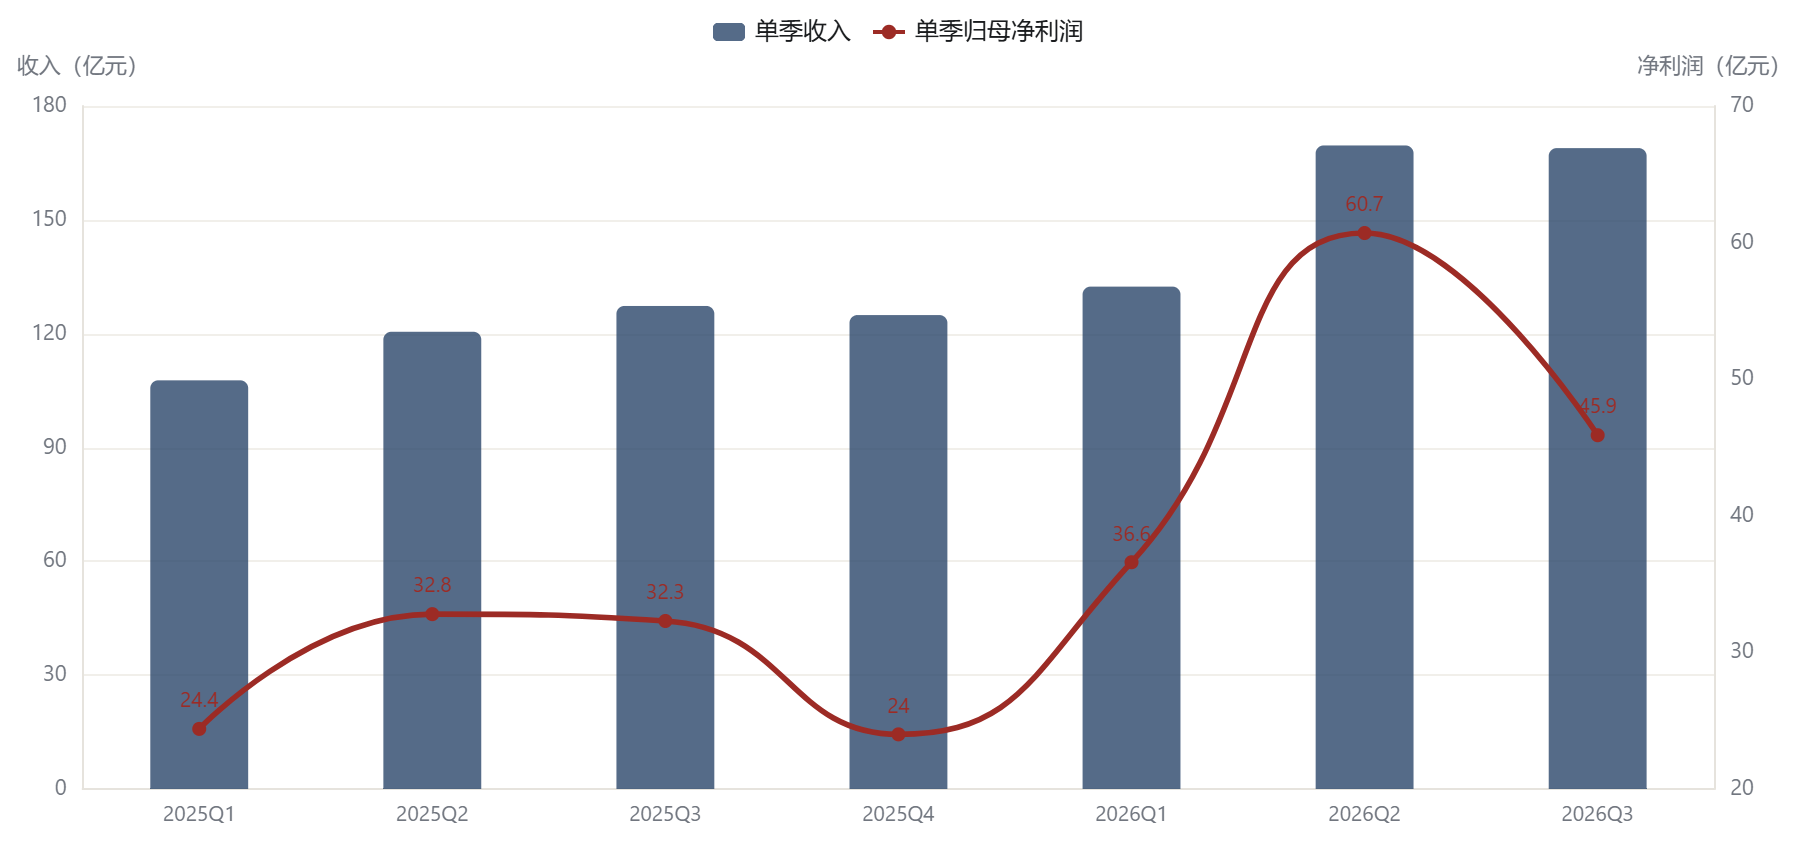
把 2026 年前三季的 +60% 拆开看:Q1–Q2 贡献了增量的绝大部分,Q3 已经边际走平。市场不缺同比数据,缺的是环比拐点。当 2026Q4 的煤价基数抬高、而烯烃价格弹性未知时,"同比高增、环比减速"的组合正是估值收缩的温床。
盈利质量:利润是现金做的吗
3.1利润率:一个深 V,回到高位
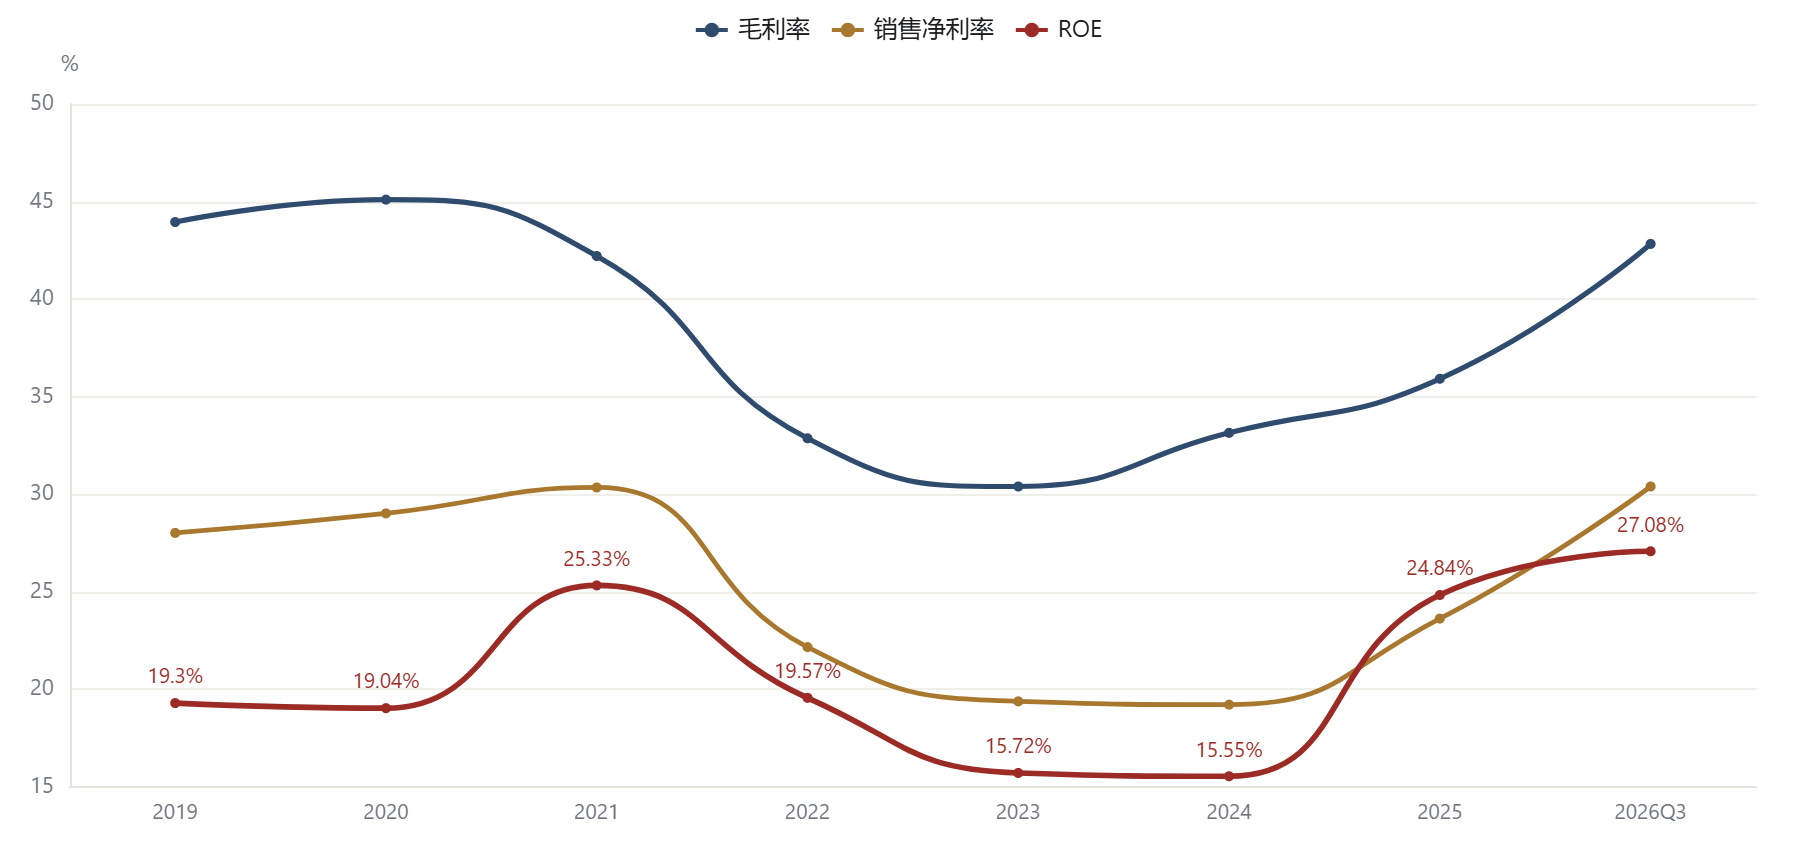
毛利率走过一个完整的深 V:2019–2021 年在42%–45%高位,2022–2023 年跌至 30%–33%(原料与产品价格双向挤压),2024 年起修复。2025 年。35.92%,2026 年前三季累计进一步升至42.83%。ROE 同步:2023 年 15.7% 的低点 → 2025 年24.84%,2026 前三季年化口径 27.1%。
需要诚实地标注:2026 年前三季 42.8% 的毛利率里。含有内蒙古新装置满产带来的单位成本摊薄,也含有上半年聚烯烃价格反弹与煤炭库存成本的错位。不宜线性外推为常态。
3.2现金含量:1.4–1.5 倍的成色
检验利润质量最硬的指标是"经营活动现金流净额 ÷ 归母净利润"。2023–2025 年该比值分别为1.54、1.40、1.48。2025 年经营现金流净额168.5 亿元,是当年净利润的近 1.5 倍。2022 年以前这个比值在 0.9–1.1 之间,说明本轮利润扩张是带现金的扩张。
钱是真的收到了。
现金不会说谎。
佐证还有两条:应收账款周转天数仅0.2–0.7 天(化工品先款后货),存货周转天数约 21 天。报表上几乎没有"纸面利润"藏身的空间。
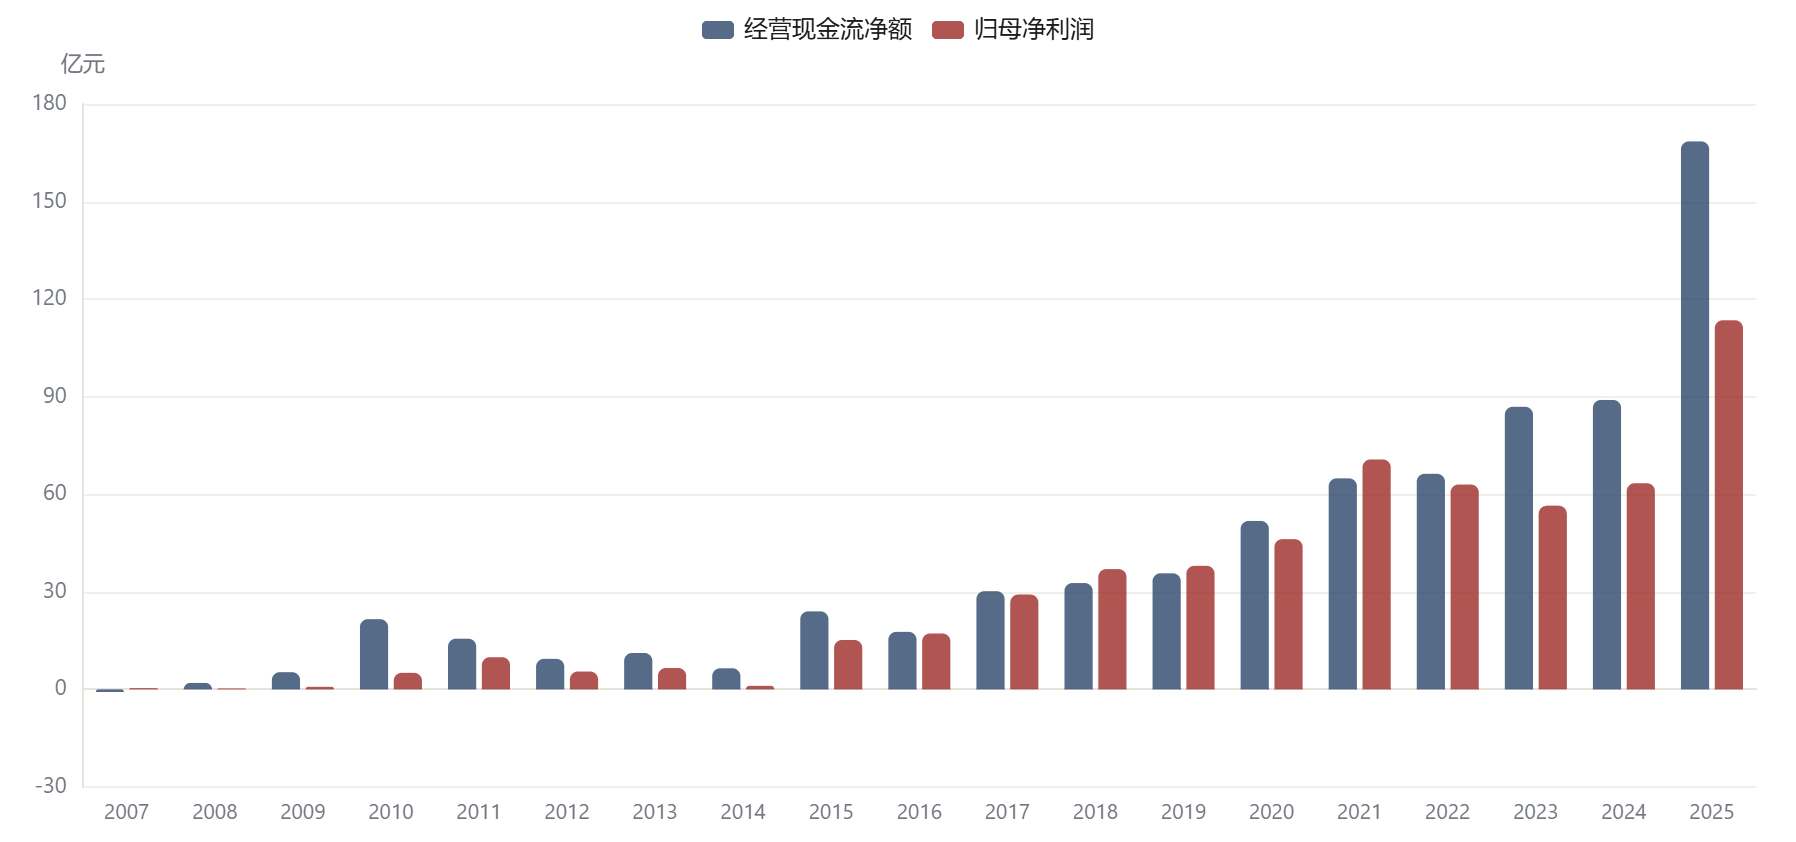
经营质量这一项,宝丰通过了检验:高 ROE、高现金含量、近乎为零的应收占款。但要把话说完整。高质量的盈利 ≠ 高可持续的盈利。35.9% 的毛利率是"一体化成本优势 × 周期价差"的乘积。前者是能力,后者是运气,二者在 2025–2026 年恰好同时为正。
这是能力。那是运气。
资产质量:负债、周转与股东回报
4.1杠杆:扩张期借的钱正在还
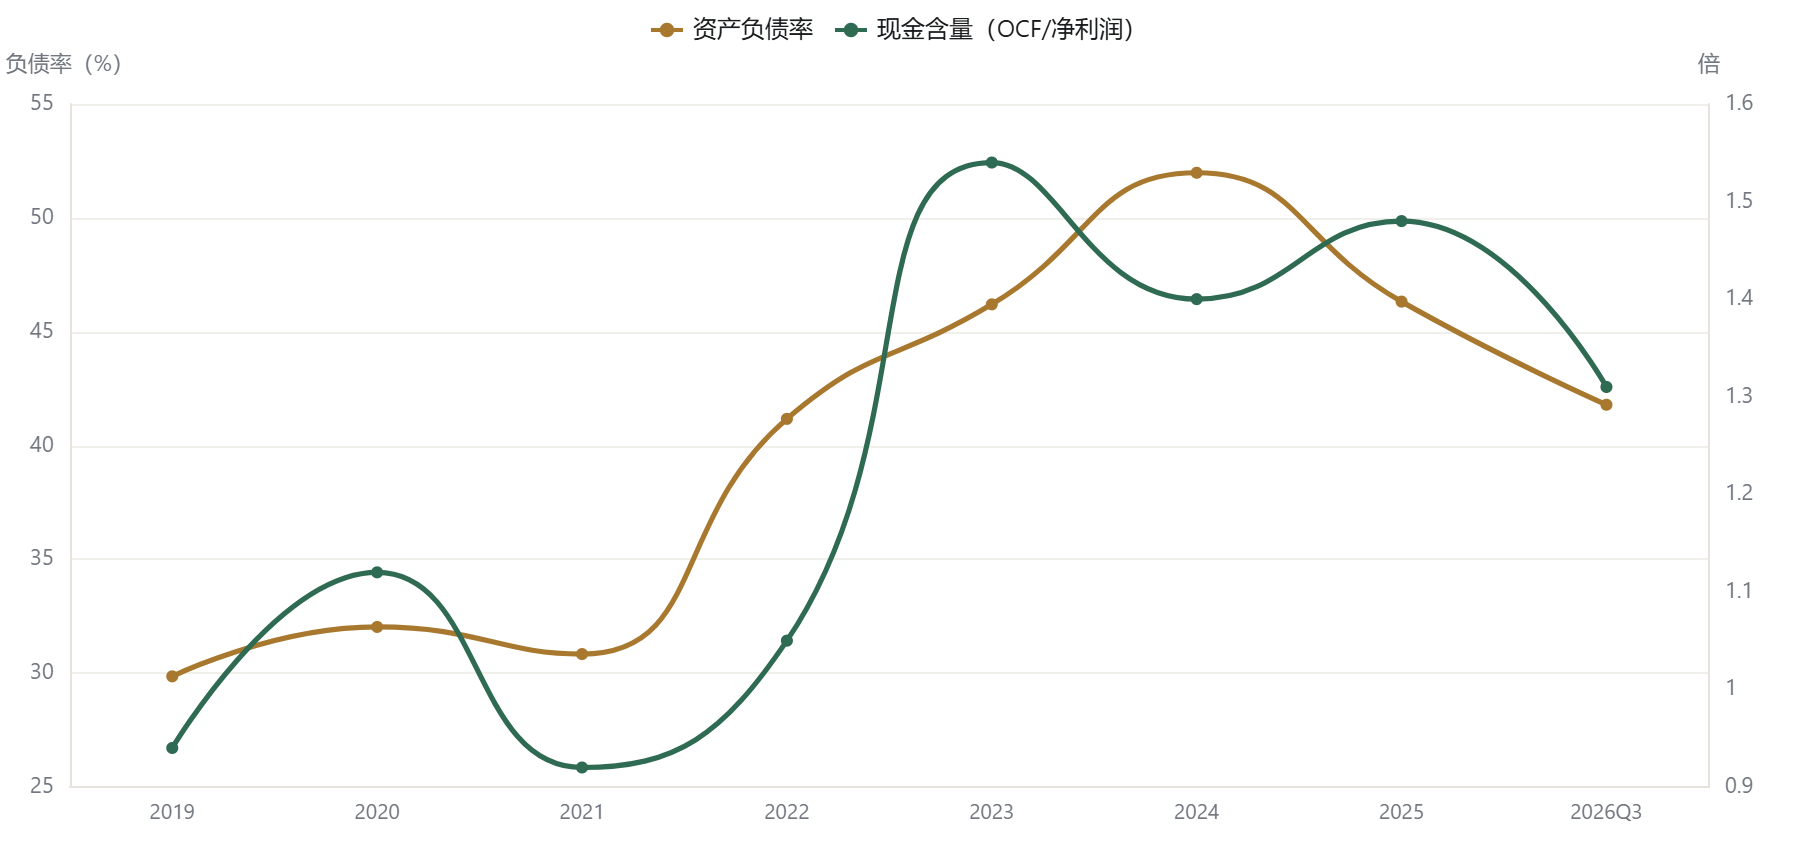
资产负债率画出一条清晰的抛物线:2019 年 29.9% → 2024 年52.0%(内蒙古项目建设高峰)→ 2025 年 46.3% → 2026 年前三季41.8%。同一时期,现金含量(经营现金流/净利润)从 1.0 升到 1.5。组合起来读:公司正用新产能释放的现金流主动降杠杆,财务风险在改善而非积累。
4.2同业坐标:ROE 一骑绝尘
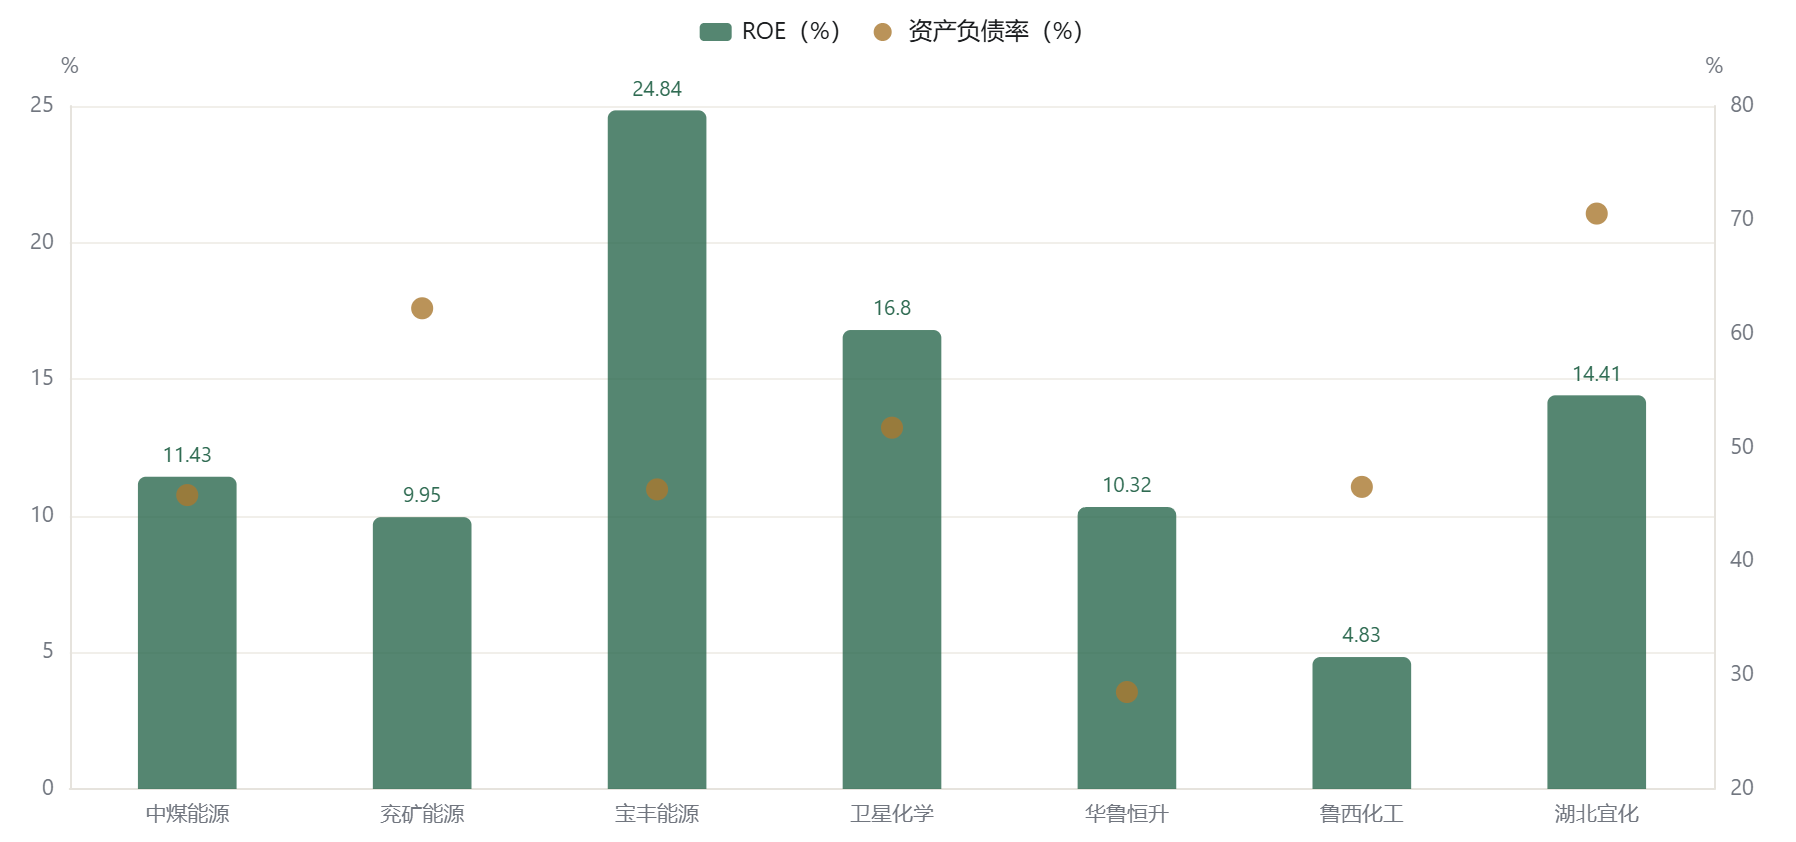
把宝丰放回煤化工/化工可比公司里(2025 年报口径):收入规模(480.4 亿元)不及中煤能源、兖矿能源的三成,但ROE 24.84%是七家公司中唯一超过 17% 的,销售净利率 23.63% 是第二名(卫星化学 11.52%)的两倍以上。资产负债率 46.3% 处于中游。
成本决定位置。
4.3股东回报:分红与回购的成色
2025 年度利润分配为每股0.4921 元(含税)加中期每股 0.28 元。全年合计约 0.7721 元/股,对应当前股价股息率约3.8%。2026 年中期再派 0.42 元/股(除权日 2026-09-01),分红力度继续加码。公司 10 亿元回购计划已完成。以 2025 年归母净利润计,现金分红比例约 45%。
| 股东回报项目 | 内容 | 金额/比例 |
|---|---|---|
| 2025 年度分红 | 末期 0.4921 元/股 + 中期 0.28 元/股 | 合计约 0.77 元/股 |
| 2026 年中期分红 | 0.42 元/股(除权 2026-09-01) | 力度同比提升 |
| 现金分红比例 | 以 2025 年归母净利润 113.5 亿元计 | 约 45% |
| 股份回购 | 回购计划已实施完毕 | 10 亿元 |
注:股息率按 2026-10-22 收盘 20.31 元与 2025 年度合计每股股利计算。分红比例为按公开披露数据的估算口径。数据:公司权益分派与回购公告(Tushare、公司公告)。
宝丰的资产负债表处在近三年最舒服的位置:杠杆下行、现金充裕、分红上台阶。唯一的结构性瑕疵是治理集中度。控股股东宝丰集团持股约 35.65%,其中约 26.8% 处于质押状态,这是与财务风险不同维度、但需要持续跟踪的风险点(2025 年 5 月上交所曾就年报事项发函问询,公司已回复)。
杠杆在退,分红在进。
股价:顶部是怎么形成的
5.1全景:从 6.56 到 35.37,再到 20.31
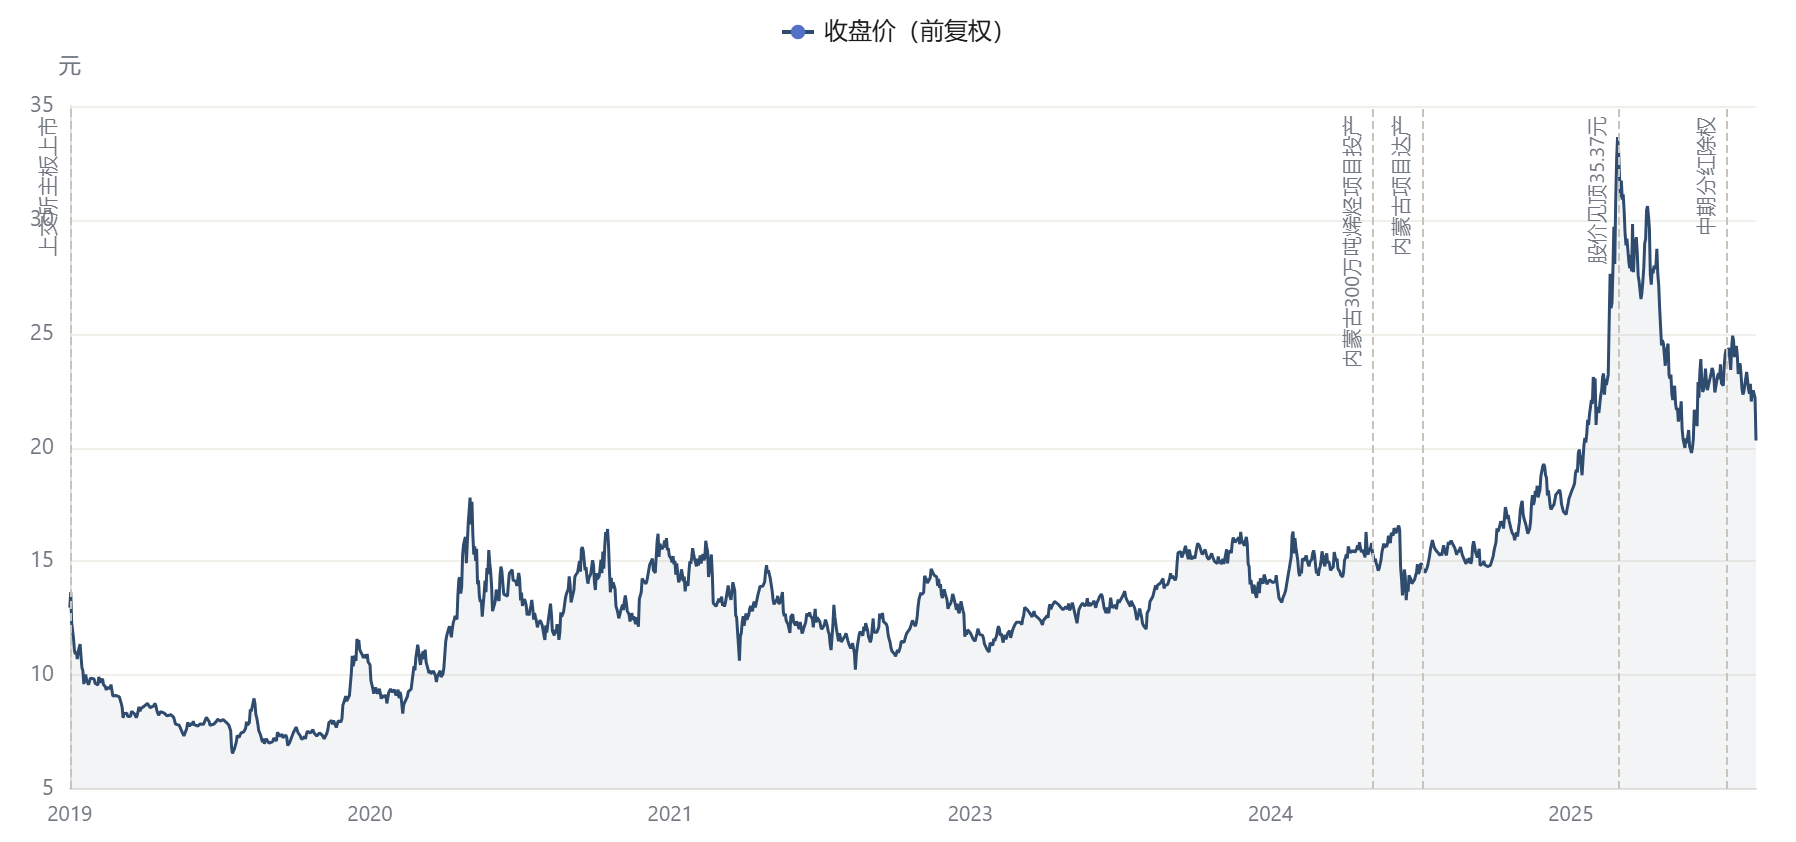
前复权口径下,2019 年 5 月 16 日上市以来:最低收盘6.56 元(2020-02-04),最高盘中35.37 元(2026-03-16,最高收盘 33.63 元/2026-03-13),最大涨幅超过 4 倍。此后 7 个月回撤42.6%至 20.31 元(2026-10-22 收盘,当日 -8.43%)。当前市值约1489 亿元。按盘中高点估算的市值峰值约 2676 亿元(2026-03-16,总股本 73.33 亿股口径)。月末口径峰值 2251 亿元(2026-04 末)。
节奏上,本轮主升段与基本面事件严丝合缝。2025 年 2 月内蒙古项目投产→2025 年报利润 +79%→2026 年一季报延续高增→3 月中旬见顶。股价见顶时,恰恰是同比数据最漂亮的时候。
顶部是换手换出来的。
5.2筹码:户数在顶部翻倍
股东户数是观察顶部结构最诚实的指标。2025 年 12 月 31 日7.67 万户,2026 年 2 月末 10.57 万户。3 月末暴增至16.21 万户。恰好在股价见顶的三个月里翻倍。此后 6 月 16.31 万户、9 月 15.82 万户,高位横盘不散。
含义直白:顶部区域完成了从集中到分散的筹码迁移,高位接筹的投资者尚未离场。技术上,这意味着上方存在大量套牢筹码。基本面上,这批筹码的持有逻辑大多锚定 2026 年的高同比增速。一旦 2027 年增速常态化,筹码松动会放大波动。
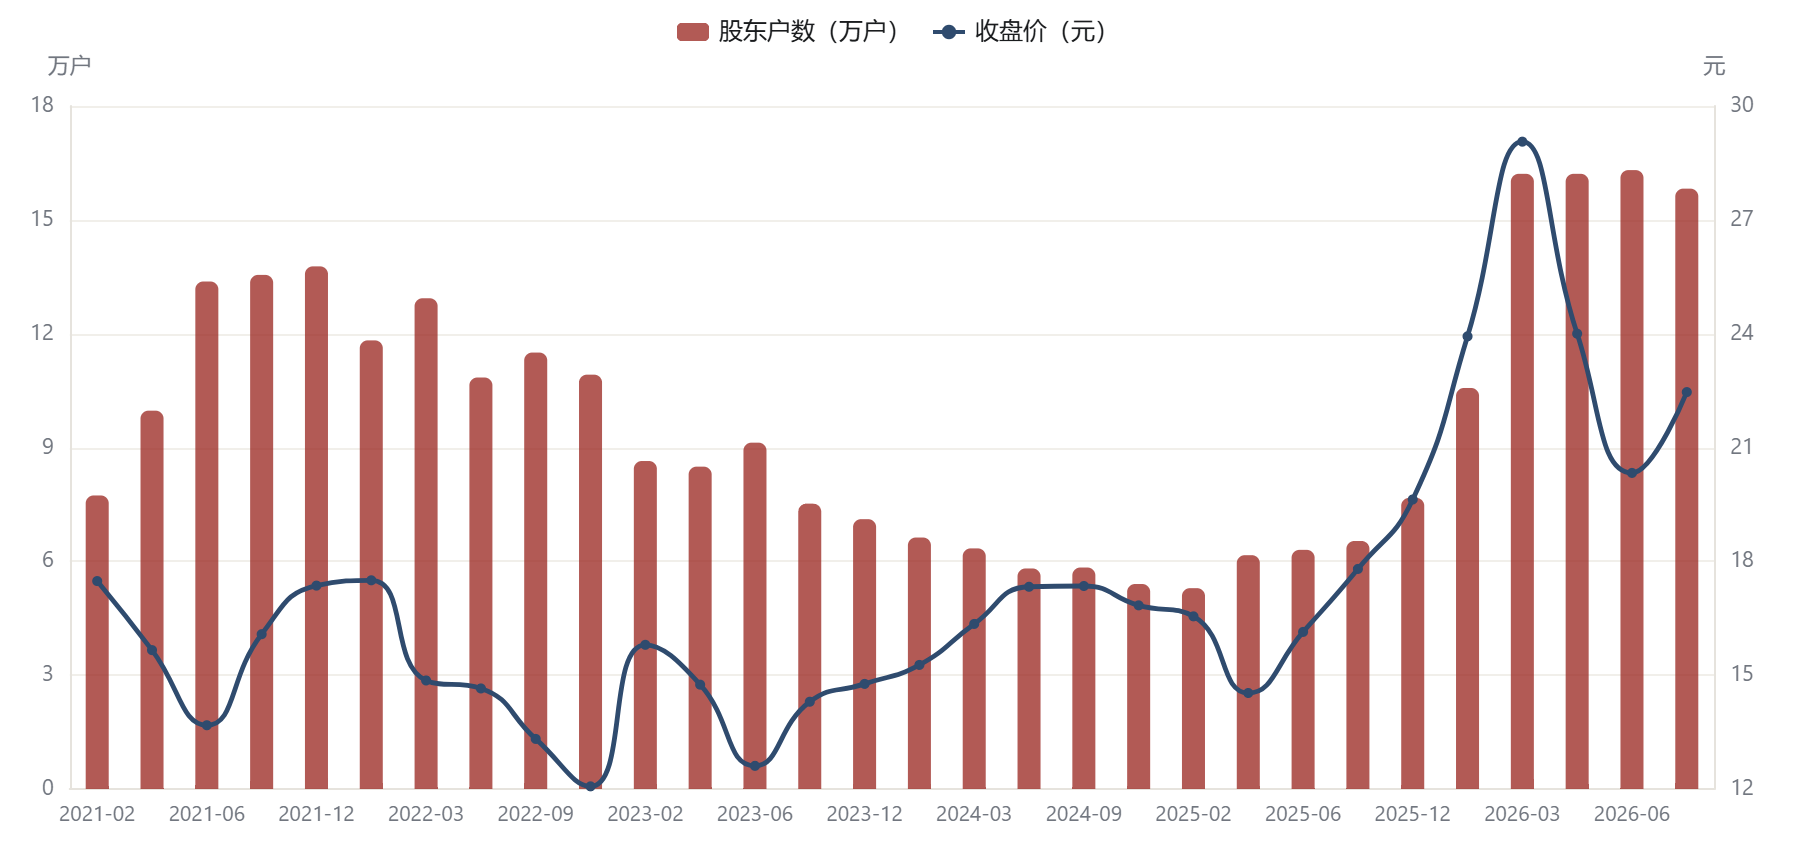
35.37 元定价的是"量价齐升的 2026 年",20.31 元定价的是"增速回落的 2027 年"。两个价格之间隔着一次筹码扩散、一个 Q3 环比减速、一轮成本上行。股价的下跌不是对过去的惩罚,是对未来的重新报价。
位置:估值区间与周期坐标
6.1估值:回到区间下沿
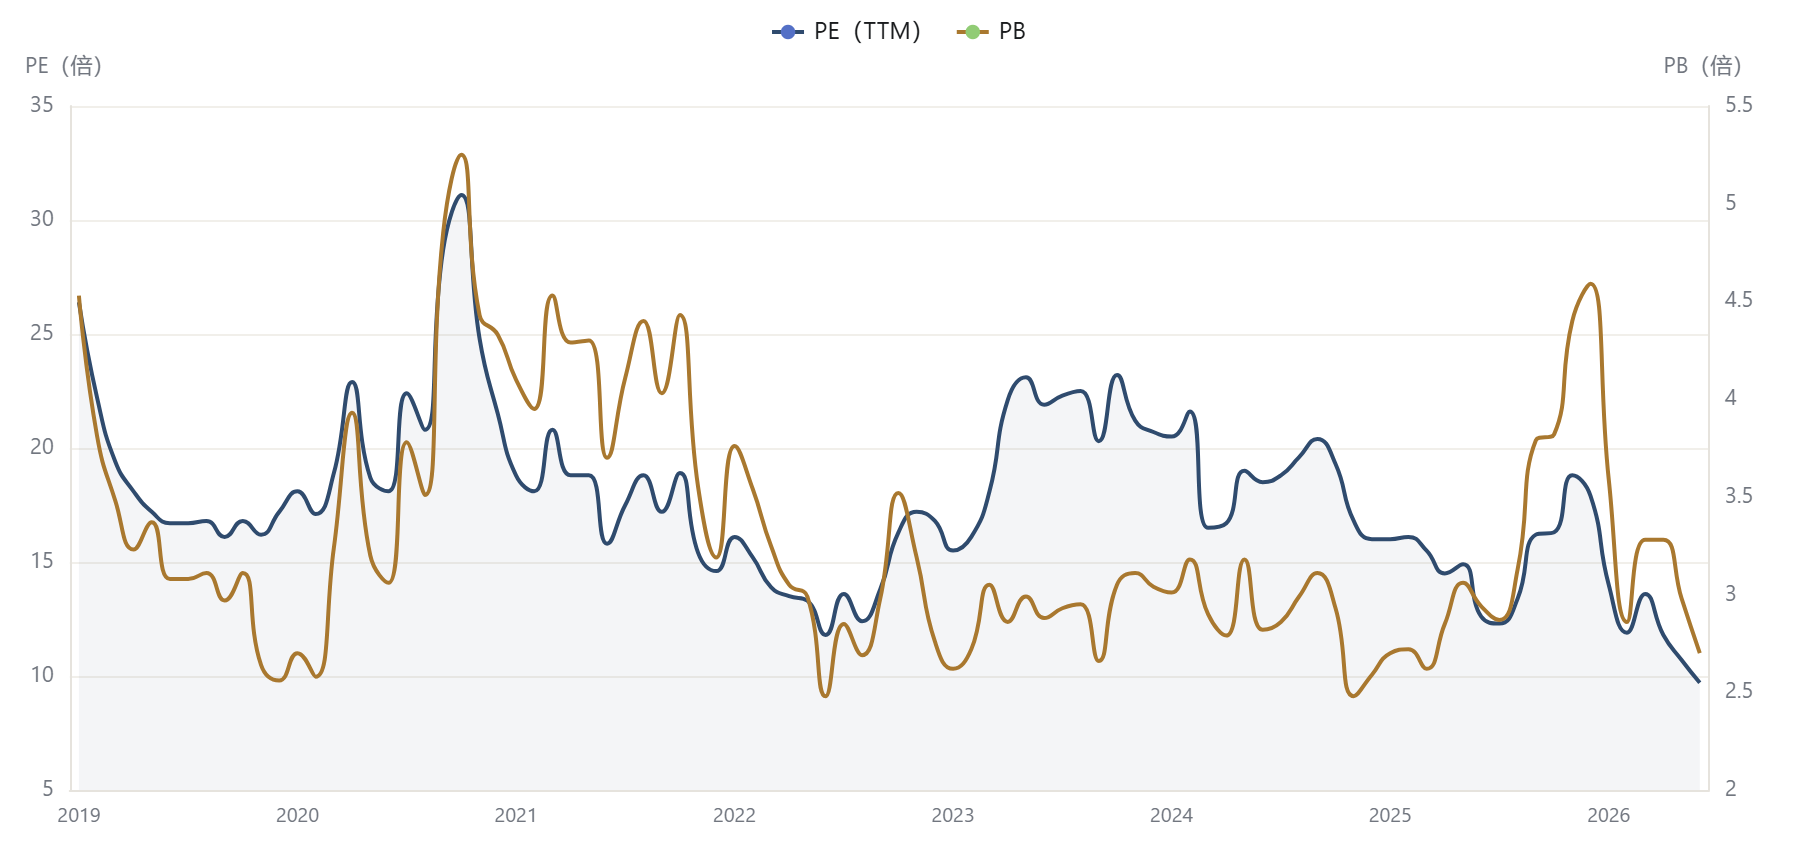
PE(TTM)9.7 倍,处于上市以来 9.7–31.1 倍区间的最下沿。PB2.70 倍(区间高点约 3.6 倍)。以卖方一致预期作参照(国信证券 2026E 归母净利润 182.49 亿元,西南证券定价参照 28.86 元,均为公开研报口径,仅作坐标不作依据),当前价对应 2026E 约 8.2 倍、2027E 大概率进入个位数。
但对周期股,低 PE 恰恰常出现在盈利顶部。9.7 倍既可以读作读数低,也可以读作市场已经在给 2027 年的价差回落计提折价。分辨二者,只能回到价格与产能的证据上。
6.2周期坐标:成本在涨,产品在跟
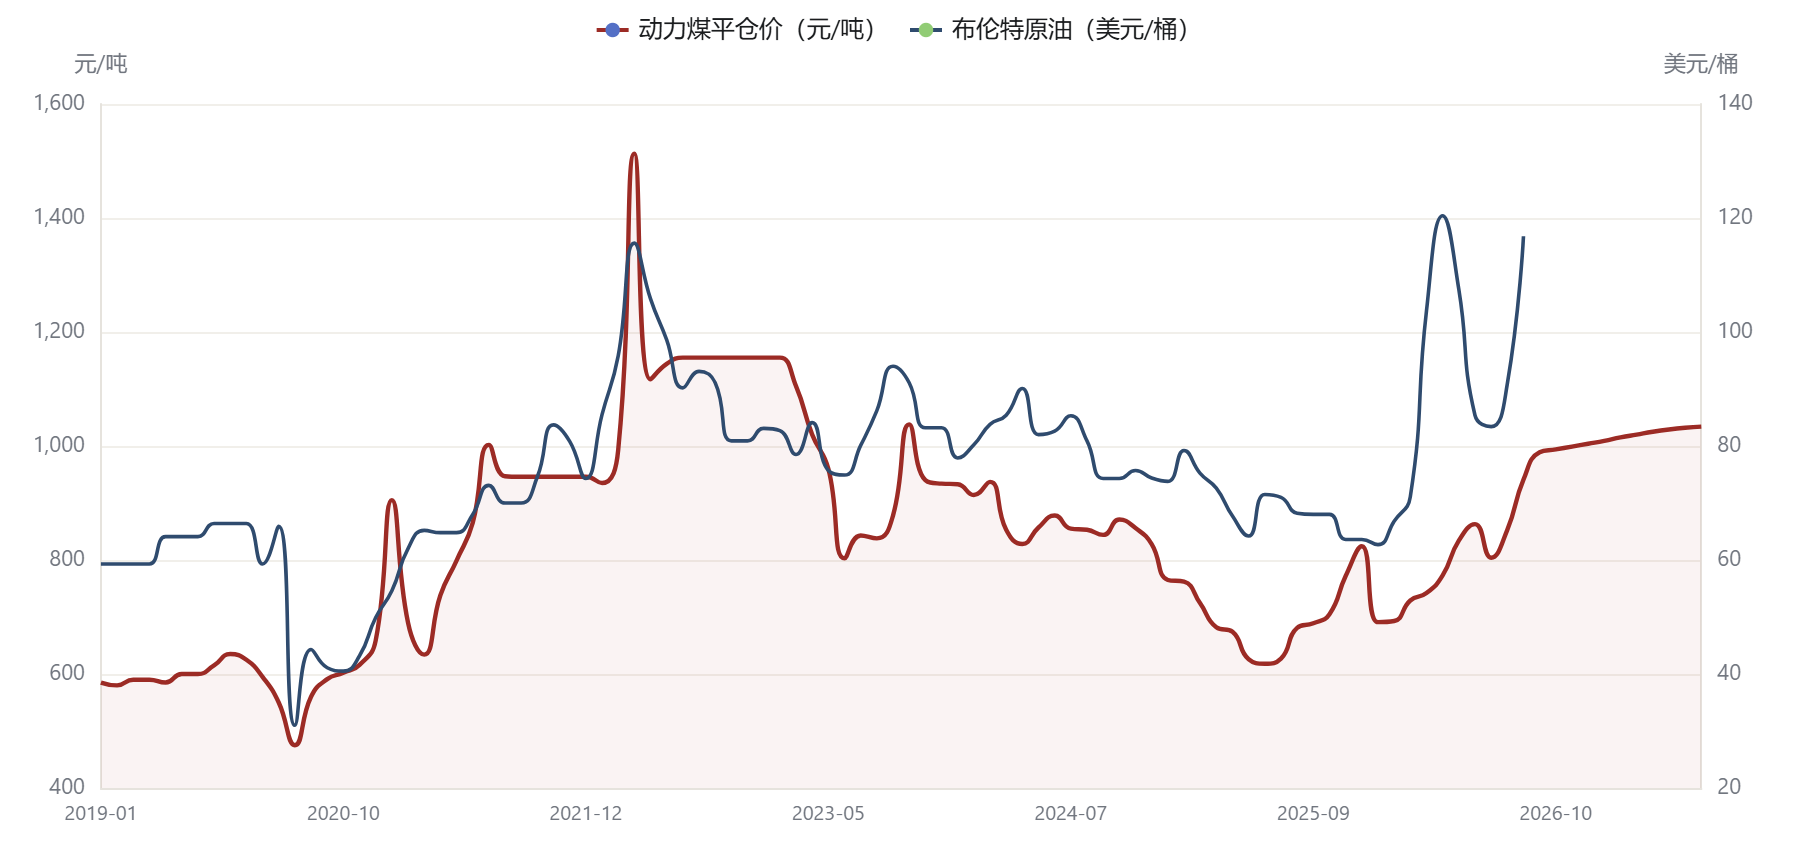
成本端:秦皇岛 Q5500 动力煤平仓价从 2026 年 1 月的693 元/吨涨至 10 月 21 日的1034 元/吨(+49%),且四季度逐周抬升。布伦特原油 2026 年 4 月冲高至 120.4 美元/桶后回落、9 月再回 116.8 美元/桶。对煤制烯烃而言,煤价是成本,油价是"竞争路线的成本锚"。油煤双涨时,油制烯烃成本抬升反而支撑聚烯烃价格。
价差就是命门。
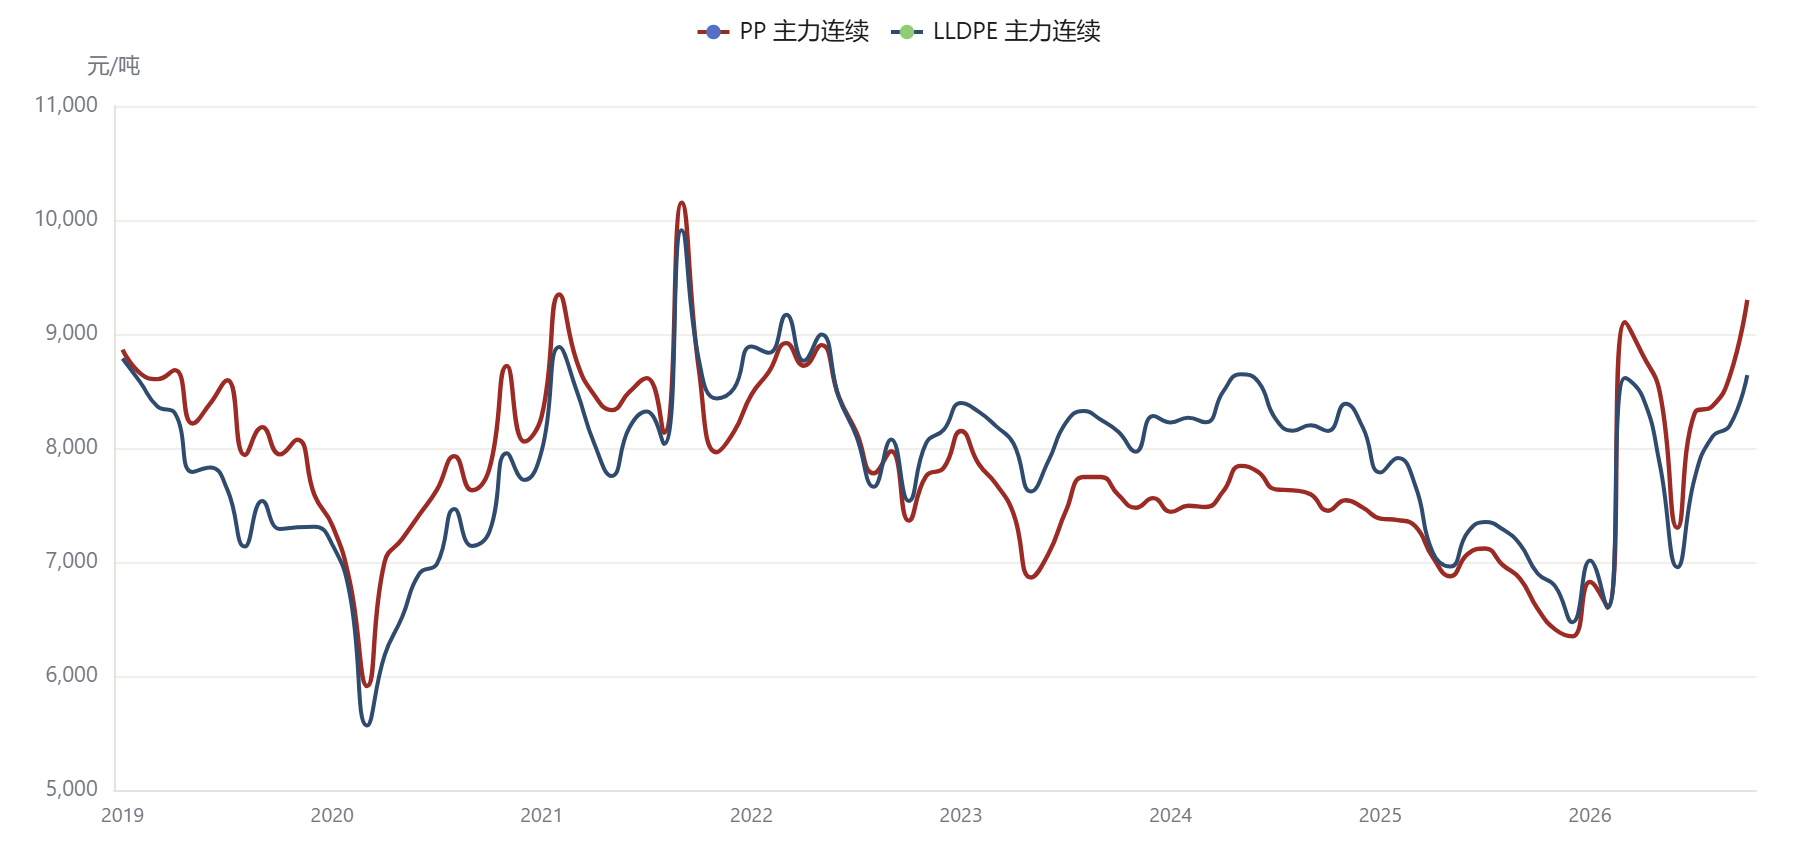
产品端:PP 主力连续合约 2025 年月均约 6945 元/吨。2026 年 10 月 21 日收于9299 元/吨(+34%)。LLDPE 收于 8640 元/吨。产品价格的涨幅目前跑赢了煤价对自有装置的传导(公司煤炭自给率高、炼焦精煤自给约 45%)。这是 2026 年利润仍在创新高的直接原因。
6.3供给:悬在头顶的达摩克利斯之剑
需求侧没有明显隐忧,真正的变量在供给。公开研究数据显示:2025 年国内聚烯烃产能约8809.5 万吨(同比 +12.9%)。2026 年下半年 PE 仍有约585 万吨拟投产。行业正处于"高盈利→集中投产→价差压缩"周期的经典前段。宝丰的相对安全垫在于成本曲线最左端(煤制完全成本约 8417 元/吨 vs 油制约 10165 元/吨,公开研究口径)。行业出清先出清别人,但出清的过程会压低它的价差中枢。
供给闸门在开启。
供给压着价格。
周期坐标判断:产品价格上行段 + 成本上行段 + 供给释放前段。三者叠加,2026 年是"好利润的尾声"而非"坏周期的开始"。核心监测指标有两个:①PP-动力煤价差(决定单位盈利)。②聚烯烃月度新增产能投放进度(决定 2027 年价差中枢)。当前价差仍厚,但新产能的闸门已经抬起。
判断:三条路径与验证信号
路径 A · 价差韧性,价格重估
成立条件:2026H2–2027 年聚烯烃新产能投放不及 585 万吨计划,PP-煤价差维持在当前水平。煤价回落或稳定在 900 元/吨下方。
验证信号:PP 主力合约站稳 9000 元/吨以上、公司单季归母净利润回到 45 亿元以上、Q4 环比转正。
路径 B · 增速常态化,估值横盘
成立条件:2027 年归母净利润同比转为 -10%~+15% 的常态区间,市场按周期股给 8–11 的市盈率读数 定价。
验证信号:季度同比增速逐季收敛至 20% 以内。市盈率读数912箱体震荡,股东户数回落至 10 万户下方(筹码重新集中)。
路径 C · 供给冲击,利润与估值同步收缩
成立条件:2027 年 585 万吨级新产能集中落地叠加煤价维持 1000 元/吨上方,PP-煤价差压缩 20% 以上。
验证信号:PP 跌破 7500 元/吨而煤价不跌。单季归母净利润跌破 30 亿元。分红率下调。
贯穿始终的两条底线
经营质量底线:现金含量若跌破 1.0 倍、或应收账款周转天数升至 5 天以上,说明收入质量恶化,推翻本报告"质量为真"的前提。
治理底线:控股股东质押率若进一步上升、或再收监管问询,估值折让将从周期折价扩大为治理折价。
7.1最后的话
把三重验证收拢:经营质量为真(ROE 24.8%、现金含量 1.48、零应收占款)、周期位置偏后(产品价差仍厚但供给闸门开启)、股价已在定价增速回落(市盈率读数 9.7处区间下沿、筹码高位扩散)。9.7 倍的宝丰,买的是成本曲线最左端的产能,赌的是 2027 年价差回落的幅度。
质量为真,周期偏后。
对周期股,估值读数低从来不是充分理由,"价差见底"才是。在 PP-煤价差给出明确的二次探底信号之前,这只股票的中报和季报比任何估值模型都重要。
一句话总结:利润的成色是实的,利润的长度存疑。20.31 元的价格既没有压低经营质量的分量,也没有放大周期风险的权重。它只是把不确定性原价退还给了投资者。
数据来源与口径
一、行情数据来自 Tushare Pro(日线、每日指标、股东户数、分红),前复权价自算:收盘价×当日复权因子÷最新复权因子。峰值以日线还原(盘中最高 35.37 元/2026-03-16、最高收盘 33.63 元/2026-03-13)。市值峰值区分口径:盘中估算约 2676 亿元(总股本 73.33 亿股×盘中高点)、月末采样口径 2251 亿元(2026-04 末)。2026-10-22 当日行情(收盘 20.31 元)在 Tushare 日线发布前经腾讯行情快照补录。当日估值按 10-21 每日指标以价格比例缩放(同一 TTM 口径)。
二、财务数据来自东方财富(AKShare 财务报表与财务摘要)。已与公司公告口径交叉核验一致(2025 年:营收 480.38 亿元、归母净利润 113.50 亿元、经营现金流 168.51 亿元、资产负债率 46.32%)。归母净利润与净利润口径一致(无少数股东损益)。单季度数据为累计差分。2026 年数据为前三季累计口径。
三、行业价格:动力煤为秦皇岛港 Q5500 平仓价(同花顺 EDB 抽样序列)、布伦特原油月度价(同花顺 EDB/世界银行口径)、PP 与 LLDPE 为主力连续合约收盘价(新浪财经,换月处存在跳空,期货价非现货含税价)。行业供需与成本对比数据来自公开研究报告(2025 年国内聚烯烃产能 8809.5 万吨、煤制/油制完全成本 8417/10165 元/吨等),仅作背景坐标。
四、非结构化信息:内蒙古 300 万吨/年烯烃项目 2025-02-14 投产、4 月达产(公司公告)。控股股东持股与质押、2025-05-10 上交所问询函(公司公告与监管公开信息)。卖方盈利预测(国信证券、西南证券公开研报)仅作参照,不构成本报告依据。
免责声明
本文仅供学习交流使用,不构成任何投资建议或个股推荐,投资有风险,决策需谨慎。
报告完成于 2026-10-22|数据截至 2026-10-22