80美分的债券,A3的抵押品:AI 的两本价目表
2026 年 10 月全球科技股杀跌梳理|数据截止 2026-10-16
2026年10月14日,CoreWeave 的股票单日下跌 15%,一周之内跌去四分之一以上。
同一天,它2032年到期、票息9.625%的无担保债券跌破面值80美分,二级市场要价折合年化约14%;2031年到期的票据还要低,折合年化超过16%。五年期信用违约互换报1117个基点,隐含的五年内违约概率约63%。同一个量级上一次出现,是在雷曼兄弟申请破产之前的那几天。
可就在同一年,这家公司用同类 GPU 作抵押借到的85亿美元,拿到的是穆迪 A3、DBRS A(low),投资级。
同一批货,两本价目表。
两本表分别是谁开的
第一本开在公司主体身上。穆迪给 CoreWeave 母公司 Ba3,标普给 B+,惠誉给 BB-,三家全部落在投机级。2026年至今,它累计完成了超过200亿美元的债务与股权融资;三位创始人在股票开始崩跌之前,合计套现33亿美元。
第二本开在资产上。今年完成的 DDTL 4.0,85亿美元,穆迪 A3、DBRS A(low),是第一笔以高性能计算基础设施及其绑定客户合同为抵押的投资级融资。它还是非追索的:借款人是 CoreWeave 的全资子公司 CCAC VIII,评级机构看的是租约能收多少钱、芯片还剩多少残值,而不是母公司资产负债表长什么样。
同一批服务器,作为资产是投资级,作为借款人主体是投机级。两本表之间那道缝,就是这一轮杀跌真正的现场。
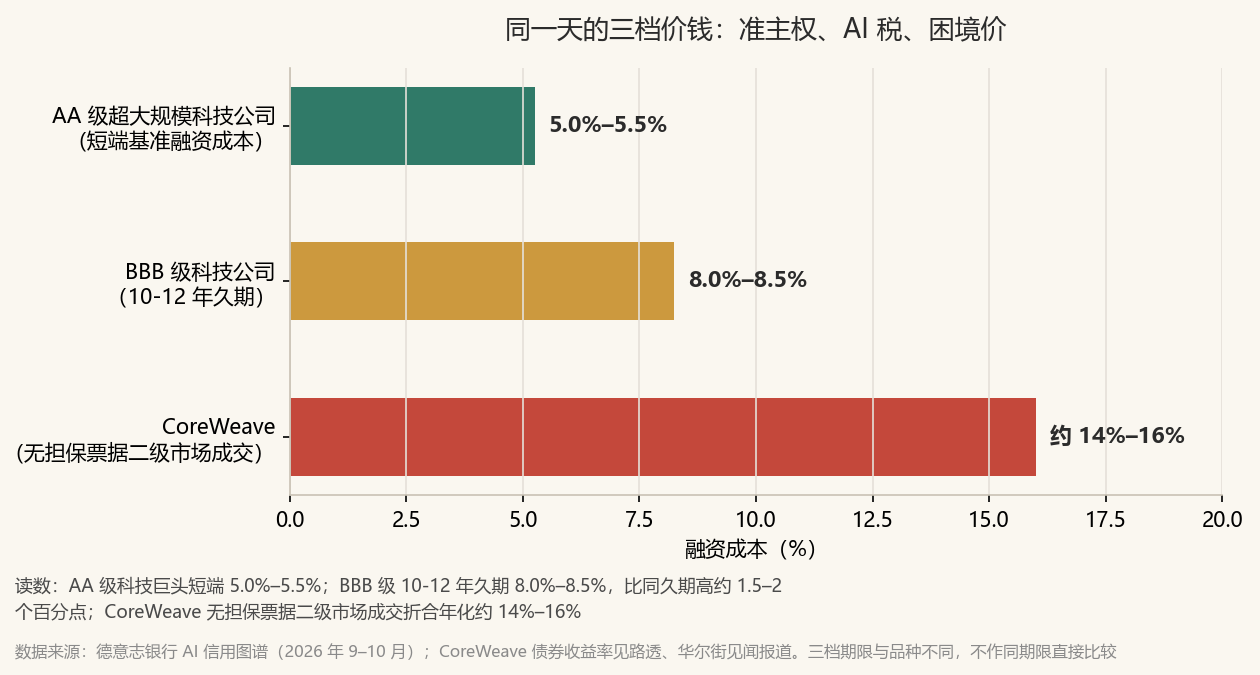
图 1 · 同一天的三档价钱
读数:AA级科技巨头短端 5.0%–5.5%;BBB级 10-12年久期 8.0%–8.5%,比同久期高约1.5–2个百分点;CoreWeave 无担保票据二级市场成交折合年化约14%–16%。
数据来源:德意志银行 AI 信用图谱(2026年9–10月);CoreWeave 债券收益率见路透、华尔街见闻报道。三档期限与品种不同,不作同期限直接比较。
债市早就按租约上的名字定价了
摩根士丹利10月月报《AI融资现状:暂停,而非撤退》里有一组数:高收益市场至少有20只项目融资型数据中心债,合计456亿美元、4063兆瓦,每一只都由单一特殊目的实体发行,偿债来源是单一租户的租金。其中7只的唯一租户是 CoreWeave,涉及141亿美元、1512兆瓦,占金额的31%、容量的37%,是这个市场里最大的单一租金来源,比谷歌背书的 Fluidstack(119亿美元)和英伟达(84亿美元)都大。
价钱差在利差上。截至9月28日,CoreWeave 作租户的7只债券平均利差约400个基点,是谷歌背书 Fluidstack(约195个基点)的两倍,也远高于亚马逊租赁债(约150个基点)。同一类资产、同一种结构、相近的评级,唯一的变量是租约上写了谁的名字。
市场还会挑交付期。利差最宽的四笔——Zenith Arc 599个基点、Galaxy 559个基点、Edged 498个基点、软银租赁的 SE Cosmos 451个基点——共同点是租户偏弱、建设周期偏长。反过来,Applied Digital 那只9.25%、2030年到期的票据,最终交付期就在2026年10月31日,利差只有218个基点。离通电越近,租户信用就越不值得多看两眼。
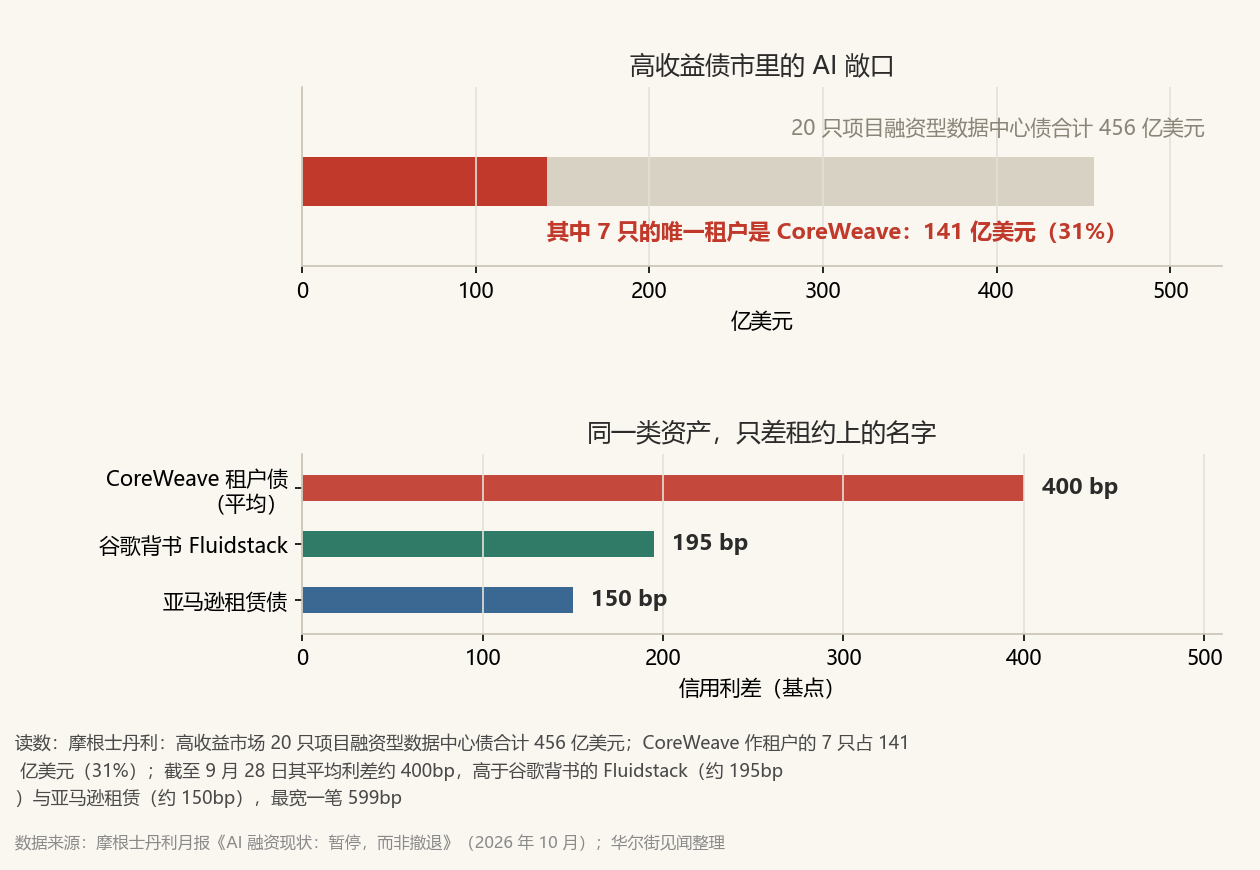
图 2 · 高收益债市里的 AI 敞口与它的价钱
读数:20只项目融资型数据中心债合计456亿美元,CoreWeave 作租户的7只占141亿美元(31%);截至9月28日其平均利差约400bp,高于谷歌背书的 Fluidstack(约195bp)与亚马逊租赁(约150bp),最宽一笔599bp。
数据来源:摩根士丹利月报《AI融资现状:暂停,而非撤退》(2026年10月);华尔街见闻整理。
租约的两端,同时在动
租户这一端,在减少对外部算力的依赖。10月12日,微软宣布把 Azure 自研的 Maia 系列扩到 multi-gigawatt,Maia 200 已经投产、Maia 300 排在2027年,Maia 将成为微软产品和服务的主要推理系统。它还规划到2032年把数据中心容量做到约38吉瓦,眼下运营的约12吉瓦,德州 Pecos 的新园区约2吉瓦。
7月,Meta 推出代号 MetaCompute 的计划,把闲置 GPU 和模型托管对外卖,还传出与 Anthropic 谈两年、最高100亿美元的数据中心算力出租。它2026年的 AI 资本开支预计在1250亿到1450亿美元。租户结构的数字也在变:CoreWeave 第一大客户的收入占比,从一年前的71%降到2026年6月30日的36%。
债权人这一端,在抬价。CoreWeave 近期一笔26亿美元设施的利率接近9.1%;Anthropic 大约四个月前的“大天空项目”发了约44亿美元债,利率8.5%;最新一轮融资里,黑石拿到的回报率是两位数。分母那头,10年期美债收益率10月8日5.22%、9日5.24%、13日5.21%、14日5.19%,此前一度突破5.3%,是2002年以来的最高水平。
夹在中间的,是 CoreWeave 自己的账。2026年二季度,经营现金流6.79亿美元,净利息支出6.40亿美元——一年前这个数字是2.67亿;同一季度买设备及固定资产花掉64.2亿美元,约是经营现金流的10倍;净亏损6.26亿美元。滚动十二个月自由现金流-136.5亿美元。公司给三季度的利息指引是8.6亿到9.4亿美元。
债务有账期。2026年内到期44亿美元,2027年到期62亿美元。美国银行测算,2026、2027两年累计现金缺口约490亿美元,得靠再融资填。德意志银行的算法是另一个口径:未来12个月经营现金流约100亿美元,资本开支需求约450亿,缺口约350亿;这个缺口哪怕只有一半按16%的无担保债利率融资,一年要多付约28亿美元利息,比分析师预期的全年亏损总额还大。
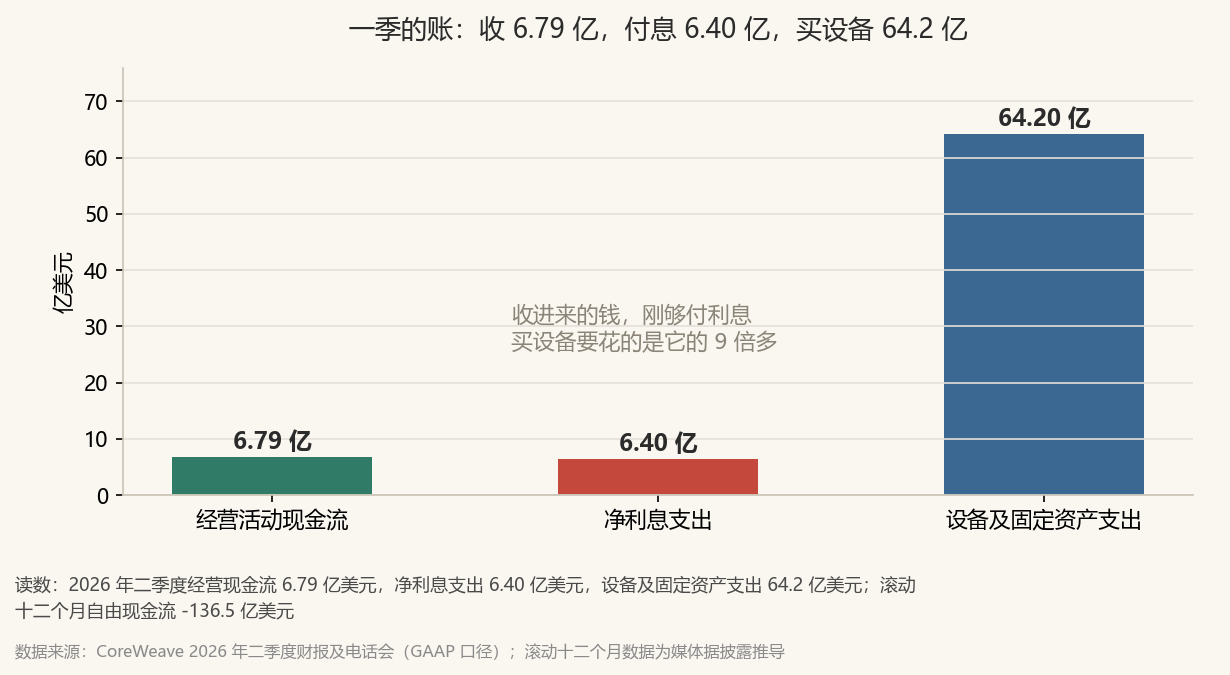
图 3 · 一季的账
读数:2026年二季度经营现金流6.79亿美元、净利息支出6.40亿美元、设备及固定资产支出64.2亿美元;滚动十二个月自由现金流-136.5亿美元。
数据来源:CoreWeave 2026年二季度财报及电话会(GAAP口径);滚动十二个月数据为媒体据披露推导。
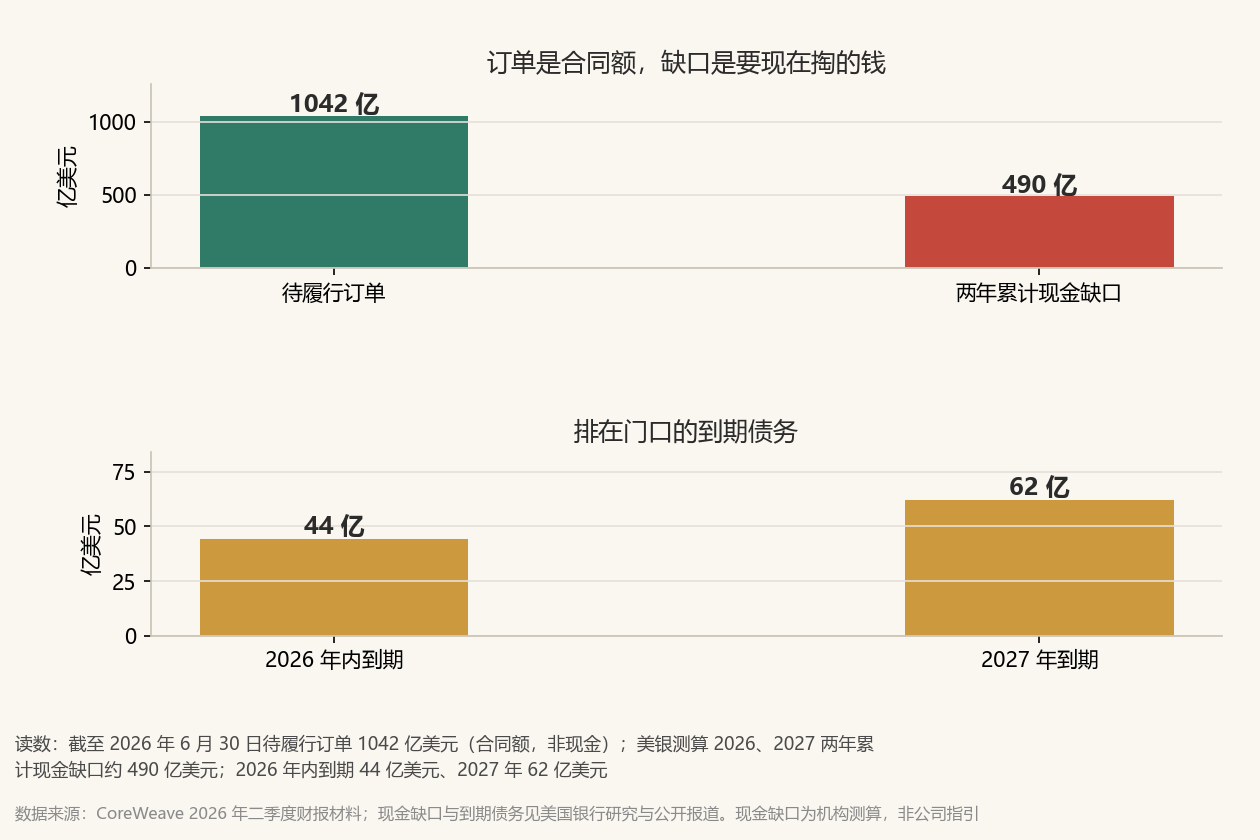
图 4 · 订单是合同额,缺口是要现在掏的钱
读数:截至2026年6月30日待履行订单1042亿美元(合同额,非现金);美银测算2026、2027两年累计现金缺口约490亿美元;2026年内到期44亿美元、2027年62亿美元。
数据来源:CoreWeave 2026年二季度财报材料;现金缺口与到期债务见美国银行研究与公开报道。现金缺口为机构测算,非公司指引。
三条对不上的时间线
真正被反复追问的,是三个时间对不齐。算力合同4到6年,照付不议;GPU 的会计折旧年限,业内4到6年,CoreWeave 在2023年1月把这条线从4年拉到了6年;而给这批 GPU 融资的债务,期限还更长。德意志银行把三条线摆在一起,结论是抵押品在债务到期之前就已经贬值。
6年这条线不是没人反驳。公司的依据是 A100:2020年出厂的那批卡,如今还在以接近原价95%的水平续约;二季度调整后 EBITDA 率48.09%,说明机器通电以后,这门生意本身是赚钱的。
债券市场显然更在意杠杆,而不是客户名单。D.A. Davidson 的 Gil Luria 把账算得很直白:公司以约9%借钱、投资回报约1%,管理层说能到10%到20%,他算下来是4%到5%,仍低于借款成本。CreditSights 的 Jordan Chalfin 追问的是另一头:数据中心租约很长、客户合同更短,一旦产能过剩,客户凭什么续约。
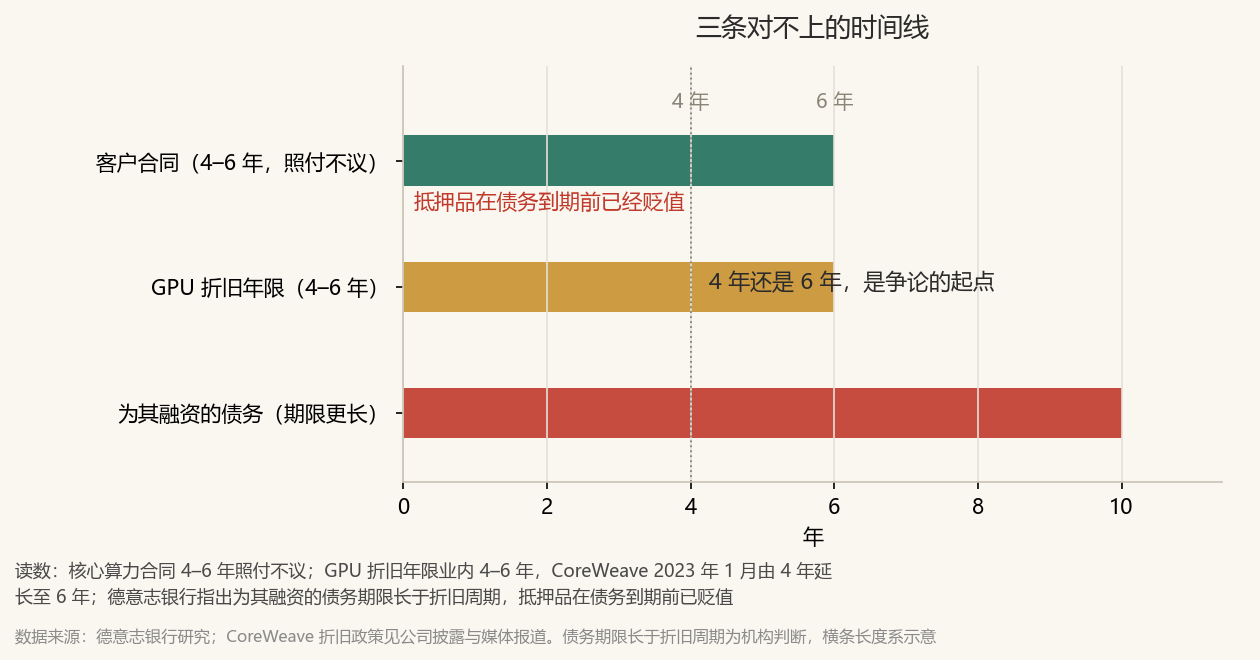
图 5 · 三条对不上的时间线
读数:核心算力合同4–6年照付不议;GPU 折旧年限业内4–6年,CoreWeave 2023年1月由4年延长至6年;德意志银行指出为其融资的债务期限长于折旧周期,抵押品在债务到期前已贬值。
数据来源:德意志银行研究;CoreWeave 折旧政策见公司披露与媒体报道。债务期限长于折旧周期为机构判断,横条长度系示意。
为什么先跌的是芯片股
债券出事,跌的却是股票,而且先跌芯片。10月16日,费城半导体指数单日跌3.83%,连续第8个交易日下跌,是2008年金融危机以来最长的连跌;本月累计约-8%;30只成分股里有20只跌幅超过10%。
同一天,标普500跌1.07%收在7661,纳斯达克综合跌2.15%收在26140。把窗口拉到一周:纳斯达克100跌5.5%,是2025年4月以来的最大单周跌幅;纳斯达克综合跌4.48%,标普500跌1.95%,道琼斯反而涨0.67%。同一个市场、同一周,防御的在涨,久期最长的在跌。同期,做空者合计获利约320亿美元。
链条是这么接上的:芯片公司的订单预期,建立在大厂资本开支不停加码的前提上;而资本开支的钱,越来越多来自信用市场,而不是自由现金流。德意志银行的说法是,随着资本开支周期从自由现金流转向债务融资,信用市场的价格信号必须被更认真地对待。
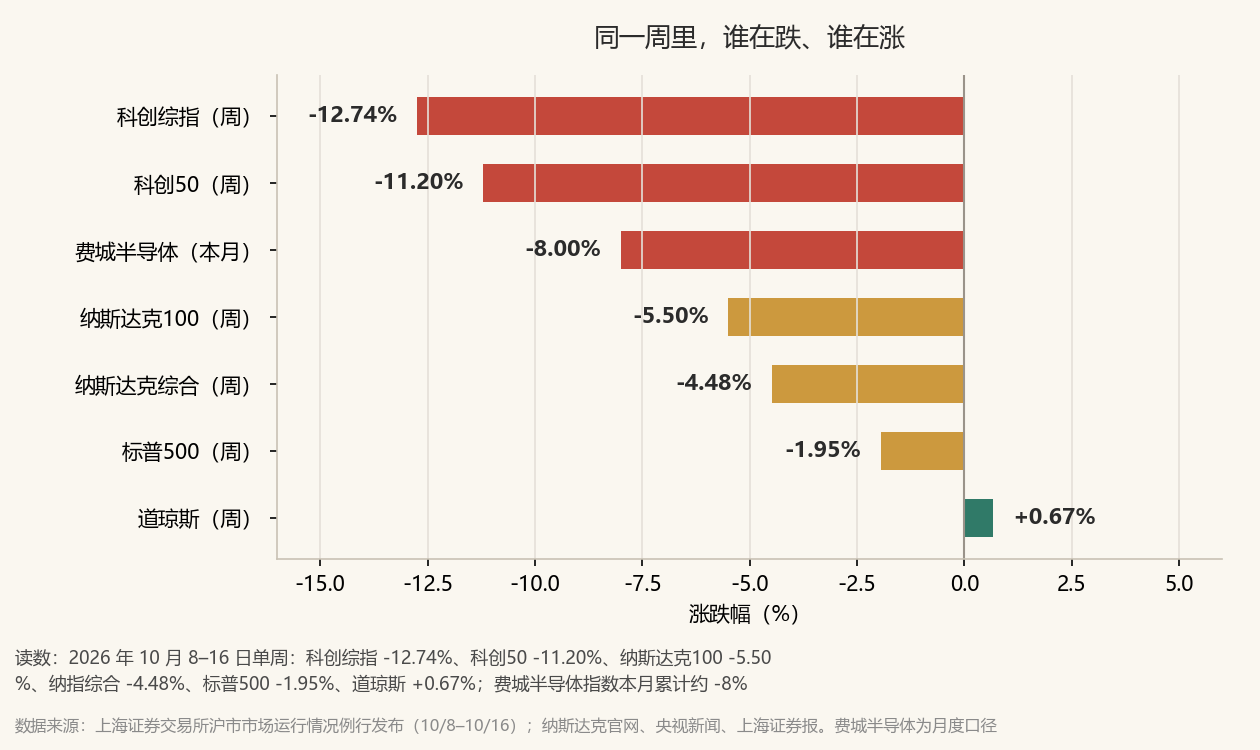
图 6 · 同一周里,谁在跌、谁在涨
读数:2026年10月8–16日单周,科创综指-12.74%、科创50-11.20%、纳斯达克100-5.50%、纳指综合-4.48%、标普500-1.95%、道琼斯+0.67%;费城半导体指数本月累计约-8%。
数据来源:上海证券交易所沪市市场运行情况例行发布(10/8–10/16);纳斯达克官网、央视新闻、上海证券报。费城半导体为月度口径。
边缘在裂,中心还稳
把整张信用图谱摊开看,AI 融资成本并没有整体失控,裂开的是远端。德意志银行把 AI 名字分成三层:AA级的 Meta、Alphabet、英伟达、亚马逊,短端融资成本5%到5.5%,还是准主权待遇;BBB级的甲骨文和 SpaceX,10到12年久期要8%到8.5%,比同久期债券高出约1.5到2个百分点,这笔溢价被市场叫作“AI税”;再往下是落在高收益里的 AI 名字,多在BB级,成交折合年化7%到11%。CoreWeave 是整个高收益指数里的异类,它的BB+无担保2032年票据,发行四个月就跌破80美分。
德银把甲骨文列为下一个观察点。它的五年期CDS两天跳了36个基点至288个基点,高盛口径显示周三单日就扩了31个基点。麻烦不在于收益率高低,而在于评级的位置:甲骨文的BBB是投资级最低一档,一旦下调,被限定只能配置投资级资产的机构就必须做被动调整,那不是有序的重定价,是一次被动的流动性冲击。
也说清楚另一面:这跟2008年不是一回事。这一次的抵押品是能通电、能收租的机房,主要买家是寿险这类长钱机构,头部大厂的现金流远没到需要担心的程度。CoreWeave 手里有两个缓冲:英伟达签了63亿美元协议,买断它到2032年所有未售出的算力,并持股约10%;公司自己在争取把芯片抵押债和主体评级都做进投资级。但这两个缓冲都填不上眼前的缺口——买断保的是利用率,不还到期债;评级需要时间。
它的订单也确实大:6月30日待履行订单1042亿美元,同比增246%,其中约三分之二来自微软、Meta、IBM、卡特彼勒这类投资级客户;三季度头几周又新签超过250亿美元。订单是合同额,不是现金。Gartner 的另一组数把问题顶到最前面:2026年 AI 基础设施支出近1万亿美元,2027到2030年还要约6万亿;而到2030年,企业和消费者 AI 能产生的收入预计只有3.6万亿美元,低于覆盖资本开支、融资成本与12%投资回报所需的8.5万亿。按这个测算,超过80%的 neocloud 到2030年可能失去独立运营,超过3.5万亿美元的基建支出面临减值风险。
传到 A 股的那一段
海外那条裂缝,通过两条管道传到 A 股。第一条是订单预期:国内算力硬件公司的订单表,一头连着海外大厂的资本开支指引,海外指引一旦被质疑,出口链条的预期就先松动。第二条是分母:全球风险偏好下行,外资对久期最长的成长资产先收手,A股里科技权重最高的板块挨得最重。
上交所的官方口径很干脆:10月8日到16日这一周,科创综指收在1584点、跌12.74%;科创50收在1359点、跌11.20%;上证综指收在3716点、跌3.28%;上证380跌7.13%。科创板两个指数这一周的跌幅,是上证综指的近四倍。杠杆也在退:9月28日,科创板两融余额3450.81亿元,单日减少80.01亿元,连续第4个交易日下降。
国内自己的账也不轻。中国信通院的口径是:2025年我国智能算力供应约38亿卡时,实际使用约14亿卡时,使用率约36.8%,超过六成建成的算力闲着。浪潮人工智能研究院2026年一季度的监测显示,全国智算中心 GPU 平均利用率约30%,三四线城市只有10%到22%。媒体调研口径下,H100 的月租金从2023年峰值13000元降到2026年的约6200元,跌幅超过一半;全国通用算力机柜平均出租率不足40%,三四线城市空置率超过70%。
还有一条线在韩国。7月韩国收紧杠杆交易规则,存储股爆仓引发去杠杆踩踏;到10月12日,外资单日从韩股净撤出近2万亿韩元,近一个月累计约29.7万亿韩元,折合约1560亿元人民币。
回到那道缝
市场这一轮的动作,说到底是把“AI 值多少钱”换成了两个更较真的问题:这笔钱是谁借的,租约上写的是谁。
答案被写进了两本价目表里。同一批 GPU,抵押品身份是投资级,借款人身份是投机级;同一类数据中心债,租户写着 CoreWeave 就要400个基点,租户换成谷歌背书的名字,就只要195个基点。
缝不会因为一句“一切都会过去”就合上。它会在四个地方重新亮相:下一笔到期债务滚续时拿到的利率、下一份租约续签时的条款、下一轮大厂资本开支指引与经营现金流的对账、以及机房的利用率和租金。
这四个数,比任何一句“AI 还有没有未来”都更能说明问题。
数据来源:公司财报与公告(CoreWeave)、摩根士丹利与德意志银行研究报告、美国银行测算、美联储 H.15、上海证券交易所例行发布、纳斯达克官网、中国信通院、浪潮人工智能研究院及公开媒体报道;推导值与机构测算已随文标注口径。本文为公开数据整理与分析,不构成任何投资建议。