先卖承诺,后补实物
一家"出生顺序反了"的乳企:它先有了品牌、渠道、订单与估值,才回头去补牧场、工厂与奶源。营销跑在前面,奶源跟在后面——中间那段距离,是它的全部故事,也是它的全部代价。
较 2024 年超 50 亿,约 +40%
招股书更新稿口径
九成以上靠外协
2023 年 2 月终止审核
较 2021 年高点跌逾 30%
目 录 · CONTENTS
引子 · 倒放:一根被反过来长的链条
先看一张正常乳企的出生表。伊利、蒙牛、光明这些老字号,顺序大体一样:先有牧场,再有工厂,再攒渠道,最后才有品牌。奶是实打实挤出来的,牌子是慢慢熬出来的——先有牛,后有牌。
认养一头牛把这根链条倒了过来。2014 年,创始人徐晓波确实先砸了 4.6 亿元在河北故城盖了第一座牧场,康宏牧场,占地 2000 亩、配套 6 万亩草场。但那 2000 亩地只是地基,真正让它变成"认养一头牛"的,是 2016 年财经作家吴晓波团队写的两篇爆款文章:《地产老炮消失三年,只为做一杯好牛奶》《你用四块钱买牛奶,他却要花五亿做一杯好牛奶》。一篇软文,成了这家公司的出生证明。
于是它长出了两条时间线。一条是营销线:品牌、故事、私域、会员、估值——跑得飞快。另一条是产能与奶源线:牧场、工厂、自有原奶——跟在后面慢慢追。这两条线各自跑到了哪一年,中间差多远,就是这篇报告要摊开对齐的东西。我给它起了个名字:时差。
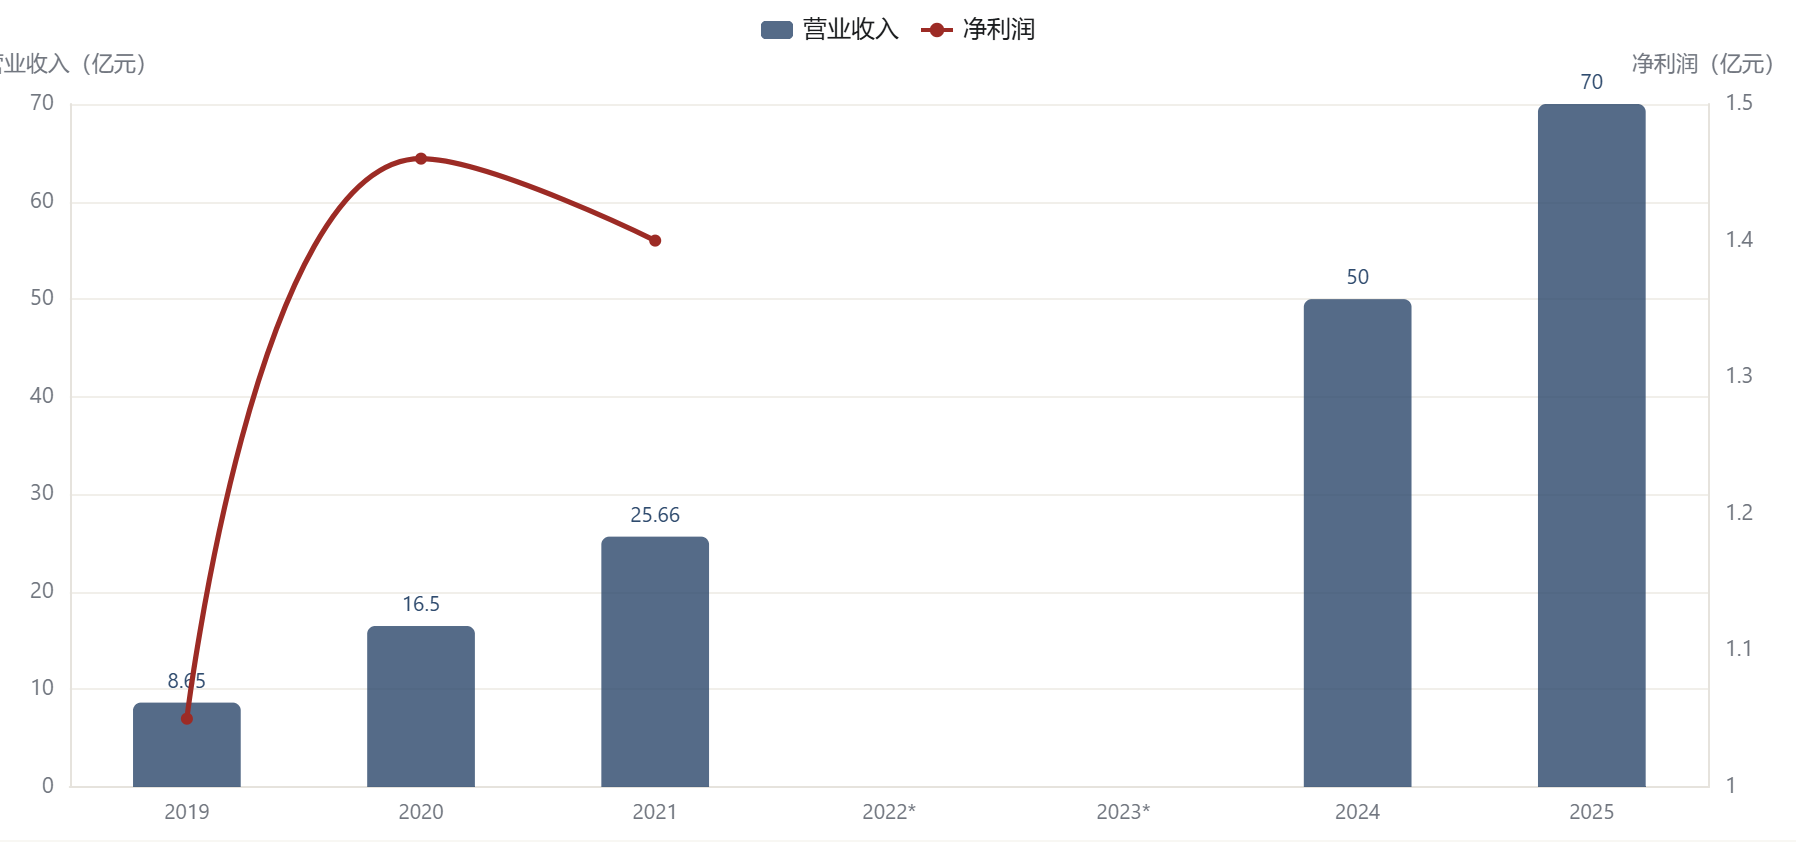
先把结果摆在前面。2019 到 2025 年,它的营业收入从 8.65 亿元一路跳到突破 70 亿元,六年增长约 8 倍,增速在同行里相当扎眼。
营销线:2016 年品牌即已上线并引爆全网 | 产能线:2020 年 10 月第一座自有工厂才投产 | 开篇时差 ≈ 4 年
牌子跑在牛前面
1.1把"认养"卖给一个焦虑的时代
这头牛真正的起点,是一次被海关扣下的奶粉。据《消费者报道》梳理,2012 年徐晓波想从香港给儿子带 8 罐奶粉,因不熟悉限购政策被查扣问询,这口气让他动了转行做乳制品的念头。此后两年,他考察了 7 个国家上百个牧场。这段"较真奶爸"的叙事,正好踩在 2008 年之后中国消费者对乳品安全最敏感的那几年。
品牌一落地,配套的概念就来了:"与其说它是一家卖牛奶的公司,不如说它是一家为用户养奶牛的公司";"五好奶牛"——吃得好、出身好、心情好、住得好、工作好。听音乐、做 SPA、享药浴、每年休假约 60 天,牧场里还有"产房"与"月子中心"。2017 年,"牧场共建人"计划上线,用户支付 2999 元可获得奶牛认养权,投入 1 万元可成为"联合牧场主"并享受经营分红。2020 年升级为云认养、联名认养、实名认养三种形式,用户还能在手机上围观牧场直播。
这套做法精准地卖了两样东西:一是安全感,二是参与感。牛奶本身是大宗商品,口味差异有限;但"我认养了这头牛"带来的心理溢价,是可以定价的。这也解释了它后来的定价逻辑——同样 250 毫升全脂纯牛奶,天猫店卖 3.5 元一瓶,高于伊利、蒙牛利乐砖的 3 元以下;2021 年推出的娟姗牛奶单瓶折后价近 7 元。
1.2概念与报表之间,隔着几张纸
概念说得动听,招股书说得直白。把品牌对外宣传的口径,和招股书里披露的数字并排放,落差就很清楚了:
| 口径项 | 品牌对外叙事 | 招股书 / 报表口径 | 时间 |
|---|---|---|---|
| 奶源构成 | 奶源自有率超 95% | 奶源自供比例 88.17%,且生牛乳部分外采自澳亚、光明等 | 2026 / 2022H1 |
| 牧场归属 | 拥有 10 座现代化奶牛牧场 | 7 座牧场(5 座自有 + 2 座联营),其中 3 座自有牧场为租赁 | 2026 / 2022 |
| 奶牛待遇 | 奶牛每天伙食费约 80 元 | 2019–2021 年"五好奶牛"日伙食费折算不足 15 元 | 2026 / 2022 |
| 原奶去向 | "替用户养牛",产业链全程自有 | 2020 年纯牛奶自有产量占比 8.2%、常温酸奶 4.1% | 2026 / 2020 |
注:不同年份披露口径会变化,"品牌叙事"取其后来的官方 / 媒体口径,"报表口径"取招股书披露值,二者不构成同一时点的直接矛盾,但落差方向一致。数据:认养一头牛官网 · 招股书(2022 申报稿)· 中国经济网 2022-07-20 · 红星资本局 2023-06-20 · 消费者报道 2026-05-21。
1.3养这个品牌,花的是营销钱
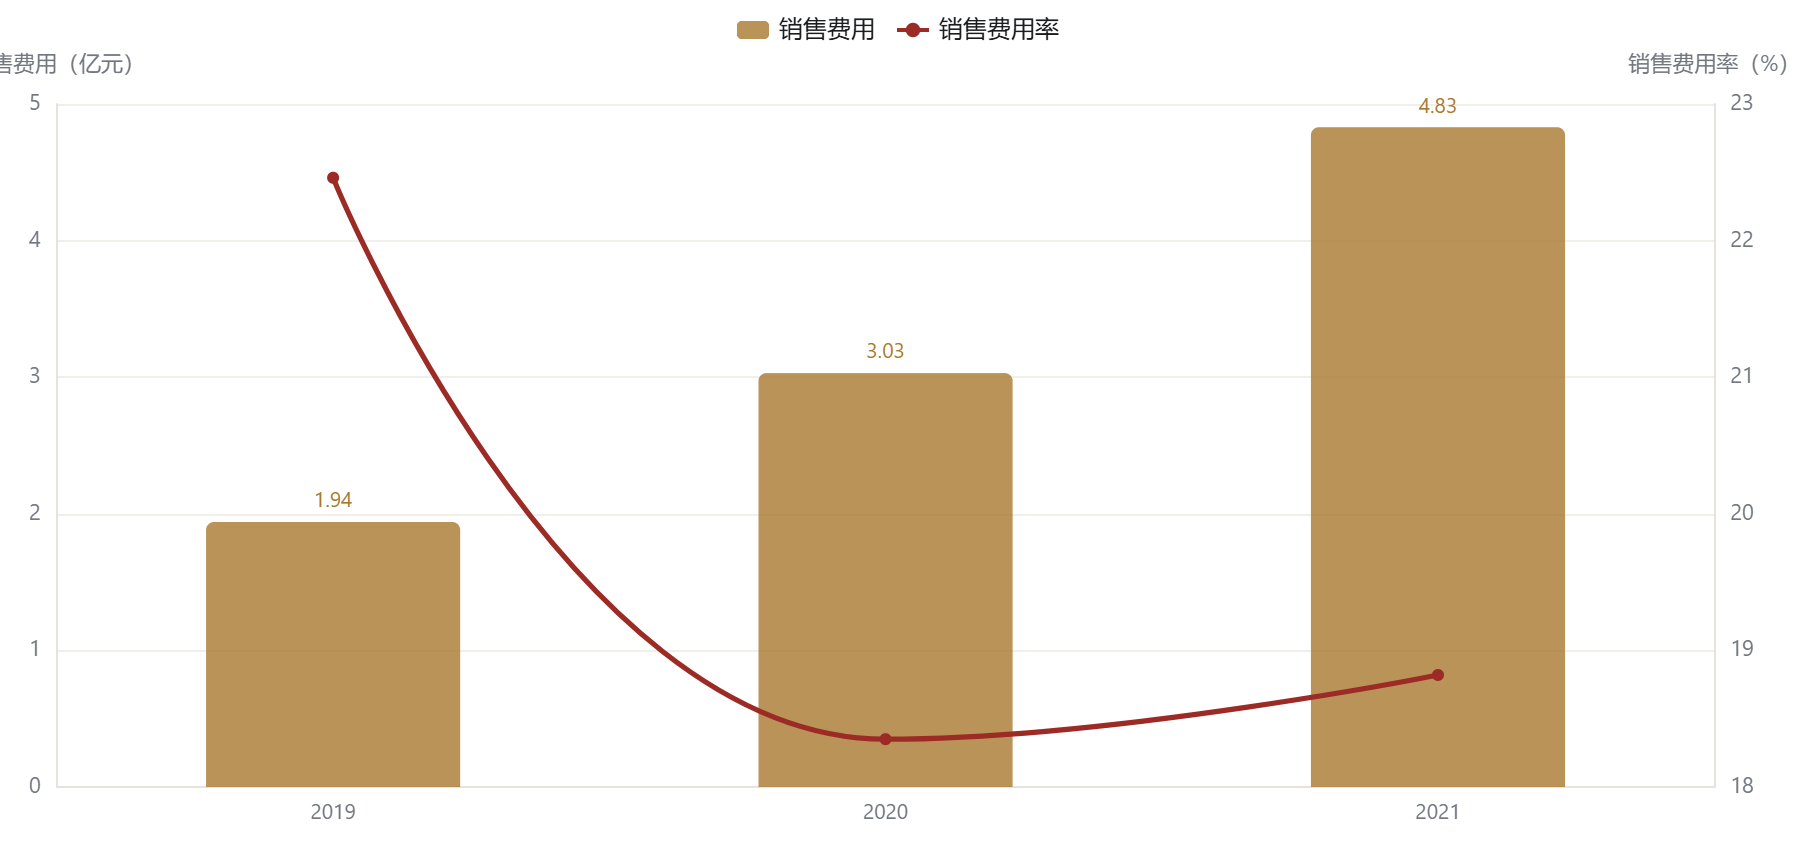
把概念做起来是要烧钱的,而且烧得比养牛还急。2019–2021 年,销售费用从 1.94 亿元涨到 4.83 亿元,三年累计接近 10 亿元,销售费用率常年高于乳企行业平均。更刺眼的是投入结构的另一头:2020 年研发费用只有 61.39 万元,三年研发投入占营业收入的比重合计仅 0.27%。营销与研发之间,差着数百倍。
叙事线:2016 年品牌与概念已全面铺开 | 支撑叙事的真奶源:直到 2020 年自有产量占比才只有 8.2% | 时差 ≥ 4 年
订单跑在工厂前面
2.1线上是切口,不是补充
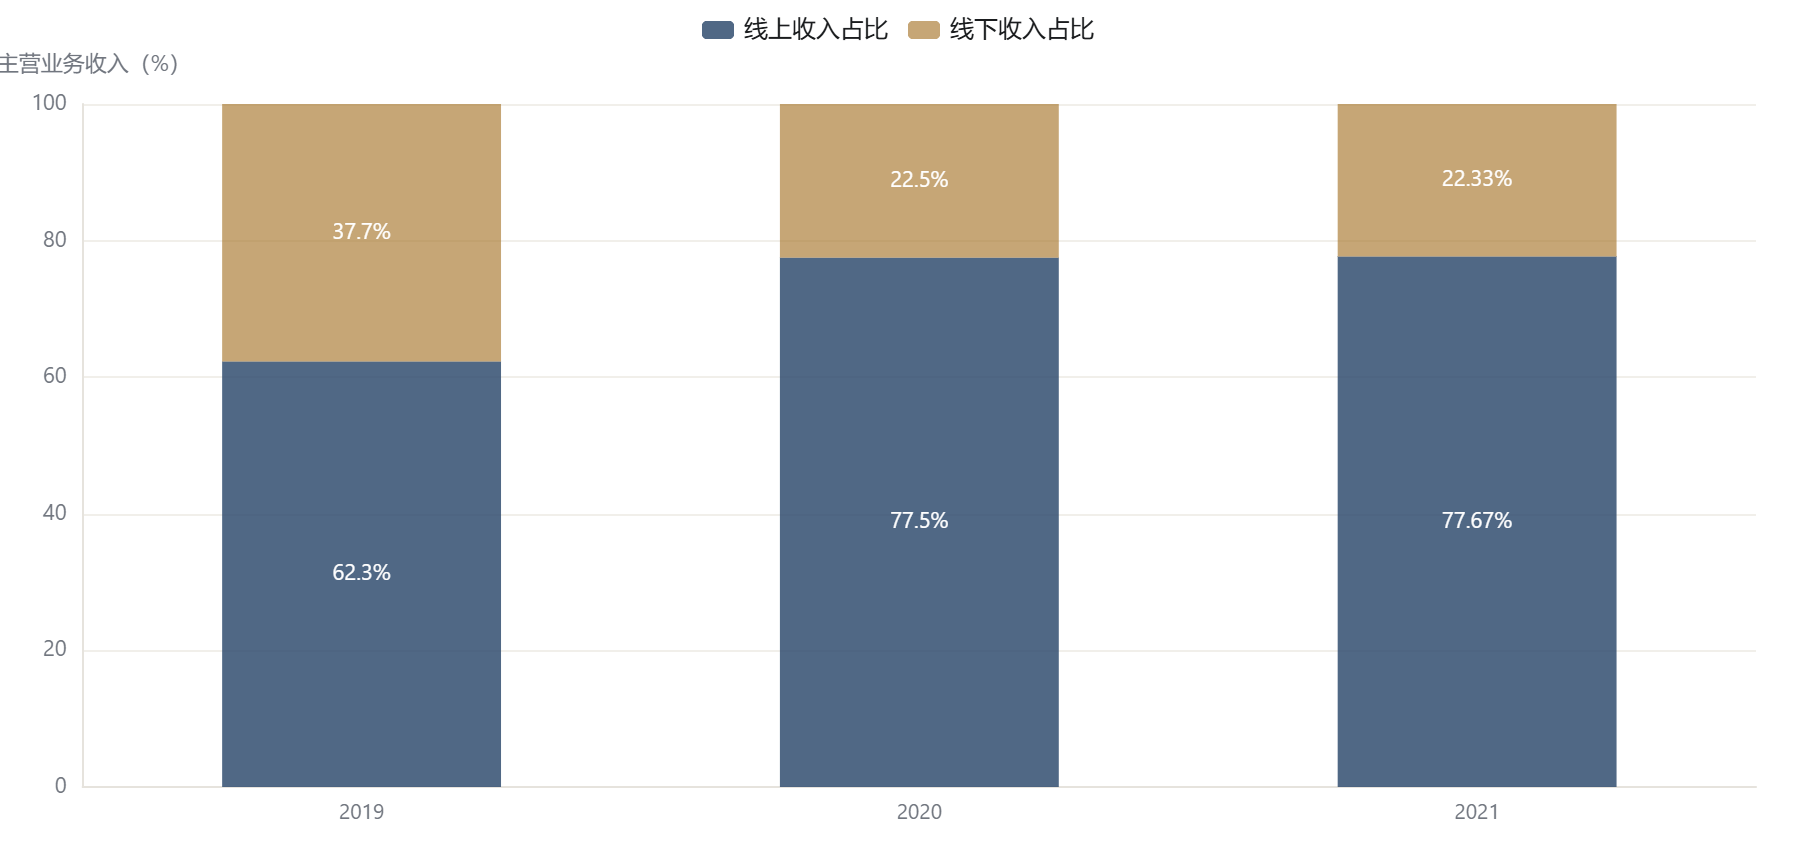
2019–2021 年,认养一头牛的线上销售收入从 5.28 亿元涨到 19.51 亿元,占主营业务收入的比重从 62.30% 一路升到 77.67%。同期线下收入占比从 37.70% 缩到 22.33%。这跟传统乳企正好倒过来——它们的经销网络铺满全国的货架,线上只是零头。
为什么从线上打?公司自己的说法是:线上渠道省掉了经销商、分销商等中间环节,减少流通成本,还能直接面对消费者做反馈互动。翻译成人话就是:不用求人,也不用给渠道让利,先跑通"种草—下单—复购"这一条链路。代价是把命脉交给了平台——淘系电商贡献占比最高,头部主播直播间是它的主战场。
2.2把"认养"改造成会员生意
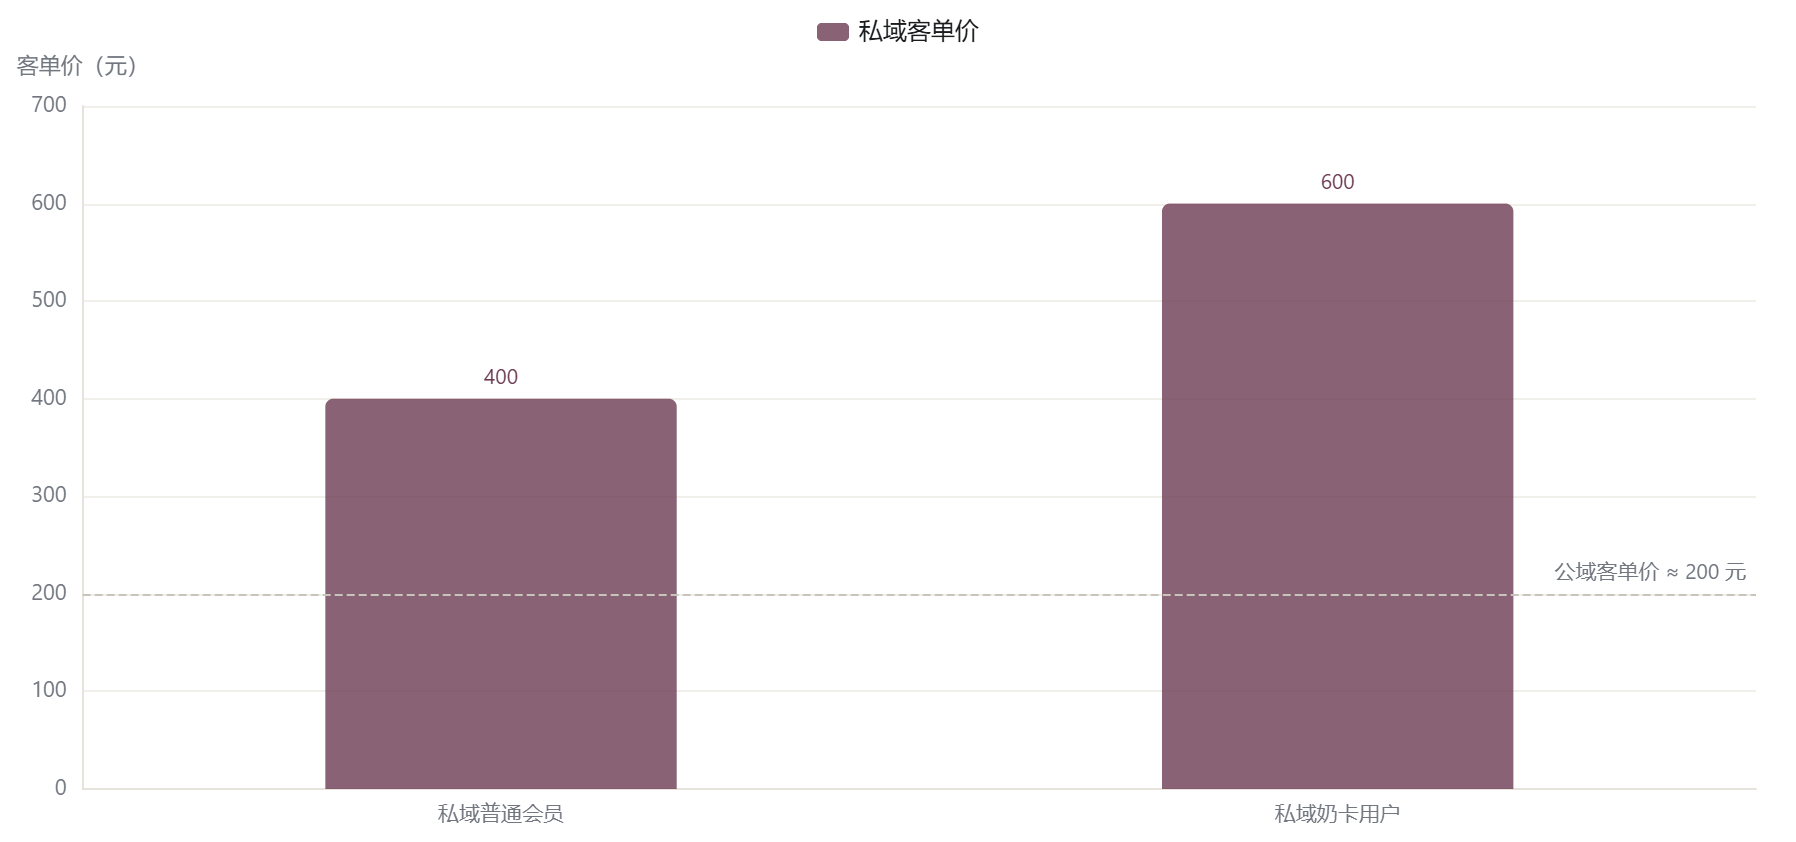
线上拿流量,私域留人。认养一头牛把故事里那套"认养"落地成了会员体系:店铺、奶卡、视频号。据其私域操盘复盘披露,店铺普通会员客单价超过 400 元,奶卡用户客单价接近 600 元,是公域平台客单价的约 2 倍;用户年复购率在 30% 以上。到 2026 年,它已经依托微信生态联动超 1.2 万名带货者,在"品牌好友日"活动中 5 天拿下近 2000 万元 GMV。
收款线:2017 年"牧场共建人"已开始收预付款 | 自有产能线:2020 年 10 月才投产 | 时差 ≈ 3 年
九成产品在别人锅里
3.1前四年,核心产品几乎全靠代工
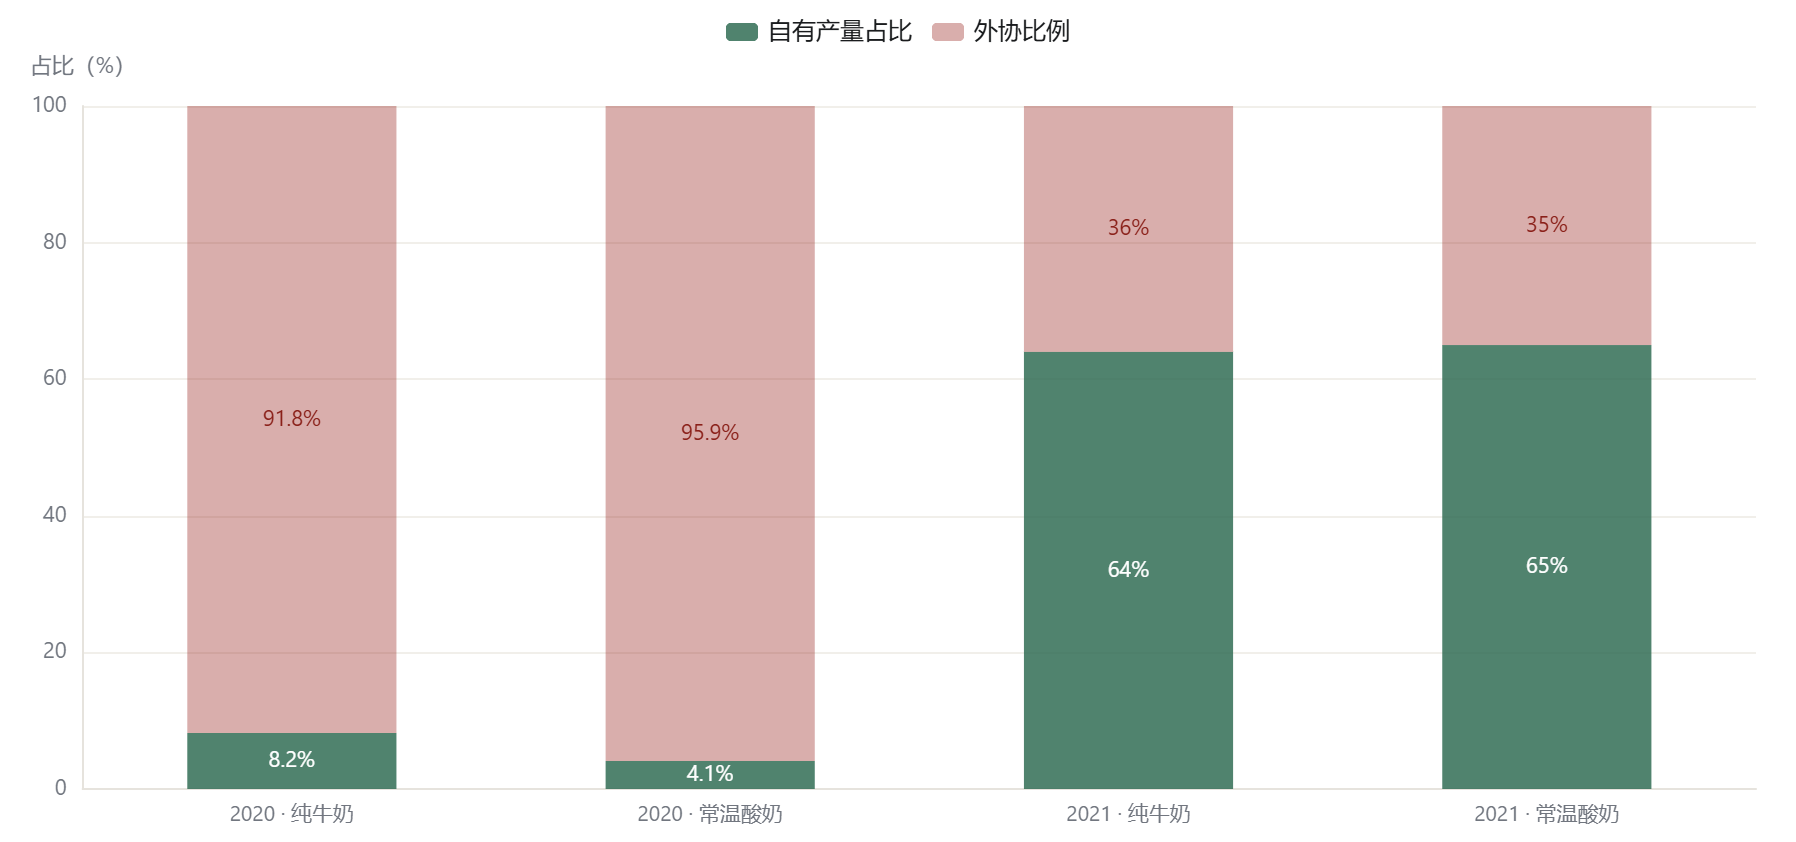
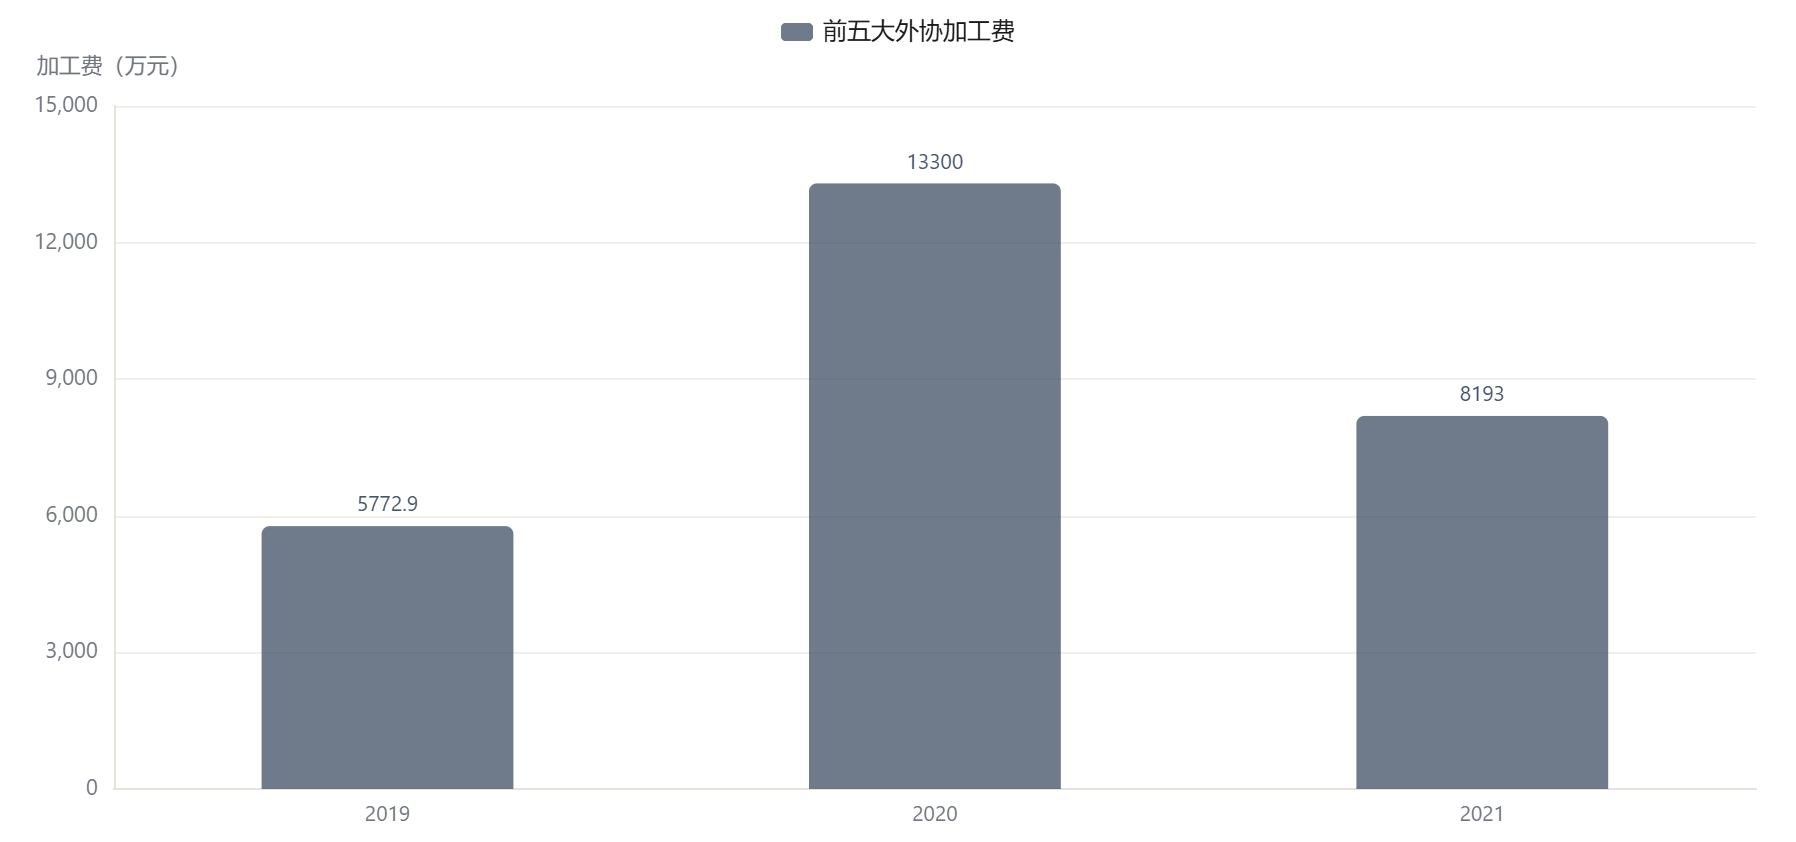
2019–2021 年前五大外协厂商名单里,站着光明乳业、君乐宝、中垦华山牧、贝因美、圣牧控股这些同行。到 2020 年,公司纯牛奶和常温酸奶的自有产量占比只有 8.2% 和 4.1%——也就是说,品牌正式运营的头四年里,九成以上的产品不是自己生产的。公司当时的解释是,与光明乳业、君乐宝合作代工"系乳制品行业常见生产模式"。
转折出现在 2020 年 10 月,山东生产基地完工投产。2021 年,纯牛奶、常温酸奶的自有产量占比分别跃升到 64% 和 65%,外协比例相应降至 36%、35%。这一步很关键:它把"代工为主"翻成了"自有为主"。
3.2代工版图:越扩品类,越依赖别人
自有产能补上之后,认养一头牛并没有停下代工。2026 年《消费者报道》统计其 59 款产品发现:常温奶、常温酸奶已基本实现"自有工厂为主、部分代工为辅";但奶粉、低温奶、冰淇淋三大品类几乎全部外包——奶粉主要由君乐宝和贝因美代工(9 家生产商中 3 家属君乐宝、6 家属贝因美),低温奶 4 款产品全部委托江苏一鸣食品生产(认养一头牛 2022 年 5 月才推出首款低温产品),冰淇淋 11 款全部由外部工厂生产。
还有一种更"轻"的玩法:常温奶的生产商之一故城县丰农农业发展有限公司,是一家国有独资企业,注册地址与认养一头牛(衡水)乳品有限公司完全一致。它承担了年产 18 万吨液态奶项目的全部建设投资(总投资 6.3 亿元、占地 112 亩、6 条进口生产线),再由品牌方全资子公司承租运营——地方国资出钱盖厂,品牌方轻资产运营。这手"借锅",把重资产压力又一次留给了别人。
订单线:2019–2020 年营收已从 8.65 亿冲到 16.50 亿 | 自有产能线:2020 年纯牛奶自有产量占比仅 8.2% | 时差 ≈ 4 年
奶罐跑在牛群前面
4.1生牛乳,越买越多
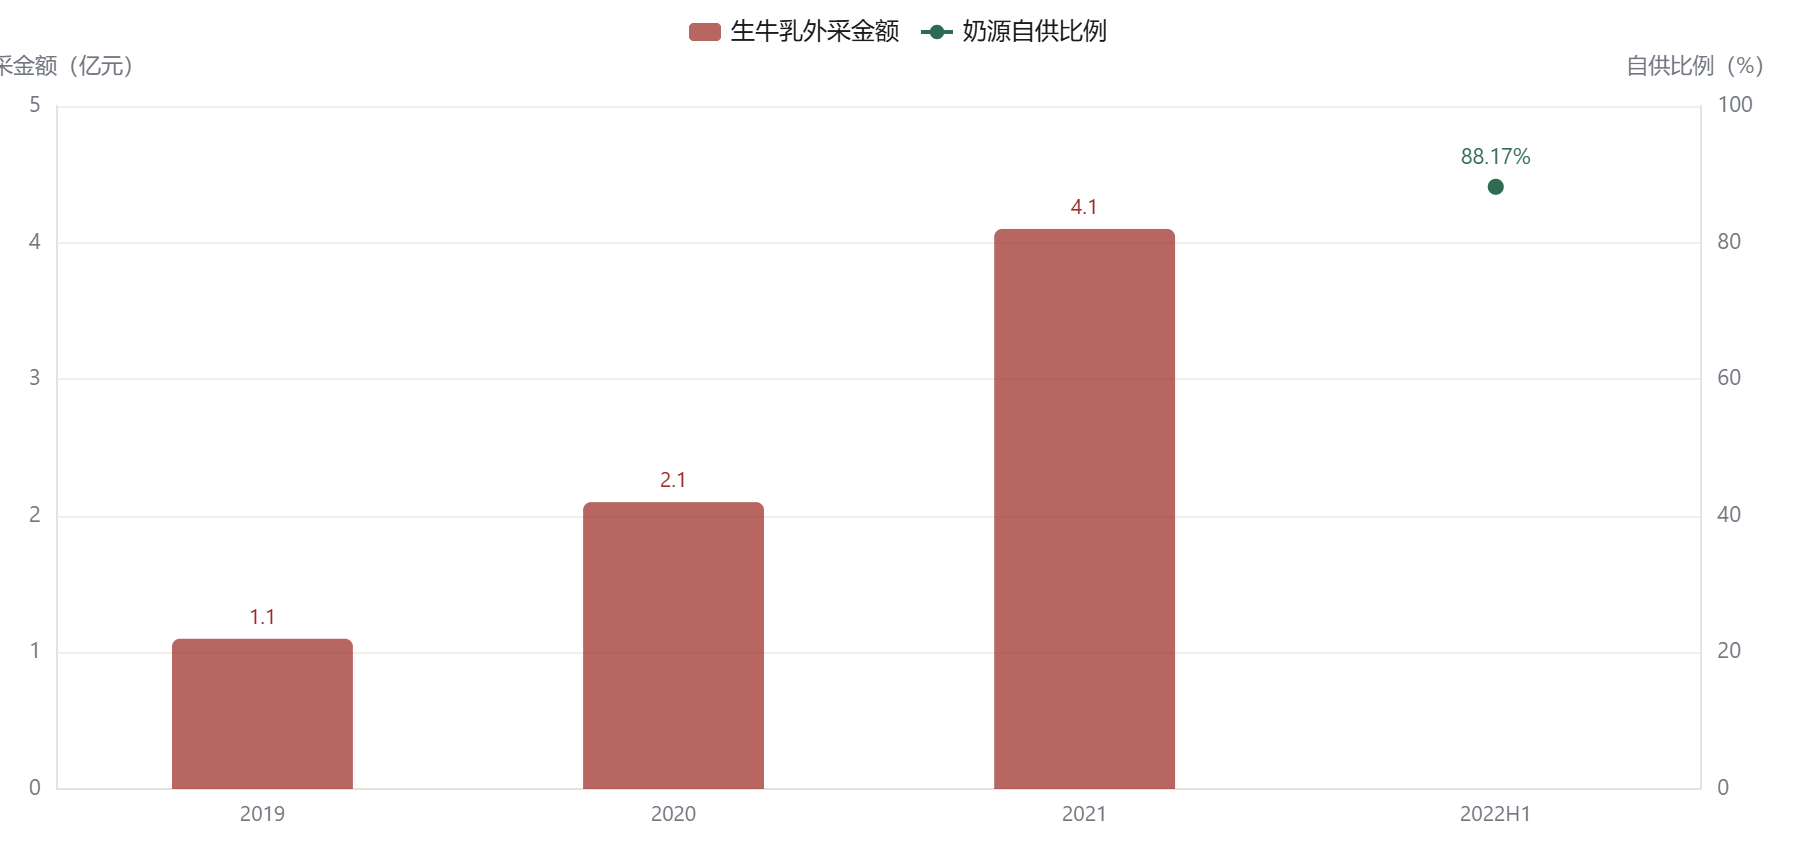
2019–2021 年,认养一头牛对外采购生牛乳的金额分别是 1.1 亿元、2.1 亿元、4.1 亿元,三年增至近 4 倍,节奏跟营收同步。原因很直接:牛群的产奶量还追不上销量的增速。直到 2022 年上半年,公司奶源自供比例才提升到 88.17%——"越来越像自有",是从这一年开始的。
4.2供应商名单里,写着竞争对手的名字
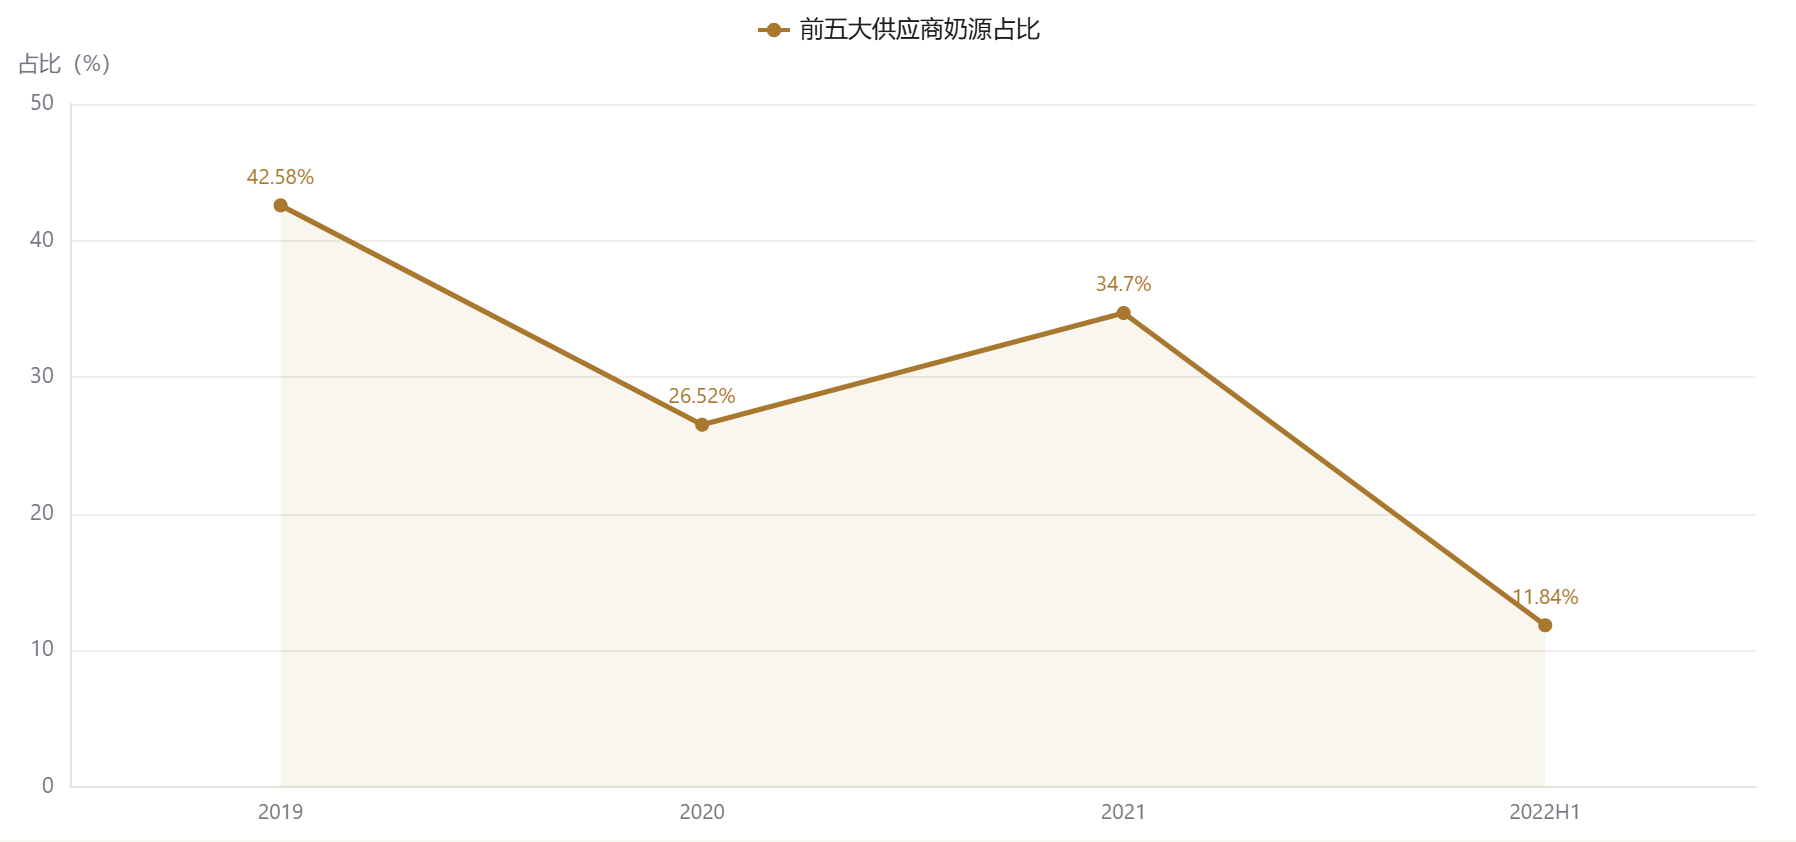
更微妙的是它买谁的奶。2019–2022H1 年,前五大供应商奶源占比分别为 42.58%、26.52%、34.70%、11.84%。而供应商名单里,最大的一家是光明乳业(2021 年采购占比达 11.48%),第二是君乐宝——这两家不只是它的供应商,还是它的外协代工厂,更是它在货架上的竞争对手。委托对手灌装自己的产品,再从对手手里买原奶,这套关系在招股书里被反复问询。
4.3"自有",多少含点租来的成分
截至 2022 年 6 月末,公司在河北、黑龙江、山东等地共 7 座奶牛牧场,其中 5 座自有、2 座联营(与君乐宝合作经营的君宏牧业、君康牧业,公司持股均为 49%)。而据红星资本局报道,这 5 座"自有"牧场里有 3 座是租赁来的,连奶牛也有租赁的。到 2026 年,官网口径变成 10 座牧场、奶牛存栏超 10 万头、奶源自有率超 95%,并已在山东、吉林、内蒙古建起 4 座肉牛牧场、肉牛超 3 万头。牧场是实打实补出来的,只是补得晚、补得急。
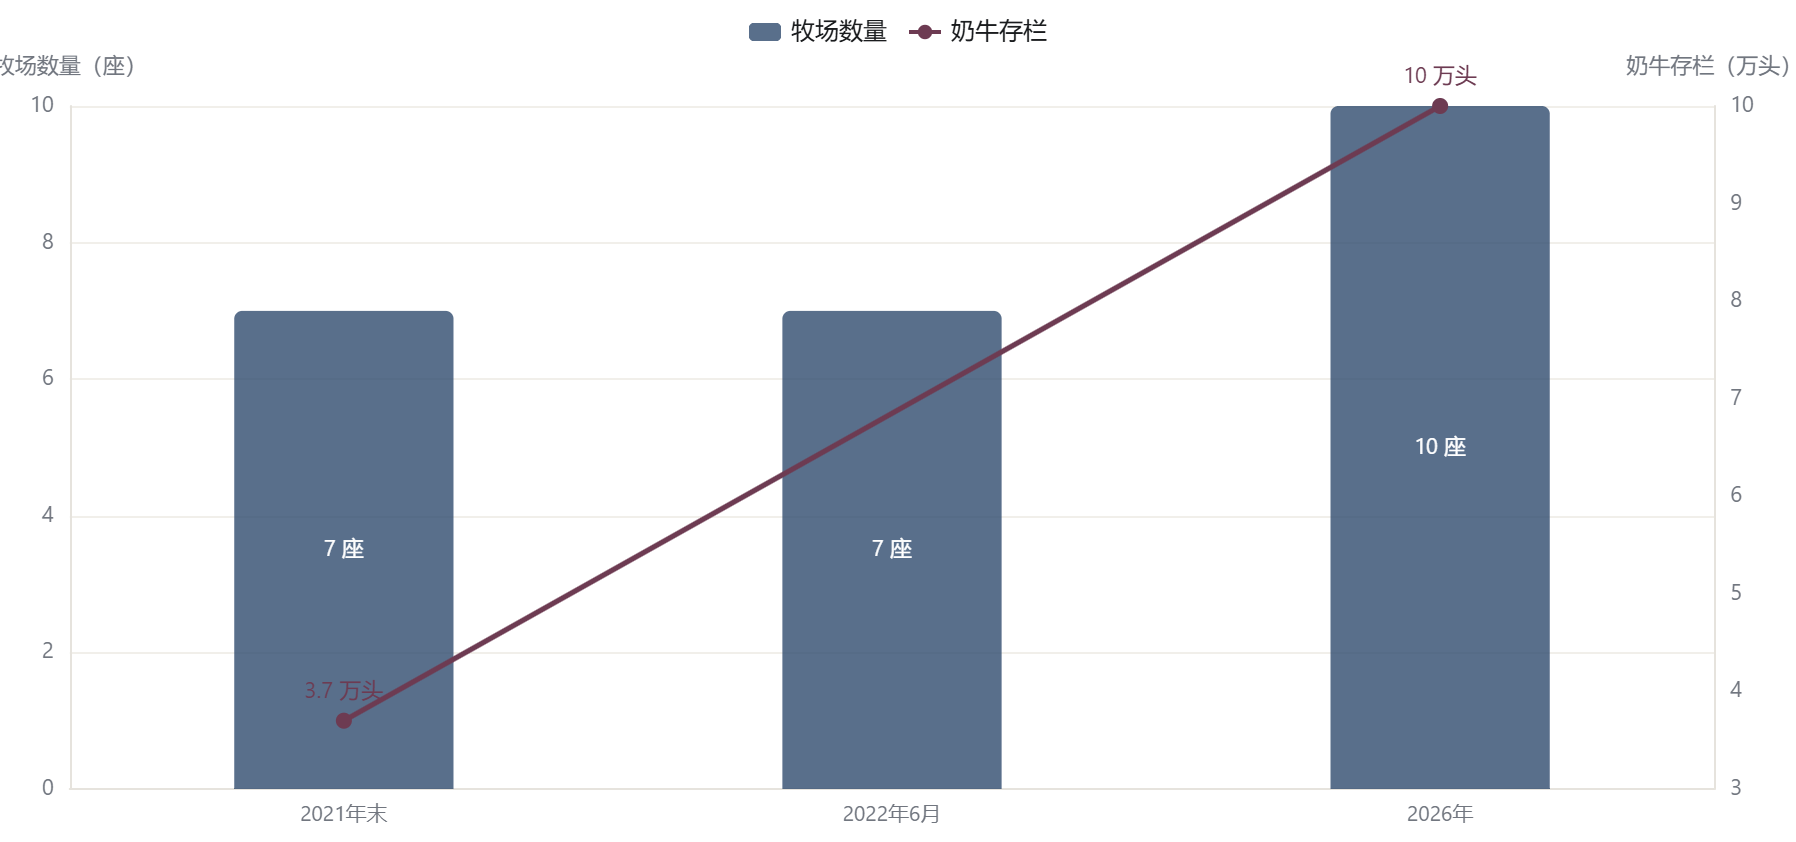
用奶线:2019–2021 年生牛乳外采从 1.1 亿涨到 4.1 亿 | 自产线:2022 上半年自供比例才到 88.17% | 时差 ≈ 2–3 年
账本上的时差
5.1越卖越高端,毛利率却越卖越低
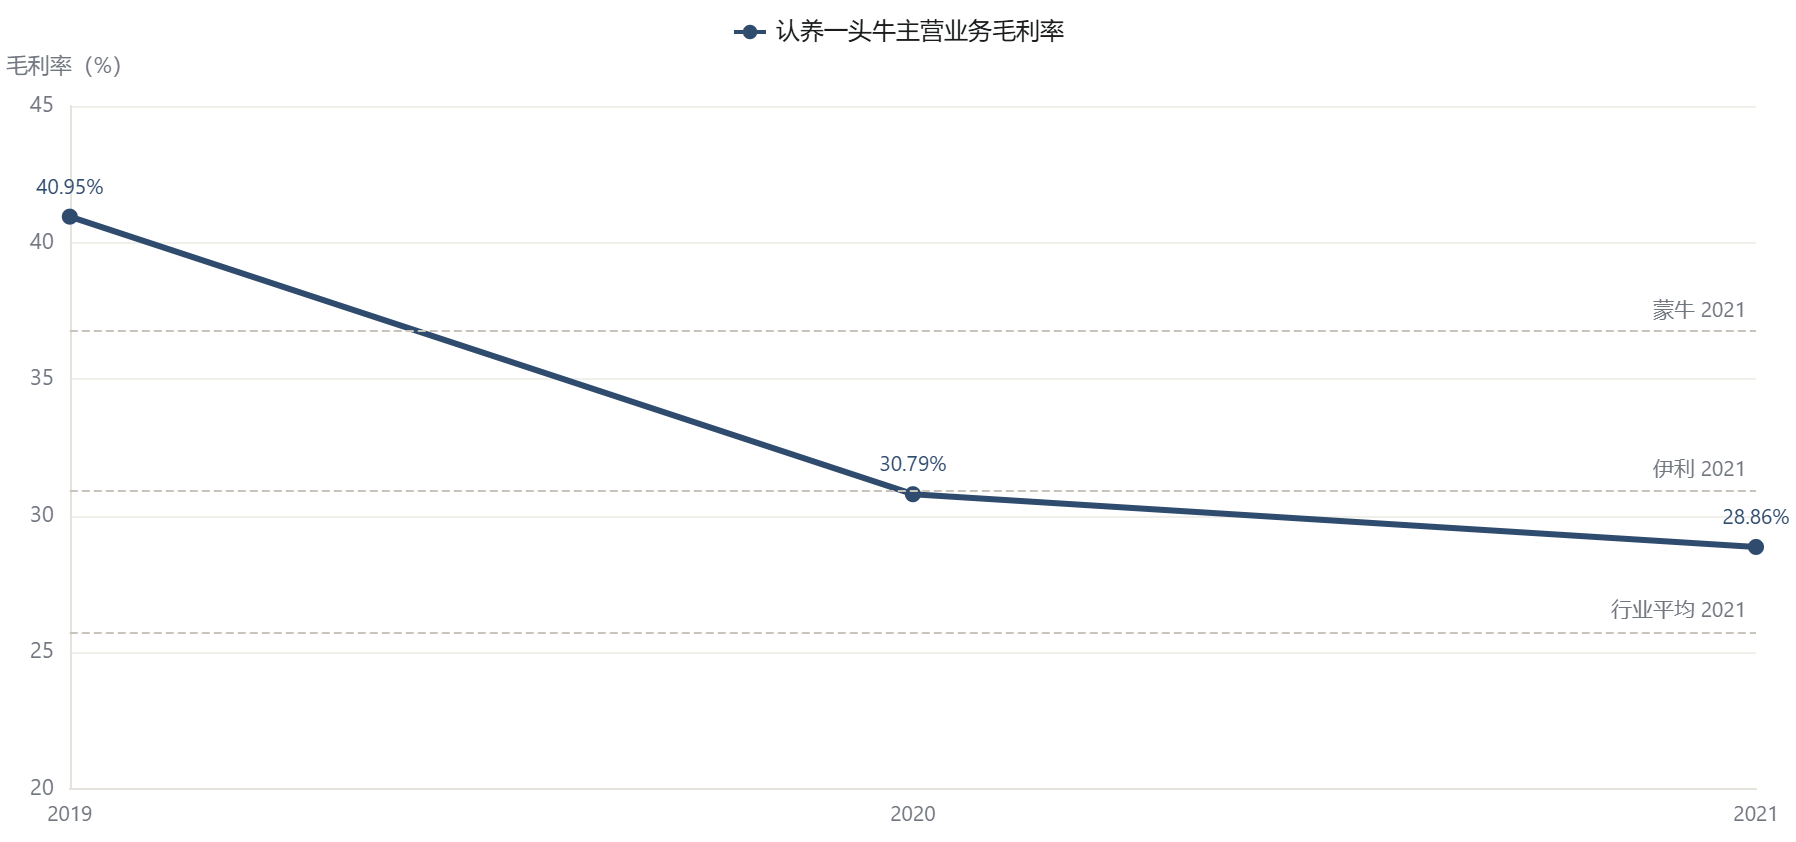
认养一头牛主打高端:A2 牛奶、娟姗牛奶、更高蛋白的规格,单价普遍高于伊利、蒙牛的同类产品。按常理,高端定位应该意味着更高的毛利。但实际走向相反——主营业务毛利率从 2019 年的 40.95% 一路降到 2021 年的 28.86%。公司给出的主因是 2020 年执行新收入准则,把运输费用从销售费用重分类进了营业成本,成本的口径变大了。除此之外,原材料涨价和外协代工的成本,也在持续侵蚀这块利润。
5.2营销吃掉利润:净利率的三连降
把净利率和销售费用率放在一起看,故事就很完整了。2019–2021 年,净利率从 12.18% 降到 8.89%,再降到 5.47%;同期销售费用率维持在 18%–22%。也就是说,公司每实现 100 元收入,就有近 20 元投在"让更多人看见"上,而最后留下的净利,只剩 5 元出头。这正是"营销前置"最贵的地方——规模扩张的钱,很大一部分是替平台和主播赚的。
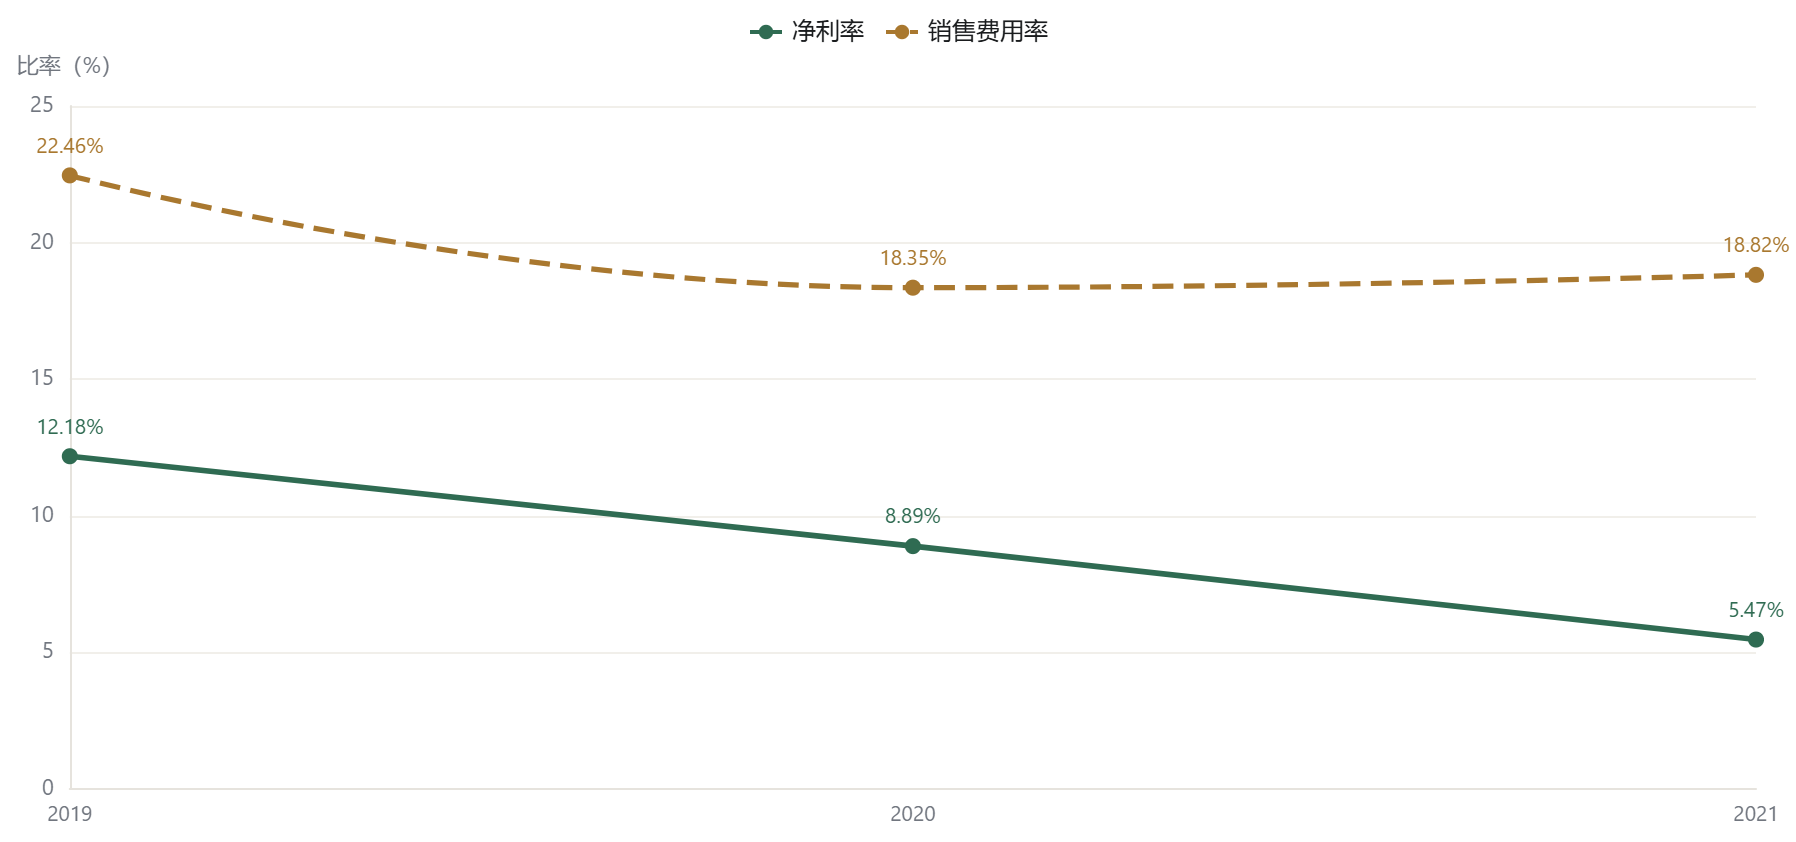
规模线:2019→2021 年营收从 8.65 亿放大到 25.66 亿,约 3 倍 | 利润线:同期净利率从 12.18% 反向降至 5.47% | 时差 = 规模跑赢利润的 3 年
估值跑在利润前面
6.1一年四倍的估值三级跳
从资本市场的动作看,认养一头牛是那几年最亮的"新消费明星"之一。上市前它共完成 5 轮融资,背后站着云集、KKR、德弘资本、美团龙珠、古茗等。估值在一年内完成三级跳:2021 年 4 月 A 轮投后 48.08 亿元 → 7 月股改后首次增资约 49.84 亿元 → 12 月 B 轮 100.64 亿元,正式迈入独角兽。到 2022 年递交 IPO 时,市场传闻其估值一度接近 185 亿元。
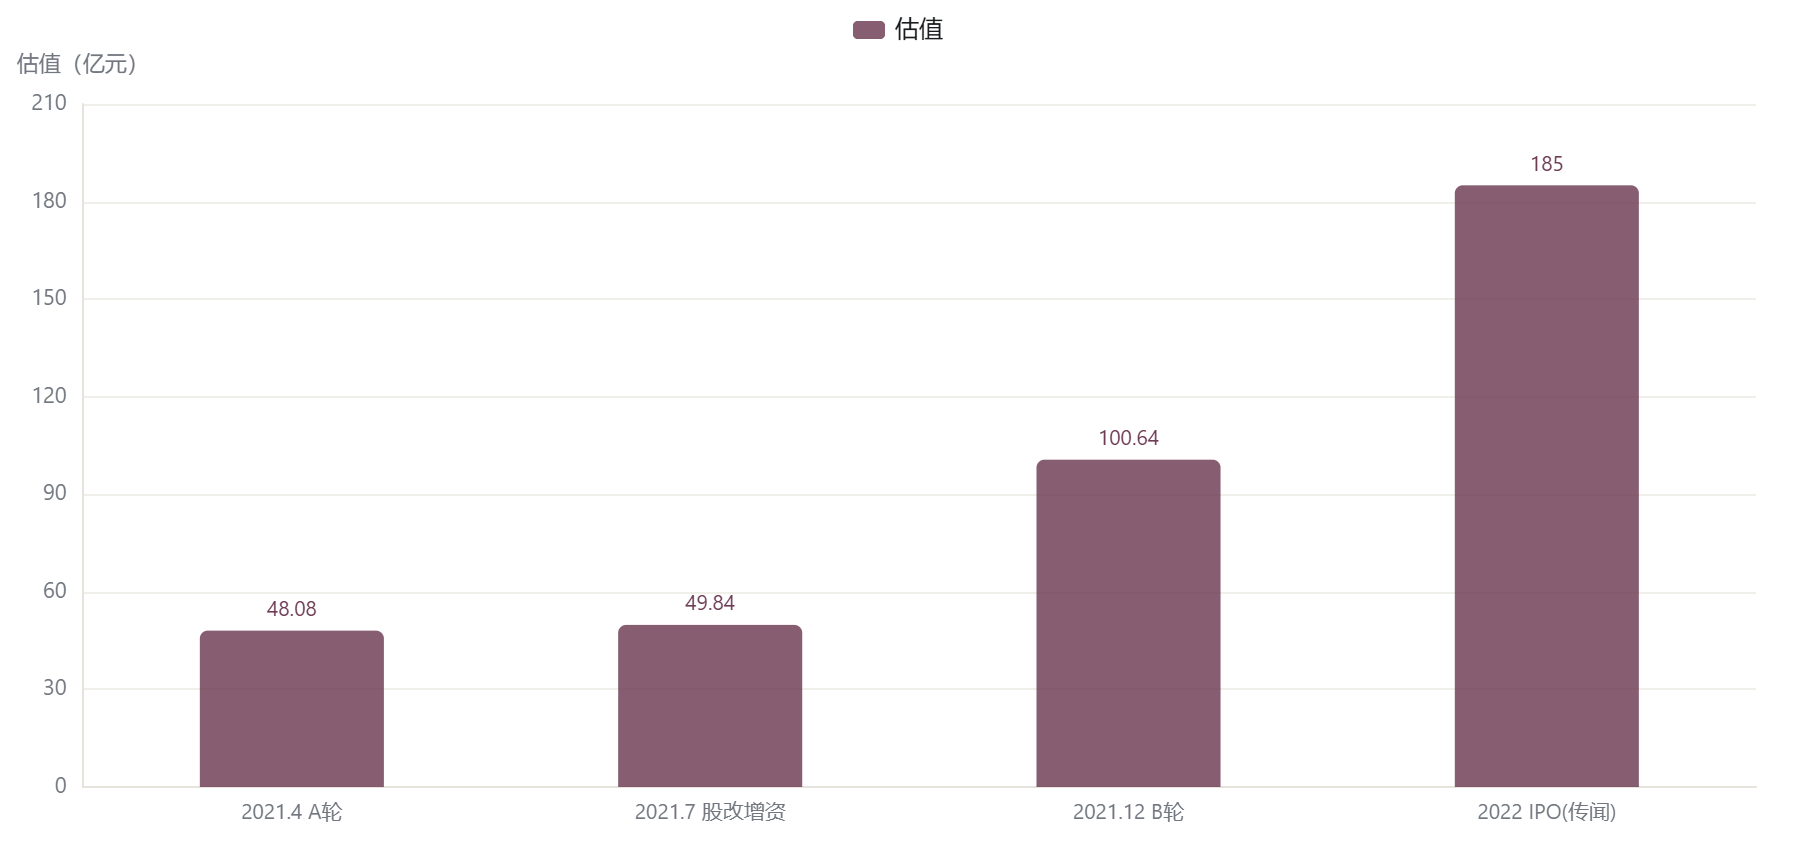
6.2近 1.5 万字的 48 问
2022 年 6 月 22 日,公司递交招股说明书(申报稿),拟登陆上交所主板、募资 18.51 亿元,其中募资总额的 28% 用于品牌营销推广。但上市进程很快撞上监管的追问:2023 年 1 月,证监会发出近 1.5 万字、48 项问题的反馈意见,直指销售模式、奶源稳定性、费用率、关联交易,以及最敏感的——是否涉嫌传销、非法集资。
争议的核心是"认养"模式。它 2017 年以"合伙人 + 分享"的形式推出:消费者可以花钱认养奶牛,如果把牛奶分享给好友购买还能获得相应推广奖励。这种层级返利、经营红利分配的结构,被认为游走在合规边缘。公司辩称自身以真实商品交易为前提,不存在"发展下级""入门费""层级计酬";但监管的问询和市场的质疑都没有散去。2023 年 4 月,公司正式关停云牧场小程序,停止所有付费认养服务,与这套核心商业模式做了切割。最终,2023 年 2 月,因保荐人中信证券申请撤销保荐,上交所决定终止其 IPO 审核。
| 时间 | 关键节点 | 结果 / 状态 |
|---|---|---|
| 2021-04 | A 轮融资,KKR、德弘资本等入场 | 投后估值 48.08 亿元 |
| 2021-07 | 完成股改,首次增资 | 估值约 49.84 亿元 |
| 2021-10 | 与中信证券签署上市辅导协议 | 启动 IPO 筹备 |
| 2021-12 | B 轮融资,美团龙珠领投、古茗跟投 | 估值约 100.64 亿元 |
| 2022-06-22 | 递交招股说明书(申报稿) | 拟上交所主板,募资 18.51 亿元 |
| 2023-01 | 证监会发出 48 项问题反馈意见 | 涉销售模式、奶源、传销与非法集资质疑 |
| 2023-02-06 | 保荐人中信证券申请撤销保荐 | 上交所终止 IPO 审核 |
| 2023-04 | 关停云牧场小程序 | 停止付费认养,与旧模式切割 |
注:IPO 相关节点与问询内容来自上交所公告、证监会反馈意见及公开报道综合整理。数据:新京报 2024-02-07 · 腾讯新闻 2024-02-07 · 界面新闻 2024 · 证券时报 2022-07。
估值线:2021 年 12 月已到 100.64 亿元(IPO 传闻近 185 亿元) | 利润线:2021 年净利润 1.40 亿元 | 一边是百亿估值,一边是亿元净利
定帧 · 时差清零了吗
7.12023–2026:把缺口一段段填上
IPO 折戟后的三年,是它集中补课的三年:关掉云牧场,与"线上认养"切割;把牧场扩到 10 座、奶牛存栏超 10 万头,奶源自有率宣称超 95%;产品线从纯牛奶、酸奶铺到奶粉、冰淇淋;跨界肉业,建起 4 座肉牛牧场(存栏超 3 万头),做起"以牛为本"的牛肉品牌;在吉林公主岭规划日处理鲜奶约 1400 吨的乳制品深加工项目,瞄准黄油、乳铁蛋白、马苏里拉奶酪等国产替代品类。营收也从 2024 年的超 50 亿,冲到了 2025 年的突破 70 亿、同比约 +40%。2026 年 1 月,它还请来了赵丽颖做首位品牌代言人,用千块大屏和机场高铁铺开投放。
换句话说,它把当年"欠"下的产能和奶源,一段一段还了回去。这一步走得比很多人预期的快。
7.2可整个行业,正在往反方向走
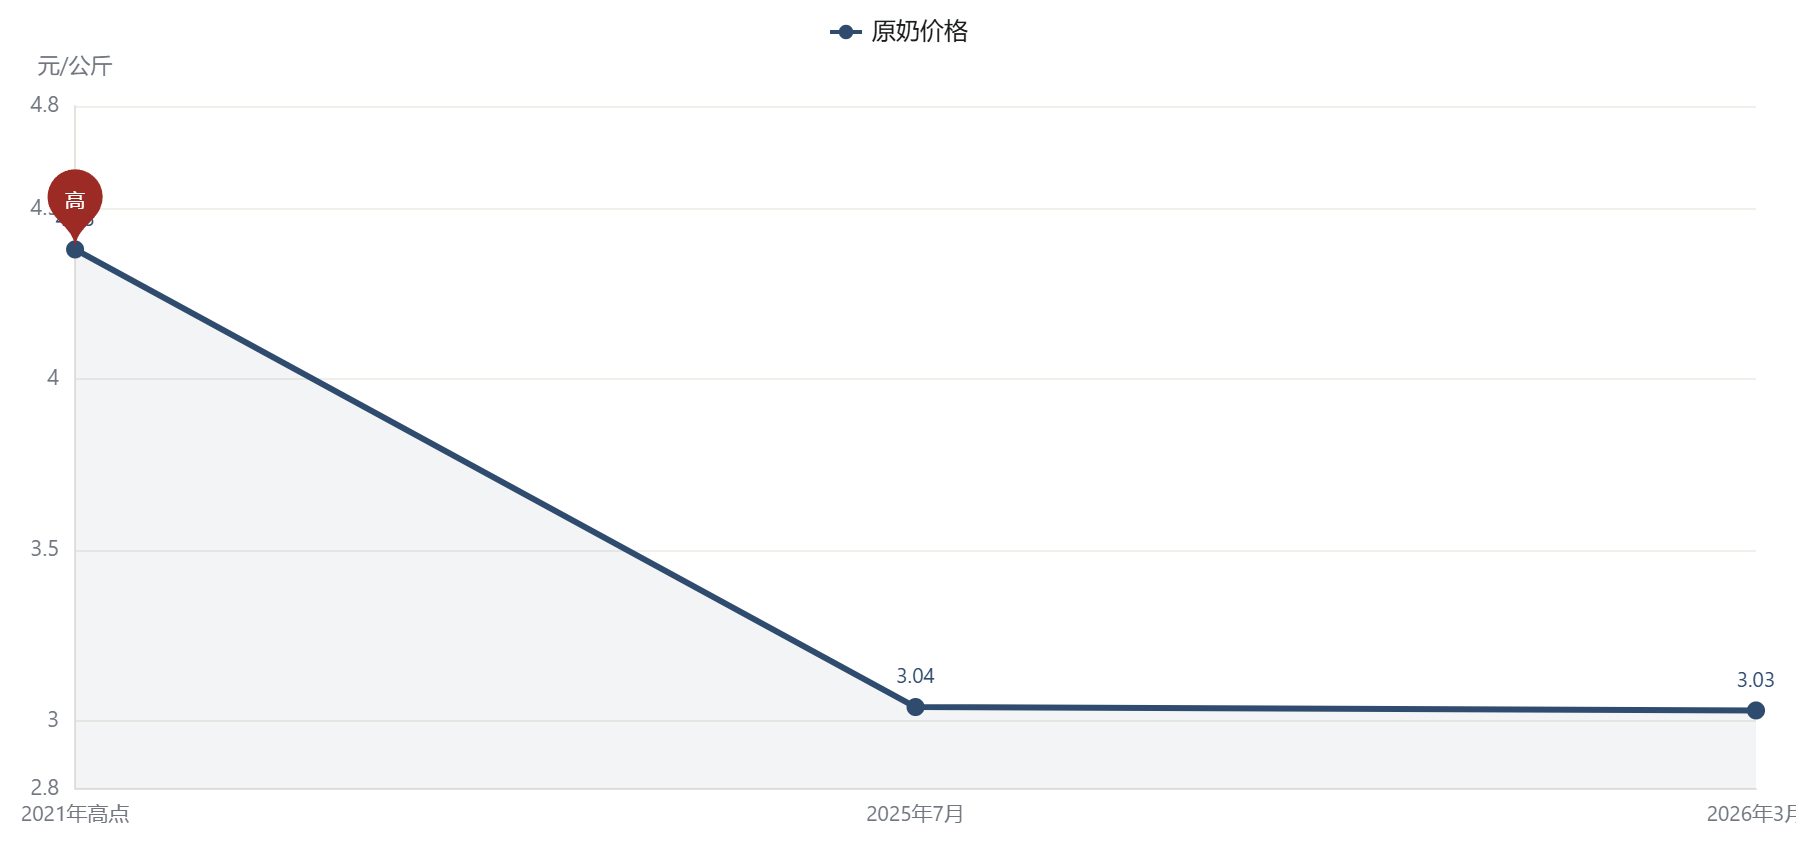
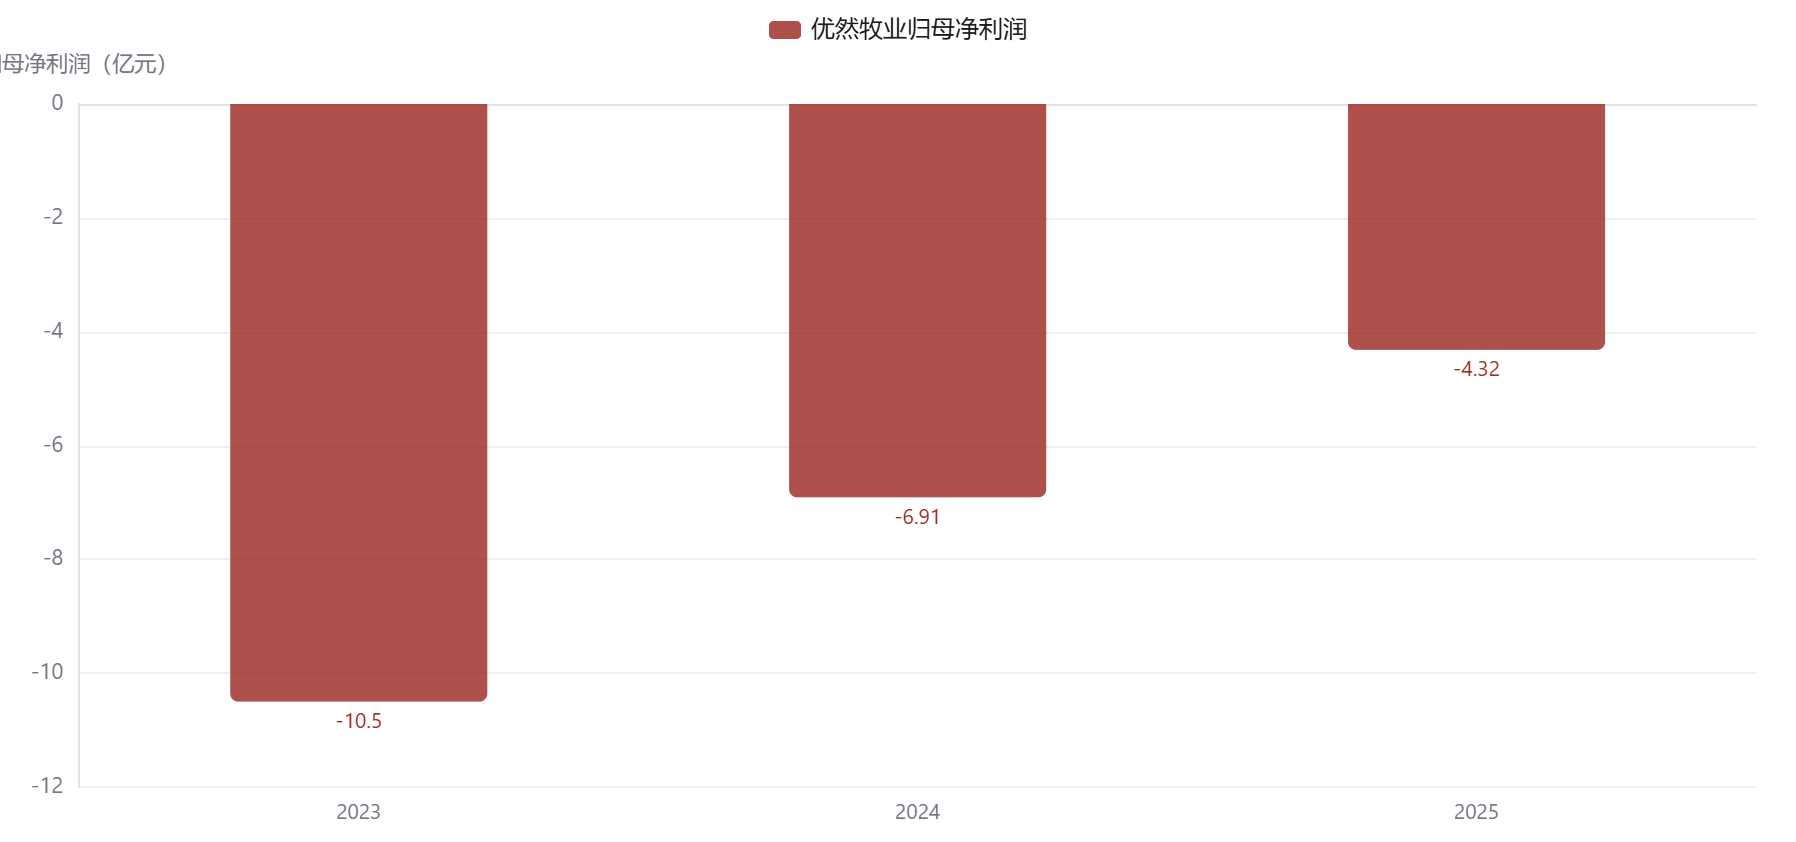
补课刚有起色,行业却开始收缩。原奶价格从 2021 年的高点约 4.38 元/公斤一路下行,到 2025 年 7 月约 3.04 元/公斤,跌幅超过 30%,2026 年 3 月生鲜乳平均价进一步落在 3.03 元/公斤。上游牧场大面积亏损,优然牧业 2023–2025 年归母净利连续亏损 10.50 亿、6.91 亿、4.32 亿元,行业亏损面一度超过 90%。
消费端也在给行业踩刹车。中国奶业协会数据显示,2024 年中国人均乳制品消费量 40.5 千克,同比减少 1.9 千克,打破了此前连续 5 年的增长;液态奶产量 2745 万吨,同比减少 2.8%。换句话说,"把奶交到消费者手里"这件事本身,正处在需求见顶的拐点附近。
7.3两种增长逻辑,一张对照表
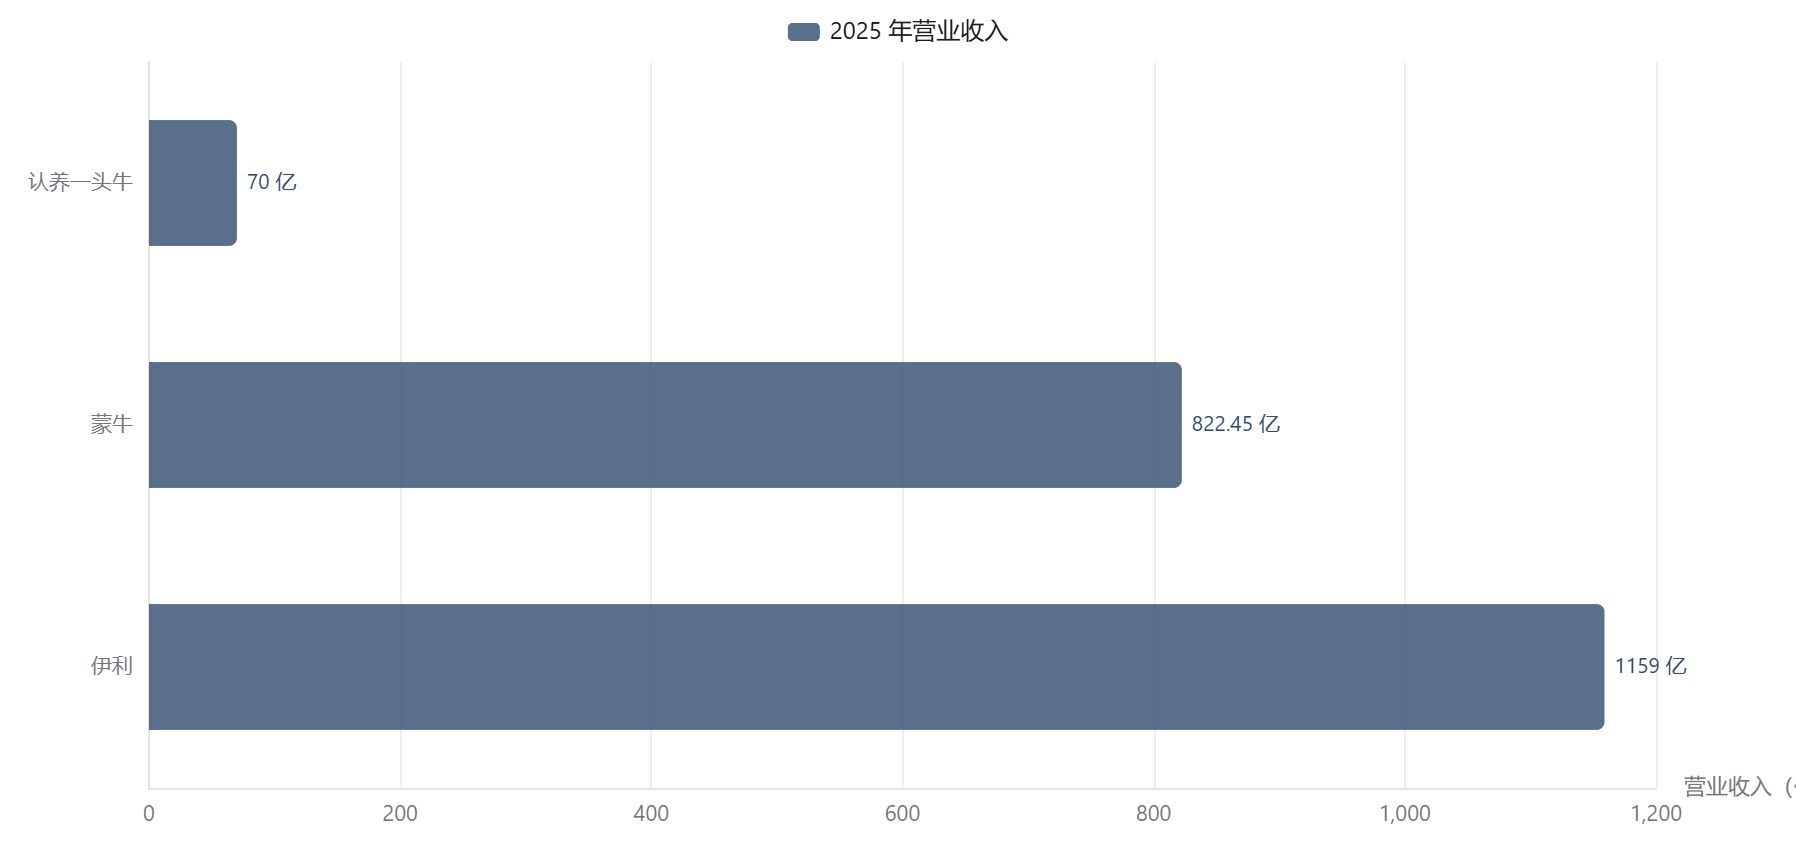
把认养一头牛和伊利、蒙牛放在一起看,会发现它们根本不在同一套增长逻辑里。传统乳企是"牧场在前、品牌在后",用几十年的重资产去熬品牌;认养一头牛是"品牌在前、牧场在后",用概念和流量去换时间和估值。没有谁天然更对,它们各有各的死穴。
| 维度 | 传统乳企(伊利 / 蒙牛路线) | 认养一头牛路线 |
|---|---|---|
| 出生顺序 | 牧场 → 工厂 → 渠道 → 品牌 | 品牌 → 渠道 → 订单 → 牧场 / 工厂 |
| 增长引擎 | 重资产、重线下渠道、几十年品牌沉淀 | 营销前置、线上直销、私域会员、概念溢价 |
| 奶源与产能 | 起步即自有,体系完整 | 早期大量外购与外协,后期集中补课 |
| 成本结构 | 销售费用率相对稳定,靠规模摊薄 | 销售费用率长期偏高(18%–22%),研发占比极低 |
| 主要风险 | 需求见顶、渠道库存、上游周期 | 平台流量依赖、品控链条拉长、奶源与产能时差 |
| 当下体量(2025) | 伊利 1159 亿元、蒙牛 822.45 亿元 | 突破 70 亿元,约为伊利的 6% |
注:本表为增长逻辑对照,非优劣评判;体量口径为 2025 年营业收入。数据:伊利 2025 年报 · 蒙牛 2025 年报 · 中国网 2026-01-22 · 招股书(2022 申报稿)。
7.4时差能不能清零,看两件事
两年后回头看,"时差清零"的答案不会写在营收增速里,而写在两件事上:
信号一 · 自有奶源与产能是否真稳
观察点:自有产量占比、外协比例、低温奶/奶粉/冰淇淋三大代工品类是否落地自有产能;2026 年 7 月其山东子公司出现被执行、经营异常,第二大股东股权遭冻结,供应链稳定性仍需跟踪。
信号二 · 营销强度能否随规模下降
观察点:销售费用率是否随 70 亿营收体量摊薄、净利率是否回升;若营收继续靠投放拉动而利润不改善,"营销前置"的成本就不会消失,只会搬家。
7.5关键数字溯源索引
| 指标 | 数值 | 单位 | 口径 / 时点 | 来源 |
|---|---|---|---|---|
| 营业收入 | 8.65 / 16.50 / 25.66 | 亿元 | 2019 / 2020 / 2021 | 招股书(2022 申报稿) |
| 净利润 | 1.05 / 1.46 / 1.40 | 亿元 | 2019 / 2020 / 2021 | 招股书(2022 申报稿) |
| 主营业务毛利率 | 40.95 → 30.79 → 28.86 | % | 2019 / 2020 / 2021 | 招股书(2022 申报稿) |
| 净利率 | 12.18 → 8.89 → 5.47 | % | 2019 / 2020 / 2021 | 36氪 2022-07-07 |
| 销售费用 | 1.94 / 3.03 / 4.83 | 亿元 | 2019 / 2020 / 2021 | 招股书(2022 申报稿) |
| 研发费用 | 61.39 | 万元 | 2020 年 | 中国经济网 2022-07-07 |
| 自有产量占比(纯牛奶) | 8.2 → 64 | % | 2020 → 2021 | 招股书 · 中国经济网 2022-07-20 |
| 生牛乳外采金额 | 1.1 / 2.1 / 4.1 | 亿元 | 2019 / 2020 / 2021 | 中国经济网 2022-07-20 |
| 奶源自供比例 | 88.17 | % | 2022 上半年 | 招股书更新稿 |
| 牧场数量 / 奶牛存栏 | 7 → 10 / 3.7 → 超 10 | 座 / 万头 | 2021 → 2026 | 界面新闻 · 认养一头牛官网 |
| 估值(B 轮) | 100.64 | 亿元 | 2021 年 12 月 | 36氪 2022-07-07 |
| 原奶价格 | 4.38 → 3.04 | 元/公斤 | 2021 高点 → 2025 年 7 月 | 新浪财经 2026-04-10 |
注:本表为全文关键数字的溯源索引,与正文、图表中的数字完全一致;完整事实库(111 条,逐条含来源链接)见项目 data/manual_registry.csv。
营收线:2025 年已到 70 亿元 | 奶源 / 产能线:2026 年才补到 10 座牧场、2 座工厂、自有率超 95% | 时差收窄至约 1–2 年,但行业价线(原奶 3.03 元/公斤)正在倒着走
数据来源与口径
一、公司财务与经营数据:以认养一头牛 2022 年 6 月递交的《首次公开发行股票招股说明书(申报稿)》及更新稿为主,含营业收入、净利润、毛利率、销售费用、产品结构、渠道结构、自有产量占比、奶源采购、牧场情况等;引用原披露数处均已标注年份与口径。
二、IPO 进程与监管问询:来自上交所终止审核公告、证监会 48 项反馈意见(2023 年 1 月)及公开报道(新京报、腾讯新闻、界面新闻、证券时报等)。
三、行业与对照数据:原奶价格、人均乳制品消费量、液态奶产量来自中国奶业协会、中国乳制品工业协会及《中国奶业质量报告 2025》;伊利、蒙牛 2025 年数据来自各自年报;上游牧场亏损以优然牧业为例,来自港交所披露与公开报道。
四、需特别说明的口径:2022、2023 年度完整财务未公开披露,营收台阶以 2021 年及 2024–2025 年"超 50 亿 / 突破 70 亿"的公开表述为据;公域客单价为按"私域约为公域 2 倍"关系推算,非披露值;品牌对外宣传口径与招股书报表口径存在时间差,本报告并列呈现、不作直接等价。
免责声明
本报告基于公开资料整理与分析,所载观点为独立判断,为行业与公司研究,不构成任何个股买卖建议。市场有风险,决策需谨慎。
报告完成于 2026 年 10 月 15 日 | 数据截至 2026 年 10 月