煤化工行业估值水位与龙头折溢价分析
行业洞察数据基准日 2026-09-11 收盘 · 通达信行业板块 881027(化工—化学原料—煤化工)· 财务为 2026 年中报口径
一、行业估值水位:PE 折价,PB 溢价
| 对照维度 | 煤化工板块 | 沪深300 | 全市场 | 板块相对沪深300 | 板块相对全市场 |
|---|---|---|---|---|---|
| PE | 14.98× | 10.87× | 18.84× | +37.8% | −20.5% |
| PB | 1.93× | 1.06× | 1.51× | +82.1% | +27.2% |
二、龙头折溢价总表
| 公司 | 代码 | 市值(亿) | PE(动态) | PE折溢价 | PB | PB折溢价 | ROE(26H1) | PB/ROE | 26H1净利同比 | PEG | 股息率 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 宝丰能源 | 600989 | 1,757.8 | 9.03 | −39.7% | 3.18 | +65.3% | 18.61% | 17.1 | +70.1% | 0.13 | 3.48% |
| 华鲁恒升 | 600426 | 546.4 | 11.61 | −22.5% | 1.56 | −18.8% | 6.87% | 22.8 | +50.0% | 0.23 | 2.28% |
| 鲁西化工 | 000830 | 228.9 | 11.74 | −21.6% | 1.17 | −39.2% | 5.01% | 23.4 | +27.6% | 0.42 | 2.50% |
| 中煤能源 | 601898 | 1,953.0 | 11.98 | −20.0% | 1.18 | −39.0% | 4.95% | 23.8 | +5.8% | 2.05 | 2.72% |
| 兖矿能源 | 600188 | 2,145.9 | 15.01 | +0.2% | 2.79 | +45.0% | 6.87% | 40.6 | +47.7% | 0.31 | 2.43% |
| 广汇能源 | 600256 | 448.7 | 17.55 | +17.2% | 1.80 | −6.7% | 5.1% | 35.3 | +49.8% | 0.35 | 0.90% |
| 诚志股份 | 000990 | 110.1 | 18.98 | +26.7% | 0.61 | −68.3% | 1.6% | 38.1 | +1416% | 0.01 | — |
| 潞化科技(原阳煤化工) | 600691 | 73.7 | 80.25 | +435.7% | 2.30 | +19.3% | 1.4% | 164 | — | — | — |
| 金能科技 | 603113 | 42.6 | 亏损 | — | 0.57 | −70.7% | −7.8% | — | −2327% | — | 0.96% |
| 陕西黑猫 | 601015 | 77.0 | 亏损 | — | 1.62 | −15.9% | −7.7% | — | +20.8% | — | — |
| 山西焦化 | 600740 | 99.4 | 亏损 | — | 0.66 | −65.9% | −0.1% | — | +81.2% | — | 0.64% |
| 行业基准 | 881027 | 3,057 | 14.98 | 0% | 1.93 | 0% | 8.93% | 21.6 | — | — | — |
口径说明:PE 为通达信动态市盈率(2026 中报归母净利年化);PB = 最新价 ÷ 每股净资产;ROE 为 2026 中报单期值(未年化);PB/ROE = 每 1 个百分点 ROE 所付出的 PB 倍数,越低越划算;PEG = PE ÷ 26H1 归母净利同比增速。焦化三家同比"正增长"均为亏损收窄,非真实盈利改善。
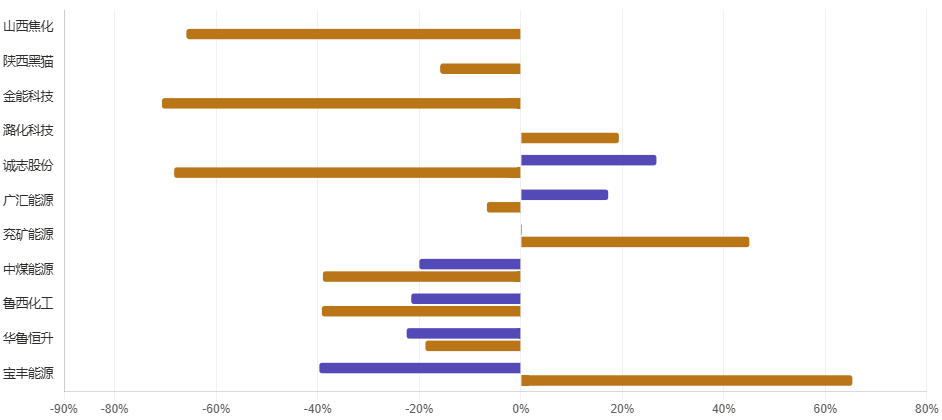
金能科技、陕西黑猫、山西焦化处于亏损,PE 无意义;潞化科技 PE 溢价 +436% 超出坐标范围,均未绘入。
三、折溢价的结构:PE 与 PB 为何走向相反
把 PE 折溢价和 PB 折溢价放在一起看,11 家龙头分成四种截然不同的形态。PE 折价不等于便宜,PB 溢价也不等于贵——两者的背离恰恰是识别错配的入口。
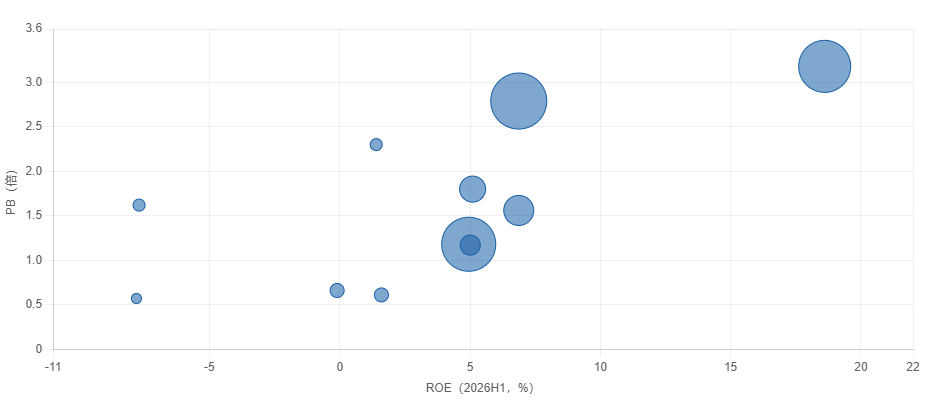
横轴 ROE(2026H1),纵轴 PB。位于趋势线下方=相同盈利能力付出的 PB 更低(相对划算);位于上方=PB 相对 ROE 偏贵。
四、原因拆解:折溢价从哪来
1. 盈利周期位置决定 PE 折溢价,而非"贵贱"
2026 年上半年是煤化工的盈利修复窗口:宝丰净利同比 +70.1%、华鲁 +50.0%、兖矿 +47.7%、广汇 +49.8%,龙头普遍大幅反弹。而 2025 年同期它们还是 −30% 到 −55% 的深度下滑。盈利在涨、股价没跟上,PE 就被动压缩——宝丰 PE 折价 40% 本质是"盈利先行、估值滞后",属于周期股在上行中段的典型形态,不是市场看空。
反过来,中煤能源净利同比只有 +5.8%,PE 折价 20% 就是对低成长的合理定价;用 PEG 衡量它反而是全场最贵的(2.05)。同一档 PE 折价,背后可能是完全相反的两件事。
2. PB 溢价是护城河定价,但只对高 ROE 成立
用 PB/ROE(每单位盈利能力付出的净资产溢价)这个统一标尺看,排序立刻清晰:
| 公司 | PB/ROE | 相对行业基准 21.6 | 解读 |
|---|---|---|---|
| 宝丰能源 | 17.1 | 便宜 21% | PB 溢价 65% 被 ROE 2.1 倍完全吸收,实际最划算 |
| 华鲁恒升 | 22.8 | 持平 | 折价与 ROE 匹配,定价中性 |
| 鲁西化工 | 23.4 | 略贵 8% | PB 折价 39% 但 ROE 也低 44%,折价有理由 |
| 中煤能源 | 23.8 | 略贵 10% | 类公用事业属性,低 ROE 低成长 |
| 广汇能源 | 35.3 | 贵 63% | PB 折价仅 6.7%,ROE 5.1% 低于板块 |
| 诚志股份 | 38.1 | 贵 76% | 破净 39% 仍算贵,因 ROE 仅 1.6% |
| 兖矿能源 | 40.6 | 贵 88% | 龙头中最贵,PB 溢价无 ROE 支撑 |
| 潞化科技 | 164 | 贵 659% | 净资产受亏损侵蚀,PE 80 倍,纯预期定价 |
3. 焦化子行业:破净是真困境,不是错杀
金能科技 PB 0.57、山西焦化 PB 0.66、陕西黑猫 PB 1.62,破净幅度 16%–43%。但拆开看基本面:金能 26H1 归母净利 −5.89 亿、经营现金流 −5.38 亿、毛利率为负(营业成本 88.63 亿 > 营收 85.24 亿);陕西黑猫同期 −3.66 亿、未分配利润 −10.85 亿;山西焦化主业微亏,靠 4.74 亿投资收益才勉强打平。三家的 PB 折价是资产减值与盈利预期的如实反映。
尤其注意陕西黑猫——PB 折价只有 15.9%,在三家中最不便宜,但亏损幅度最大。同为"困境",折价程度与困境程度并不匹配,这里存在反向的估值风险而非机会。
4. 诚志股份:最像机会的陷阱
PB 0.61、破净 39%、市值 110 亿 vs 净资产 180 亿,看起来是教科书级的深度价值。但 ROE 仅 1.6%,年化净利 5.8 亿,意味着每 100 元净资产只创造 1.6 元半年利润。26H1 净利同比 +1416% 是极低基数(上年同期 0.19 亿)造成的数字幻觉,PEG 0.01 无参考价值。资产厚 ≠ 值钱,只有资产能转化为盈利时破净才是机会。
五、投资含义
三条可跟踪的验证线索
- 盈利修复的持续性:2026H1 龙头净利高增速建立在 2025 年低基数之上。2026 年报若增速回落至 20% 以内,当前 PE 折价的合理性将被重估,尤其冲击兖矿(PB 溢价最高)。
- 焦化价差:金能、陕西黑猫、山西焦化的 PB 折价能否修复,完全取决于焦炭—焦煤价差转正。目前三家毛利率均为负或接近零,拐点未现。
- 宝丰的 PB 容忍度:PB 3.18 是全池最高,也是唯一 PB 显著溢价的盈利龙头。跟踪其 ROE 能否维持在 18% 以上——这是溢价成立的唯一支柱。
本文为个人研究记录,不构成投资建议。
数据来源:
通达信行业板块 881027(化工—化学原料—煤化工)及个股 F10 财务数据,基准日 2026-09-11 收盘,财务口径为 2026 年中报。 折溢价计算:以板块整体法 PE 14.98×、PB 1.9255× 为基准,(个股指标 − 板块指标)÷ 板块指标。板块 PE/PB 为整体法口径,个股为动态口径,两者存在统计方法差异,结论以相对排序与 PB/ROE 交叉验证为准。 风险提示:本报告为基于公开市场数据的客观测算与结构分析,不构成任何投资建议。市场有风险,决策需谨慎。