饲料行业龙头估值 vs 行业平均
以 PE / PB / PEG 三维度拆解龙头公司的估值折溢价,判断溢价来自护城河还是错配,梳理困境反转中的估值错配机会。
一、行业估值水位总览
饲料行业当前处于「寡头盈利、尾部亏损」的分化格局:18 只成份股中仅 7 只 PE 为正,其余多因猪周期下行而亏损或微利,PE 指标整体失真。因此本报告以 PB 为主锚、PE 为辅证、PEG 为成长性校准。
二、龙头折溢价表
下表覆盖 18 只成份股全貌,按 PB 降序列示,并标出三大龙头的 PE/PB 折溢价(相对行业中位数口径)。
| 公司 | 代码 | PE(TTM) | PB | PE溢价* | PB溢价** | 属性 |
|---|---|---|---|---|---|---|
| 海大集团 | sz002311 | 21.6x | 2.96x | -62.2% | +15.6% | PE折价·PB溢价 |
| 乖宝宠物 | sz301498 | 30.6x | 3.17x | -46.4% | +23.8% | PB高溢价 |
| 中宠股份 | sz002891 | 30.3x | 2.60x | -47.0% | +1.6% | PE折价·PB平价 |
| 佩蒂股份 | sz300673 | 57.1x | 2.06x | 0.0% | -19.5% | PB折价 |
| 邦基科技 | sh603151 | 64.4x | 2.20x | +12.8% | -14.1% | PB折价 |
| 粤海饲料 | sz001313 | 81.0x | 1.93x | +42.0% | -24.6% | 高PE·PB折价 |
| 播恩集团 | sz001366 | 408.1x | 2.56x | +615% | 0.0% | PE极端失真 |
| 正虹科技 | sz000702 | 亏损 | 6.14x | — | +140% | PB极端溢价 |
| 金新农 | sz002548 | 亏损 | 4.06x | — | +58.6% | 亏损高PB |
| 路德科技 | sh688156 | 亏损 | 3.07x | — | +20.0% | PB溢价 |
| 天马科技 | sh603668 | 亏损 | 2.90x | — | +13.3% | PB溢价 |
| 傲农生物 | sh603363 | 亏损 | 2.74x | — | +7.0% | 困境 |
| 大北农 | sz002385 | 亏损 | 2.03x | — | -20.7% | PB折价 |
| 百洋股份 | sz002696 | 亏损 | 1.81x | — | -29.3% | PB折价 |
| 新希望 | sz000876 | 亏损 | 1.76x | — | -31.3% | PB折价 |
| 天康生物 | sz002100 | 亏损 | 1.72x | — | -32.8% | PB折价 |
| 唐人神 | sz002567 | 亏损 | 1.48x | — | -42.2% | PB折价 |
| 禾丰股份 | sh603609 | 亏损 | 0.95x | — | -62.9% | 破净·深度折价 |
** PB溢价 = 个股PB ÷ 行业中位数PB(2.56x) − 1。
三、PEG 校准:谁的估值真正"便宜"
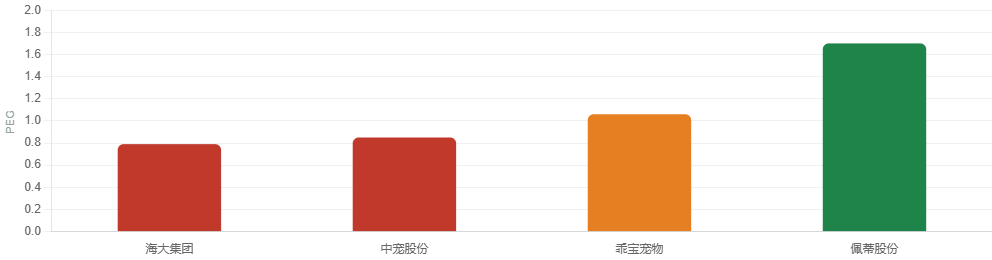
PE 的高低本身不能定性,必须用成长性校准。下表基于机构一致预期(2026E–2028E 净利润 CAGR)计算 PEG,PEG < 1 表示成长速度可覆盖当前估值。
| 公司 | PE(TTM) | 2026E净利(万) | 2028E净利(万) | CAGR(26-28) | PEG | 估值定性 |
|---|---|---|---|---|---|---|
| 海大集团 | 21.6x | 406,532 | 659,217 | +27.3% | 0.79 | 低估 |
| 中宠股份 | 30.3x | 32,622 | 60,114 | +35.7% | 0.85 | 低估 |
| 乖宝宠物 | 30.6x | 47,715 | 79,133 | +28.8% | 1.06 | 合理 |
| 佩蒂股份 | 57.1x | 10,178 | 18,185 | +33.7% | 1.70 | 偏贵 |
| 禾丰股份 | 亏损 | 24,767 | 111,600 | +112.3% | 扭亏期 | 反转弹性 |
| 新希望 | 亏损 | -123,700 | 439,820 | 扭亏 | 不适用 | 周期反转 |
| 天康生物 | 亏损 | -23,021 | 96,948 | 扭亏 | 不适用 | 周期反转 |
| 唐人神 | 亏损 | -62,324 | 68,876 | 扭亏 | 不适用 | 周期反转 |
四、龙头折溢价原因拆解
4.1 海大集团:PE 深度折价 + PB 温和溢价 —— "市场用周期给成长定价"
拆解:
① 盈利质量领先,但周期性折价。海大 2026E 净利 40.7 亿,机构预测 2028E 达 65.9 亿,隐含 CAGR 27.3%。PEG 仅 0.79,是全行业最低——按成长性口径海大其实是最被低估的龙头。但市场担忧豆粕、玉米等原料成本波动,以及水产料销量周期,因此用低 PE 表达对周期的不信任。
② PB 溢价的护城河逻辑。海大在水产饲料领域的配方技术、服务型营销网络构成真实壁垒,ROE 长期高于同业,因此 PB 高于行业中位数合理。这是确定性溢价,不是泡沫。
4.2 乖宝宠物:PE 折价但 PB 高溢价 —— "高 ROE 消费属性定价"
拆解:
① PE 折价源于 2026 年利润短期承压。机构预期 2026E 净利同比 -29.1%(费用投放、产能爬坡),导致 PE 被动抬升后又回落,PEG 1.06 属"成长与估值基本匹配"。
② PB 溢价是品牌护城河的真实映射。相较畜禽饲料的重资产,宠物主粮毛利率更高、现金流更稳,PB 高于行业是结构性合理。
4.3 中宠股份:PE 折价 + PB 平价 —— "被周期板块错杀的出口成长股"
拆解:
① 被贴上"饲料=周期"标签而遭错杀。中宠主业是宠物零食出口(海外代工+自有品牌),海外收入占比高,与国内猪周期关联度低。市场因板块分类将其与畜禽饲料一同折价,属于分类错配。
② 成长确定性高。机构预测 2026-2028E 净利 CAGR 35.7%,为四只宠物/饲料龙头中最高,PEG 0.85 已进入低估区间。
4.4 佩蒂股份:PE 平价 + PB 折价 —— "成长与估值双高,性价比最差"
五、困境反转组:周期底部的 PB 折价资产
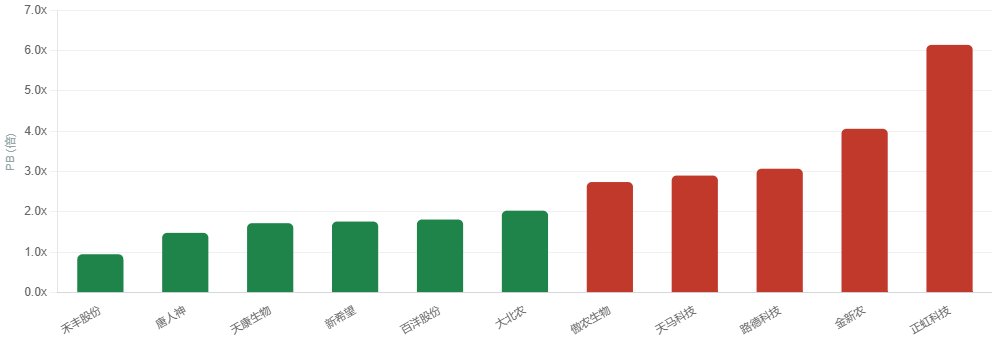
除龙头外,一批亏损股(新希望、天康、唐人神、禾丰)正处于周期底部,PE 失真但 PB 已深度折价,构成"困境反转"潜在标的。关键是区分"真反转"与"价值陷阱"。
| 公司 | PB | 2026E净利 | 2028E净利 | 反转逻辑 | 风险点 |
|---|---|---|---|---|---|
| 禾丰股份 | 0.95x | 2.5亿 | 11.2亿 | 唯一破净,白羽鸡+饲料双主业,2026E 已微利 | 鸡价波动、PB 破净或反映资产减值压力 |
| 唐人神 | 1.48x | -6.2亿 | 6.9亿 | 生猪养殖成本改善,2027E 扭亏至 5.9亿 | 猪价若再下行,扭亏可能推迟 |
| 天康生物 | 1.72x | -2.3亿 | 9.7亿 | 动保+饲料+养殖一体,2027E 扭亏 | 新疆区域猪价、动保竞争 |
| 新希望 | 1.76x | -12.4亿 | 44.0亿 | 养殖龙头,2027E 净利 26.4亿,弹性最大 | 资产负债表压力、负债率高 |
| 大北农 | 2.03x | -7.8亿 | 12.0亿 | 转基因种业+饲料,题材属性强 | PB 已接近行业中位,安全边际不足 |
六、估值错配机会清单
| 优先级 | 标的 | 错配类型 | PEG | PB 相对行业 | 核心逻辑 |
|---|---|---|---|---|---|
| ★★★ | 海大集团 | 成长被错杀为周期 | 0.79 | +16% | 27% 盈利 CAGR + 最低 PEG,护城河真实,修复弹性最大 |
| ★★★ | 中宠股份 | 板块分类错配 | 0.85 | +2% | 出口成长股被贴周期标签折价,35.7% CAGR 未被定价 |
| ★★ | 禾丰股份 | 周期底部 PB 折价 | 扭亏 | -63% | 唯一破净 + 已微利,困境反转弹性+安全边际 |
| ★★ | 唐人神 / 天康 | 周期底部 PB 折价 | 扭亏 | -42%/-33% | 2027E 清晰扭亏,PB 提供下行保护 |
| 规避 | 佩蒂股份 | 无错配 | 1.70 | -20% | 估值超前于成长,PB 相对 ROE 不便宜 |
| 规避 | 正虹/金新农/路德 | 伪便宜 | — | +140%/+59%/+20% | 亏损但 PB 极高,市场已计价资产溢价 |
七、结论
1. 饲料行业"龙头享受溢价还是折价"没有统一答案,取决于用哪个指标:
· 按 PE:三大龙头(海大 21.6x / 中宠 30.3x / 乖宝 30.6x)均在行业中位(57.1x)之下,呈折价——但这是"高成长被低估 + 小盘股抬高均值"的统计结果。
· 按 PB:龙头(海大 2.96x / 乖宝 3.17x / 中宠 2.60x)均在行业中枢之上,呈溢价——这是市场对高 ROE 和护城河的真实定价。
· 按 PEG:海大 0.79、中宠 0.85 明确进入低估区,乖宝 1.06 合理,佩蒂 1.70 偏贵。
2. 龙头溢价的性质:龙头的 PB 溢价是护城河溢价(确定性),不是泡沫;而 PE 折价反映的是市场对行业周期性的系统性折价。两者并存,恰恰说明市场"认可龙头的质地,但担心行业的周期"。
3. 最优错配机会:
· 海大集团——成长被当成周期错杀,PEG 全行业最低,护城河最实,估值修复空间最大;
· 中宠股份——被板块分类连带错杀的出口成长股,35.7% CAGR 未被定价;
· 困境反转组中,禾丰股份 / 唐人神 / 天康生物 以 PB 折价提供下行保护,是顺周期弹性配置。
4. 风险提示:本判断的核心前提是"机构一致预期的盈利 CAGR 能兑现"。若猪价、鸡价、水产料需求或饲料原料成本出现超预期恶化,周期股的"扭亏"路径将后移,龙头的成长性也会被证伪,届时 PB 溢价将面临压缩风险。饲料行业整体估值中枢受养殖周期牵引,需持续跟踪能繁母猪存栏与饲料产量数据。
本文为个人研究记录,不构成投资建议。
数据来源:
(westock)· 板块:饲料 pt01801014 · 估值口径 PE(TTM)/PB/PEG · 数据日期 2026-09-14 本报告为行业估值水位结构化分析,不构成任何投资建议。市场有风险,决策需独立判断。